Ce corrigé matrices L1 rédige les solutions comme on les attend en partiel. Chaque opération élémentaire est écrite, chaque système est échelonné avant d’être résolu, et chaque inverse est vérifiée par un produit. Les résultats finaux apparaissent en gras.
Soyez vigilant sur trois points. D’abord, ne divisez jamais par une expression qui dépend d’un paramètre sans avoir traité à part les valeurs qui l’annulent : c’est le cœur d’une discussion correcte. Ensuite, n’oubliez pas que le produit matriciel n’est pas commutatif. Enfin, une ligne 0 = c avec c non nul signale un système incompatible. Des figures illustrent les droites, la courbe de discussion, la parabole et l’évolution des populations du problème final.
Les énoncés se trouvent sur la page exercices de maths en L1 sur systèmes linéaires et matrices.
Corrigé de l’exercice 1 : Un système à solution unique
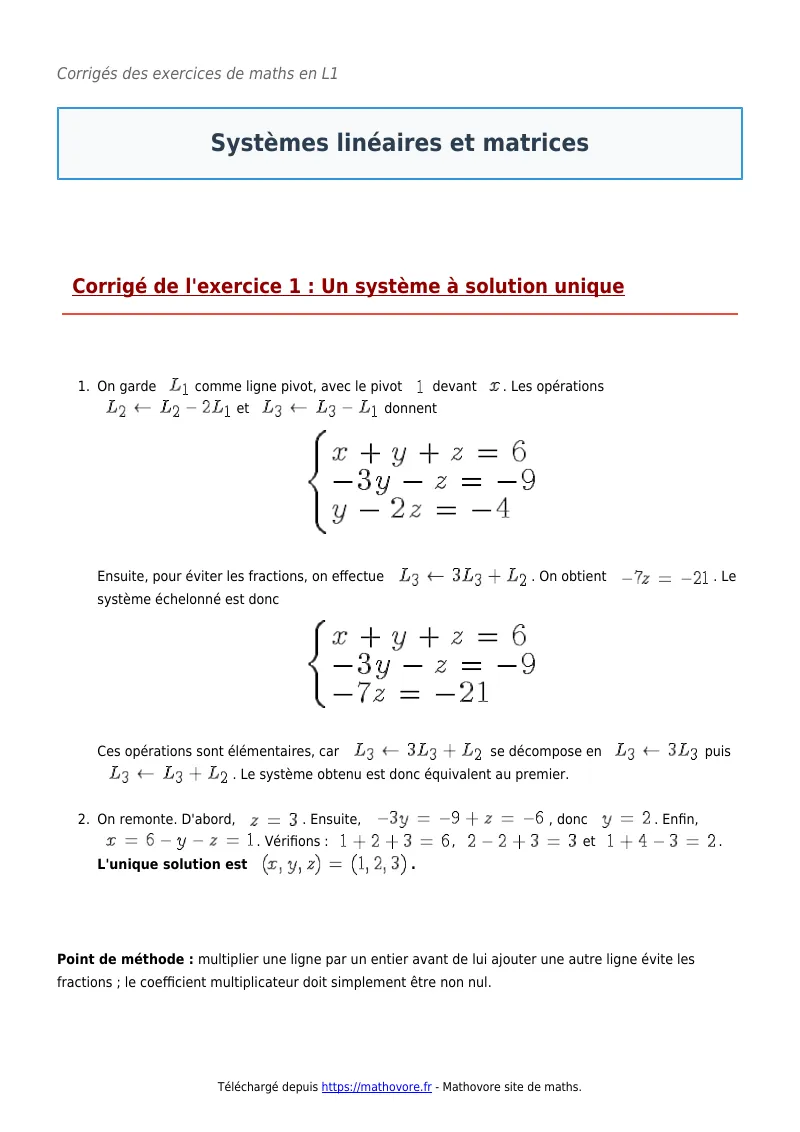
- On garde \(L_1\) comme ligne pivot, avec le pivot \(1\) devant \(x\). Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent
\[\begin{cases} x + y + z = 6 \\ -3y – z = -9 \\ y – 2z = -4 \end{cases}\]
Ensuite, pour éviter les fractions, on effectue \(L_3 arrow 3L_3 + L_2\). On obtient \(-7z = -21\). Le système échelonné est donc
\[\begin{cases} x + y + z = 6 \\ -3y – z = -9 \\ -7z = -21 \end{cases}\]
Ces opérations sont élémentaires, car \(L_3 arrow 3L_3 + L_2\) se décompose en \(L_3 arrow 3L_3\) puis \(L_3 arrow L_3 + L_2\). Le système obtenu est donc équivalent au premier. - On remonte. D’abord, \(z = 3\). Ensuite, \(-3y = -9 + z = -6\), donc \(y = 2\). Enfin, \(x = 6 – y – z = 1\). Vérifions : \(1 + 2 + 3 = 6\), \(2 – 2 + 3 = 3\) et \(1 + 4 – 3 = 2\). L’unique solution est \((x, y, z) = (1, 2, 3)\).
Point de méthode : multiplier une ligne par un entier avant de lui ajouter une autre ligne évite les fractions ; le coefficient multiplicateur doit simplement être non nul.
Corrigé de l’exercice 2 : Trois systèmes et leurs droites
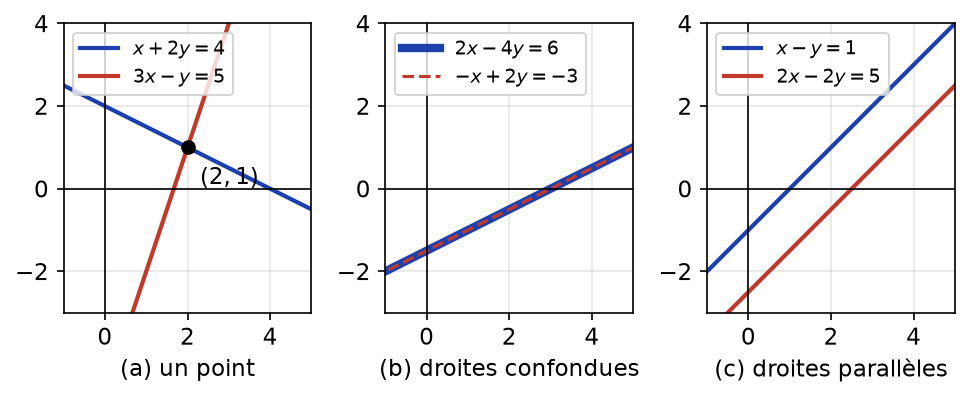
- Système (a) : l’opération \(L_2 arrow L_2 – 3L_1\) donne \(-7y = -7\), donc \(y = 1\). Puis \(x = 4 – 2y = 2\). Le système (a) a pour unique solution \((2, 1)\).
Système (b) : l’opération \(L_2 arrow 2L_2 + L_1\) donne \(0 = 0\). Il reste la seule équation \(2x – 4y = 6\), c’est-à-dire \(x = 3 + 2y\). Le système est compatible, de rang \(1\).
Système (c) : l’opération \(L_2 arrow L_2 – 2L_1\) donne \(0 = 3\). Cette équation est fausse. Le système (c) n’a aucune solution. - Dans (b), \(x\) est l’inconnue principale et \(y\) la secondaire. En posant \(y = s\), on obtient \(S_b = \{(3 + 2s, s) \mid s \in \mathbb{R}\} = \{(3, 0) + s(2, 1) \mid s \in \mathbb{R}\}\).
- Chaque équation décrit une droite. Dans (a), les deux droites ont des vecteurs directeurs non colinéaires : elles sont sécantes au point \((2, 1)\). Dans (b), la seconde équation vaut \(-\frac{1}{2}\) fois la première : les droites sont confondues. Dans (c), les droites ont la même direction, mais des équations incompatibles : elles sont parallèles et distinctes. La figure ci-dessous confirme ces trois situations.
Corrigé de l’exercice 3 : Premiers calculs matriciels
- La matrice \(A\) est de taille \(3 \times 2\) et \(B\) de taille \(2 \times 3\). Ainsi, \(AB\) existe et est de taille \(3 \times 3\) ; de même, \(BA\) existe et est de taille \(2 \times 2\). On calcule ligne par colonne. Par exemple, le coefficient \((3, 1)\) de \(AB\) vaut \(3 \times 2 + 1 \times 1 = 7\). On obtient
\[AB = \begin{pmatrix} 4 & 1 & 8 \\ -1 & -1 & -4 \\ 7 & -2 & 4 \end{pmatrix}, \qquad BA = \begin{pmatrix} 2 & 5 \\ 13 & 5 \end{pmatrix}.\]
Pour \(BA\), le coefficient \((2, 1)\) vaut \(1 \times 1 + 1 \times 0 + 4 \times 3 = 13\). Les deux produits n’ont même pas la même taille. - On échange lignes et colonnes : \(A^{T} = \begin{pmatrix} 1 & 0 & 3 \\ 2 & -1 & 1 \end{pmatrix}\) et \(B^{T} = \begin{pmatrix} 2 & 1 \\ -1 & 1 \\ 0 & 4 \end{pmatrix}\).
- Les matrices \(2A\) et \(B^{T}\) sont toutes deux de taille \(3 \times 2\). Donc la différence existe, et \(2A – B^{T} = \begin{pmatrix} 0 & 3 \\ 1 & -3 \\ 6 & -2 \end{pmatrix}\).
- Le coefficient \((1, 3)\) de \((AB)^{T}\) est le coefficient \((3, 1)\) de \(AB\), soit \(7\). Par ailleurs, le coefficient \((1, 3)\) de \(B^{T}A^{T}\) combine la ligne \((2, 1)\) de \(B^{T}\) et la colonne \((3, 1)\) de \(A^{T}\). Il vaut \(2 \times 3 + 1 \times 1 = 7\). Les deux coefficients sont bien égaux à \(7\).
Corrigé de l’exercice 4 : Un produit qui ne commute pas
- On trouve \(AB = \begin{pmatrix} 1 – 1 & 0 \\ 0 & 0 \end{pmatrix} = 0\) et \(BA = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\). Ainsi, \(AB \neq BA\), et le produit \(AB\) est nul alors que ni \(A\) ni \(B\) ne le sont.
- Le calcul direct donne \(A^2 = A\) et \(B^2 = B\). Par exemple, le coefficient \((2, 1)\) de \(B^2\) vaut \((-1) \times 1 + 0 \times (-1) = -1\).
- D’une part, \(A + B = \begin{pmatrix} 2 & 1 \\ -1 & 0 \end{pmatrix}\), donc \((A + B)^2 = \begin{pmatrix} 3 & 2 \\ -2 & -1 \end{pmatrix}\). D’autre part, \(A^2 + 2AB + B^2 = A + B = \begin{pmatrix} 2 & 1 \\ -1 & 0 \end{pmatrix}\). Ces deux matrices diffèrent. En effet, la distributivité donne seulement \((A + B)^2 = A^2 + AB + BA + B^2\). Or \(AB \neq BA\), donc on ne peut pas regrouper en \(2AB\). On vérifie d’ailleurs : \(A + B + BA = \begin{pmatrix} 3 & 2 \\ -2 & -1 \end{pmatrix}\). L’identité remarquable exige que les matrices commutent.
- Raisonnons par l’absurde. Si \(A\) était inversible, on aurait \(B = A^{-1}(AB) = A^{-1} \cdot 0 = 0\). C’est faux, car \(B \neq 0\). Donc \(A\) n’est pas inversible.
Corrigé de l’exercice 5 : Équilibrer une réaction chimique
- À gauche, il y a \(3a\) atomes de carbone, \(8a\) d’hydrogène et \(2b\) d’oxygène. À droite, il y a \(c\) atomes de carbone, \(2d\) d’hydrogène et \(2c + d\) d’oxygène. La conservation donne donc
\[\begin{cases} 3a – c = 0 \\ 8a – 2d = 0 \\ 2b – 2c – d = 0 \end{cases}\]
C’est un système linéaire homogène de trois équations à quatre inconnues. - Un système homogène qui a strictement plus d’inconnues que d’équations possède une solution non nulle. En effet, son rang est au plus \(3\), donc il reste au moins une inconnue secondaire.
- On ordonne les inconnues \(b, c, d, a\) pour que \(a\) soit secondaire. La première équation donne \(c = 3a\). La deuxième donne \(d = 4a\). Enfin, la troisième donne \(b = \frac{2c + d}{2} = \frac{6a + 4a}{2} = 5a\). Les solutions sont les \((a, 5a, 3a, 4a)\), avec \(a \in \mathbb{R}\).
- Les quatre nombres sont des entiers naturels non nuls si et seulement si \(a\) est un entier naturel non nul. Le plus petit choix est \(a = 1\). On obtient \(\mathrm{C_3H_8} + 5\,\mathrm{O_2} \to 3\,\mathrm{CO_2} + 4\,\mathrm{H_2O}\).
Corrigé de l’exercice 6 : Solutions paramétriques d’un système à quatre inconnues
- Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent \(z + t = 2\) et \(2z + 2t = 4\). Ensuite, \(L_3 arrow L_3 – 2L_2\) donne \(0 = 0\). Le système échelonné est donc
\[\begin{cases} x + 2y – z + t = 1 \\ z + t = 2 \end{cases}\]
Il comporte deux pivots. Le rang du système vaut \(2\). - Les pivots sont devant \(x\) et \(z\). Les inconnues principales sont \(x\) et \(z\) ; les secondaires sont \(y\) et \(t\).
- La deuxième équation donne \(z = 2 – t\). Puis \(x = 1 – 2y + z – t = 3 – 2y – 2t\). Par conséquent,
\[S = \{(3, 0, 2, 0) + y(-2, 1, 0, 0) + t(-2, 0, -1, 1) \mid (y, t) \in \mathbb{R}^2\}.\]
On lit une solution particulière \((3, 0, 2, 0)\) et deux vecteurs qui engendrent les solutions homogènes. - Pour \(y = t = 1\), on trouve \(x = -1\) et \(z = 1\). Vérifions : \(-1 + 2 – 1 + 1 = 1\), puis \(-2 + 4 – 1 + 3 = 4\), enfin \(-1 + 2 + 1 + 3 = 5\). La solution cherchée est \((-1, 1, 1, 1)\).
Corrigé de l’exercice 7 : Inverse d’une matrice d’ordre 3 par le pivot
- On part du tableau \((A \mid I_3)\) et on applique successivement \(L_3 arrow L_3 – L_1\), puis \(L_2 arrow L_2 – L_3\) et \(L_1 arrow L_1 – L_3\) :
\[(\begin{array}{ccc|ccc} 1 & 2 & 1 & 1 & 0 & 0 \\ 0 & 1 & 1 & 0 & 1 & 0 \\ 0 & 0 & 1 & -1 & 0 & 1 \end{array}) \quad \text{puis} \quad (\begin{array}{ccc|ccc} 1 & 2 & 0 & 2 & 0 & -1 \\ 0 & 1 & 0 & 1 & 1 & -1 \\ 0 & 0 & 1 & -1 & 0 & 1 \end{array})\]
Enfin, \(L_1 arrow L_1 – 2L_2\) donne la ligne \((1, 0, 0 \mid 0, -2, 1)\). La partie gauche est devenue \(I_3\) : trois pivots sont apparus, donc \(A\) est de rang \(3\) et inversible.
\[A^{-1} = \begin{pmatrix} 0 & -2 & 1 \\ 1 & 1 & -1 \\ -1 & 0 & 1 \end{pmatrix}.\]
C’est l’inverse cherché. - La première ligne de \(A\), soit \((1, 2, 1)\), donne avec les colonnes de \(A^{-1}\) : \(0 + 2 – 1 = 1\), puis \(-2 + 2 + 0 = 0\), puis \(1 – 2 + 1 = 0\). De même, la ligne \((0, 1, 1)\) donne \(0\), \(1\), \(0\), et la ligne \((1, 2, 2)\) donne \(0\), \(0\), \(1\). Donc \(AA^{-1} = I_3\).
- Le système s’écrit \(AX = B\) avec \(B = \begin{pmatrix} 1 \\ 2 \\ 3 \end{pmatrix}\). Comme \(A\) est inversible, \(X = A^{-1}B\). On calcule \(0 – 4 + 3 = -1\), \(1 + 2 – 3 = 0\) et \(-1 + 0 + 3 = 2\). L’unique solution est \((x, y, z) = (-1, 0, 2)\). On vérifie : \(-1 + 0 + 2 = 1\), \(0 + 2 = 2\), \(-1 + 0 + 4 = 3\).
Corrigé de l’exercice 8 : Matrices diagonales et triangulaires
- Le produit de deux matrices diagonales se calcule coefficient diagonal par coefficient diagonal. Par récurrence immédiate, \(D^n = \mathrm{diag}(2^n, (-1)^n, 3^n)\) pour tout \(n \geq\, 0\), avec \(D^0 = I_3\).
- Soit \(M = (m_{ij})\). Multiplier à gauche par \(\Delta\) multiplie la ligne \(i\) par \(i\) : \((\Delta M)_{ij} = i\, m_{ij}\). De même, \((M\Delta)_{ij} = j\, m_{ij}\). Ainsi, \(M\Delta = \Delta M\) équivaut à \((i – j) m_{ij} = 0\) pour tous \(i\), \(j\). Si \(i \neq j\), cela impose \(m_{ij} = 0\). Réciproquement, deux matrices diagonales commutent. Les matrices qui commutent avec \(\Delta\) sont exactement les matrices diagonales.
- La matrice \(T\) est déjà échelonnée, avec trois pivots non nuls \(2\), \(1\), \(4\). Son rang vaut donc \(3\) : elle est inversible. On pivote sur \((T \mid I_3)\). D’abord, \(L_3 arrow \frac{1}{4}L_3\) donne \((0, 0, 1 \mid 0, 0, \frac{1}{4})\). Ensuite, \(L_2 arrow L_2 + L_3\) donne \((0, 1, 0 \mid 0, 1, \frac{1}{4})\). Puis \(L_1 arrow L_1 – 3L_3 – L_2\) donne \((2, 0, 0 \mid 1, -1, -1)\). Enfin, on divise \(L_1\) par \(2\).
\[T^{-1} = \begin{pmatrix} \frac{1}{2} & -\frac{1}{2} & -\frac{1}{2} \\ 0 & 1 & \frac{1}{4} \\ 0 & 0 & \frac{1}{4} \end{pmatrix}.\]
On vérifie par exemple le coefficient \((1, 3)\) de \(TT^{-1}\) : \(2 \times (-\frac{1}{2}) + 1 \times \frac{1}{4} + 3 \times \frac{1}{4} = 0\). L’inverse est encore triangulaire supérieur, de diagonale \(\frac{1}{2}\), \(1\), \(\frac{1}{4}\). - L’opération \(L_3 arrow L_3 – \frac{6}{5}L_2\) transforme \(U\) en une matrice échelonnée dont la troisième ligne est nulle. Il n’y a donc que deux pivots. Ainsi, \(\mathrm{rg}(U) = 2 < 3\), et \(U\) n’est pas inversible.
Corrigé de l’exercice 9 : Rang de trois matrices
- Pour \(M_1\), les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent les lignes \((0, 0, 0)\) et \((0, -2, -4)\). Après l’échange \(L_2 rightarrow L_3\), on obtient une forme échelonnée à deux pivots : \(\mathrm{rg}(M_1) = 2\).
Pour \(M_2\), les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – 2L_1\) donnent deux fois la ligne \((0, 1, 2, 3)\). Ensuite, \(L_3 arrow L_3 – L_2\) l’annule : \(\mathrm{rg}(M_2) = 2\).
Pour \(M_3\), \(L_2 arrow L_2 – L_1\) donne \((0, 1, -1)\). Puis \(L_3 arrow L_3 – L_2\) donne \((0, 0, 2)\). Il y a trois pivots : \(\mathrm{rg}(M_3) = 3\). Les rangs valent respectivement \(2\), \(2\) et \(3\). - Une matrice carrée d’ordre \(3\) est inversible si et seulement si son rang vaut \(3\). Donc \(M_3\) est inversible, et \(M_1\) ne l’est pas.
- Le système \(M_1X = 0\) équivaut à \(x + 2y + 3z = 0\) et \(-2y – 4z = 0\). Ici, \(z\) est secondaire. On obtient \(y = -2z\), puis \(x = -2y – 3z = z\). Avec \(z = 1\), la colonne \(X = (1, -2, 1)^{T}\) convient : on vérifie \(1 – 4 + 3 = 0\), \(2 – 8 + 6 = 0\) et \(1 – 1 = 0\).
- On pivote sur \((M_3 \mid I_3)\). Les opérations \(L_2 arrow L_2 – L_1\) puis \(L_3 arrow L_3 – L_2\) donnent la ligne \((0, 0, 2 \mid 1, -1, 1)\). On la divise par \(2\). Ensuite, \(L_2 arrow L_2 + L_3\) donne \((0, 1, 0 \mid -\frac{1}{2}, \frac{1}{2}, \frac{1}{2})\). Enfin, \(L_1 arrow L_1 – L_3\) donne \((1, 0, 0 \mid \frac{1}{2}, \frac{1}{2}, -\frac{1}{2})\). Par conséquent,
\[M_3^{-1} = \frac{1}{2}\begin{pmatrix} 1 & 1 & -1 \\ -1 & 1 & 1 \\ 1 & -1 & 1 \end{pmatrix}.\]
On vérifie que chaque ligne de \(M_3\) donne, avec les colonnes de cette matrice, les lignes de \(I_3\).
Corrigé de l’exercice 10 : Écriture matricielle et combinaisons de colonnes
- Le système comporte deux équations et trois inconnues. Il s’écrit
\[\begin{pmatrix} 1 & -2 & 3 \\ 2 & 1 & -1 \end{pmatrix}\begin{pmatrix} x \\ y \\ z \end{pmatrix} = \begin{pmatrix} 5 \\ 0 \end{pmatrix}.\]
Ainsi, \(A\) est de taille \(2 \times 3\), \(X\) de taille \(3 \times 1\) et \(B\) de taille \(2 \times 1\). - Le système est \(x + 2y = 4\), \(x – y = 1\), \(2x + y = 5\). Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – 2L_1\) donnent deux fois \(-3y = -3\). Puis \(L_3 arrow L_3 – L_2\) donne \(0 = 0\). Donc \(y = 1\), puis \(x = 2\). L’unique solution est \((x, y) = (2, 1)\).
- On sait que \(AX = xC_1 + yC_2\). Par conséquent, \(B = 2C_1 + C_2\). On vérifie : \(2(1, 1, 2) + (2, -1, 1) = (4, 1, 5)\).
- Écrire \(B^{\prime} = xC_1 + yC_2\) revient à résoudre \(x + 2y = 1\), \(x – y = 0\), \(2x + y = 0\). Les mêmes opérations donnent \(-3y = -1\) et \(-3y = -2\). Ensuite, \(L_3 arrow L_3 – L_2\) donne \(0 = -1\). Le système est incompatible. Donc \(B^{\prime}\) n’est pas combinaison linéaire de \(C_1\) et \(C_2\). Géométriquement, \(C_1\) et \(C_2\) engendrent un plan de \(\mathbb{R}^3\) qui contient \(B\) mais pas \(B^{\prime}\).
Corrigé de l’exercice 11 : Condition de compatibilité d’un système
- Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – L_1\) donnent \(y + 3z = b – 2a\) et \(y + 3z = c – a\). Ensuite, \(L_3 arrow L_3 – L_2\) donne \(0 = (c – a) – (b – 2a) = a – b + c\). Le système échelonné est
\[\begin{cases} x + 2y – z = a \\ y + 3z = b – 2a \\ 0 = a – b + c \end{cases}\] - Si \(a – b + c \neq 0\), la dernière ligne est fausse. Sinon, elle disparaît et on peut remonter. Le système est compatible si et seulement si \(a – b + c = 0\).
- Supposons \(a – b + c = 0\). La deuxième ligne donne \(y = b – 2a – 3z\). La première donne alors \(x = a – 2y + z = 5a – 2b + 7z\). Les solutions sont les \((5a – 2b + 7z,\ b – 2a – 3z,\ z)\), avec \(z \in \mathbb{R}\). On vérifie la deuxième équation : \(2(5a – 2b + 7z) + 5(b – 2a – 3z) + z = b\).
- La forme échelonnée de la matrice n’a que deux pivots. Son rang vaut \(2\), donc elle n’est pas inversible. C’est cohérent : pour certains seconds membres, le système n’a aucune solution.
Point de méthode : garder le second membre littéral pendant l’échelonnement fait apparaître directement les conditions de compatibilité dans les lignes nulles.
Corrigé de l’exercice 12 : Discussion d’un système selon un paramètre
- On prend \(L_1\) comme ligne pivot, car son coefficient devant \(x\) vaut \(1\). Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – mL_1\) donnent \((m – 1)y + (1 – m)z = 0\) et \((1 – m)y + (1 – m^2)z = 1 – m\). Ensuite, \(L_3 arrow L_3 + L_2\) élimine \(y\) sans diviser. Comme \((1 – m) + (1 – m^2) = (1 – m)(2 + m)\), on obtient
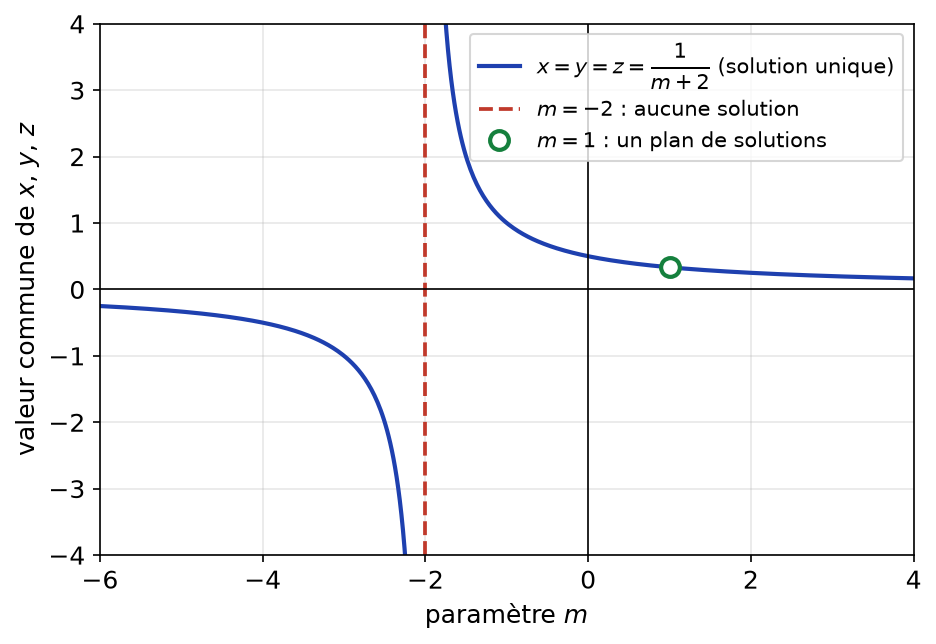
\[\begin{cases} x + y + mz = 1 \\ (m – 1)(y – z) = 0 \\ (1 – m)(m + 2)z = 1 – m \end{cases}\] - Supposons \(m \neq 1\) et \(m \neq -2\). La troisième ligne donne \(z = \frac{1}{m + 2}\). La deuxième donne \(y = z\), car \(m – 1 \neq 0\). Enfin, \(x = 1 – y – mz = 1 – \frac{1 + m}{m + 2} = \frac{1}{m + 2}\). L’unique solution est \(x = y = z = \frac{1}{m + 2}\).
- Si \(m = 1\), les trois équations sont identiques à \(x + y + z = 1\). Les solutions forment le plan \(\{(1 – y – z, y, z) \mid (y, z) \in \mathbb{R}^2\}\).
Si \(m = -2\), la troisième ligne devient \(0 = 3\). Le système n’a alors aucune solution. On le confirme en sommant les trois équations d’origine : on trouve \(0 = 3\). - La forme échelonnée de la matrice a pour pivots \(1\), \(m – 1\) et \((1 – m)(m + 2)\). Elle a trois pivots exactement quand \(m \neq 1\) et \(m \neq -2\). La matrice est inversible si et seulement si \(m \notin \{1, -2\}\).
La figure ci-dessous résume la discussion. Elle trace la valeur commune \(\frac{1}{m + 2}\) des inconnues dans le cas général, et marque les deux valeurs exceptionnelles.
Corrigé de l’exercice 13 : Inverse par un polynôme annulateur
- Le coefficient \((1, 1)\) de \(A^2\) vaut \(0 + 1 + 1 = 2\). Le coefficient \((1, 2)\) vaut \(0 \times 1 + 1 \times 0 + 1 \times 1 = 1\). Par symétrie des rôles, on obtient
\[A^2 = \begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix} = A + 2I_3.\]
La relation \(A^2 = A + 2I_3\) est vérifiée. - La relation s’écrit \(A^2 – A = 2I_3\), soit \(A(A – I_3) = 2I_3\). De même, \((A – I_3)A = 2I_3\). Posons \(B = \frac{1}{2}(A – I_3)\). Alors \(AB = BA = I_3\). Donc \(A\) est inversible et \(A^{-1} = \frac{1}{2}(A – I_3)\). Explicitement, \(A^{-1} = \frac{1}{2}\begin{pmatrix} -1 & 1 & 1 \\ 1 & -1 & 1 \\ 1 & 1 & -1 \end{pmatrix}\).
- Le système s’écrit \(AX = B\) avec \(B = (1, 2, 3)^{T}\). On calcule \(X = A^{-1}B = \frac{1}{2}(-1 + 2 + 3,\ 1 – 2 + 3,\ 1 + 2 – 3)^{T}\). L’unique solution est \((x, y, z) = (2, 1, 0)\). On vérifie : \(1 + 0 = 1\), \(2 + 0 = 2\), \(2 + 1 = 3\).
- On a \(A^3 = A \cdot A^2 = A^2 + 2A = (A + 2I_3) + 2A\). Donc \(A^3 = 3A + 2I_3\).
Corrigé de l’exercice 14 : Matrices élémentaires et factorisation LU
- L’opération \(L_2 arrow L_2 – 2L_1\) donne \((0, 1, 2)\). Ensuite, \(L_3 arrow L_3 + L_1\) donne \((0, 3, 5)\). Enfin, \(L_3 arrow L_3 – 3L_2\) donne \((0, 0, -1)\). On obtient \(U = \begin{pmatrix} 1 & 2 & 1 \\ 0 & 1 & 2 \\ 0 & 0 & -1 \end{pmatrix}\).
- On applique chaque opération à \(I_3\) :
\[E_1 = \begin{pmatrix} 1 & 0 & 0 \\ -2 & 1 & 0 \\ 0 & 0 & 1 \end{pmatrix}, \quad E_2 = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 0 \\ 1 & 0 & 1 \end{pmatrix}, \quad E_3 = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 0 \\ 0 & -3 & 1 \end{pmatrix}.\]
Leurs inverses correspondent aux opérations réciproques. Ainsi, \(E_1^{-1}\), \(E_2^{-1}\), \(E_3^{-1}\) s’obtiennent en changeant \(-2\) en \(2\), \(1\) en \(-1\) et \(-3\) en \(3\). - Une opération élémentaire sur les lignes d’une matrice revient à la multiplier à gauche par la matrice élémentaire associée. La première opération donne \(E_1A\), la deuxième \(E_2E_1A\), la troisième \(E_3E_2E_1A = U\). On multiplie ensuite à gauche par \(E_3^{-1}\), puis \(E_2^{-1}\), puis \(E_1^{-1}\). On obtient \(A = E_1^{-1}E_2^{-1}E_3^{-1}U = LU\).
- On calcule d’abord \(E_2^{-1}E_3^{-1} = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 1 & 0 \\ -1 & 3 & 1 \end{pmatrix}\). Puis la multiplication à gauche par \(E_1^{-1}\) ajoute \(2L_1\) à \(L_2\), ce qui place un \(2\) en position \((2, 1)\). Donc
\[L = \begin{pmatrix} 1 & 0 & 0 \\ 2 & 1 & 0 \\ -1 & 3 & 1 \end{pmatrix}.\]
Vérifions : la ligne \(2\) de \(LU\) vaut \(2(1, 2, 1) + (0, 1, 2) = (2, 5, 4)\). La ligne \(3\) vaut \(-(1, 2, 1) + 3(0, 1, 2) + (0, 0, -1) = (-1, 1, 4)\). On retrouve bien \(A = LU\). - La matrice \(U\) possède trois pivots \(1\), \(1\) et \(-1\). Son rang vaut donc \(3\), et c’est aussi le rang de \(A\). Donc \(A\) est inversible.
Corrigé de l’exercice 15 : Transposée et trace
- La matrice \(AB\) est carrée d’ordre \(n\) et \(BA\) carrée d’ordre \(p\). On écrit
\[\mathrm{tr}(AB) = \sum_{i=1}^{n} \sum_{k=1}^{p} a_{ik}b_{ki} = \sum_{k=1}^{p} \sum_{i=1}^{n} b_{ki}a_{ik} = \mathrm{tr}(BA).\]
On a seulement échangé deux sommes finies. Ainsi, \(\mathrm{tr}(AB) = \mathrm{tr}(BA)\). - La trace est additive, car elle somme des coefficients. Par conséquent, \(\mathrm{tr}(AB – BA) = \mathrm{tr}(AB) – \mathrm{tr}(BA) = 0\). Or \(\mathrm{tr}(I_n) = n \neq 0\). L’égalité \(AB – BA = I_n\) est donc impossible.
- D’après la règle de transposition d’un produit, \((A^{T}A)^{T} = A^{T}(A^{T})^{T} = A^{T}A\). La matrice \(A^{T}A\) est symétrique.
- Le coefficient \((j, j)\) de \(A^{T}A\) vaut \(\sum_{i} (A^{T})_{ji}a_{ij} = \sum_{i} a_{ij}^2\). En sommant sur \(j\), on obtient \(\mathrm{tr}(A^{T}A) = \sum_{i,j} a_{ij}^2\). Si \(A^{T}A = 0\), cette somme de carrés de réels est nulle. Donc chaque carré est nul. Par conséquent, \(A = 0\).
Point de méthode : pour prouver une égalité entre matrices, on compare souvent un coefficient quelconque \((i, j)\), écrit comme une somme.
Corrigé de l’exercice 16 : Parties symétrique et antisymétrique
- Analyse : si \(M = S + K\) convient, alors \(M^{T} = S^{T} + K^{T} = S – K\). En ajoutant puis en soustrayant, on trouve \(S = \frac{1}{2}(M + M^{T})\) et \(K = \frac{1}{2}(M – M^{T})\). D’où l’unicité. Synthèse : ces deux matrices conviennent. En effet, \(S^{T} = \frac{1}{2}(M^{T} + M) = S\), \(K^{T} = \frac{1}{2}(M^{T} – M) = -K\), et \(S + K = M\). La décomposition existe et elle est unique.
- Si \(K^{T} = -K\), alors \(k_{ii} = -k_{ii}\) pour tout \(i\). Donc \(k_{ii} = 0\).
- On calcule \(M^{T} = \begin{pmatrix} 1 & 4 & 2 \\ 2 & 3 & 5 \\ 0 & -1 & 0 \end{pmatrix}\). Par conséquent,
\[S = \begin{pmatrix} 1 & 3 & 1 \\ 3 & 3 & 2 \\ 1 & 2 & 0 \end{pmatrix}, \qquad K = \begin{pmatrix} 0 & -1 & -1 \\ 1 & 0 & -3 \\ 1 & 3 & 0 \end{pmatrix}.\]
On vérifie que \(S\) est symétrique, que \(K\) est antisymétrique et que \(S + K = M\).
Corrigé de l’exercice 17 : Parabole passant par trois points
- Les conditions \(f(-1) = 6\), \(f(1) = 2\) et \(f(2) = 3\) donnent
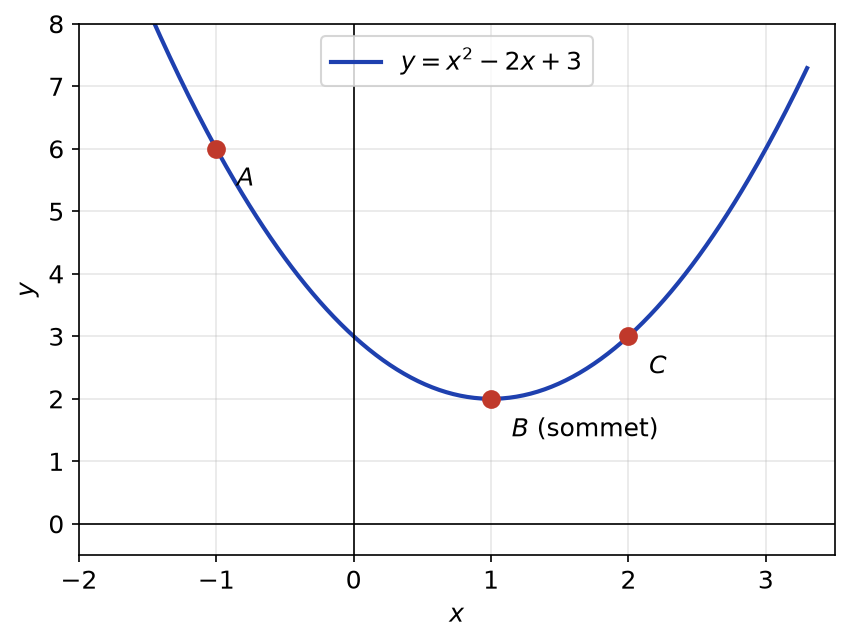
\[\begin{cases} a – b + c = 6 \\ a + b + c = 2 \\ 4a + 2b + c = 3 \end{cases} \iff \begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & 1 \\ 4 & 2 & 1 \end{pmatrix}\begin{pmatrix} a \\ b \\ c \end{pmatrix} = \begin{pmatrix} 6 \\ 2 \\ 3 \end{pmatrix}.\] - L’opération \(L_2 arrow L_2 – L_1\) donne \(2b = -4\). L’opération \(L_3 arrow L_3 – 4L_1\) donne \(6b – 3c = -21\). Ainsi, \(b = -2\), puis \(-3c = -21 + 12 = -9\), donc \(c = 3\). Enfin, \(a = 6 + b – c = 1\). On obtient \(f(x) = x^2 – 2x + 3\). On vérifie : \(f(-1) = 6\), \(f(1) = 2\), \(f(2) = 3\). La figure suivante montre la parabole ; son sommet est justement le point \(B\), car \(f(x) = (x – 1)^2 + 2\).
- On cherche \(\alpha\) et \(\beta\) tels que \(-\alpha + \beta = 6\), \(\alpha + \beta = 2\) et \(2\alpha + \beta = 3\). Les deux premières équations donnent \(\alpha = -2\) et \(\beta = 4\). Mais alors \(2\alpha + \beta = 0 \neq 3\). Aucune droite ne passe par les trois points. Ce système a plus d’équations que d’inconnues, et il est incompatible.
Corrigé de l’exercice 18 : Puissances par la formule du binôme
- On trouve
\[N = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & 1 \\ 0 & 0 & 0 \end{pmatrix}, \quad N^2 = \begin{pmatrix} 0 & 0 & 1 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix}, \quad N^3 = 0.\]
La matrice \(N\) est nilpotente. - La matrice \(2I_3\) commute avec toute matrice, en particulier avec \(N\). La formule du binôme s’applique donc à \(2I_3 + N\).
- Pour \(n \geq\, 2\), les termes contenant \(N^k\) avec \(k \geq\, 3\) sont nuls. Il reste
\[A^n = 2^n I_3 + n\,2^{n-1} N + \binom\,{n}{2} 2^{n-2} N^2.\]
Or \(\binom\,{n}{2} 2^{n-2} = n(n – 1) 2^{n-3}\). Par conséquent,
\[A^n = \begin{pmatrix} 2^n & n\,2^{n-1} & n(n-1)\,2^{n-3} \\ 0 & 2^n & n\,2^{n-1} \\ 0 & 0 & 2^n \end{pmatrix}.\]
C’est la forme explicite cherchée. - Pour \(n = 0\), la formule donne \(I_3\), car \(0 \times 2^{-1} = 0\) et \(0 \times (-1) \times 2^{-3} = 0\). Pour \(n = 1\), elle donne \(2I_3 + N = A\). La formule vaut donc pour tout \(n \geq\, 0\).
Corrigé de l’exercice 19 : Inverse d’une matrice à paramètre
- On effectue \(L_3 arrow L_3 – tL_1\), qui donne \((0, -t^2, 1)\). Puis \(L_3 arrow L_3 + t^2L_2\) donne \((0, 0, 1 + t^3)\). La forme échelonnée est donc triangulaire, de pivots \(1\), \(1\) et \(1 + t^3\). Or \(1 + t^3 = 0\) équivaut à \(t = -1\), car \(t \mapsto t^3\) est une bijection de \(\mathbb{R}\). Ainsi, \(M_t\) est inversible si et seulement si \(t \neq -1\).
- Supposons \(t \neq -1\). On applique les mêmes opérations à \((M_t \mid I_3)\). La troisième ligne devient \((0, 0, 1 + t^3 \mid -t, t^2, 1)\). On la divise par \(1 + t^3\). Ensuite, \(L_2 arrow L_2 – tL_3\) donne à droite \(\frac{1}{1 + t^3}(t^2, 1 + t^3 – t^3, -t) = \frac{1}{1 + t^3}(t^2, 1, -t)\). Enfin, \(L_1 arrow L_1 – tL_2\) donne \(\frac{1}{1 + t^3}(1, -t, t^2)\). Par conséquent,
\[M_t^{-1} = \frac{1}{1 + t^3}\begin{pmatrix} 1 & -t & t^2 \\ t^2 & 1 & -t \\ -t & t^2 & 1 \end{pmatrix}.\]
On vérifie par exemple que la ligne \((1, t, 0)\) donne avec la première colonne \(1 + t^3\), puis \(0\) avec les deux autres. - Pour \(t = -1\), la forme échelonnée a deux pivots. Le rang de \(M_{-1}\) vaut \(2\). Le système homogène s’écrit \(x – y = 0\), \(y – z = 0\) après échelonnement. Donc \(x = y = z\). La colonne \(X = (1, 1, 1)^{T}\) vérifie \(M_{-1}X = 0\).
- Pour \(t = 1\), on a \(M_1^{-1} = \frac{1}{2}\begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & -1 \\ -1 & 1 & 1 \end{pmatrix}\). Donc \(X = M_1^{-1}(2, 2, 2)^{T} = (1, 1, 1)^{T}\). La solution est \((1, 1, 1)\) ; on vérifie que chaque ligne de \(M_1\) contient deux \(1\).
Corrigé de l’exercice 20 : Discussion à deux paramètres
- Les opérations \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – 2L_1\) donnent \(y + (a – 1)z = 1\) et \(y + 2z = b – 2\). Ensuite, \(L_3 arrow L_3 – L_2\) donne \((3 – a)z = b – 3\). Le système échelonné est
\[\begin{cases} x + y + z = 1 \\ y + (a – 1)z = 1 \\ (3 – a)z = b – 3 \end{cases}\] - Si \(a \neq 3\), les trois pivots \(1\), \(1\), \(3 – a\) sont non nuls. Il y a donc une unique solution. On trouve \(z = \frac{b – 3}{3 – a}\). Ensuite, l’équation \(y + 2z = b – 2\) donne \(y = b – 2 – 2z\). Enfin, \(x = 1 – y – z = 3 – b + z\). Après réduction au même dénominateur :
\[x = \frac{(a – 2)(b – 3)}{3 – a}, \quad y = \frac{2a + b – ab}{3 – a}, \quad z = \frac{b – 3}{3 – a}.\]
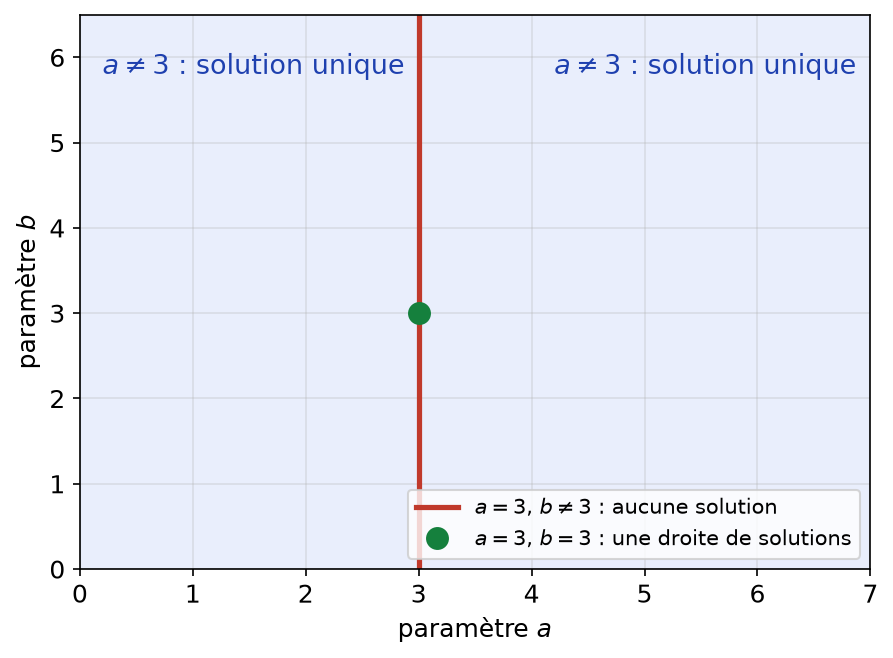
C’est l’unique solution lorsque \(a \neq 3\). Par exemple, pour \(a = 2\) et \(b = 4\), on obtient \((0, 0, 1)\), qui vérifie bien les trois équations. - Si \(a = 3\), la dernière ligne devient \(0 = b – 3\). Si \(b \neq 3\), il n’y a aucune solution. Si \(b = 3\), il reste \(x + y + z = 1\) et \(y + 2z = 1\). Ici, \(z\) est secondaire : \(y = 1 – 2z\), puis \(x = 1 – y – z = z\). Les solutions forment la droite \(\{(z, 1 – 2z, z) \mid z \in \mathbb{R}\}\).
- Dans le plan des paramètres, la droite \(a = 3\) sépare deux demi-plans où la solution est unique. Sur cette droite, un seul point, \((3, 3)\), donne une infinité de solutions, comme le montre la figure ci-dessous.
Corrigé de l’exercice 21 : Matrices nilpotentes et inverse de I + N
- Les matrices \(I_n\) et \(N\) commutent. En développant, les termes se télescopent :
\[(I_n – N)\sum_{k=0}^{q-1} N^k = \sum_{k=0}^{q-1} N^k – \sum_{k=1}^{q} N^k = I_n – N^q = I_n.\]
Le même calcul vaut dans l’autre ordre. Donc \(I_n – N\) est inversible, d’inverse \(I_n + N + \cdots + N^{q-1}\). - La matrice \(-N\) est aussi nilpotente, car \((-N)^q = (-1)^q N^q = 0\). On applique la question 1 à \(-N\). Ainsi, \(I_n + N\) est inversible, d’inverse \(\sum_{k=0}^{q-1} (-1)^k N^k\).
- Écrivons \(N = \begin{pmatrix} 0 & \alpha & \beta \\ 0 & 0 & \gamma \\ 0 & 0 & 0 \end{pmatrix}\). Alors \(N^2 = \begin{pmatrix} 0 & 0 & \alpha\gamma \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix}\). Sa seule ligne non nulle est \((0, 0, \alpha\gamma)\). Or la troisième ligne de \(N\) est nulle. Donc \(N^3 = N^2 N = 0\).
- On écrit \(T = I_3 + N\) avec \(N = \begin{pmatrix} 0 & 2 & 3 \\ 0 & 0 & 4 \\ 0 & 0 & 0 \end{pmatrix}\). D’après la question 3, \(N^3 = 0\), et \(N^2\) n’a qu’un coefficient non nul, \(2 \times 4 = 8\), en position \((1, 3)\). D’après la question 2, \(T^{-1} = I_3 – N + N^2\). Donc \(T^{-1} = \begin{pmatrix} 1 & -2 & 5 \\ 0 & 1 & -4 \\ 0 & 0 & 1 \end{pmatrix}\). Vérifions la première ligne de \(TT^{-1}\) : \(1\), puis \(-2 + 2 = 0\), puis \(5 – 8 + 3 = 0\). La deuxième ligne donne \(0\), \(1\), \(-4 + 4 = 0\).
Corrigé de l’exercice 22 : Problème : migrations entre deux villes
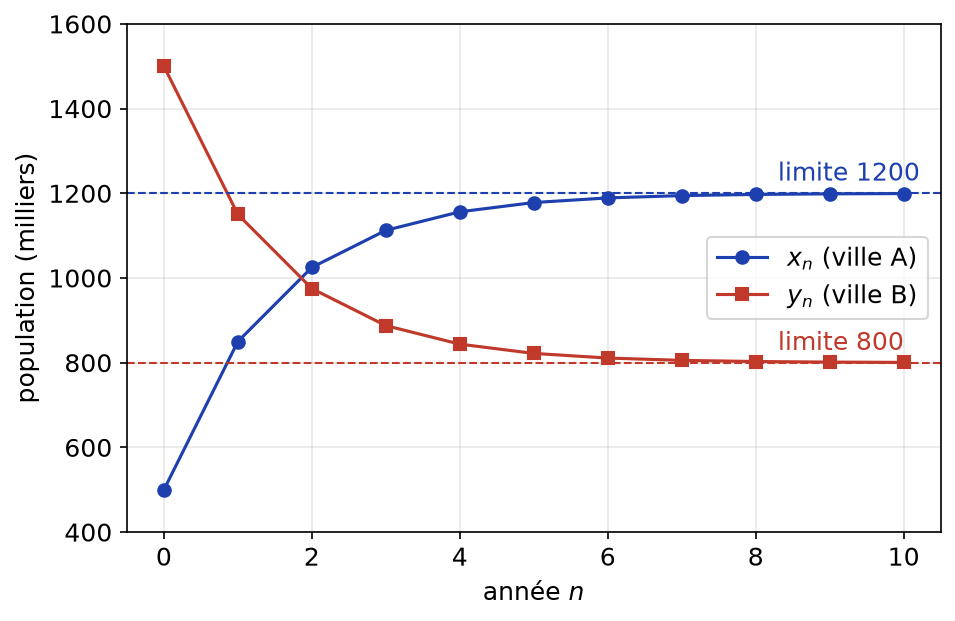
- L’année \(n + 1\), la ville A garde \(0{,}8\,x_n\) habitants et reçoit \(0{,}3\,y_n\) habitants de B. Donc \(x_{n+1} = 0{,}8\,x_n + 0{,}3\,y_n\). De même, \(y_{n+1} = 0{,}2\,x_n + 0{,}7\,y_n\). C’est exactement \(X_{n+1} = AX_n\). Par récurrence, si \(X_n = A^nX_0\), alors \(X_{n+1} = A \cdot A^n X_0 = A^{n+1}X_0\). Donc \(X_n = A^nX_0\) pour tout \(n\).
- On pivote sur \((P \mid I_2)\). D’abord, \(L_1 arrow L_1 – L_2\) donne \((1, 2 \mid 1, -1)\). Ensuite, \(L_2 arrow L_2 – 2L_1\) donne \((0, -5 \mid -2, 3)\). On divise cette ligne par \(-5\) : \((0, 1 \mid \frac{2}{5}, -\frac{3}{5})\). Enfin, \(L_1 arrow L_1 – 2L_2\) donne \((1, 0 \mid \frac{1}{5}, \frac{1}{5})\). Donc \(P^{-1} = \frac{1}{5}\begin{pmatrix} 1 & 1 \\ 2 & -3 \end{pmatrix}\).
- On calcule d’abord \(AP = \begin{pmatrix} 3 & 0{,}5 \\ 2 & -0{,}5 \end{pmatrix}\). Puis
\[D = P^{-1}(AP) = \frac{1}{5}\begin{pmatrix} 3 + 2 & 0{,}5 – 0{,}5 \\ 6 – 6 & 1 + 1{,}5 \end{pmatrix} = \begin{pmatrix} 1 & 0 \\ 0 & 0{,}5 \end{pmatrix}.\]
La matrice \(D\) est diagonale. - De \(D = P^{-1}AP\), on tire \(A = PDP^{-1}\). La formule vaut pour \(n = 0\). Si \(A^n = PD^nP^{-1}\), alors \(A^{n+1} = PD^nP^{-1}PDP^{-1} = PD^{n+1}P^{-1}\). Or \(D^n = \mathrm{diag}(1, 2^{-n})\). Le calcul donne
\[A^n = \frac{1}{5}\begin{pmatrix} 3 + 2^{1-n} & 3 – 3 \cdot 2^{-n} \\ 2 – 2^{1-n} & 2 + 3 \cdot 2^{-n} \end{pmatrix}.\]
Pour \(n = 1\), on retrouve bien \(A\). - Avec \(x_0 = 500\) et \(y_0 = 1500\), on obtient \(x_n = \frac{1}{5}(6000 – 3500 \cdot 2^{-n}) = 1200 – 700 \cdot 2^{-n}\). Comme le total reste égal à \(2000\), \(y_n = 800 + 700 \cdot 2^{-n}\). Les populations tendent vers \(1200\) milliers en A et \(800\) milliers en B. La figure ci-dessous montre cette convergence rapide.
- Pour \(X_0 = (x_0, y_0)^{T}\), la limite de \(A^n\) vaut \(\frac{1}{5}\begin{pmatrix} 3 & 3 \\ 2 & 2 \end{pmatrix}\), car \(2^{-n} \to 0\). Par conséquent, \(x_n \to \frac{3}{5}(x_0 + y_0)\) et \(y_n \to \frac{2}{5}(x_0 + y_0)\). Les limites ne dépendent que du total : A finit toujours avec \(60\,\%\) de la population.
Point de méthode : dès qu’une matrice s’écrit \(PDP^{-1}\) avec \(D\) diagonale, ses puissances se calculent sans effort ; l’algèbre linéaire expliquera comment trouver \(P\).
Revenir aux énoncés des exercices
Pour aller plus loin en L1
- Le cours : systèmes linéaires et matrices, cours de maths en L1
- Les énoncés : exercices de maths en L1 sur systèmes linéaires et matrices
- À maîtriser avant : Logique, raisonnement et ensembles
- Chapitre précédent : Polynômes et fractions rationnelles
- Chapitre suivant : Intégrale de Riemann et calcul de primitives
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3