Ce corrigé bases dimension détaille les solutions des vingt-deux exercices du chapitre. Chaque réponse suit la même démarche : on part d’une combinaison linéaire nulle pour la liberté, on écrit un vecteur général pour le caractère générateur, puis on conclut par un argument de dimension dès que c’est possible.
Les calculs de rang utilisent systématiquement la méthode du pivot, et les sommes ou intersections sont contrôlées par la formule de Grassmann. Soyez attentifs à trois points. D’abord, une famille de vecteurs deux à deux non colinéaires peut être liée. Ensuite, le critère « \(n\) vecteurs libres en dimension \(n\) » suppose la dimension connue. Enfin, la liberté d’une famille de fonctions dépend de l’ensemble de définition.
Des figures illustrent les résultats géométriques : coordonnées dans le plan, droite d’intersection de deux plans, suite récurrente.
Les énoncés se trouvent sur la page exercices de maths en L1 sur bases et dimension.
Corrigé de l’exercice 1 : Familles libres ou liées dans l’espace
- Soit \(\alpha u_1 + \beta u_2 = 0\). La première composante donne \(\alpha + 2\beta = 0\) et la troisième donne \(-\alpha + \beta = 0\). Ainsi \(\alpha = \beta\), puis \(3\beta = 0\). Donc \(\alpha = \beta = 0\). La famille \((u_1, u_2)\) est libre.
- On remarque que \(2u_1 – u_2 = (2 – 2, 4 – 1, -2 – 1) = (0, 3, -3) = u_3\). Par conséquent, \(2u_1 – u_2 – u_3 = 0\) est une relation non triviale. La famille est liée, avec \(u_3 = 2u_1 – u_2\).
- Soit \(\alpha u_1 + \beta u_2 + \gamma \varepsilon_1 = 0\). La troisième composante donne \(-\alpha + \beta = 0\), donc \(\beta = \alpha\). Ensuite, la deuxième donne \(2\alpha + \beta = 3\alpha = 0\). Ainsi \(\alpha = \beta = 0\), et la première composante donne enfin \(\gamma = 0\). La famille est donc libre. Or elle compte trois vecteurs et \(\dim \mathbb{R}^3 = 3\). C’est une base de \(\mathbb{R}^3\).
- D’après la question 2, \(u_3 = 2u_1 + (-1)u_2 + 0\,\varepsilon_1\). Par unicité des coordonnées, les coordonnées de \(u_3\) sont \((2, -1, 0)\).
Corrigé de l’exercice 2 : Famille génératrice du plan et extraction de bases
- On cherche \(a\) et \(b\) tels que \(au + bv = (x,y)\), c’est-à-dire \(a + b = x\) et \(a – b = y\). En additionnant puis en soustrayant, on trouve \(a = \frac{x+y}{2}\) et \(b = \frac{x-y}{2}\). Ainsi \((x,y) = \frac{x+y}{2}u + \frac{x-y}{2}v\), donc \((u,v)\) engendre \(\mathbb{R}^2\).
- Toute sur-famille d’une famille génératrice est génératrice, donc \((u,v,w)\) l’est. De plus, trois vecteurs dans un espace de dimension 2 forment toujours une famille liée. Explicitement, la formule précédente avec \((x,y) = (2, 3)\) donne \(w = \frac{5}{2}u – \frac{1}{2}v\).
- Une base de \(\mathbb{R}^2\) a exactement deux vecteurs. Il suffit donc de tester les paires. Deux vecteurs \((a,b)\) et \((c,d)\) du plan sont colinéaires si et seulement si \(ad – bc = 0\). Pour \((u,v)\) : \(1 \times (-1) – 1 \times 1 = -2\). Pour \((u,w)\) : \(1 \times 3 – 1 \times 2 = 1\). Pour \((v,w)\) : \(1 \times 3 – (-1) \times 2 = 5\). Aucune paire n’est colinéaire, donc chacune est libre. Or deux vecteurs libres en dimension 2 forment une base. Les trois paires \((u,v)\), \((u,w)\) et \((v,w)\) sont des bases.
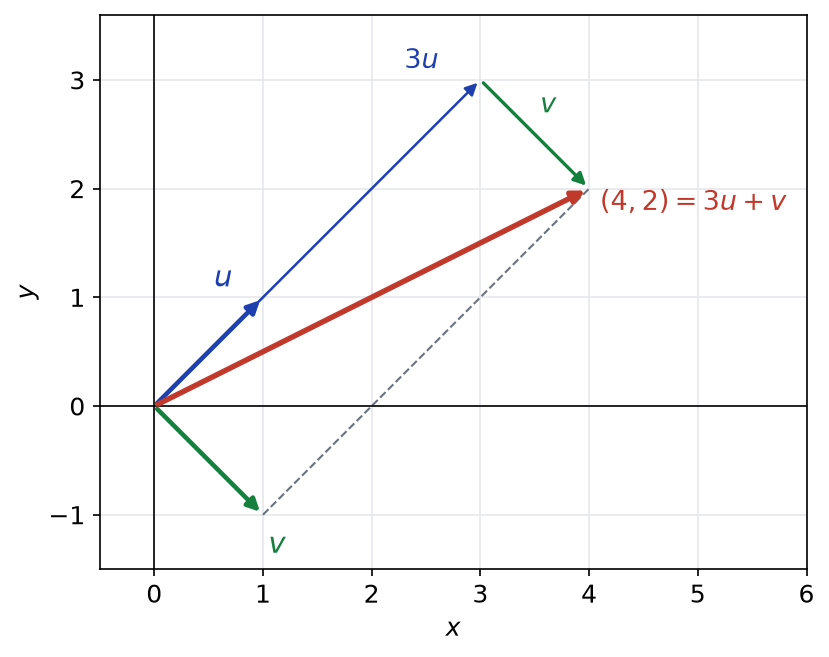
- Avec \((x,y) = (4, 2)\), on obtient \(a = 3\) et \(b = 1\). Les coordonnées de \((4, 2)\) dans \((u,v)\) sont \((3, 1)\). La figure ci-dessous montre la construction \(3u + v\).
Corrigé de l’exercice 3 : Coordonnées dans une base de l’espace
- Soit \((x,y,z) \in \mathbb{R}^3\). On cherche \((a,b,c)\) tel que \(av_1 + bv_2 + cv_3 = (x,y,z)\). Or \(av_1 + bv_2 + cv_3 = (a + b + c, b + c, c)\). Le système triangulaire \(c = z\), \(b + c = y\), \(a + b + c = x\) admet une unique solution. D’après la caractérisation des bases par l’unicité de l’écriture, \(\mathcal{B}\) est une base de \(\mathbb{R}^3\).
- En remontant le système, on trouve \(c = z\), puis \(b = y – z\), enfin \(a = x – y\). Les coordonnées de \((x,y,z)\) dans \(\mathcal{B}\) sont \((x – y, y – z, z)\).
- Pour \(w = (3, -1, 2)\) : \((3 – (-1), -1 – 2, 2) = (4, -3, 2)\). On vérifie que \(4v_1 – 3v_2 + 2v_3 = (4 – 3 + 2, -3 + 2, 2) = (3, -1, 2)\). Pour \(\varepsilon_2 = (0, 1, 0)\) : \((0 – 1, 1 – 0, 0) = (-1, 1, 0)\). Ainsi \(w\) a pour coordonnées \((4, -3, 2)\) et \(\varepsilon_2\) a pour coordonnées \((-1, 1, 0)\).
Corrigé de l’exercice 4 : Base de Taylor des polynômes de degré au plus 2
- Les polynômes \(1\), \(X – 1\) et \((X-1)^2\) sont non nuls, de degrés respectifs 0, 1 et 2. Une famille de polynômes non nuls de degrés distincts est libre. De plus, elle compte 3 vecteurs et \(\dim \mathbb{R}_2[X] = 3\). Donc \(\mathcal{B}\) est une base de \(\mathbb{R}_2[X]\).
- On écrit \(P = \alpha + \beta(X-1) + \gamma(X-1)^2\). Comme \(X = (X – 1) + 1\), on a \(X^2 = (X-1)^2 + 2(X-1) + 1\). Par conséquent \[P = (X-1)^2 + 2(X-1) + 1 + 3(X-1) + 3 + 1 = (X-1)^2 + 5(X-1) + 5.\] Les coordonnées de \(P\) sont \((5, 5, 1)\).
- Posons \(P = \alpha + \beta(X-1) + \gamma(X-1)^2\). Alors \(P(1) = \alpha\). De plus, \(P^{\prime} = \beta + 2\gamma(X-1)\) donne \(P^{\prime}(1) = \beta\). Enfin \(P^{\prime\prime} = 2\gamma\). Donc les coordonnées sont \((P(1), P^{\prime}(1), \frac{P^{\prime\prime}(1)}{2}) = (a + b + c, b + 2c, c)\). On retrouve bien \((5, 5, 1)\) pour \(a = 1\), \(b = 3\), \(c = 1\).
Corrigé de l’exercice 5 : Dimensions de référence
- La base canonique de \(\mathcal{M}_{2, 3}(\mathbb{R})\) est formée des six matrices \(E_{ij}\), pour \(1 \leq\, i \leq\, 2\) et \(1 \leq\, j \leq\, 3\). De même, \((1, X, X^2, X^3, X^4)\) est la base canonique de \(\mathbb{R}_4[X]\). Donc \(\dim \mathcal{M}_{2, 3}(\mathbb{R}) = 6\) et \(\dim \mathbb{R}_4[X] = 5\).
- Sur \(\mathbb{C}\), la base canonique \((\varepsilon_1, \varepsilon_2, \varepsilon_3)\) convient, d’où la dimension 3. Sur \(\mathbb{R}\), écrivons \(z_k = x_k + i y_k\) avec \(x_k, y_k\) réels. Alors \((z_1, z_2, z_3) = \sum_k x_k \varepsilon_k + \sum_k y_k (i\varepsilon_k)\), et cette écriture est unique car la partie réelle et la partie imaginaire d’un complexe sont uniques. Donc \(\dim_{\mathbb{C}} \mathbb{C}^3 = 3\), et \((\varepsilon_1, i\varepsilon_1, \varepsilon_2, i\varepsilon_2, \varepsilon_3, i\varepsilon_3)\) est une base réelle : \(\dim_{\mathbb{R}} \mathbb{C}^3 = 6\).
- Soit \(P = a + bX + cX^2 + dX^3 + eX^4\). Alors \(P(-X) – P(X) = -2bX – 2dX^3\). Ainsi \(P\) est pair si et seulement si \(b = d = 0\). Les polynômes pairs sont donc les \(a + cX^2 + eX^4\). La famille \((1, X^2, X^4)\) est génératrice, et libre comme sous-famille de la base canonique. La dimension vaut 3, de base \((1, X^2, X^4)\).
- Une matrice de trace nulle s’écrit \(\begin{pmatrix} a b \\ c -a \end{pmatrix} = a(E_{11} – E_{22}) + bE_{12} + cE_{21}\). La famille \((E_{11} – E_{22}, E_{12}, E_{21})\) est donc génératrice. Elle est libre : si la combinaison est nulle, la matrice obtenue a pour coefficients \(a\), \(b\), \(c\), qui sont donc nuls. La dimension vaut 3.
Corrigé de l’exercice 6 : Vrai ou faux sur les familles de vecteurs
- Faux. Dans \(\mathbb{R}^2\), prenons \(u = (1, 0)\), \(v = (0, 1)\) et \(w = (1, 1)\). Les paires \((u,v)\) et \((v,w)\) sont libres, car non colinéaires. En revanche, \(w = u + v\), donc \((u,v,w)\) est liée.
- Vrai. Une relation non triviale dans la sous-famille, complétée par des coefficients nuls, serait une relation non triviale dans la famille entière. Or celle-ci est libre.
- Faux. Dans \(\mathbb{R}^3\), prenons \(u = (1, 0, 0)\), \(v = (2, 0, 0)\) et \(w = (0, 0, 1)\). La relation \(2u – v = 0\) montre que la famille est liée. Pourtant \(w \notin \mathrm{Vect}(u,v)\), qui est l’axe des abscisses. Le bon énoncé est : si \((u,v)\) est libre et \((u,v,w)\) liée, alors \(w \in \mathrm{Vect}(u,v)\).
- Vrai. Une famille libre de \(\mathbb{R}^3\) a au plus \(\dim \mathbb{R}^3 = 3\) éléments.
- Faux. Les vecteurs \((1, 0, 0)\), \((0, 1, 0)\) et \((1, 1, 0)\) sont deux à deux non colinéaires. Cependant, le troisième est la somme des deux premiers : la famille est liée.
- Faux. Si \(F = G\), alors \(F + G = F\) est de dimension 2. D’après la formule de Grassmann, \(\dim(F + G) = 4 – \dim(F \cap G)\) vaut 4 seulement si \(F \cap G = \{0\}\).
Corrigé de l’exercice 7 : Familles de fonctions
- Supposons \(a\cos + b\sin = 0\), c’est-à-dire \(a\cos x + b\sin x = 0\) pour tout réel \(x\). En \(x = 0\), on obtient \(a = 0\). En \(x = \frac{\pi}{2}\), on obtient \(b = 0\). Donc \((\cos, \sin)\) est libre.
- Pour tout réel \(x\), \(\cos^2 x + \sin^2 x = 1\). Ainsi \(1 – \cos^2 – \sin^2 = 0\), avec des coefficients non tous nuls. La famille \((1, \cos^2, \sin^2)\) est liée.
- On a \(1 = \cos^2 + \sin^2\) et \(c_2 = \cos^2 – \sin^2\). Donc \(\mathrm{Vect}(1, \cos^2, \sin^2, c_2) = \mathrm{Vect}(\cos^2, \sin^2)\). Montrons que \((\cos^2, \sin^2)\) est libre. Si \(\alpha\cos^2 + \beta\sin^2 = 0\), l’évaluation en 0 donne \(\alpha = 0\), puis celle en \(\frac{\pi}{2}\) donne \(\beta = 0\). Le rang vaut 2, et \((\cos^2, \sin^2)\) est une base du sous-espace engendré.
- Soit \(\alpha f + \beta g = 0\). En \(x = 1\), on obtient \(\alpha + \beta = 0\). En \(x = -1\), on obtient \(-\alpha + \beta = 0\). Donc \(\alpha = \beta = 0\) et \((f, g)\) est libre. En revanche, sur \([0, +\infty[\), on a \(|x| = x\). Les restrictions vérifient donc \(g – f = 0\) : elles forment une famille liée. Comme le montre la figure ci-dessous, les deux courbes coïncident sur la zone colorée.
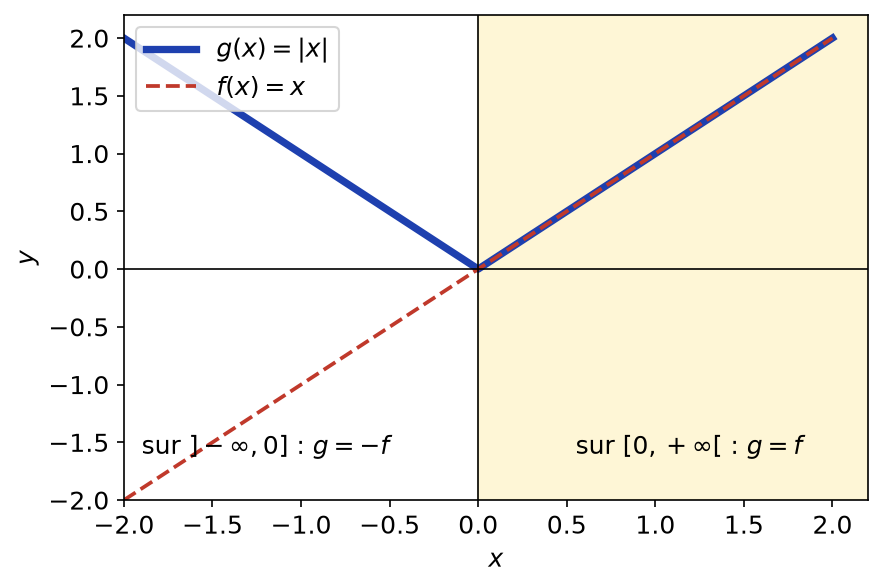
Point de méthode : la liberté d’une famille de fonctions dépend de l’ensemble de départ. Il faut toujours préciser l’espace dans lequel on travaille.
Corrigé de l’exercice 8 : Rang d’une famille par la méthode du pivot
- On écrit les vecteurs en lignes. Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_4 arrow L_4 – L_1\) donnent \[\begin{pmatrix} 1 2 0 1 \\ 2 1 3 1 \\ 0 3 -3 1 \\ 1 -1 3 0 \end{pmatrix} \to \begin{pmatrix} 1 2 0 1 \\ 0 -3 3 -1 \\ 0 3 -3 1 \\ 0 -3 3 -1 \end{pmatrix}.\] Ensuite, \(L_3 arrow L_3 + L_2\) et \(L_4 arrow L_4 – L_2\) annulent les deux dernières lignes. Il reste deux lignes non nulles échelonnées. Le rang vaut 2. La troisième ligne nulle s’écrit \(v_3 + (v_2 – 2v_1) = 0\). La quatrième s’écrit \((v_4 – v_1) – (v_2 – 2v_1) = 0\). Ainsi \(v_3 = 2v_1 – v_2\) et \(v_4 = v_2 – v_1\).
- Les relations précédentes montrent que \(F = \mathrm{Vect}(v_1, v_2)\). De plus, \(v_1\) et \(v_2\) ne sont pas colinéaires. Donc \((v_1, v_2)\) est une base de \(F\), et \(\dim F = 2\).
- Essayons \(\varepsilon_3\) et \(\varepsilon_4\). Soit \(\alpha v_1 + \beta v_2 + \gamma\varepsilon_3 + \delta\varepsilon_4 = 0\). Les deux premières composantes donnent \(\alpha + 2\beta = 0\) et \(2\alpha + \beta = 0\). On en déduit \(\alpha = \beta = 0\), puis \(\gamma = \delta = 0\). La famille est libre et compte 4 vecteurs en dimension 4. Donc \((v_1, v_2, \varepsilon_3, \varepsilon_4)\) est une base de \(\mathbb{R}^4\).
- Notons \(G\) l’ensemble défini par les deux équations. D’abord, \(v_1\) vérifie \(1 + 2 – 3 = 0\) et \(-3 + 0 + 3 = 0\). Ensuite, \(v_2\) vérifie \(2 + 1 – 3 = 0\) et \(-6 + 3 + 3 = 0\). Donc \(F \subset G\). Résolvons maintenant le système : \(y = 3t – x\) et \(z = 3x – 3t\). Ainsi \((x,y,z,t) = x(1, -1, 3, 0) + t(0, 3, -3, 1)\), avec deux paramètres. Par la méthode des paramètres, \(\dim G = 2\). Comme \(F \subset G\) et \(\dim F = \dim G\), on conclut que \(F = G\). On remarque d’ailleurs que les deux vecteurs obtenus sont \(v_4\) et \(v_3\).
Corrigé de l’exercice 9 : Famille dépendant d’un paramètre
- Soit \(xu_1 + yu_2 + zu_3 = 0\). Cela s’écrit \[\begin{cases} x + y + az = 0 \\ x + ay + z = 0 \\ ax + y + z = 0 \end{cases}\] En additionnant les trois équations, on obtient \((a+2)(x + y + z) = 0\). Ensuite, la première moins la deuxième donne \((a-1)(z – y) = 0\). De même, la deuxième moins la troisième donne \((a-1)(y – x) = 0\). Supposons \(a \neq 1\) et \(a \neq -2\). Alors \(x = y = z\), puis \(3x = 0\). La famille est donc libre, avec trois vecteurs en dimension 3. C’est une base de \(\mathbb{R}^3\) si et seulement si \(a \notin \{1, -2\}\), la réciproque résultant des deux questions suivantes.
- Pour \(a = 1\), les trois vecteurs valent \((1, 1, 1)\). Le rang vaut 1 et \(\mathrm{Vect}(u_1,u_2,u_3)\) est la droite dirigée par \((1, 1, 1)\).
- Pour \(a = -2\), on a \(u_1 = (1, 1, -2)\), \(u_2 = (1, -2, 1)\) et \(u_3 = (-2, 1, 1)\). Leur somme est nulle : \(u_1 + u_2 + u_3 = 0\). De plus, \(u_1\) et \(u_2\) ne sont pas colinéaires, donc le rang vaut 2. Chaque \(u_i\) a une somme de composantes nulle. Donc \(\mathrm{Vect}(u_1,u_2,u_3)\) est inclus dans le plan d’équation \(x + y + z = 0\). Les deux sont de dimension 2. Ainsi \(\mathrm{Vect}(u_1,u_2,u_3)\) est le plan d’équation \(x + y + z = 0\).
Corrigé de l’exercice 10 : Base d’un sous-espace défini par des équations
- La seconde équation donne \(x = y – 2z\). En reportant dans la première, on obtient \(2y – z + t = 0\), soit \(t = -2y + z\). Donc \[(x,y,z,t) = y(1, 1, 0, -2) + z(-2, 0, 1, 1).\] Posons \(f_1 = (1, 1, 0, -2)\) et \(f_2 = (-2, 0, 1, 1)\). Ils engendrent \(F\). De plus, ils sont libres, car seul \(f_1\) a une deuxième composante non nulle et seul \(f_2\) a une troisième composante non nulle. Ainsi \((f_1, f_2)\) est une base de \(F\) et \(\dim F = 2\).
- Soit \(\alpha f_1 + \beta f_2 + \gamma\varepsilon_1 + \delta\varepsilon_2 = 0\). La troisième composante donne \(\beta = 0\). La quatrième donne \(-2\alpha + \beta = 0\), donc \(\alpha = 0\). Il reste \(\gamma = \delta = 0\). La famille est libre et compte 4 vecteurs. Donc \((f_1, f_2, \varepsilon_1, \varepsilon_2)\) est une base de \(\mathbb{R}^4\).
- Posons \(G = \mathrm{Vect}(\varepsilon_1, \varepsilon_2)\). Tout vecteur de \(\mathbb{R}^4\) s’écrit de façon unique dans la base précédente, donc de façon unique comme somme d’un vecteur de \(F\) et d’un vecteur de \(G\). Ainsi \(F \oplus G = \mathbb{R}^4\) : \(G\) est un supplémentaire de \(F\).
Corrigé de l’exercice 11 : Intersection de deux plans de l’espace
- Dans \(P\), on a \(z = x + y\), donc \((x,y,z) = x(1, 0, 1) + y(0, 1, 1)\). Dans \(Q\), on a \(x = 2y – z\), donc \((x,y,z) = y(2, 1, 0) + z(-1, 0, 1)\). Ainsi \(((1, 0, 1),(0, 1, 1))\) est une base de \(P\) et \(((2, 1, 0),(-1, 0, 1))\) une base de \(Q\).
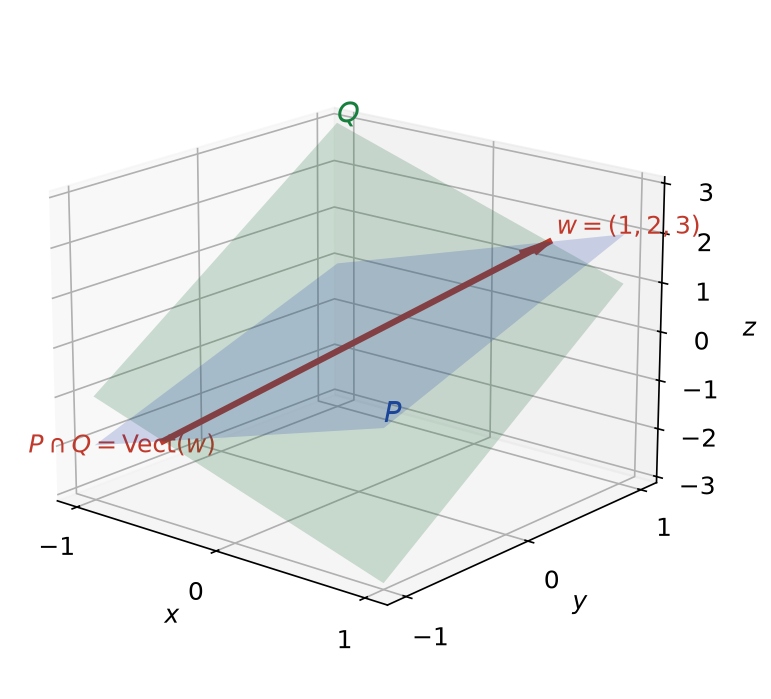
- On résout \(x + y – z = 0\) et \(x – 2y + z = 0\). En additionnant, \(2x – y = 0\), donc \(y = 2x\). Ensuite \(z = x + y = 3x\). Donc \(P \cap Q = \mathrm{Vect}(w)\) avec \(w = (1, 2, 3)\), de dimension 1. On vérifie : \(1 + 2 – 3 = 0\) et \(1 – 4 + 3 = 0\).
- La formule de Grassmann donne \(\dim(P + Q) = 2 + 2 – 1 = 3\). Or \(P + Q \subset \mathbb{R}^3\). Donc \(P + Q = \mathbb{R}^3\), mais la somme n’est pas directe car \(P \cap Q \neq \{0\}\).
- Prenons \(p = (1, 0, 1) \in P\) et \(q = (2, 1, 0) \in Q\). Soit \(aw + bp + cq = 0\). La deuxième composante donne \(2a + c = 0\) et la troisième donne \(3a + b = 0\). La première donne alors \(a + b + 2c = a – 3a – 4a = -6a = 0\). Donc \(a = b = c = 0\). La famille est libre, donc c’est une base de \(\mathbb{R}^3\). Par ailleurs, \(w\) et \(p\) sont deux vecteurs non colinéaires de \(P\), qui est de dimension 2. De même pour \(w\) et \(q\) dans \(Q\). La base \((w, p, q) = ((1, 2, 3),(1, 0, 1),(2, 1, 0))\) convient. La figure ci-dessous montre la droite commune aux deux plans.
Corrigé de l’exercice 12 : Somme et intersection dans un espace de dimension 4
- Les vecteurs \(a_1\) et \(a_2\) ne sont pas colinéaires, donc \(\dim F = 2\). Dans \(G\), on a \(t = x\) et \(y = x + z\). Donc \((x,y,z,t) = x(1, 1, 0, 1) + z(0, 1, 1, 0)\). Posons \(g_1 = (1, 1, 0, 1)\) et \(g_2 = (0, 1, 1, 0)\). Alors \((g_1, g_2)\) est une base de \(G\) et \(\dim G = 2\).
- Un vecteur de \(F\) s’écrit \(v = \alpha a_1 + \beta a_2 = (\alpha, \alpha + \beta, \beta, 0)\). La première équation donne \(\alpha – (\alpha + \beta) + \beta = 0\) : elle est toujours vérifiée. La seconde donne \(\alpha – 0 = 0\). Donc \(v = \beta a_2\). Ainsi \(F \cap G = \mathrm{Vect}(a_2)\), de dimension 1.
- Par la formule de Grassmann, \(\dim(F + G) = 2 + 2 – 1 = 3\). De plus, \(F + G = \mathrm{Vect}(a_1, a_2, g_1, g_2) = \mathrm{Vect}(a_1, a_2, g_1)\), car \(g_2 = a_2\). Trois vecteurs qui engendrent un espace de dimension 3 en forment une base. Donc \((a_1, a_2, g_1)\) est une base de \(F + G\).
- Soit \(H\) l’hyperplan d’équation \(x – y + z = 0\). Il s’écrit \(x = y – z\), avec trois paramètres \(y\), \(z\), \(t\), donc \(\dim H = 3\). Ensuite, \(a_1\), \(a_2\) et \(g_1\) vérifient l’équation : \(1 – 1 + 0 = 0\), \(0 – 1 + 1 = 0\) et \(1 – 1 + 0 = 0\). Ainsi \(F + G \subset H\), et les dimensions sont égales. Donc \(F + G = H\).
Corrigé de l’exercice 13 : Sous-espaces supplémentaires de dimension 2
- Si \(u_2 = \lambda u_1\), la première composante donne \(0 = \lambda\), donc \(u_2 = 0\), ce qui est faux. De même, si \(w_2 = \lambda w_1\), la quatrième composante donne \(0 = 2\lambda\), donc \(w_2 = 0\), ce qui est faux. Les deux familles sont libres, donc \(\dim F = \dim G = 2\). (On vérifie de même que \(u_1\), \(w_1\) ne sont pas multiples de \(u_2\), \(w_2\).)
- Soit \(v \in F \cap G\). On écrit \(v = \alpha u_1 + \beta u_2 = \gamma w_1 + \delta w_2\), soit \[(\alpha, 2\alpha + \beta, \alpha + \beta, \beta) = (\gamma + \delta, \delta, \gamma, 2\gamma).\] La quatrième composante donne \(\beta = 2\gamma\). La troisième donne \(\alpha = \gamma – \beta = -\gamma\). La première donne \(\delta = \alpha – \gamma = -2\gamma\). Enfin, la deuxième donne \(2\alpha + \beta = -2\gamma + 2\gamma = 0 = \delta = -2\gamma\). Donc \(\gamma = 0\), puis tous les coefficients sont nuls. Ainsi \(F \cap G = \{0\}\).
- La somme \(F + G\) est directe et \(\dim(F + G) = 2 + 2 = 4 = \dim \mathbb{R}^4\). Donc \(F \oplus G = \mathbb{R}^4\).
- On résout \(\alpha u_1 + \beta u_2 + \gamma w_1 + \delta w_2 = (1, 1, 1, 1)\) : \[\begin{cases} \alpha + \gamma + \delta = 1 \\ 2\alpha + \beta + \delta = 1 \\ \alpha + \beta + \gamma = 1 \\ \beta + 2\gamma = 1 \end{cases}\] La dernière équation donne \(\beta = 1 – 2\gamma\), puis la troisième donne \(\alpha = \gamma\). Ensuite, la première donne \(\delta = 1 – 2\gamma\). En reportant dans la deuxième, \(2\gamma + 1 – 2\gamma + 1 – 2\gamma = 1\), d’où \(\gamma = \frac{1}{2}\). Ainsi \(\alpha = \gamma = \frac{1}{2}\) et \(\beta = \delta = 0\). Donc \(f = \frac{1}{2}u_1 = (\frac{1}{2}, 1, \frac{1}{2}, 0)\) et \(g = \frac{1}{2}w_1 = (\frac{1}{2}, 0, \frac{1}{2}, 1)\). On vérifie que \(f + g = (1, 1, 1, 1)\).
Corrigé de l’exercice 14 : Matrices symétriques et antisymétriques
- Une matrice \(M = (m_{ij})\) est symétrique si et seulement si \(m_{ij} = m_{ji}\) pour tous \(i, j\). Elle s’écrit alors \[M = \sum_{i=1}^{n} m_{ii} E_{ii} + \sum_{i < j} m_{ij}(E_{ij} + E_{ji}).\] La famille formée des \(E_{ii}\) et des \(E_{ij} + E_{ji}\) pour \(i < j\) est donc génératrice de \(\mathcal{S}_n\). Elle est libre : une combinaison nulle est une matrice dont les coefficients diagonaux et au-dessus de la diagonale sont exactement les coefficients de la combinaison. Elle compte \(n + \frac{n(n-1)}{2}\) vecteurs. Donc \(\dim \mathcal{S}_n = \frac{n(n+1)}{2}\).
- Si \(M\) est antisymétrique, \(m_{ii} = -m_{ii}\), donc \(m_{ii} = 0\). Ainsi \(M = \sum_{i < j} m_{ij}(E_{ij} – E_{ji})\). Par le même argument, la famille \((E_{ij} – E_{ji})_{i < j}\) est une base. Donc \(\dim \mathcal{A}_n = \frac{n(n-1)}{2}\).
- Si \(M \in \mathcal{S}_n \cap \mathcal{A}_n\), alors \(M = M^{T} = -M\), donc \(2M = 0\) et \(M = 0\). La somme est donc directe. De plus, \(\frac{n(n+1)}{2} + \frac{n(n-1)}{2} = n^2 = \dim \mathcal{M}_n(\mathbb{R})\). Donc \(\mathcal{S}_n \oplus \mathcal{A}_n = \mathcal{M}_n(\mathbb{R})\).
- On pose \(S = \frac{1}{2}(M + M^{T})\) et \(A = \frac{1}{2}(M – M^{T})\). La première est symétrique, la seconde antisymétrique, et \(S + A = M\). On obtient \(S = \begin{pmatrix} 1 3 \\ 3 3 \end{pmatrix}\) et \(A = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\).
Corrigé de l’exercice 15 : Formule de Grassmann dans un espace de polynômes
- Soit \(P \in F\). Les réels 1 et \(-1\) sont racines distinctes de \(P\), donc \((X-1)(X+1) = X^2 – 1\) divise \(P\). On écrit \(P = (X^2 – 1)Q\). Comme \(\deg P \leq\, 3\), on a \(\deg Q \leq\, 1\). Réciproquement, un tel polynôme s’annule en 1 et en \(-1\). Ainsi \(F = \{(X^2-1)(aX + b)\}\) est engendré par \(X^2 – 1\) et \(X^3 – X\). Ces polynômes sont de degrés distincts, donc libres. Ainsi \((X^2 – 1, X^3 – X)\) est une base de \(F\) et \(\dim F = 2\).
- Le polynôme \(P = a + bX + cX^2 + dX^3\) vérifie \(P(0) = a\). Donc \(P \in G\) si et seulement si \(a = 0\). La famille \((X, X^2, X^3)\) est une base de \(G\) et \(\dim G = 3\).
- Soit \(P = a(X^2 – 1) + b(X^3 – X) \in F\). Alors \(P(0) = -a\). Donc \(P \in G\) si et seulement si \(a = 0\). Ainsi \(F \cap G = \mathrm{Vect}(X^3 – X)\), de dimension 1.
- La formule de Grassmann donne \(\dim(F + G) = 2 + 3 – 1 = 4 = \dim \mathbb{R}_3[X]\). Donc \(F + G = \mathbb{R}_3[X]\), et la somme n’est pas directe.
Corrigé de l’exercice 16 : Égalité de sous-espaces par la dimension
- Soit \(p = \dim F = \dim G\) et \((e_1, \ldots, e_p)\) une base de \(F\). Cette famille est libre et contenue dans \(G\), car \(F \subset G\). Or une famille libre de \(p\) vecteurs dans un espace de dimension \(p\) en est une base. Donc \(G = \mathrm{Vect}(e_1, \ldots, e_p) = F\). Ainsi \(F = G\).
- Notons \(F_1\) et \(F_2\) les deux sous-espaces. On a \((1, 2, 1) = (1, 1, 0) + (0, 1, 1)\) et \((1, 0, -1) = (1, 1, 0) – (0, 1, 1)\). Donc \(F_2 \subset F_1\). Par ailleurs, chacun est engendré par deux vecteurs non colinéaires : \(\dim F_1 = \dim F_2 = 2\). Par la question 1, \(F_1 = F_2\).
- Soit \(aX^2 + b(X-1)^2 + c(X+1)^2 = 0\). En développant, le coefficient de \(X^2\) donne \(a + b + c = 0\). Celui de \(X\) donne \(-2b + 2c = 0\). Le terme constant donne \(b + c = 0\). Ainsi \(b = c\) et \(2b = 0\), donc \(b = c = 0\), puis \(a = 0\). La famille est libre, avec 3 vecteurs dans \(\mathbb{R}_2[X]\) de dimension 3 : c’est une base.
Corrigé de l’exercice 17 : Familles de polynômes échelonnées
- Supposons \(\sum_{k=0}^{n} \lambda_k P_k = 0\) avec des coefficients non tous nuls. Soit \(m\) le plus grand indice tel que \(\lambda_m \neq 0\). Le polynôme \(\lambda_m P_m\) est de degré \(m\), tandis que les \(\lambda_k P_k\) pour \(k < m\) sont de degré au plus \(m – 1\). La somme est donc de degré \(m\), et non nulle : contradiction. La famille est libre. Elle compte \(n + 1\) vecteurs dans \(\mathbb{R}_n[X]\), de dimension \(n + 1\). C’est une base de \(\mathbb{R}_n[X]\).
- Le polynôme \(S_k\) est de degré \(k\). Par la question 1, \((S_0, \ldots, S_n)\) est une base. De plus, \(X^0 = S_0\) et, pour \(k \geq\, 1\), \(X^k = S_k – S_{k-1}\). Les coordonnées de \(X^k\) valent donc 1 à la place \(k\), \(-1\) à la place \(k – 1\) (si \(k \geq\, 1\)) et 0 ailleurs.
- Supposons \(\sum_{k=0}^{n} \lambda_k Q_k = 0\) avec des coefficients non tous nuls. Soit cette fois \(m\) le plus petit indice tel que \(\lambda_m \neq 0\). On factorise \(X^m\) : \[X^m \sum_{k=m}^{n} \lambda_k X^{k-m}(1-X)^{n-k} = 0.\] Un produit de polynômes non nuls est non nul. Comme \(X^m \neq 0\), le polynôme \(R = \sum_{k=m}^{n} \lambda_k X^{k-m}(1-X)^{n-k}\) est nul. Évaluons-le en 0 : seul le terme \(k = m\) ne s’annule pas, donc \(R(0) = \lambda_m = 0\). C’est une contradiction. La famille est libre et compte \(n + 1\) vecteurs. C’est donc une base de \(\mathbb{R}_n[X]\).
- Par la formule du binôme de Newton, valable dans l’anneau commutatif \(\mathbb{R}[X]\), \[1 = \big(X + (1 – X)\big)^n = \sum_{k=0}^{n} \binom\,{n}{k} X^k (1-X)^{n-k}.\] Les coordonnées de 1 sont donc \(\binom\,{n}{0}, \binom\,{n}{1}, \ldots, \binom\,{n}{n}\). Pour \(n = 2\), on retrouve \(1 = (1-X)^2 + 2X(1-X) + X^2\).
Corrigé de l’exercice 18 : Suites récurrentes linéaires d’ordre deux
- La suite nulle appartient à \(E\). Soit \(u, v \in E\) et \(\lambda, \mu\) réels, et posons \(w = \lambda u + \mu v\). Pour tout \(n\), \[w_{n+2} = \lambda(u_{n+1} + 2u_n) + \mu(v_{n+1} + 2v_n) = w_{n+1} + 2w_n.\] Donc \(E\) est un sous-espace vectoriel.
- Soit \(u \in E\) et \(v = u – u_0 a – u_1 b\). Alors \(v \in E\), avec \(v_0 = u_0 – u_0 = 0\) et \(v_1 = u_1 – u_1 = 0\). Montrons par récurrence que \(v_n = v_{n+1} = 0\) pour tout \(n\). C’est vrai pour \(n = 0\). Si \(v_n = v_{n+1} = 0\), alors \(v_{n+2} = v_{n+1} + 2v_n = 0\). Donc \(v = 0\), c’est-à-dire \(u = u_0 a + u_1 b\) : la famille est génératrice. Ensuite, si \(\alpha a + \beta b = 0\), le terme d’indice 0 donne \(\alpha = 0\) et celui d’indice 1 donne \(\beta = 0\). Donc \((a, b)\) est une base de \(E\) et \(\dim E = 2\).
- Si \((r^n) \in E\), l’égalité au rang \(n = 0\) donne \(r^2 = r + 2\), soit \((r – 2)(r + 1) = 0\). Réciproquement, si \(r^2 = r + 2\), on multiplie par \(r^n\) : \(r^{n+2} = r^{n+1} + 2r^n\). Donc \(r = 2\) ou \(r = -1\). Montrons que \(((2^n), ((-1)^n))\) est libre. Si \(\alpha 2^n + \beta(-1)^n = 0\) pour tout \(n\), alors \(\alpha + \beta = 0\) et \(2\alpha – \beta = 0\), d’où \(\alpha = \beta = 0\). Deux vecteurs libres dans un espace de dimension 2 forment une base. Ainsi \(((2^n), ((-1)^n))\) est une base de \(E\).
- On écrit \(u_n = \alpha 2^n + \beta(-1)^n\). Les conditions initiales donnent \(\alpha + \beta = 0\) et \(2\alpha – \beta = 3\). Donc \(3\alpha = 3\), puis \(\alpha = 1\) et \(\beta = -1\). Ainsi \(u_n = 2^n – (-1)^n\). On vérifie : \(u_2 = 3 = u_1 + 2u_0\) et \(u_3 = 9 = u_2 + 2u_1\). La figure ci-dessous compare \(u_n\) aux deux suites de la base.
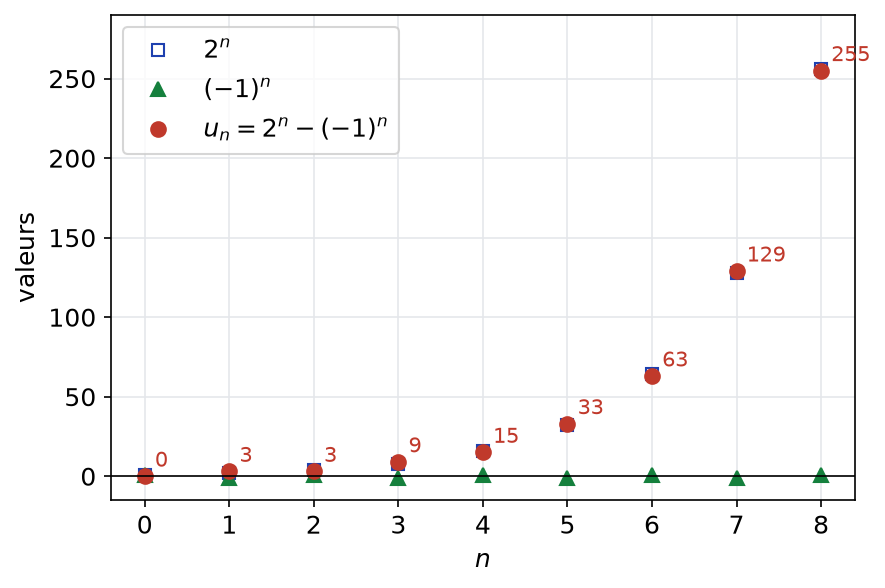
Point de méthode : pour trouver la dimension d’un espace de solutions, on cherche le nombre de données initiales qui déterminent une solution. Ici, deux valeurs suffisent.
Corrigé de l’exercice 19 : Intersection de sous-espaces en dimension n
- Le sous-espace \(F + G\) est inclus dans \(E\), donc \(\dim(F + G) \leq\, n\). La formule de Grassmann donne alors \[\dim(F \cap G) = \dim F + \dim G – \dim(F + G) \geq\, \dim F + \dim G – n.\] La minoration est démontrée.
- Si \(\dim F + \dim G > n\), la question 1 donne \(\dim(F \cap G) \geq\, 1\). Donc \(F \cap G\) contient un vecteur non nul.
- Notons \(K_p = H_1 \cap \cdots \cap H_p\). Pour \(p = 1\), \(\dim K_1 = n – 1\). Supposons \(\dim K_p \geq\, n – p\). Comme \(K_{p+1} = K_p \cap H_{p+1}\), la question 1 donne \[\dim K_{p+1} \geq\, (n – p) + (n – 1) – n = n – p – 1.\] Par récurrence, \(\dim(H_1 \cap \cdots \cap H_p) \geq\, n – p\) pour tout \(p \geq\, 1\).
- Un vecteur de \(F\) a ses deux dernières composantes nulles. Un vecteur de \(G\) a ses deux premières composantes nulles. Un vecteur commun n’a donc que sa troisième composante éventuellement non nulle. Ainsi \(F \cap G = \mathrm{Vect}(\varepsilon_3)\), de dimension 1, ce qui égale la minoration \(3 + 3 – 5 = 1\). En revanche, pour \(F = G\), l’intersection est de dimension 3 : la minoration n’est pas toujours atteinte.
- Dans \(\mathbb{R}^4\), les plans \(\mathrm{Vect}(\varepsilon_1, \varepsilon_2)\) et \(\mathrm{Vect}(\varepsilon_3, \varepsilon_4)\) ont une intersection réduite à \(\{0\}\). C’est donc possible dans \(\mathbb{R}^4\). Dans \(\mathbb{R}^3\), en revanche, \(2 + 2 > 3\). Deux plans de \(\mathbb{R}^3\) se coupent toujours au moins selon une droite.
Corrigé de l’exercice 20 : Familles d’exponentielles et dimension infinie
- Supposons \(\sum_{k=1}^{p} c_k f_{\lambda_k} = 0\) avec des coefficients non tous nuls. Soit \(m\) le plus grand indice tel que \(c_m \neq 0\). Pour tout réel \(x\), on a \(\sum_{k=1}^{m} c_k e^{\lambda_k x} = 0\). On divise par \(e^{\lambda_m x} > 0\) : \[c_m + \sum_{k=1}^{m-1} c_k e^{(\lambda_k – \lambda_m)x} = 0.\] Pour \(k < m\), on a \(\lambda_k – \lambda_m < 0\), donc \(e^{(\lambda_k – \lambda_m)x} \to 0\) quand \(x \to +\infty\). Par passage à la limite, \(c_m = 0\). C’est une contradiction. La famille est donc libre.
- Supposons \(\dim \mathcal{F}(\mathbb{R}, \mathbb{R}) = n\). La famille \((f_1, f_2, \ldots, f_{n+1})\) est libre d’après la question 1. Elle aurait donc au plus \(n\) éléments, ce qui est absurde. Donc \(\mathcal{F}(\mathbb{R}, \mathbb{R})\) n’est pas de dimension finie.
- On a \(\mathrm{ch} = \frac{1}{2}(f_1 + f_{-1})\) et \(\mathrm{sh} = \frac{1}{2}(f_1 – f_{-1})\). Donc \(\mathrm{Vect}(\mathrm{ch}, \mathrm{sh}) \subset \mathrm{Vect}(f_1, f_{-1})\). Inversement, \(f_1 = \mathrm{ch} + \mathrm{sh}\) et \(f_{-1} = \mathrm{ch} – \mathrm{sh}\). Les deux sous-espaces sont donc égaux. Enfin, \((f_1, f_{-1})\) est libre par la question 1. Ainsi \(\mathrm{Vect}(\mathrm{ch}, \mathrm{sh}) = \mathrm{Vect}(f_1, f_{-1})\) est de dimension 2.
- Pour tout \(x\), \(e^{x+1} = e \cdot e^{x}\). La relation \(e \cdot f_1 – (x \mapsto e^{x+1}) = 0\) est non triviale. La famille est liée. Il ne faut pas confondre ces deux fonctions avec des exponentielles d’exposants \(\lambda\) distincts : leur coefficient \(\lambda\) vaut 1 dans les deux cas.
Corrigé de l’exercice 21 : Polynômes d’interpolation de Lagrange
- Si \(j \neq i\), le facteur \(X – a_j\) figure dans \(L_i\), donc \(L_i(a_j) = 0\). Si \(j = i\), chaque facteur vaut \(\frac{a_i – a_k}{a_i – a_k} = 1\). Ainsi \(L_i(a_j)\) vaut 1 si \(i = j\) et 0 sinon.
- Chaque \(L_i\) est un produit de \(n\) facteurs de degré 1, donc \(L_i \in \mathbb{R}_n[X]\). Soit \(\sum_i \lambda_i L_i = 0\). En évaluant en \(a_j\), la question 1 donne \(\lambda_j = 0\), pour tout \(j\). La famille est libre et compte \(n + 1\) vecteurs, avec \(\dim \mathbb{R}_n[X] = n + 1\). C’est une base de \(\mathbb{R}_n[X]\).
- Soit \(P = \sum_i c_i L_i\) la décomposition de \(P\). En évaluant en \(a_j\), on obtient \(P(a_j) = c_j\). Donc \(P = \sum_{i=0}^{n} P(a_i) L_i\). Pour \(P = 1\), toutes les valeurs \(P(a_i)\) valent 1. Ainsi \(L_0 + \cdots + L_n = 1\).
- Le calcul direct donne \[L_0 = \frac{X(X-1)}{(-1)(-2)} = \frac{X(X-1)}{2}, \quad L_1 = \frac{(X+1)(X-1)}{(1)(-1)} = 1 – X^2, \quad L_2 = \frac{(X+1)X}{(2)(1)} = \frac{X(X+1)}{2}.\] Pour \(P = X^2 + X + 1\), on a \(P(-1) = 1\), \(P(0) = 1\) et \(P(1) = 3\). Vérifions : \[\frac{X^2 – X}{2} + 1 – X^2 + \frac{3X^2 + 3X}{2} = \frac{4X^2 + 2X}{2} + 1 – X^2 = X^2 + X + 1.\] Les coordonnées de \(P\) sont bien \((1, 1, 3)\).
Corrigé de l’exercice 22 : Problème : commutant d’une matrice carrée d’ordre 2
- La matrice nulle commute avec \(A\). Soit \(M, M^{\prime} \in \mathcal{C}(A)\) et \(\lambda, \mu\) réels. Par bilinéarité du produit matriciel, \[A(\lambda M + \mu M^{\prime}) = \lambda AM + \mu AM^{\prime} = \lambda MA + \mu M^{\prime}A = (\lambda M + \mu M^{\prime})A.\] Donc \(\mathcal{C}(A)\) est un sous-espace vectoriel. Enfin, \(AI = IA = A\) et \(AA = AA\), donc \(I\) et \(A\) sont dans \(\mathcal{C}(A)\).
- Soit \(M = \begin{pmatrix} a b \\ c d \end{pmatrix}\). On calcule \(AM = \begin{pmatrix} a + c b + d \\ c d \end{pmatrix}\) et \(MA = \begin{pmatrix} a a + b \\ c c + d \end{pmatrix}\). L’égalité donne \(c = 0\) et \(d = a\). Donc \(M = aI + bN\). Réciproquement, \(I\) et \(N = A – I\) sont dans \(\mathcal{C}(A)\). La famille \((I, N)\) est libre, car \(aI + bN = \begin{pmatrix} a b \\ 0 a \end{pmatrix}\). Ainsi \(\mathcal{C}(A) = \mathrm{Vect}(I, N)\) et \(\dim \mathcal{C}(A) = 2\).
- Une matrice triangulaire supérieure s’écrit \(aE_{11} + bE_{12} + dE_{22}\), et une matrice symétrique s’écrit \(aE_{11} + b(E_{12} + E_{21}) + dE_{22}\). Ces familles sont libres, par identification des coefficients. Donc \((E_{11}, E_{12}, E_{22})\) est une base de \(\mathcal{T}\), \((E_{11}, E_{12} + E_{21}, E_{22})\) une base de \(\mathcal{S}\), et les deux dimensions valent 3. Une matrice à la fois symétrique et triangulaire supérieure a un coefficient \((2, 1)\) nul, donc un coefficient \((1, 2)\) nul : elle est diagonale. Ainsi \(\mathcal{S} \cap \mathcal{T}\) est l’espace des matrices diagonales, de base \((E_{11}, E_{22})\) et de dimension 2. Par la formule de Grassmann, \(\dim(\mathcal{S} + \mathcal{T}) = 3 + 3 – 2 = 4\). Donc \(\mathcal{S} + \mathcal{T} = \mathcal{M}_2(\mathbb{R})\), et la somme n’est pas directe.
- La matrice \(aI + bN = \begin{pmatrix} a b \\ 0 a \end{pmatrix}\) est symétrique si et seulement si \(b = 0\). Donc \(\mathcal{C}(A) \cap \mathcal{S} = \mathrm{Vect}(I)\), de dimension 1. Ensuite, \(\dim(\mathcal{C}(A) + \mathcal{S}) = 2 + 3 – 1 = 4\). Ainsi \(\mathcal{C}(A) + \mathcal{S} = \mathcal{M}_2(\mathbb{R})\).
- On calcule \(BM = \begin{pmatrix} a + 2c b + 2d \\ 3a + 4c 3b + 4d \end{pmatrix}\) et \(MB = \begin{pmatrix} a + 3b 2a + 4b \\ c + 3d 2c + 4d \end{pmatrix}\). Les coefficients \((1, 1)\) et \((2, 2)\) donnent tous deux \(2c = 3b\). Le coefficient \((2, 1)\) donne \(3a + 3c = 3d\), soit \(d = a + c\). Enfin, le coefficient \((1, 2)\) donne \(2d = 2a + 3b\), qui découle des deux conditions précédentes. Donc \(c = \frac{3b}{2}\) et \(d = a + \frac{3b}{2}\). Ainsi \[M = aI + \frac{b}{2}\begin{pmatrix} 0 2 \\ 3 3 \end{pmatrix} = aI + \frac{b}{2}(B – I).\] Donc \(\mathcal{C}(B) \subset \mathrm{Vect}(I, B)\). L’inclusion inverse vient de la question 1. Ainsi \(\mathcal{C}(B) = \mathrm{Vect}(I, B)\), de dimension 2, car \(B\) n’est pas multiple de \(I\).
- Une matrice de \(\mathcal{C}(A)\) s’écrit \(\begin{pmatrix} a b \\ 0 a \end{pmatrix}\). Elle est dans \(\mathcal{C}(B)\) si et seulement si \(0 = \frac{3b}{2}\) et \(a = a + 0\), c’est-à-dire \(b = 0\). Donc \(\mathcal{C}(A) \cap \mathcal{C}(B) = \mathrm{Vect}(I)\). Par la formule de Grassmann, \(\dim(\mathcal{C}(A) + \mathcal{C}(B)) = 2 + 2 – 1 = 3\). Or cette somme est engendrée par \(I\), \(N\) et \(B\). Trois vecteurs qui engendrent un espace de dimension 3 en forment une base. Ainsi \((I, N, B)\) est une base de \(\mathcal{C}(A) + \mathcal{C}(B)\), qui est de dimension 3.
Point de méthode : pour décrire un sous-espace de matrices, on écrit une matrice générale avec ses coefficients, on traduit la condition en équations, puis on reconnaît une combinaison linéaire de matrices fixes.
Revenir aux énoncés des exercices
Pour aller plus loin en L1
- Le cours : bases et dimension, cours de maths en L1
- Les énoncés : exercices de maths en L1 sur bases et dimension
- À maîtriser avant : Espaces vectoriels et sous-espaces vectoriels
- Chapitre précédent : Espaces vectoriels et sous-espaces vectoriels
- Chapitre suivant : Applications linéaires
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3