Ce corrigé Hilbert L3 rédige chaque solution comme on l’attend en partiel. Les hypothèses sont vérifiées avant chaque théorème : complétude de l’espace, fermeture du convexe ou du sous-espace, continuité de la forme linéaire.
Pour une projection, la méthode est toujours la même : on écrit la condition d’orthogonalité, on résout, puis on calcule la distance par Pythagore. Pour une base hilbertienne, on prouve que l’orthogonal est nul ou que l’espace engendré est dense. Les calculs de coefficients de Fourier sont détaillés, intégrations par parties comprises, avant l’application de Parseval.
Soyez vigilants sur deux points. D’une part, la normalisation du produit scalaire de \(L^2(\mathbb{T})\) change les constantes. D’autre part, une convergence dans \(L^2\) n’est pas une convergence uniforme.
Les énoncés se trouvent sur la page exercices de maths en L3 sur espaces de Hilbert.
Corrigé de l’exercice 1 : Identité du parallélogramme
- On développe par bilinéarité et symétrie : \(\|x+y\|^2=\|x\|^2+2\langle x, y \rangle+\|y\|^2\) et \(\|x-y\|^2=\|x\|^2-2\langle x, y \rangle+\|y\|^2\). En additionnant, les termes croisés disparaissent. On obtient \(\|x+y\|^2+\|x-y\|^2=2\|x\|^2+2\|y\|^2\).
- Avec \(u=(1,0)\) et \(v=(0,1)\), on a \(\|u\|_1=\|v\|_1=1\), \(\|u+v\|_1=\|(1,1)\|_1=2\) et \(\|u-v\|_1=\|(1,-1)\|_1=2\). Ainsi, le membre de gauche vaut \(4+4=8\), tandis que le membre de droite vaut \(2+2=4\). L’identité est donc fausse. Par conséquent, \(\|\cdot\|_1\) ne provient d’aucun produit scalaire.
- Pour la norme infinie, \(\|u+v\|_{\infty}=\|u-v\|_{\infty}=1\) et \(\|u\|_{\infty}=\|v\|_{\infty}=1\). Le membre de gauche vaut \(2\) et celui de droite \(4\). La norme \(\|\cdot\|_{\infty}\) n’est pas non plus hilbertienne.
- En soustrayant les deux développements de la question 1, on obtient \(\|x+y\|^2-\|x-y\|^2=4\langle x, y \rangle\). D’où la formule de polarisation \(\langle x, y \rangle=\frac{1}{4}(\|x+y\|^2-\|x-y\|^2)\).
Point de méthode : pour montrer qu’une norme n’est pas hilbertienne, il suffit d’exhiber deux vecteurs qui mettent en défaut l’identité du parallélogramme.
Corrigé de l’exercice 2 : Complétude de l’espace des suites de carré sommable
- Pour tous \(a,b\in\mathbb{C}\), on a \(|ab|\leq\,\frac{1}{2}(|a|^2+|b|^2)\). Ainsi, \(\sum|u_n\overline{v_n}|\leq\,\frac{1}{2}\sum(|u_n|^2+|v_n|^2) < \infty\), et la série converge absolument. De plus, \(|u_n+v_n|^2\leq\, 2|u_n|^2+2|v_n|^2\), donc \(\ell^2\) est un sous-espace vectoriel. Ensuite, la linéarité en \(u\) et la symétrie hermitienne passent à la somme de la série. Enfin, \(\langle u, u \rangle=\sum|u_n|^2=0\) impose \(u_n=0\) pour tout \(n\). C’est donc un produit scalaire.
- Soit \(\varepsilon > 0\). Il existe \(P\) tel que \(\|u^{(p)}-u^{(q)}\|\leq\,\varepsilon\) pour \(p,q\geq\, P\). Pour \(n\) fixé, \(|u^{(p)}_n-u^{(q)}_n|\leq\,\|u^{(p)}-u^{(q)}\|\leq\,\varepsilon\). Par conséquent, \((u^{(p)}_n)_p\) est de Cauchy dans \(\mathbb{C}\), qui est complet. Elle converge donc vers un nombre \(u_n\).
- Fixons \(N\). Pour \(p,q\geq\, P\), on a \(\sum_{n=0}^{N}|u^{(p)}_n-u^{(q)}_n|^2\leq\,\varepsilon^2\). C’est une somme finie : on peut faire tendre \(q\) vers l’infini, ce qui donne \(\sum_{n=0}^{N}|u^{(p)}_n-u_n|^2\leq\,\varepsilon^2\). Ensuite, on fait tendre \(N\) vers l’infini : \(\sum_{n=0}^{\infty}|u^{(p)}_n-u_n|^2\leq\,\varepsilon^2\). Ainsi, \(u^{(p)}-u\in\ell^2\), donc \(u=u^{(p)}-(u^{(p)}-u)\in\ell^2\). De plus, \(\|u^{(p)}-u\|\leq\,\varepsilon\) pour \(p\geq\, P\). Toute suite de Cauchy converge : \(\ell^2\) est un espace de Hilbert.
Point de méthode : on construit la limite coordonnée par coordonnée, puis on contrôle d’abord des sommes finies avant de passer à la limite.
Corrigé de l’exercice 3 : Un espace préhilbertien non complet
- Soit \(m\geq\, n\geq\, 2\). Les fonctions \(f_m\) et \(f_n\) sont nulles sur \([0,\frac{1}{2}]\) et valent \(1\) sur \([\frac{1}{2}+\frac{1}{n},1]\). De plus, sur \([\frac{1}{2},\frac{1}{2}+\frac{1}{n}]\), elles sont à valeurs dans \([0,1]\), donc \(|f_m-f_n|\leq\, 1\). Par conséquent, \(\|f_m-f_n\|_2^2\leq\,\int_{1/2}^{1/2+1/n}1\,dx=\frac{1}{n}\). Ainsi, \(\|f_m-f_n\|_2\leq\,\frac{1}{\sqrt{n}}\), et \((f_n)\) est de Cauchy.
- La différence \(f_n-\mathbf{1}_{]1/2,1]}\) est nulle hors de \(]\frac{1}{2},\frac{1}{2}+\frac{1}{n}[\). Sur cet intervalle, elle vaut \(n(x-\frac{1}{2})-1\). Avec \(t=x-\frac{1}{2}\), on calcule \(\int_0^{1/n}(1-nt)^2dt=\frac{1}{3n}\). Donc \(\|f_n-\mathbf{1}_{]1/2,1]}\|_2=\frac{1}{\sqrt{3n}}\to 0\).
- Supposons que \(f_n\to g\) dans \(E\), avec \(g\) continue. Par unicité de la limite dans \(L^2\), on a \(g=\mathbf{1}_{]1/2,1]}\) presque partout. Ainsi, \(g=0\) presque partout sur \([0,\frac{1}{2}[\). Or une fonction continue nulle presque partout sur un intervalle ouvert y est nulle partout. Donc \(g=0\) sur \([0,\frac{1}{2}[\) et, de même, \(g=1\) sur \(]\frac{1}{2},1]\). Cependant, la continuité en \(\frac{1}{2}\) donnerait \(g(\frac{1}{2})=0\) et \(g(\frac{1}{2})=1\). C’est absurde. Par conséquent, \(E\) n’est pas complet : ce n’est pas un espace de Hilbert.
Corrigé de l’exercice 4 : Projection sur une boule et sur un cône
- Si \(y,z\in B\) et \(t\in[0,1]\), l’inégalité triangulaire donne \(\|ty+(1-t)z\|\leq\, t+(1-t)=1\). De plus, \(B\) est l’image réciproque de \([0,1]\) par la norme, qui est continue. Enfin, \(0\in B\). Ainsi, \(B\) est convexe, fermée et non vide.
- Si \(\|x\|\leq\, 1\), alors \(x\in B\) et \(d(x,B)=0\), donc \(P_B(x)=x\). Supposons \(\|x\| > 1\) et posons \(p=\frac{x}{\|x\|}\in B\). On a \(x-p=(\|x\|-1)p\). Pour \(y\in B\), on calcule \[\langle x-p, y-p \rangle=(\|x\|-1)\big(\langle p, y \rangle-\|p\|^2\big)=(\|x\|-1)\big(\langle p, y \rangle-1\big).\] Or \(\langle p, y \rangle\leq\,\|p\|\,\|y\|\leq\, 1\) par Cauchy-Schwarz, et \(\|x\|-1 > 0\). Le produit est donc négatif. La caractérisation du théorème de projection donne \(P_B(x)=\frac{x}{\|x\|}\).
- La convexité est claire : une combinaison convexe de fonctions positives est positive. Pour la fermeture, soit \((g_n)\) dans \(C\) qui converge vers \(g\) dans \(L^2\). D’après la réciproque partielle du théorème de convergence dominée, une sous-suite converge presque partout vers \(g\). Ainsi, \(g\geq\, 0\) presque partout. Donc \(C\) est un convexe fermé non vide.
- On écrit \(f=f^{+}-f^{-}\) avec \(f^{+}f^{-}=0\). On a \(f^{+}\in C\) et \(f-f^{+}=-f^{-}\). Pour \(g\in C\), \[\langle f-f^{+}, g-f^{+} \rangle=-\int_0^1 f^{-}g+\int_0^1 f^{-}f^{+}=-\int_0^1 f^{-}g\leq\, 0.\] Ainsi, \(P_C(f)=f^{+}\) et \(d(f,C)=\|f-f^{+}\|_2=\|f^{-}\|_2\). Pour \(f(x)=x-\frac{1}{2}\), on a \(f^{-}(x)=\frac{1}{2}-x\) sur \([0,\frac{1}{2}]\) et \(0\) ailleurs. Alors \(\|f^{-}\|_2^2=\int_0^{1/2}(\frac{1}{2}-x)^2dx=\frac{1}{24}\). Donc \(d(f,C)=\frac{1}{\sqrt{24}}=\frac{1}{2\sqrt{6}}\).
Corrigé de l’exercice 5 : Meilleure approximation affine dans L²
- Le sous-espace \(F=\mathrm{Vect}(1,x)\) est de dimension finie. Or tout sous-espace de dimension finie d’un espace normé est complet, donc fermé. Ainsi, \(F\) est fermé.
- On cherche \(p(x)=a+bx\) tel que \(f-p\perp 1\) et \(f-p\perp x\). D’abord, \(\langle f-p, 1 \rangle=\frac{1}{3}-a-\frac{b}{2}\). Ensuite, \(\langle f-p, x \rangle=\frac{1}{4}-\frac{a}{2}-\frac{b}{3}\). On résout le système \[\begin{cases} a+\frac{b}{2}=\frac{1}{3}\\ \frac{a}{2}+\frac{b}{3}=\frac{1}{4}\end{cases}\] En multipliant la première équation par \(\frac{1}{2}\) et en soustrayant, on obtient \(\frac{b}{3}-\frac{b}{4}=\frac{1}{4}-\frac{1}{6}\), soit \(\frac{b}{12}=\frac{1}{12}\). Donc \(b=1\), puis \(a=\frac{1}{3}-\frac{1}{2}=-\frac{1}{6}\). La projection est \(p(x)=x-\frac{1}{6}\).
- Le minimum cherché vaut \(\|f-p\|_2^2=\int_0^1(x^2-x+\frac{1}{6})^2dx\). En développant, on obtient \(\int_0^1(x^4-2x^3+\frac{4}{3}x^2-\frac{x}{3}+\frac{1}{36})dx=\frac{1}{5}-\frac{1}{2}+\frac{4}{9}-\frac{1}{6}+\frac{1}{36}\). Au dénominateur commun \(180\), cela donne \(\frac{36-90+80-30+5}{180}\). Le minimum vaut \(\frac{1}{180}\), atteint pour \(a=-\frac{1}{6}\) et \(b=1\).
La figure ci-dessous représente \(x^2\) et sa meilleure approximation affine. L’aire algébrique entre les courbes est nulle, ce qui traduit la condition \(f-p\perp 1\).

Corrigé de l’exercice 6 : Projection sur un hyperplan fermé de L²
- La forme \(\varphi(f)=\int_0^1 f=\langle f, 1 \rangle\) est linéaire. De plus, \(|\varphi(f)|\leq\,\|f\|_2\|1\|_2=\|f\|_2\) par Cauchy-Schwarz, donc elle est continue. Elle est non nulle car \(\varphi(1)=1\). Ainsi, \(G=\ker\varphi\) est un hyperplan fermé.
- Par définition, \(G=\{1\}^{\perp}=\mathrm{Vect}(1)^{\perp}\). Comme \(\mathrm{Vect}(1)\) est fermé, le corollaire du cours donne \(G^{\perp}=\mathrm{Vect}(1)^{\perp\perp}=\mathrm{Vect}(1)\). Donc \(G^{\perp}\) est la droite des fonctions constantes.
- On écrit \(f=(f-c)+c\) avec \(c=\int_0^1 f\). La fonction \(f-c\) est d’intégrale nulle, donc dans \(G\), et \(c\) est dans \(G^{\perp}\). Par unicité de la décomposition \(H=G\oplus G^{\perp}\), on obtient \(P_G(f)=f-\int_0^1 f(t)\,dt\).
- Pour \(f(x)=e^x\), on a \(\int_0^1 e^x\,dx=e-1\). Ainsi, \(P_G(f)(x)=e^x-(e-1)\). La distance vaut \(\|f-P_G(f)\|_2=\|(e-1)\cdot 1\|_2=e-1\). Donc \(d(e^x,G)=e-1\).
Corrigé de l’exercice 7 : Sous-espace dense et orthogonal trivial
- D’abord, \(F\subset\overline{F}\) donne \(\overline{F}^{\perp}\subset F^{\perp}\). Réciproquement, soit \(x\in F^{\perp}\) et \(y\in\overline{F}\), limite d’une suite \((y_n)\) de \(F\). Par continuité du produit scalaire, \(\langle x, y \rangle=\lim\langle x, y_n \rangle=0\). Donc \(F^{\perp}=\overline{F}^{\perp}\). Ensuite, \(\overline{F}\) est fermé, donc \(H=\overline{F}\oplus\overline{F}^{\perp}=\overline{F}\oplus F^{\perp}\). Clairement, \(\overline{F}\subset F^{\perp\perp}\), car \(F^{\perp\perp}\) est un fermé qui contient \(F\). Soit \(x\in F^{\perp\perp}\), écrit \(x=a+b\) avec \(a\in\overline{F}\) et \(b\in F^{\perp}\). Alors \(0=\langle x, b \rangle=\langle a, b \rangle+\|b\|^2=\|b\|^2\). Donc \(x=a\in\overline{F}\), et \(F^{\perp\perp}=\overline{F}\).
- Toutes les suites \(\varepsilon_n\) sont dans \(c_{00}\). Si \(v\in c_{00}^{\perp}\), alors \(v_n=\langle v, \varepsilon_n \rangle=0\) pour tout \(n\). Ainsi, \(c_{00}^{\perp}=\{0\}\).
- Posons \(u^{(N)}=(1,\frac{1}{2},\ldots,\frac{1}{N+1},0,0,\ldots)\in c_{00}\). Alors \(\|u-u^{(N)}\|^2=\sum_{n > N}\frac{1}{(n+1)^2}\to 0\), comme reste d’une série convergente. Or \(u\notin c_{00}\), car aucun de ses termes n’est nul. Donc \(c_{00}\) n’est pas fermé.
- On a \(c_{00}\oplus c_{00}^{\perp}=c_{00}\), et \(u\notin c_{00}\). Ainsi, \(c_{00}\oplus c_{00}^{\perp}\neq\ell^2\) : l’hypothèse « \(F\) fermé » du théorème du supplémentaire orthogonal est en défaut. D’après la question 1, on a d’ailleurs \(\overline{c_{00}}=c_{00}^{\perp\perp}=\{0\}^{\perp}=\ell^2\) : \(c_{00}\) est dense.
Corrigé de l’exercice 8 : Représentation de Riesz dans L²
- La forme \(\varphi\) est linéaire, et \(\varphi(f)=\langle f, a \rangle\) avec \(a(x)=x\), qui est dans \(L^2([0,1])\). Par Cauchy-Schwarz, \(|\varphi(f)|\leq\,\|a\|_2\|f\|_2\), donc \(\varphi\) est continue. Par unicité dans le théorème de Riesz, son représentant est \(a\). Ainsi, \(\|\varphi\|=\|a\|_2=(\int_0^1 x^2dx)^{1/2}\). Le représentant est \(x\mapsto x\) et \(\|\varphi\|=\frac{1}{\sqrt{3}}\).
- De même, \(\psi(f)=\langle f, b \rangle\) avec \(b=\mathbf{1}_{[0,1/2]}-\mathbf{1}_{]1/2,1]}\). On a \(b^2=1\) presque partout, donc \(\|b\|_2=1\). Le représentant est \(b\), et \(\|\psi\|=1\).
- Pour \(n\geq\, 2\), on pose \(h_n(x)=\max(0,1-n|x-\frac{1}{2}|)\). C’est une fonction continue, de hauteur \(h_n(\frac{1}{2})=1\), nulle hors de \([\frac{1}{2}-\frac{1}{n},\frac{1}{2}+\frac{1}{n}]\). Par symétrie, \(\|h_n\|_2^2=2\int_0^{1/n}(1-nt)^2dt=\frac{2}{3n}\). Ainsi, \(\|h_n\|_2\to 0\), tandis que \(\theta(h_n)=1\) pour tout \(n\). Si \(\theta\) était continue, on aurait \(\theta(h_n)\to 0\). Donc \(\theta\) n’est pas continue pour la norme de \(L^2\). En particulier, elle n’a pas de représentant de Riesz.
Corrigé de l’exercice 9 : Formes linéaires sur l’espace des suites
- La suite \(a=(\frac{1}{n})_{n\geq\, 1}\) est dans \(\ell^2\), car \(\sum\frac{1}{n^2}=\frac{\pi^2}{6}\). Par Cauchy-Schwarz dans \(\ell^2\), la série \(\sum\frac{u_n}{n}\) converge absolument et \(|\varphi(u)|\leq\,\|a\|\,\|u\|\). Ainsi, \(\varphi=\langle\cdot, a \rangle\) est linéaire et continue. Son représentant est \(a=(\frac{1}{n})_{n\geq\, 1}\), et \(\|\varphi\|=\|a\|=\frac{\pi}{\sqrt{6}}\).
- Comme \(\ell^2\) est un espace de Hilbert (exercice 2), le théorème de Riesz s’applique. Pour toute forme linéaire continue \(\varphi\), il existe \(a\in\ell^2\) avec \(\varphi(u)=\langle u, a \rangle=\sum_{n\geq\, 1}a_nu_n\), puisque le cas est réel. Toute forme linéaire continue sur \(\ell^2\) est de la forme \(u\mapsto \sum a_nu_n\) avec \(a\in\ell^2\), et \(\|\varphi\|=\|a\|\).
- On a \(\psi(u^{(N)})=N\cdot\frac{1}{N}=1\) et \(\|u^{(N)}\|^2=N\cdot\frac{1}{N^2}=\frac{1}{N}\). Ainsi, \(\frac{|\psi(u^{(N)})|}{\|u^{(N)}\|}=\sqrt{N}\), qui n’est pas borné. Donc \(\psi\) n’est pas continue sur \(c_{00}\) pour \(\|\cdot\|_2\). Cela est cohérent avec la question 2 : le « représentant » formel \((1,1,1,\ldots)\) n’est pas dans \(\ell^2\).
Corrigé de l’exercice 10 : Adjoint du décalage
- La linéarité est immédiate. De plus, \(\|Su\|^2=0+\sum_{n\geq\, 0}|u_n|^2=\|u\|^2\), donc \(S\) est isométrique. En revanche, toute suite de l’image a un premier terme nul. Ainsi, \(\varepsilon_0\) n’est pas atteint. \(S\) est une isométrie non surjective.
- Fixons \(v\in\ell^2\). L’application \(u\mapsto \langle Su, v \rangle\) est linéaire. Par Cauchy-Schwarz, \(|\langle Su, v \rangle|\leq\,\|Su\|\,\|v\|=\|u\|\,\|v\|\), donc elle est continue. Le théorème de Riesz fournit un unique vecteur, noté \(S^{*}v\), tel que \(\langle Su, v \rangle=\langle u, S^{*}v \rangle\) pour tout \(u\). L’unicité entraîne la linéarité de \(v\mapsto S^{*}v\). L’adjoint \(S^{*}\) existe, et \(\|S^{*}v\|\leq\,\|v\|\).
- On calcule \(\langle Su, v \rangle=\sum_{n\geq\, 1}u_{n-1}\overline{v_n}=\sum_{n\geq\, 0}u_n\overline{v_{n+1}}\). Cette expression vaut \(\langle u, w \rangle\) avec \(w=(v_1,v_2,v_3,\ldots)\). Par unicité, \(S^{*}(v_0,v_1,v_2,\ldots)=(v_1,v_2,v_3,\ldots)\) : c’est le décalage à gauche.
- D’une part, \(S^{*}Su=S^{*}(0,u_0,u_1,\ldots)=(u_0,u_1,\ldots)=u\). D’autre part, \(SS^{*}v=S(v_1,v_2,\ldots)=(0,v_1,v_2,\ldots)\). Ainsi, \(S^{*}S=\mathrm{Id}\), mais \(SS^{*}\neq\mathrm{Id}\) : \(SS^{*}\) est la projection orthogonale sur \(\{\varepsilon_0\}^{\perp}\). En effet, \(SS^{*}v=v-\langle v, \varepsilon_0 \rangle\varepsilon_0\).
Corrigé de l’exercice 11 : Inégalité de Bessel dans l’espace des suites
- On a \(\langle\varepsilon_{2n}, \varepsilon_{2m} \rangle=\delta_{nm}\), donc la famille est orthonormale. Cependant, \(\varepsilon_1\) est non nul et orthogonal à tous les \(\varepsilon_{2n}\). Son orthogonal n’est donc pas réduit à \(\{0\}\). D’après le théorème de caractérisation, ce n’est pas une base hilbertienne.
- On calcule \(\|x\|^2=\sum_{n\geq\, 0}4^{-n}=\frac{1}{1-1/4}=\frac{4}{3}\). Ensuite, \(\langle x, \varepsilon_{2n} \rangle=2^{-2n}\), donc \(\sum_{n\geq\, 0}\langle x, \varepsilon_{2n} \rangle^2=\sum_{n\geq\, 0}16^{-n}=\frac{16}{15}\). On a bien \(\frac{16}{15}\leq\,\frac{4}{3}=\frac{20}{15}\) : l’inégalité de Bessel est stricte ici.
- Soit \(F\) le sous-espace fermé engendré par les \(\varepsilon_{2n}\). La projection de \(x\) sur \(F\) est \(\sum_n\langle x, \varepsilon_{2n} \rangle\varepsilon_{2n}\), la suite des termes pairs de \(x\). Par Pythagore, \(d(x,F)^2=\|x\|^2-\sum_n\langle x, \varepsilon_{2n} \rangle^2=\frac{20}{15}-\frac{16}{15}=\frac{4}{15}\). On vérifie directement : les termes impairs donnent \(\sum_n 4^{-(2n+1)}=\frac{1}{4}\cdot\frac{16}{15}=\frac{4}{15}\). Donc \(d(x,F)=\frac{2}{\sqrt{15}}\).
Corrigé de l’exercice 12 : Base hilbertienne des sinus
- Pour \(n,m\geq\, 1\), on utilise \(2\sin(nx)\sin(mx)=\cos((n-m)x)-\cos((n+m)x)\). Si \(n\neq m\), les deux cosinus s’intègrent en \(0\) sur \([0,\pi]\), car \(n\pm m\) est un entier non nul. Si \(n=m\), on obtient \(\int_0^{\pi}\sin^2(nx)dx=\frac{\pi}{2}\). Ainsi, \(\langle s_n, s_m \rangle=\frac{2}{\pi}\cdot\frac{\pi}{2}\delta_{nm}\). La famille \((s_n)\) est orthonormale.
- On pose \(\tilde{f}(x)=f(x)\) sur \(]0,\pi]\) et \(\tilde{f}(x)=-f(-x)\) sur \([-\pi,0[\), puis on prolonge par \(2\pi\)-périodicité. Alors \(\tilde{f}\in L^2(\mathbb{T})\). Par imparité, \(\int_{-\pi}^{\pi}\tilde{f}(t)\cos(nt)\,dt=0\). Par conséquent, \[c_n(\tilde{f})=\frac{-i}{2\pi}\int_{-\pi}^{\pi}\tilde{f}(t)\sin(nt)\,dt=\frac{-i}{\pi}\int_0^{\pi}f(t)\sin(nt)\,dt=\frac{-i}{\pi}\sqrt{\frac{\pi}{2}}\,\langle f, s_n \rangle.\] Cette quantité est nulle pour \(n\geq\, 1\). De plus, \(c_{-n}(\tilde{f})=-c_n(\tilde{f})\) et \(c_0(\tilde{f})=0\) par imparité. Tous les coefficients de \(\tilde{f}\) sont nuls. Comme \((e^{inx})\) est une base hilbertienne, \(\tilde{f}=0\) presque partout, donc \(f=0\) presque partout. L’orthogonal de \((s_n)\) est nul : c’est une base hilbertienne de \(L^2([0,\pi])\).
- On calcule \(\langle 1, s_n \rangle=\sqrt{\frac{2}{\pi}}\int_0^{\pi}\sin(nx)\,dx=\sqrt{\frac{2}{\pi}}\,\frac{1-(-1)^n}{n}\). Ce coefficient vaut \(\sqrt{\frac{2}{\pi}}\,\frac{2}{n}\) pour \(n\) impair et \(0\) pour \(n\) pair. Ainsi, dans \(L^2([0,\pi])\), \(1=\frac{4}{\pi}\sum_{k\geq\, 0}\frac{\sin((2k+1)x)}{2k+1}\).
- L’égalité de Parseval donne \(\|1\|^2=\pi=\sum_{k\geq\, 0}\frac{2}{\pi}\cdot\frac{4}{(2k+1)^2}=\frac{8}{\pi}\sum_{k\geq\, 0}\frac{1}{(2k+1)^2}\). Donc \(\sum_{k\geq\, 0}\frac{1}{(2k+1)^2}=\frac{\pi^2}{8}\).
Point de méthode : pour montrer qu’une famille est totale, on se ramène à une base hilbertienne déjà connue par un prolongement adapté (ici, impair).
Corrigé de l’exercice 13 : Série de Fourier de l’identité
- On a \(c_0(f)=\frac{1}{2\pi}\int_{-\pi}^{\pi}x\,dx=0\) par imparité. Pour \(n\neq 0\), on intègre par parties : \[\int_{-\pi}^{\pi}xe^{-inx}dx=[\frac{xe^{-inx}}{-in}]_{-\pi}^{\pi}+\frac{1}{in}\int_{-\pi}^{\pi}e^{-inx}dx=\frac{\pi(-1)^n+\pi(-1)^n}{-in}+0=\frac{2\pi i(-1)^n}{n}.\] Ainsi, \(c_n(f)=\frac{i(-1)^n}{n}\) pour \(n\neq 0\), et \(c_0(f)=0\).
- On regroupe les indices \(n\) et \(-n\) : \(c_ne^{inx}+c_{-n}e^{-inx}=\frac{i(-1)^n}{n}(e^{inx}-e^{-inx})=\frac{i(-1)^n}{n}\cdot 2i\sin(nx)\). Cette quantité vaut \(\frac{2(-1)^{n+1}}{n}\sin(nx)\). Comme \(f\in L^2(\mathbb{T})\) et que \((e^{inx})\) est une base hilbertienne, la série converge vers \(f\) dans \(L^2\). On a \(f(x)=\sum_{n\geq\, 1}\frac{2(-1)^{n+1}}{n}\sin(nx)\), au sens de la convergence en moyenne quadratique.
- D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}x^2dx=\frac{1}{2\pi}\cdot\frac{2\pi^3}{3}=\frac{\pi^2}{3}\). D’autre part, \(\sum_{n\neq 0}|c_n|^2=2\sum_{n\geq\, 1}\frac{1}{n^2}\). Parseval donne \(\frac{\pi^2}{3}=2\sum_{n\geq\, 1}\frac{1}{n^2}\). Donc \(\sum_{n\geq\, 1}\frac{1}{n^2}=\frac{\pi^2}{6}\).
- Supposons que la série converge uniformément vers une fonction \(g\). Alors \(g\) est continue, comme limite uniforme de fonctions continues. De plus, la convergence uniforme sur \([-\pi,\pi]\) entraîne la convergence dans \(L^2\), donc \(g=f\) presque partout. Ainsi, \(g(x)=x\) sur \(]-\pi,\pi[\), car deux fonctions continues égales presque partout sur un ouvert sont égales. Par continuité, \(g(\pi)=\lim_{x\to\pi^-}x=\pi\). Or, par périodicité, \(g(\pi)=g(-\pi)=\lim_{x\to-\pi^+}x=-\pi\). C’est contradictoire. La convergence ne peut pas être uniforme sur \(\mathbb{R}\).
La figure ci-dessous montre les sommes partielles \(S_3f\) et \(S_{15}f\). Elles s’approchent de \(f\) à l’intérieur de l’intervalle mais restent nulles en \(\pm\pi\), là où \(f\) saute.
![Fonction x sur ]-π, π[ et ses sommes partielles de Fourier S3 et S15 qui s'annulent aux bords](https://mathovore.fr/wp-content/uploads/sup-maths/l3/espaces-hilbert-fourier-corr-ex13-sommes-partielles.png)
Corrigé de l’exercice 14 : Série de Fourier de la valeur absolue
- La fonction \(g\) est paire, donc \(g(x)\sin(nx)\) est impaire : les coefficients en sinus sont nuls. Ensuite, \(a_0=\frac{1}{\pi}\int_{-\pi}^{\pi}|x|\,dx=\frac{2}{\pi}\cdot\frac{\pi^2}{2}=\pi\). Pour \(n\geq\, 1\), on intègre par parties : \[a_n=\frac{2}{\pi}\int_0^{\pi}x\cos(nx)\,dx=\frac{2}{\pi}[\frac{x\sin(nx)}{n}]_0^{\pi}-\frac{2}{\pi n}\int_0^{\pi}\sin(nx)\,dx=\frac{2}{\pi}\cdot\frac{(-1)^n-1}{n^2}.\] Ainsi, \(a_0=\pi\), \(a_n=-\frac{4}{\pi n^2}\) pour \(n\) impair et \(a_n=0\) pour \(n\geq\, 2\) pair.
- La série de Fourier s’écrit \(\frac{\pi}{2}-\frac{4}{\pi}\sum_{k\geq\, 0}\frac{\cos((2k+1)x)}{(2k+1)^2}\). Son terme général est majoré par \(\frac{4}{\pi(2k+1)^2}\), terme d’une série convergente. Elle converge donc normalement, donc uniformément, vers une fonction continue \(h\). De plus, \(g\) est continue sur \(\mathbb{R}\), car \(|-\pi|=|\pi|\) assure le raccord. Les coefficients de \(g\) sont sommables. D’après le cours (ou l’exercice 16), la série converge vers \(g\) elle-même. La série de Fourier de \(g\) converge uniformément vers \(g\) sur \(\mathbb{R}\).
- En \(x=0\), on obtient \(0=\frac{\pi}{2}-\frac{4}{\pi}\sum_{k\geq\, 0}\frac{1}{(2k+1)^2}\). Donc \(\sum_{k\geq\, 0}\frac{1}{(2k+1)^2}=\frac{\pi^2}{8}\).
- Sous forme réelle, l’égalité de Parseval s’écrit \(\frac{1}{\pi}\int_{-\pi}^{\pi}g^2=\frac{a_0^2}{2}+\sum_{n\geq\, 1}(a_n^2+b_n^2)\). Le membre de gauche vaut \(\frac{1}{\pi}\cdot\frac{2\pi^3}{3}=\frac{2\pi^2}{3}\). Le membre de droite vaut \(\frac{\pi^2}{2}+\frac{16}{\pi^2}\sum_{k\geq\, 0}\frac{1}{(2k+1)^4}\). Ainsi, \(\frac{16}{\pi^2}\sum_{k\geq\, 0}\frac{1}{(2k+1)^4}=\frac{2\pi^2}{3}-\frac{\pi^2}{2}=\frac{\pi^2}{6}\). Ensuite, on sépare les termes pairs et impairs : \(\sum_{n\geq\, 1}\frac{1}{n^4}=\sum_{k\geq\, 0}\frac{1}{(2k+1)^4}+\frac{1}{16}\sum_{n\geq\, 1}\frac{1}{n^4}\). Donc \(\frac{15}{16}\sum_{n\geq\, 1}\frac{1}{n^4}=\frac{\pi^4}{96}\). On obtient \(\sum_{k\geq\, 0}\frac{1}{(2k+1)^4}=\frac{\pi^4}{96}\) et \(\sum_{n\geq\, 1}\frac{1}{n^4}=\frac{\pi^4}{90}\).
Corrigé de l’exercice 15 : Noyau de Fejér
- C’est une somme géométrique de raison \(e^{it}\neq 1\) : \(D_n(t)=e^{-int}\,\frac{e^{i(2n+1)t}-1}{e^{it}-1}\). On factorise par l’angle moitié au numérateur et au dénominateur : \(e^{i(2n+1)t}-1=e^{i(2n+1)t/2}\cdot 2i\sin(\frac{(2n+1)t}{2})\) et \(e^{it}-1=e^{it/2}\cdot 2i\sin(\frac{t}{2})\). Les exponentielles se simplifient, car \(-n+\frac{2n+1}{2}-\frac{1}{2}=0\). Ainsi, \(D_n(t)=\frac{\sin((n+\frac{1}{2})t)}{\sin(t/2)}\).
- On a \(\sin(\frac{t}{2})\sin((n+\frac{1}{2})t)=\frac{1}{2}\big(\cos(nt)-\cos((n+1)t)\big)\). En sommant de \(n=0\) à \(N\), la somme est télescopique : \(\sin(\frac{t}{2})\sum_{n=0}^{N}\sin((n+\frac{1}{2})t)=\frac{1-\cos((N+1)t)}{2}=\sin^2(\frac{(N+1)t}{2})\). On divise par \((N+1)\sin^2(\frac{t}{2})\). On obtient \(K_N(t)=\frac{1}{N+1}\,\frac{\sin^2((N+1)t/2)}{\sin^2(t/2)}\), qui est positif.
- On échange les sommes : \(K_N(t)=\frac{1}{N+1}\sum_{|k|\leq\, N}\#\{n : |k|\leq\, n\leq\, N\}\,e^{ikt}\). Le nombre d’entiers \(n\) entre \(|k|\) et \(N\) vaut \(N+1-|k|\). Donc \(K_N(t)=\sum_{|k|\leq\, N}(1-\frac{|k|}{N+1})e^{ikt}\). Ensuite, \(\frac{1}{2\pi}\int_{-\pi}^{\pi}e^{ikt}dt=\delta_{k0}\). Seul le terme \(k=0\) contribue : \(\frac{1}{2\pi}\int_{-\pi}^{\pi}K_N=1\).
- Pour \(\delta\leq\,|t|\leq\,\pi\), on a \(\frac{\delta}{2}\leq\,\frac{|t|}{2}\leq\,\frac{\pi}{2}\). Par croissance de \(\sin\) sur \([0,\frac{\pi}{2}]\), \(\sin^2(\frac{t}{2})\geq\,\sin^2(\frac{\delta}{2})\). Le numérateur est majoré par \(1\). Ainsi, \(\sup_{\delta\leq\,|t|\leq\,\pi}K_N(t)\leq\,\frac{1}{(N+1)\sin^2(\delta/2)}\to 0\).
- Pour \(f\in L^1(\mathbb{T})\), on a \((f*e_k)(x)=\frac{1}{2\pi}\int_{-\pi}^{\pi}f(s)e^{ik(x-s)}ds=c_k(f)e^{ikx}\), par le changement de variable \(s=x-t\) et la périodicité. Par linéarité de la convolution : \(\sigma_Nf(x)=\sum_{|k|\leq\, N}(1-\frac{|k|}{N+1})c_k(f)e^{ikx}\).
La figure ci-dessous représente \(K_2\), \(K_5\) et \(K_{10}\). La masse totale reste égale à \(1\), mais elle se concentre en \(0\), et le noyau devient uniformément petit sur la zone grisée.

Corrigé de l’exercice 16 : Unicité des coefficients de Fourier
- D’après l’exercice 15, \(\sigma_Nf=\sum_{|k|\leq\, N}(1-\frac{|k|}{N+1})c_k(f)e_k=0\) pour tout \(N\). Or, le théorème de Fejér affirme que \(\sigma_Nf\to f\) uniformément. Donc \(f=0\).
- Posons \(g(x)=\sum_{n\in\mathbb{Z}}c_n(f)e^{inx}\). Comme \(|c_n(f)e^{inx}|=|c_n(f)|\) et que \(\sum|c_n(f)| < \infty\), la série converge normalement, donc uniformément. Ainsi, \(g\) est continue et \(2\pi\)-périodique. Grâce à la convergence uniforme, on peut intégrer terme à terme : \(c_k(g)=\sum_n c_n(f)\langle e_n, e_k \rangle=c_k(f)\). Par conséquent, \(f-g\) est continue et tous ses coefficients sont nuls. D’après la question 1, \(f=g\). Ainsi, \(f(x)=\sum_{n\in\mathbb{Z}}c_n(f)e^{inx}\) pour tout \(x\), avec convergence uniforme.
- On intègre par parties : \(c_n(f^{\prime})=\frac{1}{2\pi}[f(t)e^{-int}]_{-\pi}^{\pi}+\frac{in}{2\pi}\int_{-\pi}^{\pi}f(t)e^{-int}dt\). Le crochet est nul par périodicité. Donc \(c_n(f^{\prime})=in\,c_n(f)\). Ensuite, par Cauchy-Schwarz dans \(\ell^2(\mathbb{Z})\) : \[\sum_{n\neq 0}|c_n(f)|=\sum_{n\neq 0}\frac{|c_n(f^{\prime})|}{|n|}\leq\,(\sum_{n\neq 0}|c_n(f^{\prime})|^2)^{1/2}(\sum_{n\neq 0}\frac{1}{n^2})^{1/2}.\] La première somme est finie par l’inégalité de Bessel, et la seconde vaut \(\frac{\pi^2}{3}\). Donc \(\sum|c_n(f)| < \infty\), et la série de Fourier d’une fonction \(\mathcal{C}^1\) périodique converge uniformément vers elle.
- La famille \((e_n)\) est orthonormale. Montrons qu’elle est totale. Soit \(f\in L^2(\mathbb{T})\) et \(\varepsilon > 0\). Par densité, il existe \(h\in\mathcal{C}(\mathbb{T})\) avec \(\|f-h\|_2\leq\,\varepsilon\). D’après Fejér, il existe \(N\) tel que \(\|h-\sigma_Nh\|_{\infty}\leq\,\varepsilon\). Or \(\|u\|_2\leq\,\|u\|_{\infty}\) avec la normalisation \(\frac{1}{2\pi}\). Donc \(\|f-\sigma_Nh\|_2\leq\, 2\varepsilon\), et \(\sigma_Nh\) est un polynôme trigonométrique. Les polynômes trigonométriques sont denses : \((e^{inx})_{n\in\mathbb{Z}}\) est une base hilbertienne de \(L^2(\mathbb{T})\).
Point de méthode : le théorème de Fejér sert d’outil d’unicité et de densité, alors que les sommes \(S_Nf\) seules ne convergent pas toujours uniformément.
Corrigé de l’exercice 17 : Transformée de Fourier d’une indicatrice
- Pour \(\xi\neq 0\), on calcule \(\widehat{f}(\xi)=\int_{-a}^{a}e^{-ix\xi}dx=\frac{e^{-ia\xi}-e^{ia\xi}}{-i\xi}=\frac{2\sin(a\xi)}{\xi}\). Pour \(\xi=0\), on obtient \(\widehat{f}(0)=2a\). Ainsi, \(\widehat{f}(\xi)=\frac{2\sin(a\xi)}{\xi}\) si \(\xi\neq 0\), et \(\widehat{f}(0)=2a\).
- Quand \(\xi\to 0\), \(\frac{2\sin(a\xi)}{\xi}\to 2a\), donc \(\widehat{f}\) est continue en \(0\), et elle l’est ailleurs de façon évidente. De plus, \(|\sin(a\xi)|\leq\, a|\xi|\) donne \(|\widehat{f}(\xi)|\leq\, 2a=\|f\|_1\). Enfin, \(|\widehat{f}(\xi)|\leq\,\frac{2}{|\xi|}\to 0\). Les trois propriétés générales sont vérifiées.
- Par le changement de variable \(u=a\xi\), on a \(\int_0^{\infty}\frac{|\sin(a\xi)|}{\xi}d\xi=\int_0^{\infty}\frac{|\sin u|}{u}du\). Or, sur \([k\pi,(k+1)\pi]\), \(\frac{1}{u}\geq\,\frac{1}{(k+1)\pi}\) et \(\int_{k\pi}^{(k+1)\pi}|\sin u|\,du=2\). Donc l’intégrale est minorée par \(\sum_{k\geq\, 0}\frac{2}{(k+1)\pi}\), qui diverge. Par conséquent, \(\widehat{f}\notin L^1(\mathbb{R})\) : la transformée de Fourier n’envoie pas \(L^1\) dans \(L^1\). Son image est seulement contenue dans les fonctions continues tendant vers \(0\) à l’infini.
Corrigé de l’exercice 18 : Transformées de Fourier usuelles
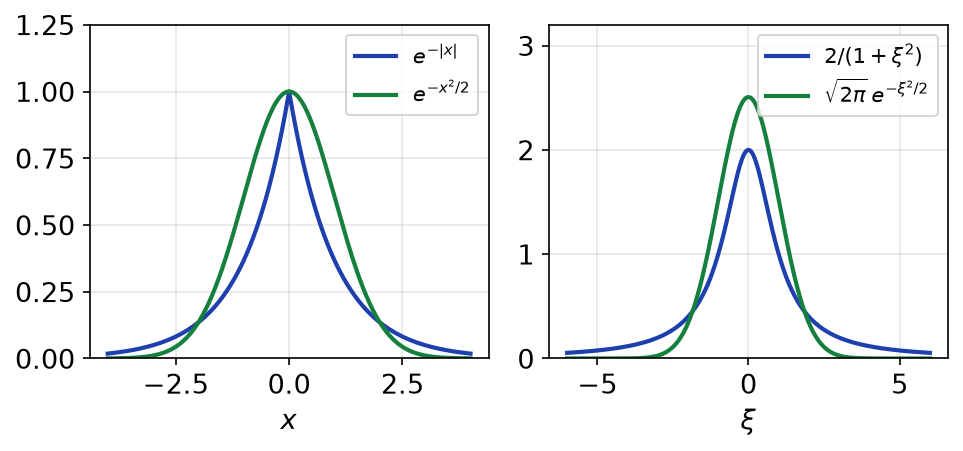
- La fonction \(f\) est intégrable. On coupe l’intégrale en \(0\) : \[\widehat{f}(\xi)=\int_0^{\infty}e^{-x(1+i\xi)}dx+\int_0^{\infty}e^{-x(1-i\xi)}dx=\frac{1}{1+i\xi}+\frac{1}{1-i\xi}.\] Les deux intégrales convergent car \(|e^{-x(1\pm i\xi)}|=e^{-x}\). On obtient \(\widehat{f}(\xi)=\frac{2}{1+\xi^2}\).
- La fonction \((x,\xi)\mapsto e^{-x^2/2}e^{-ix\xi}\) est de classe \(\mathcal{C}^1\) en \(\xi\). Sa dérivée est dominée par \(|x|e^{-x^2/2}\), intégrable et indépendante de \(\xi\). Le théorème de dérivation sous l’intégrale donne \((\widehat{g})^{\prime}(\xi)=\int_{\mathbb{R}}(-ix)e^{-x^2/2}e^{-ix\xi}dx\). Or \(-xe^{-x^2/2}\) est la dérivée de \(e^{-x^2/2}\). On intègre par parties ; le crochet est nul car \(e^{-x^2/2}\to 0\) : \[(\widehat{g})^{\prime}(\xi)=i\int_{\mathbb{R}}(e^{-x^2/2})^{\prime}e^{-ix\xi}dx=-i\int_{\mathbb{R}}e^{-x^2/2}(-i\xi)e^{-ix\xi}dx=-\xi\,\widehat{g}(\xi).\] Ainsi, \((\widehat{g})^{\prime}(\xi)=-\xi\,\widehat{g}(\xi)\).
- L’équation différentielle linéaire \(y^{\prime}=-\xi y\) a pour solutions \(y(\xi)=Ce^{-\xi^2/2}\). De plus, \(\widehat{g}(0)=\int_{\mathbb{R}}e^{-x^2/2}dx=\sqrt{2\pi}\). Donc \(\widehat{g}(\xi)=\sqrt{2\pi}\,e^{-\xi^2/2}\).
- On a \(h(x)=g(\lambda x)\) avec \(\lambda=\sqrt{2a}\). La formule de dilatation, obtenue par le changement de variable \(y=\lambda x\), donne \(\widehat{h}(\xi)=\frac{1}{\lambda}\widehat{g}(\frac{\xi}{\lambda})=\frac{\sqrt{2\pi}}{\sqrt{2a}}e^{-\xi^2/(4a)}\). Donc \(\widehat{h}(\xi)=\sqrt{\frac{\pi}{a}}\,e^{-\xi^2/(4a)}\).
La figure ci-dessous compare les deux fonctions et leurs transformées. La gaussienne est transformée en une gaussienne, tandis que le point anguleux de \(e^{-|x|}\) produit une décroissance lente en \(\frac{1}{\xi^2}\).
Corrigé de l’exercice 19 : Convolution et fonction triangle
- La fonction \((x,y)\mapsto f(x-y)g(y)\) est mesurable. Par le théorème de Tonelli et l’invariance par translation, \(\iint|f(x-y)g(y)|\,dx\,dy=\int|g(y)|(\int|f(x-y)|dx)dy=\|f\|_1\|g\|_1\). Ainsi, \(\int|f(x-y)g(y)|dy < \infty\) pour presque tout \(x\), et \(\|f*g\|_1\leq\,\|f\|_1\|g\|_1\). Ensuite, le théorème de Fubini s’applique à \(f(x-y)g(y)e^{-ix\xi}\). Avec \(x=y+z\) : \[\widehat{f*g}(\xi)=\int g(y)e^{-iy\xi}(\int f(z)e^{-iz\xi}dz)dy. \] Donc \(\widehat{f*g}=\widehat{f}\,\widehat{g}\).
- On a \(I*I(x)=\int\mathbf{1}_{[-1/2,1/2]}(x-y)\mathbf{1}_{[-1/2,1/2]}(y)\,dy\). C’est la longueur de \([-\frac{1}{2},\frac{1}{2}]\cap[x-\frac{1}{2},x+\frac{1}{2}]\). Si \(|x|\geq\, 1\), cette intersection est de longueur nulle. Si \(0\leq\, x\leq\, 1\), c’est \([x-\frac{1}{2},\frac{1}{2}]\), de longueur \(1-x\). Le cas \(x\leq\, 0\) est symétrique. Ainsi, \(I*I=\Delta\).
- D’après l’exercice 17 avec \(a=\frac{1}{2}\), \(\widehat{I}(\xi)=\frac{2\sin(\xi/2)}{\xi}\). Donc \(\widehat{\Delta}(\xi)=\frac{4\sin^2(\xi/2)}{\xi^2}\) pour \(\xi\neq 0\). Vérifions directement, par parité : \(\widehat{\Delta}(\xi)=2\int_0^1(1-x)\cos(x\xi)\,dx\). Une intégration par parties donne \(2[\frac{(1-x)\sin(x\xi)}{\xi}]_0^1+\frac{2}{\xi}\int_0^1\sin(x\xi)dx=\frac{2(1-\cos\xi)}{\xi^2}\). Or \(1-\cos\xi=2\sin^2(\frac{\xi}{2})\). On retrouve \(\widehat{\Delta}(\xi)=\frac{4\sin^2(\xi/2)}{\xi^2}\), et \(\widehat{\Delta}(0)=1\).
- La positivité est évidente. De plus, \(\widehat{\Delta}(\xi)\leq\, 1\) grâce à \(|\sin u|\leq\,|u|\), et \(\widehat{\Delta}(\xi)\leq\,\frac{4}{\xi^2}\). La fonction continue \(\widehat{\Delta}\) est donc dominée par \(\min(1,\frac{4}{\xi^2})\), qui est intégrable. Ainsi, \(\widehat{\Delta}\) est positive et intégrable, contrairement à \(\widehat{I}\).
Corrigé de l’exercice 20 : Inégalité de Wirtinger
- Par une intégration par parties, comme à l’exercice 16, le crochet s’annule par périodicité. On obtient \(c_n(f^{\prime})=in\,c_n(f)\) pour tout \(n\in\mathbb{Z}\).
- L’hypothèse donne \(c_0(f)=0\). Les fonctions \(f\) et \(f^{\prime}\) sont continues, donc dans \(L^2(\mathbb{T})\). D’après Parseval, \[\frac{1}{2\pi}\int_{-\pi}^{\pi}f^2=\sum_{n\neq 0}|c_n(f)|^2\leq\,\sum_{n\neq 0}n^2|c_n(f)|^2=\frac{1}{2\pi}\int_{-\pi}^{\pi}f^{\prime 2}.\] L’inégalité centrale vient de \(n^2\geq\, 1\) pour \(n\neq 0\). Donc \(\int_{-\pi}^{\pi}f^2\leq\,\int_{-\pi}^{\pi}f^{\prime 2}\).
- L’égalité a lieu si et seulement si \(\sum_{n\neq 0}(n^2-1)|c_n(f)|^2=0\), c’est-à-dire \(c_n(f)=0\) pour \(|n|\geq\, 2\). Dans ce cas, \(f\) et \(c_1e^{ix}+c_{-1}e^{-ix}\) ont les mêmes coefficients. Elles sont donc égales presque partout, puis partout par continuité. Comme \(f\) est réelle, \(c_{-1}=\overline{c_1}\). Réciproquement, ces fonctions réalisent l’égalité. L’égalité a lieu si et seulement si \(f(x)=a\cos x+b\sin x\) avec \(a,b\in\mathbb{R}\).
- On prolonge \(u\) en \(F\) impaire sur \([-\pi,\pi]\), puis \(2\pi\)-périodique. Comme \(u(0)=0\), \(F\) est continue en \(0\). De plus, \(F^{\prime}(x)=u^{\prime}(-x)\) pour \(x < 0\), donc les dérivées à gauche et à droite en \(0\) valent \(u^{\prime}(0)\). De même, en \(\pi\), \(F(\pi)=0=F(-\pi)\) et les dérivées valent \(u^{\prime}(\pi)\) des deux côtés. Ainsi, \(F\) est de classe \(\mathcal{C}^1\), \(2\pi\)-périodique et d’intégrale nulle car impaire. D’après la question 2, \(2\int_0^{\pi}u^2=\int_{-\pi}^{\pi}F^2\leq\,\int_{-\pi}^{\pi}F^{\prime 2}=2\int_0^{\pi}u^{\prime 2}\). En cas d’égalité, \(F=a\cos+b\sin\), et l’imparité impose \(a=0\). Donc \(\int_0^{\pi}u^2\leq\,\int_0^{\pi}u^{\prime 2}\), avec égalité si et seulement si \(u=\lambda\sin\).
Corrigé de l’exercice 21 : Problème sur les polynômes de Legendre
- D’après le théorème de Riesz-Fischer, \(L^2([-1,1])\) est complet : c’est un espace de Hilbert. Soit \(f\in H\) et \(\varepsilon > 0\). Par densité, il existe \(h\) continue avec \(\|f-h\|_2\leq\,\varepsilon\). Le théorème de Weierstrass fournit un polynôme \(Q\) avec \(\|h-Q\|_{\infty}\leq\,\varepsilon\). Or \(\|h-Q\|_2\leq\,\sqrt{2}\,\|h-Q\|_{\infty}\). Donc \(\|f-Q\|_2\leq\,(1+\sqrt{2})\varepsilon\) : les polynômes sont denses dans \(H\).
- On a \(P_0=1\) et \(P_1=\frac{1}{2}\cdot 2x=x\). Ensuite, \((x^2-1)^2=x^4-2x^2+1\), dont la dérivée seconde vaut \(12x^2-4\). Donc \(P_2=\frac{12x^2-4}{8}=\frac{3x^2-1}{2}\). En général, \((x^2-1)^n\) est de degré \(2n\) et de coefficient dominant \(1\). Sa dérivée \(n\)-ième est de degré \(n\), de coefficient dominant \(\frac{(2n)!}{n!}\neq 0\). Ainsi, \(P_0=1\), \(P_1=x\), \(P_2=\frac{3x^2-1}{2}\), et \(P_n\) est de degré \(n\).
- Posons \(U=(x^2-1)^n=(x-1)^n(x+1)^n\). Les réels \(\pm 1\) sont racines de \(U\) d’ordre \(n\). Donc \(U^{(k)}(\pm 1)=0\) pour \(0\leq\, k\leq\, n-1\). Soit \(Q\) de degré \(< n\). Une intégration par parties donne \(\int_{-1}^{1}QU^{(n)}=[QU^{(n-1)}]_{-1}^{1}-\int_{-1}^{1}Q^{\prime}U^{(n-1)}=-\int_{-1}^{1}Q^{\prime}U^{(n-1)}\). En répétant \(n\) fois, on obtient \((-1)^n\int_{-1}^{1}Q^{(n)}U\). Or \(Q^{(n)}=0\). Donc \(\langle P_n, Q \rangle=0\) pour tout \(Q\) de degré \(< n\).
- Si \(m < n\), \(P_m\) est de degré \(< n\), donc \(\langle P_n, P_m \rangle=0\). La famille normalisée est ainsi orthonormale. De plus, les \(P_k\) pour \(k\leq\, n\) sont échelonnés en degré : ils forment une base de l’espace des polynômes de degré au plus \(n\). L’espace engendré par tous les \(P_n\) est donc l’espace de tous les polynômes, qui est dense d’après la question 1. La famille \((\frac{P_n}{\|P_n\|})\) est orthonormale et totale : c’est une base hilbertienne de \(H\).
- D’abord, \(\|P_0\|^2=\int_{-1}^{1}1\,dx=2\). Ensuite, \(\|P_2\|^2=\frac{1}{4}\int_{-1}^{1}(9x^4-6x^2+1)\,dx=\frac{1}{4}(\frac{18}{5}-4+2)=\frac{2}{5}\). La projection sur les polynômes de degré au plus \(2\) est \(p=\sum_{k=0}^{2}\frac{\langle f, P_k \rangle}{\|P_k\|^2}P_k\). On calcule \(\langle f, P_0 \rangle=\int_{-1}^{1}|x|\,dx=1\). Puis \(\langle f, P_1 \rangle=\int_{-1}^{1}|x|x\,dx=0\) par imparité. Enfin, \(\langle f, P_2 \rangle=2\int_0^1 x\,\frac{3x^2-1}{2}\,dx=\frac{3}{4}-\frac{1}{2}=\frac{1}{4}\). Ainsi, \(p=\frac{1}{2}+\frac{1/4}{2/5}\cdot\frac{3x^2-1}{2}=\frac{1}{2}+\frac{5}{8}\cdot\frac{3x^2-1}{2}=\frac{1}{2}+\frac{15x^2-5}{16}\). La projection est \(p(x)=\frac{15x^2+3}{16}\).
- Par Pythagore, le minimum vaut \(\|f-p\|^2=\|f\|^2-\sum_{k=0}^{2}\frac{\langle f, P_k \rangle^2}{\|P_k\|^2}\). Or \(\|f\|^2=\int_{-1}^{1}x^2dx=\frac{2}{3}\). Donc le minimum vaut \(\frac{2}{3}-\frac{1}{2}-\frac{1/16}{2/5}=\frac{2}{3}-\frac{1}{2}-\frac{5}{32}\). Au dénominateur \(96\) : \(\frac{64-48-15}{96}\). Le minimum vaut \(\frac{1}{96}\), atteint pour \(a=\frac{3}{16}\), \(b=0\), \(c=\frac{15}{16}\).
La figure ci-dessous compare \(|x|\) avec ses projections sur les constantes et sur les polynômes de degré au plus \(2\). La parabole épouse nettement mieux la fonction, sauf au voisinage du point anguleux.

Point de méthode : avec une base orthogonale non normée, chaque coefficient se divise par \(\|P_k\|^2\), et non par \(\|P_k\|\).
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : espaces de Hilbert, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur espaces de Hilbert
- À maîtriser avant : Espaces L^p, Compacité et connexité
- Chapitre précédent : Singularités et théorème des résidus
- Chapitre suivant : Espaces probabilisés, variables aléatoires et espérance
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3