Ce corrigé propres spé rédige les solutions comme on les attend en devoir surveillé ou en colle. Chaque calcul de polynôme caractéristique est mené par opérations sur les lignes ou les colonnes avant tout développement. Ensuite, les sous-espaces propres sont obtenus par résolution de systèmes, puis contrôlés par la trace et le déterminant.
Soyez vigilant sur trois points. D’abord, un vecteur propre est non nul. Ensuite, les blocs d’un produit ne commutent pas. Enfin, un même polynôme caractéristique ne garantit pas la similitude : il faut comparer les dimensions des sous-espaces propres. Les théorèmes utilisés sont toujours cités, notamment la somme directe des sous-espaces propres et le déterminant triangulaire par blocs.
Les énoncés se trouvent sur la page exercices de maths spé sur éléments propres.
Corrigé de l’exercice 1 : Éléments propres d’une matrice d’ordre 2
- Pour une matrice d’ordre \(2\), \(\chi_A = X^2 – \operatorname{tr}(A)X + \det A\). Ici, \(\operatorname{tr}(A) = 7\) et \(\det A = 12 – 2 = 10\). Donc \(\chi_A = X^2 – 7X + 10 = (X – 2)(X – 5)\).
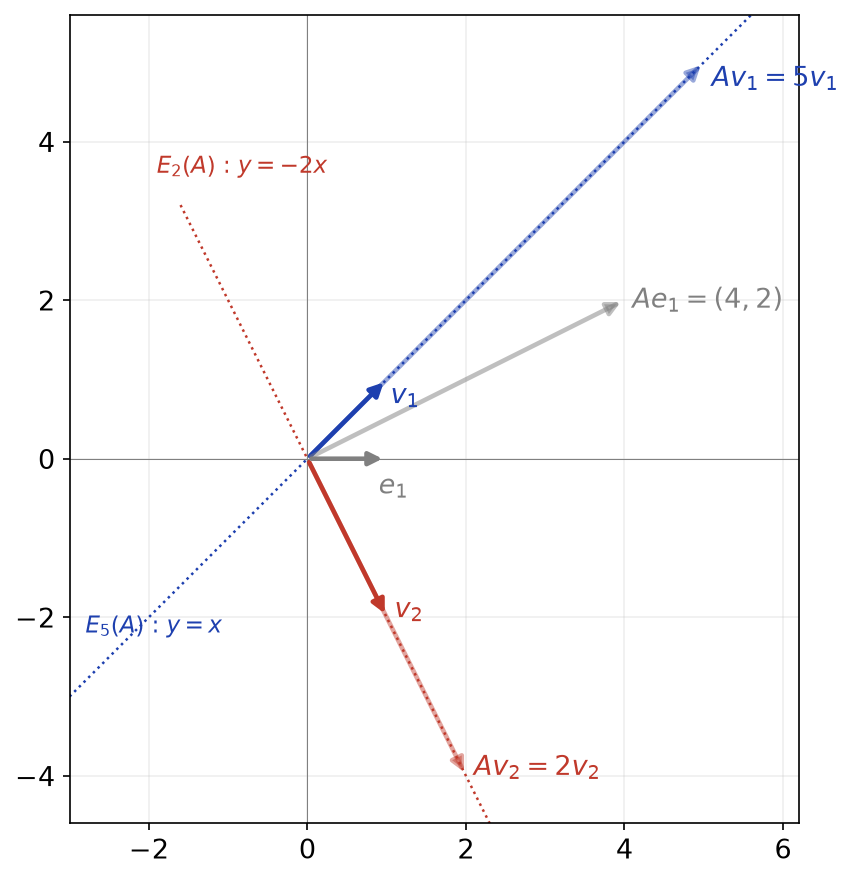
- Les valeurs propres sont les racines de \(\chi_A\), d’où \(\mathrm{Sp}(A) = \{2, 5\}\). Ensuite, \(A – 5I_2 = \begin{pmatrix} -1 1 \\ 2 -2 \end{pmatrix}\), donc \((A – 5I_2)X = 0\) équivaut à \(x = y\). De même, \(A – 2I_2 = \begin{pmatrix} 2 1 \\ 2 1 \end{pmatrix}\), donc le système équivaut à \(y = -2x\). Ainsi, \(E_5(A) = \mathrm{Vect}\big((1, 1)\big)\) et \(E_2(A) = \mathrm{Vect}\big((1, -2)\big)\). On vérifie : \(A(1, -2)^{\top} = (2, -4)^{\top} = 2(1, -2)^{\top}\).
- Le déterminant \(\begin{vmatrix} 1 1 \\ 1 -2 \end{vmatrix} = -3\) est non nul. Donc \(\big((1, 1), (1, -2)\big)\) est une base de \(\mathbb{R}^2\). On pouvait aussi invoquer le cours : deux vecteurs propres associés à des valeurs propres distinctes forment une famille libre. La figure ci-dessous montre que seules ces deux directions sont conservées par \(A\), contrairement à \(e_1\).
Corrigé de l’exercice 2 : Polynôme caractéristique d’une matrice d’ordre 3
- Dans \(XI_3 – A\), on ajoute à la première colonne les deux autres : elle devient \((X – 2, X – 2, X – 2)^{\top}\). On factorise par \(X – 2\), puis on retranche la première ligne aux deux autres. On obtient une matrice triangulaire, et \(\chi_A = (X – 2)(X + 1)^2\). Ensuite, \(A + I_3\) a trois lignes égales à \((1, 1, 1)\), donc \(E_{-1}(A)\) est le plan \(x + y + z = 0\), de base \(\big((1, -1, 0), (1, 0, -1)\big)\). Enfin, \(A(1, 1, 1)^{\top} = (2, 2, 2)^{\top}\), donc \(E_2(A) = \mathrm{Vect}\big((1, 1, 1)\big)\) : c’est une droite, car \(2\) est valeur propre simple.
- La troisième ligne de \(XI_3 – B\) est \((0, 0, X – 2)\). En développant selon cette ligne :
\[\chi_B = (X – 2)\begin{vmatrix} X – 5 2 \\ -4 X + 1 \end{vmatrix} = (X – 2)\big((X – 5)(X + 1) + 8\big) = (X – 2)(X^2 – 4X + 3).\]
Ainsi, \(\chi_B = (X – 1)(X – 2)(X – 3)\) et \(\mathrm{Sp}(B) = \{1, 2, 3\}\). - Pour \(\lambda = 1\) : \(B – I_3 = \begin{pmatrix} 4 -2 -1 \\ 4 -2 -1 \\ 0 0 1 \end{pmatrix}\), d’où \(z = 0\) et \(y = 2x\). Pour \(\lambda = 2\) : les équations \(3x – 2y – z = 0\) et \(4x – 3y – z = 0\) donnent, par différence, \(x = y\), puis \(z = x\). Pour \(\lambda = 3\) : la dernière ligne donne \(z = 0\), puis \(2x – 2y = 0\). Donc \(E_1(B) = \mathrm{Vect}\big((1, 2, 0)\big)\), \(E_2(B) = \mathrm{Vect}\big((1, 1, 1)\big)\), \(E_3(B) = \mathrm{Vect}\big((1, 1, 0)\big)\).
- D’une part, \(\operatorname{tr}(A) = 0 = 2 – 1 – 1\) et \(\det A = 2 = 2 \times (-1)^2\). D’autre part, \(\operatorname{tr}(B) = 6 = 1 + 2 + 3\) et \(\det B = 2 \times (-5 + 8) = 6 = 1 \times 2 \times 3\). Les deux contrôles sont concluants.
Point de méthode : avant de développer un déterminant d’ordre \(3\), cherchez une ligne presque nulle ou une combinaison de colonnes qui fait apparaître un facteur commun.
Corrigé de l’exercice 3 : Spectre à partir de la trace et du déterminant
- La matrice \(A – I_3\) n’est pas inversible, donc son noyau n’est pas réduit à \(\{0\}\). Il existe ainsi \(X \neq 0\) tel que \(AX = X\). Par conséquent, \(1\) est valeur propre de \(A\).
- Sur \(\mathbb{C}\), \(\chi_A\) est scindé, de racines \(1, \lambda_2, \lambda_3\). D’après les relations entre coefficients et racines, \(1 + \lambda_2 + \lambda_3 = \operatorname{tr}(A) = 6\) et \(1 \cdot \lambda_2 \lambda_3 = \det A = 6\). Donc \(\lambda_2 + \lambda_3 = 5\) et \(\lambda_2\lambda_3 = 6\). Ces nombres sont les racines de \(X^2 – 5X + 6 = (X – 2)(X – 3)\). Ainsi, \(\mathrm{Sp}(A) = \{1, 2, 3\}\).
- On en déduit \(\chi_A = (X – 1)(X – 2)(X – 3) = X^3 – 6X^2 + 11X – 6\). Le coefficient de \(X\) vaut \(11 = 1 \cdot 2 + 1 \cdot 3 + 2 \cdot 3\).
- La matrice \(M\) est triangulaire, de diagonale \((1, 2, 3)\). Elle vérifie donc les hypothèses. Ses mineurs principaux d’ordre \(2\) valent \(\begin{vmatrix} 1 1 \\ 0 2 \end{vmatrix} = 2\), \(\begin{vmatrix} 1 0 \\ 0 3 \end{vmatrix} = 3\) et \(\begin{vmatrix} 2 1 \\ 0 3 \end{vmatrix} = 6\). Leur somme vaut bien \(11\).
Corrigé de l’exercice 4 : Valeurs propres de l’inverse et d’un polynôme en A
- La matrice \(A\) est inversible si et seulement si \(\ker A = \{0\}\), c’est-à-dire s’il n’existe aucun \(X \neq 0\) tel que \(AX = 0 \cdot X\). Donc \(A\) est inversible si et seulement si \(0 \notin \mathrm{Sp}(A)\).
- Soit \(\lambda \in \mathrm{Sp}(A)\), qui est non nul d’après la question 1, et \(X \in E_\lambda(A)\). En multipliant \(AX = \lambda X\) par \(\lambda^{-1}A^{-1}\), on obtient \(A^{-1}X = \lambda^{-1}X\). Donc \(E_\lambda(A) \subset E_{1/\lambda}(A^{-1})\). En appliquant ce résultat à \(A^{-1}\), dont l’inverse est \(A\), on obtient l’inclusion réciproque. Par conséquent, \(\mathrm{Sp}(A^{-1}) = \{1/\lambda \mid \lambda \in \mathrm{Sp}(A)\}\) et \(E_{1/\lambda}(A^{-1}) = E_\lambda(A)\).
- Par récurrence, \(A^kX = \lambda^kX\) pour tout \(k \in \mathbb{N}\). En effet, \(A^{k+1}X = A(\lambda^kX) = \lambda^{k+1}X\). Par linéarité, pour \(P = \sum c_kX^k\), on a \(P(A)X = \sum c_k\lambda^kX = P(\lambda)X\). Si \(X \neq 0\), ceci montre que \(P(\lambda)\) est valeur propre de \(P(A)\). Donc \(\{P(\lambda) \mid \lambda \in \mathrm{Sp}(A)\} \subset \mathrm{Sp}(P(A))\).
- On a \(\chi_R = X^2 + 1\), sans racine réelle, donc \(\mathrm{Sp}_{\mathbb{R}}(R) = \emptyset\). En revanche, \(R^2 = -I_2\), donc \(\mathrm{Sp}_{\mathbb{R}}(R^2) = \{-1\}\). L’inclusion \(\emptyset \subset \{-1\}\) est stricte.
- Si \(AX = \lambda X\) avec \(X \neq 0\), alors \(\lambda^2X = A^2X = AX = \lambda X\). Donc \((\lambda^2 – \lambda)X = 0\), puis \(\lambda^2 = \lambda\). Ainsi, \(\mathrm{Sp}(A) \subset \{0, 1\}\).
Corrigé de l’exercice 5 : Calculs par blocs
- Le produit par blocs donne \(M^2 = \begin{pmatrix} I_2 B + B \\ 0 I_2 \end{pmatrix} = \begin{pmatrix} I_2 2B \\ 0 I_2 \end{pmatrix}\). Ensuite, si \(M^k = \begin{pmatrix} I_2 kB \\ 0 I_2 \end{pmatrix}\), alors \(M^{k+1} = M^kM = \begin{pmatrix} I_2 B + kB \\ 0 I_2 \end{pmatrix}\). L’initialisation \(M^0 = I_4\) est vraie. Donc \(M^k = \begin{pmatrix} I_2 kB \\ 0 I_2 \end{pmatrix}\) pour tout \(k \in \mathbb{N}\).
- Posons \(M^{\prime} = \begin{pmatrix} I_2 -B \\ 0 I_2 \end{pmatrix}\). Le même calcul donne \(MM^{\prime} = M^{\prime}M = I_4\). Donc \(M\) est inversible et \(M^{-1} = \begin{pmatrix} I_2 -B \\ 0 I_2 \end{pmatrix}\).
- On note \(N^{\prime}\) la matrice proposée et on calcule par blocs :
\[NN^{\prime} = \begin{pmatrix} AA^{-1} -AA^{-1}CD^{-1} + CD^{-1} \\ 0 DD^{-1} \end{pmatrix} = \begin{pmatrix} I_p 0 \\ 0 I_q \end{pmatrix}.\]
Une matrice carrée qui possède un inverse à droite est inversible. Donc \(N\) est inversible et \(N^{-1} = N^{\prime}\). - La matrice \(M\) est triangulaire supérieure, de diagonale \((1, 1, 1, 1)\). Donc \(\chi_M = (X – 1)^4\). Ensuite, \(M – I_4 = \begin{pmatrix} 0 B \\ 0 0 \end{pmatrix}\). Pour \(X = (Y, Z)\) avec \(Y, Z \in \mathbb{R}^2\), on a \((M – I_4)X = (BZ, 0)\). Or \(\det B = -2 \neq 0\), donc \(BZ = 0\) équivaut à \(Z = 0\). Ainsi, \(E_1(M) = \mathrm{Vect}(e_1, e_2)\), de dimension \(2\), alors que la multiplicité vaut \(4\).
Corrigé de l’exercice 6 : Déterminant triangulaire par blocs
- La matrice est triangulaire supérieure par blocs, avec \(M_1 = \begin{pmatrix} 1 2 \\ 3 4 \end{pmatrix}\) et \(M_2 = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). D’après le théorème du cours, \(\det M = \det M_1 \det M_2 = (4 – 6)(4 – 1)\). Donc \(\det M = -6\).
- La matrice \(XI_4 – M\) est encore triangulaire par blocs. Donc \(\chi_M = \chi_{M_1}\chi_{M_2}\), avec \(\chi_{M_1} = X^2 – 5X – 2\) et \(\chi_{M_2} = X^2 – 4X + 3 = (X – 1)(X – 3)\). Le discriminant de \(X^2 – 5X – 2\) vaut \(25 + 8 = 33\). Ainsi, \(\chi_M = (X – 1)(X – 3)(X^2 – 5X – 2)\) et \(\mathrm{Sp}(M) = \{1, 3, \frac{5 – \sqrt{33}}{2}, \frac{5 + \sqrt{33}}{2}\}\). On contrôle : la somme vaut \(1 + 3 + 5 = 9 = \operatorname{tr}(M)\).
- Le bloc nul en bas à gauche signifie que \(u(e_1)\) et \(u(e_2)\) appartiennent à \(\mathrm{Vect}(e_1, e_2)\). Le plan \(\mathrm{Vect}(e_1, e_2)\) est donc stable par \(u\), et \(M_1\) est la matrice de l’endomorphisme induit. En particulier, \(\chi_{M_1}\) divise \(\chi_M\).
Corrigé de l’exercice 7 : Projection sur un plan parallèlement à une droite
- Le vecteur \(w\) vérifie \(1 + 2 + 0 = 3 \neq 0\), donc \(w \notin F\) et \(F \cap G = \{0\}\). De plus, \(\dim F + \dim G = 2 + 1 = 3\). Donc \(\mathbb{R}^3 = F \oplus G\).
- Soit \(x = (x_1, x_2, x_3)\) et \(s = x_1 + x_2 + x_3\). On cherche \(t\) tel que \(x – tw \in F\), c’est-à-dire \(s – 3t = 0\). Donc \(t = s/3\), et \(p(x) = x – \frac{s}{3}w\). En écrivant les images des vecteurs de base, on obtient
\[P = \frac{1}{3}\begin{pmatrix} 2 -1 -1 \\ -2 1 -2 \\ 0 0 3 \end{pmatrix}.\]
Ainsi, \(p(x) = (x_1 – \frac{s}{3}, x_2 – \frac{2s}{3}, x_3)\). - Pour \(x = (3, 0, 0)\), on a \(s = 3\), donc \(p(3, 0, 0) = (3, 0, 0) – (1, 2, 0) = (2, -2, 0)\), qui appartient bien à \(F\). Ensuite, \(p(x) \in F\), donc la composante de \(p(x)\) sur \(G\) est nulle et \(p(p(x)) = p(x)\). Le calcul matriciel le confirme : \(P^2 = P\).
- Pour \(x \in F\), \(p(x) = x\) ; pour \(x \in G\), \(p(x) = 0\). Comme \(\mathbb{R}^3 = F \oplus G\), on obtient \(\mathrm{Sp}(p) = \{0, 1\}\), \(E_1(p) = F\) et \(E_0(p) = G\). Ensuite, \(s = 2p – \mathrm{id}\) vaut \(\mathrm{id}\) sur \(F\) et \(-\mathrm{id}\) sur \(G\). Donc \(\mathrm{Sp}(s) = \{-1, 1\}\), \(E_1(s) = F\) et \(E_{-1}(s) = G\).
Corrigé de l’exercice 8 : Somme directe de trois droites et projecteurs associés
- On calcule \(\det(a, b, c) = \begin{vmatrix} 1 0 1 \\ 1 1 0 \\ 0 1 1 \end{vmatrix} = 1 \cdot (1 – 0) – 0 + 1 \cdot (1 – 0) = 2\). Ce déterminant est non nul, donc \((a, b, c)\) est une base de \(\mathbb{R}^3\). Or la concaténation des bases des \(F_i\) est une base. Donc \(\mathbb{R}^3 = F_1 \oplus F_2 \oplus F_3\).
- On cherche \(x = \alpha a + \beta b + \gamma c\), soit \(\alpha + \gamma = x_1\), \(\alpha + \beta = x_2\) et \(\beta + \gamma = x_3\). En sommant, \(\alpha + \beta + \gamma = \frac{x_1 + x_2 + x_3}{2}\). Par différence, on obtient
\[\alpha = \frac{x_1 + x_2 – x_3}{2}, \quad \beta = \frac{-x_1 + x_2 + x_3}{2}, \quad \gamma = \frac{x_1 – x_2 + x_3}{2}.\]
Ainsi, \(p_1(x) = \alpha a\), \(p_2(x) = \beta b\) et \(p_3(x) = \gamma c\). - Par construction, \(p_1(x) + p_2(x) + p_3(x) = x\), donc \(p_1 + p_2 + p_3 = \mathrm{id}\). Ensuite, \(p_2(x) = \beta b\) et \(p_1(b) = \frac{0 + 1 – 1}{2}a = 0\). Donc \(p_1 \circ p_2 = 0\), conformément au cours.
- Deux droites distinctes du plan se coupent en \(\{0\}\), donc \(D_i \cap D_j = \{0\}\) pour \(i \neq j\). Cependant, \(e_1 + e_2 – (e_1 + e_2) = 0\) est une décomposition de \(0\) avec des composantes non nulles dans \(D_1\), \(D_2\) et \(D_3\). La somme n’est donc pas directe ; on le voit aussi avec les dimensions : \(1 + 1 + 1 = 3 > 2\).
Corrigé de l’exercice 9 : Plan stable et endomorphisme induit
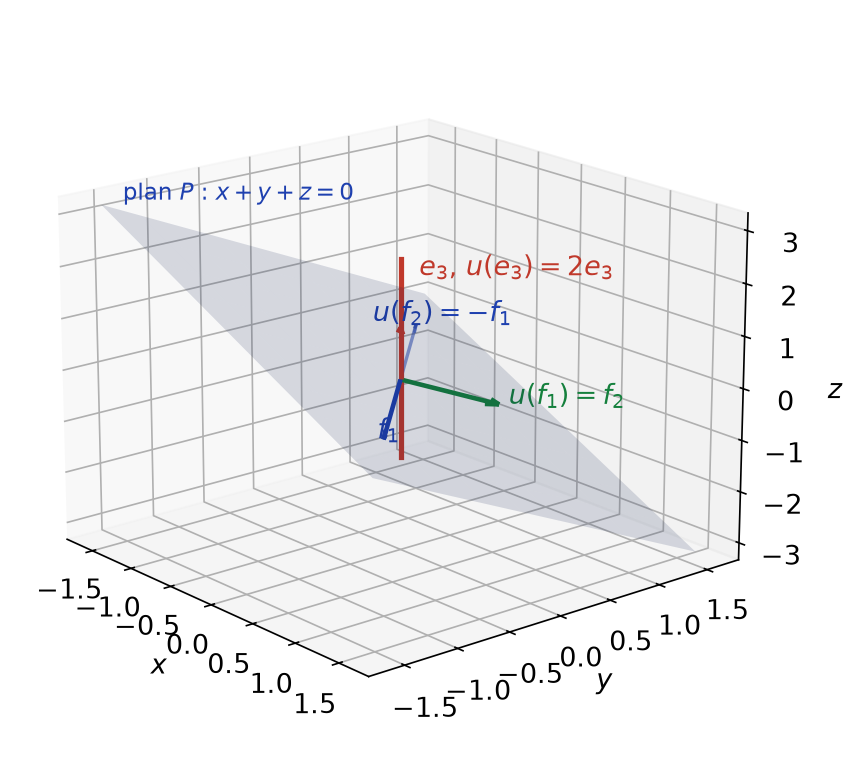
- Par lecture des colonnes de \(A\), on trouve \(u(f_1) = u(e_1) – u(e_2) = (-1, 2, 1) – (-1, 1, 2) = (0, 1, -1) = f_2\). De même, \(u(f_2) = u(e_2) – u(e_3) = (-1, 1, 2) – (0, 0, 2) = (-1, 1, 0) = -f_1\), et \(u(e_3) = (0, 0, 2) = 2e_3\). Le plan \(P\) est engendré par \(f_1\) et \(f_2\), qui vérifient son équation. Leurs images sont dans \(P\). Donc \(P\) est stable, et \(\mathrm{Vect}(e_3)\) aussi, car \(e_3\) est vecteur propre.
- D’après la question précédente, \(\mathrm{Mat}_{(f_1, f_2)}(u_P) = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\). Ensuite, \(e_3 \notin P\), donc \((f_1, f_2, e_3)\) est une base de \(\mathbb{R}^3\). Dans cette base, la matrice de \(u\) est \(\begin{pmatrix} 0 -1 0 \\ 1 0 0 \\ 0 0 2 \end{pmatrix}\), diagonale par blocs.
- Par le déterminant par blocs, \(\chi_u = (X^2 + 1)(X – 2)\). Le facteur \(X^2 + 1\) n’a pas de racine réelle. Donc \(\mathrm{Sp}_{\mathbb{R}}(u) = \{2\}\), avec \(E_2(u) = \mathrm{Vect}(e_3)\).
- Une droite stable contenue dans \(P\) serait dirigée par un vecteur propre de \(u_P\). Or \(\chi_{u_P} = X^2 + 1\) n’a pas de racine réelle. Aucune droite de \(P\) n’est donc stable par \(u\). Comme le montre la figure, \(u\) agit sur \(P\) comme un « quart de tour » dans la base \((f_1, f_2)\), et dilate la droite \(\mathrm{Vect}(e_3)\).
Corrigé de l’exercice 10 : Dérivation sur les polynômes
- Si \(P^{\prime} = \lambda P\) avec \(P \neq 0\) et \(\lambda \neq 0\), alors \(\deg P^{\prime} = \deg P\), ce qui est impossible puisque \(P^{\prime}\) est de degré strictement inférieur ou nul. Donc seule \(\lambda = 0\) peut convenir, et \(D(P) = 0\) équivaut à \(P\) constant. Par ailleurs, la matrice de \(D\) dans la base canonique est triangulaire supérieure stricte. Donc \(\mathrm{Sp}(D) = \{0\}\), \(E_0(D) = \mathbb{R}_0[X]\) et \(\chi_D = X^{n+1}\).
- On a \(\varphi(X^k) = X \cdot kX^{k-1} = kX^k\). La matrice de \(\varphi\) est donc \(\mathrm{diag}(0, 1, \ldots, n)\). Par conséquent, \(\chi_\varphi = \prod_{k=0}^{n}(X – k)\) et \(\mathrm{Sp}(\varphi) = \{0, 1, \ldots, n\}\). Chaque valeur propre est simple, donc chaque sous-espace propre est une droite : \(E_k(\varphi) = \mathrm{Vect}(X^k)\).
- On calcule \(\psi\big((X – 1)^k\big) = (X – 1) \cdot k(X – 1)^{k-1} = k(X – 1)^k\). Ces polynômes sont non nuls, donc ce sont des vecteurs propres pour les valeurs propres \(0, 1, \ldots, n\). Or \(\dim \mathbb{R}_n[X] = n + 1\), et un endomorphisme a au plus \(n + 1\) valeurs propres. Ainsi, \(\mathrm{Sp}(\psi) = \{0, 1, \ldots, n\}\), avec \(E_k(\psi) = \mathrm{Vect}\big((X – 1)^k\big)\).
Corrigé de l’exercice 11 : Familles de fonctions propres libres
- Soit \(\lambda \in \mathbb{R}\). L’équation \(f^{\prime} = \lambda f\) est une équation différentielle linéaire d’ordre \(1\). Ses solutions sont les \(x \mapsto Ce^{\lambda x}\), qui sont bien de classe \(\mathcal{C}^\infty\). Donc \(\mathrm{Sp}(D) = \mathbb{R}\) et \(E_\lambda(D) = \mathrm{Vect}(x \mapsto e^{\lambda x})\).
- Les fonctions \(x \mapsto e^{a_k x}\) sont des vecteurs propres de \(D\) associés aux valeurs propres \(a_1, \ldots, a_p\), deux à deux distinctes. D’après le théorème de somme directe des sous-espaces propres, la famille est libre.
- Pour \(k \in \mathbb{N}\), \(D^2(\cos(k\,\cdot)) = -k^2\cos(k\,\cdot)\), et \(\cos(k\,\cdot)\) n’est pas la fonction nulle. Ce sont donc des vecteurs propres de \(D^2\). Les valeurs propres \(0, -1, -4, \ldots, -p^2\) sont deux à deux distinctes. La famille \((\cos(k\,\cdot))_{0 \leq\, k \leq\, p}\) est donc libre.
- Si \(\alpha\cos + \beta\sin = 0\), l’évaluation en \(0\) donne \(\alpha = 0\), puis l’évaluation en \(\pi/2\) donne \(\beta = 0\). La famille est donc libre. Cependant, le théorème du cours ne s’applique pas, car la valeur propre \(-1\) est commune. Il fournit une condition suffisante de liberté, mais pas nécessaire : \(E_{-1}(D^2)\) est ici un plan.
Corrigé de l’exercice 12 : Transposition dans les matrices carrées
- Pour toute matrice \(M\), \((M^{\top})^{\top} = M\), donc \(T \circ T = \mathrm{id}\). Soit \(\lambda\) une valeur propre et \(M \neq 0\) tel que \(T(M) = \lambda M\). Alors \(M = T(T(M)) = \lambda^2M\), d’où \(\lambda^2 = 1\). Ainsi, \(\mathrm{Sp}(T) \subset \{-1, 1\}\).
- D’abord, \(T(M) = M\) équivaut à \(M\) symétrique. Ensuite, \(T(M) = -M\) équivaut à \(M\) antisymétrique. Donc \(E_1(T) = \mathcal{S}_n(\mathbb{R})\), de dimension \(\frac{n(n+1)}{2}\), et \(E_{-1}(T) = \mathcal{A}_n(\mathbb{R})\), de dimension \(\frac{n(n-1)}{2}\). Ces espaces sont non nuls pour \(n \geq\, 2\), donc \(\mathrm{Sp}(T) = \{-1, 1\}\).
- La somme de deux sous-espaces propres associés à des valeurs propres distinctes est directe. De plus, toute matrice s’écrit \(M = \frac{M + M^{\top}}{2} + \frac{M – M^{\top}}{2}\). Donc \(\mathcal{M}_n(\mathbb{R}) = E_1(T) \oplus E_{-1}(T)\). Dans une base adaptée, la matrice de \(T\) est \(\mathrm{diag}(I_r, -I_s)\) avec \(r = \frac{n(n+1)}{2}\) et \(s = \frac{n(n-1)}{2}\). Par conséquent, \(\chi_T = (X – 1)^{n(n+1)/2}(X + 1)^{n(n-1)/2}\).
- On lit sur \(\chi_T\) : \(\operatorname{tr}(T) = r – s = n\) et \(\det T = (-1)^s\). Donc \(\operatorname{tr}(T) = n\) et \(\det T = (-1)^{n(n-1)/2}\).
Corrigé de l’exercice 13 : Matrices de rang 1
- Notons \(V = (v_1, \ldots, v_n)^{\top}\). La \(j\)-ème colonne de \(A\) est \(v_jU\). Toutes les colonnes sont colinéaires à \(U\), et l’une d’elles est non nulle car \(V \neq 0\). Donc \(\operatorname{rg} A = 1\). Ensuite, \(V^{\top}U\) est un scalaire, et \(A^2 = U(V^{\top}U)V^{\top} = (V^{\top}U)A\). Or \(\operatorname{tr}(UV^{\top}) = \sum_i u_iv_i = V^{\top}U\). Ainsi, \(A^2 = \operatorname{tr}(A)\,A\).
- Comme \(U \neq 0\), \(AX = U(V^{\top}X) = 0\) équivaut à \(V^{\top}X = 0\). Donc \(\ker A\) est l’hyperplan d’équation \(v_1x_1 + \cdots + v_nx_n = 0\), de dimension \(n – 1\). D’après l’inégalité \(\dim E_0(A) \leq\, m_0\), la multiplicité de \(0\) est au moins \(n – 1\).
- Par conséquent, \(X^{n-1}\) divise \(\chi_A\), qui est unitaire de degré \(n\). Donc \(\chi_A = X^{n-1}(X – \mu)\) pour un certain \(\mu \in \mathbb{R}\). Le coefficient de \(X^{n-1}\) vaut \(-\mu = -\operatorname{tr}(A)\). Ainsi, \(\chi_A = X^{n-1}\big(X – \operatorname{tr}(A)\big)\).
- On a \(AU = U(V^{\top}U) = \operatorname{tr}(A)\,U\) et \(U \neq 0\). Donc \(U\) est vecteur propre associé à \(\operatorname{tr}(A)\). Comme \(\operatorname{tr}(A)\) est alors valeur propre simple, \(E_{\operatorname{tr}(A)}(A) = \mathrm{Vect}(U)\).
- On a \(J_n = UU^{\top}\) avec \(U = (1, \ldots, 1)^{\top}\), et \(\operatorname{tr}(J_n) = n\). Donc \(\chi_{J_n} = X^{n-1}(X – n)\), \(E_0(J_n)\) est l’hyperplan \(x_1 + \cdots + x_n = 0\) et \(E_n(J_n) = \mathrm{Vect}\big((1, \ldots, 1)\big)\).
Corrigé de l’exercice 14 : Endomorphisme M ↦ M + tr(M) I_n
- La trace est linéaire, donc \(\varphi(\alpha M + N) = \alpha M + N + (\alpha\operatorname{tr}(M) + \operatorname{tr}(N))I_n = \alpha\varphi(M) + \varphi(N)\). Ensuite, \(\varphi(I_n) = I_n + nI_n = (n + 1)I_n\).
- Si \(\operatorname{tr}(M) = 0\), alors \(\varphi(M) = M\).
- Notons \(\mathcal{T} = \ker(\operatorname{tr})\), hyperplan de dimension \(n^2 – 1\). D’après la question 2, \(\mathcal{T} \subset E_1(\varphi)\). D’après la question 1, \(I_n \in E_{n+1}(\varphi)\). Ces sous-espaces propres sont en somme directe, et \(\dim E_1(\varphi) + \dim E_{n+1}(\varphi) \geq\, (n^2 – 1) + 1 = n^2\). Les inégalités sont donc des égalités. Ainsi, \(\mathrm{Sp}(\varphi) = \{1, n + 1\}\), \(E_1(\varphi) = \mathcal{T}\), \(E_{n+1}(\varphi) = \mathrm{Vect}(I_n)\) et \(\chi_\varphi = (X – 1)^{n^2 – 1}\big(X – (n + 1)\big)\). Il n’y a pas d’autre valeur propre, car la somme des dimensions des sous-espaces propres ne peut dépasser \(n^2\).
- On en déduit \(\operatorname{tr}(\varphi) = n^2 – 1 + n + 1 = n^2 + n\) et \(\det\varphi = n + 1\), non nul, donc \(\varphi\) est inversible. Pour trouver l’inverse, posons \(N = M – \frac{\operatorname{tr}(M)}{n + 1}I_n\) et notons \(t = \operatorname{tr}(M)\). Alors \(\operatorname{tr}(N) = t – \frac{nt}{n + 1} = \frac{t}{n + 1}\), donc \(\varphi(N) = M – \frac{t}{n + 1}I_n + \frac{t}{n + 1}I_n = M\). Ainsi, \(\varphi^{-1}(M) = M – \frac{\operatorname{tr}(M)}{n + 1}I_n\).
Corrigé de l’exercice 15 : Multiplicité et dimension d’un sous-espace propre
- La matrice est triangulaire supérieure, donc \(\chi_{A_a} = (X – 1)^2(X – 2)\) : \(1\) est valeur propre double et \(2\) est valeur propre simple.
- On a \(A_a – I_3 = \begin{pmatrix} 0 a 1 \\ 0 0 1 \\ 0 0 1 \end{pmatrix}\). Si \(a \neq 0\), les deux premières lignes sont indépendantes, donc le rang vaut \(2\). Si \(a = 0\), les trois lignes valent \((0, 0, 1)\), donc le rang vaut \(1\). Par le théorème du rang, \(\dim E_1(A_a) = 1\) si \(a \neq 0\), et \(\dim E_1(A_0) = 2\). On retrouve bien \(1 \leq\, \dim E_1 \leq\, 2 = m_1\).
- On résout \((A_a – 2I_3)X = 0\) : \(-x + ay + z = 0\) et \(-y + z = 0\). Donc \(y = z\) et \(x = (a + 1)z\). Ainsi, \(E_2(A_a) = \mathrm{Vect}\big((a + 1, 1, 1)\big)\).
- Si \(A_1 = P^{-1}A_0P\), alors \(A_1 – I_3 = P^{-1}(A_0 – I_3)P\), et ces matrices ont le même rang. Or \(\operatorname{rg}(A_0 – I_3) = 1\) et \(\operatorname{rg}(A_1 – I_3) = 2\). Donc \(A_0\) et \(A_1\) ne sont pas semblables, bien qu’elles aient le même polynôme caractéristique.
Corrigé de l’exercice 16 : Commutant d’une matrice
- La matrice nulle commute avec \(A\). De plus, si \(AM = MA\) et \(AN = NA\), alors \(A(\alpha M + N) = \alpha MA + NA = (\alpha M + N)A\). Donc \(\mathcal{C}(A)\) est un sous-espace vectoriel.
- Les \(n\) valeurs propres \(\lambda_i\) sont distinctes. Chaque sous-espace propre est de dimension au moins \(1\), et la somme des dimensions est au plus \(n\). Donc \(E_{\lambda_i}(u) = \mathrm{Vect}(e_i)\). Or \(v\) commute avec \(u – \lambda_i\,\mathrm{id}\), donc \(\ker(u – \lambda_i\,\mathrm{id})\) est stable par \(v\). Ainsi, \(v(e_i) \in \mathrm{Vect}(e_i)\), et \(e_i\) est vecteur propre de \(v\).
- Les valeurs propres de \(\Delta\) sont \(1, 2, 3\), distinctes, et la base canonique est formée de vecteurs propres. D’après la question 2, toute matrice qui commute avec \(\Delta\) est diagonale. Réciproquement, deux matrices diagonales commutent. Donc \(\mathcal{C}(\Delta)\) est l’espace des matrices diagonales, de dimension \(3\).
- Soit \(M = \begin{pmatrix} x y \\ z t \end{pmatrix}\). On calcule \(NM = \begin{pmatrix} x + z y + t \\ z t \end{pmatrix}\) et \(MN = \begin{pmatrix} x x + y \\ z z + t \end{pmatrix}\). L’égalité impose \(z = 0\) et \(t = x\). Donc \(\mathcal{C}(N) = \{\begin{pmatrix} x y \\ 0 x \end{pmatrix} \mid x, y \in \mathbb{K}\} = \mathrm{Vect}(I_2, N)\), de dimension \(2\).
Corrigé de l’exercice 17 : Matrice compagnon
- On développe \(\det(XI_3 – C) = \begin{vmatrix} X 0 c \\ -1 X b \\ 0 -1 X + a \end{vmatrix}\) selon la première ligne :
\[\chi_C = X\big(X(X + a) + b\big) + c\big((-1)(-1) – 0\big) = X^3 + aX^2 + bX + c.\]
Le polynôme caractéristique de \(C\) est donc \(X^3 + aX^2 + bX + c\). - On a \(C^{\top} = \begin{pmatrix} 0 1 0 \\ 0 0 1 \\ -c -b -a \end{pmatrix}\), donc \(C^{\top}(1, \lambda, \lambda^2)^{\top} = (\lambda, \lambda^2, -c – b\lambda – a\lambda^2)^{\top}\). Or \(\lambda^3 = -a\lambda^2 – b\lambda – c\), car \(\chi_C(\lambda) = 0\). Donc \(C^{\top}(1, \lambda, \lambda^2)^{\top} = \lambda(1, \lambda, \lambda^2)^{\top}\), et ce vecteur est non nul.
- Pour tout \(\lambda\), la matrice \(C – \lambda I_3\) admet le mineur extrait des lignes \(2, 3\) et des colonnes \(1, 2\), égal à \(\begin{vmatrix} 1 -\lambda \\ 0 1 \end{vmatrix} = 1\). Son rang est donc au moins \(2\). Par le théorème du rang, \(\dim\ker(C – \lambda I_3) \leq\, 1\). Chaque sous-espace propre de \(C\) est donc une droite.
- On a \((X – 1)(X – 2)(X – 3) = X^3 – 6X^2 + 11X – 6\), donc \(a = -6\), \(b = 11\) et \(c = -6\). La matrice \(C = \begin{pmatrix} 0 0 6 \\ 1 0 -11 \\ 0 1 6 \end{pmatrix}\) convient. Sa transposée a pour valeurs propres \(1, 2, 3\), avec \(E_1 = \mathrm{Vect}\big((1, 1, 1)\big)\), \(E_2 = \mathrm{Vect}\big((1, 2, 4)\big)\) et \(E_3 = \mathrm{Vect}\big((1, 3, 9)\big)\), qui sont des droites d’après la question 3 appliquée à \(C^{\top}\), de même polynôme caractéristique.
Corrigé de l’exercice 18 : Suites récurrentes et vecteurs propres
- Avec \(X_n = (u_n, v_n)^{\top}\), on a \(X_{n+1} = AX_n\) avec \(A = \begin{pmatrix} 4 1 \\ 2 3 \end{pmatrix}\), la matrice de l’exercice 1. Par récurrence, \(X_n = A^nX_0\).
- D’après l’exercice 1, \(v_1 = (1, 1)\) et \(v_2 = (1, -2)\) vérifient \(Av_1 = 5v_1\) et \(Av_2 = 2v_2\). On cherche \(X_0 = \alpha v_1 + \beta v_2\) : \(\alpha + \beta = 1\) et \(\alpha – 2\beta = 4\), d’où \(\beta = -1\) et \(\alpha = 2\). Ensuite, \(A^nv_1 = 5^nv_1\) et \(A^nv_2 = 2^nv_2\). Donc \(X_n = 2 \cdot 5^nv_1 – 2^nv_2\), soit \(u_n = 2 \cdot 5^n – 2^n\) et \(v_n = 2 \cdot 5^n + 2^{n+1}\). On contrôle : \(u_1 = 8 = 4 + 4\) et \(v_1 = 14 = 2 + 12\).
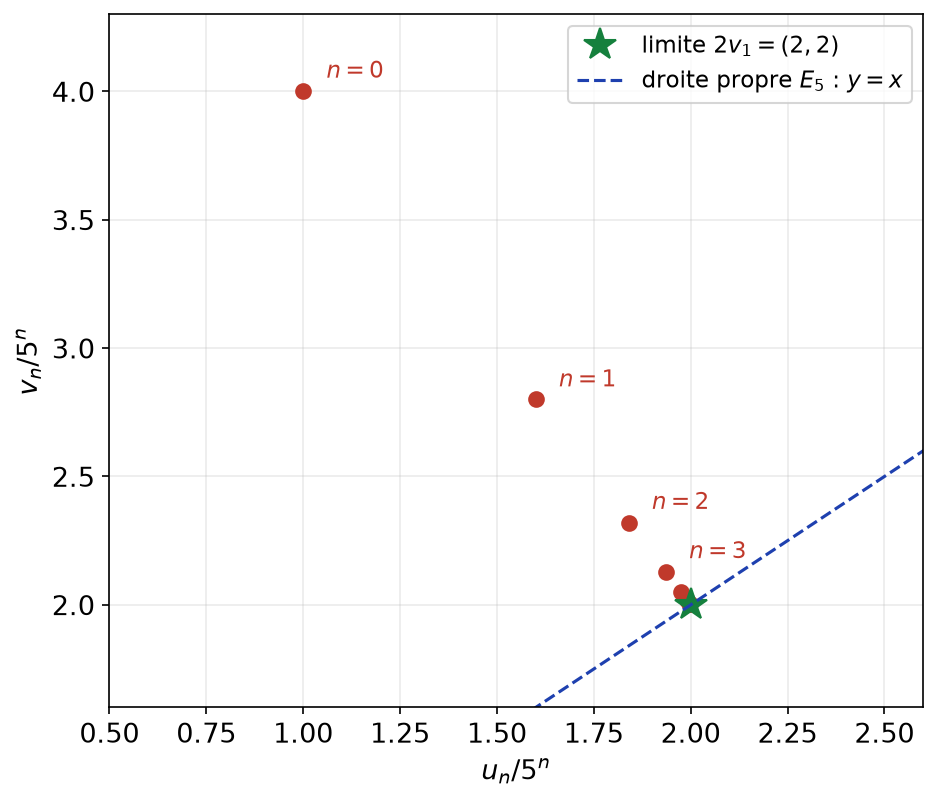
- On a \(\frac{X_n}{5^n} = 2v_1 – (\frac{2}{5})^nv_2\), et \((2/5)^n \to 0\). Donc \(X_n / 5^n \to (2, 2)\). Autrement dit, la direction de \(X_n\) tend vers la droite propre de la plus grande valeur propre. La figure le montre : les points normalisés rejoignent \((2, 2)\) le long de la direction \(v_2\).
Corrigé de l’exercice 19 : Sous-espaces stables de quelques endomorphismes
- Pour \(P \in \mathbb{R}[X]\), on a \(P(u)(e_i) = P(i)e_i\). Avec \(P_1 = \frac{1}{2}(X – 2)(X – 3)\), on obtient \(P_1(1) = 1\), \(P_1(2) = 0\) et \(P_1(3) = 0\). Donc \(p_1(e_1) = e_1\), \(p_1(e_2) = 0\) et \(p_1(e_3) = 0\) : \(p_1\) est le projecteur sur \(E_1 = \mathrm{Vect}(e_1)\) associé à la décomposition en droites propres. De même, \(p_2 = -(u – \mathrm{id})(u – 3\,\mathrm{id})\) et \(p_3 = \frac{1}{2}(u – \mathrm{id})(u – 2\,\mathrm{id})\) sont les deux autres projecteurs.
- Comme \(F\) est stable par \(u\), il est stable par tout polynôme en \(u\), donc par chaque \(p_i\). Ainsi, pour \(x \in F\), \(p_i(x) \in F \cap E_i\). Or \(x = p_1(x) + p_2(x) + p_3(x)\). Donc \(F \subset \sum (F \cap E_i)\), l’inclusion réciproque étant claire, et la somme est directe car les \(E_i\) le sont. Chaque \(F \cap E_i\) vaut \(\{0\}\) ou \(E_i\), puisque \(E_i\) est une droite. Réciproquement, toute somme de droites propres est stable. Les sous-espaces stables sont les sommes de parties de \(\{E_1, E_2, E_3\}\) : il y en a \(2^3 = 8\).
- D’abord, \(D(\mathbb{R}_d[X]) \subset \mathbb{R}_{d-1}[X] \subset \mathbb{R}_d[X]\), donc chaque \(\mathbb{R}_d[X]\) est stable. Réciproquement, soit \(F \neq \{0\}\) stable et \(d\) le degré maximal des éléments de \(F\). Prenons \(P \in F\) de degré \(d\). Alors \(P, P^{\prime}, \ldots, P^{(d)}\) appartiennent à \(F\) et sont de degrés \(d, d – 1, \ldots, 0\). Cette famille échelonnée est libre, et elle compte \(d + 1\) éléments de \(\mathbb{R}_d[X]\). C’est donc une base de \(\mathbb{R}_d[X]\), d’où \(\mathbb{R}_d[X] \subset F\). Enfin, \(F \subset \mathbb{R}_d[X]\) par définition de \(d\). Donc les sous-espaces stables par \(D\) sont \(\{0\}\) et les \(\mathbb{R}_d[X]\).
Point de méthode : les projecteurs sur des sous-espaces propres s’écrivent comme polynômes en \(u\) (polynômes d’interpolation de Lagrange) ; ils préservent donc tout sous-espace stable.
Corrigé de l’exercice 20 : Polynômes caractéristiques de AB et BA
- Par produit par blocs, en respectant l’ordre des facteurs :
\[\begin{pmatrix} I_n -A \\ 0 xI_p \end{pmatrix}M = \begin{pmatrix} xI_n – AB 0 \\ xB xI_p \end{pmatrix}, \quad \begin{pmatrix} I_n 0 \\ -B xI_p \end{pmatrix}M = \begin{pmatrix} xI_n A \\ 0 xI_p – BA \end{pmatrix}.\]
En effet, dans le premier produit, le bloc en haut à droite vaut \(A – A = 0\). Dans le second, le bloc en bas à gauche vaut \(-xB + xB = 0\). Les deux produits sont triangulaires par blocs. - Les deux matrices de gauche sont triangulaires par blocs, de déterminant \(x^p\). Le déterminant étant multiplicatif, on obtient \(x^p\det M = x^p\det(xI_n – AB)\) et \(x^p\det M = x^n\det(xI_p – BA)\). Donc \(x^p\det(xI_n – AB) = x^n\det(xI_p – BA)\) pour tout \(x \in \mathbb{K}\). Les polynômes \(X^p\chi_{AB}\) et \(X^n\chi_{BA}\) coïncident en une infinité de points, donc \(X^p\chi_{AB} = X^n\chi_{BA}\).
- Si \(n = p\), on simplifie par \(X^n\), ce qui est licite car \(\mathbb{K}[X]\) est intègre. Donc \(\chi_{AB} = \chi_{BA}\). Le spectre, la trace et le déterminant se lisent sur le polynôme caractéristique (racines, coefficient de \(X^{n-1}\) et coefficient constant). Ils sont donc égaux pour \(AB\) et \(BA\).
- On calcule \(AB = \begin{pmatrix} 0 0 \\ 0 0 \end{pmatrix}\) et \(BA = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\). Or la seule matrice semblable à la matrice nulle est la matrice nulle, puisque \(P^{-1}0P = 0\). Donc \(AB\) et \(BA\) ne sont pas semblables, bien que \(\chi_{AB} = \chi_{BA} = X^2\).
Point de méthode : multiplier une matrice par blocs par une matrice triangulaire par blocs bien choisie revient à faire un pivot de Gauss par blocs.
Corrigé de l’exercice 21 : Hyperplans stables et transposée
- Comme \(\ell \neq 0\), il existe \(x_0\) tel que \(\ell(x_0) = 1\). Tout \(x \in E\) s’écrit \(x = \big(x – \ell(x)x_0\big) + \ell(x)x_0\), avec \(x – \ell(x)x_0 \in H\). Posons \(\lambda = \psi(x_0)\). Puisque \(\psi\) est nulle sur \(H\), on obtient \(\psi(x) = \ell(x)\psi(x_0)\). Donc \(\psi = \lambda\ell\).
- Si \(\ell \circ u = \lambda\ell\), alors, pour \(x \in H\), \(\ell(u(x)) = \lambda\ell(x) = 0\), donc \(u(x) \in H\). Réciproquement, si \(H\) est stable, la forme linéaire \(\psi = \ell \circ u\) est nulle sur \(H\). D’après la question 1, \(\psi = \lambda\ell\). Donc \(H\) est stable si et seulement si \(\ell \circ u = \lambda\ell\) pour un certain \(\lambda\).
- On a \(\ell(x) = L^{\top}x\), donc \(\ell \circ u(x) = L^{\top}Ax\). La condition \(\ell \circ u = \lambda\ell\) s’écrit \(L^{\top}A = \lambda L^{\top}\), soit \(A^{\top}L = \lambda L\) par transposition. Comme \(L \neq 0\), \(H\) est stable si et seulement si \(L\) est vecteur propre de \(A^{\top}\).
- On a \(\chi_{A^{\top}} = \chi_A = (X – 2)(X^2 + 1)\), d’après l’exercice 9. La seule valeur propre réelle de \(A^{\top}\) est donc \(2\). On résout \((A^{\top} – 2I_3)L = 0\) : \(-3l_1 + 2l_2 + l_3 = 0\) et \(-l_1 – l_2 + 2l_3 = 0\). La seconde équation donne \(l_1 = 2l_3 – l_2\), puis la première devient \(5l_2 – 5l_3 = 0\). Donc \(L \in \mathrm{Vect}\big((1, 1, 1)\big)\). Le seul plan stable est le plan \(x + y + z = 0\). Les droites stables sont dirigées par des vecteurs propres de \(A\). Or \(E_2(A) = \mathrm{Vect}(e_3)\). La seule droite stable est donc \(\mathrm{Vect}(e_3)\).
Corrigé de l’exercice 22 : Problème, matrice de permutation circulaire
- La \(i\)-ème ligne de \(C\) n’a qu’un coefficient non nul, en colonne \(i + 1\) pour \(i < n\) et en colonne \(1\) pour \(i = n\). Donc \(Cx = (x_2, x_3, \ldots, x_n, x_1)^{\top}\) : \(C\) décale cycliquement les coordonnées. En appliquant \(n\) fois ce décalage, on revient au vecteur de départ. Donc \(C^n = I_n\).
- La \(j\)-ème coordonnée de \(v_k\) est \(\omega^{(j-1)k}\). Pour \(i < n\), la \(i\)-ème coordonnée de \(Cv_k\) vaut \(\omega^{ik} = \omega^k \cdot \omega^{(i-1)k}\). Pour \(i = n\), elle vaut \(1 = \omega^{nk} = \omega^k \cdot \omega^{(n-1)k}\), car \(\omega^n = 1\). Donc \(Cv_k = \omega^kv_k\), avec \(v_k \neq 0\) puisque sa première coordonnée vaut \(1\).
- Les nombres \(\omega^k\), \(0 \leq\, k \leq\, n – 1\), sont deux à deux distincts. Les \(v_k\) sont donc des vecteurs propres associés à des valeurs propres distinctes : la famille est libre. Elle compte \(n\) vecteurs, donc \((v_0, \ldots, v_{n-1})\) est une base de \(\mathbb{C}^n\). Ensuite, \(\chi_C\) est unitaire de degré \(n\) et admet les \(n\) racines distinctes \(\omega^k\). Donc \(\chi_C = \prod_{k=0}^{n-1}(X – \omega^k)\), soit \(\chi_C = X^n – 1\). Enfin, chaque valeur propre est simple, donc chaque sous-espace propre est une droite : \(E_{\omega^k}(C) = \mathrm{Vect}(v_k)\).
- D’après l’exercice 4, \(Cv_k = \omega^kv_k\) entraîne \(Q(C)v_k = Q(\omega^k)v_k\). Donc \(Mv_k = Q(\omega^k)v_k\). Notons \(P\) la matrice de passage de la base canonique à la base \((v_k)\). Alors \(P^{-1}MP = \mathrm{diag}\big(Q(1), Q(\omega), \ldots, Q(\omega^{n-1})\big)\). Deux matrices semblables ont le même déterminant. Ainsi, \(\det M = \prod_{k=0}^{n-1}Q(\omega^k)\).
- Pour \(n = 3\), on a \(C = \begin{pmatrix} 0 1 0 \\ 0 0 1 \\ 1 0 0 \end{pmatrix}\) et \(C^2 = \begin{pmatrix} 0 0 1 \\ 1 0 0 \\ 0 1 0 \end{pmatrix}\). Donc \(M = \begin{pmatrix} a b c \\ c a b \\ b c a \end{pmatrix}\). D’une part, la règle de Sarrus donne
\[\det M = a^3 + b^3 + c^3 – 3abc.\]
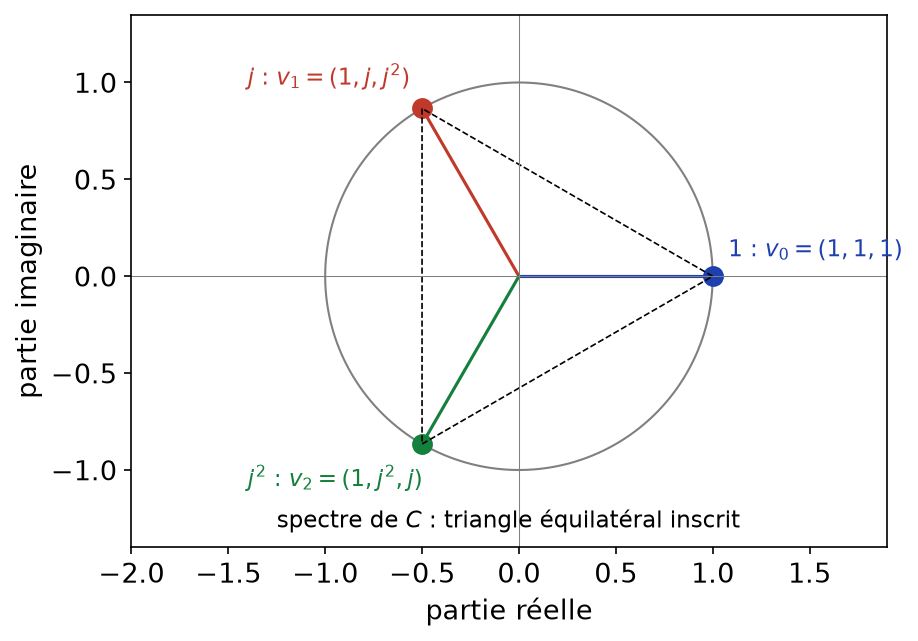
D’autre part, avec \(Q = a + bX + cX^2\) et \(\omega = j\), la question 4 donne \(\det M = Q(1)Q(j)Q(j^2)\). Or \(j^4 = j\), donc \(Q(j^2) = a + bj^2 + cj\). Par conséquent, \(a^3 + b^3 + c^3 – 3abc = (a + b + c)(a + bj + cj^2)(a + bj^2 + cj)\). La figure place les trois valeurs propres \(1\), \(j\), \(j^2\) de \(C\), sommets d’un triangle équilatéral.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : éléments propres, cours de maths spé
- Les énoncés : exercices de maths spé sur éléments propres
- Chapitre précédent : Anneaux, idéaux, Z/nZ et algèbres
- Chapitre suivant : Diagonalisation, trigonalisation et nilpotence
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup