Ce corrigé convergence spé rédige chaque solution comme en devoir surveillé. Pour la convergence dominée, on vérifie toujours dans le même ordre la continuité par morceaux, la limite simple, puis la domination par une fonction intégrable écrite explicitement et indépendante de n.
Pour les séries, on précise d’abord l’ensemble où l’égalité de développement est valable. Ensuite, on choisit entre le théorème positif, le théorème général avec la convergence de la série des intégrales des modules, ou la convergence dominée sur les sommes partielles. Soyez vigilant sur deux points : la dominante ne doit jamais dépendre de n, et une série alternée exige souvent un travail sur les sommes partielles. Des figures illustrent les dominantes et les contre-exemples.
Les énoncés se trouvent sur la page exercices de maths spé sur convergence dominée.
Corrigé de l’exercice 1 : Deux premières limites d’intégrales
- Posons \(f_n(x) = \dfrac{1}{1+x^2+x^n}\) sur \([0, +\infty[\). Chaque \(f_n\) est continue et positive. D’abord, étudions la limite simple. Si \(0 \leq\, x < 1\), alors \(x^n \to 0\) et \(f_n(x) \to \frac{1}{1+x^2}\). Si \(x = 1\), alors \(f_n(1) = \frac{1}{3}\). Si \(x > 1\), alors \(x^n \to +\infty\) et \(f_n(x) \to 0\). La limite \(f\) vaut donc \(\frac{1}{1+x^2}\) sur \([0,1[\), \(\frac13\) en \(1\) et \(0\) ensuite : elle est continue par morceaux. Ensuite, puisque \(x^n \geq\, 0\), on a \(0 \leq\, f_n(x) \leq\, \frac{1}{1+x^2}\), fonction intégrable sur \([0, +\infty[\) et indépendante de \(n\). Par le théorème de convergence dominée, \[I_n \to \int_0^1 \frac{\mathrm{d}x}{1+x^2} = \arctan 1.\] Ainsi \(\lim I_n = \dfrac{\pi}{4}\).
- Posons \(g_n(x) = \dfrac{n \sin(x/n)}{x(1+x^2)}\) pour \(x > 0\) et \(g_n(0) = 1\). Comme \(\frac{\sin u}{u} \to 1\) en \(0\), chaque \(g_n\) est continue sur \([0, +\infty[\). Pour \(x > 0\) fixé, \(n\sin(x/n) \sim n \cdot \frac{x}{n} = x\), donc \(g_n(x) \to \frac{1}{1+x^2}\) ; c’est aussi vrai en \(0\). La limite est continue. De plus, l’inégalité \(|\sin u| \leq\, |u|\) donne \(|n \sin(x/n)| \leq\, x\), d’où \(|g_n(x)| \leq\, \frac{1}{1+x^2}\). Cette dominante est intégrable. Par convergence dominée, \(\lim J_n = \displaystyle\int_0^{+\infty} \frac{\mathrm{d}x}{1+x^2} = \frac{\pi}{2}\).
Corrigé de l’exercice 2 : Limite exponentielle sous l’intégrale
- Si \(x > n\), \(f_n(x) = 0\) et l’encadrement est clair. Si \(x = n\), \(f_n(x) = 0\) aussi. Si \(0 \leq\, x < n\), alors \(1 – x/n \in \,]0,1]\) et \(f_n(x) = \exp\big(n \ln(1 – x/n)\big) > 0\). Or la concavité du logarithme donne \(\ln(1+u) \leq\, u\) pour \(u > -1\). Avec \(u = -x/n\), on obtient \(n\ln(1-x/n) \leq\, -x\). Par croissance de l’exponentielle, \(0 \leq\, f_n(x) \leq\, e^{-x}\). Ensuite, fixons \(x \geq\, 0\). Pour \(n > x\), \(n \ln(1 – x/n) = n(-\frac{x}{n} + o\!(\frac1n)) \to -x\). Donc \(f_n(x) \to e^{-x}\).
- Posons \(u = 1 – x/n\), donc \(\mathrm{d}x = -n\,\mathrm{d}u\). Il vient \[\int_0^{n} (1 – \frac{x}{n})^n \mathrm{d}x = n \int_0^1 u^n\,\mathrm{d}u = \frac{n}{n+1}.\] Cette intégrale vaut \(\frac{n}{n+1}\) et tend vers \(1\). Par convergence dominée, on retrouve ce résultat. En effet, l’intégrale vaut \(\int_0^{+\infty} f_n\), la suite \((f_n)\) converge simplement vers la fonction continue \(x \mapsto e^{-x}\), et la question 1 fournit la dominante intégrable \(e^{-x}\). Donc \(\int_0^{+\infty} f_n \to \int_0^{+\infty} e^{-x}\,\mathrm{d}x = 1\).
- L’intégrale vaut \(\int_0^{+\infty} f_n(x) \cos x\,\mathrm{d}x\). D’abord, \(f_n(x)\cos x \to e^{-x}\cos x\), fonction continue. Ensuite, \(|f_n(x)\cos x| \leq\, e^{-x}\), dominante intégrable. Par convergence dominée, la limite vaut \(\int_0^{+\infty} e^{-x}\cos x\,\mathrm{d}x\). Or \[\int_0^{+\infty} e^{(-1+i)x}\,\mathrm{d}x = \frac{1}{1-i} = \frac{1+i}{2}.\] En prenant la partie réelle, la limite vaut \(\dfrac{1}{2}\).
- Posons \(g_n(x) = (1 + \frac{x}{n})^n e^{-2x}\) si \(x \leq\, n\), et \(g_n(x) = 0\) sinon. Pour \(x\) fixé et \(n \geq\, x\), \(n\ln(1 + x/n) \to x\), donc \(g_n(x) \to e^{x}e^{-2x} = e^{-x}\). De plus, \(\ln(1 + x/n) \leq\, x/n\) donne \((1 + x/n)^n \leq\, e^{x}\). Ainsi \(0 \leq\, g_n(x) \leq\, e^{-x}\) pour tout \(x \geq\, 0\). Chaque \(g_n\) est continue par morceaux (discontinue en \(n\) seulement). Par convergence dominée, la limite vaut \(\int_0^{+\infty} e^{-x}\,\mathrm{d}x = 1\).
Corrigé de l’exercice 3 : Domination par morceaux
- La fonction \(h_n : x \mapsto \frac{x^n}{1 + x^{n+2}}\) est continue et positive sur \([0, +\infty[\). En \(+\infty\), \(h_n(x) \sim \frac{x^n}{x^{n+2}} = \frac{1}{x^2}\), fonction intégrable sur \([1, +\infty[\). Par comparaison de fonctions positives, \(I_n\) existe.
- Si \(0 \leq\, x < 1\), \(x^n \to 0\) et \(x^{n+2} \to 0\), donc \(h_n(x) \to 0\). En \(x = 1\), \(h_n(1) = \frac12\). Si \(x > 1\), on écrit \(h_n(x) = \dfrac{1}{x^{-n} + x^2}\), et \(x^{-n} \to 0\). La limite simple est \(h(x) = 0\) sur \([0,1[\), \(h(1) = \frac12\), \(h(x) = \frac{1}{x^2}\) sur \(]1, +\infty[\). Cette fonction est continue par morceaux.
- Sur \([0,1]\), on a \(0 \leq\, h_n(x) \leq\, x^n \leq\, 1\). Sur \([1, +\infty[\), on minore le dénominateur par \(x^{n+2}\), d’où \(0 \leq\, h_n(x) \leq\, \frac{1}{x^2}\). Posons donc \(\varphi(x) = 1\) sur \([0,1]\) et \(\varphi(x) = \frac{1}{x^2}\) sur \(]1, +\infty[\). Cette fonction est continue par morceaux, positive et intégrable, avec \(\int_0^{+\infty} \varphi = 2\). Elle domine tous les \(h_n\). Le théorème de convergence dominée donne \[I_n \to \int_1^{+\infty} \frac{\mathrm{d}x}{x^2} = 1.\] Ainsi \(\lim I_n = 1\).
Point de méthode : découper l’intervalle au point où le comportement de \(x^n\) change permet presque toujours de construire la dominante.
Corrigé de l’exercice 4 : Une suite sans domination
- Une intégration par parties sur \([0, A]\), puis \(A \to +\infty\), donne \(\int_0^{+\infty} x\,e^{-nx}\,\mathrm{d}x = [-\frac{x}{n}e^{-nx}]_0^{+\infty} + \frac{1}{n}\int_0^{+\infty} e^{-nx}\,\mathrm{d}x = \frac{1}{n^2}\). Par conséquent, \(\int_0^{+\infty} f_n = 1\) pour tout \(n \geq\, 1\).
- En \(x = 0\), \(f_n(0) = 0\). Pour \(x > 0\), les croissances comparées donnent \(n^2 e^{-nx} \to 0\). La suite \((f_n)\) converge simplement vers la fonction nulle.
- Raisonnons par l’absurde. Supposons qu’une telle \(\varphi\) existe. Alors toutes les hypothèses du théorème de convergence dominée sont satisfaites, car la limite nulle est continue. On aurait donc \(\int_0^{+\infty} f_n \to 0\). Or cette intégrale vaut \(1\) pour tout \(n\), contradiction. Aucune dominante intégrable n’existe.
- Soit \(x \in \,]0,1]\) et \(n = \lfloor 1/x \rfloor \geq\, 1\). Alors \(n \leq\, \frac{1}{x} < n+1\), donc \(\frac{n}{n+1} < nx \leq\, 1\). D’abord, \(nx \leq\, 1\) donne \(e^{-nx} \geq\, e^{-1}\). Ensuite, \(nx > \frac{n}{n+1} \geq\, \frac12\). Enfin, \(\frac{1}{x} < n + 1 \leq\, 2n\), donc \(n > \frac{1}{2x}\). Par conséquent, \[f_n(x) = n \cdot (nx) \cdot e^{-nx} \geq\, \frac{1}{2x} \cdot \frac{1}{2} \cdot e^{-1} = \frac{1}{4ex}.\] Si \(\varphi\) domine toute la suite, alors \(\varphi(x) \geq\, f_n(x) \geq\, \frac{1}{4ex}\) sur \(]0,1]\). Or \(x \mapsto \frac{1}{x}\) n’est pas intégrable en \(0\). Donc \(\varphi\) ne peut pas être intégrable, ce qui confirme la question 3.
La figure ci-dessous représente quelques \(f_n\), leur enveloppe supérieure \(\sup_n f_n\) et la minorante \(\frac{1}{4ex}\) obtenue. L’enveloppe explose en \(0\) comme \(\frac{1}{x}\).
![Fonctions n² x exp(-nx), leur enveloppe supérieure en bleu et la minorante 1/(4ex) en pointillés rouges sur ]0,1]](https://mathovore.fr/wp-content/uploads/sup-maths/spe/convergence-dominee-terme-a-terme-corr-ex4-minoration.png)
Corrigé de l’exercice 5 : Limites avec un paramètre réel
- La fonction \(x \mapsto \arctan(\lambda x)\, e^{-x}\) est continue sur \([0, +\infty[\). De plus, \(|\arctan(\lambda x)\,e^{-x}| \leq\, \frac{\pi}{2} e^{-x}\), fonction intégrable. Donc \(F(\lambda)\) est bien défini.
- Pour \(x > 0\), \(\arctan(\lambda x) \to \frac{\pi}{2}\) quand \(\lambda \to +\infty\). En \(x = 0\), la valeur reste \(0\). La limite \(x \mapsto \frac{\pi}{2}e^{-x}\) sur \(]0, +\infty[\), complétée par \(0\) en \(0\), est continue par morceaux. La dominante \(\frac{\pi}{2}e^{-x}\) est indépendante de \(\lambda\). Par le théorème de convergence dominée à paramètre continu, \(F(\lambda) \to \frac{\pi}{2}\int_0^{+\infty} e^{-x}\,\mathrm{d}x = \frac{\pi}{2}\).
- Pour \(\lambda > 0\), écrivons \(\frac{F(\lambda)}{\lambda} = \int_0^{+\infty} \frac{\arctan(\lambda x)}{\lambda}\, e^{-x}\,\mathrm{d}x\). Pour \(x > 0\) fixé, \(\arctan(\lambda x) \sim \lambda x\) quand \(\lambda \to 0^+\), donc l’intégrande tend vers \(x\,e^{-x}\) ; en \(0\), tout vaut \(0\). Ensuite, \(0 \leq\, \arctan(\lambda x) \leq\, \lambda x\) donne \(0 \leq\, \frac{\arctan(\lambda x)}{\lambda} e^{-x} \leq\, x\,e^{-x}\), fonction intégrable. Par convergence dominée, \(\frac{F(\lambda)}{\lambda} \to \int_0^{+\infty} x\,e^{-x}\,\mathrm{d}x = 1\). Ainsi \(F(\lambda) \sim \lambda\) quand \(\lambda \to 0^+\).
Corrigé de l’exercice 6 : Développement asymptotique d’une suite d’intégrales
- Posons \(f_n(x) = \frac{1}{1+x^n}\). La limite simple vaut \(1\) sur \([0,1[\), \(\frac12\) en \(1\) et \(0\) sur \(]1, +\infty[\) : elle est continue par morceaux. Sur \([0,1]\), \(0 \leq\, f_n \leq\, 1\). Sur \([1, +\infty[\) et pour \(n \geq\, 2\), \(x^n \geq\, x^2\), donc \(f_n(x) \leq\, \frac{1}{1+x^2}\). La fonction égale à \(1\) sur \([0,1]\) et à \(\frac{1}{1+x^2}\) au-delà est intégrable. Par convergence dominée, \(u_n \to \int_0^1 \mathrm{d}x = 1\).
- On a \(u_n – 1 = \int_0^1 (\frac{1}{1+x^n} – 1)\mathrm{d}x + \int_1^{+\infty} \frac{\mathrm{d}x}{1+x^n} = -\int_0^1 \frac{x^n}{1+x^n}\,\mathrm{d}x + \int_1^{+\infty} \frac{\mathrm{d}x}{1+x^n}\). Le changement de variable \(x = t^{1/n}\) est une bijection \(C^1\) strictement croissante de \(]0, +\infty[\) sur lui-même, avec \(\mathrm{d}x = \frac{1}{n} t^{1/n – 1}\,\mathrm{d}t\). Il vient \[\int_1^{+\infty} \frac{\mathrm{d}x}{1+x^n} = \frac{1}{n}\int_1^{+\infty} \frac{t^{1/n-1}}{1+t}\,\mathrm{d}t, \qquad \int_0^1 \frac{x^n}{1+x^n}\,\mathrm{d}x = \frac{1}{n}\int_0^1 \frac{t \cdot t^{1/n-1}}{1+t}\,\mathrm{d}t.\] En multipliant par \(n\), on obtient l’égalité demandée.
- Notons \(A_n = \int_1^{+\infty} \frac{t^{1/n-1}}{1+t}\,\mathrm{d}t\) et \(B_n = \int_0^1 \frac{t^{1/n}}{1+t}\,\mathrm{d}t\). Pour \(t > 0\), \(t^{1/n} \to 1\). D’abord, pour \(t \geq\, 1\) et \(n \geq\, 2\), \(t^{1/n} \leq\, t^{1/2}\), donc \(0 \leq\, \frac{t^{1/n – 1}}{1+t} \leq\, \frac{t^{-1/2}}{t} = t^{-3/2}\), intégrable sur \([1, +\infty[\). Par convergence dominée, \[A_n \to \int_1^{+\infty} \frac{\mathrm{d}t}{t(1+t)} = [\ln \frac{t}{1+t}]_1^{+\infty} = \ln 2.\] Ensuite, pour \(t \in [0,1]\), \(0 \leq\, \frac{t^{1/n}}{1+t} \leq\, 1\), dominante intégrable sur le segment. Donc \(B_n \to \int_0^1 \frac{\mathrm{d}t}{1+t} = \ln 2\). Par conséquent, \(n(u_n – 1) \to \ln 2 – \ln 2 = 0\). Ainsi \(u_n = 1 + o\!(\frac1n)\).
Corrigé de l’exercice 7 : Équivalent par changement de variable
- La fonction \(x \mapsto (1+x^2)^{-n}\) est continue et positive. De plus, \((1+x^2)^{-n} \leq\, \frac{1}{1+x^2}\) car \(n \geq\, 1\). Donc \(I_n\) existe.
- Le changement de variable \(x = u/\sqrt{n}\) est linéaire, avec \(\mathrm{d}x = \mathrm{d}u/\sqrt{n}\). Il donne \(\displaystyle \sqrt{n}\, I_n = \int_0^{+\infty} \frac{\mathrm{d}u}{(1 + \frac{u^2}{n})^n}\).
- Posons \(g_n(u) = (1 + \frac{u^2}{n})^{-n}\). Pour \(u\) fixé, \(n \ln\!(1 + \frac{u^2}{n}) \to u^2\), donc \(g_n(u) \to e^{-u^2}\), fonction continue. L’inégalité de Bernoulli avec \(a = u^2/n\) donne \((1 + \frac{u^2}{n})^n \geq\, 1 + u^2\). Ainsi \(0 \leq\, g_n(u) \leq\, \frac{1}{1+u^2}\), dominante intégrable. Par convergence dominée, \(\sqrt{n}\,I_n \to \int_0^{+\infty} e^{-u^2}\,\mathrm{d}u = \frac{\sqrt{\pi}}{2}\). Donc \(I_n \sim \dfrac{\sqrt{\pi}}{2\sqrt{n}}\).
Corrigé de l’exercice 8 : Comportement asymptotique d’une transformée
- Pour \(t > 0\), l’intégrande est continue et vérifie \(0 < \frac{e^{-tx}}{1+x^2} \leq\, \frac{1}{1+x^2}\). Donc \(G(t)\) existe.
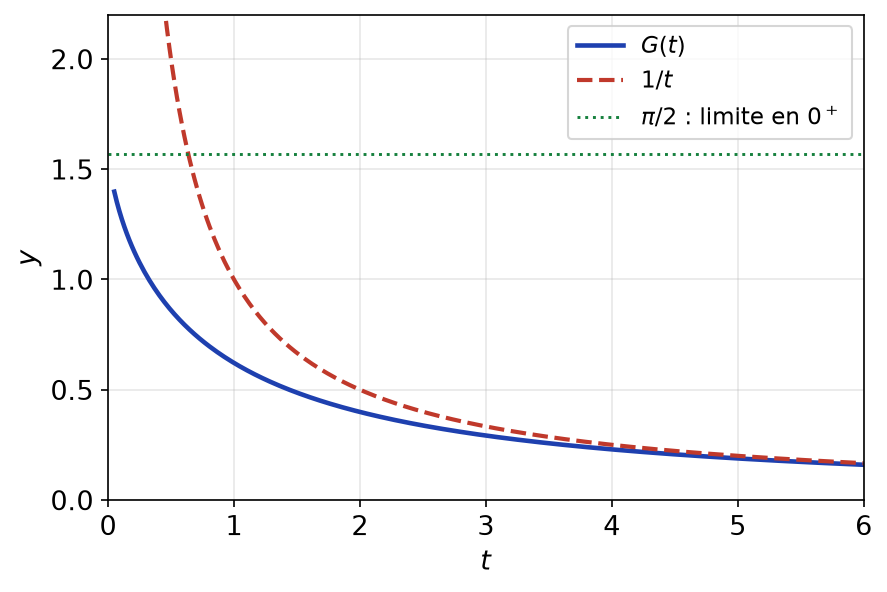
- La dominante \(\frac{1}{1+x^2}\) est intégrable et ne dépend pas de \(t\). Quand \(t \to 0^+\), l’intégrande tend vers \(\frac{1}{1+x^2}\) pour tout \(x\). Par convergence dominée à paramètre continu, \(G(t) \to \frac{\pi}{2}\). Quand \(t \to +\infty\), l’intégrande tend vers \(0\) pour \(x > 0\) et vaut \(1\) en \(x = 0\). Cette limite est continue par morceaux. Par le même théorème, \(G(t) \to 0\). Ainsi \(\lim_{0^+} G = \frac{\pi}{2}\) et \(\lim_{+\infty} G = 0\).
- Posons \(u = tx\). Alors \(t\,G(t) = \int_0^{+\infty} \frac{e^{-u}}{1 + u^2/t^2}\,\mathrm{d}u\). Quand \(t \to +\infty\), l’intégrande tend vers \(e^{-u}\). De plus, il est majoré par \(e^{-u}\), intégrable. Par convergence dominée, \(t\,G(t) \to \int_0^{+\infty} e^{-u}\,\mathrm{d}u = 1\). Donc \(G(t) \sim \frac{1}{t}\) en \(+\infty\).
La figure ci-dessous, obtenue par calcul numérique de \(G\), confirme ces trois résultats : la courbe part de \(\frac{\pi}{2}\) et rejoint l’hyperbole \(\frac1t\).
Corrigé de l’exercice 9 : Une identité approchée
- Notons \(M = \sup |f|\). L’intégrale existe car \(|f(x)e^{-nx}| \leq\, M e^{-nx}\). Le changement de variable \(u = nx\) donne \[n \int_0^{+\infty} f(x)\, e^{-nx}\,\mathrm{d}x = \int_0^{+\infty} f\!(\frac{u}{n}) e^{-u}\,\mathrm{d}u.\] Pour \(u\) fixé, \(\frac{u}{n} \to 0\), donc \(f(u/n) \to f(0)\) par continuité de \(f\) en \(0\). La limite \(u \mapsto f(0)e^{-u}\) est continue. De plus, \(|f(u/n)\,e^{-u}| \leq\, M e^{-u}\), intégrable. Par convergence dominée, la limite vaut \(f(0)\int_0^{+\infty} e^{-u}\,\mathrm{d}u = f(0)\).
- On a \(\int_0^{+\infty} \cos(x)\, e^{-nx}\,\mathrm{d}x = \mathrm{Re} \int_0^{+\infty} e^{(-n+i)x}\,\mathrm{d}x = \mathrm{Re}\,\frac{1}{n-i} = \frac{n}{n^2+1}\). Donc \(n \int_0^{+\infty} \cos(x)\,e^{-nx}\,\mathrm{d}x = \frac{n^2}{n^2+1} \to 1\). On retrouve bien \(\cos 0 = 1\).
- Le même changement de variable \(u = \lambda x\) donne \(\int_0^{+\infty} f(u/\lambda)\,e^{-u}\,\mathrm{d}u\). La domination \(M e^{-u}\) ne dépend pas de \(\lambda\), et \(f(u/\lambda) \to f(0)\) quand \(\lambda \to +\infty\). Le théorème de convergence dominée pour une famille à paramètre réel conclut. La limite vaut encore \(f(0)\).
Corrigé de l’exercice 10 : Une intégrale égale à ζ(2)
- Pour \(x \in [0,1[\), on a le développement \(-\ln(1-x) = \sum_{n \geq\, 1} \frac{x^n}{n}\). Posons \(f_n(x) = \frac{x^{n-1}}{n}\) sur \([0,1[\). Pour \(x \in \,]0,1[\), \(\sum_{n \geq\, 1} f_n(x) = \frac{-\ln(1-x)}{x}\) ; en \(x = 0\), la somme vaut \(1\), qui est aussi la limite de \(\frac{-\ln(1-x)}{x}\). La somme \(S\) est donc continue sur \([0,1[\). Les \(f_n\) sont continues, positives et intégrables, avec \(\int_0^1 f_n = \frac{1}{n^2}\). Le théorème d’intégration terme à terme positive donne \(\int_0^1 S = \sum_{n \geq\, 1} \frac{1}{n^2}\). Cette somme est finie. Donc \(\int_0^1 \frac{-\ln(1-x)}{x}\,\mathrm{d}x = \frac{\pi^2}{6}\).
- Le changement de variable \(x = 1 – u\), bijection \(C^1\) de \(]0,1[\) sur lui-même, donne \[\int_0^1 \frac{\ln x}{x-1}\,\mathrm{d}x = \int_0^1 \frac{\ln(1-u)}{-u}\,\mathrm{d}u.\] Cette intégrale vaut donc aussi \(\frac{\pi^2}{6}\).
Corrigé de l’exercice 11 : Intégration terme à terme avec des signes alternés
- Intégrons par parties sur \([\varepsilon, 1]\) : \[\int_\varepsilon^1 x^n \ln x\,\mathrm{d}x = [\frac{x^{n+1}}{n+1}\ln x]_\varepsilon^1 – \frac{1}{n+1}\int_\varepsilon^1 x^n\,\mathrm{d}x.\] Or \(\varepsilon^{n+1}\ln \varepsilon \to 0\) par croissances comparées. En faisant \(\varepsilon \to 0\), \(\int_0^1 x^n \ln x\,\mathrm{d}x = -\dfrac{1}{(n+1)^2}\).
- La série \(\sum \frac{1}{k^2}\) converge absolument, donc on peut séparer les termes pairs et impairs. La somme des termes pairs vaut \(\sum_{j \geq\, 1} \frac{1}{4j^2} = \frac{1}{4}\cdot\frac{\pi^2}{6}\). Ainsi \[\sum_{k=1}^{+\infty} \frac{(-1)^{k-1}}{k^2} = \sum_{k=1}^{+\infty} \frac{1}{k^2} – 2 \sum_{j=1}^{+\infty} \frac{1}{(2j)^2} = \frac{\pi^2}{6} – \frac{\pi^2}{12}.\] La somme vaut \(\frac{\pi^2}{12}\).
- Pour \(x \in \,]0,1[\), \(\frac{1}{1+x} = \sum_{n \geq\, 0} (-1)^n x^n\). Posons \(f_n(x) = (-1)^n x^n \ln x\) sur \(]0,1[\). Ces fonctions sont continues et intégrables, et leur série converge simplement vers \(\frac{\ln x}{1+x}\), fonction continue. De plus, par la question 1, \(\int_0^1 |f_n| = \frac{1}{(n+1)^2}\), terme général d’une série convergente. Le théorème d’intégration terme à terme s’applique : \[\int_0^1 \frac{\ln x}{1+x}\,\mathrm{d}x = \sum_{n=0}^{+\infty} (-1)^n(-\frac{1}{(n+1)^2}) = -\sum_{k=1}^{+\infty} \frac{(-1)^{k-1}}{k^2}.\] D’après la question 2, l’intégrale vaut \(-\frac{\pi^2}{12}\).
Corrigé de l’exercice 12 : La fonction zêta sous forme intégrale
- Le changement de variable \(u = nx\) donne \(\int_0^{+\infty} x^{s-1} e^{-nx}\,\mathrm{d}x = \int_0^{+\infty} \frac{u^{s-1}}{n^{s-1}} e^{-u}\,\frac{\mathrm{d}u}{n}\). Cette intégrale vaut \(\dfrac{\Gamma(s)}{n^s}\).
- Pour \(x > 0\), \(0 < e^{-x} < 1\), donc \(\frac{1}{e^x – 1} = \frac{e^{-x}}{1 – e^{-x}} = \sum_{n \geq\, 1} e^{-nx}\). Posons \(f_n(x) = x^{s-1}e^{-nx}\) sur \(]0, +\infty[\). Ces fonctions sont continues, positives et intégrables. Leur somme \(\frac{x^{s-1}}{e^x – 1}\) est continue. Par le théorème d’intégration terme à terme positive, \[\int_0^{+\infty} \frac{x^{s-1}}{e^x – 1}\,\mathrm{d}x = \sum_{n=1}^{+\infty} \frac{\Gamma(s)}{n^s} = \Gamma(s)\,\zeta(s),\] qui est finie car \(s > 1\).
- On a \(\Gamma(4) = \int_0^{+\infty} t^3 e^{-t}\,\mathrm{d}t = 3! = 6\), par trois intégrations par parties. Donc \(\displaystyle\int_0^{+\infty} \frac{x^3}{e^x – 1}\,\mathrm{d}x = 6 \cdot \frac{\pi^4}{90} = \frac{\pi^4}{15}\).
- D’abord, en \(0\), \(e^x – 1 \sim x\), donc \(\frac{x^{s-1}}{e^x – 1} \sim x^{s-2}\). Or \(s – 2 \leq\, -1\), donc cette fonction positive n’est pas intégrable en \(0\). Ensuite, le théorème positif reste valable dans \([0, +\infty]\) : l’intégrale vaut \(\Gamma(s)\sum_{n \geq\, 1} \frac{1}{n^s}\). Or cette série de Riemann diverge pour \(s \leq\, 1\). Dans les deux cas, l’intégrale vaut \(+\infty\).
Corrigé de l’exercice 13 : Une intégrale oscillante
- On a \(\int_0^{+\infty} \sin(x)\,e^{-nx}\,\mathrm{d}x = \mathrm{Im}\int_0^{+\infty} e^{(-n+i)x}\,\mathrm{d}x = \mathrm{Im}\,\frac{1}{n – i} = \mathrm{Im}\,\frac{n+i}{n^2+1}\). Cette intégrale vaut \(\dfrac{1}{n^2+1}\).
- Les fonctions \(x \mapsto \sin(x)\,e^{-nx}\) changent de signe, par exemple sur \([\pi, 2\pi]\) où le sinus est négatif. Elles ne sont pas positives : le théorème positif ne s’applique pas.
- Pour \(x > 0\), \(\frac{\sin x}{e^x – 1} = \sum_{n \geq\, 1} \sin(x)\,e^{-nx}\), somme continue sur \(]0, +\infty[\). Les fonctions \(f_n(x) = \sin(x)\,e^{-nx}\) sont continues et intégrables. De plus, \(|\sin x| \leq\, x\) pour \(x \geq\, 0\), donc \(\int_0^{+\infty} |f_n| \leq\, \int_0^{+\infty} x\,e^{-nx}\,\mathrm{d}x = \frac{1}{n^2}\). Ainsi \(\sum \int |f_n|\) converge par comparaison. Le théorème d’intégration terme à terme donne \(\displaystyle\int_0^{+\infty} \frac{\sin x}{e^x – 1}\,\mathrm{d}x = \sum_{n=1}^{+\infty} \frac{1}{n^2+1}\).
Point de méthode : il n’est pas nécessaire de calculer \(\int |f_n|\) exactement ; une majoration par le terme général d’une série convergente suffit.
Corrigé de l’exercice 14 : Le rêve de l’étudiant
- Le changement de variable \(x = e^{-t}\) est une bijection \(C^1\) de \(]0, +\infty[\) sur \(]0,1[\), avec \(\mathrm{d}x = -e^{-t}\,\mathrm{d}t\) et \(-\ln x = t\). Il vient \[\int_0^1 x^k(-\ln x)^k\,\mathrm{d}x = \int_0^{+\infty} e^{-kt}\,t^k\,e^{-t}\,\mathrm{d}t = \int_0^{+\infty} t^k e^{-(k+1)t}\,\mathrm{d}t.\] Avec \(u = (k+1)t\), on obtient \(\frac{1}{(k+1)^{k+1}}\int_0^{+\infty} u^k e^{-u}\,\mathrm{d}u = \frac{k!}{(k+1)^{k+1}}\). D’où l’égalité demandée.
- Pour \(x \in \,]0,1]\), \(x^{-x} = e^{-x\ln x} = \sum_{k \geq\, 0} \frac{(-x\ln x)^k}{k!}\). Or \(-x\ln x \geq\, 0\) sur \(]0,1]\), donc les fonctions \(f_k(x) = \frac{x^k(-\ln x)^k}{k!}\) sont positives. Elles sont continues et intégrables, et leur somme \(x^{-x}\) est continue. Par le théorème positif et la question 1, \[\int_0^1 x^{-x}\,\mathrm{d}x = \sum_{k=0}^{+\infty} \frac{1}{(k+1)^{k+1}}.\] En posant \(n = k+1\), on obtient \(\sum_{n \geq\, 1} n^{-n}\).
- De même, \(x^x = e^{x\ln x} = \sum_{k \geq\, 0} (-1)^k \frac{(-x\ln x)^k}{k!}\). Les termes ne sont plus positifs. Cependant, \(\int_0^1 |g_k| = \frac{1}{(k+1)^{k+1}}\), et \(\sum \frac{1}{(k+1)^{k+1}}\) converge (par exemple car \((k+1)^{-(k+1)} \leq\, 2^{-(k+1)}\) dès que \(k \geq\, 1\)). Le théorème d’intégration terme à terme donne \(\int_0^1 x^x\,\mathrm{d}x = \sum_{k \geq\, 0} \frac{(-1)^k}{(k+1)^{k+1}}\). Avec \(n = k+1\), c’est \(\sum_{n \geq\, 1} \frac{(-1)^{n-1}}{n^n}\).
- La suite \((n^{-n})\) décroît vers \(0\), donc le critère des séries alternées s’applique. Le reste est majoré par le premier terme omis. En s’arrêtant à \(n = 4\), l’erreur est au plus \(5^{-5} = \frac{1}{3125} < 10^{-3}\). Or \(1 – \frac14 + \frac{1}{27} – \frac{1}{256} \approx 0{,}7831\). Ainsi \(\int_0^1 x^x\,\mathrm{d}x \approx 0{,}783\) à \(10^{-3}\) près.
Corrigé de l’exercice 15 : La série harmonique alternée
- On a \(\int_0^1 |(-x)^n|\,\mathrm{d}x = \frac{1}{n+1}\). La série \(\sum \frac{1}{n+1}\) diverge : l’hypothèse cruciale du théorème fait défaut.
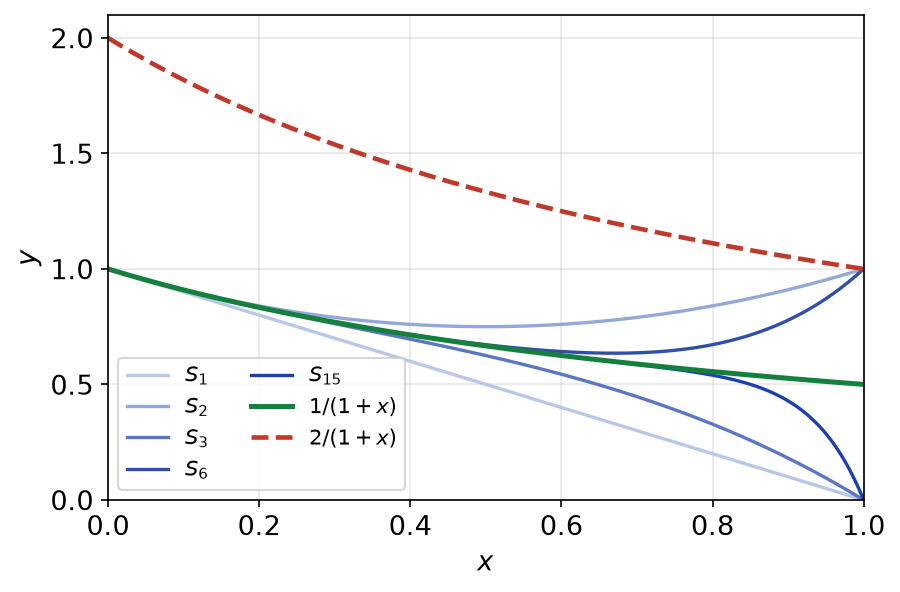
- Pour \(x \in [0,1[\), la somme géométrique donne \(S_N(x) = \dfrac{1 – (-x)^{N+1}}{1+x}\). Comme \(|(-x)^{N+1}| \leq\, 1\), on obtient \(|S_N(x)| \leq\, \frac{2}{1+x} \leq\, 2\). La constante \(2\) est une dominante intégrable sur \([0,1[\), indépendante de \(N\).
- Pour \(x \in [0,1[\), \((-x)^{N+1} \to 0\), donc \(S_N(x) \to \frac{1}{1+x}\), fonction continue. En revanche, en \(x = 1\), \(S_N(1)\) vaut alternativement \(1\) et \(0\) : c’est pourquoi on travaille sur \([0,1[\). Par convergence dominée, \(\int_0^1 S_N \to \int_0^1 \frac{\mathrm{d}x}{1+x} = \ln 2\). Or, par linéarité, \(\int_0^1 S_N = \sum_{n=0}^{N} \frac{(-1)^n}{n+1}\). Donc \(\sum_{n=0}^{+\infty} \frac{(-1)^n}{n+1} = \ln 2\).
- On a \(\ln 2 – \int_0^1 S_N = \int_0^1 \frac{(-x)^{N+1}}{1+x}\,\mathrm{d}x\). Puisque \(1 + x \geq\, 1\), on obtient \(|\int_0^1 \frac{(-x)^{N+1}}{1+x}\,\mathrm{d}x| \leq\, \int_0^1 x^{N+1}\,\mathrm{d}x\). Le reste est donc majoré par \(\frac{1}{N+2}\).
La figure ci-dessous illustre la solution : les sommes partielles oscillent autour de \(\frac{1}{1+x}\), avec un écart maximal près de \(x = 1\), mais restent sous la dominante.
Corrigé de l’exercice 16 : Choisir la bonne méthode
- Pour \(x \in \,]0,1[\), \(\frac{\ln(1+x)}{x} = \sum_{n \geq\, 1} \frac{(-1)^{n-1}x^{n-1}}{n}\). Les termes changent de signe, donc le théorème positif est exclu. En revanche, \(\int_0^1 \frac{x^{n-1}}{n}\,\mathrm{d}x = \frac{1}{n^2}\), terme général d’une série convergente. La somme est continue sur \(]0,1[\). Le théorème d’intégration terme à terme s’applique donc : \[\int_0^1 \frac{\ln(1+x)}{x}\,\mathrm{d}x = \sum_{n=1}^{+\infty} \frac{(-1)^{n-1}}{n^2} = \frac{\pi^2}{12}.\]
- On factorise \(1 + x^3 = (1+x)(x^2 – x + 1)\). La décomposition en éléments simples s’écrit \[\frac{1}{1+x^3} = \frac{1}{3}\cdot\frac{1}{1+x} + \frac{-x + 2}{3(x^2 – x + 1)}.\] Ensuite, \(\frac{-x+2}{x^2 – x + 1} = -\frac{1}{2}\cdot\frac{2x-1}{x^2 – x + 1} + \frac{3}{2}\cdot\frac{1}{(x – \frac12)^2 + \frac34}\). Le premier morceau s’intègre en \(\ln(x^2 – x + 1)\), qui vaut \(0\) en \(0\) et en \(1\). Le second donne \(\frac{3}{2}\cdot\frac{2}{\sqrt3}[\arctan\frac{2x-1}{\sqrt3}]_0^1 = \sqrt{3}\cdot\frac{\pi}{3}\). Finalement, \[\int_0^1 \frac{\mathrm{d}x}{1+x^3} = \frac{\ln 2}{3} + \frac{1}{3}\cdot\frac{\pi}{\sqrt3}.\] L’intégrale vaut \(\dfrac{\ln 2}{3} + \dfrac{\pi}{3\sqrt3}\).
- Ici, \(\int_0^1 x^{3n}\,\mathrm{d}x = \frac{1}{3n+1}\) et \(\sum \frac{1}{3n+1}\) diverge : le théorème d’intégration terme à terme ne s’applique pas. On utilise donc la convergence dominée sur les sommes partielles. Pour \(x \in [0,1[\), \(S_N(x) = \sum_{n=0}^{N} (-x^3)^n = \frac{1 – (-x^3)^{N+1}}{1+x^3}\). Ainsi \(S_N(x) \to \frac{1}{1+x^3}\) et \(|S_N(x)| \leq\, 2\). Par convergence dominée, \(\sum_{n=0}^{N} \frac{(-1)^n}{3n+1} = \int_0^1 S_N \to \int_0^1 \frac{\mathrm{d}x}{1+x^3}\). Donc \(\sum_{n=0}^{+\infty} \frac{(-1)^n}{3n+1} = \frac{\ln 2}{3} + \frac{\pi}{3\sqrt3} \approx 0{,}8356\).
Corrigé de l’exercice 17 : Une interversion illégitime
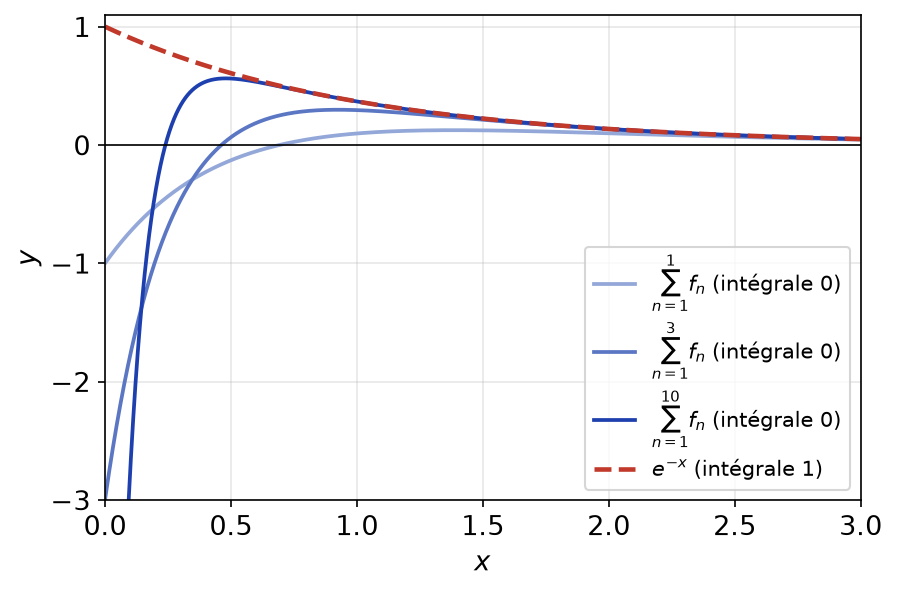
- Pour \(m \geq\, 1\), \(\int_0^{+\infty} m\,e^{-mx}\,\mathrm{d}x = 1\). Par linéarité, \(\int_0^{+\infty} f_n = 1 – 1 = 0\). Ainsi \(\sum \int_0^{+\infty} f_n = 0\).
- La somme est télescopique : \(\sum_{n=1}^{N} f_n(x) = e^{-x} – (N+1)\,e^{-(N+1)x}\). Pour \(x > 0\), \((N+1)e^{-(N+1)x} \to 0\). Donc \(\sum_{n=1}^{+\infty} f_n(x) = e^{-x}\), et \(\int_0^{+\infty} e^{-x}\,\mathrm{d}x = 1\). On obtient \(\int \sum f_n = 1 \neq 0 = \sum \int f_n\).
- Si \(\sum \int |f_n|\) convergeait, toutes les hypothèses du théorème d’intégration terme à terme seraient réunies, et les deux quantités seraient égales. Donc \(\sum \int_0^{+\infty} |f_n|\) diverge. Vérifions-le. Posons \(a = \ln(1 + 1/n)\). On a \(f_n(x) \geq\, 0\) si et seulement si \(e^{x} \geq\, \frac{n+1}{n}\), c’est-à-dire \(x \geq\, a\). Une primitive de \(f_n\) est \(F(x) = -e^{-nx} + e^{-(n+1)x}\), avec \(F(0) = 0\) et \(F(+\infty) = 0\). Donc \[\int_0^{+\infty} |f_n| = -\big(F(a) – F(0)\big) + \big(F(+\infty) – F(a)\big) = -2F(a) = 2(e^{-na} – e^{-(n+1)a}).\] Or \(e^{-a} = \frac{n}{n+1}\), d’où \(e^{-na} – e^{-(n+1)a} = (\frac{n}{n+1})^n(1 – \frac{n}{n+1})\). Ainsi \(\int_0^{+\infty} |f_n| = \frac{2}{n+1}(\frac{n}{n+1})^n \sim \frac{2}{en}\), terme général d’une série divergente.
- Posons \(u_{n,n} = 1\), \(u_{n,n+1} = -1\) et \(u_{n,k} = 0\) sinon, pour \(n, k \in \mathbb{N}\). Chaque ligne \(n\) contient un \(1\) et un \(-1\), donc \(\sum_k u_{n,k} = 0\) et \(\sum_n \sum_k u_{n,k} = 0\). La colonne \(k = 0\) ne contient que \(u_{0,0} = 1\). Pour \(k \geq\, 1\), la colonne contient \(u_{k,k} = 1\) et \(u_{k-1,k} = -1\), de somme nulle. Donc \(\sum_k \sum_n u_{n,k} = 1 \neq 0\) : la famille n’est pas sommable, exactement comme \(\sum \int |f_n| = +\infty\).
La figure ci-dessous montre des sommes partielles d’intégrale nulle : une masse négative se concentre près de \(0\) et disparaît à la limite, laissant \(e^{-x}\) d’intégrale \(1\).
Corrigé de l’exercice 18 : Intégrale de f(x^n)
- Posons \(g_n(x) = f(x^n)\), continue sur \([0,1]\). Pour \(x \in [0,1[\), \(x^n \to 0\), donc \(g_n(x) \to f(0)\) par continuité ; en \(x = 1\), \(g_n(1) = f(1)\). La limite est continue par morceaux. Notons \(M = \max_{[0,1]} |f|\), qui existe car \(f\) est continue sur un segment. Alors \(|g_n| \leq\, M\), constante intégrable sur \([0,1]\). Par convergence dominée, \(\int_0^1 f(x^n)\,\mathrm{d}x \to f(0)\).
- Le changement de variable \(x = t^{1/n}\) sur \(]0,1]\) donne \(\int_0^1 f(x^n)\,\mathrm{d}x = \frac{1}{n}\int_0^1 f(t)\,t^{1/n – 1}\,\mathrm{d}t\). Comme \(\int_0^1 t^{1/n-1}\,\mathrm{d}t = n\), on a aussi \(f(0) = \frac{1}{n}\int_0^1 f(0)\,t^{1/n-1}\,\mathrm{d}t\). Posons \(h(t) = \frac{f(t) – f(0)}{t}\) pour \(t \in \,]0,1]\) et \(h(0) = f^{\prime}(0)\) : \(h\) est continue sur \([0,1]\). Il vient \[n(\int_0^1 f(x^n)\,\mathrm{d}x – f(0)) = \int_0^1 h(t)\, t^{1/n}\,\mathrm{d}t.\] Pour \(t > 0\), \(t^{1/n} \to 1\). De plus, \(|h(t)\,t^{1/n}| \leq\, \max |h|\), constante intégrable sur \([0,1]\). Par convergence dominée, la limite vaut \(\int_0^1 \frac{f(t) – f(0)}{t}\,\mathrm{d}t\).
- Avec \(f(t) = \frac{1}{1+t}\), de classe \(C^1\) sur \([0,1]\), on a \(\frac{f(t) – f(0)}{t} = -\frac{1}{1+t}\), d’intégrale \(-\ln 2\) sur \([0,1]\). Donc \(\int_0^1 \frac{\mathrm{d}x}{1+x^n} = 1 – \frac{\ln 2}{n} + o\!(\frac{1}{n})\). On retrouve ainsi l’exercice 6 : l’intégrale sur \([1, +\infty[\) vaut \(\frac{\ln 2}{n} + o\!(\frac1n)\) et compense exactement ce terme.
Corrigé de l’exercice 19 : Problème, formule de Gauss pour la fonction Gamma
- La fonction \(t \mapsto t^{x-1}e^{-t}\) est continue et positive sur \(]0, +\infty[\). En \(0\), elle est équivalente à \(t^{x-1}\), intégrable car \(x – 1 > -1\). En \(+\infty\), elle est négligeable devant \(\frac{1}{t^2}\). Donc \(\Gamma(x)\) existe. De même, \(t^{x-1}(1 – t/n)^n \leq\, t^{x-1}\) sur \(]0,n]\), et \(u^{x-1}(1-u)^n \leq\, u^{x-1}\) sur \(]0,1]\). Les trois intégrales existent.
- Posons \(h_n(t) = t^{x-1}(1 – t/n)^n\) sur \(]0,n]\) et \(h_n(t) = 0\) pour \(t > n\). D’après l’exercice 2, \(0 \leq\, (1 – t/n)^n \leq\, e^{-t}\) sur \([0,n]\) et \((1 – t/n)^n \to e^{-t}\). Donc \(h_n(t) \to t^{x-1}e^{-t}\), fonction continue, et \(0 \leq\, h_n(t) \leq\, t^{x-1}e^{-t}\), dominante intégrable. Par convergence dominée, \(I_n(x) \to \Gamma(x)\).
- Le changement de variable \(t = nu\) donne \(I_n(x) = \int_0^1 (nu)^{x-1}(1-u)^n\, n\,\mathrm{d}u\). Ainsi \(I_n(x) = n^x J_n(x)\).
- Soit \(n \geq\, 1\). Intégrons par parties sur \([\varepsilon, 1]\), en dérivant \((1-u)^n\) et en primitivant \(u^{x-1}\) en \(\frac{u^x}{x}\) : \[\int_\varepsilon^1 u^{x-1}(1-u)^n\,\mathrm{d}u = [\frac{u^x}{x}(1-u)^n]_\varepsilon^1 + \frac{n}{x}\int_\varepsilon^1 u^x (1-u)^{n-1}\,\mathrm{d}u.\] Le crochet vaut \(0\) en \(1\) car \(n \geq\, 1\), et \(\varepsilon^x \to 0\) car \(x > 0\). En faisant \(\varepsilon \to 0\), \(J_n(x) = \frac{n}{x}\,J_{n-1}(x+1)\).
- Montrons par récurrence sur \(n\) que \(J_n(y) = \frac{n!}{y(y+1)\cdots(y+n)}\) pour tout \(y > 0\). Pour \(n = 0\), \(J_0(y) = \int_0^1 u^{y-1}\,\mathrm{d}u = \frac{1}{y}\). Supposons le résultat au rang \(n-1\). Alors \[J_n(x) = \frac{n}{x}\cdot\frac{(n-1)!}{(x+1)(x+2)\cdots(x+n)} = \frac{n!}{x(x+1)\cdots(x+n)}.\] Avec les questions 2 et 3, \(\Gamma(x) = \lim\limits_{n \to +\infty} \dfrac{n^x\, n!}{x(x+1)\cdots(x+n)}\).
- Pour \(x = 1\), l’expression vaut \(\frac{n \cdot n!}{(n+1)!} = \frac{n}{n+1} \to 1\), donc \(\Gamma(1) = 1\). Ensuite, notons \(g_n(x)\) l’expression de Gauss. Un quotient direct donne \[\frac{g_n(x+1)}{g_n(x)} = \frac{n^{x+1}}{n^x}\cdot\frac{x(x+1)\cdots(x+n)}{(x+1)\cdots(x+n+1)} = \frac{nx}{x+n+1} \to x.\] En passant à la limite, \(\Gamma(x+1) = x\,\Gamma(x)\), car \(\Gamma(x) > 0\).
Corrigé de l’exercice 20 : Problème, intégrale de Fermi et fonction êta
- L’intégrande est continue et positive sur \(]0, +\infty[\). En \(0\), il est équivalent à \(\frac{x^{s-1}}{2}\), intégrable car \(s – 1 > -1\). En \(+\infty\), il est majoré par \(x^{s-1}e^{-x}\), intégrable. Donc \(K(s)\) existe. Par ailleurs, la suite \((n^{-s})\) décroît vers \(0\) car \(s > 0\). Le critère des séries alternées assure la convergence de \(\eta(s)\).
- Pour \(x > 0\), \(0 < e^{-x} < 1\), donc \(\frac{1}{e^x + 1} = \frac{e^{-x}}{1 + e^{-x}} = e^{-x}\sum_{m \geq\, 0} (-e^{-x})^m\). Ainsi \(\dfrac{1}{e^x+1} = \sum_{n=1}^{+\infty} (-1)^{n-1} e^{-nx}\).
- Posons \(f_n(x) = (-1)^{n-1}x^{s-1}e^{-nx}\) sur \(]0, +\infty[\). Ces fonctions sont continues et intégrables, et leur somme est la fonction continue \(\frac{x^{s-1}}{e^x+1}\). Par l’exercice 12, \(\int_0^{+\infty} |f_n| = \frac{\Gamma(s)}{n^s}\). Pour \(s > 1\), cette série converge. Le théorème d’intégration terme à terme donne \(K(s) = \sum_{n \geq\, 1} (-1)^{n-1}\frac{\Gamma(s)}{n^s} = \Gamma(s)\,\eta(s)\).
- Pour \(0 < s \leq\, 1\), la série \(\sum \frac{\Gamma(s)}{n^s}\) diverge : l’hypothèse cruciale tombe. Considérons alors les sommes partielles. Avec \(q = e^{-x}\), \[S_N(x) = x^{s-1}\sum_{n=1}^{N} (-1)^{n-1} q^n = x^{s-1}\,\frac{q\big(1 – (-q)^N\big)}{1 + q}.\] Ainsi \(S_N(x) \to \frac{x^{s-1}}{e^x+1}\) et \(|S_N(x)| \leq\, 2x^{s-1}e^{-x}\), dominante intégrable indépendante de \(N\). Par convergence dominée, \(\int_0^{+\infty} S_N \to K(s)\). Or \(\int_0^{+\infty} S_N = \Gamma(s)\sum_{n=1}^{N} \frac{(-1)^{n-1}}{n^s} \to \Gamma(s)\,\eta(s)\). Donc \(K(s) = \Gamma(s)\,\eta(s)\) pour tout \(s > 0\).
- On a \(K(1) = \int_0^{+\infty} \frac{e^{-x}}{1 + e^{-x}}\,\mathrm{d}x = [-\ln(1 + e^{-x})]_0^{+\infty} = \ln 2\). De plus, \(\Gamma(1) = 1\) et \(\eta(1) = \ln 2\) par l’exercice 15. Les deux membres valent \(\ln 2\).
- Pour \(s > 1\), les séries convergent absolument. Donc \(\zeta(s) – \eta(s) = 2\sum_{j \geq\, 1} \frac{1}{(2j)^s} = 2^{1-s}\zeta(s)\), d’où \(\eta(s) = (1 – 2^{1-s})\,\zeta(s)\). Pour \(s = 2\), \(\Gamma(2) = 1\) et \(\eta(2) = \frac12\cdot\frac{\pi^2}{6}\). Pour \(s = 4\), \(\Gamma(4) = 6\) et \(\eta(4) = \frac78\cdot\frac{\pi^4}{90}\). Ainsi \(K(2) = \dfrac{\pi^2}{12}\) et \(K(4) = \dfrac{7\pi^4}{120}\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : convergence dominée, cours de maths spé
- Les énoncés : exercices de maths spé sur convergence dominée
- À maîtriser avant : Intégrales généralisées et fonctions intégrables, Séries de fonctions
- Chapitre précédent : Intégrales généralisées et fonctions intégrables
- Chapitre suivant : Intégrales à paramètre
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup