Ce corrigé isométries spé rédige chaque solution comme en devoir surveillé. On vérifie d’abord les hypothèses, par exemple que la base est orthonormée avant de transposer. On cite ensuite les résultats du cours : théorème de représentation, stabilité de l’orthogonal, forme réduite d’une isométrie.
Pour les rotations de l’espace, la méthode reste la même : axe par \(AX = X\), cosinus par la trace, puis signe du sinus par un déterminant. Les calculs sont contrôlés par des vérifications simples, comme l’image d’un vecteur particulier.
Soyez vigilant sur trois points : l’orientation de l’axe, qui fixe le signe de l’angle ; la différence entre déterminant 1 et matrice orthogonale ; enfin l’usage de la dimension finie, indispensable au théorème de représentation.
Les énoncés se trouvent sur la page exercices de maths spé sur isométries vectorielles.
Corrigé de l’exercice 1 : Représentation de formes linéaires
- La base canonique est orthonormée. Les coordonnées de \(a\) sont donc les images des vecteurs de base : \(\varphi(e_1) = 2\), \(\varphi(e_2) = -1\), \(\varphi(e_3) = 3\). Ainsi \(a = (2, -1, 3)\).
- On cherche \(a = \alpha + \beta X\) tel que \(\langle a, P \rangle = P(0)\) pour tout \(P \in \mathbb{R}_1[X]\). Par linéarité, il suffit de le vérifier sur la base \((1, X)\). Pour \(P = 1\), on obtient \(\int_0^1 (\alpha + \beta t)\, \mathrm{d}t = \alpha + \frac{\beta}{2} = 1\). Pour \(P = X\), on obtient \(\int_0^1 (\alpha t + \beta t^2)\, \mathrm{d}t = \frac{\alpha}{2} + \frac{\beta}{3} = 0\). La seconde équation donne \(\alpha = -\frac{2\beta}{3}\). En reportant, \(-\frac{2\beta}{3} + \frac{\beta}{2} = -\frac{\beta}{6} = 1\), donc \(\beta = -6\) et \(\alpha = 4\). Le vecteur cherché est \(a = 4 – 6X\). Vérification : \(\int_0^1 (4 – 6t)\, \mathrm{d}t = 4 – 3 = 1\) et \(\int_0^1 (4t – 6t^2)\, \mathrm{d}t = 2 – 2 = 0\).
- On a \(\mathrm{tr}(AM) = \mathrm{tr}\big((A^{T})^{T} M\big) = \langle A^{T}, M \rangle\). Par unicité du vecteur représentant, \(\varphi\) est représentée par \(a = A^{T}\).
- Supposons qu’un tel \(A\) existe. Pour \(P = XA\), on a \(P(0) = 0\), donc \(\int_0^1 t A(t)^2\, \mathrm{d}t = 0\). La fonction \(t \mapsto t A(t)^2\) est continue et positive sur \([0, 1]\), d’intégrale nulle : elle est donc nulle sur \([0, 1]\). Ainsi \(A\) s’annule sur \(]0, 1]\), qui est infini, donc \(A = 0\). Mais alors, avec \(P = 1\), on obtient \(1 = P(0) = 0\), ce qui est absurde. Aucun polynôme ne représente \(\varphi\) sur \(\mathbb{R}[X]\). Le théorème de représentation utilise donc vraiment la dimension finie.
Corrigé de l’exercice 2 : Calcul d’adjoints dans des bases orthonormées ou non
- La base canonique est orthonormée pour le produit scalaire canonique. La matrice de \(u\) est \(A = \begin{pmatrix} 1 2 0 \\ 0 1 -1 \\ 3 0 1 \end{pmatrix}\), donc celle de \(u^{*}\) est \(A^{T} = \begin{pmatrix} 1 0 3 \\ 2 1 0 \\ 0 -1 1 \end{pmatrix}\). Ainsi \(u^{*}(x, y, z) = (x + 3z,\ 2x + y,\ -y + z)\).
- L’application est bilinéaire et symétrique. De plus, \(\langle x, x \rangle = 2x_1^2 + x_2^2 \geq\, 0\), avec égalité si et seulement si \(x = 0\). C’est donc un produit scalaire. En revanche, \(\|e_1\|^2 = 2 \neq 1\) : la base canonique est orthogonale mais pas orthonormée.
- On calcule \(\langle u(x), y \rangle = 2(x_1 + x_2) y_1 + x_2 y_2 = 2 x_1 y_1 + x_2 (2y_1 + y_2)\). On cherche à l’écrire \(2 x_1 z_1 + x_2 z_2\) : il suffit de prendre \(z_1 = y_1\) et \(z_2 = 2y_1 + y_2\). Par unicité, \(u^{*}(y_1, y_2) = (y_1,\ 2y_1 + y_2)\). Sa matrice canonique est \(\begin{pmatrix} 1 0 \\ 2 1 \end{pmatrix}\), alors que la transposée de celle de \(u\) vaut \(\begin{pmatrix} 1 0 \\ 1 1 \end{pmatrix}\). Elles diffèrent, car la base n’est pas orthonormée. On retrouve d’ailleurs la formule \(S^{-1} A^{T} S\) avec \(S = \mathrm{diag}(2, 1)\).
- Posons \(\varepsilon_1 = \frac{1}{\sqrt{2}} e_1\) et \(\varepsilon_2 = e_2\). Alors \(\|\varepsilon_1\|^2 = \frac{2}{2} = 1\), \(\|\varepsilon_2\|^2 = 1\) et \(\langle \varepsilon_1, \varepsilon_2 \rangle = 0\) : \(\mathcal{B}^{\prime} = (\varepsilon_1, \varepsilon_2)\) est orthonormée. Ensuite, \(u(\varepsilon_1) = \varepsilon_1\) et \(u(\varepsilon_2) = e_1 + e_2 = \sqrt{2}\, \varepsilon_1 + \varepsilon_2\). De même, \(u^{*}(\varepsilon_1) = \frac{1}{\sqrt{2}}(1, 2) = \varepsilon_1 + \sqrt{2}\, \varepsilon_2\) et \(u^{*}(\varepsilon_2) = \varepsilon_2\). Donc
\[\mathrm{Mat}_{\mathcal{B}^{\prime}}(u) = \begin{pmatrix} 1 \sqrt{2} \\ 0 1 \end{pmatrix}, \qquad \mathrm{Mat}_{\mathcal{B}^{\prime}}(u^{*}) = \begin{pmatrix} 1 0 \\ \sqrt{2} 1 \end{pmatrix}.\]
La seconde matrice est bien la transposée de la première.
Point de méthode : avant de transposer une matrice pour obtenir un adjoint, vérifiez toujours que la base est orthonormée pour le produit scalaire considéré.
Corrigé de l’exercice 3 : Adjoints sur un espace de matrices
- Pour \(M, N\) quelconques, \(\langle AM, N \rangle = \mathrm{tr}(M^{T} A^{T} N) = \langle M, A^{T} N \rangle\). Ensuite, par invariance de la trace par permutation circulaire, \(\langle MB, N \rangle = \mathrm{tr}(B^{T} M^{T} N) = \mathrm{tr}(M^{T} N B^{T}) = \langle M, N B^{T} \rangle\). Ainsi \(u^{*}(N) = A^{T} N\) et \(v^{*}(N) = N B^{T}\).
- On a \(\langle M^{T}, N \rangle = \mathrm{tr}(MN)\). De même, \(\langle M, N^{T} \rangle = \mathrm{tr}(M^{T} N^{T}) = \mathrm{tr}\big((NM)^{T}\big) = \mathrm{tr}(NM) = \mathrm{tr}(MN)\). Donc \(w^{*} = w\). Par ailleurs, \(\langle \mathrm{tr}(M) I_n, N \rangle = \mathrm{tr}(M)\, \mathrm{tr}(N)\), expression symétrique en \(M\) et \(N\). Donc \(w^{*} = w\) et \(t^{*} = t\).
- On a \(w^2 = \mathrm{id}\), donc \(w\) est une symétrie. Or \(w^{*} = w\), donc d’après le cours \(w\) est une symétrie orthogonale. Ses sous-espaces \(\ker(w – \mathrm{id}) = \mathcal{S}_n(\mathbb{R})\) et \(\ker(w + \mathrm{id}) = \mathcal{A}_n(\mathbb{R})\) sont donc orthogonaux. Par conséquent, \(\mathcal{M}_n(\mathbb{R}) = \mathcal{S}_n(\mathbb{R}) \oplus \mathcal{A}_n(\mathbb{R})\) avec une somme orthogonale.
- \(u\) est une isométrie si et seulement si \(u^{*} \circ u = \mathrm{id}\), soit \(A^{T} A M = M\) pour tout \(M\). En prenant \(M = I_n\), on obtient \(A^{T} A = I_n\), et la réciproque est immédiate. Donc \(u\) est une isométrie si et seulement si \(A \in O_n(\mathbb{R})\).
Corrigé de l’exercice 4 : Propriétés générales de l’adjoint
- Par définition de l’adjoint, \(\langle u^{*}(u(x)), x \rangle = \langle u(x), u(x) \rangle = \|u(x)\|^2\). D’abord, \(\ker u \subset \ker(u^{*} \circ u)\) est évident. Inversement, si \(u^{*}(u(x)) = 0\), alors \(\|u(x)\|^2 = 0\), donc \(x \in \ker u\). Ainsi \(\ker(u^{*} \circ u) = \ker u\), et le théorème du rang donne \(\mathrm{rg}(u^{*} \circ u) = n – \dim \ker u = \mathrm{rg}(u)\).
- On a toujours \(\mathrm{Im}(u^{*} \circ u) \subset \mathrm{Im}\, u^{*}\). De plus, \(\mathrm{rg}(u^{*}) = \mathrm{rg}(u)\), puisqu’en base orthonormée les matrices sont transposées. D’après la question 1, les deux sous-espaces ont donc la même dimension. Par inclusion et égalité des dimensions, \(\mathrm{Im}(u^{*} \circ u) = \mathrm{Im}\, u^{*}\).
- Posons \(v = u – \lambda\, \mathrm{id}_E\). Par linéarité de l’adjonction, \(v^{*} = u^{*} – \lambda\, \mathrm{id}_E\). Le cours donne \(\ker v^{*} = (\mathrm{Im}\, v)^{\perp}\), ce qui est l’égalité demandée. En passant aux dimensions, \(\dim \ker(u^{*} – \lambda\, \mathrm{id}) = n – \mathrm{rg}(u – \lambda\, \mathrm{id}) = \dim \ker(u – \lambda\, \mathrm{id})\). Donc \(\lambda\) est valeur propre de \(u\) si et seulement si elle l’est de \(u^{*}\), avec des sous-espaces propres de même dimension.
- On a \(u(x, y) = 0 \Leftrightarrow y = 0\), donc \(\ker u = \mathrm{Vect}(e_1)\). La matrice de \(u\) est \(\begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\), donc \(u^{*}(x, y) = (0, x)\) et \(\ker u^{*} = \mathrm{Vect}(e_2)\). Les deux noyaux, sous-espaces propres pour la valeur propre 0, sont distincts : seules les dimensions coïncident en général. On vérifie au passage que \(\ker u^{*} = (\mathrm{Im}\, u)^{\perp} = \mathrm{Vect}(e_1)^{\perp}\).
Corrigé de l’exercice 5 : Plans stables par un endomorphisme de l’espace
- Si \(F\) est stable par \(u\), le cours montre que \(F^{\perp}\) est stable par \(u^{*}\). Réciproquement, si \(F^{\perp}\) est stable par \(u^{*}\), le même résultat appliqué à \(u^{*}\) montre que \((F^{\perp})^{\perp} = F\) est stable par \((u^{*})^{*} = u\). D’où l’équivalence.
- On a \(P^{\perp} = \mathrm{Vect}(n)\). D’après la question 1, \(P\) est stable par \(u\) si et seulement si \(\mathrm{Vect}(n)\) est stable par \(u^{*}\). Or une droite est stable si et seulement si elle est engendrée par un vecteur propre. Donc \(P\) est stable par \(u\) si et seulement si \(n\) est vecteur propre de \(u^{*}\).
- En base canonique, \(u^{*}\) a pour matrice \(A^{T} = \begin{pmatrix} 1 0 0 \\ 1 2 0 \\ 1 1 3 \end{pmatrix}\), triangulaire de valeurs propres \(1, 2, 3\). Pour \(\lambda = 1\), le système \((A^{T} – I_3) X = 0\) donne \(x + y = 0\) et \(x + y + 2z = 0\), donc \(n_1 = (1, -1, 0)\). Pour \(\lambda = 2\), on obtient \(x = 0\) et \(x + y + z = 0\), donc \(n_2 = (0, 1, -1)\). Pour \(\lambda = 3\), on obtient \(x = 0\) et \(x – y = 0\), donc \(n_3 = (0, 0, 1)\). Les valeurs propres sont simples, donc il n’y a pas d’autre direction propre. Les plans stables sont exactement \(x – y = 0\), \(y – z = 0\) et \(z = 0\). Vérification sur le premier : \(A(a, a, c) = (2a + c,\ 2a + c,\ 3c)\) a bien deux premières coordonnées égales.
- Les droites stables par \(u\) sont engendrées par les vecteurs propres de \(A\). On trouve \(\ker(A – I_3) = \mathrm{Vect}(1, 0, 0)\), \(\ker(A – 2I_3) = \mathrm{Vect}(1, 1, 0)\) et \(\ker(A – 3I_3) = \mathrm{Vect}(1, 1, 1)\). Ensuite, \(\mathrm{Vect}\big((1, 0, 0), (1, 1, 0)\big)\) est le plan \(z = 0\). De même, \(\mathrm{Vect}\big((1, 0, 0), (1, 1, 1)\big)\) est le plan \(y = z\), et \(\mathrm{Vect}\big((1, 1, 0), (1, 1, 1)\big)\) est le plan \(x = y\). On retrouve bien les trois plans stables de la question 3.
Corrigé de l’exercice 6 : Reconnaître une matrice orthogonale
- La matrice \(A_1\) s’écrit \(\begin{pmatrix} \cos\frac{\pi}{3} -\sin\frac{\pi}{3} \\ \sin\frac{\pi}{3} \cos\frac{\pi}{3} \end{pmatrix} = R\big(\frac{\pi}{3}\big)\). Elle est orthogonale, de déterminant 1 : c’est la rotation d’angle \(\frac{\pi}{3}\). En revanche, la première colonne de \(A_2\) a pour norme \(\sqrt{2} \neq 1\). Donc \(A_2\) n’est pas orthogonale ; en fait \(A_2 = \sqrt{2}\, R\big(-\frac{\pi}{4}\big)\) est une similitude.
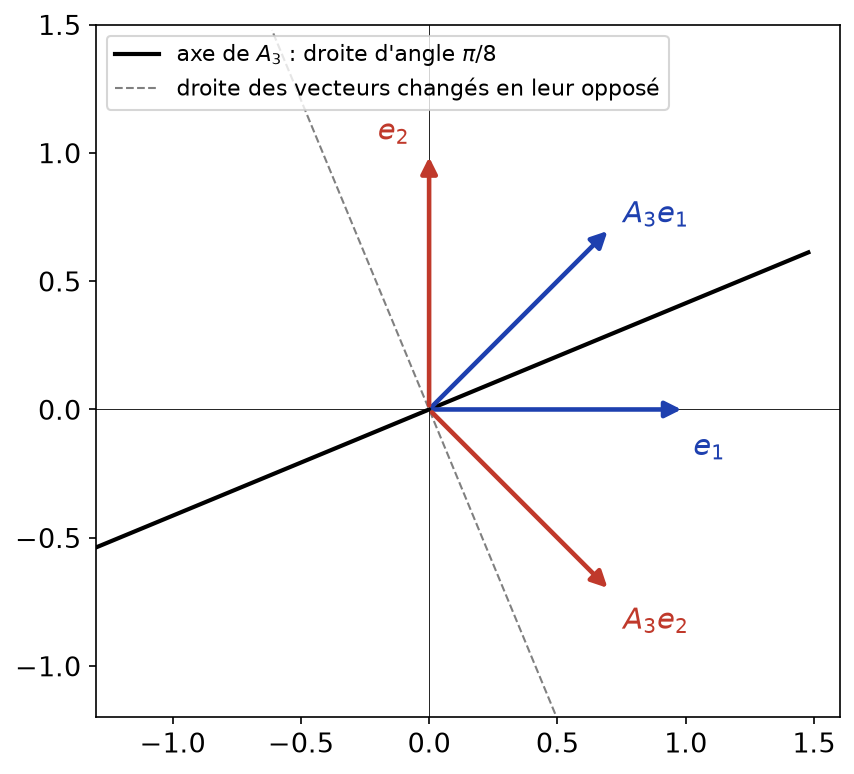
- Les colonnes de \(A_3\) sont \(\frac{1}{\sqrt{2}}(1, 1)\) et \(\frac{1}{\sqrt{2}}(1, -1)\) : elles sont unitaires et orthogonales. De plus, \(\det A_3 = \frac{1}{2}(-1 – 1) = -1\). On reconnaît \(A_3 = S\big(\frac{\pi}{4}\big)\), qui est une réflexion. Son axe est la droite d’angle polaire \(\frac{\pi}{8}\). On le retrouve en résolvant \(A_3 X = X\) : la première ligne donne \(\big(\frac{1}{\sqrt{2}} – 1\big) x + \frac{1}{\sqrt{2}} y = 0\), soit \(y = (\sqrt{2} – 1) x\). L’axe est dirigé par \((1, \sqrt{2} – 1)\), et \(\tan\frac{\pi}{8} = \sqrt{2} – 1\) confirme l’angle \(\frac{\pi}{8}\). La figure ci-dessous montre que \(e_1\) et \(A_3 e_1\) sont symétriques par rapport à cet axe.

- Les colonnes de \(A_4\) sont \(e_2, e_3, e_1\) : elles forment une base orthonormée, donc \(A_4 \in O_3(\mathbb{R})\). Son déterminant est la signature du 3-cycle, soit \(1\). C’est donc une rotation. L’équation \(A_4 X = X\) s’écrit \((z, x, y) = (x, y, z)\), soit \(x = y = z\) : l’axe est \(\mathrm{Vect}(1, 1, 1)\). Ensuite, \(\mathrm{tr}\, A_4 = 0 = 1 + 2\cos\theta\), donc \(\cos\theta = -\frac{1}{2}\). Enfin, avec \(a = (1, 1, 1)\) et \(A_4 e_1 = e_2\),
\[\det(a, e_1, e_2) = \begin{vmatrix} 1 1 0 \\ 1 0 1 \\ 1 0 0 \end{vmatrix} = 1 > 0,\]
donc \(\sin\theta > 0\). \(A_4\) est la rotation d’axe orienté par \((1, 1, 1)\) et d’angle \(\frac{2\pi}{3}\). - Les deux premières colonnes de \(A_5\) ont pour produit scalaire \(\frac{1}{9}(2 + 2 + 4) = \frac{8}{9} \neq 0\). Donc \(A_5\) n’est pas orthogonale, bien que ses colonnes soient unitaires.
Corrigé de l’exercice 7 : Inégalités sur les matrices orthogonales
- La colonne \(j\) de \(A\) est unitaire : \(\sum_{i=1}^{n} a_{ij}^2 = 1\). Chaque terme est donc majoré par 1. Ainsi \(|a_{ij}| \leq\, 1\).
- Par l’inégalité triangulaire et la question 1, \(|\mathrm{tr}\, A| \leq\, \sum_{i} |a_{ii}| \leq\, n\). Si \(\mathrm{tr}\, A = n\), alors chaque \(a_{ii}\), qui est au plus \(1\), vaut exactement \(1\). La colonne \(i\) est alors unitaire avec un coefficient diagonal égal à \(1\) : ses autres coefficients sont nuls. Donc \(\mathrm{tr}\, A = n\) si et seulement si \(A = I_n\).
- On a \(U^{T} A U = \sum_{i, j} a_{ij}\). Par l’inégalité de Cauchy-Schwarz, \(|U^{T}(AU)| \leq\, \|U\|\, \|AU\|\). Or \(A\) conserve la norme, donc \(\|AU\| = \|U\| = \sqrt{n}\). Ainsi \(|\sum_{i,j} a_{ij}| \leq\, n\).
- Pour chaque colonne \(j\), l’inégalité de Cauchy-Schwarz appliquée à \((|a_{1j}|, \ldots, |a_{nj}|)\) et \((1, \ldots, 1)\) donne \(\sum_i |a_{ij}| \leq\, \sqrt{n} \big(\sum_i a_{ij}^2\big)^{1/2} = \sqrt{n}\). En sommant sur les \(n\) colonnes, on obtient \(\sum_{i,j} |a_{ij}| \leq\, n\sqrt{n}\).
- Si \(A\) est triangulaire supérieure et inversible, son inverse est aussi triangulaire supérieure. Or \(A^{-1} = A^{T}\) est triangulaire inférieure. Donc \(A^{T}\), puis \(A\), est diagonale. Enfin, les colonnes \(a_{ii} e_i\) sont unitaires, donc \(a_{ii}^2 = 1\). Ainsi \(A = \mathrm{diag}(\pm 1, \ldots, \pm 1)\).
Point de méthode : la question 5 est le point clé de l’unicité dans la décomposition QR : deux décompositions ne diffèrent que par une matrice diagonale de signes.
Corrigé de l’exercice 8 : Caractérisations des isométries
- Par l’identité de polarisation et la linéarité de \(u\) :
\[\langle u(x), u(y) \rangle = \tfrac{1}{2}\big(\|u(x + y)\|^2 – \|u(x)\|^2 – \|u(y)\|^2\big) = \tfrac{1}{2}\big(\|x + y\|^2 – \|x\|^2 – \|y\|^2\big).\]
Ce dernier terme vaut \(\langle x, y \rangle\), donc \(u\) conserve le produit scalaire. - On développe le carré en utilisant la conservation du produit scalaire par \(f\) :
\[\begin{aligned} \|f(x + y) – f(x) – f(y)\|^2 = \|x + y\|^2 + \|x\|^2 + \|y\|^2 – 2\langle x + y, x \rangle – 2\langle x + y, y \rangle + 2\langle x, y \rangle \\ = \|(x + y) – x – y\|^2 = 0. \end{aligned}\]
En effet, les deux lignes s’obtiennent par le même développement, l’une avec \(f\), l’autre sans. De même, \(\|f(\lambda x) – \lambda f(x)\|^2 = \|\lambda x – \lambda x\|^2 = 0\). Ainsi \(f(x + y) = f(x) + f(y)\) et \(f(\lambda x) = \lambda f(x)\). Donc \(f\) est linéaire, et elle conserve la norme : \(f \in O(E)\). - On a \(\|g(x)\| = \|x\|\, \|e\| = \|x\|\). Cependant, pour \(x \neq 0\), \(g(-x) = \|x\| e = g(x) \neq -g(x)\). Donc \(g\) conserve la norme sans être linéaire : l’hypothèse de linéarité est indispensable dans la définition.
- Non. Par exemple, \(u = 2\,\mathrm{id}_E\) conserve l’orthogonalité, puisque \(\langle 2x, 2y \rangle = 4\langle x, y \rangle\). Pourtant \(\|u(x)\| = 2\|x\|\), donc \(u\) n’est pas une isométrie.
Corrigé de l’exercice 9 : Projection et symétrie orthogonales sur un plan
- Le vecteur \(n = (1, 1, 1)\) est normal à \(P\) et \(\|n\|^2 = 3\). Avec \(N\) la colonne de \(n\), on a \(N N^{T} = J\), la matrice dont tous les coefficients valent \(1\). Donc \(p = I_3 – \frac{1}{3} J\) et \(s = 2p – I_3 = I_3 – \frac{2}{3} J\) :
\[\mathrm{Mat}(p) = \frac{1}{3}\begin{pmatrix} 2 -1 -1 \\ -1 2 -1 \\ -1 -1 2 \end{pmatrix}, \qquad \mathrm{Mat}(s) = \frac{1}{3}\begin{pmatrix} 1 -2 -2 \\ -2 1 -2 \\ -2 -2 1 \end{pmatrix}.\] - Pour \(x = (1, 2, 3)\), on a \(\langle x, n \rangle = 6\). Ainsi \(p(x) = x – \frac{6}{3} n = (-1, 0, 1)\) et \(s(x) = x – 4n = (-3, -2, -1)\). Donc \(p(1, 2, 3) = (-1, 0, 1)\) et \(s(1, 2, 3) = (-3, -2, -1)\). On vérifie que \(p(x) \in P\) et que \(p(x)\) est le milieu de \(x\) et \(s(x)\).
- La projection sur \(D\) a pour matrice \(\frac{1}{3} J\), donc \(s_D = \frac{2}{3} J – I_3\). On obtient \(\mathrm{Mat}(s_D) = \frac{1}{3}\begin{pmatrix} -1 2 2 \\ 2 -1 2 \\ 2 2 -1 \end{pmatrix} = -\mathrm{Mat}(s)\).
- La réflexion \(s\) a pour déterminant \(-1\). Ensuite, \(\det s_D = \det(-s) = (-1)^3 \det s = 1\). Ainsi \(s_D\) est une rotation : c’est le retournement d’axe \(D\), c’est-à-dire la rotation d’angle \(\pi\) autour de \(D\).
Corrigé de l’exercice 10 : Identifier une réflexion de l’espace
- La matrice est symétrique : \(m_{12} = m_{21} = -\frac{4}{9}\), \(m_{13} = m_{31} = \frac{8}{9}\), \(m_{23} = m_{32} = \frac{4}{9}\). Les colonnes \((1, -4, 8)\), \((-4, 7, 4)\), \((8, 4, 1)\) ont toutes pour carré de norme \(81\). Leurs produits scalaires valent \(-4 – 28 + 32 = 0\), \(8 – 16 + 8 = 0\) et \(-32 + 28 + 4 = 0\). Après division par \(9\), les colonnes sont orthonormées, donc \(M \in O_3(\mathbb{R})\). Par suite, \(M^2 = M^{T} M = I_3\).
- L’endomorphisme associé vérifie \(s^2 = \mathrm{id}\) et \(s\) est une isométrie : c’est une symétrie orthogonale. Ses valeurs propres sont \(1\) et \(-1\), de multiplicités \(p\) et \(q\), avec \(p + q = 3\). Or \(\mathrm{tr}\, M = \frac{1 + 7 + 1}{9} = 1 = p – q\). Donc \(p = 2\) et \(q = 1\). C’est une réflexion, par rapport à un plan.
- On a \(9(M – I_3) = \begin{pmatrix} -8 -4 8 \\ -4 -2 4 \\ 8 4 -8 \end{pmatrix}\). Toutes les lignes sont proportionnelles à \((2, 1, -2)\). Le plan de la réflexion a pour équation \(2x + y – 2z = 0\).
- Avec \(N = (2, 1, -2)^{T}\), on a \(N^{T} N = 9\) et \(N N^{T} = \begin{pmatrix} 4 2 -4 \\ 2 1 -2 \\ -4 -2 4 \end{pmatrix}\). Donc \(I_3 – \frac{2}{9} N N^{T} = \frac{1}{9}\begin{pmatrix} 1 -4 8 \\ -4 7 4 \\ 8 4 1 \end{pmatrix}\). On retrouve exactement \(M\).
Corrigé de l’exercice 11 : Réflexion échangeant deux vecteurs
- Par bilinéarité et symétrie, \(\langle a – b, a + b \rangle = \|a\|^2 – \|b\|^2 = 0\). Donc \(a + b \in H\).
- Par définition, \(s(a – b) = -(a – b)\) et, d’après la question 1, \(s(a + b) = a + b\). On écrit \(a = \frac{1}{2}(a + b) + \frac{1}{2}(a – b)\). Par linéarité, \(s(a) = \frac{1}{2}(a + b) – \frac{1}{2}(a – b) = b\). De même, \(s(b) = a\).
- On a \(\|a\| = \|b\| = 3\) et \(a – b = (-2, 2, 2) = 2(-1, 1, 1)\). On peut prendre \(n = (-1, 1, 1)\), avec \(\|n\|^2 = 3\). La formule \(I_3 – \frac{2}{3} N N^{T}\) donne
\[\mathrm{Mat}(s) = \frac{1}{3}\begin{pmatrix} 1 2 2 \\ 2 1 -2 \\ 2 -2 1 \end{pmatrix}.\]
Vérification : la première ligne appliquée à \(a\) donne \(\frac{1 + 4 + 4}{3} = 3\), les deux autres donnent \(0\) : on a bien \(s(a) = b\). - La réflexion \(\sigma\) de plan \(z = 0\) fixe \(b = (3, 0, 0)\) ; sa matrice est \(\mathrm{diag}(1, 1, -1)\). Posons \(r = \sigma \circ s\). Alors \(r(a) = \sigma(b) = b\) et \(\det r = (-1)(-1) = 1\). On obtient la rotation \(r\) de matrice \(\frac{1}{3}\begin{pmatrix} 1 2 2 \\ 2 1 -2 \\ -2 2 -1 \end{pmatrix}\). Elle n’est pas unique : on peut la composer à droite par n’importe quelle rotation d’axe \(\mathrm{Vect}(a)\).
Corrigé de l’exercice 12 : Calculs dans le groupe O_2(R)
- Notons \(c_\theta = \cos\theta\) et \(s_\theta = \sin\theta\). Par produit matriciel et formules d’addition :
\[R(\theta) S(\varphi) = \begin{pmatrix} c_\theta c_\varphi – s_\theta s_\varphi c_\theta s_\varphi + s_\theta c_\varphi \\ s_\theta c_\varphi + c_\theta s_\varphi s_\theta s_\varphi – c_\theta c_\varphi \end{pmatrix} = S(\theta + \varphi).\]
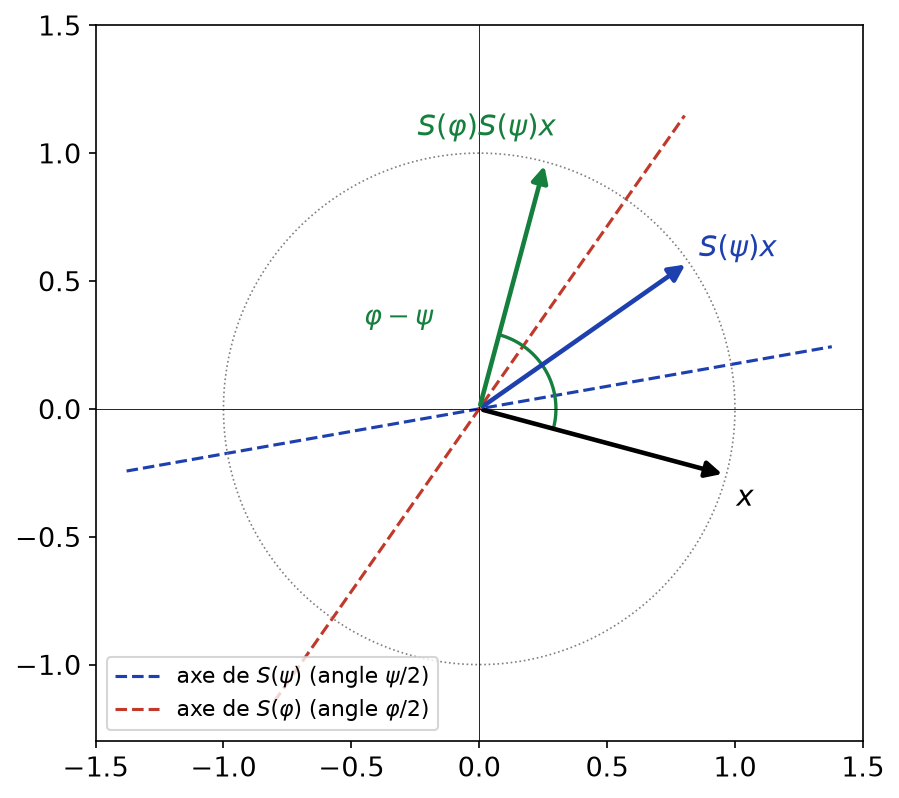
De même, \(S(\varphi) R(\theta)\) a pour première colonne \((c_\varphi c_\theta + s_\varphi s_\theta,\ s_\varphi c_\theta – c_\varphi s_\theta) = (\cos(\varphi – \theta), \sin(\varphi – \theta))\). Son déterminant vaut \(-1\), donc c’est \(S(\varphi – \theta)\). Enfin, \(S(\varphi) S(\psi)\) a pour première colonne \((\cos(\varphi – \psi), \sin(\varphi – \psi))\) et pour déterminant \(1\). C’est donc \(R(\varphi – \psi)\). - On calcule \(S(\varphi)\big(\cos\frac{\varphi}{2}, \sin\frac{\varphi}{2}\big) = \big(\cos(\varphi – \frac{\varphi}{2}), \sin(\varphi – \frac{\varphi}{2})\big) = \big(\cos\frac{\varphi}{2}, \sin\frac{\varphi}{2}\big)\). De plus, \(S(\varphi)\) est symétrique orthogonale de déterminant \(-1\) : c’est une réflexion. Son axe est la droite dirigée par \(\big(\cos\frac{\varphi}{2}, \sin\frac{\varphi}{2}\big)\).
- Avec \(s = S(\varphi)\) et \(r = R(\theta)\), on obtient \(S(\varphi) R(\theta) S(\varphi) = S(\varphi – \theta) S(\varphi) = R(-\theta)\). Ainsi \(s \circ r \circ s = r^{-1}\) : conjuguer une rotation par une réflexion change son angle en l’opposé.
- Comme \(S(\psi)^2 = I_2\), l’égalité \(R(\theta) = s\, S(\psi)\) équivaut à \(s = R(\theta) S(\psi) = S(\theta + \psi)\). La réflexion \(s = S(\theta + \psi)\) existe et elle est unique. Géométriquement, les axes de \(s\) et de \(S(\psi)\) ont pour angles \(\frac{\theta + \psi}{2}\) et \(\frac{\psi}{2}\). Ils font donc un angle \(\frac{\theta}{2}\) : composer deux réflexions d’axes faisant un angle \(\alpha\) donne la rotation d’angle \(2\alpha\), comme le montre la figure ci-dessous.

- Si \(M = R(\theta)\), alors \(R(\theta) S(\varphi) = S(\theta + \varphi)\) et \(S(\varphi) R(\theta) = S(\varphi – \theta)\). L’égalité impose \(2\theta \in 2\pi\mathbb{Z}\), donc \(M = \pm I_2\). Si \(M = S(\psi)\), alors \(S(\psi) S(\varphi) = R(\psi – \varphi)\) et \(S(\varphi) S(\psi) = R(\varphi – \psi)\). L’égalité impose \(2(\psi – \varphi) \in 2\pi\mathbb{Z}\), donc \(\psi = \varphi\) ou \(\psi = \varphi + \pi\) modulo \(2\pi\). Les matrices cherchées sont \(I_2\), \(-I_2\), \(S(\varphi)\) et \(S(\varphi + \pi) = -S(\varphi)\). La dernière est la réflexion d’axe perpendiculaire à celui de \(S(\varphi)\).
Corrigé de l’exercice 13 : Rotations du plan et nombres complexes
- Pour \(z = x + iy\), on a \(e^{i\theta} z = (x\cos\theta – y\sin\theta) + i(x\sin\theta + y\cos\theta)\). La matrice dans la base \((1, i)\) est donc \(R(\theta)\). Ensuite, \(\Phi\) est bien définie, car \(e^{i\theta}\) détermine \(\theta\) modulo \(2\pi\). Elle transforme produit en composée, puisque \(z \mapsto e^{i\theta} e^{i\theta^{\prime}} z\) est la composée des deux multiplications. Elle est surjective d’après la description de \(SO_2(\mathbb{R})\). Enfin, \(R(\theta) = I_2\) impose \(e^{i\theta} = 1\). Donc \(\Phi\) est un isomorphisme de groupes.
- On cherche \(e^{i\theta}\) tel que \(e^{i\theta}(3 + 4i) = 5\). Donc \(e^{i\theta} = \frac{5}{3 + 4i} = \frac{5(3 – 4i)}{25} = \frac{3 – 4i}{5}\), qui est bien de module \(1\). La rotation cherchée a pour matrice \(\frac{1}{5}\begin{pmatrix} 3 4 \\ -4 3 \end{pmatrix}\). Vérification : \(\frac{1}{5}(9 + 16,\ -12 + 12) = (5, 0)\).
- Pour \(r = R(\theta)\), on a \(r^6 = R(6\theta)\). Donc \(r^6 = \mathrm{id}\) si et seulement si \(6\theta \in 2\pi\mathbb{Z}\). Ce sont les six rotations \(R\big(\frac{k\pi}{3}\big)\), \(0 \leq\, k \leq\, 5\), images par \(\Phi\) des racines sixièmes de l’unité.
- La matrice de passage de \((e_1, e_2)\) à \((e_2, e_1)\) est \(P = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix} = S\big(\frac{\pi}{2}\big)\), orthogonale et égale à son inverse. D’après l’exercice 12, \(P R(\theta) P = R(-\theta)\). Dans la base indirecte \((e_2, e_1)\), la matrice de la rotation est \(R(-\theta)\).
Corrigé de l’exercice 14 : Orientation et bases directes
- Le déterminant dans la base canonique vaut
\[\begin{vmatrix} 1 0 1 \\ 1 1 0 \\ 0 1 1 \end{vmatrix} = 1 \cdot (1 – 0) – 0 + 1 \cdot (1 – 0) = 2 > 0.\]
La base est directe. - On a \(\langle (1, 2, 0), (2, -1, 0) \rangle = 2 – 2 = 0\), et les deux vecteurs sont orthogonaux à \(e_3\). Le déterminant vaut \((1 \cdot (-1) – 2 \cdot 2) \cdot 1 = -5 < 0\) : la base orthogonale est indirecte. On normalise les deux premiers vecteurs, de norme \(\sqrt{5}\), et on change le signe du troisième. La base \(\big(\frac{1}{\sqrt{5}}(1, 2, 0), \frac{1}{\sqrt{5}}(2, -1, 0), (0, 0, -1)\big)\) est orthonormée directe.
- Par définition du déterminant, \(\det(e_{\sigma(1)}, e_{\sigma(2)}, e_{\sigma(3)}) = \varepsilon(\sigma) \det(e_1, e_2, e_3) = \varepsilon(\sigma)\). La base est directe si et seulement si \(\varepsilon(\sigma) = 1\), c’est-à-dire si \(\sigma\) est paire. Par exemple, \((e_2, e_3, e_1)\) est directe, mais \((e_2, e_1, e_3)\) est indirecte.
- Les vecteurs \(u\) et \(v\) sont unitaires, car \(\frac{1 + 4 + 4}{9} = 1\), et orthogonaux, car \(\frac{2 + 2 – 4}{9} = 0\). On calcule
\[u \wedge v = \frac{1}{9}\big(2 \cdot (-2) – 2 \cdot 1,\ 2 \cdot 2 – 1 \cdot (-2),\ 1 \cdot 1 – 2 \cdot 2\big) = \frac{1}{9}(-6, 6, -3).\]
Donc \(w = \frac{1}{3}(-2, 2, -1)\). Ce vecteur est unitaire et orthogonal à \(u\) et \(v\). Enfin, \(\det(u, v, w) = \langle u \wedge v, w \rangle = \|w\|^2 = 1 > 0\), donc la base orthonormée \((u, v, w)\) est directe.
Corrigé de l’exercice 15 : Axe et angle d’une rotation de l’espace
- Les colonnes de \(9M\) sont \((1, 8, -4)\), \((-4, 4, 7)\) et \((8, 1, 4)\), de carré de norme \(81\). Leurs produits scalaires valent \(-4 + 32 – 28 = 0\), \(8 + 8 – 16 = 0\) et \(-32 + 4 + 28 = 0\). Donc \(M \in O_3(\mathbb{R})\). Ensuite, en développant selon la première ligne, \(\det(9M) = 1 \cdot 9 + 4 \cdot 36 + 8 \cdot 72 = 729 = 9^3\). Ainsi \(\det M = 1\) et \(M \in SO_3(\mathbb{R})\).
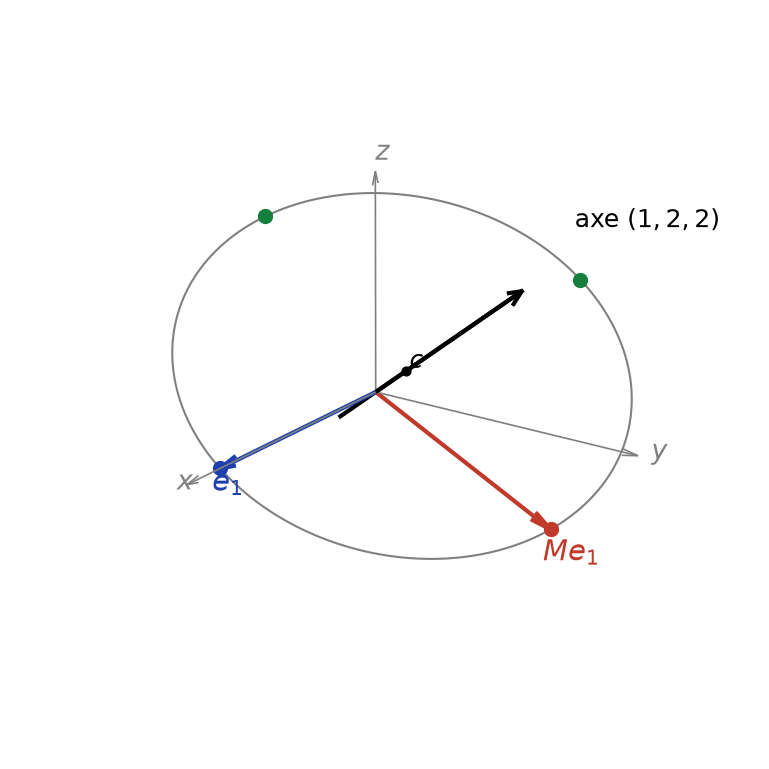
- On a \(9(M – I_3) = \begin{pmatrix} -8 -4 8 \\ 8 -5 1 \\ -4 7 -5 \end{pmatrix}\), de rang 2 car les deux premières lignes ne sont pas proportionnelles. Le vecteur \((1, 2, 2)\) annule chaque ligne : \(-8 – 8 + 16 = 0\), \(8 – 10 + 2 = 0\), \(-4 + 14 – 10 = 0\). L’axe est \(D = \mathrm{Vect}(1, 2, 2)\), orienté par \(k = \frac{1}{3}(1, 2, 2)\).
- On a \(\mathrm{tr}\, M = \frac{1 + 4 + 4}{9} = 1 = 1 + 2\cos\theta\), donc \(\cos\theta = 0\). Pour le signe, on prend \(x = e_1\), avec \(M e_1 = \frac{1}{9}(1, 8, -4)\). En développant selon la deuxième colonne :
\[\det(k, e_1, Me_1) = \frac{1}{27}\begin{vmatrix} 1 1 1 \\ 2 0 8 \\ 2 0 -4 \end{vmatrix} = \frac{1}{27} \cdot (-1) \cdot (-8 – 16) = \frac{24}{27} > 0.\]
Donc \(\sin\theta > 0\). La rotation a pour angle \(\theta = \frac{\pi}{2}\) autour de l’axe orienté par \(k\). - Le vecteur \(e_1^{\prime}\) est unitaire et \(\langle e_1^{\prime}, k \rangle = \frac{2 – 4 + 2}{9} = 0\). Ensuite, \(e_2^{\prime} = k \wedge e_1^{\prime} = \frac{1}{9}(6, 3, -6) = \frac{1}{3}(2, 1, -2)\). Ce vecteur est unitaire et orthogonal à \(k\) et \(e_1^{\prime}\). De plus, \(\det(e_1^{\prime}, e_2^{\prime}, k) = \det(k, e_1^{\prime}, e_2^{\prime}) = \|e_2^{\prime}\|^2 = 1\) : la base est directe. On vérifie que \(M e_1^{\prime} = \frac{1}{27}(18, 9, -18) = e_2^{\prime}\), ce qui confirme l’angle \(\frac{\pi}{2}\). La matrice réduite est \(\begin{pmatrix} 0 -1 0 \\ 1 0 0 \\ 0 0 1 \end{pmatrix}\), et \(M^4 = I_3\) puisque \(R\big(\frac{\pi}{2}\big)^4 = R(2\pi) = I_2\). La figure ci-dessous montre l’orbite de \(e_1\) : quatre points sur un cercle centré sur l’axe.

Corrigé de l’exercice 16 : Rotation d’axe et d’angle donnés
- Posons \(y = x – \langle x, k \rangle k\), orthogonal à \(k\). Comme \(r(k) = k\), on a \(r(x) = \langle x, k \rangle k + r(y)\). Si \(y = 0\), alors \(x\) est colinéaire à \(k\), \(k \wedge x = 0\), et la formule donne bien \(r(x) = x\). Sinon, posons \(\varepsilon_1 = \frac{y}{\|y\|}\) et \(\varepsilon_2 = k \wedge \varepsilon_1\). Ce vecteur est unitaire, orthogonal à \(k\) et à \(\varepsilon_1\). De plus, \(\det(\varepsilon_1, \varepsilon_2, k) = \langle k \wedge \varepsilon_1, \varepsilon_2 \rangle = 1 > 0\). Ainsi \((\varepsilon_1, \varepsilon_2, k)\) est orthonormée directe, et \(r(\varepsilon_1) = \cos\theta\, \varepsilon_1 + \sin\theta\, \varepsilon_2\). Par linéarité, \(r(y) = \cos\theta\, y + \sin\theta\, k \wedge y\). Enfin, \(k \wedge y = k \wedge x\) car \(k \wedge k = 0\). On obtient \(r(x) = \langle x, k \rangle k + \cos\theta\,(x – \langle x, k \rangle k) + \sin\theta\, k \wedge x\), qui est la formule annoncée.
- Ici \(\cos\theta = -\frac{1}{2}\), \(\sin\theta = \frac{\sqrt{3}}{2}\), et \(\langle e_1, k \rangle k = \frac{1}{3}(1, 1, 1)\). De plus, \(k \wedge e_1 = \frac{1}{\sqrt{3}}(0, 1, -1)\). Donc
\[r(e_1) = -\tfrac{1}{2}(1, 0, 0) + \tfrac{3}{2} \cdot \tfrac{1}{3}(1, 1, 1) + \tfrac{1}{2}(0, 1, -1) = (0, 1, 0) = e_2.\]
Le même calcul, avec \(k \wedge e_2 = \frac{1}{\sqrt{3}}(-1, 0, 1)\), donne \(r(e_2) = e_3\). Par permutation circulaire des coordonnées, \(r(e_3) = e_1\). La matrice de \(r\) est \(\begin{pmatrix} 0 0 1 \\ 1 0 0 \\ 0 1 0 \end{pmatrix}\), c’est-à-dire la matrice \(A_4\) de l’exercice 6. - Pour \(\theta = \pi\), la formule devient \(r(x) = -x + 2\langle x, k \rangle k\). Matriciellement, \(r = 2 K K^{T} – I_3 = \frac{2}{3} J – I_3\), où \(J\) est la matrice remplie de \(1\). Le retournement a pour matrice \(\frac{1}{3}\begin{pmatrix} -1 2 2 \\ 2 -1 2 \\ 2 2 -1 \end{pmatrix}\), ce qui redonne la symétrie \(s_D\) de l’exercice 9.
Corrigé de l’exercice 17 : Nature d’isométries de l’espace
- Les colonnes de \(N_1\) sont \(-e_2, -e_3, -e_1\), et celles de \(N_2\) sont \(e_2, e_1, -e_3\) : ce sont des bases orthonormées. Pour \(N_3\), les colonnes \((2, 1, 2)\), \((1, 2, -2)\), \((2, -2, -1)\) ont pour carré de norme \(9\) et des produits scalaires nuls : \(2 + 2 – 4 = 0\), \(4 – 2 – 2 = 0\), \(2 – 4 + 2 = 0\). Ensuite, \(N_1 = -A_4\), donc \(\det N_1 = (-1)^3 \cdot 1 = -1\). Pour \(N_2\), l’échange de deux vecteurs et le signe de \(e_3\) donnent \(\det N_2 = (-1)(-1) = 1\). Enfin, \(\det N_3 = -1\), comme le confirmera la question 3.
- \(N_2\) est orthogonale et symétrique : c’est une symétrie orthogonale. Son déterminant vaut \(1\) et sa trace \(-1\), donc ses valeurs propres sont \(1, -1, -1\). Le système \(N_2 X = X\) donne \(y = x\) et \(z = 0\). \(N_2\) est le retournement d’axe \(\mathrm{Vect}(1, 1, 0)\).
- \(N_3\) est orthogonale et symétrique, de trace \(\frac{2 + 2 – 1}{3} = 1\). Ses valeurs propres sont donc \(1, 1, -1\) : c’est une réflexion, de déterminant \(-1\). On a \(3(N_3 – I_3) = \begin{pmatrix} -1 1 2 \\ 1 -1 -2 \\ 2 -2 -4 \end{pmatrix}\), dont les lignes sont proportionnelles à \((1, -1, -2)\). \(N_3\) est la réflexion par rapport au plan \(x – y – 2z = 0\). On vérifie que \(N_3 (1, -1, -2)^{T} = (-1, 1, 2)^{T}\).
- On a \(-N_1 = A_4\), la rotation d’axe \(D\) orienté par \((1, 1, 1)\) et d’angle \(\frac{2\pi}{3}\) (exercice 6). Notons \(s_P\) la réflexion de plan \(P = D^{\perp}\) et \(s_D\) le retournement d’axe \(D\). Sur \(D\), \(s_P s_D = -\mathrm{id}\), et sur \(P\), \(s_P s_D = -\mathrm{id}\) aussi : donc \(-I_3 = s_P \circ s_D\). Ainsi \(N_1 = s_P \circ (s_D \circ A_4)\). Or \(s_D \circ A_4\) est la rotation d’axe \(D\) et d’angle \(\pi + \frac{2\pi}{3} \equiv -\frac{\pi}{3}\). De plus, \(s_P\) commute avec toute rotation d’axe \(D\), car les deux stabilisent \(D\) et \(P\). Donc \(N_1\) est la composée commutative de la rotation d’axe orienté par \((1, 1, 1)\) et d’angle \(-\frac{\pi}{3}\) avec la réflexion de plan \(x + y + z = 0\). Dans une base orthonormée directe \((\varepsilon_1, \varepsilon_2, k)\) avec \(k = \frac{1}{\sqrt{3}}(1, 1, 1)\), sa forme réduite est
\[\begin{pmatrix} \frac{1}{2} \frac{\sqrt{3}}{2} 0 \\ -\frac{\sqrt{3}}{2} \frac{1}{2} 0 \\ 0 0 -1 \end{pmatrix}.\]
Contrôle : la trace vaut \(0 = \mathrm{tr}\, N_1\).
Corrigé de l’exercice 18 : Réduction d’une matrice de permutation
- Les colonnes de \(P\) sont \(e_2, e_3, e_4, e_1\) : elles forment une base orthonormée, donc \(P \in O_4(\mathbb{R})\). Le déterminant est la signature du 4-cycle, qui est \((-1)^{3}\). Ainsi \(\det P = -1\).
- On a \(u(x_1, x_2, x_3, x_4) = (x_4, x_1, x_2, x_3)\). L’équation \(u(x) = x\) donne \(x_1 = x_2 = x_3 = x_4\). L’équation \(u(x) = -x\) donne \(x_2 = -x_1\), \(x_3 = -x_2\) et \(x_4 = -x_3\). Donc \(\ker(u – \mathrm{id}) = \mathrm{Vect}(1, 1, 1, 1)\) et \(\ker(u + \mathrm{id}) = \mathrm{Vect}(1, -1, 1, -1)\).
- La somme \(G\) de ces deux droites est stable par \(u\). Comme \(u\) est une isométrie, \(F = G^{\perp}\) est stable par \(u\). Les équations de \(F\) sont \(x_1 + x_2 + x_3 + x_4 = 0\) et \(x_1 – x_2 + x_3 – x_4 = 0\), soit \(x_3 = -x_1\) et \(x_4 = -x_2\). Posons \(f_1 = \frac{1}{\sqrt{2}}(e_1 – e_3)\) et \(f_2 = \frac{1}{\sqrt{2}}(e_2 – e_4)\) : c’est une base orthonormée de \(F\). Ensuite, \(u(f_1) = \frac{1}{\sqrt{2}}(e_2 – e_4) = f_2\) et \(u(f_2) = \frac{1}{\sqrt{2}}(e_3 – e_1) = -f_1\). La restriction de \(u\) à \(F\) est la rotation d’angle \(\frac{\pi}{2}\) dans la base \((f_1, f_2)\).
- On prend pour \(Q\) la matrice dont les colonnes sont \(\frac{1}{2}(1, 1, 1, 1)\), \(\frac{1}{2}(1, -1, 1, -1)\), \(f_1\) et \(f_2\). Ces quatre vecteurs forment une base orthonormée, donc \(Q \in O_4(\mathbb{R})\). On obtient \(P = Q D Q^{T}\) avec \(D = \mathrm{diag}\big(1, -1, R\big(\frac{\pi}{2}\big)\big)\). On retrouve \(\det D = -1\). Enfin, \(D^4 = \mathrm{diag}(1, 1, R(2\pi)) = I_4\), donc \(P^4 = Q D^4 Q^{T} = I_4\).
Corrigé de l’exercice 19 : Sous-espaces stables d’une rotation
- Les valeurs propres réelles d’une isométrie valent \(\pm 1\). Dans une base orthonormée directe adaptée, \(r\) a pour matrice \(\mathrm{diag}(R(\theta), 1)\), de polynôme caractéristique \((X – 1)(X^2 – 2\cos\theta\, X + 1)\). Le second facteur a un discriminant \(4\cos^2\theta – 4 < 0\), car \(\theta \notin \pi\mathbb{Z}\). La seule valeur propre réelle est \(1\), de sous-espace propre \(D\) : la seule droite stable est l’axe \(D\).
- Soit \(P\) un plan stable par \(r\). Comme \(r\) est une isométrie, \(P^{\perp}\) est stable par \(r\). C’est une droite stable, donc \(P^{\perp} = D\) d’après la question 1. Réciproquement, \(D^{\perp}\) est stable, puisque \(D\) l’est. Le seul plan stable est \(D^{\perp}\), et les sous-espaces stables sont \(\{0\}\), \(D\), \(D^{\perp}\) et \(E\).
- Pour \(\theta = \pi\), la matrice réduite est \(\mathrm{diag}(-1, -1, 1)\). Les droites stables sont engendrées par des vecteurs propres : ce sont \(D\) et toutes les droites de \(D^{\perp}\). Un plan \(P\) est stable si et seulement si \(P^{\perp}\) est une droite stable. Les plans stables sont donc \(D^{\perp}\) et tous les plans contenant \(D\).
Point de méthode : pour une isométrie, trouver les plans stables revient à trouver les droites stables, grâce à la stabilité de l’orthogonal.
Corrigé de l’exercice 20 : Projecteurs orthogonaux et adjoint
- Soient \(x \in \mathrm{Im}\, p\) et \(y \in \ker p\). Comme \(p\) est un projecteur, \(x = p(x)\). Donc \(\langle x, y \rangle = \langle p(x), y \rangle = \langle x, p^{*}(y) \rangle = \langle x, p(y) \rangle = 0\). Ainsi \(\ker p \perp \mathrm{Im}\, p\).
- Supposons \(\ker p \perp \mathrm{Im}\, p\). Pour \(x, y \in E\), on écrit \(y = p(y) + (y – p(y))\), avec \(y – p(y) \in \ker p\). Donc \(\langle p(x), y \rangle = \langle p(x), p(y) \rangle\). Cette expression est symétrique en \(x\) et \(y\), d’où \(\langle p(x), y \rangle = \langle x, p(y) \rangle\) et \(p^{*} = p\). De plus, le théorème de Pythagore donne \(\|x\|^2 = \|p(x)\|^2 + \|x – p(x)\|^2\). Donc \(p^{*} = p\) et \(\|p(x)\| \leq\, \|x\|\).
- Pour tout réel \(t\), on a \(p(x + ty) = x\), donc \(\|x\|^2 \leq\, \|x + ty\|^2 = \|x\|^2 + 2t\langle x, y \rangle + t^2 \|y\|^2\). Ainsi \(2t\langle x, y \rangle + t^2\|y\|^2 \geq\, 0\) pour tout \(t\). Pour \(t > 0\), on divise par \(t\) et on fait tendre \(t\) vers \(0\) : \(\langle x, y \rangle \geq\, 0\). Pour \(t < 0\), on obtient de même \(\langle x, y \rangle \leq\, 0\). Donc \(\langle x, y \rangle = 0\) et \(p\) est un projecteur orthogonal. En conclusion, pour un projecteur, les trois propriétés « orthogonal », « \(p^{*} = p\) » et « \(\|p(x)\| \leq\, \|x\|\) » sont équivalentes.
- D’après la question 2, \(p^{*} = p\) et \(q^{*} = q\). Alors \(q \circ p = q^{*} \circ p^{*} = (p \circ q)^{*} = 0\). Ensuite, \((p + q)^2 = p^2 + pq + qp + q^2 = p + q\), donc \(p + q\) est un projecteur. Enfin, \((p + q)^{*} = p + q\). D’après la question 1, \(p + q\) est un projecteur orthogonal.
Corrigé de l’exercice 21 : Matrices orthogonales à coefficients entiers
- Une colonne d’une matrice orthogonale est unitaire : la somme des carrés de ses coefficients vaut \(1\). Ce sont des entiers, donc leurs carrés sont des entiers positifs. Un seul coefficient vaut \(\pm 1\), les autres sont nuls : la colonne est \(\pm e_k\).
- Écrivons la colonne \(j\) sous la forme \(\pm e_{\sigma(j)}\). Deux colonnes distinctes sont orthogonales, donc \(\sigma(j) \neq \sigma(j^{\prime})\) pour \(j \neq j^{\prime}\). Ainsi \(\sigma\) est injective, donc c’est une permutation. Réciproquement, une telle matrice a des colonnes orthonormées. Il y a \(n!\) choix de \(\sigma\) et \(2^n\) choix de signes. Donc \(\mathrm{card}\, O_n(\mathbb{Z}) = 2^n\, n!\).
- On a \(I_n \in O_n(\mathbb{Z})\). Le produit de deux matrices à coefficients entiers est à coefficients entiers. Enfin, l’inverse d’une matrice orthogonale est sa transposée, qui reste à coefficients entiers. Donc \(O_n(\mathbb{Z})\) est un sous-groupe de \(O_n(\mathbb{R})\).
- Soit \(\Delta = \mathrm{diag}(-1, 1, \ldots, 1) \in O_n(\mathbb{Z})\). L’application \(A \mapsto \Delta A\) est une bijection de \(O_n(\mathbb{Z})\) sur lui-même, car elle est involutive. Elle change le signe du déterminant. Elle échange donc les matrices de déterminant \(1\) et celles de déterminant \(-1\). Il y a \(2^{n-1}\, n!\) matrices dans \(O_n(\mathbb{Z}) \cap SO_n(\mathbb{R})\), soit \(4 \times 6 = 24\) pour \(n = 3\). Ce sont les rotations qui conservent le cube \([-1, 1]^3\).
Corrigé de l’exercice 22 : Transformée de Cayley
- Le réel \(X^{T} A X\) est égal à sa transposée \(X^{T} A^{T} X = -X^{T} A X\), donc il est nul. Soit \(X\) tel que \((I_n + A) X = 0\). Alors \(0 = X^{T}(I_n + A) X = X^{T} X + X^{T} A X = \|X\|^2\), donc \(X = 0\). Ainsi \(I_n + A\) est inversible.
- Les matrices \(I_n – A\) et \(I_n + A\) commutent, car leur produit vaut \(I_n – A^2\) dans les deux ordres. En multipliant \((I_n – A)(I_n + A) = (I_n + A)(I_n – A)\) à gauche et à droite par \((I_n + A)^{-1}\), on obtient que \(I_n – A\) commute avec \((I_n + A)^{-1}\). Ensuite, \(Q^{T} = \big((I_n + A)^{-1}\big)^{T}(I_n – A)^{T} = (I_n – A)^{-1}(I_n + A)\), car \(A^{T} = -A\). Par conséquent,
\[Q^{T} Q = (I_n – A)^{-1} (I_n + A)(I_n – A)(I_n + A)^{-1} = (I_n – A)^{-1}(I_n – A)(I_n + A)(I_n + A)^{-1} = I_n.\]
Ici \(I_n – A\) est inversible, par la question 1 appliquée à l’antisymétrique \(-A\). Donc \(Q \in O_n(\mathbb{R})\). - On a \(\det(I_n – A) = \det\big((I_n – A)^{T}\big) = \det(I_n + A)\), donc \(\det Q = 1\). Ensuite, \(Q + I_n = \big((I_n – A) + (I_n + A)\big)(I_n + A)^{-1} = 2(I_n + A)^{-1}\), qui est inversible. Ainsi \(Q \in SO_n(\mathbb{R})\) et \(-1\) n’est pas valeur propre de \(Q\).
- On a \((I_2 + A)^{-1} = \frac{1}{1 + t^2}\begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}\) et \(I_2 – A = \begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}\). Donc
\[Q = \frac{1}{1 + t^2}\begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}^2 = \frac{1}{1 + t^2}\begin{pmatrix} 1 – t^2 2t \\ -2t 1 – t^2 \end{pmatrix}.\]
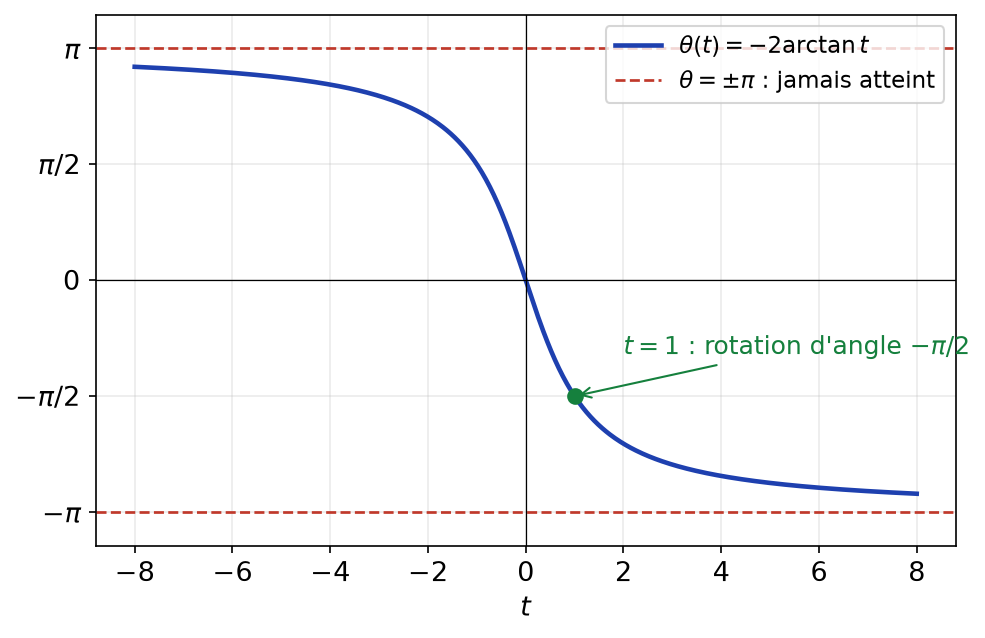
Posons \(\alpha = \arctan t\). Les formules de l’arc moitié donnent \(\cos 2\alpha = \frac{1 – t^2}{1 + t^2}\) et \(\sin 2\alpha = \frac{2t}{1 + t^2}\). Donc \(Q = R(-2\arctan t)\). Quand \(t\) décrit \(\mathbb{R}\), l’angle \(-2\arctan t\) décrit \(]-\pi, \pi[\). On obtient ainsi toutes les rotations du plan sauf \(-I_2\), comme l’illustre la figure ci-dessous.
Corrigé de l’exercice 23 : Problème, décomposition des isométries en réflexions
- Comme \(u\) est une isométrie, \(\|u(x)\| = \|x\|\), et \(u(x) \neq x\) : la réflexion \(s\) existe. Alors \(v(x) = s(u(x)) = x\). Ensuite, \(v\) est une isométrie, composée de deux isométries. Elle stabilise \(\mathrm{Vect}(x)\), donc aussi son orthogonal. Ainsi \(v(x) = x\) et \(H = x^{\perp}\) est stable par \(v\).
- Notons \(\ell\) la droite orthogonale à \(K\) dans \(H\). On a \(E = K \oplus \ell \oplus \mathrm{Vect}(x)\), somme de sous-espaces deux à deux orthogonaux. L’endomorphisme \(\tilde{\sigma}\) vaut l’identité sur \(K \oplus \mathrm{Vect}(x)\), qui est un hyperplan de \(E\). Il vaut \(-\mathrm{id}\) sur \(\ell\), qui est orthogonal à cet hyperplan. Donc \(\tilde{\sigma}\) est la réflexion de \(E\) d’hyperplan \(K \oplus \mathrm{Vect}(x)\).
- On raisonne par récurrence sur \(n\). Pour \(n = 1\), on a \(O(E) = \{\mathrm{id}, -\mathrm{id}\}\), et \(-\mathrm{id}\) est la réflexion d’hyperplan \(\{0\}\). Supposons le résultat vrai en dimension \(n – 1\). Soit \(u \in O(E)\). Si \(u = \mathrm{id}\), c’est un produit de zéro réflexion. Sinon, on choisit \(x\) avec \(u(x) \neq x\), et on reprend les notations de la question 1. La restriction de \(v\) à \(H\) est une isométrie de \(H\). Par hypothèse de récurrence, elle s’écrit \(\sigma_1 \circ \cdots \circ \sigma_k\) avec \(k \leq\, n – 1\). D’après la question 2, \(v\) et \(\tilde{\sigma}_1 \circ \cdots \circ \tilde{\sigma}_k\) coïncident sur \(H\) et en \(x\), donc sur \(E\). Enfin, \(s^2 = \mathrm{id}\), donc \(u = s \circ v\). Ainsi \(u = s \circ \tilde{\sigma}_1 \circ \cdots \circ \tilde{\sigma}_k\) est un produit d’au plus \(n\) réflexions.
- Une réflexion a pour déterminant \(-1\), et le déterminant est multiplicatif : \(\det u = (-1)^k\). Soit \(r\) une rotation de \(\mathbb{R}^3\), \(r \neq \mathrm{id}\). D’après la question 3, \(r\) est un produit de \(k \leq\, 3\) réflexions. Comme \(\det r = 1\), \(k\) est pair, donc \(k \in \{0, 2\}\). Or \(k = 0\) donnerait \(r = \mathrm{id}\). Donc \(r\) est la composée de deux réflexions, et jamais d’une ou de trois, pour des raisons de déterminant.
- On a \(A_4(x, y, z) = (z, x, y)\). Soit \(s_1\) la réflexion qui échange les deux premières coordonnées, de plan \(x = y\), de vecteur normal \(n_1 = (1, -1, 0)\). Soit \(s_2\) celle qui échange les deux dernières, de plan \(y = z\), de vecteur normal \(n_2 = (0, 1, -1)\). Alors \(s_2(x, y, z) = (x, z, y)\), puis \(s_1(x, z, y) = (z, x, y)\). Donc \(A_4 = S_1 S_2\), avec \(S_1 = \begin{pmatrix} 0 1 0 \\ 1 0 0 \\ 0 0 1 \end{pmatrix}\) et \(S_2 = \begin{pmatrix} 1 0 0 \\ 0 0 1 \\ 0 1 0 \end{pmatrix}\). Les deux plans contiennent l’axe \(\mathrm{Vect}(1, 1, 1)\). De plus, \(\cos(n_1, n_2) = \frac{-1}{2}\) : les normales font un angle \(\frac{2\pi}{3}\), donc les plans font un angle \(\frac{\pi}{3}\). On retrouve le phénomène plan de l’exercice 12 : l’angle de la rotation, \(\frac{2\pi}{3}\), est le double de l’angle entre les plans.
- Le déterminant de \(-I_3\) vaut \(-1\), donc le nombre \(k\) de réflexions est impair, et \(k \leq\, 3\). Si \(k = 1\), \(-I_3\) serait une réflexion et fixerait un plan, alors qu’il ne fixe que \(0\). Donc \(k = 3\). Concrètement, \(-I_3\) est le produit des trois réflexions de plans \(x = 0\), \(y = 0\) et \(z = 0\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : isométries vectorielles, cours de maths spé
- Les énoncés : exercices de maths spé sur isométries vectorielles
- À maîtriser avant : Polynômes d'endomorphismes et Cayley-Hamilton
- Chapitre précédent : Fonctions génératrices
- Chapitre suivant : Endomorphismes autoadjoints et théorème spectral
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup