Voici le corrigé du contrôle de maths spé sur le thème : adjoint, matrices orthogonales et isométries.
Ce corrigé rédige le devoir sur l’adjoint et les isométries avec le niveau de justification attendu en MP. L’existence de l’adjoint repose sur le théorème de représentation des formes linéaires, et chaque calcul matriciel est vérifié.
Pour la rotation de l’espace, vous verrez pourquoi la trace ne suffit pas et comment le signe d’un déterminant fixe l’angle ; une figure en perspective montre l’axe et le plan de rotation. Le problème démontre la réduction des isométries par récurrence, puis l’applique à une matrice de permutation. Un barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths spé : adjoint, matrices orthogonales et isométries.
| Exercice | Points |
| Exercice 1 : Question de cours : adjoint d’un endomorphisme | 4 points |
| Exercice 2 : Une rotation de l’espace | 5 points |
| Exercice 3 : Réflexions et isométries du plan | 4 points |
| Exercice 4 : Problème : réduction des isométries | 7 points |
| Total | 20 points |
Exercice 1 : Question de cours : adjoint d’un endomorphisme (4 points)
- Existence. Fixons \(y \in E\). L’application \(x \mapsto \langle u(x), y \rangle\) est une forme linéaire sur \(E\) (composée de \(u\) linéaire et de la linéarité à gauche du produit scalaire). Par le théorème de représentation des formes linéaires en dimension finie, il existe un unique vecteur \(z_y \in E\) tel que \(\langle u(x), y \rangle = \langle x, z_y \rangle\) pour tout \(x\). On pose \(u^*(y) = z_y\).
Linéarité. Pour \(y, y^{\prime} \in E\) et \(\lambda \in \mathbb{R}\), \(\langle x, u^*(y) + \lambda u^*(y^{\prime}) \rangle = \langle u(x), y + \lambda y^{\prime} \rangle\) pour tout \(x\), donc par unicité \(u^*(y + \lambda y^{\prime}) = u^*(y) + \lambda u^*(y^{\prime})\).
Unicité. Si \(v\) et \(w\) conviennent, \(\langle x, v(y) – w(y) \rangle = 0\) pour tout \(x\) ; avec \(x = v(y) – w(y)\), on obtient \(v(y) = w(y)\). L’adjoint \(u^*\) existe et est unique.
- Notons \(\mathcal{B} = (e_1, \ldots, e_n)\). En base orthonormée, le coefficient \((i, j)\) de la matrice d’un endomorphisme \(v\) est \(\langle e_i, v(e_j) \rangle\). Donc le coefficient \((i, j)\) de la matrice de \(u^*\) est \(\langle e_i, u^*(e_j) \rangle = \langle u(e_i), e_j \rangle = \langle e_j, u(e_i) \rangle = m_{ji}\). La matrice de \(u^*\) dans \(\mathcal{B}\) est \(M^{\top}\). L’hypothèse « orthonormée » est indispensable.
- Soit \(y \in F^{\perp}\) et \(x \in F\). Comme \(F\) est stable par \(u\), \(u(x) \in F\), donc \(\langle x, u^*(y) \rangle = \langle u(x), y \rangle = 0\). Ainsi \(u^*(y)\) est orthogonal à tout vecteur de \(F\) : \(u^*(y) \in F^{\perp}\). \(F^{\perp}\) est stable par \(u^*\).
Barème : a) 0,5 point pour le théorème de représentation, 0,5 point pour la linéarité, 0,5 point pour l’unicité ; b) 0,5 point pour la formule des coefficients, 0,5 point pour la conclusion ; c) 1 point pour le calcul, 0,5 point pour la conclusion.
Exercice 2 : Une rotation de l’espace (5 points)
- Notons \(C_1 = \frac{1}{3}(2, 2, -1)\), \(C_2 = \frac{1}{3}(-1, 2, 2)\), \(C_3 = \frac{1}{3}(2, -1, 2)\) les colonnes de \(A\). On a \(\|C_1\|^2 = \frac{4 + 4 + 1}{9} = 1\), et de même \(\|C_2\|^2 = \|C_3\|^2 = 1\). De plus \(\langle C_1, C_2 \rangle = \frac{-2 + 4 – 2}{9} = 0\), \(\langle C_1, C_3 \rangle = \frac{4 – 2 – 2}{9} = 0\), \(\langle C_2, C_3 \rangle = \frac{-2 – 2 + 4}{9} = 0\). Les colonnes forment une base orthonormée : \(A \in O_3(\mathbb{R})\), c’est-à-dire \(A^{\top}A = I_3\).
- En développant selon la première ligne :
\[\det\begin{pmatrix} 2 -1 2 \\ 2 2 -1 \\ -1 2 2 \end{pmatrix} = 2(4 + 2) + 1 \times (4 – 1) + 2(4 + 2) = 12 + 3 + 12 = 27,\]
donc \(\det A = \dfrac{27}{27} = 1\). \(A \in SO_3(\mathbb{R})\) : \(f\) est une rotation de \(\mathbb{R}^3\). - L’axe est \(\ker(A – I_3)\). On résout \(3(A – I_3)X = 0\) :
\[\begin{cases} -x – y + 2z = 0 \\ 2x – y – z = 0 \\ -x + 2y – z = 0 \end{cases}\]
La deuxième équation donne \(y = 2x – z\) ; la première devient \(-3x + 3z = 0\), d’où \(z = x\) puis \(y = x\), et la troisième est alors vérifiée. \(f\) n’est pas l’identité, donc l’axe de \(f\) est la droite \(D = \mathbb{R}\,(1, 1, 1)\). - Pour une rotation d’angle \(\theta\), \(\operatorname{tr} A = 1 + 2\cos\theta\). Ici \(\operatorname{tr} A = \frac{2 + 2 + 2}{3} = 2\), donc \(\cos\theta = \frac{1}{2}\) et \(\theta = \pm\frac{\pi}{3}\). Le signe de \(\sin\theta\) est celui de \(\det(u, x, f(x))\) pour tout \(x \notin D\). Avec \(x = e_1\) et \(f(e_1) = C_1\) :
\[\det(u, e_1, f(e_1)) = \dfrac{1}{\sqrt{3}}\begin{vmatrix} 1 1 2/3 \\ 1 0 2/3 \\ 1 0 -1/3 \end{vmatrix} = \dfrac{1}{\sqrt{3}} \times (-1) \times \begin{vmatrix} 1 2/3 \\ 1 -1/3 \end{vmatrix} = \dfrac{1}{\sqrt{3}} > 0,\]
en développant selon la deuxième colonne (le mineur vaut \(-\frac{1}{3} – \frac{2}{3} = -1\)). Donc \(\sin\theta > 0\) : \(f\) est la rotation d’axe dirigé par \(u = \frac{1}{\sqrt{3}}(1, 1, 1)\) et d’angle \(\theta = \frac{\pi}{3}\).
- Dans une base orthonormée directe \((u, v, w)\), la matrice de \(f\) est \(\begin{pmatrix} 1 0 \\ 0 R(\pi/3) \end{pmatrix}\) (par blocs), donc \(A^k\) représente la rotation d’axe \(D\) et d’angle \(\frac{k\pi}{3}\). Ainsi \(A^k = I_3\) si et seulement si \(\frac{k\pi}{3} \in 2\pi\mathbb{Z}\), soit \(6 \mid k\). Le plus petit entier est \(k = 6\).
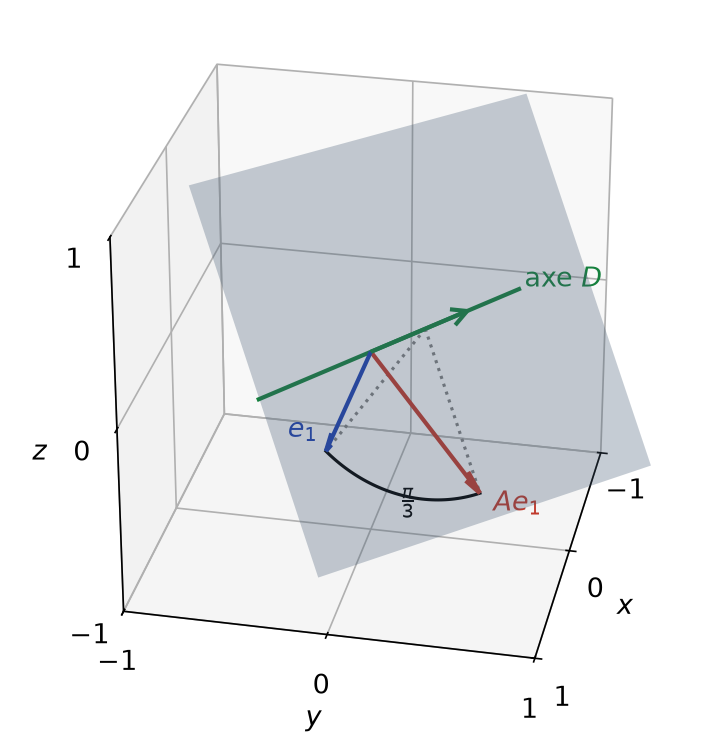
Erreur fréquente : déduire l’angle de la seule trace. Elle ne donne que \(\cos\theta\) ; le signe de \(\theta\) dépend de l’orientation de l’axe et se lit sur \(\det(u, x, f(x))\).
Barème : a) 0,5 point pour les normes, 0,5 point pour l’orthogonalité ; b) 0,5 point pour le déterminant, 0,5 point pour la nature ; c) 0,5 point pour le système, 0,5 point pour l’axe ; d) 0,5 point pour \(\cos\theta\), 0,5 point pour le déterminant, 0,5 point pour l’angle ; e) 0,5 point.
Exercice 3 : Réflexions et isométries du plan (4 points)
- La réflexion \(s\) est la symétrie orthogonale par rapport à \(P\) : elle vaut \(\operatorname{id}\) sur \(P\) et \(-\operatorname{id}\) sur \(P^{\perp} = \mathbb{R}n\). Si \(p\) est le projecteur orthogonal sur \(\mathbb{R}n\), \(p(x) = \dfrac{\langle x, n \rangle}{\|n\|^2}\,n\) et \(x = (x – p(x)) + p(x)\) avec \(x – p(x) \in P\), donc \(s(x) = (x – p(x)) – p(x) = x – 2p(x)\). Avec \(\|n\|^2 = 9\), la matrice de \(s\) est \(S = I_3 – \dfrac{2}{9}\,n\,n^{\top}\) :
\[S = I_3 – \dfrac{2}{9}\begin{pmatrix} 1 -2 2 \\ -2 4 -4 \\ 2 -4 4 \end{pmatrix} = \dfrac{1}{9}\begin{pmatrix} 7 4 -4 \\ 4 1 8 \\ -4 8 1 \end{pmatrix}.\]
\(S\) est symétrique (visible). Ses colonnes sont unitaires (\(49 + 16 + 16 = 81\), \(16 + 1 + 64 = 81\), \(16 + 64 + 1 = 81\)) et deux à deux orthogonales (\(28 + 4 – 32 = 0\), \(-28 + 32 – 4 = 0\), \(-16 + 8 + 8 = 0\)), donc \(S\) est orthogonale. Contrôle : \(Sn = \frac{1}{9}(7 – 8 – 8,\; 4 – 2 + 16,\; -4 – 16 + 2) = (-1, 2, -2) = -n\). - Soit \(M = \begin{pmatrix} a c \\ b d \end{pmatrix} \in O_2(\mathbb{R})\). Sa première colonne est unitaire : il existe \(\theta\) tel que \((a, b) = (\cos\theta, \sin\theta)\). La deuxième colonne est unitaire et orthogonale à la première, donc égale à \((-\sin\theta, \cos\theta)\) ou à \((\sin\theta, -\cos\theta)\) (l’orthogonal d’un vecteur unitaire du plan est une droite, qui ne contient que deux vecteurs unitaires). Donc \(M = R(\theta)\) ou \(M = S(\theta)\). Réciproquement, ces matrices ont des colonnes orthonormées, donc sont orthogonales.
\(S(\theta)\) est symétrique et orthogonale, donc \(S(\theta)^2 = S(\theta)^{\top}S(\theta) = I_2\) : c’est une symétrie orthogonale, de déterminant \(-1\), donc par rapport à une droite. On vérifie que \(S(\theta)\) fixe \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2})\) : \(S(\theta)\) est la réflexion d’axe la droite dirigée par \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2})\), et \(R(\theta)\) la rotation d’angle \(\theta\).
- Par les formules d’addition :
\[S(\alpha)S(\beta) = \begin{pmatrix} \cos\alpha\cos\beta + \sin\alpha\sin\beta \cos\alpha\sin\beta – \sin\alpha\cos\beta \\ \sin\alpha\cos\beta – \cos\alpha\sin\beta \sin\alpha\sin\beta + \cos\alpha\cos\beta \end{pmatrix} = R(\alpha – \beta).\]
La composée de deux réflexions du plan est une rotation, d’angle le double de l’angle orienté \(\frac{\alpha}{2} – \frac{\beta}{2}\) entre leurs axes.
Barème : a) 0,5 point pour la formule de \(s\), 0,5 point pour la matrice, 0,5 point pour les vérifications ; b) 1 point pour la classification, 0,5 point pour la nature de \(S(\theta)\) ; c) 0,5 point pour le calcul, 0,5 point pour l’interprétation.
Exercice 4 : Problème : réduction des isométries (7 points)
- Une isométrie conserve le produit scalaire (par polarisation) et est injective, donc bijective en dimension finie. Pour \(x, y \in E\) : \(\langle u(x), y \rangle = \langle u(x), u(u^{-1}(y)) \rangle = \langle x, u^{-1}(y) \rangle\). Par unicité de l’adjoint, \(u^* = u^{-1}\). Si \(u(x) = \lambda x\) avec \(\lambda \in \mathbb{R}\) et \(x \neq 0\), alors \(\|x\| = \|u(x)\| = |\lambda|\,\|x\|\), donc \(|\lambda| = 1\) : \(\lambda \in \{-1, 1\}\).
- \(u(F) \subset F\) et \(u\) est injective, donc \(\dim u(F) = \dim F\) et \(u(F) = F\). Il en résulte \(u^{-1}(F) = F\), soit \(u^*(F) = F\) : \(F\) est stable par \(u^*\). L’exercice 1 c) appliqué à \(u^*\) montre que \(F^{\perp}\) est stable par \((u^*)^* = u\) (l’égalité \((u^*)^* = u\) découle de la symétrie du produit scalaire et de l’unicité de l’adjoint). \(F^{\perp}\) est stable par \(u\).
- \(MZ = \lambda Z\) s’écrit \(MX + iMY = (aX – bY) + i(bX + aY)\). Comme \(M\), \(X\), \(Y\), \(a\), \(b\) sont réels, on identifie parties réelle et imaginaire : \(MX = aX – bY\) et \(MY = bX + aY\).
Si \(u\) a une valeur propre réelle, un vecteur propre associé engendre une droite stable. Sinon, par le théorème de d’Alembert-Gauss, \(M\) a une valeur propre complexe \(a + ib\) avec \(b \neq 0\) ; les relations précédentes montrent que le sous-espace \(\Pi\) engendré par les vecteurs de coordonnées \(X\) et \(Y\) est stable. Il est non nul (\(Z \neq 0\)) et ne peut être une droite, qui serait une droite stable donc porterait une valeur propre réelle. \(u\) admet donc une droite ou un plan stable.
- Récurrence forte sur \(n\) ; le cas \(n = 0\) est vide. Soit \(n \geq\, 1\) et supposons le résultat vrai en dimension \(< n\). Par c), il existe \(F\) stable de dimension \(1\) ou \(2\). Par b), \(F^{\perp}\) est stable, et les restrictions \(u_F\) et \(u_{F^{\perp}}\) conservent la norme : ce sont des isométries de \(F\) et \(F^{\perp}\).
- Si \(F = \mathbb{R}e\) avec \(\|e\| = 1\), \(u(e) = \pm e\) par a) : bloc \((1)\) ou \((-1)\).
- Si \(\dim F = 2\), dans une base orthonormée de \(F\) la matrice de \(u_F\) est dans \(O_2(\mathbb{R})\), donc égale à \(R(\theta)\) ou \(S(\theta)\) (exercice 3). Dans le second cas, \(u_F\) est une réflexion : dans une base orthonormée formée d’un vecteur de l’axe et d’un vecteur orthogonal, sa matrice est \(\operatorname{diag}(1, -1)\).
L’hypothèse de récurrence fournit une base orthonormée convenable de \(F^{\perp}\), de dimension \(n – 1\) ou \(n – 2\). En la concaténant avec celle de \(F\), on obtient une base orthonormée de \(E = F \oplus F^{\perp}\) dans laquelle la matrice de \(u\) est diagonale par blocs, avec des blocs \((1)\), \((-1)\) et \(R(\theta)\).
- Pour \(n = 3\), la matrice réduite contient soit trois blocs \((\pm 1)\), soit un bloc \((\varepsilon)\) et un bloc \(R(\theta)\). Dans le second cas, \(\det u = \varepsilon \det R(\theta) = \varepsilon = 1\). Dans le premier, le produit des trois signes vaut \(1\) : la matrice est \(\operatorname{diag}(1, 1, 1) = \operatorname{diag}(1, R(0))\) ou, après réordonnement, \(\operatorname{diag}(1, -1, -1) = \operatorname{diag}(1, R(\pi))\). Dans tous les cas, \(1\) est valeur propre de \(u\) et, en plaçant en premier un vecteur unitaire de l’axe, la matrice de \(u\) est \(\begin{pmatrix} 1 0 0 \\ 0 \cos\theta -\sin\theta \\ 0 \sin\theta \cos\theta \end{pmatrix}\) dans une base orthonormée.
- \(B\) envoie \(e_1, e_2, e_3, e_4\) sur \(e_2, e_3, e_4, e_1\) : ses colonnes forment une base orthonormée, donc \(B \in O_4(\mathbb{R})\). On cherche des sous-espaces stables :
- \(\varepsilon_1 = \frac{1}{2}(1, 1, 1, 1)\) vérifie \(B\varepsilon_1 = \varepsilon_1\) ;
- \(\varepsilon_2 = \frac{1}{2}(1, -1, 1, -1)\) vérifie \(B\varepsilon_2 = \frac{1}{2}(-1, 1, -1, 1) = -\varepsilon_2\) ;
- \(\varepsilon_3 = \frac{1}{\sqrt{2}}(1, 0, -1, 0)\) et \(\varepsilon_4 = \frac{1}{\sqrt{2}}(0, 1, 0, -1)\) vérifient \(B\varepsilon_3 = \varepsilon_4\) et \(B\varepsilon_4 = \frac{1}{\sqrt{2}}(-1, 0, 1, 0) = -\varepsilon_3\).
Ces quatre vecteurs sont unitaires et deux à deux orthogonaux (produits scalaires calculés directement), donc forment une base orthonormée \(\mathcal{C}\). La matrice de l’endomorphisme dans \(\mathcal{C}\) est
\[\begin{pmatrix} 1 0 0 0 \\ 0 -1 0 0 \\ 0 0 0 -1 \\ 0 0 1 0 \end{pmatrix},\]
avec les blocs \((1)\), \((-1)\) et \(R(\frac{\pi}{2})\). Cohérence : les valeurs propres complexes de \(B\) sont les racines quatrièmes de l’unité \(1, -1, i, -i\), et \(e^{\pm i\pi/2} = \pm i\).
Erreur fréquente : affirmer que \(F^{\perp}\) est stable par \(u\) dès que \(F\) l’est, pour un endomorphisme quelconque. C’est faux en général ; on utilise ici que \(u^* = u^{-1}\).
Barème : a) 0,5 point pour \(u^* = u^{-1}\), 0,5 point pour les valeurs propres ; b) 0,5 point pour \(u(F) = F\), 0,5 point pour la stabilité de \(F^{\perp}\) ; c) 0,5 point pour les relations, 0,5 point pour la droite ou le plan stable ; d) 0,5 point pour la mise en place de la récurrence, 0,5 point pour les deux cas, 0,5 point pour la conclusion ; e) 0,5 point pour la discussion, 0,5 point pour la matrice ; f) 0,5 point pour l’orthogonalité de \(B\), 0,5 point pour la base, 0,5 point pour les blocs.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : adjoint, matrices orthogonales et isométries
Pour consolider ce que le corrigé vous a appris, relisez le cours « Isométries vectorielles » en maths spé puis entraînez-vous avec les exercices corrigés isométries vectorielles.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.