Ces exercices espérance spé couvrent tout le chapitre, des calculs directs aux problèmes de concours. Les premiers entraînent à justifier l’existence d’une espérance avant de la calculer, avec la formule de transfert et la formule \(E(X) = \sum P(X \geq\, n)\). Les suivants travaillent la variance par la covariance, notamment pour des variables de comptage écrites comme sommes d’indicatrices.
Une série est consacrée aux inégalités de concentration : Markov, Bienaymé-Tchebychev et borne exponentielle. Enfin, les derniers exercices appliquent la loi faible des grands nombres, jusqu’aux polynômes de Bernstein et au problème du collectionneur de vignettes. Cherchez chaque exercice au moins vingt minutes avant d’ouvrir le corrigé : c’est l’effort de recherche qui prépare aux colles. La difficulté croît d’un exercice à l’autre.
Avant de commencer, relisez le cours de maths spé sur espérance et variance.
Exercice 1 : Loi géométrique par la formule des queues
Soit \(p \in \,]0, 1[\), \(q = 1 – p\) et \(X\) une variable aléatoire de loi géométrique \(\mathcal{G}(p)\) : \(P(X = k) = p q^{k-1}\) pour \(k \in \mathbb{N}^*\).
- Calculer \(P(X \geq\, n)\) pour \(n \in \mathbb{N}^*\).
- En déduire \(E(X)\) à l’aide de la formule \(E(X) = \sum_{n \geq\, 1} P(X \geq\, n)\).
- Justifier l’existence de \(E(X(X-1))\) et la calculer par la formule de transfert.
- En déduire \(V(X)\), puis donner \(E(X)\) et \(\sigma(X)\) pour \(p = \frac{1}{3}\).
Exercice 2 : Loi de Poisson et formule de transfert
Soit \(\lambda > 0\) et \(X\) une variable aléatoire de loi de Poisson \(\mathcal{P}(\lambda)\).
- Justifier que \(\frac{1}{1+X}\) est d’espérance finie et calculer \(E(\frac{1}{1+X})\).
- Pour \(t \in \mathbb{R}\), justifier l’existence de \(E(t^X)\) et la calculer.
- Calculer \(E(X(X-1)(X-2))\), puis en déduire \(E(X^3)\).
Exercice 3 : Loi uniforme sur un ensemble d’entiers
Soit \(n \geq\, 1\) et \(X\) une variable aléatoire de loi uniforme sur \(\{1, 2, \ldots, n\}\).
- Calculer \(E(X)\) et \(E(X^2)\), puis \(V(X)\).
- Calculer \(E(2^X)\) et exprimer \(E(\frac{1}{X})\) à l’aide de \(H_n = \sum_{k=1}^{n} \frac{1}{k}\).
- Retrouver \(E(X)\) par la formule des queues.
Exercice 4 : Une variable d’espérance infinie
Soit \(X\) une variable aléatoire à valeurs dans \(\mathbb{N}^*\) telle que \(P(X = n) = \frac{1}{n(n+1)}\) pour tout \(n \geq\, 1\).
- Vérifier que l’on définit bien ainsi une loi de probabilité.
- Calculer \(P(X \geq\, n)\), puis montrer que \(E(X) = +\infty\) de deux façons.
- La variable \(\sqrt{X}\) est-elle d’espérance finie ?
- Pour quels réels \(\alpha > 0\) la variable \(X^{\alpha}\) est-elle d’espérance finie ?
Exercice 5 : Somme et différence de variables de Poisson
Soient \(\lambda, \mu > 0\) et \(X\), \(Y\) deux variables indépendantes de lois respectives \(\mathcal{P}(\lambda)\) et \(\mathcal{P}(\mu)\).
- Calculer \(E(XY)\), \(E(X + Y)\) et \(V(X + Y)\).
- Calculer \(V(X – Y)\) et \(\mathrm{Cov}(X + Y, X – Y)\).
- On suppose \(\lambda = \mu\). Les variables \(X + Y\) et \(X – Y\) sont-elles indépendantes ?
Exercice 6 : Variables centrées réduites
- Soit \(X\) une variable admettant un moment d’ordre 2 avec \(\sigma(X) > 0\). Montrer qu’il existe un unique couple \((a, b)\), avec \(a > 0\), tel que \(aX + b\) soit centrée réduite.
- Déterminer la variable centrée réduite associée à \(X \sim \mathcal{G}(p)\), puis celle associée à \(Y \sim \mathcal{P}(\lambda)\).
- Soit \(Y \sim \mathcal{P}(\lambda)\) et \(Y^*\) sa variable centrée réduite. Montrer que \(P(|Y^*| \geq\, 2) \leq\, \frac{1}{4}\) et interpréter ce résultat en termes de \(Y\).
Exercice 7 : Minimum et maximum de deux dés
On lance deux dés équilibrés à six faces, de façon indépendante. On note \(X_1\), \(X_2\) les résultats, \(M = \min(X_1, X_2)\) et \(M^{\prime} = \max(X_1, X_2)\). La figure ci-dessous donne la valeur de \(M\) pour chacun des 36 résultats.
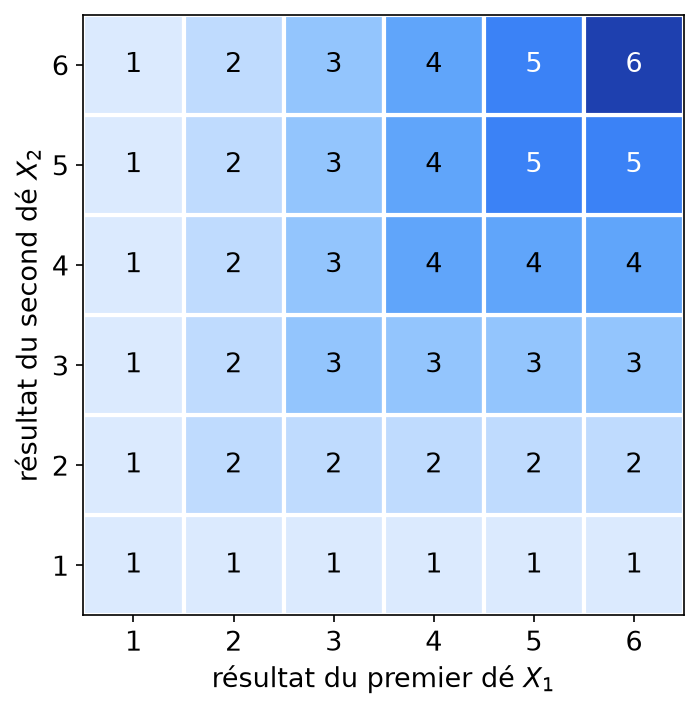
- Calculer \(P(M \geq\, n)\) pour \(n \in \{1, \ldots, 6\}\) et en déduire \(E(M)\).
- Calculer \(E(M^{\prime})\) par la même méthode.
- Vérifier le résultat grâce à la relation \(M + M^{\prime} = X_1 + X_2\).
- Plus généralement, on lance \(k\) dés à \(N\) faces. Exprimer l’espérance du minimum à l’aide de \(\sum_{j=1}^{N} j^k\).
Exercice 8 : Minimum de deux variables géométriques
Soient \(p, r \in \,]0, 1[\) et \(X\), \(Y\) deux variables indépendantes de lois \(\mathcal{G}(p)\) et \(\mathcal{G}(r)\). On pose \(Z = \min(X, Y)\).
- Calculer \(P(Z \geq\, n)\) pour \(n \geq\, 1\). Reconnaître la loi de \(Z\).
- En déduire \(E(Z)\) et \(V(Z)\).
- Calculer \(P(X = Y)\).
Exercice 9 : Covariance nulle sans indépendance
Soit \(X\) une variable de loi uniforme sur \(\{-1, 0, 1\}\) et \(Y = X^2\).
- Calculer \(E(X)\), \(E(Y)\), \(V(X)\) et \(V(Y)\).
- Montrer que \(\mathrm{Cov}(X, Y) = 0\).
- Montrer que \(X\) et \(Y\) ne sont pas indépendantes.
- Calculer \(V(X + Y)\) de deux manières : par la formule de la variance d’une somme, puis à partir de la loi de \(X + Y\).
Exercice 10 : Espérance d’une variable complexe
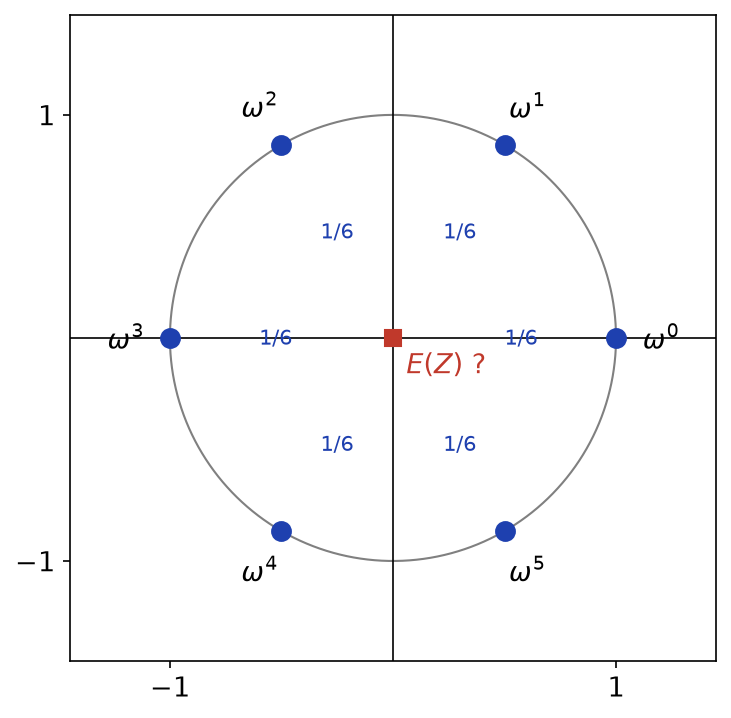
Soit \(n \geq\, 2\), \(\omega = e^{2i\pi/n}\) et \(X\) une variable de loi uniforme sur \(\{0, 1, \ldots, n-1\}\). On pose \(Z = \omega^X\). La figure représente les valeurs possibles de \(Z\) pour \(n = 6\), chacune de probabilité \(\frac{1}{6}\).
- Justifier que \(Z\) est d’espérance finie et calculer \(E(Z)\) et \(E(|Z|^2)\).
- Pour \(m \in \mathbb{Z}\), calculer \(E(Z^m)\).
- Soit \(Y \sim \mathcal{P}(\lambda)\) et \(t \in \mathbb{R}\). Justifier l’existence de \(E(e^{itY})\) et la calculer.
- En déduire \(E(\cos(tY))\) et \(E(\sin(tY))\).
Exercice 11 : Une minoration par Cauchy-Schwarz
Soit \(X\) une variable à valeurs dans \(\mathbb{N}\) admettant un moment d’ordre 2, avec \(E(X) > 0\).
- Soit \(U\) une variable réelle admettant un moment d’ordre 2. Montrer que \(E(|U|) \leq\, \sqrt{E(U^2)}\).
- En remarquant que \(X = X \mathbf{1}_{(X \geq\, 1)}\), montrer que \(P(X \geq\, 1) \geq\, \dfrac{E(X)^2}{E(X^2)}\).
- Application : si \(X \sim \mathcal{P}(\lambda)\), en déduire une minoration de \(P(X \geq\, 1)\) et la comparer à la valeur exacte.
- Application : si \(X \sim \mathcal{B}(n, p)\), minorer \(P(X \geq\, 1)\).
Exercice 12 : Nombre de points fixes d’une permutation
Soit \(n \geq\, 2\). On choisit une permutation \(\sigma\) de \(\{1, \ldots, n\}\) selon la loi uniforme sur \(\mathfrak{S}_n\). On note \(N\) le nombre de points fixes de \(\sigma\).
- Écrire \(N\) comme somme d’indicatrices et calculer \(E(N)\).
- Pour \(i \neq j\), calculer \(\mathrm{Cov}(\mathbf{1}_{(\sigma(i) = i)}, \mathbf{1}_{(\sigma(j) = j)})\).
- En déduire \(V(N)\).
- Majorer \(P(N \geq\, 3)\) par l’inégalité de Markov, puis par celle de Bienaymé-Tchebychev.
Exercice 13 : Urnes vides
On répartit \(m\) boules dans \(n \geq\, 2\) urnes : chaque boule est placée dans une urne choisie uniformément, indépendamment des autres. On note \(N\) le nombre d’urnes restées vides.
- Calculer \(E(N)\).
- Calculer \(V(N)\) à l’aide des covariances.
- Donner des valeurs approchées de \(E(N)\) et \(V(N)\) pour \(m = n = 10\).
- On prend \(m = n\) et on note \(N_n\) le nombre d’urnes vides. Montrer que, pour tout \(\varepsilon > 0\), \(P(|\frac{N_n}{n} – e^{-1}| \geq\, \varepsilon) \to 0\).
Exercice 14 : Coefficient de corrélation de deux comptages
On lance \(n\) fois un dé équilibré. On note \(X\) le nombre de « 1 » obtenus et \(Y\) le nombre de « 6 ».
- Montrer que \(|\mathrm{Cov}(U, V)| \leq\, \sigma(U) \sigma(V)\) pour des variables admettant un moment d’ordre 2.
- Déterminer les lois de \(X\) et de \(Y\), puis \(V(X)\) et \(V(Y)\).
- Calculer \(\mathrm{Cov}(X, Y)\) et le coefficient de corrélation \(\rho = \frac{\mathrm{Cov}(X, Y)}{\sigma(X)\sigma(Y)}\).
- Calculer \(V(X + Y)\) et vérifier le résultat à l’aide de la loi de \(X + Y\).
Exercice 15 : Inégalité de Markov et borne exponentielle
Soit \(\lambda > 0\) et \(X \sim \mathcal{P}(\lambda)\). On cherche à majorer \(P(X \geq\, 2\lambda)\).
- Donner la majoration fournie par l’inégalité de Markov.
- Donner celle fournie par l’inégalité de Bienaymé-Tchebychev.
- Pour \(t > 0\), calculer \(E(e^{tX})\) et montrer que \(P(X \geq\, 2\lambda) \leq\, \exp\big(\lambda(e^t – 1 – 2t)\big)\).
- Choisir \(t\) au mieux et en déduire \(P(X \geq\, 2\lambda) \leq\, (\frac{e}{4})^{\lambda}\).
- Comparer les trois bornes pour \(\lambda = 10\), sachant que \(P(X \geq\, 20) \approx 0{,}0035\).
Exercice 16 : Taille d’échantillon par Bienaymé-Tchebychev
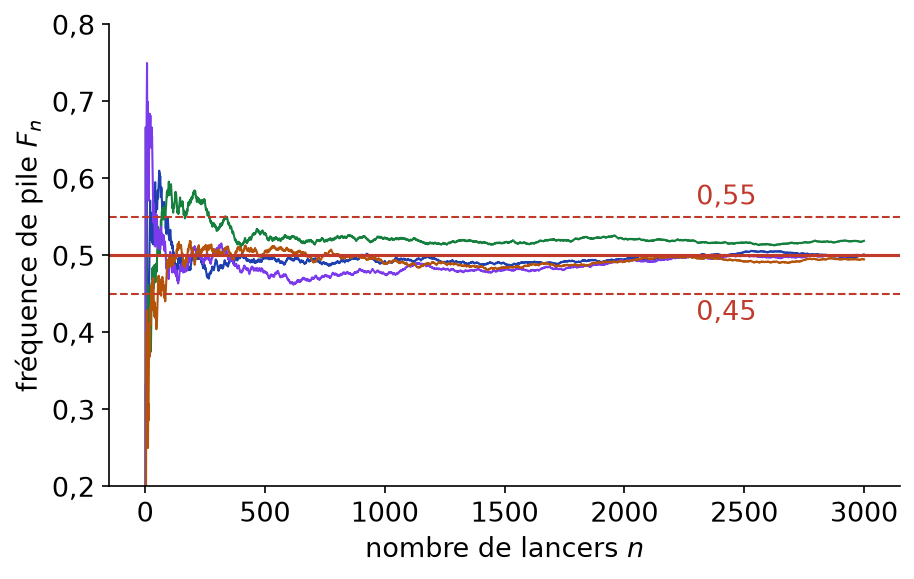
On lance \(n\) fois une pièce équilibrée et on note \(F_n\) la fréquence de « pile ». La figure montre quatre trajectoires simulées de \(F_n\) avec la bande \([0{,}45 \,;\, 0{,}55]\).
- Calculer \(E(F_n)\) et \(V(F_n)\).
- Déterminer un entier \(n\) tel que \(P(|F_n – 0{,}5| \geq\, 0{,}05) \leq\, 0{,}05\).
- Une pièce a une probabilité inconnue \(p\) de tomber sur pile. Combien de lancers suffisent pour que \(P(|F_n – p| \geq\, 0{,}01) \leq\, 0{,}1\), quel que soit \(p\) ?
- Énoncer la loi faible des grands nombres pour la suite des lancers et relier ce résultat aux questions précédentes.
Exercice 17 : Une seconde formule des queues
Soit \(X\) une variable aléatoire à valeurs dans \(\mathbb{N}\).
- Montrer que, dans \([0, +\infty]\) : \(\displaystyle \sum_{n=1}^{+\infty} n P(X \geq\, n) = E(\frac{X(X+1)}{2})\).
- En déduire que \(X\) admet un moment d’ordre 2 si et seulement si la série \(\sum n P(X \geq\, n)\) converge.
- Retrouver la variance de la loi géométrique \(\mathcal{G}(p)\).
- Soit \(X\) à valeurs dans \(\mathbb{N}^*\) telle que \(P(X \geq\, n) = \frac{1}{n^2}\) pour tout \(n \geq\, 1\). Donner la loi de \(X\), montrer que \(X\) est d’espérance finie et calculer \(E(X)\). La variable \(X\) admet-elle un moment d’ordre 2 ?
Exercice 18 : Loi faible pour des variables corrélées
Soit \((Y_k)_{k \geq\, 1}\) une suite de variables indépendantes de même loi : \(P(Y_k = 1) = P(Y_k = -1) = \frac{1}{2}\). On pose \(X_k = Y_k + Y_{k+1}\) et \(S_n = X_1 + \cdots + X_n\).
- Calculer \(E(X_k)\) et \(V(X_k)\).
- Calculer \(\mathrm{Cov}(X_k, X_{k+1})\), puis \(\mathrm{Cov}(X_k, X_l)\) pour \(|k – l| \geq\, 2\). Les variables \(X_k\) sont-elles indépendantes ?
- Calculer \(V(S_n)\) de deux manières.
- Montrer que \(P(|\frac{S_n}{n}| \geq\, \varepsilon) \to 0\) pour tout \(\varepsilon > 0\).
- Plus généralement, soit \((X_k)\) une suite de variables de même espérance \(m\), avec \(V(X_k) \leq\, C\) et \(\mathrm{Cov}(X_k, X_l) = 0\) dès que \(|k – l| \geq\, 2\). Montrer que \(P(|S_n / n – m| \geq\, \varepsilon) \leq\, \frac{3C}{n\varepsilon^2}\).
Exercice 19 : Polynômes de Bernstein
Soit \(f : [0, 1] \to \mathbb{R}\) continue. Pour \(n \geq\, 1\) et \(x \in [0, 1]\), on pose
\[B_n(f)(x) = \sum_{k=0}^{n} f(\frac{k}{n}) \binom\,{n}{k} x^k (1 – x)^{n-k}.\]
Pour \(x \in [0, 1]\), on note \(S_n\) une variable de loi binomiale \(\mathcal{B}(n, x)\).
- Montrer que \(B_n(f)(x) = E(f(\frac{S_n}{n}))\). Calculer \(B_n(f)\) pour \(f(t) = t\) et pour \(f(t) = t^2\).
- Soit \(\varepsilon > 0\) et \(\delta > 0\) associé à \(\varepsilon\) par l’uniforme continuité de \(f\). Montrer que, pour tout \(x \in [0, 1]\) :
\[|B_n(f)(x) – f(x)| \leq\, \varepsilon + \frac{\|f\|_{\infty}}{2 n \delta^2}.\] - En déduire que \((B_n(f))\) converge uniformément vers \(f\) sur \([0, 1]\).
- On suppose \(f\) lipschitzienne de rapport \(L\). Montrer que \(\|B_n(f) – f\|_{\infty} \leq\, \frac{L}{2\sqrt{n}}\). Application à \(f(t) = |t – \frac{1}{2}|\).
Exercice 20 : Problème, le collectionneur de vignettes
Une collection comporte \(n \geq\, 2\) vignettes différentes. Chaque achat donne une vignette choisie uniformément, indépendamment des achats précédents. On note \(T_n\) le nombre d’achats nécessaires pour obtenir la collection complète. Pour \(k \in \{1, \ldots, n\}\), on note \(G_k\) le nombre d’achats effectués après l’obtention de la \((k-1)\)-ième vignette distincte jusqu’à l’obtention de la \(k\)-ième (avec \(G_1 = 1\)).
- Justifier que \(G_k\) suit la loi géométrique de paramètre \(p_k = \frac{n – k + 1}{n}\). On admet que \(G_1, \ldots, G_n\) sont indépendantes.
- Exprimer \(T_n\) à l’aide des \(G_k\). En déduire \(E(T_n) = n H_n\), où \(H_n = \sum_{j=1}^{n} \frac{1}{j}\).
- Calculer \(E(T_n)\) pour \(n = 6\), puis une valeur approchée pour \(n = 50\).
- Montrer que \(V(T_n) \leq\, n^2 \sum_{j=1}^{n} \frac{1}{j^2} \leq\, \frac{\pi^2 n^2}{6}\).
- Montrer que, pour tout \(\varepsilon > 0\), \(P(|T_n – n H_n| \geq\, \varepsilon \, n \ln n) \leq\, \frac{\pi^2}{6 \varepsilon^2 (\ln n)^2}\).
- Rappeler que \(H_n \sim \ln n\). En déduire que, pour tout \(\varepsilon > 0\), \(P(|\frac{T_n}{n \ln n} – 1| \geq\, \varepsilon) \to 0\) quand \(n \to +\infty\).
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en maths spé
- Le cours : espérance et variance, cours de maths spé
- À maîtriser avant : Variables aléatoires discrètes et lois usuelles
- Chapitre précédent : Variables aléatoires discrètes et lois usuelles
- Chapitre suivant : Fonctions génératrices
- Le même thème en maths sup : espérance et variance, exercices de maths sup
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup