Ce cours d’intégrales paramètre spé étudie les fonctions de la forme \(F(x) = \int_I f(x,t)\,dt\). Il présente le théorème de continuité sous hypothèse de domination, puis le théorème de dérivation sous le signe intégrale et son extension à la classe C^k. Vous y verrez aussi pourquoi une domination sur tout segment suffit presque toujours.
Le chapitre clôt la partie sur l’intégration de l’année de spé. Il s’appuie directement sur le théorème de convergence dominée. Il donne ensuite trois exemples incontournables : la fonction Gamma d’Euler, la transformée de Laplace et la transformée de Fourier.
Ces outils servent sans cesse aux concours. En effet, un problème d’analyse sur deux commence par une fonction définie par une intégrale. On en cherche la régularité, une équation différentielle, puis une limite ou un équivalent. Les méthodes de ce cours vous donnent la rédaction attendue à chacune de ces étapes.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur intégrales à paramètre.
I. Définition des intégrales à paramètre
Dans tout le chapitre, \(J\) et \(I\) désignent deux intervalles de \(\mathbb{R}\), et \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). On se donne une fonction \(f : J \times I \to \mathbb{K}\) de deux variables. La première variable \(x\) joue le rôle de paramètre. La seconde variable \(t\) est la variable d’intégration.
On suppose que, pour tout \(x \in J\), la fonction \(t \mapsto f(x,t)\) est intégrable sur \(I\). La fonction \[F : x \in J \mapsto \int_I f(x,t)\,dt\] s’appelle une intégrale à paramètre. Son ensemble de définition est l’ensemble des \(x\) pour lesquels \(t \mapsto f(x,t)\) est intégrable sur \(I\).
Le problème est toujours le même. On connaît bien la fonction de deux variables \(f\), mais on ne sait pas calculer \(F\) explicitement. On veut pourtant étudier \(F\) : ensemble de définition, continuité, dérivabilité, variations, limites et équivalents. Les théorèmes de ce chapitre transfèrent les propriétés de \(f\) à \(F\). Ils reposent tous sur le théorème de convergence dominée vu au chapitre précédent.
Trois familles d’exemples reviennent sans cesse dans les sujets de concours. D’abord, la fonction Gamma d’Euler \(\Gamma(x) = \displaystyle\int_0^{+\infty} t^{x-1} e^{-t}\,dt\). Ensuite, la transformée de Laplace \(\mathcal{L}f(x) = \displaystyle\int_0^{+\infty} f(t)\,e^{-xt}\,dt\). Enfin, la transformée de Fourier \(\widehat{f}(x) = \displaystyle\int_{-\infty}^{+\infty} f(t)\,e^{-ixt}\,dt\).
Le premier travail consiste à déterminer l’ensemble de définition. Pour chaque \(x\) fixé, il s’agit d’une simple question d’intégrabilité sur \(I\). On utilise donc les outils du chapitre sur les intégrales généralisées : comparaison, équivalents, fonctions de référence \(t^{-\alpha}\).
II. Continuité d’une intégrale à paramètre
1. Le théorème de continuité
L’intuition suggère que \(F\) hérite de la continuité de \(f\). C’est faux en général. En effet, une partie de l’aire sous la courbe peut « s’échapper » quand le paramètre varie. Une hypothèse de domination empêche ce phénomène.
Continuité sous hypothèse de domination. Soit \(A\) une partie d’un espace normé de dimension finie et \(f : A \times I \to \mathbb{K}\). On suppose :
- pour tout \(t \in I\), la fonction \(x \mapsto f(x,t)\) est continue sur \(A\) ;
- pour tout \(x \in A\), la fonction \(t \mapsto f(x,t)\) est continue par morceaux sur \(I\) ;
- il existe \(\varphi : I \to \mathbb{R}_+\) continue par morceaux et intégrable sur \(I\) telle que \(|f(x,t)| \leq\, \varphi(t)\) pour tout \((x,t) \in A \times I\).
Alors \(F : x \mapsto \displaystyle\int_I f(x,t)\,dt\) est définie et continue sur \(A\).
D’abord, \(F\) est définie, car \(|f(x,\cdot)| \leq\, \varphi\) donne l’intégrabilité. Soit ensuite \(a \in A\) et \((x_n)\) une suite de \(A\) qui converge vers \(a\). On pose \(g_n(t) = f(x_n,t)\). Par continuité de \(f\) en sa première variable, \(g_n(t) \to f(a,t)\) pour tout \(t\). De plus, \(|g_n| \leq\, \varphi\) pour tout \(n\). Le théorème de convergence dominée donne alors \(F(x_n) \to F(a)\). Par caractérisation séquentielle, \(F\) est donc continue en \(a\).
La fonction dominante \(\varphi\) ne dépend pas de \(x\). C’est le point essentiel. Pour la construire, on majore \(|f(x,t)|\) par une expression où \(x\) a disparu, souvent en prenant le « pire » paramètre.
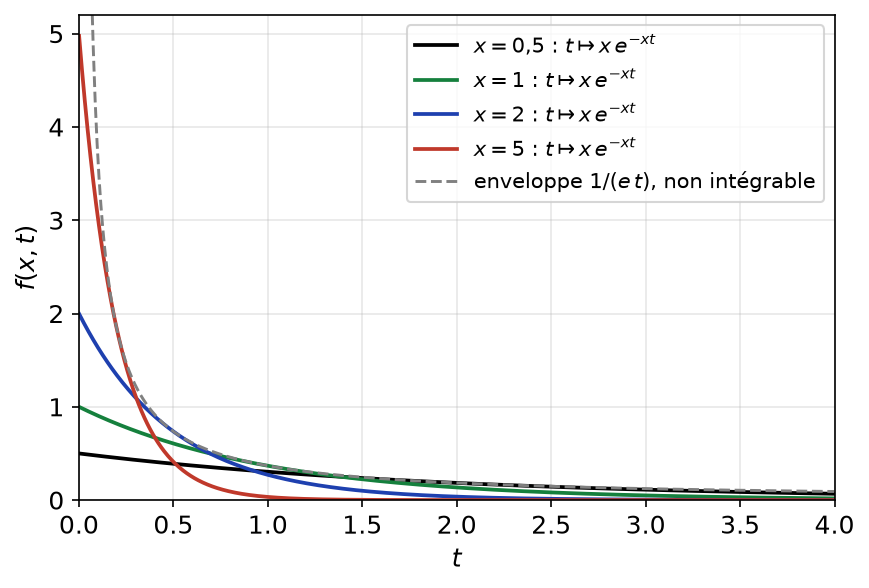
Posons \(F(x) = \displaystyle\int_0^{+\infty} x\,e^{-xt}\,dt\) pour \(x \geq\, 0\). Pour \(x > 0\), on trouve \(F(x) = 1\). En revanche, \(F(0) = 0\). La fonction \(F\) n’est donc pas continue en \(0\), alors que \(f(x,t) = x\,e^{-xt}\) est continue. Ici, \(\sup_{x > 0} x\,e^{-xt} = \dfrac{1}{e\,t}\), qui n’est pas intégrable sur \(]0,+\infty[\). Aucune domination n’est possible.
La figure ci-dessous montre ce contre-exemple. Quand \(x\) grandit, la courbe se concentre près de \(0\). L’aire reste égale à \(1\), puis disparaît brutalement pour \(x = 0\).
2. Domination sur tout segment
La continuité est une propriété locale. Par conséquent, il suffit de dominer \(f\) au voisinage de chaque point, et non sur tout \(J\) à la fois. C’est souvent indispensable.
On garde les deux premières hypothèses du théorème, avec \(A = J\) intervalle. On suppose que, pour tout segment \([a,b] \subset J\), il existe \(\varphi_{a,b}\) intégrable sur \(I\) telle que \(|f(x,t)| \leq\, \varphi_{a,b}(t)\) pour \(x \in [a,b]\) et \(t \in I\). Alors \(F\) est continue sur \(J\). Le résultat subsiste avec d’autres familles d’intervalles adaptés, par exemple les \([a,+\infty[\) avec \(a > 0\) quand \(J = ]0,+\infty[\).
Pour justifier la continuité d’une intégrale à paramètre :
- vérifier les deux hypothèses de régularité (souvent évidentes, car \(f\) est continue sur \(J \times I\)) ;
- fixer un segment \([a,b] \subset J\) ou un intervalle adapté ;
- majorer \(|f(x,t)|\) pour \(x \in [a,b]\) par une fonction de \(t\) seule, en utilisant la monotonie en \(x\) ;
- vérifier que ce majorant est intégrable sur \(I\), puis conclure sur chaque segment, donc sur \(J\).
Soit \(F(x) = \displaystyle\int_0^{+\infty} \frac{e^{-xt}}{1+t^2}\,dt\) pour \(x \geq\, 0\). La fonction \((x,t) \mapsto \dfrac{e^{-xt}}{1+t^2}\) est continue. Pour \(x \geq\, 0\) et \(t \geq\, 0\), on a \(0 \leq\, e^{-xt} \leq\, 1\). Ainsi \(|f(x,t)| \leq\, \dfrac{1}{1+t^2}\), qui est intégrable sur \([0,+\infty[\). Donc \(F\) est continue sur \([0,+\infty[\), et \(F(0) = \dfrac{\pi}{2}\).
III. Dérivation sous le signe intégrale
1. Le théorème de classe C1
On veut maintenant dériver \(F\) en dérivant \(f\) par rapport à \(x\), sous l’intégrale. Il faut cette fois dominer la dérivée partielle, et le paramètre \(x\) varie dans un intervalle \(J\) de \(\mathbb{R}\).
Dérivation sous le signe intégrale. Soit \(f : J \times I \to \mathbb{K}\). On suppose :
- pour tout \(x \in J\), \(t \mapsto f(x,t)\) est continue par morceaux et intégrable sur \(I\) ;
- pour tout \(t \in I\), \(x \mapsto f(x,t)\) est de classe \(C^1\) sur \(J\) ;
- pour tout \(x \in J\), \(t \mapsto \dfrac{\partial f}{\partial x}(x,t)\) est continue par morceaux sur \(I\) ;
- il existe \(\varphi\) intégrable sur \(I\) telle que \(|\dfrac{\partial f}{\partial x}(x,t)| \leq\, \varphi(t)\) pour tout \((x,t) \in J \times I\).
Alors \(F\) est de classe \(C^1\) sur \(J\), et \[F^{\prime}(x) = \int_I \frac{\partial f}{\partial x}(x,t)\,dt.\]
Soit \(a \in J\) et \((x_n)\) une suite de \(J \setminus \{a\}\) qui tend vers \(a\). On pose \(g_n(t) = \dfrac{f(x_n,t) – f(a,t)}{x_n – a}\). D’abord, \(g_n(t) \to \dfrac{\partial f}{\partial x}(a,t)\) pour tout \(t\). Ensuite, l’inégalité des accroissements finis appliquée à \(x \mapsto f(x,t)\) donne \(|g_n(t)| \leq\, \varphi(t)\). Par convergence dominée, \(\dfrac{F(x_n) – F(a)}{x_n – a} \to \displaystyle\int_I \frac{\partial f}{\partial x}(a,t)\,dt\). Ainsi \(F\) est dérivable en \(a\) avec la formule annoncée. Enfin, la continuité de \(F^{\prime}\) découle du théorème de continuité, appliqué à \(\dfrac{\partial f}{\partial x}\), qui est dominée.
Comme pour la continuité, la dérivabilité est locale. Il suffit donc de dominer \(\dfrac{\partial f}{\partial x}\) sur tout segment de \(J\), ou sur des intervalles adaptés qui recouvrent \(J\).
Pour dériver sous le signe intégrale :
- prouver que \(F\) est bien définie (intégrabilité de \(f(x,\cdot)\) pour chaque \(x\)) ;
- calculer \(\dfrac{\partial f}{\partial x}\) et vérifier sa régularité ;
- dominer \(|\dfrac{\partial f}{\partial x}(x,t)|\) sur \([a,b] \times I\) par une fonction intégrable de \(t\) seul ;
- écrire la formule de \(F^{\prime}\), puis l’exploiter : signe, calcul explicite, équation différentielle.
Dominer \(f\) ne suffit jamais pour dériver. Par exemple, \(F(x) = \displaystyle\int_0^{+\infty} \frac{\cos(xt)}{1+t^2}\,dt\) est continue, car \(|f(x,t)| \leq\, \dfrac{1}{1+t^2}\). En revanche, la dérivée partielle \(-\dfrac{t\sin(xt)}{1+t^2}\) n’admet aucune domination intégrable, et l’on peut montrer que \(F(x) = \dfrac{\pi}{2}e^{-|x|}\), qui n’est pas dérivable en \(0\).
Soit \(F(x) = \displaystyle\int_0^{+\infty} \frac{e^{-t} – e^{-xt}}{t}\,dt\) pour \(x > 0\). La dérivée partielle vaut \(e^{-xt}\). Sur \([a,+\infty[\) avec \(a > 0\), elle est majorée par \(e^{-at}\), qui est intégrable. Donc \(F\) est de classe \(C^1\) et \(F^{\prime}(x) = \displaystyle\int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\). Comme \(F(1) = 0\), on trouve \(F(x) = \ln x\). Ici, aucune primitive de l’intégrande n’était accessible : c’est la dérivation qui a fait tout le travail.
2. Extension à la classe Ck
Soit \(k \geq\, 1\). On suppose que \(x \mapsto f(x,t)\) est de classe \(C^k\) sur \(J\) pour tout \(t\), que les dérivées partielles \(\dfrac{\partial^j f}{\partial x^j}(x,\cdot)\) sont continues par morceaux pour \(0 \leq\, j \leq\, k\), intégrables sur \(I\) pour \(0 \leq\, j \leq\, k-1\), et que \(\dfrac{\partial^k f}{\partial x^k}\) vérifie l’hypothèse de domination sur tout segment de \(J\). Alors \(F\) est de classe \(C^k\) sur \(J\) et, pour \(0 \leq\, j \leq\, k\), \[F^{(j)}(x) = \int_I \frac{\partial^j f}{\partial x^j}(x,t)\,dt.\]
En pratique, on domine souvent toutes les dérivées d’un coup. On obtient alors la classe \(C^\infty\). Pensez aussi à vérifier l’intégrabilité des dérivées intermédiaires : elle découle en général de la même majoration, mais elle doit figurer dans la copie.
3. Équation différentielle vérifiée par une intégrale
Une idée classique consiste à montrer que \(F\) vérifie une équation différentielle simple. On la résout, puis on détermine la constante par une valeur connue de \(F\).
Reprenons \(F(x) = \displaystyle\int_0^{+\infty} \frac{e^{-xt}}{1+t^2}\,dt\). Soit \(a > 0\). Pour \(x \geq\, a\) et \(k \in \mathbb{N}\), on a \(|\dfrac{\partial^k f}{\partial x^k}(x,t)| = \dfrac{t^k e^{-xt}}{1+t^2} \leq\, t^k e^{-at}\), fonction intégrable sur \([0,+\infty[\). Par conséquent, \(F\) est de classe \(C^\infty\) sur \(]0,+\infty[\). De plus, \[F^{\prime\prime}(x) + F(x) = \int_0^{+\infty} \frac{t^2 + 1}{1+t^2}\,e^{-xt}\,dt = \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}.\]
IV. La fonction Gamma d’Euler
1. Définition et continuité
L’intégrale \(\Gamma(x) = \displaystyle\int_0^{+\infty} t^{x-1} e^{-t}\,dt\) converge si et seulement si \(x > 0\).
La fonction \(t \mapsto t^{x-1}e^{-t}\) est continue et positive sur \(]0,+\infty[\). En \(0\), elle est équivalente à \(t^{x-1} = \dfrac{1}{t^{1-x}}\), intégrable sur \(]0,1]\) si et seulement si \(1 – x < 1\), c’est-à-dire \(x > 0\). En \(+\infty\), on a \(t^{x-1}e^{-t} = o\!(\dfrac{1}{t^2})\) par croissances comparées. Elle est donc toujours intégrable sur \([1,+\infty[\).
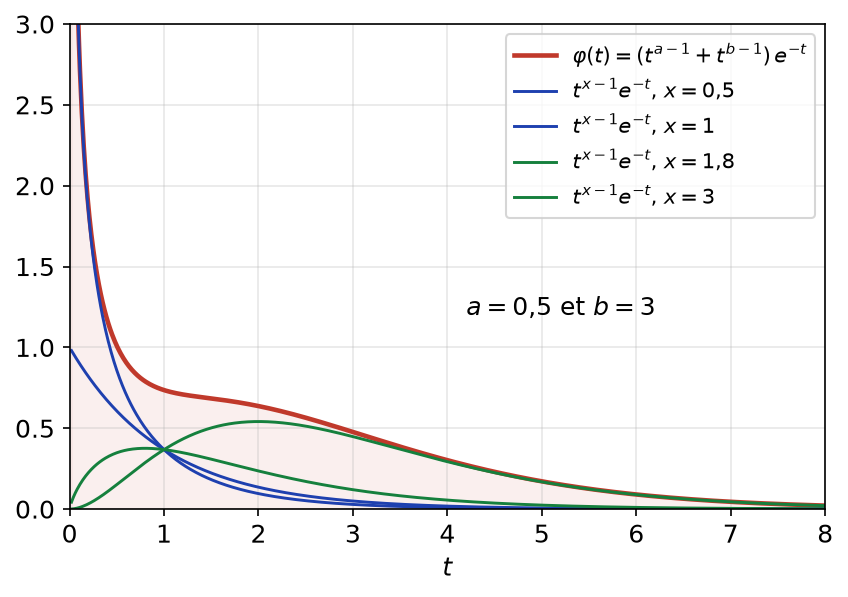
Pour la continuité, on ne peut pas dominer sur \(]0,+\infty[\) tout entier. Le problème vient des deux bords : \(t^{x-1}\) explose en \(0\) quand \(x \to 0\), et croît vite en \(+\infty\) quand \(x\) est grand. On domine donc sur un segment \([a,b]\) avec \(0 < a < b\). Pour \(t \in ]0,1]\), on a \(t^{x-1} \leq\, t^{a-1}\). Pour \(t \geq\, 1\), on a \(t^{x-1} \leq\, t^{b-1}\). Dans tous les cas, \[0 \leq\, t^{x-1}e^{-t} \leq\, \varphi(t) = (t^{a-1} + t^{b-1})e^{-t},\] et \(\varphi\) est intégrable sur \(]0,+\infty[\). Comme le montre la figure ci-dessous, toutes les courbes \(t \mapsto t^{x-1}e^{-t}\), pour \(x \in [a,b]\), restent sous le graphe de \(\varphi\).
2. Relation fonctionnelle et valeurs remarquables
Pour tout \(x > 0\), \(\Gamma(x+1) = x\,\Gamma(x)\). En particulier, \(\Gamma(1) = 1\) et \(\Gamma(n+1) = n!\) pour tout \(n \in \mathbb{N}\). De plus, \(\Gamma(\dfrac{1}{2}) = \sqrt{\pi}\).
On intègre par parties sur \([\varepsilon, A]\) avec \(u(t) = t^x\) et \(v(t) = -e^{-t}\) : \[\int_\varepsilon^A t^x e^{-t}\,dt = [-t^x e^{-t}]_\varepsilon^A + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt.\] Le crochet tend vers \(0\) quand \(\varepsilon \to 0\) et \(A \to +\infty\), car \(x > 0\). D’où la relation. Ensuite, \(\Gamma(1) = \displaystyle\int_0^{+\infty} e^{-t}\,dt = 1\), et une récurrence donne \(\Gamma(n+1) = n!\). Enfin, le changement de variable \(t = u^2\) donne \(\Gamma(\dfrac{1}{2}) = 2\displaystyle\int_0^{+\infty} e^{-u^2}\,du = \sqrt{\pi}\), grâce à l’intégrale de Gauss.
3. Régularité et allure
Pour \(k \in \mathbb{N}\), la dérivée \(k\)-ième en \(x\) de \(t^{x-1}e^{-t}\) vaut \((\ln t)^k\,t^{x-1}e^{-t}\). Sur \([a,b]\), elle est dominée par \(|\ln t|^k \varphi(t)\), encore intégrable. Donc \(\Gamma\) est de classe \(C^\infty\) sur \(]0,+\infty[\) et \[\Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k\,t^{x-1}e^{-t}\,dt.\] En particulier, \(\Gamma^{\prime\prime} > 0\) : la fonction \(\Gamma\) est convexe. De plus, \(\Gamma(x) = \dfrac{\Gamma(x+1)}{x}\) et \(\Gamma(x+1) \to \Gamma(1) = 1\), d’où \(\Gamma(x) \sim \dfrac{1}{x}\) quand \(x \to 0^+\). La figure suivante résume ces propriétés.
![Graphe de la fonction Gamma sur ]0,5], avec les valeurs factorielles, Γ(1/2) et l'équivalent 1/x en zéro](https://mathovore.fr/wp-content/uploads/sup-maths/spe/integrales-a-parametre-cours-gamma.png)
V. Transformées de Laplace et de Fourier
1. Transformée de Laplace
Soit \(f : [0,+\infty[ \to \mathbb{K}\) continue et bornée. Sa transformée de Laplace est \(\mathcal{L}f(x) = \displaystyle\int_0^{+\infty} f(t)\,e^{-xt}\,dt\), définie pour \(x > 0\).
Si \(|f| \leq\, M\), alors \(|f(t)e^{-xt}| \leq\, M e^{-xt}\), d’où l’existence et la majoration \(|\mathcal{L}f(x)| \leq\, \dfrac{M}{x}\). Sur \([a,+\infty[\) avec \(a > 0\), la dérivée \(k\)-ième en \(x\) est dominée par \(M\,t^k e^{-at}\). Ainsi \(\mathcal{L}f\) est de classe \(C^\infty\) sur \(]0,+\infty[\).
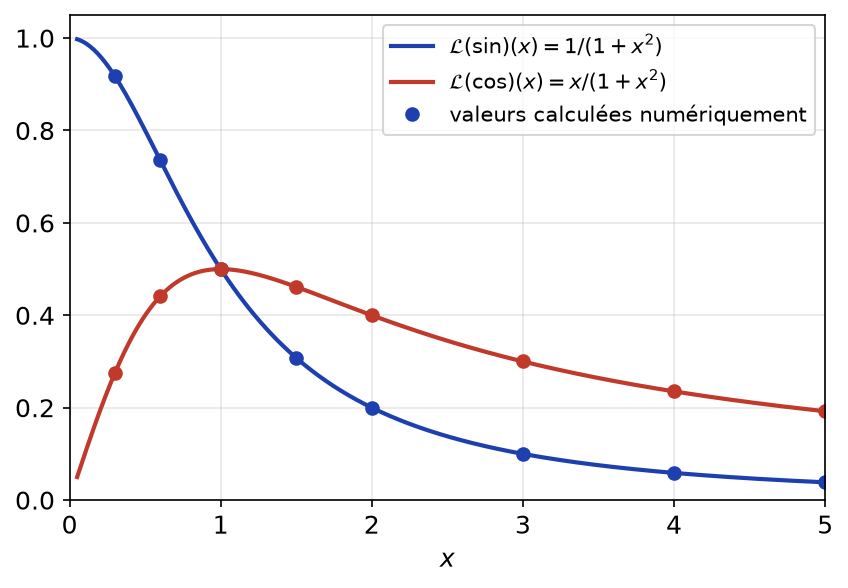
Pour \(x > 0\), \(\displaystyle\int_0^{+\infty} e^{(-x+i)t}\,dt = \frac{1}{x – i} = \frac{x + i}{x^2+1}\). En prenant parties réelle et imaginaire, on obtient \(\mathcal{L}(\cos)(x) = \dfrac{x}{1+x^2}\) et \(\mathcal{L}(\sin)(x) = \dfrac{1}{1+x^2}\).
La figure ci-dessous compare ces formules aux valeurs obtenues par intégration numérique. On y voit aussi la décroissance en \(\dfrac{1}{x}\) annoncée par la majoration.
2. Transformée de Fourier
Soit \(f : \mathbb{R} \to \mathbb{C}\) continue par morceaux et intégrable. Sa transformée de Fourier est \(\widehat{f}(x) = \displaystyle\int_{-\infty}^{+\infty} f(t)\,e^{-ixt}\,dt\), pour \(x \in \mathbb{R}\).
La fonction \(\widehat{f}\) est continue et bornée par \(\displaystyle\int_{\mathbb{R}} |f|\). Si de plus \(t \mapsto t\,f(t)\) est intégrable sur \(\mathbb{R}\), alors \(\widehat{f}\) est de classe \(C^1\) et \(\widehat{f}^{\,\prime}(x) = -i\displaystyle\int_{\mathbb{R}} t\,f(t)\,e^{-ixt}\,dt\).
En effet, \(|f(t)e^{-ixt}| = |f(t)|\) fournit une domination indépendante de \(x\). De même, la dérivée partielle est dominée par \(|t\,f(t)|\).
Pour \(F(x) = \displaystyle\int_0^{+\infty} e^{-t^2}\cos(xt)\,dt\), la dérivation puis une intégration par parties donnent \(F^{\prime}(x) = -\dfrac{x}{2}F(x)\). Comme \(F(0) = \dfrac{\sqrt{\pi}}{2}\), on obtient \(F(x) = \dfrac{\sqrt{\pi}}{2}\,e^{-x^2/4}\). La gaussienne est donc, à une constante près, sa propre transformée de Fourier.
VI. Étude asymptotique d’une intégrale à paramètre
1. Limite par convergence dominée
Pour la limite de \(F\) en une borne \(x_0\) de \(J\), éventuellement infinie, on revient à la convergence dominée. On prend une suite \(x_n \to x_0\), on calcule la limite simple de \(f(x_n,\cdot)\), puis on domine.
Si \(f(x,t) \to \ell(t)\) quand \(x \to x_0\), pour tout \(t \in I\), et si \(|f(x,t)| \leq\, \varphi(t)\) au voisinage de \(x_0\) avec \(\varphi\) intégrable, alors \(\displaystyle\int_I f(x,t)\,dt \to \int_I \ell(t)\,dt\) quand \(x \to x_0\).
Pour la transformée de Laplace, \(|\mathcal{L}f(x)| \leq\, \dfrac{M}{x}\) donne directement la limite nulle en \(+\infty\). On peut préciser : le changement de variable \(u = xt\) donne \(x\,\mathcal{L}f(x) = \displaystyle\int_0^{+\infty} f\!(\frac{u}{x})e^{-u}\,du\). La domination par \(M e^{-u}\) montre que \(x\,\mathcal{L}f(x) \to f(0)\).
2. Obtenir un équivalent
Un équivalent s’obtient rarement en une ligne. Plusieurs techniques se combinent.
Pour trouver un équivalent de \(F(x)\) quand \(x \to x_0\) :
- deviner le terme principal (quelle partie de \(I\) « compte » le plus ?) ;
- faire un changement de variable qui fait apparaître ce terme, puis appliquer la convergence dominée à ce qui reste ;
- à défaut, découper l’intégrale et encadrer chaque morceau ;
- utiliser une relation fonctionnelle connue, comme \(\Gamma(x) = \dfrac{\Gamma(x+1)}{x}\).
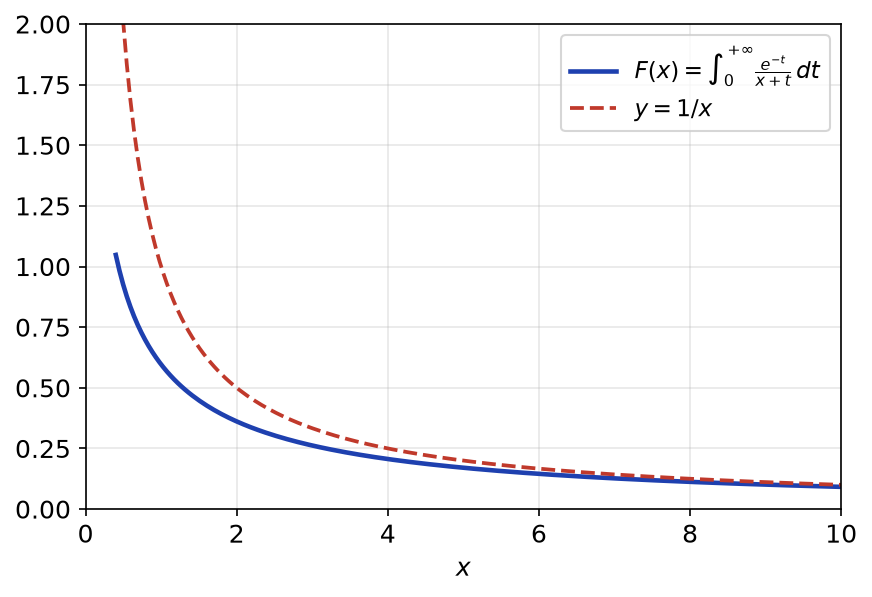
Soit \(F(x) = \displaystyle\int_0^{+\infty} \frac{e^{-t}}{x+t}\,dt\) pour \(x > 0\). On écrit \(x\,F(x) = \displaystyle\int_0^{+\infty} \frac{x}{x+t}\,e^{-t}\,dt\). L’intégrande tend vers \(e^{-t}\) quand \(x \to +\infty\) et reste majoré par \(e^{-t}\). Par convergence dominée, \(x\,F(x) \to 1\). Donc \(F(x) \sim \dfrac{1}{x}\) en \(+\infty\).
Comme le montre la figure ci-dessous, la courbe de \(F\) se rapproche de l’hyperbole \(y = \dfrac{1}{x}\) quand \(x\) grandit. En revanche, les deux courbes restent éloignées près de \(0\), où \(F(x) \sim -\ln x\).
Un équivalent ne se « passe » pas sous l’intégrale sans justification. On écrit toujours une égalité exacte (changement de variable, découpage), puis on applique un théorème de passage à la limite.
VII. Ce qu’il faut retenir
- Une intégrale à paramètre \(F(x) = \displaystyle\int_I f(x,t)\,dt\) est définie quand \(t \mapsto f(x,t)\) est intégrable sur \(I\).
- Continuité : \(f\) continue en \(x\), continue par morceaux en \(t\), et \(|f(x,t)| \leq\, \varphi(t)\) avec \(\varphi\) intégrable indépendante de \(x\).
- La domination sur tout segment, ou sur des intervalles adaptés, suffit, car continuité et dérivabilité sont locales.
- Classe \(C^1\) : on domine \(\dfrac{\partial f}{\partial x}\), et \(F^{\prime}(x) = \displaystyle\int_I \frac{\partial f}{\partial x}(x,t)\,dt\).
- Classe \(C^k\) : intégrabilité des dérivées d’ordre inférieur à \(k\) et domination de la dérivée \(k\)-ième.
- Une intégrale à paramètre se calcule souvent via une équation différentielle et une valeur initiale.
- La fonction \(\Gamma\) est \(C^\infty\) et convexe sur \(]0,+\infty[\), avec \(\Gamma(x+1) = x\Gamma(x)\), \(\Gamma(n+1) = n!\) et \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\).
- Les transformées de Laplace et de Fourier sont des intégrales à paramètre régulières dès que \(f\) est intégrable avec des moments.
- Limites et équivalents s’obtiennent par convergence dominée, après un changement de variable bien choisi.
Questions fréquentes sur intégrales à paramètre
Faut-il toujours dominer sur tout l'intervalle du paramètre ?
Non. Continuité et dérivabilité sont des propriétés locales. Il suffit donc de dominer sur tout segment \([a,b]\) inclus dans l’intervalle, ou sur des intervalles adaptés comme \([a,+\infty[\) avec \(a > 0\). C’est d’ailleurs souvent la seule domination possible, par exemple pour la fonction Gamma.
Quelle hypothèse vérifier pour dériver sous le signe intégrale ?
Il faut que \(f(x,\cdot)\) soit intégrable pour chaque \(x\), que \(f\) soit de classe \(C^1\) en \(x\), et surtout que la dérivée partielle \(\frac{\partial f}{\partial x}\) soit dominée par une fonction intégrable indépendante de \(x\). Dominer \(f\) seule ne suffit pas pour la dérivation.
Comment calcule-t-on une intégrale à paramètre qu'on ne sait pas primitiver ?
On dérive sous le signe intégrale pour obtenir une équation différentielle simple vérifiée par \(F\), ou une dérivée calculable. On résout, puis on fixe la constante grâce à une valeur connue, comme \(F(0)\), ou une limite. C’est ainsi qu’on obtient \(\int_0^{+\infty} e^{-t^2}\cos(xt)\,dt = \frac{\sqrt{\pi}}{2}e^{-x^2/4}\).
Comment obtenir un équivalent d'une intégrale à paramètre ?
On cherche d’abord la zone de \(I\) qui contribue le plus. Un changement de variable fait apparaître le terme principal, puis la convergence dominée conclut. Sinon, on découpe l’intégrale et on encadre chaque morceau, ou l’on utilise une relation fonctionnelle comme \(\Gamma(x+1) = x\Gamma(x)\).
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur intégrales à paramètre
- À maîtriser avant : Convergence dominée et intégration terme à terme
- Chapitre précédent : Convergence dominée et intégration terme à terme
- Chapitre suivant : Ensembles dénombrables et espaces probabilisés
- Le même thème en L2 : intégrales à paramètre, cours de maths en L2
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup