Ce corrigé endomorphismes spé rédige chaque solution comme en devoir surveillé. La méthode est toujours la même : exhiber un polynôme annulateur, le factoriser, puis appliquer le bon théorème, cité par son nom. Les calculs de puissances et d’inverses passent par la division euclidienne ou par Cayley-Hamilton, et chaque résultat est vérifié sur un cas particulier.
Quelques points de vigilance reviennent souvent. Le critère de diagonalisabilité dépend du corps : un polynôme simplement scindé sur \(\mathbb{C}\) ne l’est pas forcément sur \(\mathbb{R}\). Ensuite, le lemme des noyaux exige des facteurs premiers entre eux. Enfin, pour une racine double, il faut dériver la relation de division avant d’évaluer.
Des figures accompagnent les solutions : suites calculées, projecteurs de Lagrange, rotation d’ordre 3 et sous-espaces caractéristiques dans l’espace.
Les énoncés se trouvent sur la page exercices de maths spé sur polynômes d'endomorphismes.
Corrigé de l’exercice 1 : Polynômes minimaux de matrices simples
- On a \(A – 2I_3 = \begin{pmatrix} 0 1 0 \\ 0 0 0 \\ 0 0 1 \end{pmatrix}\) et \(A – 3I_3 = \begin{pmatrix} -1 1 0 \\ 0 -1 0 \\ 0 0 0 \end{pmatrix}\). Le produit vaut
\[(A – 2I_3)(A – 3I_3) = \begin{pmatrix} 0 -1 0 \\ 0 0 0 \\ 0 0 0 \end{pmatrix} \neq 0.\]
Ensuite, \((A – 2I_3)^2 = \begin{pmatrix} 0 0 0 \\ 0 0 0 \\ 0 0 1 \end{pmatrix}\). Sa seule ligne non nulle est la troisième. Or la troisième ligne de \(A – 3I_3\) est nulle. Donc \((A – 2I_3)^2 (A – 3I_3) = 0\). Par conséquent, \(\pi_A\) divise \((X – 2)^2 (X – 3)\). De plus, 2 et 3 sont valeurs propres (matrice triangulaire), donc racines de \(\pi_A\). Le seul autre candidat, \((X – 2)(X – 3)\), n’annule pas \(A\). Ainsi \(\pi_A = (X – 2)^2 (X – 3)\), et \(A\) n’est pas diagonalisable car \(\pi_A\) a une racine double. - Chaque coefficient de \(J^2\) vaut \(1 + 1 + 1 = 3\). Donc \(J^2 = 3J\), et \(X(X – 3)\) annule \(J\). D’autre part, \(J \neq 0\) et \(J \neq 3I_3\). Aucun polynôme unitaire de degré 1 n’annule donc \(J\). On obtient \(\pi_J = X(X – 3)\) et \(\dim \mathbb{R}[J] = 2\). Ce polynôme est simplement scindé, donc \(J\) est diagonalisable.
- On a \(C = E_{13}\), et \(E_{13} E_{13} = 0\) car \(3 \neq 1\). Ainsi \(C^2 = 0\) alors que \(C \neq 0\). Donc \(\pi_C = X^2\), et \(C\) n’est pas diagonalisable.
Point de méthode : on teste les diviseurs du polynôme annulateur qui contiennent toutes les valeurs propres, par degré croissant.
Corrigé de l’exercice 2 : Sous-algèbre engendrée par un projecteur
- Comme \(p^2 = p\), le polynôme \(X^2 – X = X(X – 1)\) annule \(p\). Ses diviseurs unitaires de degré 1 sont \(X\) et \(X – 1\). Or \(p \neq 0\) et \(p \neq \mathrm{id}_E\). Donc \(\pi_p = X^2 – X\). D’après le cours, \(\dim \mathbb{K}[p] = \deg \pi_p = 2\). Une base de \(\mathbb{K}[p]\) est \((\mathrm{id}_E, p)\).
- On sait que \(E = \ker p \oplus \mathrm{Im}\, p\), avec \(\ker p \neq \{0\}\) (car \(p \neq \mathrm{id}_E\)) et \(\mathrm{Im}\, p \neq \{0\}\) (car \(p \neq 0\)). Sur \(\ker p\), l’endomorphisme \(a\,\mathrm{id}_E + bp\) agit comme \(a\,\mathrm{id}\). Sur \(\mathrm{Im}\, p\), il agit comme \((a + b)\,\mathrm{id}\). Dans une base adaptée, sa matrice est diagonale avec les coefficients \(a\) et \(a + b\), qui apparaissent tous deux. Il est donc inversible si et seulement si \(a \neq 0\) et \(a + b \neq 0\).
- Cherchons l’inverse dans \(\mathbb{K}[p]\), ce qui est légitime d’après le cours. En utilisant \(p^2 = p\) :
\[(a\,\mathrm{id} + bp)(c\,\mathrm{id} + dp) = ac\,\mathrm{id} + (ad + bc + bd)p.\]
On veut \(ac = 1\) et \(ad + bc + bd = 0\). Ainsi \(c = \frac{1}{a}\), puis \(d(a + b) = -\frac{b}{a}\). Donc \((a\,\mathrm{id}_E + bp)^{-1} = \frac{1}{a}\,\mathrm{id}_E – \frac{b}{a(a + b)}\,p\).
Corrigé de l’exercice 3 : Un polynôme annulateur de degré 2
- Le polynôme \(X^2 – 3X + 2 = (X – 1)(X – 2)\) annule \(A\). Donc \(\pi_A\) le divise. Comme \(A \neq I_n\) et \(A \neq 2I_n\), aucun diviseur de degré 1 ne convient. Ainsi \(\pi_A = (X – 1)(X – 2)\) et \(\mathrm{Sp}(A) = \{1, 2\}\), puisque les valeurs propres sont exactement les racines de \(\pi_A\).
- Le polynôme \(\pi_A\) est scindé à racines simples. D’après le critère du cours, \(A\) est diagonalisable.
- On réécrit la relation : \(A(3I_n – A) = 2I_n\). Ainsi \(A \cdot \frac{1}{2}(3I_n – A) = I_n\). Donc \(A\) est inversible et \(A^{-1} = \frac{1}{2}(3I_n – A)\).
- Effectuons la division euclidienne \(X^k = (X – 1)(X – 2) Q_k + a_k X + b_k\). En évaluant en 1 puis en 2, on obtient \(a_k + b_k = 1\) et \(2a_k + b_k = 2^k\). Par soustraction, \(a_k = 2^k – 1\), puis \(b_k = 2 – 2^k\). Ainsi \(A^k = (2^k – 1) A + (2 – 2^k) I_n\). On vérifie pour \(k = 0\) : \(0 \cdot A + I_n = I_n\).
Corrigé de l’exercice 4 : Inverse par Cayley-Hamilton
- La matrice \(P\) envoie \(e_1\) sur \(e_3\), \(e_2\) sur \(e_1\) et \(e_3\) sur \(e_2\). On calcule \(P^2 = \begin{pmatrix} 0 0 1 \\ 1 0 0 \\ 0 1 0 \end{pmatrix}\), puis \(P^3 = I_3\). En effet, appliquer trois fois la permutation circulaire ramène chaque vecteur à lui-même. Donc \((A – I_3)^3 = P^3 = I_3\).
- Développons : \((A – I_3)^3 – I_3 = 0\), c’est-à-dire \(A^3 – 3A^2 + 3A – 2I_3 = 0\). Calculons ensuite \(\chi_A\) directement. Par la règle de Sarrus,
\[\det(XI_3 – A) = \begin{vmatrix} X – 1 -1 0 \\ 0 X – 1 -1 \\ -1 0 X – 1 \end{vmatrix} = (X – 1)^3 + (-1)(-1)(-1) = (X – 1)^3 – 1.\]
Donc \(\chi_A = X^3 – 3X^2 + 3X – 2\), et la relation précédente est exactement \(\chi_A(A) = 0\), conformément au théorème de Cayley-Hamilton. - La relation s’écrit \(A(A^2 – 3A + 3I_3) = 2I_3\). Donc \(A\) est inversible et \(A^{-1} = \frac{1}{2}(A^2 – 3A + 3I_3)\). Or \(A^2 = I_3 + 2P + P^2\). Ainsi \(A^2 – 3A + 3I_3 = I_3 – P + P^2\). On en déduit
\[A^{-1} = \frac{1}{2}\begin{pmatrix} 1 -1 1 \\ 1 1 -1 \\ -1 1 1 \end{pmatrix}.\]
On contrôle : \((I_3 + P)(I_3 – P + P^2) = I_3 + P^3 = 2I_3\). Le résultat est donc juste.
Corrigé de l’exercice 5 : Cayley-Hamilton en dimension 2
- On calcule \(A^2 = \begin{pmatrix} a^2 + bc ab + bd \\ ca + dc cb + d^2 \end{pmatrix}\) et \((a + d)A = \begin{pmatrix} a^2 + ad ab + bd \\ ac + dc ad + d^2 \end{pmatrix}\). Par différence, \(A^2 – (a + d)A = (bc – ad) I_2 = -\det(A) I_2\). Donc \(A^2 – \mathrm{tr}(A) A + \det(A) I_2 = 0\).
- Si \(A^k = 0\), alors \(X^k\) annule \(A\), donc 0 est la seule valeur propre complexe de \(A\). Ainsi \(\chi_A = X^2\), ce qui donne \(\mathrm{tr}(A) = 0\) et \(\det(A) = 0\). Par la question 1, \(A^2 = 0\).
- Notons \(t = \mathrm{tr}(A)\) et \(d = \det(A)\). D’après la question 1, \(A^2 = tA – dI_2\). L’équation \(A^2 = -I_2\) équivaut donc à \(tA = (d – 1) I_2\). Si \(A = \lambda I_2\) est scalaire, on aurait \(\lambda^2 = -1\), ce qui est impossible dans \(\mathbb{R}\). Donc \(A\) n’est pas scalaire, et l’égalité \(tA = (d – 1) I_2\) impose \(t = 0\), puis \(d = 1\). Réciproquement, si \(t = 0\) et \(d = 1\), on a bien \(A^2 = -I_2\). Les solutions sont les matrices de trace nulle et de déterminant 1, soit \(A = \begin{pmatrix} a b \\ c -a \end{pmatrix}\) avec \(a^2 + bc = -1\).
Corrigé de l’exercice 6 : Puissances par division euclidienne
- On a \(\mathrm{tr}(A) = 4\) et \(\det(A) = 3 + 1 = 4\). Donc \(\chi_A = X^2 – 4X + 4 = (X – 2)^2\). La seule valeur propre est 2. Si \(A\) était diagonalisable, elle serait semblable à \(2I_2\), donc égale à \(2I_2\). Ce n’est pas le cas : \(A\) n’est pas diagonalisable.
- Écrivons \(X^n = (X – 2)^2 Q_n + a_n X + b_n\). En évaluant en 2 : \(2^n = 2a_n + b_n\). En dérivant puis en évaluant en 2, le terme \((X – 2)^2 Q_n\) a une dérivée nulle en 2, d’où \(n 2^{n-1} = a_n\). Ainsi \(b_n = 2^n – n 2^n = (1 – n) 2^n\). Par Cayley-Hamilton, \(\chi_A(A) = 0\), donc \(A^n = a_n A + b_n I_2\). Il vient
\[A^n = 2^{n-1}\big(nA + (2 – 2n) I_2\big) = 2^{n-1} \begin{pmatrix} n + 2 -n \\ n 2 – n \end{pmatrix}.\]
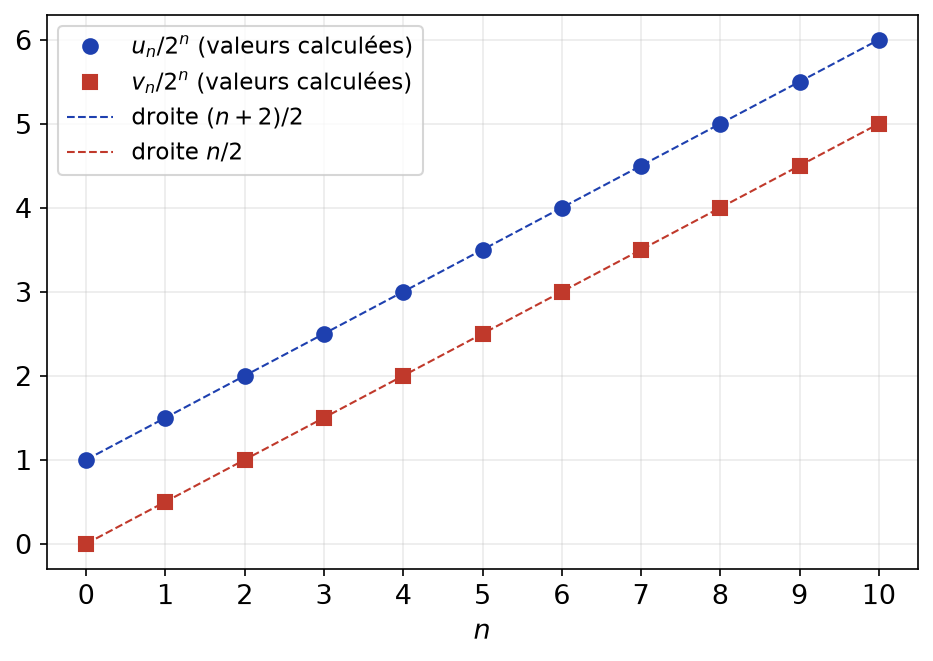
On vérifie pour \(n = 2\) : \(2 \begin{pmatrix} 4 -2 \\ 2 0 \end{pmatrix} = \begin{pmatrix} 8 -4 \\ 4 0 \end{pmatrix}\), ce qui est bien \(A^2\). La formule est valable pour tout \(n \in \mathbb{N}\). - Posons \(X_n = \begin{pmatrix} u_n \\ v_n \end{pmatrix}\). La récurrence s’écrit \(X_{n+1} = A X_n\), donc \(X_n = A^n X_0\). Or \(X_0 = e_1\), donc \(X_n\) est la première colonne de \(A^n\). On obtient \(u_n = 2^{n-1}(n + 2)\) et \(v_n = n 2^{n-1}\). Ainsi \(u_n / 2^n = (n + 2)/2\) et \(v_n / 2^n = n/2\) sont affines en \(n\), comme le confirme la figure ci-dessous, construite à partir des valeurs calculées par la récurrence.
Point de méthode : pour une racine double \(\lambda\) du polynôme annulateur, on dérive l’égalité de division euclidienne et on évalue en \(\lambda\).
Corrigé de l’exercice 7 : Matrices nilpotentes
- Le polynôme \(X^p\) annule \(N\), donc \(\pi_N\) divise \(X^p\) : \(\pi_N = X^k\) avec \(k \leq\, p\). Comme \(N^{p-1} \neq 0\), on a \(k = p\). Donc \(\pi_N = X^p\). Ensuite, \(\deg \pi_N \leq\, n\) par Cayley-Hamilton, donc \(p \leq\, n\). Enfin, \(N^n = N^p N^{n-p} = 0\).
- Les valeurs propres complexes de \(N\) sont les racines de \(\pi_N = X^p\). Donc \(\mathrm{Sp}(N) = \{0\}\). Or \(\chi_N\) est scindé sur \(\mathbb{C}\), unitaire de degré \(n\), et sa seule racine est 0. Ainsi \(\chi_N = X^n\), et \(\mathrm{tr}(N) = 0\), puisque la trace est l’opposé du coefficient de \(X^{n-1}\).
- Si \(N\) est de plus diagonalisable, \(\pi_N\) est simplement scindé. Or \(\pi_N = X^p\), donc \(p = 1\). Ainsi \(\pi_N = X\), c’est-à-dire \(N = 0\).
- On calcule \((I_n – N)(I_n + N + \cdots + N^{p-1}) = I_n – N^p = I_n\), par télescopage. Donc \(I_n – N\) est inversible, d’inverse \(\sum_{k=0}^{p-1} N^k\), qui est bien un polynôme en \(N\).
Corrigé de l’exercice 8 : Matrice compagnon
- Par définition, \(C e_k = e_{k+1}\) pour \(1 \leq\, k \leq\, n – 1\). Par récurrence, \(C^k e_1 = e_{k+1}\) pour \(0 \leq\, k \leq\, n – 1\). Soit maintenant \(R = \sum_{k=0}^{n-1} c_k X^k\) tel que \(R(C) = 0\). Alors \(R(C) e_1 = \sum_{k=0}^{n-1} c_k e_{k+1} = 0\). La famille \((e_1, \ldots, e_n)\) étant libre, tous les \(c_k\) sont nuls. Aucun polynôme non nul de degré au plus \(n – 1\) n’annule \(C\), donc \(\deg \pi_C \geq\, n\).
- La dernière colonne de \(C\) donne \(C e_n = -\sum_{k=0}^{n-1} a_k e_{k+1}\). Donc \(C^n e_1 = C e_n = -\sum_{k=0}^{n-1} a_k C^k e_1\). Ainsi \(Q(C) e_1 = 0\). Ensuite, pour tout \(k\), \(Q(C) e_{k+1} = Q(C) C^k e_1 = C^k Q(C) e_1 = 0\), car deux polynômes en \(C\) commutent. L’endomorphisme \(Q(C)\) s’annule sur une base, donc \(Q(C) = 0\).
- D’après la question 2, \(\pi_C\) divise \(Q\), qui est de degré \(n\). D’après la question 1, \(\deg \pi_C \geq\, n\). Les deux polynômes sont unitaires, donc \(\pi_C = Q\). De plus, \(\pi_C\) divise \(\chi_C\), unitaire de degré \(n\). Ainsi \(\pi_C = \chi_C = Q\).
- Pour \(Q = X^3 – 2X + 1\), on a \(a_0 = 1\), \(a_1 = -2\), \(a_2 = 0\). La matrice compagnon est
\[C = \begin{pmatrix} 0 0 -1 \\ 1 0 2 \\ 0 1 0 \end{pmatrix}, \quad \pi_C = X^3 – 2X + 1.\]
Or \(Q(1) = 0\), et \(Q = (X – 1)(X^2 + X – 1)\). Les racines sont \(1\) et \(\frac{-1 \pm \sqrt{5}}{2}\), réelles et distinctes. Le polynôme minimal est simplement scindé sur \(\mathbb{R}\), donc \(C\) est diagonalisable dans \(\mathcal{M}_3(\mathbb{R})\).
Corrigé de l’exercice 9 : Polynôme minimal et spectre
- Les valeurs propres sont les racines de \(\pi_A\). Donc \(\mathrm{Sp}(A) = \{1, -2\}\). Par ailleurs, \(\pi_A\) possède la racine double 1. Il n’est pas simplement scindé : \(A\) n’est pas diagonalisable.
- Le polynôme \(\chi_A\) est unitaire de degré 4. Par Cayley-Hamilton, \(\pi_A\) divise \(\chi_A\). De plus, \(\chi_A\) a les mêmes racines que \(\pi_A\) (les valeurs propres). Donc \(\chi_A = (X – 1)^\alpha (X + 2)^\beta\) avec \(\alpha \geq\, 2\), \(\beta \geq\, 1\) et \(\alpha + \beta = 4\). Deux cas : \(\chi_A = (X – 1)^3 (X + 2)\), de trace \(3 – 2 = 1\) ; ou \(\chi_A = (X – 1)^2 (X + 2)^2\), de trace \(2 – 4 = -2\).
- On développe \((X^2 – 2X + 1)(X + 2) = X^3 + 2X^2 – 2X^2 – 4X + X + 2 = X^3 – 3X + 2\). Ainsi \(A^3 – 3A + 2I_4 = 0\), soit \(A(3I_4 – A^2) = 2I_4\). Donc \(A\) est inversible et \(A^{-1} = \frac{1}{2}(3I_4 – A^2)\). C’est cohérent avec \(\pi_A(0) = 2 \neq 0\).
- Notons \(J_2 = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\), de polynôme minimal \((X – 1)^2\). La matrice \(\mathrm{diag}(J_2, 1, -2)\) a pour polynôme caractéristique \((X – 1)^3 (X + 2)\). La matrice \(\mathrm{diag}(J_2, -2, -2)\) a pour polynôme caractéristique \((X – 1)^2 (X + 2)^2\). Par le résultat de l’exercice 15, leur polynôme minimal est le ppcm des polynômes minimaux des blocs. Dans les deux cas, on trouve \((X – 1)^2 (X + 2)\).
Corrigé de l’exercice 10 : Inversibilité et polynôme minimal
- D’abord, \(u\) est inversible si et seulement si 0 n’est pas valeur propre (dimension finie). Or les valeurs propres sont exactement les racines de \(\pi_u\). Donc \(u\) est inversible si et seulement si \(\pi_u(0) \neq 0\). Dans ce cas, écrivons \(\pi_u = XQ + c\), avec \(c = \pi_u(0) \neq 0\). La relation \(\pi_u(u) = 0\) donne \(u \circ Q(u) = -c\,\mathrm{id}_E\). Ainsi \(u^{-1} = -\frac{1}{c} Q(u) \in \mathbb{K}[u]\).
- On a \(J^2 = 3J\), et \(J = M + I_3\). Donc \((M + I_3)^2 = 3(M + I_3)\), soit \(M^2 + 2M + I_3 = 3M + 3I_3\). Il vient \(M^2 – M – 2I_3 = 0\), c’est-à-dire \((M – 2I_3)(M + I_3) = 0\). La matrice \(M\) n’est pas scalaire, donc aucun polynôme de degré 1 ne l’annule. Ainsi \(\pi_M = (X – 2)(X + 1)\).
- Comme \(\pi_M(0) = -2 \neq 0\), \(M\) est inversible. La relation \(M(M – I_3) = 2I_3\) donne \(M^{-1} = \frac{1}{2}(M – I_3)\). Ainsi \(M^{-1} = \frac{1}{2}\begin{pmatrix} -1 1 1 \\ 1 -1 1 \\ 1 1 -1 \end{pmatrix}\). On vérifie un coefficient : la première ligne de \(M\) fois la première colonne donne \(\frac{1}{2}(0 + 1 + 1) = 1\).
Corrigé de l’exercice 11 : Racines de l’unité et diagonalisabilité
- Le polynôme \(X^p – 1\) annule \(A\). Ses racines complexes sont les \(\omega^k = e^{2ik\pi/p}\), pour \(0 \leq\, k \leq\, p – 1\). Elles sont \(p\) et distinctes, donc \(X^p – 1 = \prod_{k=0}^{p-1}(X – \omega^k)\) est simplement scindé sur \(\mathbb{C}\). Par le critère du cours, \(A\) est diagonalisable, et \(\mathrm{Sp}(A)\) est inclus dans l’ensemble des racines \(p\)-ièmes de l’unité.
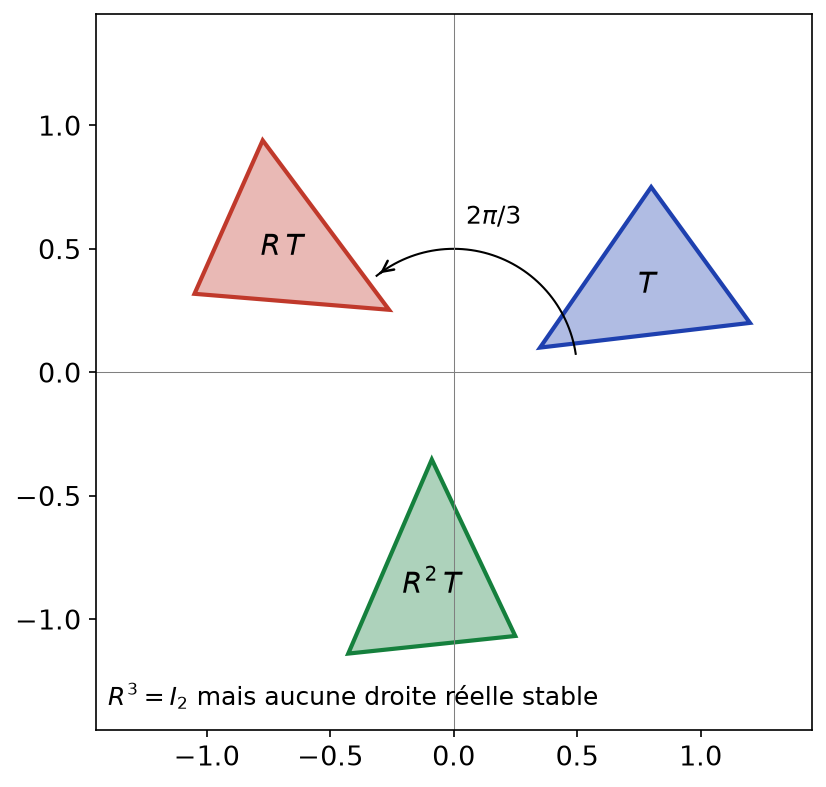
- La matrice \(R\) est la rotation d’angle \(2\pi/3\). Donc \(R^3\) est la rotation d’angle \(2\pi\), soit \(R^3 = I_2\). Par ailleurs, \(\chi_R = X^2 – \mathrm{tr}(R) X + \det(R) = X^2 + X + 1\). Son discriminant vaut \(-3 < 0\). Ainsi \(R\) n’a aucune valeur propre réelle : \(R\) n’est pas diagonalisable dans \(\mathcal{M}_2(\mathbb{R})\). En revanche, sur \(\mathbb{C}\), elle a deux valeurs propres distinctes \(j = e^{2i\pi/3}\) et \(\overline{j}\). Elle est donc diagonalisable dans \(\mathcal{M}_2(\mathbb{C})\). La figure ci-dessous montre qu’aucune droite réelle n’est stable par \(R\).
- Le polynôme \(X^3 – X = X(X – 1)(X + 1)\) annule \(A\). Il est scindé sur \(\mathbb{R}\), à racines simples \(-1\), \(0\), \(1\). Donc \(A\) est diagonalisable dans \(\mathcal{M}_n(\mathbb{R})\).
Point de méthode : le critère « annule un polynôme simplement scindé » dépend du corps ; on vérifie toujours que les racines sont dans \(\mathbb{K}\).
Corrigé de l’exercice 12 : Un endomorphisme annulé par X²(X−1)
- Le polynôme \(P = X^2 (X – 1)\) annule \(A\) et il est scindé sur \(\mathbb{R}\). Donc \(A\) est trigonalisable. Les valeurs propres sont racines de \(P\), d’où \(\mathrm{Sp}(A) \subset \{0, 1\}\).
- Les polynômes \(X^2\) et \(X – 1\) sont premiers entre eux, car ils n’ont pas de racine commune. Le lemme des noyaux donne \(\ker P(A) = \ker A^2 \oplus \ker(A – I_n)\). Or \(P(A) = 0\), donc \(\mathbb{R}^n = \ker A^2 \oplus \ker(A – I_n)\).
- Supposons \(A\) diagonalisable. Alors \(\pi_A\) est simplement scindé et divise \(X^2(X – 1)\). Il divise donc \(X(X – 1)\), ce qui donne \(A^2 = A\). Réciproquement, si \(A^2 = A\), alors \(X(X – 1)\) annule \(A\). Ce polynôme est simplement scindé. Ainsi \(A\) est diagonalisable si et seulement si \(A^2 = A\).
- Posons \(F = \ker A^2\) et \(G = \ker(A – I_n)\), stables par \(A\). Dans une base adaptée à \(\mathbb{R}^n = F \oplus G\), la matrice de \(A\) est \(\mathrm{diag}(N, I_r)\), où \(r = \dim G\). Le bloc \(N\) représente l’induit sur \(F\), qui vérifie \(N^2 = 0\). Il est nilpotent, donc de trace nulle (exercice 7). Ainsi \(\mathrm{tr}(A) = \mathrm{tr}(N) + r = \dim \ker(A – I_n)\).
- On calcule \(B^2 = \begin{pmatrix} 0 0 0 \\ 0 0 0 \\ 0 0 1 \end{pmatrix}\). La seule ligne non nulle de \(B^2\) est \(e_3^{T}\). Or la troisième ligne de \(B – I_3\) est nulle. Donc \(B^2(B – I_3) = 0\). En revanche, \(B^2 \neq B\), car leurs coefficients en position \((1, 2)\) diffèrent. Par la question 3, \(B\) n’est pas diagonalisable. On vérifie aussi \(\mathrm{tr}(B) = 1 = \dim \ker(B – I_3)\).
Corrigé de l’exercice 13 : Lemme des noyaux et projecteurs
- Le polynôme \(X^3 – X = X(X – 1)(X + 1)\) annule \(u\). Ses trois facteurs sont deux à deux premiers entre eux. Par le lemme des noyaux, \(E = \ker u \oplus \ker(u – \mathrm{id}_E) \oplus \ker(u + \mathrm{id}_E)\).
- On utilise les polynômes d’interpolation de Lagrange aux points \(0\), \(1\), \(-1\) :
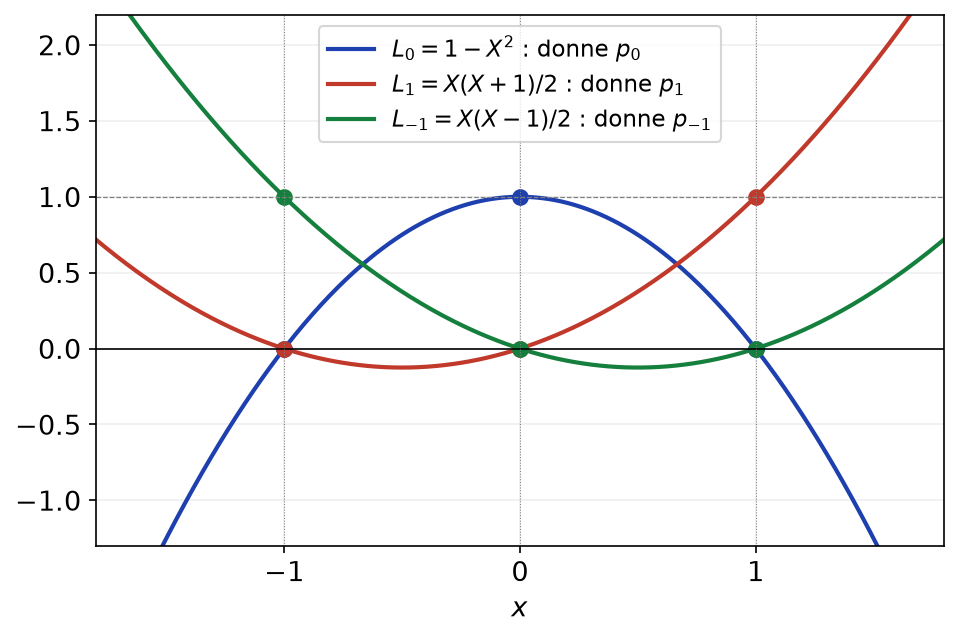
\[L_0 = 1 – X^2, \quad L_1 = \frac{X(X + 1)}{2}, \quad L_{-1} = \frac{X(X – 1)}{2}.\]
Ils vérifient \(L_0 + L_1 + L_{-1} = 1\). Soit \(x = x_0 + x_1 + x_{-1}\) décomposé selon la question 1. Pour \(x_\lambda \in \ker(u – \lambda\,\mathrm{id}_E)\), on a \(L_\mu(u)(x_\lambda) = L_\mu(\lambda) x_\lambda\), qui vaut \(x_\lambda\) si \(\mu = \lambda\) et 0 sinon. Ainsi \(L_\mu(u)(x) = x_\mu\). Donc \(p_0 = \mathrm{id}_E – u^2\), \(p_1 = \frac{1}{2}(u^2 + u)\) et \(p_{-1} = \frac{1}{2}(u^2 – u)\). La figure ci-dessous montre que chaque \(L_\mu\) vaut 1 en \(\mu\) et 0 aux deux autres points.
- De \(u^3 = u\), on tire \(u^{k+2} = u^k\) pour \(k \geq\, 1\). Par récurrence, \(u^{2k+1} = u\) et \(u^{2k} = u^2\) pour tout \(k \geq\, 1\).
- Dans une base adaptée à la décomposition, \(u\) est diagonale avec des coefficients dans \(\{0, 1, -1\}\). Ainsi \(u^2\) est diagonale avec 0 sur \(\ker u\) et 1 ailleurs. Donc \(\mathrm{tr}(u^2) = \dim \ker(u – \mathrm{id}_E) + \dim \ker(u + \mathrm{id}_E) = n – \dim \ker u\). Par le théorème du rang, \(\mathrm{tr}(u^2) = \mathrm{rg}(u)\).
Corrigé de l’exercice 14 : Un endomorphisme annulé par (X−1)(X²+1)
- On factorise par groupement : \(X^3 – X^2 + X – 1 = X^2(X – 1) + (X – 1) = (X – 1)(X^2 + 1)\). Le facteur \(X^2 + 1\) est irréductible sur \(\mathbb{R}\) et ne s’annule pas en 1. Les deux facteurs sont donc premiers entre eux. Par le lemme des noyaux, \(E = \ker(u – \mathrm{id}_E) \oplus \ker(u^2 + \mathrm{id}_E)\).
- La relation s’écrit \(u \circ (u^2 – u + \mathrm{id}_E) = \mathrm{id}_E\). Donc \(u\) est inversible et \(u^{-1} = u^2 – u + \mathrm{id}_E\).
- Le sous-espace \(F\) est le noyau d’un polynôme en \(u\), qui commute avec \(u\). Il est donc stable par \(u\). Soit \(v = u_F\) l’endomorphisme induit, et \(d = \dim F\). On a \(v^2 = -\mathrm{id}_F\). En passant au déterminant : \(\det(v)^2 = \det(-\mathrm{id}_F) = (-1)^d\). Or \(\det(v)^2 \geq\, 0\) et \(\det(v)^2 \neq 0\). Donc \((-1)^d = 1\), et \(d\) est pair. Si \(d = 0\), la conclusion reste vraie.
- On a \(n = \dim \ker(u – \mathrm{id}_E) + d\), avec \(d\) pair. Si \(n\) est impair, alors \(\dim \ker(u – \mathrm{id}_E)\) est impaire, donc non nulle. Ainsi 1 est valeur propre de \(u\).
Corrigé de l’exercice 15 : Polynôme minimal d’une matrice diagonale par blocs
- Le produit par blocs donne \(M^k = \mathrm{diag}(A^k, B^k)\) par récurrence. Par linéarité, \(P(M) = \mathrm{diag}(P(A), P(B))\) pour tout polynôme \(P\).
- D’après la question 1, \(P(M) = 0\) si et seulement si \(P(A) = 0\) et \(P(B) = 0\). Autrement dit, \(P\) annule \(M\) si et seulement si \(\pi_A \mid P\) et \(\pi_B \mid P\), c’est-à-dire si et seulement si \(\mathrm{ppcm}(\pi_A, \pi_B) \mid P\). L’idéal annulateur de \(M\) est donc engendré par ce ppcm unitaire. Ainsi \(\pi_M = \mathrm{ppcm}(\pi_A, \pi_B)\).
- Si \(A\) et \(B\) sont diagonalisables, \(\pi_A\) et \(\pi_B\) sont simplement scindés. Leur ppcm est alors le produit des \(X – \lambda\) pour \(\lambda\) racine de l’un ou de l’autre, donc il est simplement scindé. Réciproquement, si \(\pi_M\) est simplement scindé, ses diviseurs \(\pi_A\) et \(\pi_B\) le sont aussi. Donc \(M\) est diagonalisable si et seulement si \(A\) et \(B\) le sont.
- On a \(\pi_A = (X – 1)^2\), car \(A \neq I_2\) et \((A – I_2)^2 = 0\). De plus \(\pi_B = (X – 1)(X – 2)\). Donc \(\pi_M = (X – 1)^2 (X – 2)\), et \(M\) n’est pas diagonalisable.
Corrigé de l’exercice 16 : Sous-espaces caractéristiques d’une matrice 3×3
- La troisième colonne de \(A\) est \((0, 0, 2)\). En développant \(\det(XI_3 – A)\) selon cette colonne :
\[\chi_A = (X – 2)\begin{vmatrix} X -1 \\ 1 X – 2 \end{vmatrix} = (X – 2)(X^2 – 2X + 1) = (X – 1)^2 (X – 2).\]
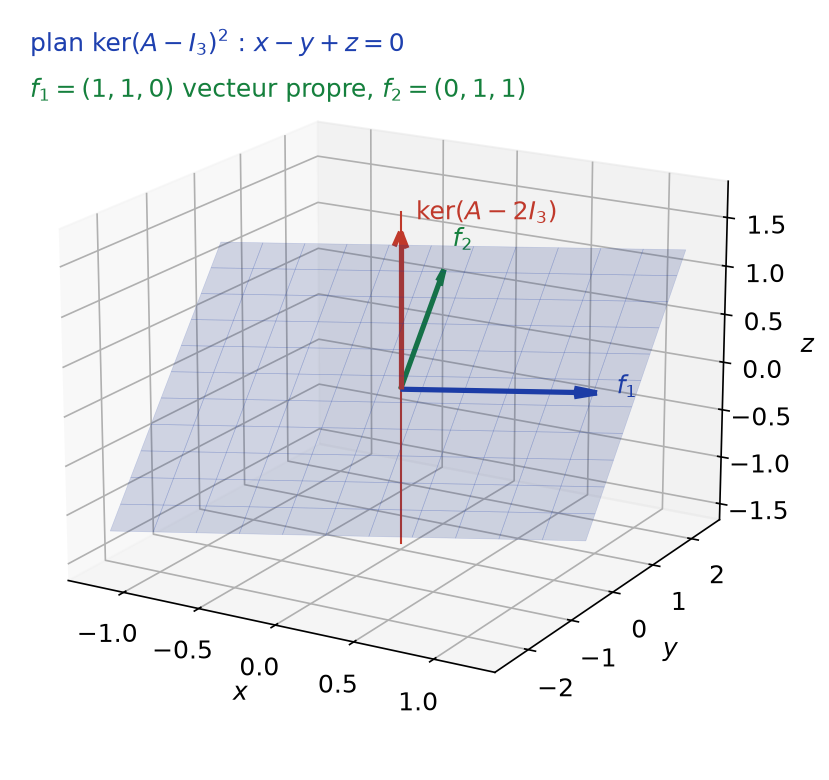
Pour \(\lambda = 1\), \(A – I_3 = \begin{pmatrix} -1 1 0 \\ -1 1 0 \\ 1 -1 1 \end{pmatrix}\). Le système donne \(y = x\) et \(z = 0\), donc \(E_1 = \mathrm{Vect}\big((1, 1, 0)\big)\). Pour \(\lambda = 2\), \(A – 2I_3 = \begin{pmatrix} -2 1 0 \\ -1 0 0 \\ 1 -1 0 \end{pmatrix}\). On obtient \(x = 0\), puis \(y = 0\), donc \(E_2 = \mathrm{Vect}(e_3)\). Comme \(\dim E_1 = 1 < 2\), \(A\) n’est pas diagonalisable, et \(\pi_A = \chi_A = (X – 1)^2 (X – 2)\). - On calcule \((A – I_3)^2 = \begin{pmatrix} 0 0 0 \\ 0 0 0 \\ 1 -1 1 \end{pmatrix}\). Donc \(F_1\) est le plan d’équation \(x – y + z = 0\), et \(F_2 = E_2 = \mathrm{Vect}(e_3)\). Les dimensions valent 2 et 1, soit les multiplicités, comme prévu par le cours.
- On prend \(f_1 = (1, 1, 0)\), vecteur propre. On cherche \(f_2 \in F_1\) tel que \((A – I_3) f_2 = f_1\). Le vecteur \(f_2 = (0, 1, 1)\) convient : il vérifie \(0 – 1 + 1 = 0\), et \((A – I_3) f_2 = (1, 1, -1 + 1) = (1, 1, 0)\). Enfin \(f_3 = e_3\). Comme \(A f_2 = f_2 + f_1\), on obtient
\[T = \begin{pmatrix} 1 1 0 \\ 0 1 0 \\ 0 0 2 \end{pmatrix}, \quad Q = \begin{pmatrix} 1 0 0 \\ 1 1 0 \\ 0 1 1 \end{pmatrix}, \quad A = Q T Q^{-1}.\]
La matrice est bien diagonale par blocs triangulaires. La figure ci-dessous représente le plan \(F_1\), la droite \(F_2\) et les vecteurs \(f_1\), \(f_2\).
- On a \(T^n = \begin{pmatrix} 1 n 0 \\ 0 1 0 \\ 0 0 2^n \end{pmatrix}\), car \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}^n = \begin{pmatrix} 1 n \\ 0 1 \end{pmatrix}\). Par ailleurs, \(Q^{-1} = \begin{pmatrix} 1 0 0 \\ -1 1 0 \\ 1 -1 1 \end{pmatrix}\). Le produit \(Q T^n Q^{-1}\) donne
\[A^n = \begin{pmatrix} 1 – n n 0 \\ -n n + 1 0 \\ 2^n – 1 1 – 2^n 2^n \end{pmatrix}.\]
Pour \(n = 1\), on retrouve bien \(A\). Pour \(n = 2\), on obtient \(\begin{pmatrix} -1 2 0 \\ -2 3 0 \\ 3 -3 4 \end{pmatrix}\), qui est bien \(A^2\). - On cherche une relation de Bézout entre \((X – 1)^2\) et \(X – 2\). On a \((X – 1)^2 – X(X – 2) = 1\). Le projecteur sur \(F_2 = \ker(A – 2I_3)\) parallèlement à \(F_1\) est donc \(q = (A – I_3)^2\). En effet, il est nul sur \(F_1\) et vaut l’identité sur \(F_2\), puisque \(-A(A – 2I_3)\) s’y annule. Ainsi \(q = (A – I_3)^2\), soit \(q(x, y, z) = (0, 0, x – y + z)\). On vérifie \(q(e_3) = e_3\).
Corrigé de l’exercice 17 : L’endomorphisme de translation sur Rn[X]
- Si \(\deg P \leq\, n\), alors \(\deg P(X + 1) \leq\, n\). De plus, \(P \mapsto P(X + 1)\) est linéaire. Donc \(\Phi\) est un endomorphisme. Pour \(k \geq\, 1\), la formule du binôme donne \(\Delta(X^k) = (X + 1)^k – X^k = kX^{k-1} + \cdots\), de degré \(k – 1\). Si \(P\) est de degré \(k \geq\, 1\), de coefficient dominant \(c\), alors \(\Delta(P)\) est de degré \(k – 1\), de coefficient dominant \(kc\). Donc \(\Delta\) fait baisser le degré de 1, et \(\Delta\) annule les constantes.
- Chaque application de \(\Delta\) fait baisser le degré, jusqu’à obtenir une constante, puis 0. Pour \(\deg P \leq\, n\), \(\Delta^{n+1}(P) = 0\). Ainsi \(\Delta^{n+1} = 0\). Ensuite, le coefficient dominant est multiplié par le degré à chaque étape. Donc \(\Delta^n(X^n) = n! \neq 0\).
- D’après la question 2, \(\Delta\) est nilpotent d’indice \(n + 1\), donc \(\pi_\Delta = X^{n+1}\). Comme \(\Phi = \mathrm{id} + \Delta\), un polynôme \(P\) annule \(\Phi\) si et seulement si \(P(X + 1)\) annule \(\Delta\). Ainsi \(\pi_\Phi = (X – 1)^{n+1}\). Par ailleurs, \(\dim \mathbb{R}_n[X] = n + 1\), donc \(\chi_\Phi\) est unitaire de degré \(n + 1\) et divisible par \(\pi_\Phi\). D’où \(\chi_\Phi = (X – 1)^{n+1}\). Comme \(n \geq\, 1\), \(\pi_\Phi\) a une racine multiple : \(\Phi\) n’est pas diagonalisable. Son seul sous-espace propre est \(\ker \Delta\), c’est-à-dire les polynômes constants.
- Comme \(\Delta\) et \(\mathrm{id}\) commutent, on a \((\mathrm{id} + \Delta) \circ \sum_{k=0}^{n} (-1)^k \Delta^k = \mathrm{id} – (-1)^{n+1}\Delta^{n+1} = \mathrm{id}\). Donc \(\Phi^{-1} = \sum_{k=0}^{n} (-1)^k \Delta^k\), et \(\Phi^{-1}(P) = P(X – 1)\). La figure de l’énoncé illustre \(\Phi\) comme un décalage du graphe ; \(\Phi^{-1}\) le décale en sens inverse.
Corrigé de l’exercice 18 : Endomorphisme induit et codiagonalisation
- Pour tout polynôme \(P\) et tout \(x \in F\), on a \(P(u_F)(x) = P(u)(x)\). En particulier, \(\pi_u(u_F) = 0\), donc \(\pi_{u_F}\) divise \(\pi_u\). Comme \(u\) est diagonalisable, \(\pi_u\) est simplement scindé, et son diviseur \(\pi_{u_F}\) aussi. Donc \(u_F\) est diagonalisable.
- Soit \(\lambda \in \mathrm{Sp}(u)\) et \(x \in E_\lambda(u)\). Alors \(u(v(x)) = v(u(x)) = \lambda v(x)\). Donc \(v(x) \in E_\lambda(u)\) : chaque sous-espace propre de \(u\) est stable par \(v\).
- On écrit \(E = \bigoplus_{\lambda \in \mathrm{Sp}(u)} E_\lambda(u)\), car \(u\) est diagonalisable. Chaque \(E_\lambda(u)\) est stable par \(v\), et \(v\) est diagonalisable. Par la question 1, l’induit de \(v\) sur \(E_\lambda(u)\) est diagonalisable. On choisit dans chaque \(E_\lambda(u)\) une base de vecteurs propres de cet induit. Ce sont des vecteurs propres de \(v\), et aussi de \(u\) (pour la valeur \(\lambda\)). En les réunissant, on obtient une base de \(E\) formée de vecteurs propres communs.
- Dans cette base commune, \(u\) et \(v\) ont des matrices diagonales \(D\) et \(D^{\prime}\). Les matrices de \(u + v\) et de \(u \circ v\) sont alors \(D + D^{\prime}\) et \(DD^{\prime}\), diagonales. Donc \(u + v\) et \(u \circ v\) sont diagonalisables.
Corrigé de l’exercice 19 : Commutant d’une matrice à valeurs propres distinctes
- La matrice \(A\) a \(n\) valeurs propres distinctes, qui sont toutes racines de \(\pi_A\). Donc \(\deg \pi_A \geq\, n\). Or \(\pi_A\) divise \(\chi_A\), de degré \(n\), et les deux sont unitaires. Ainsi \(\pi_A = \chi_A = \prod_{i=1}^n (X – \lambda_i)\) et \(\dim \mathbb{K}[A] = n\).
- Soit \(x\) un vecteur propre de \(A\) pour \(\lambda_i\). Comme \(AB = BA\), on a \(A(Bx) = \lambda_i Bx\), donc \(Bx \in E_{\lambda_i}(A)\). Or ce sous-espace propre est une droite, car il y a \(n\) valeurs propres distinctes en dimension \(n\). Donc \(Bx = \mu_i x\) pour un scalaire \(\mu_i\) : \(x\) est vecteur propre de \(B\).
- Soit \((x_1, \ldots, x_n)\) une base de vecteurs propres de \(A\). Par la question 2, \(B x_i = \mu_i x_i\). Soit \(L\) le polynôme d’interpolation de Lagrange tel que \(L(\lambda_i) = \mu_i\) pour tout \(i\) ; il existe car les \(\lambda_i\) sont distincts. Alors \(L(A) x_i = L(\lambda_i) x_i = \mu_i x_i = B x_i\). Les matrices \(L(A)\) et \(B\) coïncident sur une base, donc \(B = L(A) \in \mathbb{K}[A]\). L’inclusion inverse est claire, car tout polynôme en \(A\) commute avec \(A\). Ainsi \(\mathcal{C}(A) = \mathbb{K}[A]\).
- Par les questions 1 et 3, \(\dim \mathcal{C}(A) = \dim \mathbb{K}[A] = n\).
Corrigé de l’exercice 20 : Racines carrées d’une matrice
- On a \(\mathrm{tr}(A) = 5\) et \(\det(A) = -14 + 18 = 4\). Donc \(\chi_A = X^2 – 5X + 4 = (X – 1)(X – 4)\). On vérifie \(A(1, 1) = (1, 1)\) et \(A(1, 2) = (-2 + 6, -6 + 14) = (4, 8)\). Ainsi \(\mathrm{Sp}(A) = \{1, 4\}\), avec les vecteurs propres \(x_1 = (1, 1)\) et \(x_2 = (1, 2)\).
- Si \(B^2 = A\), alors \(AB = B^3 = BA\). La matrice \(A\) a deux valeurs propres distinctes en dimension 2. Par l’exercice 19, \(B \in \mathbb{R}[A]\), c’est-à-dire \(B = aA + bI_2\) car \(\dim \mathbb{R}[A] = 2\).
- Alors \(B x_1 = (a + b) x_1\) et \(B x_2 = (4a + b) x_2\). La condition \(B^2 = A\) équivaut à \((a + b)^2 = 1\) et \((4a + b)^2 = 4\), puisque \((x_1, x_2)\) est une base. On pose \(a + b = \varepsilon_1\) et \(4a + b = 2\varepsilon_2\), avec \(\varepsilon_1, \varepsilon_2 \in \{-1, 1\}\). Il vient \(a = \frac{2\varepsilon_2 – \varepsilon_1}{3}\) et \(b = \frac{4\varepsilon_1 – 2\varepsilon_2}{3}\). Pour \(\varepsilon_1 = \varepsilon_2 = 1\) : \(B = \frac{1}{3}(A + 2I_2)\). Pour \(\varepsilon_1 = 1\), \(\varepsilon_2 = -1\) : \(B = -A + 2I_2\). Les quatre solutions sont
\[\pm \begin{pmatrix} 0 1 \\ -2 3 \end{pmatrix} \quad \text{et} \quad \pm \begin{pmatrix} 4 -3 \\ 6 -5 \end{pmatrix}.\]
Vérifions la première : \(\begin{pmatrix} 0 1 \\ -2 3 \end{pmatrix}^2 = \begin{pmatrix} -2 3 \\ -6 7 \end{pmatrix} = A\). - On a \(\mathrm{tr}(C) = 3\) et \(\det(C) = -54 + 50 = -4\), donc \(\chi_C = X^2 – 3X – 4 = (X + 1)(X – 4)\). De plus, \(C(1, 1) = (-1, -1)\), donc \(x_1 = (1, 1)\) est propre pour \(-1\). Supposons \(B^2 = C\) avec \(B\) réelle. Comme à la question 2, \(B\) commute avec \(C\), et \(x_1\) est vecteur propre de \(B\) : \(Bx_1 = \mu x_1\) avec \(\mu \in \mathbb{R}\). Alors \(C x_1 = B^2 x_1 = \mu^2 x_1\), d’où \(\mu^2 = -1\). C’est impossible dans \(\mathbb{R}\) : \(C\) n’a pas de racine carrée réelle.
Point de méthode : une matrice qui commute avec \(A\) laisse stables ses sous-espaces propres ; quand ils sont des droites, elle est diagonale dans la même base.
Corrigé de l’exercice 21 : Problème : l’endomorphisme M ↦ M + tr(M)In
- La trace est linéaire, donc \(u\) est linéaire. De plus, \(u(M) \in \mathcal{M}_n(\mathbb{R})\). Ainsi \(u\) est un endomorphisme. Ensuite, \(v(M) = \mathrm{tr}(M) I_n\). Comme \(\mathrm{tr}(I_n) = n\), on obtient \(v^2(M) = \mathrm{tr}\big(\mathrm{tr}(M) I_n\big) I_n = n\,\mathrm{tr}(M) I_n\). Donc \(v^2 = n v\).
- On remplace \(v\) par \(u – \mathrm{id}\) : \((u – \mathrm{id})^2 – n(u – \mathrm{id}) = 0\), soit \((u – \mathrm{id}) \circ (u – (n + 1)\,\mathrm{id}) = 0\). Le polynôme \((X – 1)(X – n – 1)\) annule donc \(u\). Or \(u \neq \mathrm{id}\), car \(v(I_n) = nI_n \neq 0\). Et \(u \neq (n + 1)\,\mathrm{id}\), car \(u(E_{12}) = E_{12}\) puisque \(\mathrm{tr}(E_{12}) = 0\) (ici \(n \geq\, 2\) sert). Ainsi \(\pi_u = (X – 1)(X – n – 1)\).
- Le polynôme \(\pi_u\) est simplement scindé, car \(n + 1 \neq 1\). Donc \(u\) est diagonalisable. D’abord, \(\ker(u – \mathrm{id}) = \ker v = \ker(\mathrm{tr})\), hyperplan de dimension \(n^2 – 1\). Ensuite, \(u(M) = (n + 1)M\) équivaut à \(\mathrm{tr}(M) I_n = nM\), donc \(M\) est scalaire ; réciproquement \(u(I_n) = (n + 1) I_n\). Ainsi \(E_{n+1}(u) = \mathrm{Vect}(I_n)\), de dimension 1, et \(E_1(u) = \ker(\mathrm{tr})\), de dimension \(n^2 – 1\).
- Avec les polynômes de Lagrange aux points \(1\) et \(n + 1\), on obtient
\[p = \frac{u – (n + 1)\,\mathrm{id}}{-n}, \qquad q = \frac{u – \mathrm{id}}{n}.\]
Ici \(p\) projette sur \(\ker(\mathrm{tr})\) et \(q\) sur \(\mathrm{Vect}(I_n)\). Concrètement, \(q(M) = \frac{\mathrm{tr}(M)}{n} I_n\) et \(p(M) = M – \frac{\mathrm{tr}(M)}{n} I_n\). On retrouve la décomposition classique d’une matrice en partie de trace nulle et partie scalaire. - On a \(u = p + (n + 1) q\), avec \(p^2 = p\), \(q^2 = q\) et \(pq = qp = 0\). Par récurrence, \(u^k = p + (n + 1)^k q\). Ainsi \(u^k(M) = M + \frac{(n + 1)^k – 1}{n}\,\mathrm{tr}(M) I_n\). Pour \(k = 1\), on retrouve bien \(u(M)\). Ensuite, dans une base de vecteurs propres, la matrice de \(u\) est diagonale avec \(n^2 – 1\) coefficients égaux à 1 et un coefficient égal à \(n + 1\). Donc \(\mathrm{tr}(u) = n^2 – 1 + n + 1 = n^2 + n\) et \(\det(u) = n + 1\).
- Comme \(\det(u) = n + 1 \neq 0\), l’endomorphisme \(u\) est inversible. La formule de la question 5 reste valable pour \(k = -1\), car \(p + (n + 1)^{-1} q\) est l’inverse de \(p + (n + 1) q\). On obtient \(u^{-1}(M) = M + \frac{(n + 1)^{-1} – 1}{n}\,\mathrm{tr}(M) I_n\). Or \(\frac{(n+1)^{-1} – 1}{n} = \frac{-n}{n(n + 1)} = -\frac{1}{n + 1}\). Ainsi \(u^{-1}(M) = M – \frac{\mathrm{tr}(M)}{n + 1} I_n\), et l’unique solution de l’équation est \(M = B – \frac{\mathrm{tr}(B)}{n + 1} I_n\). Vérification : \(\mathrm{tr}(M) = \mathrm{tr}(B) – \frac{n}{n+1}\mathrm{tr}(B) = \frac{\mathrm{tr}(B)}{n + 1}\), donc \(M + \mathrm{tr}(M) I_n = B\).
- Posons \(v_a = u_a – \mathrm{id}\), de sorte que \(v_a(M) = a\,\mathrm{tr}(M) I_n\). Le même calcul donne \(v_a^2 = na\,v_a\), d’où \((u_a – \mathrm{id})(u_a – (1 + na)\,\mathrm{id}) = 0\). Les valeurs propres de \(u_a\) sont 1 sur \(\ker(\mathrm{tr})\) et \(1 + na\) sur \(\mathrm{Vect}(I_n)\), car \(u_a(I_n) = (1 + na) I_n\). Donc \(u_a\) est inversible si et seulement si \(a \neq -\frac{1}{n}\). Pour \(a = -\frac{1}{n}\), on a \(u_a(M) = M – \frac{\mathrm{tr}(M)}{n} I_n\). C’est le projecteur \(p\) sur \(\ker(\mathrm{tr})\) parallèlement à \(\mathrm{Vect}(I_n)\).
Point de méthode : dès qu’un endomorphisme s’écrit \(\mathrm{id} + v\) avec \(v\) de rang 1, on cherche une relation \(v^2 = cv\) ; elle fournit un polynôme annulateur de degré 2.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : polynômes d'endomorphismes, cours de maths spé
- Les énoncés : exercices de maths spé sur polynômes d'endomorphismes
- À maîtriser avant : Diagonalisation, trigonalisation et nilpotence, Anneaux, idéaux, Z/nZ et algèbres
- Chapitre précédent : Diagonalisation, trigonalisation et nilpotence
- Chapitre suivant : Normes, espaces vectoriels normés et suites
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup