Ce cours d’intégration segment sup donne enfin un cadre rigoureux au calcul intégral pratiqué au premier semestre. Il part de la continuité uniforme et du théorème de Heine, puis construit l’intégrale des fonctions continues par morceaux en les encadrant par des fonctions en escalier.
Viennent ensuite les propriétés de l’intégrale : linéarité, croissance, relation de Chasles et inégalité triangulaire. Le chapitre traite aussi la valeur moyenne, les sommes de Riemann et l’étude de la fonction \(x \mapsto \int_a^x f\). Il se termine par la formule de Taylor avec reste intégral et l’inégalité de Taylor-Lagrange.
Ce chapitre du second semestre sert ensuite partout : séries numériques, intégrales généralisées en deuxième année, suites et séries de fonctions. Ses exercices classiques, comme les suites d’intégrales, reviennent chaque année en colle et aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur intégration sur un segment.
I. Continuité uniforme et théorème de Heine
Au premier semestre, vous avez calculé des intégrales à l’aide de primitives. Ce chapitre donne enfin une définition rigoureuse de l’intégrale. Or cette construction repose sur une propriété plus forte que la continuité : la continuité uniforme. C’est pourquoi on commence par elle.
1. Définition
Soit \(f : I \to \mathbb{K}\), avec \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\). On dit que \(f\) est uniformément continue sur \(I\) si :
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall (x, y) \in I^2,\quad |x – y| \leq\, \delta \Rightarrow |f(x) – f(y)| \leq\, \varepsilon.\]
La différence avec la continuité tient à l’ordre des quantificateurs. En effet, pour la continuité en chaque point \(x\), le réel \(\delta\) peut dépendre de \(x\). En revanche, ici, un même \(\delta\) convient sur tout l’intervalle. Ainsi, une fonction uniformément continue est continue, mais la réciproque est fausse.
Toute fonction \(k\)-lipschitzienne est uniformément continue : il suffit de prendre \(\delta = \varepsilon / k\). Par exemple, \(\sin\) est \(1\)-lipschitzienne sur \(\mathbb{R}\). En revanche, \(x \mapsto x^2\) n’est pas uniformément continue sur \(\mathbb{R}\). En effet, pour \(x_n = n + \frac{1}{n}\) et \(y_n = n\), on a \(x_n – y_n \to 0\), alors que \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\).
Pour montrer qu’une fonction n’est pas uniformément continue, on cherche deux suites \((x_n)\) et \((y_n)\) telles que \(x_n – y_n \to 0\) sans que \(f(x_n) – f(y_n) \to 0\). C’est la négation séquentielle de la définition.
2. Le théorème de Heine
Théorème de Heine. Toute fonction continue sur un segment \([a, b]\) est uniformément continue sur ce segment.
Raisonnons par l’absurde. Supposons qu’il existe \(\varepsilon > 0\) tel que, pour tout \(n \geq\, 1\), on trouve \(x_n, y_n \in [a, b]\) avec \(|x_n – y_n| \leq\, \frac{1}{n}\) et \(|f(x_n) – f(y_n)| > \varepsilon\). La suite \((x_n)\) est bornée. D’après le théorème de Bolzano-Weierstrass, elle admet une sous-suite \((x_{\varphi(n)})\) qui converge vers un réel \(\ell\). De plus, \(\ell \in [a, b]\) car le segment est fermé. Ensuite, \(y_{\varphi(n)} \to \ell\) aussi, puisque \(|x_{\varphi(n)} – y_{\varphi(n)}| \leq\, \frac{1}{\varphi(n)}\). Par continuité de \(f\) en \(\ell\), la différence \(f(x_{\varphi(n)}) – f(y_{\varphi(n)})\) tend donc vers \(0\). Cela contredit l’inégalité \(|f(x_{\varphi(n)}) – f(y_{\varphi(n)})| > \varepsilon\).
L’hypothèse de segment est essentielle. Par exemple, \(x \mapsto \sin(1/x)\) est continue sur \(]0, 1]\) mais n’y est pas uniformément continue. De même, \(x \mapsto x^2\) est continue sur \(\mathbb{R}\), qui n’est pas borné.
II. Intégrale sur un segment des fonctions continues par morceaux
1. Subdivisions et fonctions en escalier
Une subdivision de \([a, b]\) est une suite finie \(\sigma = (x_0, \ldots, x_n)\) avec \(a = x_0 < x_1 < \cdots < x_n = b\). Son pas est \(\max_k (x_{k+1} – x_k)\). Une fonction \(\varphi : [a, b] \to \mathbb{R}\) est en escalier s’il existe une subdivision \(\sigma\) telle que \(\varphi\) soit constante sur chaque intervalle ouvert \(]x_k, x_{k+1}[\). On dit alors que \(\sigma\) est adaptée à \(\varphi\).
Les valeurs de \(\varphi\) aux points \(x_k\) sont quelconques. Si \(\varphi\) vaut \(c_k\) sur \(]x_k, x_{k+1}[\), on pose :
\[\int_{[a, b]} \varphi = \sum_{k=0}^{n-1} c_k\,(x_{k+1} – x_k).\]
Ce nombre ne dépend pas de la subdivision adaptée choisie. En effet, deux subdivisions adaptées ont une subdivision commune plus fine, qui donne la même somme. De plus, il ne dépend pas des valeurs de \(\varphi\) aux points de la subdivision.
2. Fonctions continues par morceaux
Une fonction \(f : [a, b] \to \mathbb{R}\) est continue par morceaux s’il existe une subdivision \((x_0, \ldots, x_n)\) telle que, pour tout \(k\), la restriction de \(f\) à \(]x_k, x_{k+1}[\) soit continue et prolongeable par continuité sur \([x_k, x_{k+1}]\).
Autrement dit, \(f\) n’a qu’un nombre fini de discontinuités, et elle admet en chacune une limite finie à gauche et à droite. Ainsi, la partie entière est continue par morceaux sur tout segment. En revanche, la fonction \(x \mapsto 1/x\) prolongée par \(0\) en \(0\) ne l’est pas sur \([0, 1]\), car elle n’a pas de limite finie en \(0^+\).
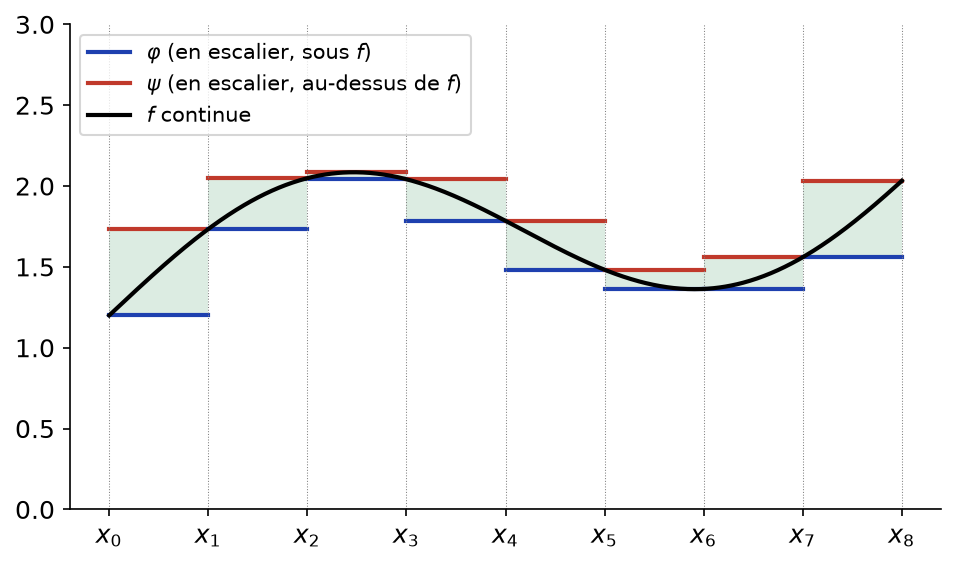
Approximation par des fonctions en escalier. Soit \(f\) continue par morceaux sur \([a, b]\) et \(\varepsilon > 0\). Il existe deux fonctions en escalier \(\varphi\) et \(\psi\) telles que \(\varphi \leq\, f \leq\, \psi\) et \(\psi – \varphi \leq\, \varepsilon\).
Traitons le cas où \(f\) est continue sur \([a, b]\). D’après le théorème de Heine, il existe \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\). Prenons alors une subdivision de pas inférieur à \(\delta\). Sur chaque \([x_k, x_{k+1}]\), la fonction continue \(f\) atteint un minimum \(m_k\) et un maximum \(M_k\), et l’on a \(M_k – m_k \leq\, \varepsilon\). On pose \(\varphi = m_k\) et \(\psi = M_k\) sur \([x_k, x_{k+1}[\). Enfin, le cas continu par morceaux s’obtient en appliquant ce résultat sur chaque morceau prolongé.
La figure ci-dessous illustre cette construction : la fonction continue \(f\) est coincée entre deux fonctions en escalier \(\varphi\) et \(\psi\). La zone verte, entre les deux, a une aire d’autant plus petite que la subdivision est fine.
3. Définition de l’intégrale
Soit \(f\) continue par morceaux sur \([a, b]\). On note \(I^-(f)\) la borne supérieure des \(\int \varphi\) pour \(\varphi\) en escalier avec \(\varphi \leq\, f\), et \(I^+(f)\) la borne inférieure des \(\int \psi\) pour \(\psi\) en escalier avec \(\psi \geq\, f\). Ces deux nombres sont égaux. Leur valeur commune est l’intégrale de \(f\) sur \([a, b]\), notée \(\int_a^b f(t)\,\mathrm{d}t\).
En effet, on a toujours \(I^-(f) \leq\, I^+(f)\). De plus, le théorème d’approximation donne \(I^+(f) – I^-(f) \leq\, \int (\psi – \varphi) \leq\, \varepsilon (b – a)\) pour tout \(\varepsilon > 0\). Pour une fonction à valeurs complexes, on pose enfin \(\int f = \int \mathrm{Re}\,f + i \int \mathrm{Im}\,f\). On convient aussi que \(\int_b^a f = -\int_a^b f\).
Calculons \(\int_0^1 t\,\mathrm{d}t\) sans primitive. Avec la subdivision régulière de pas \(\frac{1}{n}\), les fonctions en escalier \(\varphi_n = \frac{k}{n}\) et \(\psi_n = \frac{k+1}{n}\) sur \([\frac{k}{n}, \frac{k+1}{n}[\) encadrent \(t \mapsto t\). Or \(\int \varphi_n = \frac{1}{n^2} \sum_{k=0}^{n-1} k = \frac{n-1}{2n}\) et \(\int \psi_n = \frac{n+1}{2n}\). Ces deux nombres tendent vers \(\frac{1}{2}\), donc l’intégrale vaut \(\frac{1}{2}\).
III. Propriétés de l’intégrale
1. Linéarité, positivité, croissance, Chasles
Soient \(f\) et \(g\) continues par morceaux sur \([a, b]\) et \(\lambda, \mu \in \mathbb{K}\).
- Linéarité : \(\int_a^b (\lambda f + \mu g) = \lambda \int_a^b f + \mu \int_a^b g\).
- Positivité : si \(a \leq\, b\) et \(f \geq\, 0\), alors \(\int_a^b f \geq\, 0\).
- Croissance : si \(a \leq\, b\) et \(f \leq\, g\), alors \(\int_a^b f \leq\, \int_a^b g\).
- Relation de Chasles : pour tout \(c\), \(\int_a^b f = \int_a^c f + \int_c^b f\), les bornes étant dans l’ordre que l’on veut.
Ces règles se démontrent d’abord pour les fonctions en escalier, puis passent aux fonctions continues par morceaux par encadrement. Attention toutefois à l’ordre des bornes : la positivité exige \(a \leq\, b\).
2. Inégalité triangulaire
Inégalité triangulaire intégrale. Si \(a \leq\, b\) et \(f\) est continue par morceaux sur \([a, b]\), à valeurs réelles ou complexes, alors
\[| \int_a^b f(t)\,\mathrm{d}t | \leq\, \int_a^b |f(t)|\,\mathrm{d}t \leq\, (b – a) \sup_{[a, b]} |f|.\]
Dans le cas réel, on a \(-|f| \leq\, f \leq\, |f|\). Par croissance, on obtient \(-\int |f| \leq\, \int f \leq\, \int |f|\). Dans le cas complexe, on écrit \(\int f = r\,\mathrm{e}^{i\theta}\) avec \(r \geq\, 0\). Alors \(r = \int \mathrm{e}^{-i\theta} f = \int \mathrm{Re}(\mathrm{e}^{-i\theta} f)\), car ce nombre est réel. Or \(\mathrm{Re}(\mathrm{e}^{-i\theta} f) \leq\, |f|\), donc \(r \leq\, \int |f|\). La seconde inégalité vient de la croissance, avec \(|f| \leq\, \sup |f|\).
Majorer une intégrale. On passe d’abord au module avec l’inégalité triangulaire. Ensuite, on majore la fonction \(|f|\) par une fonction plus simple dont on connaît l’intégrale. Par exemple, pour \(t \in [0, 1]\), on a \(| \frac{t^n \cos(nt)}{1 + t^2} | \leq\, t^n\), donc
\[| \int_0^1 \frac{t^n \cos(nt)}{1 + t^2}\,\mathrm{d}t | \leq\, \int_0^1 t^n\,\mathrm{d}t = \frac{1}{n+1} \xrightarrow[n \to +\infty]{ 0.\]
3. Fonction continue positive d’intégrale nulle
Soit \(f\) continue et positive sur \([a, b]\), avec \(a < b\). Si \(\int_a^b f = 0\), alors \(f\) est nulle sur \([a, b]\).
Supposons qu’il existe \(x_0 \in [a, b]\) tel que \(f(x_0) > 0\). Par continuité, il existe un segment \([c, d] \subset [a, b]\) contenant \(x_0\), avec \(c < d\), sur lequel \(f \geq\, \frac{f(x_0)}{2}\). Par Chasles et positivité, on obtient alors \(\int_a^b f \geq\, \int_c^d f \geq\, (d – c)\frac{f(x_0)}{2} > 0\). C’est une contradiction.
Les trois hypothèses comptent. D’abord, la fonction qui vaut \(1\) en \(0\) et \(0\) ailleurs est positive, continue par morceaux, d’intégrale nulle, mais non nulle. Ensuite, sans positivité, \(\int_0^{2\pi} \sin t\,\mathrm{d}t = 0\) alors que \(\sin\) n’est pas nulle.
Ce résultat sert souvent sous la forme suivante : si \(f\) est continue et \(\int_a^b f^2 = 0\), alors \(f = 0\). On l’utilise aussi par contraposée : une fonction continue, positive et non identiquement nulle a une intégrale strictement positive.
IV. Valeur moyenne, parité et périodicité
Si \(a < b\), la valeur moyenne de \(f\) sur \([a, b]\) est le nombre \(\mu = \dfrac{1}{b – a} \displaystyle\int_a^b f(t)\,\mathrm{d}t\).
Pour \(f\) positive, le rectangle de base \([a, b]\) et de hauteur \(\mu\) a la même aire que le domaine sous la courbe. Si de plus \(f\) est continue, le théorème des valeurs intermédiaires fournit un point \(c\) tel que \(f(c) = \mu\). En effet, \(\min f \leq\, \mu \leq\, \max f\) par croissance de l’intégrale. La figure ci-dessous le montre pour \(f(x) = 1 + \sin x\) sur \([0, \pi]\), dont la valeur moyenne vaut \(1 + \frac{2}{\pi}\).

Soit \(f\) continue par morceaux sur \([-a, a]\).
- Si \(f\) est paire, alors \(\int_{-a}^{a} f = 2 \int_0^a f\).
- Si \(f\) est impaire, alors \(\int_{-a}^{a} f = 0\).
Si \(f\) est continue par morceaux sur \(\mathbb{R}\) et \(T\)-périodique, alors \(\int_a^{a+T} f = \int_0^T f\) pour tout réel \(a\).
Pour la parité, le changement de variable \(t = -u\) donne \(\int_{-a}^0 f(t)\,\mathrm{d}t = \int_0^a f(-u)\,\mathrm{d}u\). Il reste à ajouter \(\int_0^a f\). Pour la périodicité, supposons d’abord \(f\) continue. La fonction \(\Phi(a) = \int_a^{a+T} f\) est alors dérivable, de dérivée \(f(a + T) – f(a) = 0\). Donc \(\Phi\) est constante, égale à \(\Phi(0)\). Le cas continu par morceaux se traite avec Chasles et le changement de variable \(t = u + T\).
La fonction \(|\sin|\) est \(\pi\)-périodique. Par conséquent, \(\int_0^{10\pi} |\sin t|\,\mathrm{d}t = 10 \int_0^{\pi} \sin t\,\mathrm{d}t = 20\). Sa valeur moyenne sur une période vaut donc \(\frac{2}{\pi}\).
V. Sommes de Riemann
Découpons \([a, b]\) en \(n\) intervalles de même longueur \(h = \frac{b – a}{n}\), et posons \(x_k = a + kh\). On remplace alors l’aire sous la courbe par celle de rectangles, comme le montre la figure ci-dessous pour \(f(x) = \frac{1}{1 + x^2}\) sur \([0, 1]\).
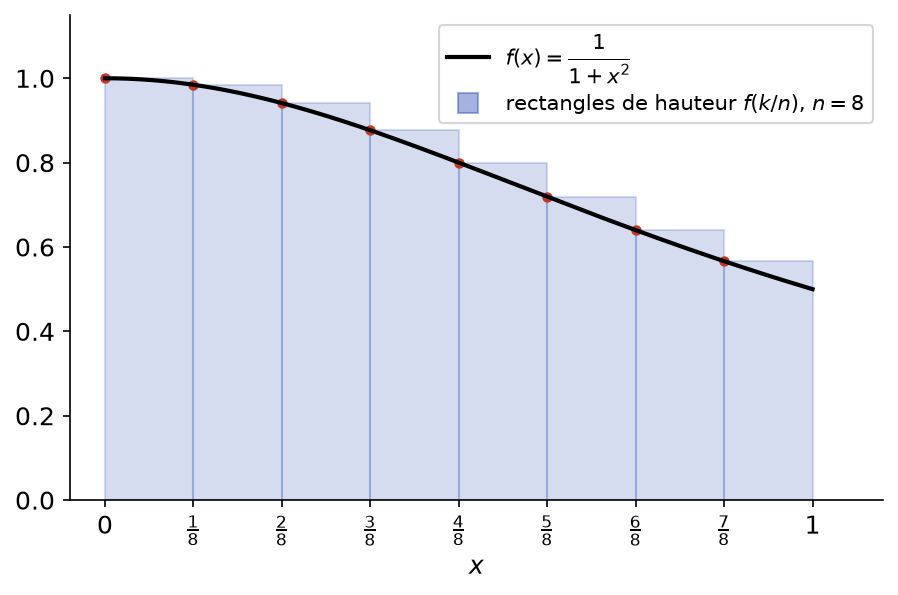
Si \(f\) est continue par morceaux sur \([a, b]\), alors
\[R_n(f) = \frac{b – a}{n} \sum_{k=0}^{n-1} f\!(a + k\,\frac{b – a}{n}) \xrightarrow[n \to +\infty]{ \int_a^b f(t)\,\mathrm{d}t.\]
Le résultat reste vrai avec la somme de \(k = 1\) à \(n\).
Traitons le cas où \(f\) est continue. Soit \(\varepsilon > 0\). D’après le théorème de Heine, il existe \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) implique \(|f(x) – f(y)| \leq\, \varepsilon\). Soit \(n\) tel que \(h \leq\, \delta\). Par Chasles, on écrit
\[\int_a^b f – R_n(f) = \sum_{k=0}^{n-1} \int_{x_k}^{x_{k+1}} \big(f(t) – f(x_k)\big)\,\mathrm{d}t.\]
Pour \(t \in [x_k, x_{k+1}]\), on a \(|t – x_k| \leq\, \delta\), donc \(|f(t) – f(x_k)| \leq\, \varepsilon\). Par l’inégalité triangulaire, on obtient \(| \int_a^b f – R_n(f) | \leq\, n h \varepsilon = (b – a)\varepsilon\).
Calculer la limite d’une somme de Riemann. On factorise la somme pour faire apparaître \(\frac{1}{n} \sum f\!(\frac{k}{n})\). Ensuite, on identifie la fonction \(f\) et l’intervalle, en général \([0, 1]\). Enfin, on conclut par la limite \(\int_0^1 f\). Pour un produit, on passe d’abord au logarithme.
Soit \(S_n = \sum_{k=1}^{n} \frac{n}{n^2 + k^2}\). On factorise par \(n^2\) au dénominateur :
\[S_n = \frac{1}{n} \sum_{k=1}^{n} \frac{1}{1 + (k/n)^2} \xrightarrow[n \to +\infty]{ \int_0^1 \frac{\mathrm{d}t}{1 + t^2} = \arctan 1 = \frac{\pi}{4}.\]
De plus, si \(f\) est de classe \(C^1\) et \(M_1 = \sup |f^{\prime}|\), l’inégalité des accroissements finis donne une vitesse : \(| \int_a^b f – R_n(f) | \leq\, \frac{M_1 (b – a)^2}{2n}\). L’erreur de la méthode des rectangles est donc en \(O(1/n)\).
VI. Fonction définie par une intégrale
On fixe \(f\) continue sur un intervalle \(I\) et \(a \in I\). On étudie la fonction \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\), dont la borne supérieure varie. C’est le lien entre intégrale et primitive.
Théorème fondamental de l’analyse. Si \(f\) est continue sur \(I\), la fonction \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est de classe \(C^1\) sur \(I\), et \(F^{\prime} = f\). C’est l’unique primitive de \(f\) qui s’annule en \(a\).
Soit \(x_0 \in I\) et \(h \neq 0\) tel que \(x_0 + h \in I\). Par Chasles, on a
\[\frac{F(x_0 + h) – F(x_0)}{h} – f(x_0) = \frac{1}{h} \int_{x_0}^{x_0 + h} \big(f(t) – f(x_0)\big)\,\mathrm{d}t.\]
Soit \(\varepsilon > 0\). Par continuité de \(f\) en \(x_0\), il existe \(\delta > 0\) tel que \(|f(t) – f(x_0)| \leq\, \varepsilon\) dès que \(|t – x_0| \leq\, \delta\). Pour \(|h| \leq\, \delta\), l’inégalité triangulaire majore donc le membre de droite par \(\varepsilon\). Ainsi, \(F\) est dérivable en \(x_0\) et \(F^{\prime}(x_0) = f(x_0)\).
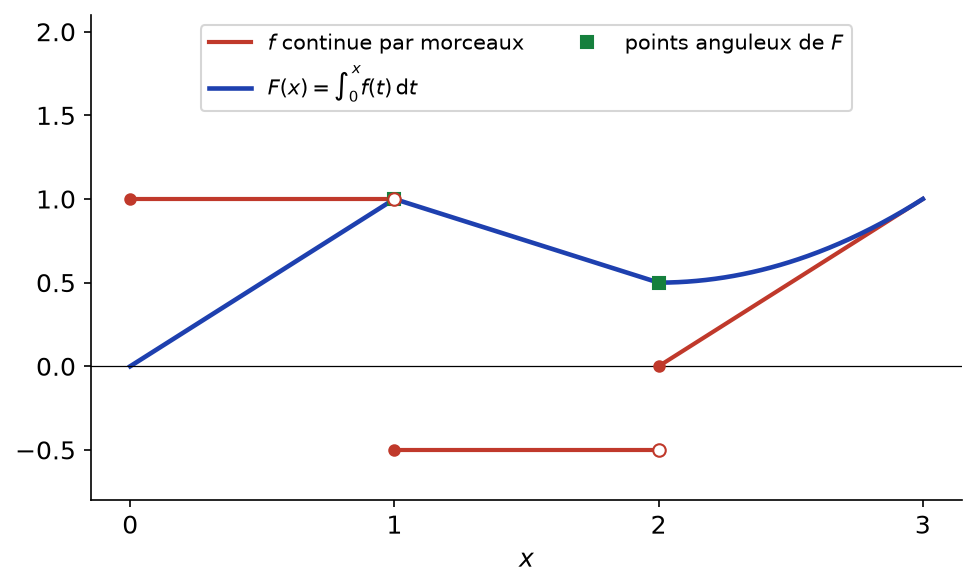
Si \(f\) est seulement continue par morceaux, \(F\) reste continue, et même lipschitzienne sur tout segment. Cependant, elle n’est plus dérivable aux sauts de \(f\), comme le montre la figure ci-dessous. Aux points de continuité de \(f\), on a encore \(F^{\prime} = f\).
Soient \(f\) continue sur \(I\), et \(u, v\) dérivables sur \(J\) à valeurs dans \(I\). Alors \(G : x \mapsto \int_{u(x)}^{v(x)} f(t)\,\mathrm{d}t\) est dérivable sur \(J\), et
\[G^{\prime}(x) = v^{\prime}(x)\, f\big(v(x)\big) – u^{\prime}(x)\, f\big(u(x)\big).\]
Étudier une fonction définie par une intégrale. D’abord, on détermine l’ensemble de définition : le segment d’intégration doit rester dans un intervalle où l’intégrande est continue. Ensuite, on introduit une primitive \(\Phi\) de l’intégrande et l’on écrit \(G(x) = \Phi(v(x)) – \Phi(u(x))\). On dérive alors par composition. Enfin, pour les limites, on encadre l’intégrande sur le segment d’intégration.
Soit \(G(x) = \int_x^{2x} \mathrm{e}^{-t^2}\,\mathrm{d}t\) pour \(x \in \mathbb{R}\). La fonction \(t \mapsto \mathrm{e}^{-t^2}\) est continue sur \(\mathbb{R}\), donc \(G\) est dérivable et \(G^{\prime}(x) = 2\mathrm{e}^{-4x^2} – \mathrm{e}^{-x^2}\). Pour \(x > 0\), la décroissance de l’intégrande sur \([x, 2x]\) donne \(0 \leq\, G(x) \leq\, x\,\mathrm{e}^{-x^2}\). Par encadrement, \(G(x) \to 0\) en \(+\infty\).
VII. Formules de Taylor globales
Les développements limités décrivent une fonction au voisinage d’un point. Les formules de Taylor globales, au contraire, contrôlent l’erreur sur tout un intervalle. Elles fournissent ainsi des inégalités valables partout.
Formule de Taylor avec reste intégral. Soit \(f\) de classe \(C^{n+1}\) sur \(I\), à valeurs dans \(\mathbb{K}\), et \(a, x \in I\). Alors
\[f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (x – a)^k + \int_a^x \frac{(x – t)^n}{n!} f^{(n+1)}(t)\,\mathrm{d}t.\]
On raisonne par récurrence sur \(n\). Pour \(n = 0\), la formule s’écrit \(f(x) = f(a) + \int_a^x f^{\prime}(t)\,\mathrm{d}t\) : c’est le théorème fondamental. Supposons-la vraie au rang \(n – 1\) pour une fonction de classe \(C^{n+1}\). On intègre alors le reste par parties, en dérivant \(f^{(n)}\) et en intégrant \(t \mapsto \frac{(x – t)^{n-1}}{(n-1)!}\) en \(t \mapsto -\frac{(x – t)^n}{n!}\) :
\[\int_a^x \frac{(x – t)^{n-1}}{(n-1)!} f^{(n)}(t)\,\mathrm{d}t = \frac{(x – a)^n}{n!} f^{(n)}(a) + \int_a^x \frac{(x – t)^n}{n!} f^{(n+1)}(t)\,\mathrm{d}t.\]
En reportant, on obtient la formule au rang \(n\).
Inégalité de Taylor-Lagrange. Si \(f\) est de classe \(C^{n+1}\) sur \(I\) et si \(|f^{(n+1)}| \leq\, M_{n+1}\) sur \(I\), alors pour tous \(a, x \in I\) :
\[| f(x) – \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (x – a)^k | \leq\, M_{n+1} \frac{|x – a|^{n+1}}{(n+1)!}.\]
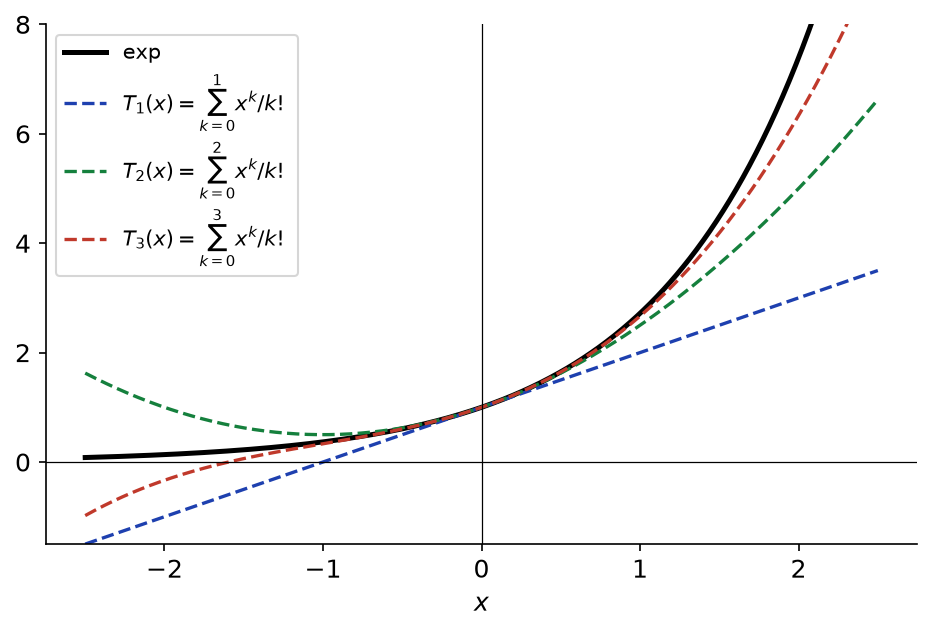
En effet, il suffit de majorer le reste intégral par l’inégalité triangulaire, puisque \(| \int_a^x \frac{|x – t|^n}{n!}\,\mathrm{d}t | = \frac{|x – a|^{n+1}}{(n+1)!}\). La figure ci-dessous montre l’exponentielle et ses polynômes de Taylor en \(0\) : l’approximation est excellente près de \(0\), puis se dégrade quand \(|x|\) grandit.
Pour tout réel \(x\), la formule avec reste intégral à l’ordre \(1\) donne \(\cos x = 1 – \int_0^x (x – t) \cos t\,\mathrm{d}t\). Pour \(x \geq\, 0\), on a \((x – t)\cos t \leq\, x – t\) sur \([0, x]\). Par croissance de l’intégrale, on obtient donc \(\cos x \geq\, 1 – \frac{x^2}{2}\). Par parité, cette inégalité vaut sur \(\mathbb{R}\).
Le reste intégral est plus précis que l’inégalité de Taylor-Lagrange. En particulier, quand \(f^{(n+1)}\) garde un signe constant, il donne le signe de l’erreur, donc une inégalité sans valeur absolue. C’est la méthode de choix pour démontrer des inégalités comme \(\ln(1 + x) \geq\, x – \frac{x^2}{2}\) sur \(\mathbb{R}_+\).
Ce qu’il faut retenir
- Une fonction continue sur un segment est uniformément continue : c’est le théorème de Heine, clé de toute la construction.
- Une fonction continue par morceaux est encadrée d’aussi près que l’on veut par deux fonctions en escalier, ce qui définit son intégrale.
- L’intégrale est linéaire, croissante pour des bornes dans l’ordre, et vérifie la relation de Chasles.
- L’inégalité triangulaire \(|\int_a^b f| \leq\, \int_a^b |f| \leq\, (b – a)\sup |f|\) est l’outil de base pour majorer.
- Une fonction continue, positive et d’intégrale nulle sur un segment est nulle ; la continuité et la positivité sont indispensables.
- Parité et périodicité simplifient les calculs ; la valeur moyenne d’une fonction continue est atteinte.
- Les sommes de Riemann \(\frac{1}{n}\sum f(k/n)\) tendent vers \(\int_0^1 f\) ; c’est l’outil pour les limites de sommes.
- Si \(f\) est continue, \(x \mapsto \int_a^x f\) est la primitive de \(f\) nulle en \(a\) ; on dérive \(\int_{u(x)}^{v(x)} f\) par composition.
- La formule de Taylor avec reste intégral donne des inégalités globales ; l’inégalité de Taylor-Lagrange en découle.
Questions fréquentes sur intégration sur un segment
Pourquoi a-t-on besoin du théorème de Heine pour définir l'intégrale ?
La construction encadre la fonction par deux fonctions en escalier dont l’écart est au plus ε. Pour une fonction continue, il faut un même pas de subdivision qui marche sur tout le segment : c’est exactement la continuité uniforme. Le théorème de Heine la garantit sur un segment.
Une fonction positive d'intégrale nulle est-elle toujours nulle ?
Non, il faut aussi la continuité. Une fonction qui vaut 1 en un point et 0 ailleurs est positive, continue par morceaux et d’intégrale nulle. En revanche, une fonction continue et positive d’intégrale nulle sur un segment non réduit à un point est nulle.
Comment reconnaître une somme de Riemann ?
On cherche à écrire la somme sous la forme (1/n) Σ f(k/n), avec k de 0 à n−1 ou de 1 à n. Il faut souvent factoriser par une puissance de n. La limite vaut alors l’intégrale de f sur [0, 1]. Pour un produit, on passe d’abord au logarithme.
Quand préférer le reste intégral à l'inégalité de Taylor-Lagrange ?
Le reste intégral est une égalité : si la dérivée d’ordre n+1 garde un signe constant, il donne le signe de l’erreur et donc une inégalité sans valeur absolue. L’inégalité de Taylor-Lagrange ne donne qu’une majoration de l’erreur en valeur absolue, suffisante pour des valeurs approchées.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur intégration sur un segment
- À maîtriser avant : Primitives et calcul intégral, Dérivabilité et convexité
- Chapitre précédent : Groupe symétrique et déterminants
- Chapitre suivant : Séries numériques
- Le même thème en L1 : intégration sur un segment, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé