Ce corrigé dérivabilité sup rédige entièrement les 21 exercices du chapitre. Chaque solution vérifie les hypothèses avant d’appliquer un théorème : continuité sur le segment et dérivabilité à l’intérieur pour Rolle, continuité au point pour la limite de la dérivée, signe de la dérivée seconde pour la convexité.
Soyez vigilant sur trois points. D’abord, un extremum sur un segment n’est pas forcément un point critique. Ensuite, le théorème de Rolle tombe pour les fonctions complexes. Enfin, une borne sur la dérivée donne un caractère lipschitzien, et donc une vitesse de convergence explicite pour une suite récurrente.
Les figures illustrent les solutions : racines d’un polynôme, toile d’araignée, fonction plate et point d’inflexion. Des points de méthode résument les réflexes à retenir pour les colles.
Les énoncés se trouvent sur la page exercices de maths sup sur dérivabilité et convexité.
Corrigé de l’exercice 1 : Dérivabilité en un point délicat
- Pour \(x \neq 0\), le taux d’accroissement en \(0\) vaut \(\dfrac{f(x) – f(0)}{x} = \dfrac{x|x|}{x} = |x|\). Or \(|x| \to 0\) quand \(x \to 0\). Donc \(f\) est dérivable en \(0\) et \(f^{\prime}(0) = 0\).
- D’abord, \(1 – \cos x = 2\sin^2(x/2)\), donc \(g(x) = \sqrt{2}\,|\sin(x/2)|\) et \(g(0) = 0\). Pour \(x \in ]0, \pi[\), on a \(\sin(x/2) > 0\). Ainsi,
\[\frac{g(x) – g(0)}{x} = \frac{\sqrt{2}\sin(x/2)}{x} = \frac{\sqrt{2}}{2} \cdot \frac{\sin(x/2)}{x/2} \longrightarrow \frac{\sqrt{2}}{2},\]
car \(\frac{\sin u}{u} \to 1\) en \(0\). De même, pour \(x \in ]-\pi, 0[\), on a \(|\sin(x/2)| = -\sin(x/2)\), et le taux tend vers \(-\frac{\sqrt{2}}{2}\). Donc \(g\) est dérivable à gauche et à droite en \(0\), avec \(g^{\prime}_g(0) = -\frac{\sqrt{2}}{2}\) et \(g^{\prime}_d(0) = \frac{\sqrt{2}}{2}\), mais elle n’est pas dérivable en \(0\) : c’est un point anguleux. - D’abord, \(|k(x)| = |x|\,|\sin(1/x)| \leq\, |x|\) pour \(x \neq 0\). Par encadrement, \(k(x) \to 0 = k(0)\), donc \(k\) est continue en \(0\). Ensuite, pour \(x \neq 0\), le taux vaut \(\dfrac{k(x)}{x} = \sin(1/x)\). Or cette expression n’a pas de limite en \(0\). En effet, avec \(x_n = \frac{1}{2n\pi}\) et \(y_n = \frac{1}{2n\pi + \pi/2}\), les deux suites tendent vers \(0\), mais \(\sin(1/x_n) = 0\) et \(\sin(1/y_n) = 1\). Donc \(k\) est continue en \(0\) mais n’y est pas dérivable, ni à gauche ni à droite.
Point de méthode : pour montrer qu’une limite n’existe pas, on exhibe deux suites qui tendent vers le point et dont les images ont des limites différentes.
Corrigé de l’exercice 2 : Limites et tangentes par le nombre dérivé
- Dans chaque cas, on reconnaît le taux d’accroissement d’une fonction dérivable.
a) Posons \(u(x) = \sin(3x)\). Alors \(u(0) = 0\) et \(\frac{\sin(3x)}{x} = \frac{u(x) – u(0)}{x – 0}\). Comme \(u\) est dérivable avec \(u^{\prime}(x) = 3\cos(3x)\), la limite vaut \(u^{\prime}(0) = 3\).
b) On a \(\ln 1 = 0\), donc \(\frac{\ln x}{x-1}\) est le taux de \(\ln\) en \(1\). La limite vaut \(\ln^{\prime}(1) = 1\).
c) De même, \(\tan(\pi/4) = 1\). La limite vaut donc \(\tan^{\prime}(\pi/4) = 1 + \tan^2(\pi/4) = 2\).
d) Posons \(v(x) = \mathrm{e}^{2x} – \cos x\). Alors \(v(0) = 1 – 1 = 0\) et \(v^{\prime}(x) = 2\mathrm{e}^{2x} + \sin x\). Par conséquent, la limite vaut \(v^{\prime}(0) = 2\).
Les quatre limites valent respectivement \(3\), \(1\), \(2\) et \(2\).
- On a \(\arctan 1 = \frac{\pi}{4}\) et \(\arctan^{\prime}(1) = \frac{1}{1 + 1^2} = \frac{1}{2}\). La tangente a donc pour équation \(y = \frac{\pi}{4} + \frac{1}{2}(x – 1)\). En \(x = 0\), on obtient \(y = \frac{\pi}{4} – \frac{1}{2}\). La tangente est \(y = \frac{x}{2} + \frac{\pi}{4} – \frac{1}{2}\) ; elle coupe l’axe des ordonnées en \(\frac{\pi}{4} – \frac{1}{2} \approx 0{,}285\).
Corrigé de l’exercice 3 : Dérivée d’une bijection réciproque
- La fonction \(f\) est dérivable sur \(\mathbb{R}\) et \(f^{\prime}(x) = 1 + \mathrm{e}^{x} > 0\). Elle est donc continue et strictement croissante. De plus, \(f(x) \to -\infty\) en \(-\infty\), car \(\mathrm{e}^{x} \to 0\), et \(f(x) \to +\infty\) en \(+\infty\). Par le théorème de la bijection, \(f\) est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\).
- Comme \(f^{\prime}\) ne s’annule jamais, le théorème de dérivation de la réciproque s’applique en tout point. Ainsi, \(g\) est dérivable sur \(\mathbb{R}\) et \(g^{\prime}(y) = \frac{1}{f^{\prime}(g(y))}\). Or \(f(0) = 0 + 1 = 1\), donc \(g(1) = 0\). Par conséquent, \(g^{\prime}(1) = \frac{1}{f^{\prime}(0)} = \frac{1}{2}\).
- Soit \(y \in \mathbb{R}\). On a \(g^{\prime}(y) = \frac{1}{1 + \mathrm{e}^{g(y)}}\). De plus, \(f(g(y)) = y\), c’est-à-dire \(g(y) + \mathrm{e}^{g(y)} = y\). Donc \(\mathrm{e}^{g(y)} = y – g(y)\). On obtient \(g^{\prime}(y) = \dfrac{1}{1 + y – g(y)}\).
- La fonction \(g\) est dérivable, donc \(y \mapsto 1 + y – g(y)\) l’est aussi. De plus, elle vaut \(1 + \mathrm{e}^{g(y)}\), qui ne s’annule pas. Ainsi, \(g^{\prime}\) est dérivable comme inverse d’une fonction dérivable non nulle. En dérivant, on trouve
\[g^{\prime\prime}(y) = -\frac{1 – g^{\prime}(y)}{(1 + y – g(y))^2}.\]
En \(y = 1\), on a \(g(1) = 0\) et \(g^{\prime}(1) = \frac{1}{2}\). Donc \(g^{\prime\prime}(1) = -\dfrac{1/2}{2^2} = -\dfrac{1}{8}\). - La tangente en \(1\) a pour équation \(y = g(1) + g^{\prime}(1)(x – 1)\). C’est la droite \(y = \frac{1}{2}(x – 1)\), symétrique par rapport à \(y = x\) de la tangente \(y = 1 + 2x\) à la courbe de \(f\) en \(0\).
Corrigé de l’exercice 4 : Extremums locaux et points critiques
- La fonction \(f\) est dérivable et \(f^{\prime}(x) = 3x^2 – 3 = 3(x-1)(x+1)\). Les points critiques sont donc \(-1\) et \(1\). Ensuite, \(f^{\prime} > 0\) sur \(]-\infty, -1[\) et sur \(]1, +\infty[\), et \(f^{\prime} < 0\) sur \(]-1, 1[\). Ainsi, \(f\) admet un maximum local en \(-1\), avec \(f(-1) = 2\), et un minimum local en \(1\), avec \(f(1) = -2\). Cependant, \(f(x) \to +\infty\) en \(+\infty\) et \(f(x) \to -\infty\) en \(-\infty\). Les deux extremums sont locaux mais pas globaux.
- Sur \([0,1]\), \(f\) décroît de \(0\) à \(-2\). Ensuite, sur \([1,2]\), elle croît de \(-2\) à \(f(2) = 8 – 6 = 2\). Le minimum sur \([0,2]\) vaut \(-2\), atteint en \(1\) ; le maximum vaut \(2\), atteint en \(2\). Or \(f^{\prime}(2) = 9 \neq 0\). Ce n’est pas contradictoire : la condition \(f^{\prime}(a) = 0\) ne vaut qu’en un point intérieur, et \(2\) est une extrémité du segment.
- Pour \(h(x) = x^3\), on a \(h^{\prime}(0) = 0\), donc \(0\) est un point critique. Pourtant, \(h(x) < 0 = h(0)\) pour \(x < 0\) et \(h(x) > 0\) pour \(x > 0\). Dans tout voisinage de \(0\), \(h\) prend des valeurs plus grandes et plus petites que \(h(0)\). Donc \(0\) n’est pas un extremum local.
- Pour tout réel \(x\), \(|x| \geq\, 0 = |0|\). Donc \(x \mapsto |x|\) admet un minimum global en \(0\). En revanche, son taux en \(0\) vaut \(1\) à droite et \(-1\) à gauche. Elle n’est pas dérivable en \(0\), donc \(0\) n’est pas un point critique.
Point de méthode : pour chercher les extremums sur un segment, on examine les points critiques intérieurs, les extrémités et les points où la fonction n’est pas dérivable.
Corrigé de l’exercice 5 : Théorème de Rolle et racines d’un polynôme
- Notons \(x_1 < x_2 < \cdots < x_n\) les zéros de \(f\). Pour chaque \(i \in \{1, \ldots, n-1\}\), la fonction \(f\) est continue sur \([x_i, x_{i+1}]\), dérivable sur \(]x_i, x_{i+1}[\), et \(f(x_i) = f(x_{i+1}) = 0\). Le théorème de Rolle fournit \(c_i \in ]x_i, x_{i+1}[\) tel que \(f^{\prime}(c_i) = 0\). Les intervalles ouverts \(]x_i, x_{i+1}[\) sont disjoints, donc les \(c_i\) sont distincts. Ainsi, \(f^{\prime}\) s’annule en au moins \(n – 1\) points distincts.
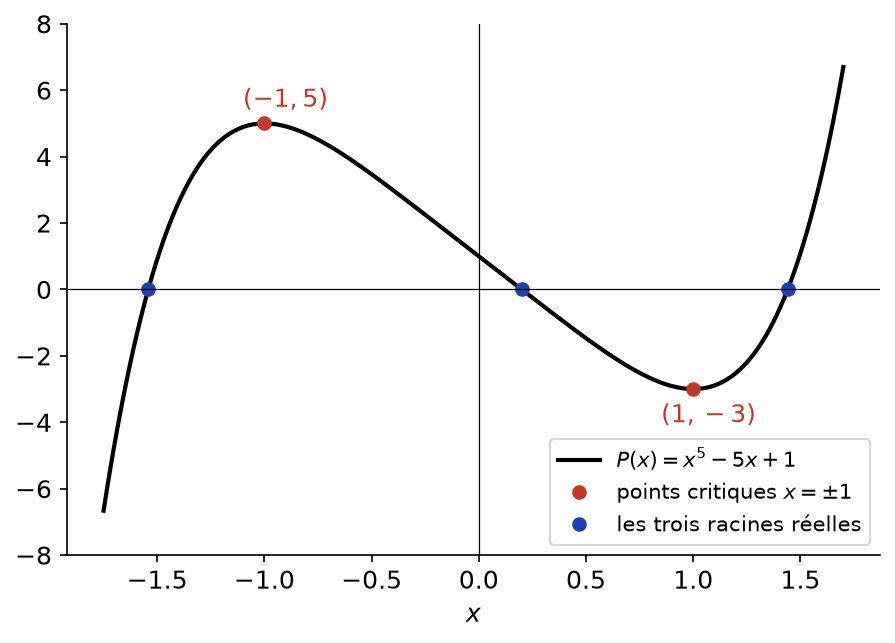
- On a \(P^{\prime}(x) = 5x^4 – 5 = 5(x^2 – 1)(x^2 + 1)\). Ses seules racines réelles sont \(-1\) et \(1\). Supposons que \(P\) ait au moins quatre racines réelles distinctes. D’après la question 1, \(P^{\prime}\) en aurait au moins trois, ce qui est faux. Donc \(P\) a au plus trois racines réelles.
- Calculons quelques valeurs : \(P(-2) = -32 + 10 + 1 = -21\), \(P(-1) = -1 + 5 + 1 = 5\), \(P(0) = 1\), \(P(1) = 1 – 5 + 1 = -3\) et \(P(2) = 32 – 10 + 1 = 23\). La fonction \(P\) est continue. Par le théorème des valeurs intermédiaires, elle s’annule sur \(]-2,-1[\), sur \(]0,1[\) et sur \(]1,2[\). Ces intervalles sont disjoints, ce qui donne trois racines distinctes. Avec la question 2, \(P\) a exactement trois racines réelles, situées dans \(]-2,-1[\), \(]0,1[\) et \(]1,2[\).
La figure ci-dessous confirme ce résultat : entre deux racines consécutives se trouve un point critique, comme l’affirme le théorème de Rolle.
Corrigé de l’exercice 6 : Rolle itéré et polynômes de Legendre
- Notons \(x_0 < x_1 < \cdots < x_n\) les zéros de \(f\). Montrons par récurrence sur \(k \in \{0, \ldots, n\}\) que \(f^{(k)}\) s’annule en au moins \(n + 1 – k\) points distincts de \([x_0, x_n]\), et même de \(]x_0, x_n[\) si \(k \geq\, 1\). Pour \(k = 0\), c’est l’hypothèse. Supposons le résultat vrai au rang \(k \leq\, n – 1\). La fonction \(f^{(k)}\) est dérivable, donc continue. On applique le théorème de Rolle entre deux zéros consécutifs de \(f^{(k)}\). On obtient ainsi \(n – k\) zéros distincts de \(f^{(k+1)}\), strictement compris entre \(x_0\) et \(x_n\). Pour \(k = n\), on obtient au moins un zéro. Donc \(f^{(n)}\) s’annule au moins une fois sur \(]x_0, x_n[ \subset ]a,b[\).
- Soit \(0 \leq\, k \leq\, n – 1\). Par la formule de Leibniz,
\[Q^{(k)}(x) = \sum_{j=0}^{k} \binom\,{k}{j} \frac{n!}{(n-j)!}(x-1)^{n-j} \cdot \frac{n!}{(n-k+j)!}(x+1)^{n-k+j}.\]
Dans chaque terme, l’exposant \(n – j\) vérifie \(n – j \geq\, n – k \geq\, 1\). Donc chaque terme s’annule en \(1\). De même, \(n – k + j \geq\, 1\), donc chaque terme s’annule en \(-1\). Ainsi, \(Q^{(k)}(1) = Q^{(k)}(-1) = 0\) pour \(0 \leq\, k \leq\, n – 1\). - Pour \(k = 0\), l’énoncé demande au moins \(0\) zéro : c’est vrai. Supposons que \(Q^{(k)}\) ait au moins \(k\) zéros distincts dans \(]-1,1[\), avec \(k \leq\, n – 1\). D’après la question 2, \(Q^{(k)}\) s’annule aussi en \(-1\) et en \(1\). Elle a donc au moins \(k + 2\) zéros distincts dans \([-1,1]\). Ensuite, le théorème de Rolle, appliqué entre deux zéros consécutifs, donne \(k + 1\) zéros distincts de \(Q^{(k+1)}\) dans \(]-1,1[\). La propriété est donc vraie pour tout \(k \in \{0, \ldots, n\}\).
- Le polynôme \(Q\) est de degré \(2n\) et de coefficient dominant \(1\). Donc \(L_n = Q^{(n)}\) est de degré \(n\), de coefficient dominant \(\frac{(2n)!}{n!} \neq 0\). D’après la question 3, \(L_n\) possède au moins \(n\) racines distinctes dans \(]-1,1[\). Or un polynôme non nul de degré \(n\) a au plus \(n\) racines. Par conséquent, \(L_n\) a exactement \(n\) racines réelles, toutes simples et situées dans \(]-1,1[\).
Corrigé de l’exercice 7 : Encadrements par les accroissements finis
- Soit \(x > 0\). La fonction \(\ln\) est continue sur \([1, 1+x]\) et dérivable sur \(]1, 1+x[\). L’égalité des accroissements finis fournit \(c \in ]1, 1+x[\) tel que \(\ln(1+x) – \ln 1 = \frac{1}{c} \cdot x\). Or \(1 < c < 1 + x\), donc \(\frac{1}{1+x} < \frac{1}{c} < 1\). En multipliant par \(x > 0\), on obtient \(\dfrac{x}{1+x} < \ln(1+x) < x\).
- On applique la question 1 avec \(x = \frac{1}{n}\), puis on multiplie par \(n\). On obtient \(\frac{n}{n+1} < n\ln(1 + \frac{1}{n}) < 1\). Or \(\frac{n}{n+1} \to 1\). Par encadrement, \(n\ln(1 + \frac{1}{n}) \to 1\).
- La fonction \(\arctan\) est dérivable sur \(\mathbb{R}\). L’égalité des accroissements finis sur \([a,b]\) fournit \(c \in ]a,b[\) tel que \(\arctan b – \arctan a = \frac{b-a}{1+c^2}\). Comme \(0 < a < c < b\), on a \(1 + a^2 < 1 + c^2 < 1 + b^2\). En passant aux inverses, on obtient \(\dfrac{b-a}{1+b^2} < \arctan b – \arctan a < \dfrac{b-a}{1+a^2}\).
- La fonction \(\sin\) est dérivable sur \(\mathbb{R}\) et \(|\sin^{\prime}| = |\cos| \leq\, 1\). Par l’inégalité des accroissements finis, \(|\sin b – \sin a| \leq\, |b – a|\). Avec \(a = 0\) et \(b = x\), on obtient \(|\sin x| \leq\, |x|\).
Corrigé de l’exercice 8 : Fonctions lipschitziennes
- Par l’inégalité triangulaire renversée, \(\big||x| – |y|\big| \leq\, |x – y|\) pour tous réels \(x, y\). Donc la valeur absolue est 1-lipschitzienne. Pourtant, elle n’est pas dérivable en \(0\), car ses nombres dérivés à gauche et à droite valent \(-1\) et \(1\). Ainsi, une fonction lipschitzienne n’est pas forcément dérivable.
- Sur \([1,+\infty[\), la fonction racine est dérivable et \(0 < \frac{1}{2\sqrt{x}} \leq\, \frac{1}{2}\). Par l’inégalité des accroissements finis, elle y est \(\frac{1}{2}\)-lipschitzienne.
- Supposons qu’il existe \(K\) tel que \(|\sqrt{x} – \sqrt{y}| \leq\, K|x – y|\) pour tous \(x, y \in [0,1]\). Avec \(y = 0\) et \(x \in ]0,1]\), on obtient \(\sqrt{x} \leq\, Kx\), donc \(\frac{1}{\sqrt{x}} \leq\, K\). Or \(\frac{1}{\sqrt{x}} \to +\infty\) quand \(x \to 0^+\), ce qui est absurde. Donc la racine carrée n’est pas lipschitzienne sur \([0,1]\).
- Soit \(x \in I\). Pour \(y \in I\), \(y \neq x\), l’hypothèse donne \(|\frac{f(y) – f(x)}{y – x}| \leq\, K\). Ensuite, on fait tendre \(y\) vers \(x\) : le taux tend vers \(f^{\prime}(x)\) et les inégalités larges passent à la limite. Donc \(|f^{\prime}(x)| \leq\, K\).
- Soit \(f\) de classe \(C^1\) sur \([a,b]\). Alors \(f^{\prime}\) est continue sur le segment \([a,b]\). Par le théorème des bornes atteintes, elle est bornée : il existe \(K\) tel que \(|f^{\prime}| \leq\, K\). Par l’inégalité des accroissements finis, \(f\) est \(K\)-lipschitzienne sur \([a,b]\).
Corrigé de l’exercice 9 : Suite récurrente et inégalité des accroissements finis
- La fonction \(\cos\) est décroissante sur \([0,1] \subset [0,\pi]\). Donc \(\cos([0,1]) = [\cos 1, 1]\). Or \(0 < 1 < \frac{\pi}{2}\), donc \(\cos 1 > 0\). Ainsi, \(\cos([0,1]) \subset [0,1]\). Ensuite, par récurrence : \(u_0 = 0 \in [0,1]\), et si \(u_n \in [0,1]\), alors \(u_{n+1} = \cos u_n \in [0,1]\). Donc \(u_n \in [0,1]\) pour tout \(n\).
- Posons \(\varphi(x) = \cos x – x\) sur \([0,1]\). Elle est continue, dérivable, et \(\varphi^{\prime}(x) = -\sin x – 1 < 0\). Elle est donc strictement décroissante. De plus, \(\varphi(0) = 1 > 0\) et \(\varphi(1) = \cos 1 – 1 < 0\). Par le théorème de la bijection, \(\varphi\) s’annule en un unique point \(\ell \in ]0,1[\), c’est-à-dire \(\cos \ell = \ell\).
- Sur \([0,1]\), on a \(|\cos^{\prime}(x)| = \sin x \leq\, \sin 1\), car \(\sin\) est croissante sur \([0, \frac{\pi}{2}]\). Les réels \(u_n\) et \(\ell\) sont dans \([0,1]\). Par l’inégalité des accroissements finis,
\[|u_{n+1} – \ell| = |\cos u_n – \cos \ell| \leq\, \sin(1)\,|u_n – \ell|.\]
Par une récurrence immédiate, \(|u_n – \ell| \leq\, (\sin 1)^n\,|u_0 – \ell|\). Or \(|u_0 – \ell| = \ell \leq\, 1\). Donc \(|u_n – \ell| \leq\, (\sin 1)^n\). Enfin, \(0 < \sin 1 < 1\), donc \((\sin 1)^n \to 0\). La suite \((u_n)\) converge vers \(\ell\). - Il suffit que \((\sin 1)^N \leq\, 10^{-6}\). En passant au logarithme, cette condition équivaut à \(N\ln(\sin 1) \leq\, -6\ln 10\). Comme \(\ln(\sin 1) < 0\), cela revient à \(N \geq\, \dfrac{6\ln 10}{-\ln(\sin 1)} \approx \dfrac{13{,}8156}{0{,}1726} \approx 80{,}04\). L’entier \(N = 81\) convient.
La figure ci-dessous représente la toile d’araignée de la suite. Les termes tournent autour de \(\ell \approx 0{,}739\) en alternant de part et d’autre, car \(\cos\) est décroissante.
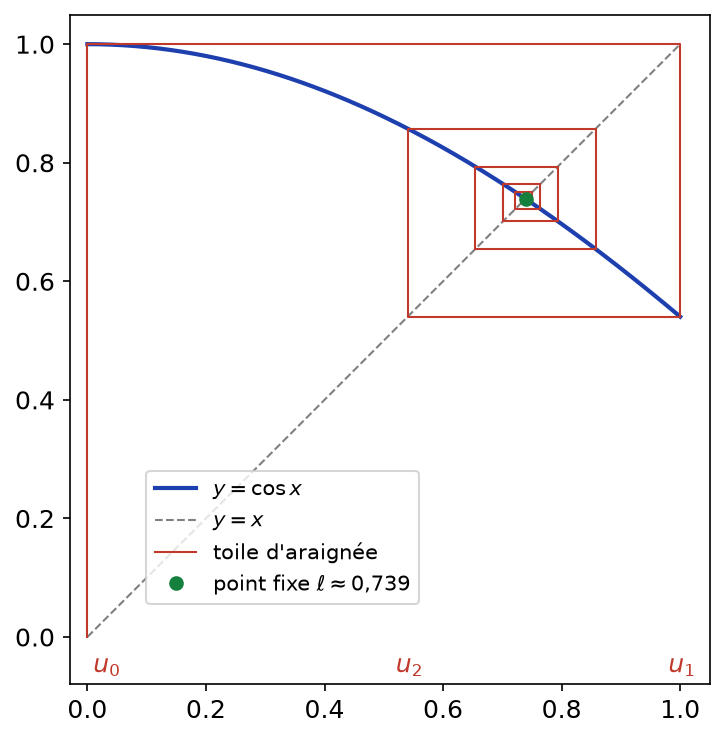
Point de méthode : la majoration \((\sin 1)^n\) est pessimiste. En pratique, près de \(\ell\), le facteur de contraction vaut \(\sin \ell \approx 0{,}67\), et la convergence est un peu plus rapide.
Corrigé de l’exercice 10 : Théorème de la limite de la dérivée
- La fonction \(f\) est de classe \(C^1\) sur \(\mathbb{R}^*\) comme quotient de fonctions de classe \(C^1\). Ensuite, pour \(x \neq 0\), on a \(f(x) = \sin x \cdot \frac{\sin x}{x}\), qui tend vers \(0 \times 1 = 0\). Donc \(f\) est continue en \(0\). Pour \(x \neq 0\), on calcule
\[f^{\prime}(x) = \frac{2x\sin x\cos x – \sin^2 x}{x^2} = \frac{\sin(2x)}{x} – (\frac{\sin x}{x})^2.\]
Or \(\frac{\sin(2x)}{x} \to 2\) et \(\frac{\sin x}{x} \to 1\). Donc \(f^{\prime}(x) \to 2 – 1 = 1\). Par le théorème de la limite de la dérivée, \(f\) est dérivable en \(0\) et \(f^{\prime}\) y est continue. Ainsi, \(f\) est de classe \(C^1\) sur \(\mathbb{R}\) et \(f^{\prime}(0) = 1\). - Par croissances comparées, \(x\ln|x| \to 0\) en \(0\), donc \(g\) est continue en \(0\). Ailleurs, elle est dérivable et \(g^{\prime}(x) = \ln|x| + 1\), qui tend vers \(-\infty\) en \(0\). D’après le théorème, le taux d’accroissement tend lui aussi vers \(-\infty\). On le vérifie directement : \(\frac{g(x)}{x} = \ln|x| \to -\infty\). Donc \(g\) n’est pas dérivable en \(0\) ; sa courbe y admet une tangente verticale.
- Pour \(x \neq 0\), on a
\[h^{\prime}(x) = \frac{1}{1+x^2} + (-\frac{1}{x^2})\frac{1}{1 + 1/x^2} = \frac{1}{1+x^2} – \frac{1}{x^2+1} = 0.\]
Sur l’intervalle \(]0,+\infty[\), \(h\) est donc constante, égale à \(h(1) = \frac{\pi}{2}\). De même, sur \(]-\infty, 0[\), elle vaut \(h(-1) = -\frac{\pi}{2}\). Ainsi, \(h = \frac{\pi}{2}\) sur \(\mathbb{R}_+^*\) et \(h = -\frac{\pi}{2}\) sur \(\mathbb{R}_-^*\). La dérivée tend vers \(0\) en \(0\). Pourtant, \(h\) a des limites différentes à gauche et à droite, donc aucun prolongement n’est continu en \(0\). A fortiori, aucun n’est dérivable. L’hypothèse manquante est la continuité en \(0\).
Point de méthode : avant d’invoquer le théorème de la limite de la dérivée, on vérifie toujours la continuité au point étudié.
Corrigé de l’exercice 11 : Une fonction plate indéfiniment dérivable
- On raisonne par récurrence sur \(n\). Pour \(n = 0\), \(P_0 = 1\) convient. Supposons \(f^{(n)}(x) = P_n(1/x)\mathrm{e}^{-1/x}\) sur \(]0,+\infty[\). Cette expression est dérivable. La dérivée de \(x \mapsto 1/x\) est \(-1/x^2\), et celle de \(\mathrm{e}^{-1/x}\) est \(\frac{1}{x^2}\mathrm{e}^{-1/x}\). Donc
\[f^{(n+1)}(x) = \frac{1}{x^2}(P_n\!(\frac{1}{x}) – P_n^{\prime}\!(\frac{1}{x}))\mathrm{e}^{-1/x}.\]
On obtient la forme voulue avec \(P_{n+1}(X) = X^2(P_n(X) – P_n^{\prime}(X))\). - Posons \(X = 1/x\), qui tend vers \(+\infty\) quand \(x \to 0^+\). Il suffit de montrer que \(Q(X)\mathrm{e}^{-X} \to 0\) en \(+\infty\). Or \(Q\) est une combinaison linéaire de monômes \(X^k\), et \(X^k\mathrm{e}^{-X} \to 0\) par croissances comparées. Donc \(Q(1/x)\mathrm{e}^{-1/x} \to 0\) quand \(x \to 0^+\).
- Montrons par récurrence que \(f\) est de classe \(C^n\) sur \(\mathbb{R}\) avec \(f^{(n)}(0) = 0\). De plus, on a \(f^{(n)}(x) = 0\) pour \(x < 0\) et \(f^{(n)}(x) = P_n(1/x)\mathrm{e}^{-1/x}\) pour \(x > 0\).
Pour \(n = 0\) : \(f\) est continue sur \(\mathbb{R}^*\). De plus, \(f(x) \to 0\) à droite de \(0\) par la question 2, et \(f = 0\) à gauche. Donc \(f\) est continue en \(0\).
Hérédité : supposons le résultat vrai au rang \(n\). La fonction \(f^{(n)}\) est continue sur \(\mathbb{R}\) et dérivable sur \(\mathbb{R}^*\). Sa dérivée vaut \(0\) à gauche et \(P_{n+1}(1/x)\mathrm{e}^{-1/x}\) à droite, qui tend vers \(0\) par la question 2. Donc \(f^{(n+1)}(x) \to 0\) quand \(x \to 0\), avec \(x \neq 0\). Par le théorème de la limite de la dérivée, \(f^{(n)}\) est dérivable en \(0\), \(f^{(n+1)}(0) = 0\), et \(f^{(n+1)}\) est continue en \(0\). Ailleurs, elle est continue comme produit et composée de fonctions continues. Donc \(f\) est de classe \(C^{n+1}\) sur \(\mathbb{R}\) et \(f^{(n+1)}(0) = 0\).
- La question 3 vaut pour tout \(n\). Donc \(f\) est de classe \(C^\infty\) sur \(\mathbb{R}\) et \(f^{(n)}(0) = 0\) pour tout \(n\). Cependant, pour tout \(\eta > 0\), on a \(f(\eta/2) = \mathrm{e}^{-2/\eta} > 0\). Ainsi, \(f\) n’est nulle sur aucun voisinage de \(0\). Autrement dit, la connaissance de toutes les dérivées en un point ne détermine pas une fonction de classe \(C^\infty\).
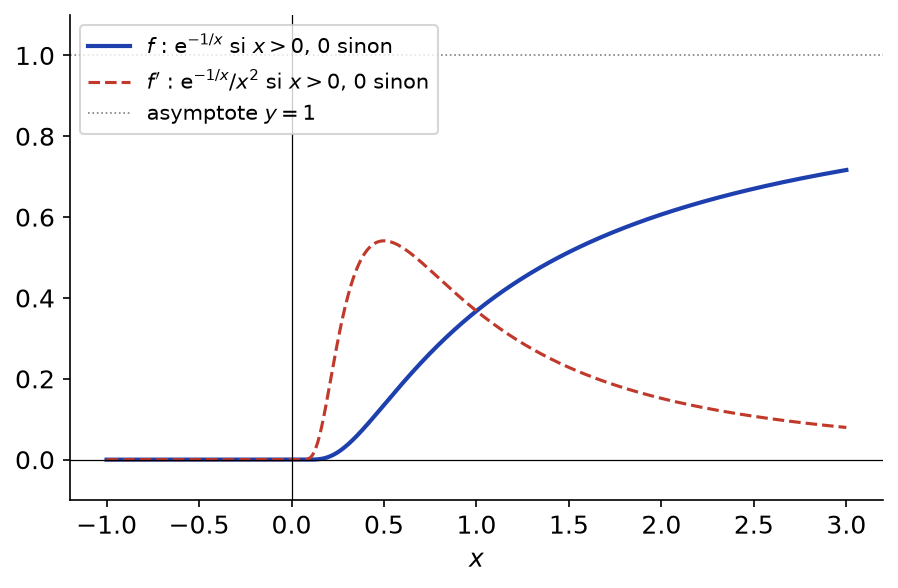
La figure ci-dessous montre la fonction et sa dérivée : toutes deux se raccordent à \(0\) de façon extrêmement plate.
Corrigé de l’exercice 12 : Dérivées n-ièmes par la formule de Leibniz
- Posons \(u(x) = x^2\) et \(v(x) = \mathrm{e}^{3x}\). On a \(u^{\prime} = 2x\), \(u^{\prime\prime} = 2\), \(u^{(k)} = 0\) pour \(k \geq\, 3\), et \(v^{(j)}(x) = 3^j\mathrm{e}^{3x}\). Par la formule de Leibniz, il ne reste que trois termes :
\[f^{(n)}(x) = 3^n x^2\mathrm{e}^{3x} + n \cdot 2x \cdot 3^{n-1}\mathrm{e}^{3x} + \binom\,{n}{2} \cdot 2 \cdot 3^{n-2}\mathrm{e}^{3x}.\]
Donc \(f^{(n)}(x) = 3^{n-2}\mathrm{e}^{3x}(9x^2 + 6nx + n(n-1))\), formule valable aussi pour \(n = 0\) et \(n = 1\). Par exemple, pour \(n = 1\), on retrouve \(\mathrm{e}^{3x}(3x^2 + 2x)\). - Posons \(u(x) = x^2 + 1\). Seules ses trois premières dérivées sont non nulles : \(u\), \(2x\) et \(2\). La formule de Leibniz donne, pour \(n \geq\, 2\) :
\[g^{(n)}(x) = (x^2+1)\cos(x + \frac{n\pi}{2}) + 2nx\cos(x + \frac{(n-1)\pi}{2}) + n(n-1)\cos(x + \frac{(n-2)\pi}{2}).\]
Or \(\cos(\theta – \frac{\pi}{2}) = \sin\theta\) et \(\cos(\theta – \pi) = -\cos\theta\). En posant \(\theta = x + \frac{n\pi}{2}\), on obtient \(g^{(n)}(x) = (x^2 + 1 – n(n-1))\cos\theta + 2nx\sin\theta\). - Posons \(u(x) = x^3\) et \(v = \ln\). Pour \(k \geq\, 1\), on a \(v^{(k)}(x) = \frac{(-1)^{k-1}(k-1)!}{x^k}\). De plus, \(u^{(j)} = 0\) pour \(j \geq\, 4\). Pour \(n \geq\, 4\), les indices \(n – j\) avec \(j \leq\, 3\) sont tous supérieurs ou égaux à \(1\). La formule de Leibniz donne alors
\[h^{(n)}(x) = \frac{(-1)^n}{x^{n-3}}\Big(-(n-1)! + 3n(n-2)! – 3n(n-1)(n-3)! + n(n-1)(n-2)(n-4)!\Big).\]
Mettons \((n-4)!\) en facteur. La parenthèse devient \((n-4)!\,S\), où
\[S = -(n-1)(n-2)(n-3) + 3n(n-2)(n-3) – 3n(n-1)(n-3) + n(n-1)(n-2).\]
En développant, \(S = -(n^3 – 6n^2 + 11n – 6) + (3n^3 – 15n^2 + 18n) – (3n^3 – 12n^2 + 9n) + (n^3 – 3n^2 + 2n) = 6\). Donc \(h^{(n)}(x) = \dfrac{6(-1)^n(n-4)!}{x^{n-3}}\) pour \(n \geq\, 4\).Vérification directe : \(h^{\prime}(x) = 3x^2\ln x + x^2\), puis \(h^{\prime\prime}(x) = 6x\ln x + 5x\), ensuite \(h^{\prime\prime\prime}(x) = 6\ln x + 11\) et enfin \(h^{(4)}(x) = \frac{6}{x}\). La formule donne bien \(\frac{6 \cdot 1 \cdot 0!}{x} = \frac{6}{x}\).
Corrigé de l’exercice 13 : Formule de Leibniz et dérivées de arctan en 0
- La fonction \(\arctan\) est dérivable sur \(\mathbb{R}\) et \(f^{\prime}(x) = \frac{1}{1+x^2}\). Cette dérivée est une fraction rationnelle dont le dénominateur ne s’annule pas. Elle est donc de classe \(C^\infty\). Par conséquent, \(f\) est de classe \(C^\infty\) et \((1+x^2)f^{\prime}(x) = 1\).
- Soit \(n \geq\, 1\). On dérive \(n\) fois la relation. Le membre de droite donne \(0\). À gauche, on applique la formule de Leibniz au produit de \(u(x) = 1 + x^2\) par \(f^{\prime}\). Or \(u^{\prime} = 2x\), \(u^{\prime\prime} = 2\) et \(u^{(k)} = 0\) pour \(k \geq\, 3\). Donc
\[(1+x^2)f^{(n+1)}(x) + \binom\,{n}{1}2x\,f^{(n)}(x) + \binom\,{n}{2}2\,f^{(n-1)}(x) = 0.\]
Comme \(2\binom\,{n}{2} = n(n-1)\), on obtient la relation demandée. - En \(x = 0\), la relation devient \(f^{(n+1)}(0) = -n(n-1)f^{(n-1)}(0)\) pour \(n \geq\, 1\). De plus, \(f(0) = 0\) et \(f^{\prime}(0) = 1\).
Indices pairs : \(f^{(0)}(0) = 0\). Si \(f^{(2p)}(0) = 0\), la relation avec \(n = 2p + 1\) donne \(f^{(2p+2)}(0) = 0\). Donc toutes les dérivées d’ordre pair sont nulles en \(0\).
Indices impairs : posons \(a_p = f^{(2p+1)}(0)\). Avec \(n = 2p\), on obtient \(a_p = -2p(2p-1)\,a_{p-1}\) et \(a_0 = 1\). Par récurrence, si \(a_{p-1} = (-1)^{p-1}(2p-2)!\), alors \(a_p = (-1)^p\,2p(2p-1)(2p-2)! = (-1)^p(2p)!\).
Donc \(f^{(2p)}(0) = 0\) et \(f^{(2p+1)}(0) = (-1)^p(2p)!\). Par exemple, \(f^{\prime\prime\prime}(0) = -2\) et \(f^{(5)}(0) = 24\).
Corrigé de l’exercice 14 : Fonctions à valeurs complexes
- On a \(\varphi(0) = 1 = \mathrm{e}^{2\mathrm{i}\pi} = \varphi(2\pi)\). De plus, \(\varphi^{\prime}(t) = \mathrm{i}\mathrm{e}^{\mathrm{i}t}\), de module \(1\), donc jamais nul. Pourtant, \(\varphi\) est continue sur \([0,2\pi]\) et dérivable sur \(]0,2\pi[\). Le théorème de Rolle est donc faux pour les fonctions à valeurs complexes.
- La fonction \(\cos\) vérifie \(\cos 0 = \cos 2\pi\). Sa dérivée \(-\sin\) s’annule sur \(]0,2\pi[\) seulement en \(\pi\). De même, \(\sin 0 = \sin 2\pi\), et \(\cos\) s’annule en \(\frac{\pi}{2}\) et \(\frac{3\pi}{2}\). Le théorème de Rolle s’applique donc à chaque partie. Cependant, les points obtenus sont différents : aucun réel n’annule à la fois \(\cos^{\prime}\) et \(\sin^{\prime}\). C’est pourquoi on ne peut pas obtenir un point où \(\varphi^{\prime}\) s’annule.
- Posons \(m = \frac{a+b}{2}\) et \(d = \frac{b-a}{2}\). Alors \(\mathrm{e}^{\mathrm{i}b} – \mathrm{e}^{\mathrm{i}a} = \mathrm{e}^{\mathrm{i}m}(\mathrm{e}^{\mathrm{i}d} – \mathrm{e}^{-\mathrm{i}d}) = 2\mathrm{i}\sin(d)\,\mathrm{e}^{\mathrm{i}m}\). En prenant le module, \(|\mathrm{e}^{\mathrm{i}b} – \mathrm{e}^{\mathrm{i}a}| = 2|\sin\frac{b-a}{2}|\). Ensuite, \(|\sin u| \leq\, |u|\) (exercice 7). Donc \(|\mathrm{e}^{\mathrm{i}b} – \mathrm{e}^{\mathrm{i}a}| \leq\, |b – a|\). La fonction \(t \mapsto \mathrm{e}^{\mathrm{i}t}\) est 1-lipschitzienne, comme le prévoit l’inégalité des accroissements finis avec \(|\varphi^{\prime}| = 1\).
- Posons \(\psi(x) = \mathrm{e}^{(1+\mathrm{i})x}\). Alors \(\psi(x) = \mathrm{e}^{x}(\cos x + \mathrm{i}\sin x)\), donc \(g = \mathrm{Im}\,\psi\). Ensuite, \(\psi^{(n)}(x) = (1+\mathrm{i})^n\psi(x)\). Or \(1 + \mathrm{i} = \sqrt{2}\,\mathrm{e}^{\mathrm{i}\pi/4}\), d’où \(\psi^{(n)}(x) = 2^{n/2}\mathrm{e}^{x}\mathrm{e}^{\mathrm{i}(x + n\pi/4)}\). Enfin, la dérivée de la partie imaginaire est la partie imaginaire de la dérivée. Donc \(g^{(n)}(x) = 2^{n/2}\mathrm{e}^{x}\sin(x + \dfrac{n\pi}{4})\).
Corrigé de l’exercice 15 : Inégalités classiques par convexité
- La fonction \(\exp\) est deux fois dérivable et \(\exp^{\prime\prime} = \exp > 0\). Elle est donc convexe sur \(\mathbb{R}\), et sa courbe est au-dessus de ses tangentes. Sa tangente en \(0\) a pour équation \(y = 1 + x\). Donc \(\mathrm{e}^{x} \geq\, 1 + x\) pour tout réel \(x\).
- La fonction \(u : x \mapsto \ln(1+x)\) vérifie \(u^{\prime\prime}(x) = -\frac{1}{(1+x)^2} < 0\) sur \(]-1,+\infty[\). Elle est donc concave, et sa courbe est sous ses tangentes. Sa tangente en \(0\) est \(y = x\). Donc \(\ln(1+x) \leq\, x\) pour tout \(x > -1\).
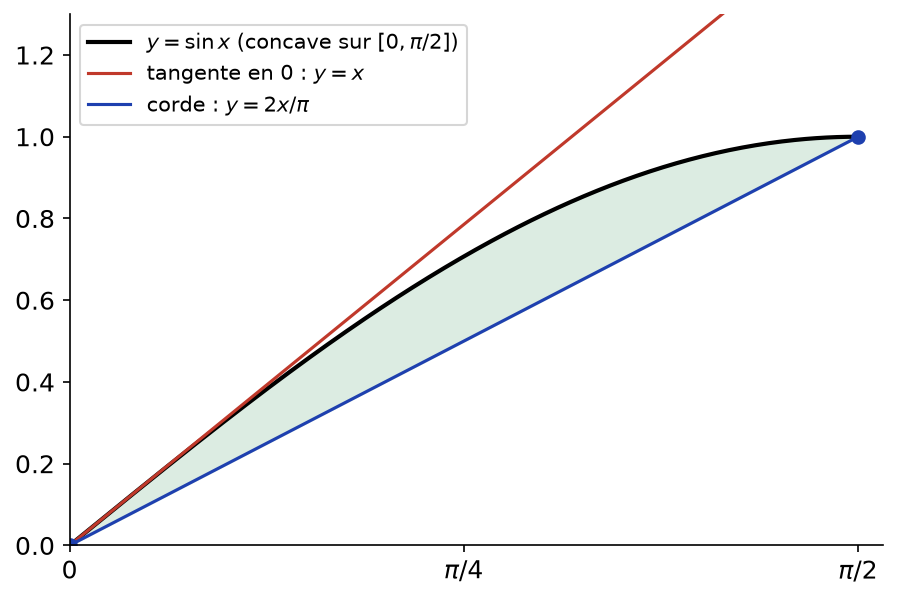
- Sur \([0, \frac{\pi}{2}]\), on a \(\sin^{\prime\prime} = -\sin \leq\, 0\), donc \(\sin\) y est concave. D’une part, la courbe est sous sa tangente en \(0\), d’équation \(y = x\). Donc \(\sin x \leq\, x\). D’autre part, une fonction concave est au-dessus de ses cordes. La corde joignant \((0,0)\) à \((\frac{\pi}{2}, 1)\) a pour équation \(y = \frac{2}{\pi}x\). Ainsi, \(\frac{2}{\pi}x \leq\, \sin x \leq\, x\) sur \([0, \frac{\pi}{2}]\).
- On écrit \(2^x = \mathrm{e}^{x\ln 2}\). Sa dérivée seconde vaut \((\ln 2)^2\,2^x > 0\), donc \(x \mapsto 2^x\) est convexe. Sur \([0,1]\), la courbe est sous la corde qui joint \((0,1)\) à \((1,2)\), d’équation \(y = 1 + x\). Donc \(2^x \leq\, 1 + x\) pour tout \(x \in [0,1]\).
La figure ci-dessous illustre l’encadrement de la question 3 : la courbe du sinus est coincée entre sa corde et sa tangente en \(0\).
Corrigé de l’exercice 16 : Inégalité de Jensen et moyennes
- La fonction \(\ln\) est concave sur \(]0,+\infty[\), car \(\ln^{\prime\prime}(x) = -\frac{1}{x^2} < 0\). On applique l’inégalité de Jensen à la fonction convexe \(-\ln\), avec les poids \(\lambda_i = \frac{1}{n}\). On obtient \(\frac{1}{n}\sum \ln x_i \leq\, \ln(\frac{1}{n}\sum x_i)\). Le membre de gauche vaut \(\ln\sqrt[n]{x_1 \cdots x_n}\). Comme \(\exp\) est croissante, \(\sqrt[n]{x_1 \cdots x_n} \leq\, \dfrac{x_1 + \cdots + x_n}{n}\).
- On applique la question 1 aux réels \(\frac{1}{x_i} > 0\). On obtient \(\frac{1}{\sqrt[n]{x_1 \cdots x_n}} \leq\, \frac{1}{n}\sum \frac{1}{x_i}\). Les deux membres sont positifs ; en passant aux inverses, \(\dfrac{n}{\sum 1/x_i} \leq\, \sqrt[n]{x_1 \cdots x_n}\).
- En combinant les questions 1 et 2, on obtient \(\frac{n}{\sum 1/x_i} \leq\, \frac{1}{n}\sum x_i\). Ensuite, on multiplie par \(n \sum \frac{1}{x_i} > 0\). Donc \((\sum x_i)(\sum \frac{1}{x_i}) \geq\, n^2\).
- D’abord, la question 1 avec \(n = 3\) donne \(\sqrt[3]{abc} \leq\, \frac{a+b+c}{3} = 1\), donc \(abc \leq\, 1\). Ensuite, la question 3 donne \((a+b+c)(\frac{1}{a} + \frac{1}{b} + \frac{1}{c}) \geq\, 9\). Or \(a + b + c = 3\). Donc \(\frac{1}{a} + \frac{1}{b} + \frac{1}{c} \geq\, 3\).
- La fonction \(x \mapsto x^2\) est convexe, car sa dérivée seconde vaut \(2 > 0\). L’inégalité de Jensen avec les poids \(\frac{1}{n}\) donne directement \((\frac{1}{n}\sum x_i)^2 \leq\, \frac{1}{n}\sum x_i^2\).
Point de méthode : on obtient ainsi la chaîne classique, moyenne harmonique \(\leq\,\) géométrique \(\leq\,\) arithmétique \(\leq\,\) quadratique, avec égalité si et seulement si tous les \(x_i\) sont égaux.
Corrigé de l’exercice 17 : Inégalités de Young et de Hölder
- Si \(a = 0\) ou \(b = 0\), le membre de gauche est nul et l’inégalité est claire. Supposons \(a, b > 0\). La fonction \(\ln\) est concave et \(\frac{1}{p} + \frac{1}{q} = 1\), avec des poids positifs. Par concavité,
\[\ln(\frac{1}{p}a^p + \frac{1}{q}b^q) \geq\, \frac{1}{p}\ln(a^p) + \frac{1}{q}\ln(b^q) = \ln a + \ln b = \ln(ab).\]
Comme \(\exp\) est croissante, \(ab \leq\, \dfrac{a^p}{p} + \dfrac{b^q}{q}\). - Posons \(A = (\sum x_i^p)^{1/p}\) et \(B = (\sum y_i^q)^{1/q}\). Si \(A = 0\), tous les \(x_i\) sont nuls et l’inégalité est une égalité \(0 = 0\). De même si \(B = 0\). Supposons donc \(A, B > 0\). On applique l’inégalité de Young à \(a = \frac{x_i}{A}\) et \(b = \frac{y_i}{B}\) :
\[\frac{x_i y_i}{AB} \leq\, \frac{x_i^p}{pA^p} + \frac{y_i^q}{qB^q}.\]
On somme sur \(i\). Comme \(\sum x_i^p = A^p\) et \(\sum y_i^q = B^q\), le membre de droite vaut \(\frac{1}{p} + \frac{1}{q} = 1\). Donc \(\sum x_i y_i \leq\, AB\), ce qui est l’inégalité de Hölder. - Pour \(p = q = 2\), on obtient \(\sum x_i y_i \leq\, \sqrt{\sum x_i^2}\sqrt{\sum y_i^2}\). C’est l’inégalité de Cauchy-Schwarz pour des réels positifs. Elle s’étend aux réels quelconques en remplaçant \(x_i, y_i\) par \(|x_i|, |y_i|\).
- On applique Hölder avec \(p = 3\) et \(q = \frac{3}{2}\), qui vérifient \(\frac{1}{3} + \frac{2}{3} = 1\). On prend \((x_1, x_2, x_3) = (x, y, z)\) et \(y_1 = y_2 = y_3 = 1\). On obtient \(x + y + z \leq\, (x^3 + y^3 + z^3)^{1/3} \cdot 3^{2/3}\). C’est l’inégalité demandée.
Corrigé de l’exercice 18 : Dérivées à gauche et à droite d’une fonction convexe
- Soit \(a \in I\). Comme \(I\) est ouvert, il existe \(\alpha, \beta \in I\) avec \(\alpha < a < \beta\). Le taux \(\tau_a\) est croissant sur \(I \cap ]a,+\infty[\), et minoré par \(\tau_a(\alpha)\) grâce à la croissance. Par le théorème de la limite monotone, il admet une limite finie à droite en \(a\), égale à \(\inf_{x > a}\tau_a(x)\). De même, sur \(I \cap ]-\infty, a[\), il est croissant et majoré par \(\tau_a(\beta)\). Il a donc une limite finie à gauche, égale à \(\sup_{x < a}\tau_a(x)\). Enfin, pour \(x < a < y\), on a \(\tau_a(x) \leq\, \tau_a(y)\). En passant au sup puis à l’inf, \(f\) est dérivable à gauche et à droite en \(a\), avec \(f^{\prime}_g(a) \leq\, f^{\prime}_d(a)\).
- Pour \(x > a\), on a \(f(x) – f(a) = (x – a)\tau_a(x)\). Quand \(x \to a^+\), le premier facteur tend vers \(0\) et le second vers \(f^{\prime}_d(a)\), qui est fini. Donc \(f(x) \to f(a)\). Le même argument vaut à gauche. Ainsi, \(f\) est continue en tout point de \(I\).
- Soient \(a < b\) dans \(I\). D’une part, \(f^{\prime}_d(a) = \inf_{x > a}\tau_a(x) \leq\, \tau_a(b)\). D’autre part, \(\tau_a(b) = \tau_b(a)\) et \(f^{\prime}_g(b) = \sup_{x < b}\tau_b(x) \geq\, \tau_b(a)\). Donc \(f^{\prime}_d(a) \leq\, \frac{f(b) – f(a)}{b – a} \leq\, f^{\prime}_g(b)\). Avec la question 1, \(f^{\prime}_g(b) \leq\, f^{\prime}_d(b)\). Donc \(f^{\prime}_d(a) \leq\, f^{\prime}_d(b)\) : la fonction \(f^{\prime}_d\) est croissante.
- La valeur absolue est convexe par l’inégalité triangulaire : \(|(1-t)x + ty| \leq\, (1-t)|x| + t|y|\). Elle vérifie \(f^{\prime}_g(0) = -1 < 1 = f^{\prime}_d(0)\).
- Soient \(x, y \in [0,1]\) et \(t \in [0,1]\), avec \(m = (1-t)x + ty\). Si \(m < 1\), alors \(u(m) = 0 \leq\, (1-t)u(x) + tu(y)\), car \(u \geq\, 0\). Si \(m = 1\), alors \(x = y = 1\), ou bien \(t = 0\) et \(x = 1\), ou bien \(t = 1\) et \(y = 1\). Dans chaque cas, l’inégalité est une égalité. Donc \(u\) est convexe, mais elle n’est pas continue en \(1\). Cela ne contredit pas la question 2, car \([0,1]\) n’est pas ouvert. L’hypothèse essentielle est que l’intervalle est ouvert.
Corrigé de l’exercice 19 : Convexité et point d’inflexion
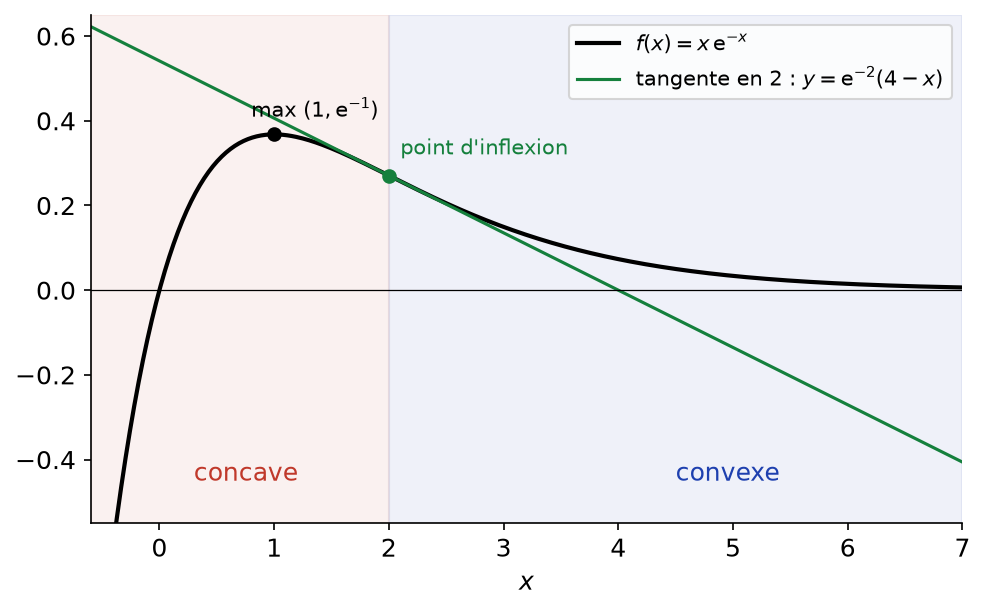
- La fonction \(f\) est de classe \(C^\infty\). On calcule \(f^{\prime}(x) = (1 – x)\mathrm{e}^{-x}\) et \(f^{\prime\prime}(x) = (x – 2)\mathrm{e}^{-x}\). Le signe de \(f^{\prime}\) est celui de \(1 – x\). Donc \(f\) croît sur \(]-\infty, 1]\) et décroît sur \([1, +\infty[\). De plus, \(f(x) \to -\infty\) en \(-\infty\), et \(f(x) \to 0\) en \(+\infty\) par croissances comparées. Le maximum de \(f\) vaut \(f(1) = \mathrm{e}^{-1}\), donc \(f(x) \leq\, \mathrm{e}^{-1}\) pour tout réel \(x\).
- Le signe de \(f^{\prime\prime}\) est celui de \(x – 2\). Donc \(f\) est concave sur \(]-\infty, 2]\) et convexe sur \([2, +\infty[\). La dérivée seconde s’annule en changeant de signe en \(2\). Le point \((2, 2\mathrm{e}^{-2})\) est un point d’inflexion.
- On a \(f(2) = 2\mathrm{e}^{-2}\) et \(f^{\prime}(2) = -\mathrm{e}^{-2}\). La tangente \(T\) a pour équation \(y = 2\mathrm{e}^{-2} – \mathrm{e}^{-2}(x – 2)\). Autrement dit, \(T : y = \mathrm{e}^{-2}(4 – x)\). Sur \(]-\infty, 2]\), \(f\) est concave, donc sa courbe est sous sa tangente en \(2\). Sur \([2, +\infty[\), elle est convexe, donc sa courbe est au-dessus. La courbe traverse donc sa tangente au point d’inflexion.
- C’est la position obtenue sur \([2,+\infty[\). Donc \(x\,\mathrm{e}^{-x} \geq\, \mathrm{e}^{-2}(4 – x)\) pour tout \(x \geq\, 2\).
La figure ci-dessous résume l’étude : zone concave, zone convexe, maximum en \(1\) et tangente traversante au point d’inflexion.
Corrigé de l’exercice 20 : Fonction convexe majorée sur R
- Posons \(s = \frac{f(y) – f(x)}{y – x}\). Par hypothèse, \(s > 0\). Soit \(z > y\). D’après le lemme des trois pentes appliqué à \(x < y < z\), on a \(\frac{f(z) – f(y)}{z – y} \geq\, s\). Donc \(f(z) \geq\, f(y) + s(z – y)\). Or \(s > 0\), donc le membre de droite tend vers \(+\infty\). Par comparaison, \(f(z) \to +\infty\) quand \(z \to +\infty\).
- Soit \(f\) convexe et majorée sur \(\mathbb{R}\). D’après la question 1, il n’existe pas \(x < y\) tels que \(f(x) < f(y)\). Donc \(f\) est décroissante. Ensuite, la fonction \(z \mapsto f(-z)\) est aussi convexe et majorée. Elle est donc décroissante, ce qui signifie que \(f\) est croissante. Finalement, \(f\) est à la fois croissante et décroissante : elle est constante.
- Sur \(]0,+\infty[\), la fonction \(x \mapsto \mathrm{e}^{-x}\) est convexe, car sa dérivée seconde vaut \(\mathrm{e}^{-x} > 0\). Elle est majorée par \(1\). Pourtant, elle n’est pas constante : le résultat devient faux. La preuve échoue car on ne peut pas faire tendre la variable vers \(-\infty\).
- Supposons que \(f\) ne soit pas décroissante. Il existe alors \(x < y\) tels que \(f(x) < f(y)\). Par la question 1, \(f\) tend vers \(+\infty\) en \(+\infty\), ce qui contredit l’existence d’une limite finie. Donc \(f\) est décroissante.
Corrigé de l’exercice 21 : Problème : méthode de Newton et convexité
Partie A.
- La fonction \(f\) est continue et strictement croissante, car \(f^{\prime} > 0\). De plus, \(f(a) < 0 < f(b)\). Par le théorème des valeurs intermédiaires, elle s’annule sur \(]a,b[\). Par stricte monotonie, ce zéro \(c\) est unique.
- Soit \(x \in [c,b]\). Comme \(f\) est croissante, \(f(x) \geq\, f(c) = 0\). De plus, \(f^{\prime}(x) > 0\). Donc \(\frac{f(x)}{f^{\prime}(x)} \geq\, 0\) et \(N(x) \leq\, x\). Ensuite, \(f^{\prime\prime} \geq\, 0\), donc \(f\) est convexe et sa courbe est au-dessus de sa tangente en \(x\). En particulier, au point \(c\) : \(0 = f(c) \geq\, f(x) + f^{\prime}(x)(c – x)\). On divise par \(f^{\prime}(x) > 0\) : \(c – x \leq\, -\frac{f(x)}{f^{\prime}(x)}\), c’est-à-dire \(c \leq\, N(x)\). Ainsi, \(c \leq\, N(x) \leq\, x\).
- Montrons par récurrence que \(u_n \in [c,b]\). C’est vrai pour \(u_0 = b\). Si \(u_n \in [c,b]\), la question 2 donne \(c \leq\, u_{n+1} \leq\, u_n \leq\, b\). Donc la suite est bien définie, à valeurs dans \([c,b]\), et décroissante. Décroissante et minorée par \(c\), elle converge vers un réel \(L \in [c,b]\). Or \(N\) est continue sur \([a,b]\), car \(f\) et \(f^{\prime}\) sont continues et \(f^{\prime}\) ne s’annule pas. En passant à la limite dans \(u_{n+1} = N(u_n)\), on obtient \(L = N(L)\). Donc \(\frac{f(L)}{f^{\prime}(L)} = 0\), soit \(f(L) = 0\). Par unicité du zéro, \(L = c\) : la suite converge vers \(c\).
Partie B.
- La fonction \(f(x) = x^2 – 2\) est de classe \(C^2\). De plus, \(f(1) = -1 < 0 < 2 = f(2)\), \(f^{\prime}(x) = 2x > 0\) sur \([1,2]\) et \(f^{\prime\prime} = 2 \geq\, 0\). Les hypothèses sont vérifiées, avec \(c = \sqrt{2}\). Ensuite, \(N(x) = x – \frac{x^2 – 2}{2x} = \frac{x^2 + 2}{2x} = \frac{1}{2}(x + \frac{2}{x})\). On obtient \(u_1 = \frac{1}{2}(2 + 1) = \frac{3}{2}\) et \(u_2 = \frac{1}{2}(\frac{3}{2} + \frac{4}{3}) = \frac{17}{12}\).
- On calcule
\[u_{n+1} – \sqrt{2} = \frac{u_n^2 + 2 – 2\sqrt{2}\,u_n}{2u_n} = \frac{(u_n – \sqrt{2})^2}{2u_n}.\]
Donc \(e_{n+1} = \dfrac{e_n^2}{2u_n}\). Par la partie A, \(u_n \geq\, \sqrt{2} \geq\, 1\), donc \(2u_n \geq\, 2\). Ainsi, \(0 \leq\, e_{n+1} \leq\, \dfrac{e_n^2}{2}\). - On a \(e_0 = 2 – \sqrt{2} \leq\, 0{,}6\), car \(\sqrt{2} \geq\, 1{,}4\). D’abord, \(e_1 = \frac{e_0^2}{2u_0} = \frac{e_0^2}{4} \leq\, \frac{0{,}36}{4} = 0{,}09\). Ensuite, \(e_2 = \frac{e_1^2}{2u_1} = \frac{e_1^2}{3} \leq\, \frac{0{,}0081}{3} = 0{,}0027\). Donc \(e_2 \leq\, 3 \times 10^{-3}\). Puis, avec la majoration de la question 2 : \(e_3 \leq\, \frac{(3 \times 10^{-3})^2}{2} = 4{,}5 \times 10^{-6}\). Enfin, \(e_4 \leq\, \frac{(4{,}5 \times 10^{-6})^2}{2} \approx 1{,}01 \times 10^{-11}\). Donc \(e_4 \leq\, 10^{-10}\) : quatre itérations suffisent.
Point de méthode : la relation \(e_{n+1} \leq\, C e_n^2\) traduit une convergence quadratique. Le nombre de décimales exactes double à peu près à chaque étape, bien plus vite qu’avec une simple contraction.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : dérivabilité et convexité, cours de maths sup
- Les énoncés : exercices de maths sup sur dérivabilité et convexité
- À maîtriser avant : Limites et continuité des fonctions, Suites particulières et suites récurrentes
- Chapitre précédent : Limites et continuité des fonctions
- Chapitre suivant : Arithmétique dans l'ensemble des entiers relatifs
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé