Ce cours de fonctions holomorphes L3 ouvre l’analyse complexe du second semestre. Il s’appuie sur la topologie des espaces métriques et sur les séries entières. Vous y découvrirez un phénomène sans équivalent réel : une seule dérivée complexe entraîne une régularité totale.
D’abord, le chapitre relie la dérivabilité complexe aux équations de Cauchy-Riemann. Ensuite, il construit l’exponentielle et les déterminations du logarithme, puis définit les intégrales le long d’un chemin. Le cœur du chapitre est le théorème de Cauchy dans un ouvert étoilé et la formule intégrale de Cauchy. On en déduit l’analyticité, le principe des zéros isolés, le théorème de Liouville, le théorème de d’Alembert-Gauss et le principe du maximum.
Ces résultats préparent directement le théorème des résidus et le calcul d’intégrales réelles. Ils servent aussi en probabilités, par les fonctions caractéristiques. Chaque théorème important est démontré.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur fonctions holomorphes.
I. Fonctions holomorphes et équations de Cauchy-Riemann
Dans tout le chapitre, \(U\) désigne un ouvert non vide de \(\mathbb{C}\). On identifie \(\mathbb{C}\) à \(\mathbb{R}^2\) en écrivant \(z = x + iy\). Une fonction \(f : U \to \mathbb{C}\) s’écrit alors \(f = P + iQ\), où \(P\) et \(Q\) sont à valeurs réelles. L’idée centrale est simple : on dérive par rapport à la variable complexe, et non plus seulement par rapport à \(x\) ou \(y\).
1. Dérivabilité complexe
Soit \(a \in U\). La fonction \(f\) est \(\mathbb{C}\)-dérivable en \(a\) si le quotient \(\dfrac{f(a+h) – f(a)}{h}\) admet une limite quand \(h \to 0\), \(h \in \mathbb{C}^*\). Cette limite est notée \(f^{\prime}(a)\). La fonction \(f\) est holomorphe sur \(U\) si elle est \(\mathbb{C}\)-dérivable en tout point de \(U\). On note \(\mathcal{H}(U)\) l’ensemble de ces fonctions.
Les règles usuelles restent valables : sommes, produits, quotients et composées de fonctions holomorphes sont holomorphes. Ainsi, les polynômes sont holomorphes sur \(\mathbb{C}\), et les fractions rationnelles le sont hors de leurs pôles. Une fonction holomorphe sur \(\mathbb{C}\) tout entier est dite entière.
La conjugaison \(f(z) = \overline{z}\) n’est \(\mathbb{C}\)-dérivable nulle part. En effet, le quotient vaut \(\overline{h}/h\). Pour \(h\) réel, il vaut \(1\). En revanche, pour \(h\) imaginaire pur, il vaut \(-1\). Il n’a donc pas de limite en \(0\), bien que \(f\) soit linéaire sur \(\mathbb{R}^2\).
2. Les équations de Cauchy-Riemann
Soit \(f = P + iQ\) définie sur \(U\) et \(a = x_0 + iy_0 \in U\). La fonction \(f\) est \(\mathbb{C}\)-dérivable en \(a\) si et seulement si \(f\) est différentiable en \(a\) au sens de \(\mathbb{R}^2\) et vérifie \(\dfrac{\partial f}{\partial y}(a) = i\,\dfrac{\partial f}{\partial x}(a)\). Autrement dit :
\[\frac{\partial P}{\partial x} = \frac{\partial Q}{\partial y} \quad \text{et} \quad \frac{\partial P}{\partial y} = -\frac{\partial Q}{\partial x} \quad \text{en } (x_0, y_0).\]
Dans ce cas, \(f^{\prime}(a) = \dfrac{\partial f}{\partial x}(a) = \dfrac{\partial P}{\partial x}(a) + i\,\dfrac{\partial Q}{\partial x}(a)\).
Si \(f\) est \(\mathbb{C}\)-dérivable en \(a\), alors \(f(a+h) = f(a) + f^{\prime}(a)h + o(h)\). Donc \(f\) est différentiable, de différentielle \(L : h \mapsto f^{\prime}(a)h\), qui est \(\mathbb{C}\)-linéaire. Réciproquement, une application \(\mathbb{R}\)-linéaire \(L : \mathbb{C} \to \mathbb{C}\) vérifie \(L(s + it) = sL(1) + tL(i)\). Elle est donc \(\mathbb{C}\)-linéaire si et seulement si \(L(i) = iL(1)\). Or \(L(1) = \frac{\partial f}{\partial x}(a)\) et \(L(i) = \frac{\partial f}{\partial y}(a)\). Si cette condition est remplie, \(L(h) = L(1)h\), d’où la \(\mathbb{C}\)-dérivabilité avec \(f^{\prime}(a) = L(1)\). Enfin, la condition \(\frac{\partial f}{\partial y} = i\,\frac{\partial f}{\partial x}\) s’écrit \(P_y + iQ_y = iP_x – Q_x\). En identifiant parties réelles et imaginaires, on obtient \(P_y = -Q_x\) et \(Q_y = P_x\).
Pour vérifier les conditions de Cauchy-Riemann : d’abord, écrivez \(P\) et \(Q\) en fonction de \(x\) et \(y\). Ensuite, calculez les quatre dérivées partielles et vérifiez que \(f\) est différentiable (par exemple de classe \(C^1\)). Enfin, résolvez le système \(P_x = Q_y\), \(P_y = -Q_x\). L’ensemble des solutions est l’ensemble des points de \(\mathbb{C}\)-dérivabilité. La fonction est holomorphe sur tout ouvert contenu dans cet ensemble.
Soit \(f(x+iy) = e^x \cos y + i e^x \sin y\). On a \(P_x = e^x \cos y = Q_y\) et \(P_y = -e^x \sin y = -Q_x\). Les dérivées sont continues, donc \(f\) est holomorphe sur \(\mathbb{C}\), et \(f^{\prime} = P_x + iQ_x = f\). En revanche, \(g(z) = |z|^2 = x^2 + y^2\) vérifie \(P_x = 2x\), \(Q_y = 0\), \(P_y = 2y\), \(Q_x = 0\) : elle n’est \(\mathbb{C}\)-dérivable qu’en \(0\).
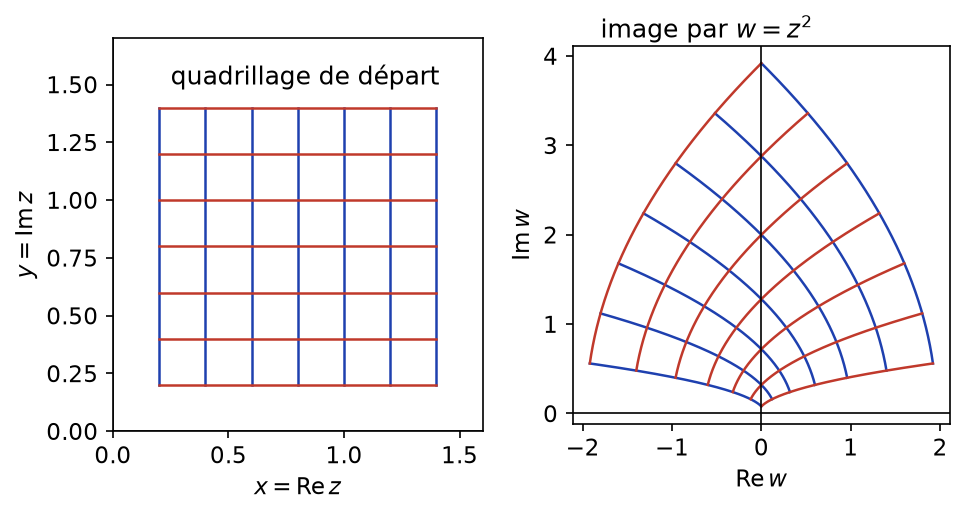
Géométriquement, la différentielle d’une fonction holomorphe est une similitude \(h \mapsto f^{\prime}(a)h\). Par conséquent, là où \(f^{\prime}(a) \neq 0\), les angles orientés sont conservés : on dit que \(f\) est conforme. Comme le montre la figure ci-dessous, l’image d’un quadrillage par \(z \mapsto z^2\) est formée de paraboles qui se coupent encore à angle droit.
3. Premières manifestations de la rigidité
Soit \(U\) un ouvert connexe et \(f \in \mathcal{H}(U)\). Si \(f^{\prime} = 0\), alors \(f\) est constante. De même, si \(\mathrm{Re}\, f\) est constante, ou si \(|f|\) est constant, alors \(f\) est constante.
Si \(f^{\prime} = 0\), les dérivées partielles de \(f\) sont nulles ; \(f\) est donc localement constante, puis constante par connexité. Si \(P\) est constante, alors \(P_x = P_y = 0\), donc \(Q_x = Q_y = 0\) par Cauchy-Riemann, et \(f^{\prime} = P_x + iQ_x = 0\). Enfin, supposons \(P^2 + Q^2 = c\). Si \(c = 0\), c’est immédiat. Sinon, en dérivant, \(PP_x + QQ_x = 0\) et \(PP_y + QQ_y = 0\). Avec Cauchy-Riemann, cela donne \(PP_x – QP_y = 0\) et \(QP_x + PP_y = 0\). Ce système linéaire en \((P_x, P_y)\) a pour déterminant \(P^2 + Q^2 = c \neq 0\). Ainsi \(P_x = P_y = 0\) et on conclut comme avant.
II. Séries entières, exponentielle et logarithme complexes
1. Fonctions analytiques
On rappelle qu’une série entière \(\sum a_n z^n\) de rayon \(R > 0\) a une somme \(S\) holomorphe sur le disque \(D(0,R)\). De plus, \(S^{\prime}(z) = \sum_{n \geq\, 1} n a_n z^{n-1}\), série de même rayon. Par récurrence, \(S\) est indéfiniment \(\mathbb{C}\)-dérivable et \(a_n = S^{(n)}(0)/n!\).
Une fonction \(f : U \to \mathbb{C}\) est analytique sur \(U\) si, pour tout \(a \in U\), il existe \(r > 0\) et une suite \((a_n)\) tels que \(f(z) = \sum_{n=0}^{+\infty} a_n (z-a)^n\) pour tout \(z \in D(a,r) \subset U\).
La somme d’une série entière de rayon \(R\) est analytique sur \(D(0,R)\). Plus précisément, pour \(|b| < R\), elle est développable en série entière de \(z – b\) sur \(D(b, R – |b|)\).
Pour \(|z – b| < R – |b|\), on écrit \(z^n = \sum_{k=0}^{n} \binom\,{n}{k} b^{n-k}(z-b)^k\). La famille double \((a_n \binom\,{n}{k} b^{n-k}(z-b)^k)\) est sommable, car la somme des modules vaut \(\sum |a_n| (|b| + |z-b|)^n < +\infty\). On peut donc sommer d’abord en \(n\), ce qui donne un développement en puissances de \(z – b\).
Toute fonction analytique est donc holomorphe. Le résultat surprenant de ce chapitre sera la réciproque : toute fonction holomorphe est analytique.
2. Exponentielle complexe
L’exponentielle est définie par \(\exp(z) = \sum_{n \geq\, 0} z^n / n!\), de rayon infini. Elle vérifie \(\exp(a + b) = \exp(a)\exp(b)\) et \(\exp^{\prime} = \exp\). De plus, \(e^{x+iy} = e^x(\cos y + i \sin y)\), ce qui retrouve l’exemple de la partie I.
L’exponentielle est un morphisme surjectif de \((\mathbb{C}, +)\) sur \((\mathbb{C}^*, \times )\), de noyau \(2i\pi\mathbb{Z}\). Ainsi, \(e^z = e^w\) si et seulement si \(z – w \in 2i\pi\mathbb{Z}\). On pose \(\cos z = \frac{e^{iz} + e^{-iz}}{2}\) et \(\sin z = \frac{e^{iz} – e^{-iz}}{2i}\) : ce sont des fonctions entières.
3. Logarithme complexe et déterminations
Comme l’exponentielle n’est pas injective, il n’y a pas « un » logarithme sur \(\mathbb{C}^*\). On choisit donc un logarithme de façon continue sur un ouvert bien choisi.
Soit \(U \subset \mathbb{C}^*\) un ouvert. Une détermination du logarithme sur \(U\) est une fonction continue \(L : U \to \mathbb{C}\) telle que \(\exp(L(z)) = z\) pour tout \(z \in U\).
Toute détermination continue \(L\) du logarithme sur \(U\) est holomorphe, et \(L^{\prime}(z) = 1/z\). Si \(U\) est connexe, deux déterminations diffèrent d’une constante \(2ik\pi\), \(k \in \mathbb{Z}\).
Soit \(a \in U\) et \(z \neq a\) voisin de \(a\). Alors \(L(z) \neq L(a)\), car leurs exponentielles diffèrent. On écrit donc
\[\frac{L(z) – L(a)}{z – a} = \frac{L(z) – L(a)}{e^{L(z)} – e^{L(a)}}.\]
Par continuité, \(L(z) \to L(a)\). Or \((e^w – e^{L(a)})/(w – L(a)) \to e^{L(a)} = a \neq 0\). Le quotient tend donc vers \(1/a\). Enfin, si \(L_1\) et \(L_2\) sont deux déterminations, \((L_1 – L_2)/(2i\pi)\) est continue à valeurs entières, donc constante sur \(U\) connexe.
La détermination principale du logarithme est définie sur \(\mathbb{C} \setminus \mathbb{R}_-\) par \(\mathrm{Log}(re^{i\theta}) = \ln r + i\theta\), avec \(r > 0\) et \(\theta \in \,]-\pi, \pi[\). Pour \(|z| < 1\), on a \(\mathrm{Log}(1+z) = \sum_{n \geq\, 1} (-1)^{n-1} z^n / n\).
La figure ci-dessous explique la coupure. Quand \(z\) parcourt le cercle unité, l’argument principal saute de \(2\pi\) en traversant \(\mathbb{R}_-\). C’est pourquoi on retire cette demi-droite.
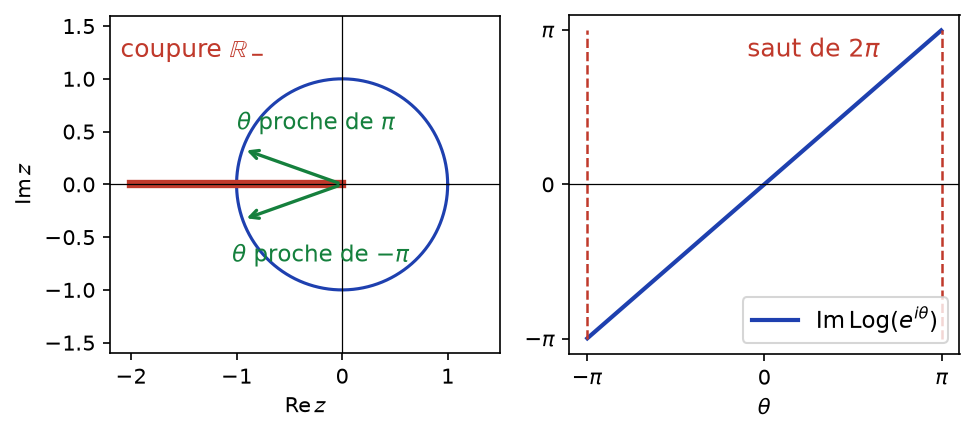
En général, \(\mathrm{Log}(z_1 z_2) \neq \mathrm{Log}\, z_1 + \mathrm{Log}\, z_2\) : l’égalité n’a lieu qu’à \(2i\pi\) près. De plus, il n’existe aucune détermination continue du logarithme sur \(\mathbb{C}^*\) tout entier. Enfin, les puissances se définissent par \(z^\alpha = \exp(\alpha\, \mathrm{Log}\, z)\) ; par exemple, \(i^i = e^{-\pi/2}\).
III. Intégrales le long d’un chemin
1. Définition et propriétés
Un chemin de \(U\) est une application \(\gamma : [a,b] \to U\) continue et \(C^1\) par morceaux. Il est fermé si \(\gamma(a) = \gamma(b)\). Pour \(f\) continue sur l’image \(\gamma^*\), on pose
\[\int_\gamma f(z)\,dz = \int_a^b f(\gamma(t))\,\gamma^{\prime}(t)\,dt.\]
La longueur de \(\gamma\) est \(\ell(\gamma) = \int_a^b |\gamma^{\prime}(t)|\,dt\).
Cette intégrale ne change pas si l’on reparamètre \(\gamma\) en conservant le sens de parcours. En revanche, elle change de signe si l’on parcourt le chemin en sens inverse. Le cercle \(C(a,r)\) est toujours parcouru une fois dans le sens direct : \(\gamma(t) = a + re^{it}\), \(t \in [0, 2\pi]\).
(Inégalité de la longueur) Si \(|f| \leq\, M\) sur \(\gamma^*\), alors \(|\int_\gamma f(z)\,dz| \leq\, M\, \ell(\gamma)\).
Pour \(n \in \mathbb{Z}\), calculons \(\int_{C(a,r)} (z-a)^n\,dz = \int_0^{2\pi} r^n e^{int}\, ire^{it}\,dt = ir^{n+1} \int_0^{2\pi} e^{i(n+1)t}\,dt\). Cette intégrale vaut \(0\) si \(n \neq -1\). En revanche, pour \(n = -1\), on obtient \(\int_{C(a,r)} \frac{dz}{z-a} = 2i\pi\).
2. Primitives
Si \(f\) admet une primitive holomorphe \(F\) sur \(U\) (c’est-à-dire \(F^{\prime} = f\)), alors pour tout chemin \(\gamma : [a,b] \to U\), on a \(\int_\gamma f(z)\,dz = F(\gamma(b)) – F(\gamma(a))\). En particulier, l’intégrale sur tout chemin fermé est nulle.
En effet, \((F \circ \gamma)^{\prime} = f(\gamma)\gamma^{\prime}\) sur chaque morceau. Par conséquent, la fonction \(z \mapsto 1/z\) n’a pas de primitive sur \(\mathbb{C}^*\), puisque son intégrale sur \(C(0,1)\) vaut \(2i\pi \neq 0\). C’est la même obstruction que pour le logarithme.
Pour calculer une intégrale le long d’un chemin : si \(f\) possède une primitive évidente sur un ouvert contenant le chemin, utilisez-la. Sinon, paramétrez chaque morceau (segment \(t \mapsto z_0 + t(z_1 – z_0)\), arc de cercle \(t \mapsto a + re^{it}\)), puis calculez l’intégrale réelle obtenue. Pour une majoration, utilisez l’inégalité de la longueur.
Pour un chemin fermé \(\gamma\) et \(a \notin \gamma^*\), on définit enfin l’indice \(\mathrm{Ind}_\gamma(a) = \frac{1}{2i\pi}\int_\gamma \frac{dz}{z-a}\). On admet que c’est un entier, qui compte le nombre de tours de \(\gamma\) autour de \(a\). Par exemple, l’indice d’un point par rapport à \(C(z_0, r)\) vaut \(1\) si \(|a – z_0| < r\) et \(0\) si \(|a – z_0| > r\).
IV. Théorème de Cauchy et formule intégrale de Cauchy
1. Le théorème de Cauchy dans un ouvert étoilé
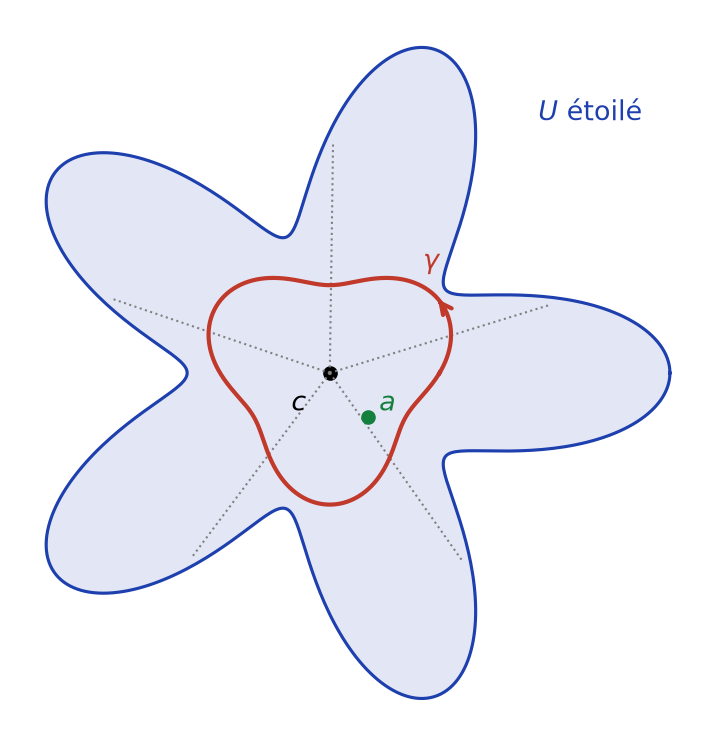
L’ouvert \(U\) est étoilé par rapport à \(c \in U\) si, pour tout \(z \in U\), le segment \([c, z]\) est inclus dans \(U\). Les disques et les ouverts convexes sont étoilés, ainsi que \(\mathbb{C} \setminus \mathbb{R}_-\).
(Goursat) Soit \(f \in \mathcal{H}(U)\) et \(T\) un triangle plein fermé contenu dans \(U\). Alors l’intégrale de \(f\) sur le bord \(\partial T\) est nulle. Le résultat reste vrai si \(f\) est seulement continue sur \(U\) et holomorphe sur \(U \setminus \{p\}\).
Posons \(I = \int_{\partial T} f\). On découpe \(T\) en quatre triangles par les milieux des côtés. Les côtés intérieurs sont parcourus deux fois en sens contraires. Donc l’un des quatre, \(T_1\), vérifie \(|\int_{\partial T_1} f| \geq\, |I|/4\). En itérant, on obtient des triangles emboîtés \(T_n\) avec \(|\int_{\partial T_n} f| \geq\, |I|/4^n\), de périmètre \(p/2^n\) et de diamètre \(d/2^n\). Ils se resserrent sur un point \(z_0\). Ensuite, on écrit \(f(z) = f(z_0) + f^{\prime}(z_0)(z – z_0) + \varepsilon(z)(z – z_0)\), avec \(\varepsilon \to 0\). Les deux premiers termes ont une primitive, donc une intégrale nulle. Ainsi \(|I|/4^n \leq\, \sup_{T_n}|\varepsilon| \cdot \frac{d}{2^n} \cdot \frac{p}{2^n}\), d’où \(|I| \leq\, dp \sup_{T_n}|\varepsilon| \to 0\). Pour le cas d’un point exceptionnel, on découpe \(T\) en petits triangles et on utilise la continuité de \(f\) en \(p\).
(Cauchy) Soit \(U\) un ouvert étoilé et \(f\) continue sur \(U\), holomorphe sur \(U\) privé d’au plus un point. Alors \(f\) admet une primitive holomorphe sur \(U\). Par conséquent, \(\int_\gamma f(z)\,dz = 0\) pour tout chemin fermé \(\gamma\) de \(U\).
Soit \(c\) un centre d’étoile. On pose \(F(z) = \int_{[c,z]} f\). Pour \(z \in U\) et \(h\) petit, le triangle plein de sommets \(c\), \(z\), \(z+h\) est dans \(U\), car \(U\) est étoilé et contient un disque autour de \(z\). Le lemme de Goursat donne \(F(z+h) – F(z) = \int_{[z, z+h]} f(w)\,dw\). Par conséquent,
\[|\frac{F(z+h) – F(z)}{h} – f(z)| = |\frac{1}{h}\int_{[z,z+h]} (f(w) – f(z))\,dw| \leq\, \sup_{w \in [z, z+h]} |f(w) – f(z)|.\]
Ce majorant tend vers \(0\) par continuité de \(f\). Donc \(F^{\prime} = f\).
2. La formule intégrale de Cauchy
(Formule de Cauchy) Soit \(U\) un ouvert étoilé, \(f \in \mathcal{H}(U)\), \(\gamma\) un chemin fermé de \(U\) et \(a \in U \setminus \gamma^*\). Alors
\[\mathrm{Ind}_\gamma(a)\, f(a) = \frac{1}{2i\pi}\int_\gamma \frac{f(z)}{z-a}\,dz.\]
En particulier, si le disque fermé \(\overline{D}(z_0, r)\) est inclus dans un ouvert où \(f\) est holomorphe, alors \(f(a) = \frac{1}{2i\pi}\int_{C(z_0,r)} \frac{f(z)}{z-a}\,dz\) pour tout \(a \in D(z_0, r)\).
On pose \(g(z) = \frac{f(z) – f(a)}{z – a}\) pour \(z \neq a\) et \(g(a) = f^{\prime}(a)\). La fonction \(g\) est continue sur \(U\) et holomorphe sur \(U \setminus \{a\}\). D’après le théorème de Cauchy, \(\int_\gamma g = 0\). Ainsi \(\int_\gamma \frac{f(z)}{z-a}\,dz = f(a)\int_\gamma \frac{dz}{z-a} = 2i\pi\, \mathrm{Ind}_\gamma(a) f(a)\). Pour le cas du cercle, on applique ce qui précède sur un disque \(D(z_0, r^{\prime})\), avec \(r^{\prime} > r\), contenu dans l’ouvert.
La figure ci-dessous résume la situation : un ouvert étoilé \(U\), un chemin fermé \(\gamma\) de \(U\) et un point \(a\) entouré une fois par \(\gamma\). La valeur de \(f\) en \(a\) est alors entièrement déterminée par les valeurs de \(f\) sur \(\gamma\).
Pour appliquer la formule de Cauchy à \(\int_\gamma \frac{g(z)}{z-a}\,dz\) : d’abord, repérez les points où l’intégrande n’est pas défini. Ensuite, isolez le facteur \(\frac{1}{z-a}\) et vérifiez que le reste \(g\) est holomorphe sur un disque (ou un ouvert étoilé) contenant \(\gamma^*\). Enfin, calculez l’indice de \(a\) et concluez : l’intégrale vaut \(2i\pi\, \mathrm{Ind}_\gamma(a)\, g(a)\). Si plusieurs points sont entourés, décomposez d’abord en éléments simples.
Calculons \(\int_{C(0,2)} \frac{e^z}{z-1}\,dz\). La fonction \(\exp\) est entière et \(|1| < 2\). La formule de Cauchy donne donc \(2i\pi e\). Avec \(a = z_0\) et \(z = z_0 + re^{it}\), on obtient aussi la formule de la moyenne : \(f(z_0) = \frac{1}{2\pi}\int_0^{2\pi} f(z_0 + re^{it})\,dt\).
V. Analyticité, zéros isolés et prolongement analytique
1. Toute fonction holomorphe est analytique
Soit \(f \in \mathcal{H}(U)\) et \(D(z_0, R) \subset U\). Alors \(f\) est somme d’une série entière sur tout ce disque : \(f(z) = \sum_{n \geq\, 0} a_n (z – z_0)^n\) pour \(|z – z_0| < R\), avec, pour tout \(r \in \,]0, R[\),
\[a_n = \frac{f^{(n)}(z_0)}{n!} = \frac{1}{2i\pi}\int_{C(z_0, r)} \frac{f(w)}{(w – z_0)^{n+1}}\,dw.\]
Fixons \(z\) avec \(|z – z_0| < r < R\). Pour \(w \in C(z_0, r)\), on a \(\frac{1}{w – z} = \sum_{n \geq\, 0} \frac{(z – z_0)^n}{(w – z_0)^{n+1}}\), série géométrique de raison \(q = |z – z_0|/r < 1\). Cette série converge normalement sur le cercle, car son terme général est majoré par \(q^n/r\). On peut donc intervertir somme et intégrale dans la formule de Cauchy \(f(z) = \frac{1}{2i\pi}\int_{C(z_0,r)} \frac{f(w)}{w – z}\,dw\). On obtient le développement annoncé. Enfin, le coefficient ne dépend pas de \(r\), puisqu’il vaut \(f^{(n)}(z_0)/n!\).
Une fonction holomorphe est de classe \(C^\infty\) et sa dérivée est holomorphe. Ses parties réelle et imaginaire sont harmoniques : \(\Delta P = \Delta Q = 0\). On a de plus les inégalités de Cauchy : si \(|f| \leq\, M(r)\) sur \(C(z_0, r)\), alors \(|a_n| \leq\, M(r)/r^n\). Enfin, pour \(\mathrm{Ind}_\gamma(a) = 1\), \(f^{(n)}(a) = \frac{n!}{2i\pi}\int_\gamma \frac{f(z)}{(z-a)^{n+1}}\,dz\).
Voici la rigidité annoncée. Sur \(\mathbb{R}\), la fonction \(x \mapsto x|x|\) est dérivable sans être deux fois dérivable. De même, la fonction égale à \(e^{-1/x^2}\) pour \(x \neq 0\) et à \(0\) en \(0\) est de classe \(C^\infty\) sans être développable en série entière en \(0\). Rien de tel n’existe pour les fonctions holomorphes : une seule dérivée complexe entraîne toutes les autres.
Le rayon de la série de Taylor en \(z_0\) est au moins la distance de \(z_0\) au bord de \(U\). Par exemple, la série de \(\frac{1}{1+z^2}\) en \(0\) a pour rayon \(1\), distance de \(0\) aux points \(\pm i\). Cela explique pourquoi la série de \(\frac{1}{1+x^2}\) diverge pour \(|x| > 1\), alors que cette fonction réelle est très régulière.
2. Principe des zéros isolés
Soit \(U\) un ouvert connexe et \(f \in \mathcal{H}(U)\) non identiquement nulle. Alors, pour tout zéro \(a\) de \(f\), il existe un entier \(m \geq\, 1\) et \(g \in \mathcal{H}(U)\) tels que \(f(z) = (z-a)^m g(z)\) et \(g(a) \neq 0\). En particulier, les zéros de \(f\) sont isolés : chaque zéro a un voisinage sans autre zéro.
Soit \(A\) l’ensemble des \(z \in U\) tels que \(f^{(n)}(z) = 0\) pour tout \(n\). D’abord, \(A\) est fermé dans \(U\), comme intersection de fermés. Ensuite, \(A\) est ouvert : si \(z \in A\), la série de Taylor de \(f\) en \(z\) est nulle, donc \(f\) est nulle sur un disque centré en \(z\). Par connexité, \(A = \emptyset\) ou \(A = U\). Comme \(f\) n’est pas nulle, \(A = \emptyset\). Soit alors \(a\) un zéro et \(m\) le plus petit entier tel que \(f^{(m)}(a) \neq 0\). On pose \(g(z) = f(z)/(z-a)^m\) pour \(z \neq a\) et \(g(a) = f^{(m)}(a)/m!\). Le développement en série entière montre que \(g\) est holomorphe près de \(a\). Enfin, \(g(a) \neq 0\), donc \(g\) ne s’annule pas près de \(a\) par continuité.
(Prolongement analytique) Soit \(U\) connexe et \(f, g \in \mathcal{H}(U)\). Si \(f = g\) sur une partie de \(U\) qui admet un point d’accumulation dans \(U\), alors \(f = g\) sur \(U\). En particulier, une fonction holomorphe sur \(U\) connexe est déterminée par ses valeurs sur un segment, ou sur une suite convergente dans \(U\).
Pour utiliser le principe des zéros isolés : exhibez une fonction candidate \(g\), puis appliquez le résultat à \(f – g\). Vérifiez trois choses : l’ouvert est connexe, l’égalité a lieu sur un ensemble infini, et cet ensemble s’accumule en un point de l’ouvert.
Les fonctions entières \(z \mapsto \sin^2 z + \cos^2 z\) et \(z \mapsto 1\) coïncident sur \(\mathbb{R}\). Ainsi, elles sont égales sur \(\mathbb{C}\). De même, toute identité algébrique entre fonctions entières vraie sur \(\mathbb{R}\) reste vraie sur \(\mathbb{C}\).
Le point d’accumulation doit appartenir à \(U\). La fonction \(z \mapsto \sin(\pi/z)\) est holomorphe sur \(\mathbb{C}^*\) et s’annule en tous les \(1/n\). Pourtant, elle n’est pas nulle : ses zéros s’accumulent en \(0\), qui n’est pas dans \(\mathbb{C}^*\). La figure ci-dessous montre sa restriction à \(]0, 1]\).
![Graphe de sin(π/x) sur l'intervalle ]0,1] avec ses zéros 1/n qui s'accumulent en 0](https://mathovore.fr/wp-content/uploads/sup-maths/l3/fonctions-holomorphes-cours-zeros-isoles.png)
VI. Liouville, d’Alembert-Gauss et principe du maximum
1. Le théorème de Liouville
(Liouville) Toute fonction entière et bornée est constante.
Soit \(M\) un majorant de \(|f|\). La fonction \(f\) est somme de sa série de Taylor \(\sum a_n z^n\) sur \(\mathbb{C}\). Les inégalités de Cauchy donnent \(|a_n| \leq\, M/r^n\) pour tout \(r > 0\). Pour \(n \geq\, 1\), on fait tendre \(r\) vers \(+\infty\) : \(a_n = 0\). Donc \(f = a_0\).
(d’Alembert-Gauss) Tout polynôme \(P \in \mathbb{C}[X]\) non constant admet au moins une racine dans \(\mathbb{C}\).
Soit \(P\) de degré \(n \geq\, 1\) et de coefficient dominant \(c \neq 0\). Comme \(P(z) \sim c z^n\), il existe \(R > 0\) tel que \(|P(z)| \geq\, |c|\,|z|^n/2 \geq\, |c| R^n/2\) pour \(|z| \geq\, R\). Supposons par l’absurde que \(P\) ne s’annule pas. Alors \(1/P\) est entière. Elle est bornée sur le disque compact \(\overline{D}(0,R)\) par continuité, et par \(2/(|c|R^n)\) en dehors. D’après Liouville, \(1/P\) est constante, donc \(P\) aussi : c’est absurde.
2. Le principe du maximum
(Principe du maximum) Soit \(U\) un ouvert connexe et \(f \in \mathcal{H}(U)\). Si \(|f|\) admet un maximum local en un point \(a \in U\), alors \(f\) est constante sur \(U\).
Soit \(r_0 > 0\) tel que \(|f| \leq\, |f(a)|\) sur \(D(a, r_0) \subset U\). Pour \(0 < r < r_0\), la formule de la moyenne donne \(|f(a)| \leq\, \frac{1}{2\pi}\int_0^{2\pi} |f(a + re^{it})|\,dt \leq\, |f(a)|\). L’intégrande continu est majoré par \(|f(a)|\) et sa moyenne vaut \(|f(a)|\) : il est donc constant égal à \(|f(a)|\). Ainsi \(|f|\) est constant sur \(D(a, r_0)\), donc \(f\) y est constante (partie I). Enfin, le principe du prolongement analytique étend cette égalité à \(U\).
Soit \(U\) un ouvert connexe borné et \(f\) continue sur \(\overline{U}\), holomorphe sur \(U\). Alors le maximum de \(|f|\) sur le compact \(\overline{U}\) est atteint sur le bord \(\partial U\). Si de plus \(f\) ne s’annule pas, le minimum de \(|f|\) est aussi atteint sur le bord (appliquer le résultat à \(1/f\)).
La figure suivante représente la surface \(|z^2 – 1|\) au-dessus du disque unité fermé. Comme le prévoit le principe du maximum, le maximum, égal à \(2\), est atteint sur le cercle, aux points \(\pm i\). En revanche, le minimum \(0\) est atteint en \(\pm 1\), car la fonction s’annule.
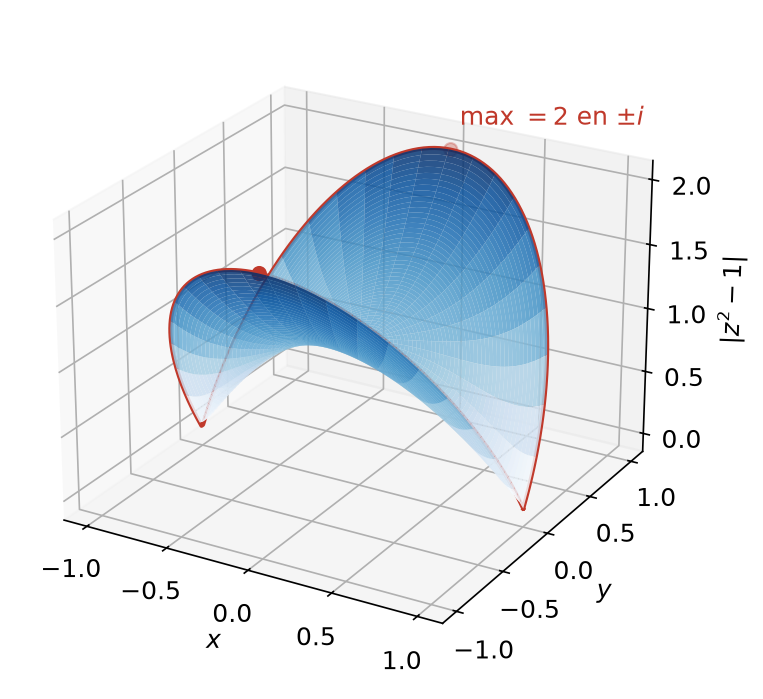
Sur le disque fermé \(\overline{D}(0,1)\), on a \(|e^z| = e^{\mathrm{Re}\, z}\). Le maximum vaut donc \(e\), atteint en \(z = 1\), sur le bord. De même, comme \(\exp\) ne s’annule pas, le minimum \(e^{-1}\) est atteint en \(z = -1\), lui aussi sur le bord.
Ce qu’il faut retenir
- Une fonction est holomorphe si elle est \(\mathbb{C}\)-dérivable en tout point ; cela équivaut à la différentiabilité avec les équations de Cauchy-Riemann \(P_x = Q_y\), \(P_y = -Q_x\).
- Sur un ouvert connexe, une fonction holomorphe de partie réelle constante, ou de module constant, est constante.
- Une détermination continue du logarithme est holomorphe de dérivée \(1/z\) ; il n’en existe pas sur \(\mathbb{C}^*\), et \(\mathrm{Log}\) est définie sur \(\mathbb{C} \setminus \mathbb{R}_-\).
- \(\int_\gamma f(z)\,dz = \int_a^b f(\gamma(t))\gamma^{\prime}(t)\,dt\), majorée par \(\sup_{\gamma^*}|f| \cdot \ell(\gamma)\) ; \(\int_{C(a,r)} \frac{dz}{z-a} = 2i\pi\).
- Théorème de Cauchy : sur un ouvert étoilé, une fonction holomorphe a une primitive et son intégrale sur tout chemin fermé est nulle.
- Formule de Cauchy : \(\mathrm{Ind}_\gamma(a) f(a) = \frac{1}{2i\pi}\int_\gamma \frac{f(z)}{z-a}\,dz\), et sa version pour \(f^{(n)}(a)\).
- Holomorphe équivaut à analytique ; la série de Taylor converge sur tout disque inclus dans l’ouvert.
- Sur un ouvert connexe, les zéros d’une fonction holomorphe non nulle sont isolés ; deux fonctions égales sur un ensemble qui s’accumule dans l’ouvert sont égales.
- Liouville : une fonction entière bornée est constante ; on en déduit le théorème de d’Alembert-Gauss.
- Principe du maximum : le module d’une fonction holomorphe non constante n’a pas de maximum local ; sur un compact, il atteint son maximum au bord.
Questions fréquentes sur fonctions holomorphes
Quelle différence entre une fonction holomorphe et une fonction différentiable sur R² ?
Une fonction holomorphe est différentiable et sa différentielle est de plus C-linéaire, ce qui équivaut aux équations de Cauchy-Riemann. Par exemple, la conjugaison est R-linéaire, donc différentiable, mais elle n’est C-dérivable nulle part. Cette contrainte supplémentaire entraîne toute la rigidité du chapitre.
Pourquoi faut-il un ouvert étoilé dans le théorème de Cauchy ?
Sur un ouvert étoilé, on construit une primitive en intégrant sur les segments issus du centre, grâce au lemme de Goursat. Sans hypothèse de ce type, le résultat est faux : sur C privé de 0, l’intégrale de 1/z sur le cercle unité vaut 2iπ. Plus tard, on remplace cette hypothèse par la simple connexité.
Comment appliquer la formule de Cauchy à une intégrale sur un cercle ?
Repérez les points où l’intégrande n’est pas défini et gardez ceux qui sont intérieurs au cercle. Écrivez l’intégrande comme g(z)/(z-a), avec g holomorphe sur un disque contenant le cercle. L’intégrale vaut alors 2iπ g(a). S’il y a plusieurs points intérieurs, décomposez d’abord en éléments simples.
Le principe des zéros isolés s'applique-t-il sur n'importe quel ouvert ?
Il faut un ouvert connexe, et le point d’accumulation des zéros doit appartenir à l’ouvert. Par exemple, sin(π/z) s’annule en tous les 1/n sur C privé de 0 sans être nulle, car 0 n’est pas dans l’ouvert. Sur un ouvert non connexe, une fonction peut être nulle sur une composante et pas sur l’autre.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur fonctions holomorphes
- À maîtriser avant : Compacité et connexité
- Chapitre précédent : Équations différentielles et théorème de Cauchy-Lipschitz
- Chapitre suivant : Singularités et théorème des résidus
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3