Ce corrigé extrema L3 rédige chaque solution comme en partiel. Les hypothèses des théorèmes sont vérifiées une à une : régularité C¹, différentielle inversible, rang maximal des contraintes. Les calculs intermédiaires sont donnés en entier.
Soyez vigilants sur trois points. D’abord, l’inversion locale ne donne jamais l’injectivité globale. Ensuite, la condition de Lagrange est seulement nécessaire : il faut conclure par compacité ou par convexité. Enfin, une hessienne dégénérée impose une étude directe au voisinage du point.
Pour les extrema liés, la démarche est toujours la même : vérifier que les gradients des contraintes sont libres, résoudre le système de Lagrange, puis comparer les valeurs aux points candidats. Des figures accompagnent les solutions : lignes de niveau, contraintes tangentes, cercle obtenu comme intersection et droite des moindres carrés. Refaites chaque calcul vous-même avant de passer à la question suivante.
Les énoncés se trouvent sur la page exercices de maths en L3 sur inversion locale et extrema liés.
Corrigé de l’exercice 1 : Homéomorphisme ou difféomorphisme
- La fonction \(f\) est continue et strictement croissante, de limites \(\pm\infty\) en \(\pm\infty\). C’est donc une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). Sa réciproque \(y \mapsto \mathrm{signe}(y)|y|^{1/3}\) est continue : \(f\) est un homéomorphisme. Supposons maintenant \(f^{-1}\) dérivable en \(0\). En dérivant \(f^{-1} \circ f = \mathrm{id}\) en \(0\), on obtient \((f^{-1})^{\prime}(0) \times f^{\prime}(0) = 1\). Or \(f^{\prime}(0) = 0\), ce qui est absurde. Donc \(f\) est un homéomorphisme mais pas un \(C^1\)-difféomorphisme.
- La fonction \(g\) est \(C^\infty\) et \(g^{\prime}(x) = 1 + 3x^2 \geq\, 1 > 0\). Ainsi, \(g\) est strictement croissante, continue, de limites \(\pm\infty\) : c’est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). Comme \(g^{\prime}\) ne s’annule pas, le théorème d’inversion globale s’applique. De plus, \(g(1) = 2\), donc \((g^{-1})^{\prime}(2) = \frac{1}{g^{\prime}(1)}\). Ainsi \((g^{-1})^{\prime}(2) = \frac{1}{4}\).
- L’application \(h\) est polynomiale, donc \(C^\infty\). Résolvons \(h(x,y) = (u,v)\) : on trouve \(y = v\), puis \(x = u – v^3\). Donc \(h\) est bijective, et sa réciproque est polynomiale, donc \(C^\infty\). On remarque aussi que le jacobien vaut \(\det\begin{pmatrix} 1 3y^2 \\ 0 1 \end{pmatrix} = 1\). Par conséquent \(h\) est un \(C^\infty\)-difféomorphisme, et \(h^{-1}(u,v) = (u – v^3, v)\).
Point de méthode : une bijection lisse dont la dérivée s’annule n’est jamais un difféomorphisme ; c’est la règle de dérivation de la composée qui le montre.
Corrigé de l’exercice 2 : Coordonnées polaires
- Les composantes sont des produits de fonctions \(C^\infty\), donc \(\Phi\) est \(C^\infty\). Sa matrice jacobienne vaut \(\begin{pmatrix} \cos\theta -r\sin\theta \\ \sin\theta r\cos\theta \end{pmatrix}\). Le jacobien vaut \(r\cos^2\theta + r\sin^2\theta = r > 0\).
- D’abord, supposons \(\Phi(r,\theta) = \Phi(r^{\prime},\theta^{\prime})\). En prenant la norme, \(r = r^{\prime}\). Ensuite, \(\cos\theta = \cos\theta^{\prime}\) et \(\sin\theta = \sin\theta^{\prime}\), donc \(\theta – \theta^{\prime} \in 2\pi\mathbb{Z}\). Or \(|\theta – \theta^{\prime}| < 2\pi\), d’où \(\theta = \theta^{\prime}\). Pour l’image, si \(\Phi(r,\theta) \in \mathbb{R}_- \times \{0\}\), alors \(\sin\theta = 0\), donc \(\theta = 0\) et \(x = r > 0\) : c’est impossible. Réciproquement, soit \((x,y) \in D\). Il est non nul, donc \(r = \sqrt{x^2+y^2} > 0\). Le vecteur \((x/r, y/r)\) est unitaire et possède un argument \(\theta \in ]-\pi,\pi]\). Enfin, \(\theta = \pi\) donnerait \((x,y) = (-r,0)\), qui est exclu. Donc \(\Phi\) est injective et \(\Phi(\Omega) = D\).
- L’application \(\Phi\) est \(C^\infty\), injective, de jacobien non nul sur l’ouvert \(\Omega\). Par le théorème d’inversion globale, \(\Phi\) est un \(C^\infty\)-difféomorphisme de \(\Omega\) sur \(D\).
- On a \(\Phi(1, \frac{\pi}{2}) = (0,1)\) et \(D\Phi(1,\frac{\pi}{2}) = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\). Or \(D(\Phi^{-1})(0,1) = D\Phi(1,\frac{\pi}{2})^{-1}\). La jacobienne de \(\Phi^{-1}\) en \((0,1)\) vaut \(\begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix}\) : \(\partial_x r = 0\), \(\partial_y r = 1\), \(\partial_x\theta = -1\), \(\partial_y\theta = 0\).
- D’une part, \(\partial_x r = x/r\) et \(\partial_y r = y/r\), soit \(0\) et \(1\) en \((0,1)\). D’autre part, pour \(y > 0\), \(\sqrt{1 – x^2/r^2} = y/r\). La dérivée de \(\arccos\) donne alors \(\partial_x\theta = -\frac{r}{y} \cdot \frac{y^2}{r^3} = -\frac{y}{r^2}\) et \(\partial_y\theta = -\frac{r}{y} \cdot (-\frac{xy}{r^3}) = \frac{x}{r^2}\). En \((0,1)\), on retrouve \(\partial_x\theta = -1\) et \(\partial_y\theta = 0\).
Corrigé de l’exercice 3 : L’exponentielle complexe vue dans le plan
- La jacobienne vaut \(\begin{pmatrix} e^x\cos y -e^x\sin y \\ e^x\sin y e^x\cos y \end{pmatrix}\). Son déterminant est \(e^{2x} > 0\), donc \(Df(x,y)\) est toujours inversible.
- On a \(f(x, y + 2\pi) = f(x,y)\) : \(f\) n’est pas injective. Ensuite, \(\|f(x,y)\| = e^x > 0\), donc l’image évite l’origine. Réciproquement, tout \((u,v) \neq (0,0)\) s’écrit \(\rho(\cos\alpha, \sin\alpha)\) avec \(\rho > 0\). Il suffit alors de prendre \(x = \ln\rho\) et \(y = \alpha\). Ainsi \(f(\mathbb{R}^2) = \mathbb{R}^2 \setminus \{(0,0)\}\).
- On remarque que \(f(x,y) = \Phi(e^x, y)\), où \(\Phi\) est l’application polaire de l’exercice 2. Or \((x,y) \mapsto (e^x, y)\) est un \(C^\infty\)-difféomorphisme de \(\mathbb{R} \times ]-\pi,\pi[\) sur \(\Omega\), de réciproque \((r,\theta) \mapsto (\ln r, \theta)\). Par composition, la restriction de \(f\) est un \(C^\infty\)-difféomorphisme sur \(\mathbb{R}^2 \setminus (\mathbb{R}_- \times \{0\})\).
- On a \(f(0,0) = (1,0)\) et \(Df(0,0) = I_2\). La différentielle de la réciproque en \((1,0)\) est donc \(I_2\).
Corrigé de l’exercice 4 : Le carré complexe et son point critique
- La jacobienne vaut \(\begin{pmatrix} 2x -2y \\ 2y 2x \end{pmatrix}\), de déterminant \(4(x^2 + y^2)\). Le théorème d’inversion locale s’applique en tout point sauf l’origine.
- On a \(f(-x,-y) = f(x,y)\). Or tout voisinage de \((0,0)\) contient une boule, donc un point \(u \neq 0\) et son opposé \(-u \neq u\). Ainsi \(f\) n’est injective sur aucun voisinage de l’origine.
- On a \(f(1,1) = (0,2)\) et \(Df(1,1) = \begin{pmatrix} 2 -2 \\ 2 2 \end{pmatrix}\), de déterminant \(8\). Par la formule de l’inverse d’une matrice \(2 \times 2\) : \(Dg(0,2) = \dfrac{1}{8}\begin{pmatrix} 2 2 \\ -2 2 \end{pmatrix} = \begin{pmatrix} 1/4 1/4 \\ -1/4 1/4 \end{pmatrix}\).
- On identifie \(\mathbb{R}^2\) à \(\mathbb{C}\) : \(f(z) = z^2\). D’abord, le jacobien ne s’annule pas sur \(P\). Ensuite, si \(z^2 = w^2\) avec \(z, w \in P\), alors \(z = \pm w\). Or \(z = -w\) donnerait \(\mathrm{Re}\,z = -\mathrm{Re}\,w < 0\) : donc \(z = w\). Enfin, \(P\) est l’ensemble des \(\rho e^{i\alpha}\) avec \(\rho > 0\) et \(\alpha \in ]-\frac{\pi}{2},\frac{\pi}{2}[\). Leurs carrés \(\rho^2 e^{2i\alpha}\) décrivent exactement les complexes non nuls d’argument dans \(]-\pi,\pi[\). Par inversion globale, \(f\) est un \(C^\infty\)-difféomorphisme de \(P\) sur \(\mathbb{R}^2 \setminus (\mathbb{R}_- \times \{0\})\).
Corrigé de l’exercice 5 : Perturbation lipschitzienne de l’identité
- On a \(g(x,y) = (\frac{1}{2}\sin y, \frac{1}{2}\sin x)\). Par l’inégalité des accroissements finis, \(|\sin y – \sin y^{\prime}| \leq\, |y – y^{\prime}|\). Donc chaque composante de \(g(u) – g(v)\) est majorée par \(\frac{1}{2}\|u – v\|_\infty\). Ainsi \(g\) est \(\frac{1}{2}\)-lipschitzienne.
- On écrit \(f(u) – f(v) = (u – v) + (g(u) – g(v))\). Par l’inégalité triangulaire, \(\|f(u) – f(v)\|_\infty \geq\, \|u – v\|_\infty – \frac{1}{2}\|u – v\|_\infty\). Donc \(\|f(u) – f(v)\|_\infty \geq\, \frac{1}{2}\|u – v\|_\infty\), et \(f\) est injective.
- On a \(f(u) = w\) si et seulement si \(u = w – g(u)\). L’application \(T : u \mapsto w – g(u)\) est \(\frac{1}{2}\)-lipschitzienne sur \(\mathbb{R}^2\), qui est complet. Par le théorème du point fixe de Banach, \(T\) a un point fixe : \(w\) a un antécédent, et \(f\) est surjective.
- La jacobienne vaut \(\begin{pmatrix} 1 \frac{1}{2}\cos y \\ \frac{1}{2}\cos x 1 \end{pmatrix}\), de déterminant \(1 – \frac{1}{4}\cos x\cos y \geq\, \frac{3}{4}\). En outre, \(f\) est \(C^\infty\) et bijective. Par le théorème d’inversion globale, \(f\) est un \(C^\infty\)-difféomorphisme de \(\mathbb{R}^2\).
- D’abord, \(Dg(x)h = \lim_{t \to 0} \frac{g(x + th) – g(x)}{t}\), donc \(\|Dg(x)\| \leq\, k\). Ensuite, si \((I + Dg(x))h = 0\), alors \(\|h\| = \|Dg(x)h\| \leq\, k\|h\|\), d’où \(h = 0\) : \(D(\mathrm{id} + g)(x)\) est inversible. Comme aux questions 2 et 3, on obtient \(\|f(u) – f(v)\| \geq\, (1-k)\|u – v\|\) et la surjectivité par point fixe. L’inversion globale donne alors un \(C^1\)-difféomorphisme de \(\mathbb{R}^n\).
Corrigé de l’exercice 6 : Inversion locale quantitative
- On a \(Dh(x) = I – Df(x)\), donc \(\|Dh(x)\| \leq\, \frac{1}{2}\) sur la boule fermée, qui est convexe. L’inégalité des accroissements finis montre que \(h\) est \(\frac{1}{2}\)-lipschitzienne. Comme \(h(0) = 0\), on a \(\|h(x)\| \leq\, \frac{1}{2}\|x\|\).
- Pour \(\|x\| \leq\, r\), \(\|\varphi_y(x)\| \leq\, \|y\| + \|h(x)\| \leq\, \frac{r}{2} + \frac{r}{2} = r\). De plus, \(\|\varphi_y(x) – \varphi_y(x^{\prime})\| = \|h(x) – h(x^{\prime})\| \leq\, \frac{1}{2}\|x – x^{\prime}\|\). Donc \(\varphi_y\) envoie la boule dans elle-même et y est \(\frac{1}{2}\)-contractante.
- La boule fermée est complète, car fermée dans \(\mathbb{R}^n\). Par le théorème de Banach, \(\varphi_y\) a un unique point fixe \(x\). Or \(\varphi_y(x) = x\) équivaut à \(y + x – f(x) = x\), c’est-à-dire \(f(x) = y\). Enfin, \(\|x\| = \|y + h(x)\| \leq\, \|y\| + \frac{1}{2}\|x\|\). Donc \(y\) a un unique antécédent dans \(\overline{B}(0,r)\), et \(\|x\| \leq\, 2\|y\|\).
- On a \(f(0) = 0\) et \(Df(x,y) – I = \begin{pmatrix} 0 y/2 \\ x/2 0 \end{pmatrix}\). La norme subordonnée à \(\|\cdot\|_\infty\) est le maximum des sommes des valeurs absolues sur les lignes, ici \(\max(|y|, |x|)/2 \leq\, \frac{1}{2}\) pour \(\|(x,y)\|_\infty \leq\, 1\). Conclusion : tout \(w\) tel que \(\|w\|_\infty \leq\, \frac{1}{2}\) a un unique antécédent dans \([-1,1]^2\), et celui-ci vérifie \(\|x\|_\infty \leq\, 2\|w\|_\infty\).
- Ici, \(h(x,y) = (-\frac{y^2}{4}, -\frac{x^2}{4})\). Donc \(x_1 = w + h(0) = (\frac{1}{2}, 0)\), puis \(x_2 = w + h(x_1) = (\frac{1}{2} – 0,\ 0 – \frac{1}{16})\). Ensuite, pour une contraction de rapport \(k\), \(\|x^{*} – x_n\| \leq\, k\|x^{*} – x_n\| + k\|x_n – x_{n-1}\|\), d’où \(\|x^{*} – x_n\| \leq\, \frac{k}{1-k}\|x_n – x_{n-1}\|\). Avec \(k = \frac{1}{2}\) : \(x_2 = (\frac{1}{2}, -\frac{1}{16})\) et \(\|x_2 – x^{*}\|_\infty \leq\, \frac{1}{16}\).
Point de méthode : la preuve par point fixe donne un algorithme ; chaque itération divise l’erreur au moins par deux.
Corrigé de l’exercice 7 : Le folium de Descartes
- On a \(F(\frac{3}{2},\frac{3}{2}) = \frac{27}{8} + \frac{27}{8} – \frac{27}{4} = 0\). Ensuite, \(\partial_yF = 3y^2 – 3x\) vaut \(\frac{27}{4} – \frac{9}{2} = \frac{9}{4} \neq 0\) en \(A\). Comme \(F\) est polynomiale, le théorème des fonctions implicites donne \(\varphi\) de classe \(C^\infty\) avec \(\varphi(\frac{3}{2}) = \frac{3}{2}\).
- En dérivant \(F(x,\varphi(x)) = 0\) et en divisant par \(3\) : \(x^2 + \varphi^2\varphi^{\prime} – \varphi – x\varphi^{\prime} = 0\). En \(A\), cela donne \(\frac{9}{4} + \frac{9}{4}\varphi^{\prime} – \frac{3}{2} – \frac{3}{2}\varphi^{\prime} = 0\), donc \(\varphi^{\prime} = -1\). On dérive encore : \(2x + 2\varphi\varphi^{\prime 2} + \varphi^2\varphi^{\prime\prime} – 2\varphi^{\prime} – x\varphi^{\prime\prime} = 0\). En \(A\) : \(3 + 3 + 2 + \frac{3}{4}\varphi^{\prime\prime} = 0\). Ainsi \(\varphi^{\prime}(\frac{3}{2}) = -1\), \(\varphi^{\prime\prime}(\frac{3}{2}) = -\frac{32}{3}\) ; la tangente est \(y = 3 – x\) et la courbe est localement en dessous.
- On a \(\partial_yF = 0\) si et seulement si \(x = y^2\). En reportant, \(y^6 – 2y^3 = 0\), donc \(y = 0\) ou \(y = 2^{1/3}\). On obtient l’origine et \(B = (2^{2/3}, 2^{1/3})\). En \(B\), \(\partial_xF = 3(2^{4/3} – 2^{1/3}) = 3 \cdot 2^{1/3} \neq 0\). Donc \(x\) s’exprime en fonction de \(y\) près de \(B\), avec une dérivée nulle. La courbe a en \(B\) une tangente verticale : c’est le point le plus à droite de la boucle.
- D’abord, \(x^3 + y^3 = \frac{27t^3(1 + t^3)}{(1+t^3)^3} = \frac{27t^3}{(1+t^3)^2} = 3xy\). Ensuite, \(x^{\prime}(t) = \frac{3(1 – 2t^3)}{(1+t^3)^2}\) : \(x\) croît sur \([0, 2^{-1/3}]\) puis décroît vers \(0\). Pour \(x\) petit et positif, il y a donc deux paramètres \(t_1 < 2^{-1/3} < t_2\) de même abscisse. Or \(y = tx\), donc les ordonnées \(t_1x\) et \(t_2x\) sont distinctes. Enfin, quand \(x \to 0^{+}\), \(t_1 \to 0\) et \(t_2 \to +\infty\), et les deux points tendent vers l’origine. Tout voisinage de l’origine contient deux points de \(C\) de même abscisse : \(C\) n’y est pas un graphe.
Corrigé de l’exercice 8 : Développement limité d’une fonction implicite
- Posons \(G(x,y,z) = e^z + xz + y – 1\), de classe \(C^\infty\). On a \(G(0,0,0) = 0\) et \(\partial_zG = e^z + x\), qui vaut \(1\) à l’origine. Par le théorème des fonctions implicites, \(S\) est localement le graphe de \(\varphi\) de classe \(C^\infty\), avec \(\varphi(0,0) = 0\).
- On a \(\partial_x\varphi = -\frac{\partial_xG}{\partial_zG} = -\frac{z}{e^z + x}\) et \(\partial_y\varphi = -\frac{1}{e^z + x}\). À l’origine, \(\partial_x\varphi(0,0) = 0\), \(\partial_y\varphi(0,0) = -1\), et le plan tangent a pour équation \(y + z = 0\).
- Par Taylor-Young, \(\varphi(x,y) = -y + q(x,y) + o(x^2 + y^2)\), avec \(q\) quadratique. Or \(e^z – 1 = z + \frac{z^2}{2} + O(\|\cdot\|^3)\). En reportant \(z = -y + q\) : \(-y + q + \frac{y^2}{2} – xy + y = o(x^2+y^2)\). Donc \(q = xy – \frac{y^2}{2}\). Ainsi \(\varphi(x,y) = -y + xy – \frac{1}{2}y^2 + o(x^2 + y^2)\).
- La différence entre \(S\) et son plan tangent vaut \(Q(x,y) + o(x^2+y^2)\), avec \(Q = xy – \frac{y^2}{2}\). Or \(Q(1,1) = \frac{1}{2} > 0\) et \(Q(0,1) = -\frac{1}{2} < 0\). Le long des droites dirigées par ces vecteurs, la différence est équivalente à \(\pm\frac{t^2}{2}\). Donc \(S\) traverse son plan tangent en l’origine.
Corrigé de l’exercice 9 : Racines simples et valeurs propres simples
Partie A.
- L’application \(F(a,x) = x^n + \sum_{k=0}^{n-1} a_kx^k\) est polynomiale, donc \(C^\infty\) sur \(\mathbb{R}^n \times \mathbb{R}\). On a \(F(a^0,x_0) = 0\). De plus, \(\partial_xF(a^0,x_0) = P_{a^0}^{\prime}(x_0) \neq 0\), car la racine est simple. Le théorème des fonctions implicites fournit \(V\), \(I\) et \(\xi\) de classe \(C^\infty\).
- On a \(\partial_{a_k}F(a,x) = x^k\). La formule des fonctions implicites donne \(\partial_{a_k}\xi = -\partial_{a_k}F / \partial_xF\). En \(a^0\), \(\dfrac{\partial\xi}{\partial a_k}(a^0) = -\dfrac{x_0^k}{P_{a^0}^{\prime}(x_0)}\).
- Seul \(a_0\) varie, de \(2\) à \(2 + \varepsilon\). Ici, \(P^{\prime}(x) = 2x – 3\), donc \(P^{\prime}(2) = 1\), et \(\xi = 2 – \varepsilon + o(\varepsilon)\). La formule exacte donne la racine \(\frac{3 + \sqrt{1 – 4\varepsilon}}{2} = \frac{3 + 1 – 2\varepsilon + o(\varepsilon)}{2}\). La racine se déplace de \(-\varepsilon + o(\varepsilon)\), ce que confirme le calcul exact.
- Soit \(a^0\) tel que \(P_{a^0}\) ait \(n\) racines réelles distinctes \(x_1 < \cdots < x_n\). Elles sont simples, car le degré vaut \(n\). On applique la question 1 en chaque \(x_i\), avec des intervalles \(I_i\) deux à deux disjoints ; c’est possible car on peut réduire \(I_i\), puis \(V_i\) par continuité de \(\xi_i\). Sur \(V = \bigcap V_i\), \(P_a\) a les racines \(\xi_i(a) \in I_i\), distinctes. L’ensemble étudié contient un voisinage de chacun de ses points : il est ouvert.
Partie B.
- Posons \(G(t,\lambda) = \det(\lambda I – M(t)) = (\lambda – 1)(\lambda – 2) – t^2\), polynomiale. On a \(G(0,1) = 0\) et \(\partial_\lambda G = 2\lambda – 3\), qui vaut \(-1\) en \((0,1)\). Le théorème des fonctions implicites fournit \(\lambda\) de classe \(C^\infty\) près de \(0\), avec \(\lambda(0) = 1\) et \(G(t,\lambda(t)) = 0\).
- En dérivant, \(\lambda^{\prime}(2\lambda – 3) – 2t = 0\), donc \(-\lambda^{\prime}(0) = 0\). En dérivant encore, \(\lambda^{\prime\prime}(2\lambda – 3) + 2\lambda^{\prime 2} – 2 = 0\), donc \(-\lambda^{\prime\prime}(0) – 2 = 0\). Par ailleurs, \(\lambda(t) = \frac{3 – \sqrt{1 + 4t^2}}{2} = 1 – t^2 + o(t^2)\). Ainsi \(\lambda^{\prime}(0) = 0\) et \(\lambda^{\prime\prime}(0) = -2\), en accord avec la formule explicite.
Corrigé de l’exercice 10 : Plan tangent à un hyperboloïde
- Posons \(g(x,y,z) = x^2 + y^2 – z^2 – 1\), de classe \(C^\infty\). Son gradient \((2x, 2y, -2z)\) ne s’annule qu’à l’origine, qui n’est pas sur \(H\) car \(g(0) = -1\). Donc \(Dg\) est surjective en tout point de \(H\). Ainsi \(H\) est une sous-variété de dimension 2 de \(\mathbb{R}^3\).
- On a \(g(1,1,1) = 1 + 1 – 1 – 1 = 0\) et \(\nabla g(A) = (2,2,-2)\). Le plan tangent est \(2(x-1) + 2(y-1) – 2(z-1) = 0\). Son équation est \(x + y – z = 1\).
- Pour la première droite, \((1+t)^2 + 1 – (1+t)^2 = 1\) et \((1+t) + 1 – (1+t) = 1\). Pour la seconde, \(1 + (1+t)^2 – (1+t)^2 = 1\) et \(1 + (1+t) – (1+t) = 1\). Les deux droites sont contenues dans \(H\) et dans le plan tangent en \(A\).
- Posons \(k = x^2 + y^2 – z^2\). Son gradient ne s’annule pas sur l’ouvert \(\mathbb{R}^3 \setminus \{0\}\), donc \(K \setminus \{0\}\) est une sous-variété de dimension 2. Supposons que \(K\) en soit une près de \(0\). Alors \(T_0K\) serait un plan vectoriel. Or \(t \mapsto t(\cos\alpha, \sin\alpha, 1)\) est tracée sur \(K\) et passe par \(0\), donc \((\cos\alpha, \sin\alpha, 1) \in T_0K\). Les vecteurs \((1,0,1)\), \((-1,0,1)\), \((0,1,1)\) sont de ce type, et leur déterminant vaut \(-2 \neq 0\). Ils engendrent \(\mathbb{R}^3\) : contradiction, donc \(K\) n’est pas une sous-variété au voisinage de \(0\).
Corrigé de l’exercice 11 : Intersection d’une sphère et d’un plan
- Posons \(G = (x^2 + y^2 + z^2 – 14,\ x + y + z – 6)\). Les gradients \((2x,2y,2z)\) et \((1,1,1)\) sont liés si et seulement si \(x = y = z\). Dans ce cas, le plan impose \(x = 2\), puis \(x^2 + y^2 + z^2 = 12 \neq 14\). Donc \(DG\) est surjective en tout point de \(\Gamma\), qui est une sous-variété de dimension 1.
- On vérifie \(1 + 4 + 9 = 14\) et \(1 + 2 + 3 = 6\). La jacobienne partielle en \((y,z)\) vaut \(\begin{pmatrix} 4 6 \\ 1 1 \end{pmatrix}\) en \(A\), de déterminant \(-2 \neq 0\). Le théorème des fonctions implicites donne \(\varphi\) et \(\psi\). En dérivant, \(x + \varphi\varphi^{\prime} + \psi\psi^{\prime} = 0\) et \(1 + \varphi^{\prime} + \psi^{\prime} = 0\). En \(x = 1\) : \(1 + 2\varphi^{\prime} + 3\psi^{\prime} = 0\) et \(\varphi^{\prime} + \psi^{\prime} = -1\). On obtient \(\varphi^{\prime}(1) = -2\) et \(\psi^{\prime}(1) = 1\).
- Un vecteur tangent est \((1, \varphi^{\prime}(1), \psi^{\prime}(1)) = (1,-2,1)\). Par ailleurs, \((2,4,6) \wedge (1,1,1) = (4 – 6,\ 6 – 2,\ 2 – 4) = (-2, 4, -2)\), colinéaire à \((1,-2,1)\). La tangente en \(A\) est la droite \(A + \mathbb{R}(1,-2,1)\). La figure ci-dessous montre cette tangente sur le cercle \(\Gamma\).
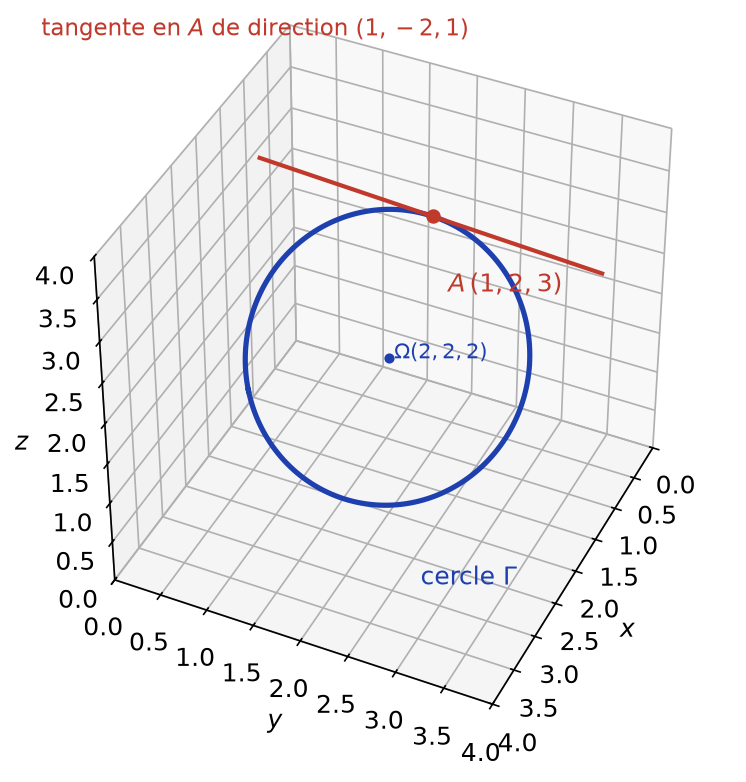
- Le projeté orthogonal de \(O\) sur le plan est \(\Omega = (2,2,2)\), et \(O\Omega^2 = 12\). Pour \(M \in \Gamma\), le vecteur \(\vec{\Omega M}\) est dans la direction du plan, donc orthogonal à \(\vec{O\Omega}\). Par Pythagore, \(\Omega M^2 = 14 – 12 = 2\). La réciproque se vérifie de la même façon. \(\Gamma\) est le cercle du plan \(x + y + z = 6\) de centre \((2,2,2)\) et de rayon \(\sqrt{2}\).
Corrigé de l’exercice 12 : Le groupe spécial linéaire
- On développe \(\det(I + H) = \sum_\sigma \varepsilon(\sigma)\prod_i (\delta_{\sigma(i),i} + h_{\sigma(i),i})\). Pour \(\sigma = \mathrm{id}\), le produit \(\prod(1 + h_{ii})\) vaut \(1 + \mathrm{tr}(H)\) plus des termes de degré au moins 2. Pour \(\sigma \neq \mathrm{id}\), au moins deux indices sont déplacés, et le produit contient au moins deux coefficients de \(H\). Les termes de degré au moins 2 sont des \(O(\|H\|^2)\), d’où \(\det(I + H) = 1 + \mathrm{tr}(H) + o(\|H\|)\).
- Pour \(A\) inversible, \(\det(A + H) = \det(A)\det(I + A^{-1}H)\). Or \(\|A^{-1}H\| \leq\, \|A^{-1}\|\,\|H\|\). Donc \(\det(A + H) = \det A + \det(A)\,\mathrm{tr}(A^{-1}H) + o(\|H\|)\). Ainsi \(D(\det)(A)(H) = \det(A)\,\mathrm{tr}(A^{-1}H)\).
- La fonction \(g = \det – 1\) est polynomiale, donc \(C^\infty\). Pour \(A \in SL_n(\mathbb{R})\), \(Dg(A)(A) = \mathrm{tr}(I_n) = n \neq 0\). La forme linéaire \(Dg(A)\) est donc non nulle, c’est-à-dire surjective sur \(\mathbb{R}\). Par conséquent, \(SL_n(\mathbb{R})\) est une hypersurface, de dimension \(n^2 – 1\).
- L’espace tangent est le noyau de \(Dg(A)\). \(T_A SL_n(\mathbb{R}) = \{H : \mathrm{tr}(A^{-1}H) = 0\}\), et \(T_{I_n} SL_n(\mathbb{R})\) est l’espace des matrices de trace nulle.
- On a \(\det\exp(tH) = e^{t\,\mathrm{tr}(H)} = 1\). La courbe est donc tracée sur \(SL_n(\mathbb{R})\), passe par \(I_n\) en \(t = 0\), avec une vitesse \(H\). Toute matrice de trace nulle est tangente en \(I_n\), ce qui confirme la question 4.
Corrigé de l’exercice 13 : Extrema libres d’un polynôme de degré 3
- On a \(\nabla f = (3x^2 – 3y,\ 3y^2 – 3x)\). Il s’annule si \(y = x^2\) et \(x = y^2 = x^4\), soit \(x(x^3 – 1) = 0\). Les points critiques sont \((0,0)\) et \((1,1)\).
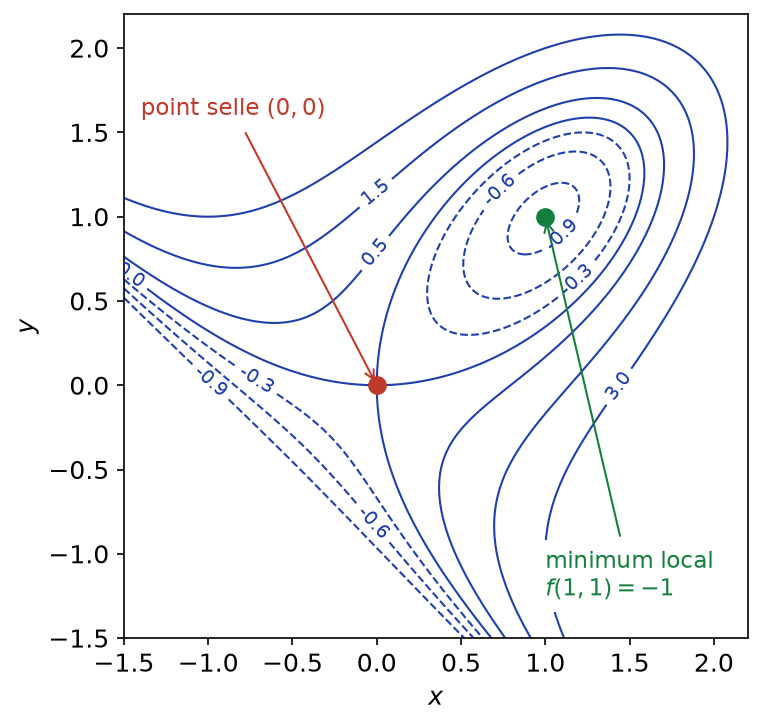
- Les dérivées secondes valent \(r = 6x\), \(s = -3\), \(t = 6y\). En \((0,0)\), \(rt – s^2 = -9 < 0\) : c’est un point selle. En \((1,1)\), \(rt – s^2 = 36 – 9 = 27 > 0\) et \(r = 6 > 0\). L’origine est un point selle, et \((1,1)\) un minimum local strict, avec \(f(1,1) = -1\).
- On a \(f(x,0) = x^3\), qui tend vers \(-\infty\) en \(-\infty\) et vers \(+\infty\) en \(+\infty\). Le minimum local n’est pas global, et \(f\) n’a ni minimum ni maximum global.
- La courbe de l’exercice 7 est la ligne de niveau \(0\) de \(f\). Son point double est le point selle, et sa boucle entoure le minimum local, comme le montrent les lignes de niveau ci-dessous. Le folium est la ligne de niveau qui passe par le point selle.
Corrigé de l’exercice 14 : Un point critique dégénéré
- On a \(\partial_xf = 4x^3 – 4(x – y)\) et \(\partial_yf = 4y^3 + 4(x – y)\). En sommant, \(x^3 + y^3 = 0\), donc \(y = -x\). Ensuite, \(4x^3 – 8x = 0\), d’où \(x \in \{0, \sqrt{2}, -\sqrt{2}\}\). Les points critiques sont \((0,0)\), \((\sqrt{2},-\sqrt{2})\) et \((-\sqrt{2},\sqrt{2})\).
- On a \(r = 12x^2 – 4\), \(s = 4\), \(t = 12y^2 – 4\). En \((\pm\sqrt{2}, \mp\sqrt{2})\), \(r = t = 20\), donc \(rt – s^2 = 384 > 0\) et \(r > 0\). De plus, \(f = 4 + 4 – 2 \times 8 = -8\). Ces deux points sont des minima locaux stricts, de valeur \(-8\).
- En \((0,0)\), \(r = t = -4\) et \(s = 4\), donc \(rt – s^2 = 0\) : on ne peut pas conclure. Or \(f(x,x) = 2x^4 > 0\) pour \(x \neq 0\). En revanche, \(f(x,0) = x^2(x^2 – 2) < 0\) pour \(0 < |x| < \sqrt{2}\). \(f\) prend des deux signes près de l’origine, où elle vaut \(0\) : ce n’est pas un extremum.
- Avec \(\rho^2 = x^2 + y^2\), on a \(x^4 + y^4 \geq\, \frac{\rho^4}{2}\) et \((x – y)^2 \leq\, 2\rho^2\). Donc \(f \geq\, \frac{\rho^4}{2} – 4\rho^2 \to +\infty\). Par le cours, \(f\) continue et coercive atteint son minimum, en un point critique puisque \(\mathbb{R}^2\) est ouvert. Le minimum global vaut \(-8\), atteint en \((\sqrt{2},-\sqrt{2})\) et \((-\sqrt{2},\sqrt{2})\).
Corrigé de l’exercice 15 : Extrema sur une ellipse
- L’ellipse \(E\) est fermée, comme image réciproque d’un fermé, et bornée car \(|x| \leq\, 2\sqrt{2}\) et \(|y| \leq\, \sqrt{2}\). \(E\) est compacte et \(f\) continue : \(f\) atteint un maximum et un minimum sur \(E\).
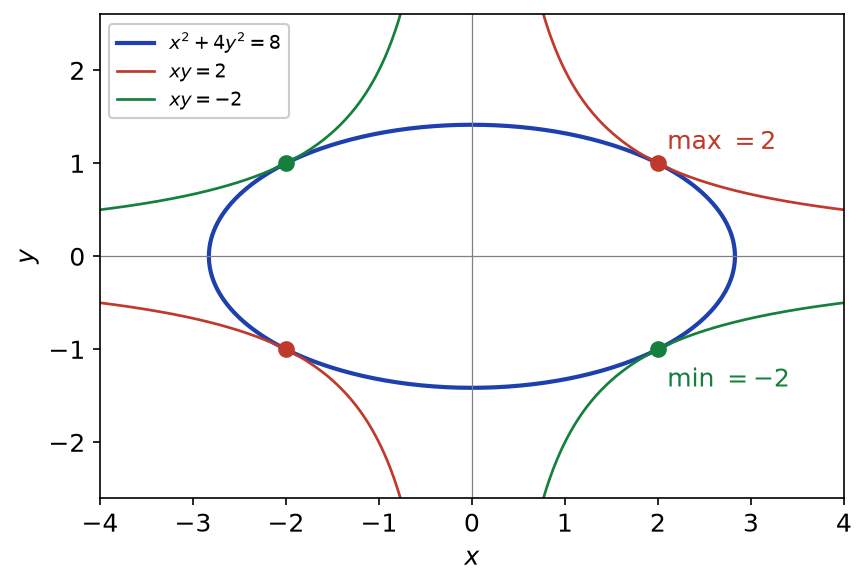
- Posons \(g = x^2 + 4y^2 – 8\). Son gradient \((2x, 8y)\) ne s’annule pas sur \(E\). La condition \(\nabla f = \lambda\nabla g\) s’écrit \(y = 2\lambda x\) et \(x = 8\lambda y\). Donc \(y = 16\lambda^2 y\). Si \(y = 0\), alors \(x = 0\), qui n’est pas sur \(E\). Ainsi \(\lambda = \pm\frac{1}{4}\). Pour \(\lambda = \frac{1}{4}\), \(y = \frac{x}{2}\) et \(2x^2 = 8\). Pour \(\lambda = -\frac{1}{4}\), \(y = -\frac{x}{2}\). Les candidats sont \((2,1)\), \((-2,-1)\), où \(f = 2\), et \((2,-1)\), \((-2,1)\), où \(f = -2\).
- Les extrema sont atteints parmi les candidats. Le maximum de \(xy\) sur \(E\) vaut \(2\) et le minimum \(-2\). Géométriquement, les hyperboles \(xy = 2\) et \(xy = -2\) sont tangentes à l’ellipse en ces points, comme le montre la figure ci-dessous.
Corrigé de l’exercice 16 : Deux contraintes dans l’espace
- L’ensemble \(\Gamma\) est fermé. Il est borné car \(|x|, |y| \leq\, 1\) et \(|z| = |1 – x – y| \leq\, 3\). Si \((2x, 2y, 0) = \mu(1,1,1)\), alors \(\mu = 0\), puis \(x = y = 0\), ce qui contredit \(x^2 + y^2 = 1\). \(\Gamma\) est compacte et les deux gradients sont libres sur \(\Gamma\).
- On écrit \((0,0,1) = \lambda(2x, 2y, 0) + \mu(1,1,1)\). La troisième composante donne \(\mu = 1\). Ensuite, \(2\lambda x = -1\) et \(2\lambda y = -1\), donc \(\lambda \neq 0\) et \(x = y\). Avec \(x^2 + y^2 = 1\), on obtient \(x = y = \pm\frac{1}{\sqrt{2}}\), puis \(z = 1 – 2x\). Les candidats sont \((\frac{1}{\sqrt{2}}, \frac{1}{\sqrt{2}}, 1 – \sqrt{2})\) et \((-\frac{1}{\sqrt{2}}, -\frac{1}{\sqrt{2}}, 1 + \sqrt{2})\).
- Par compacité, \(f\) atteint ses bornes en ces candidats. Le maximum vaut \(1 + \sqrt{2}\) et le minimum \(1 – \sqrt{2}\).
- Avec \(x = \cos t\), \(y = \sin t\), on a \(z = 1 – \cos t – \sin t = 1 – \sqrt{2}\sin(t + \frac{\pi}{4})\). On retrouve \(z \in [1 – \sqrt{2}, 1 + \sqrt{2}]\), les bornes étant atteintes.
Corrigé de l’exercice 17 : Quotient de Rayleigh
- On a \(q(x + h) = q(x) + \langle Ax, h \rangle + \langle Ah, x \rangle + \langle Ah, h \rangle\). Comme \(A\) est symétrique, \(\langle Ah, x \rangle = \langle Ax, h \rangle\), et le dernier terme est un \(O(\|h\|^2)\). Donc \(\nabla q(x) = 2Ax\) ; de plus, \(S\) est compacte et \(q\) continue, donc \(q\) atteint ses bornes sur \(S\).
- Posons \(g(x) = \|x\|^2 – 1\), de gradient \(2x \neq 0\) sur \(S\). En un extremum, Lagrange donne \(2Ax = 2\lambda x\), avec \(x \neq 0\). Le point \(x\) est un vecteur propre de \(A\), et \(A\) admet une valeur propre réelle.
- En un tel point, \(q(x) = \langle \lambda x, x \rangle = \lambda\). Ainsi, \(\max_S q\) est une valeur propre. Réciproquement, pour toute valeur propre \(\mu\) et tout vecteur propre unitaire \(v\), \(\mu = q(v) \leq\, \max_S q\). Donc \(\max_S q\) est la plus grande valeur propre ; de même, \(\min_S q\) est la plus petite.
- La forme correspond à \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), de valeurs propres \(3\) et \(1\), de vecteurs propres \((1,1)\) et \((1,-1)\). Le maximum vaut \(3\) en \(\pm\frac{1}{\sqrt{2}}(1,1)\) et le minimum \(1\) en \(\pm\frac{1}{\sqrt{2}}(1,-1)\).
Corrigé de l’exercice 18 : Inégalité arithmético-géométrique
- L’ensemble \(K\) est fermé et borné, car \(0 \leq\, x_i \leq\, s\). Il est donc compact, et \(P\) continue y atteint son maximum \(m\). Or \(m \geq\, P(\frac{s}{n}, \ldots, \frac{s}{n}) = (\frac{s}{n})^n > 0\). En un point de maximum, aucune coordonnée n’est nulle : elles sont toutes strictement positives.
- Soit \(a\) un point de maximum. Il appartient à l’ouvert \(U = ]0,+\infty[^n\), et c’est un extremum de \(P\) sur \(U \cap \{g = 0\}\), avec \(g = \sum x_i – s\) et \(\nabla g = (1, \ldots, 1) \neq 0\). Lagrange donne \(\partial_iP(a) = \frac{P(a)}{a_i} = \lambda\) pour tout \(i\). Comme \(P(a) > 0\), \(\lambda \neq 0\) et tous les \(a_i\) valent \(P(a)/\lambda\). Donc \(a = (\frac{s}{n}, \ldots, \frac{s}{n})\) et le maximum vaut \((\frac{s}{n})^n\).
- Soient \(x_i \geq\, 0\) et \(s = \sum x_i\). Si \(s = 0\), tout est nul et l’égalité est triviale. Sinon, \(x \in K\), donc \(\prod x_i \leq\, (\frac{s}{n})^n\). En cas d’égalité, \(x\) est un point de maximum, donc égal à \((\frac{s}{n}, \ldots, \frac{s}{n})\) par la question 2. On obtient \((x_1 \cdots x_n)^{1/n} \leq\, \frac{x_1 + \cdots + x_n}{n}\), avec égalité si et seulement si les \(x_i\) sont égaux.
- Pour des dimensions \(a, b, c\) de somme \(3\), on a \(abc \leq\, 1\), avec égalité si \(a = b = c = 1\). Le pavé de volume maximal est le cube de côté 1.
Corrigé de l’exercice 19 : Triangle d’aire maximale
- L’inégalité triangulaire stricte \(a < b + c\) équivaut à \(2a < 2p\), soit \(u > 0\). De même, \(v > 0\) et \(w > 0\). Enfin, \(u + v + w = 3p – 2p = p\).
- L’ensemble \(\{u, v, w \geq\, 0,\ u + v + w = p\}\) est compact, donc \(uvw\) y atteint son maximum. Ce maximum est strictement positif, car \((\frac{p}{3})^3 > 0\), donc il est atteint à l’intérieur de \(]0,+\infty[^3\). Lagrange donne \(vw = uw = uv = \lambda\). Comme \(w > 0\), \(vw = uw\) donne \(u = v\) ; de même, \(v = w\). Le maximum est atteint pour \(u = v = w = \frac{p}{3}\), et vaut \(\frac{p^3}{27}\).
- Par Héron, \(S^2 = p\,uvw \leq\, \frac{p^4}{27}\), avec égalité si et seulement si \(u = v = w\), c’est-à-dire \(a = b = c = \frac{2p}{3}\). On vérifie : \(\frac{\sqrt{3}}{4}(\frac{2p}{3})^2 = \frac{p^2\sqrt{3}}{9}\). Le triangle d’aire maximale est équilatéral, d’aire \(\frac{p^2\sqrt{3}}{9}\).
- Pour tout triangle, \(S \leq\, \frac{p^2\sqrt{3}}{9}\), donc \(p^2 \geq\, \frac{9S}{\sqrt{3}} = 3\sqrt{3}\,S\). Ainsi le périmètre \(2p\) est au moins égal à \(2\sqrt{3\sqrt{3}\,S}\), avec égalité pour le triangle équilatéral.
Corrigé de l’exercice 20 : Minimisation d’une fonction quadratique
- La hessienne vaut \(\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), de valeurs propres \(1\) et \(3\). Elle est définie positive en tout point, donc \(f\) est strictement convexe.
- Le gradient \((2x + y – 3,\ x + 2y)\) s’annule si \(x = -2y\) et \(-3y = 3\), soit \((2,-1)\). Par convexité, c’est un minimum global, unique par stricte convexité. Le minimum global vaut \(f(2,-1) = 4 – 2 + 1 – 6 = -3\).
- Par symétrie de \(A\), \(J(x + h) = J(x) + \langle Ax – b, h \rangle + \frac{1}{2}\langle Ah, h \rangle\). Donc \(\nabla J(x) = Ax – b\) et la hessienne vaut \(A\). En \(x^{*} = A^{-1}b\), on a \(J(x^{*} + h) = J(x^{*}) + \frac{1}{2}\langle Ah, h \rangle > J(x^{*})\) pour \(h \neq 0\). Enfin, \(J(x^{*}) = \frac{1}{2}\langle b, A^{-1}b \rangle – \langle b, A^{-1}b \rangle\). Le minimum est unique, atteint en \(A^{-1}b\), et vaut \(-\frac{1}{2}\langle A^{-1}b, b \rangle\).
- On a \(f = J\) avec \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) et \(b = (3,0)\). Or \(A^{-1} = \frac{1}{3}\begin{pmatrix} 2 -1 \\ -1 2 \end{pmatrix}\), donc \(A^{-1}b = (2,-1)\). On retrouve le minimum \(-\frac{1}{2} \times 6 = -3\) en \((2,-1)\).
Corrigé de l’exercice 21 : Droite des moindres carrés
- La fonction \(S\) est un polynôme de degré 2. Sa hessienne constante vaut \(\begin{pmatrix} 2\sum x_i^2 2\sum x_i \\ 2\sum x_i 6 \end{pmatrix} = \begin{pmatrix} 10 6 \\ 6 6 \end{pmatrix}\). Sa trace vaut \(16 > 0\) et son déterminant \(24 > 0\). Elle est définie positive, donc \(S\) est strictement convexe.
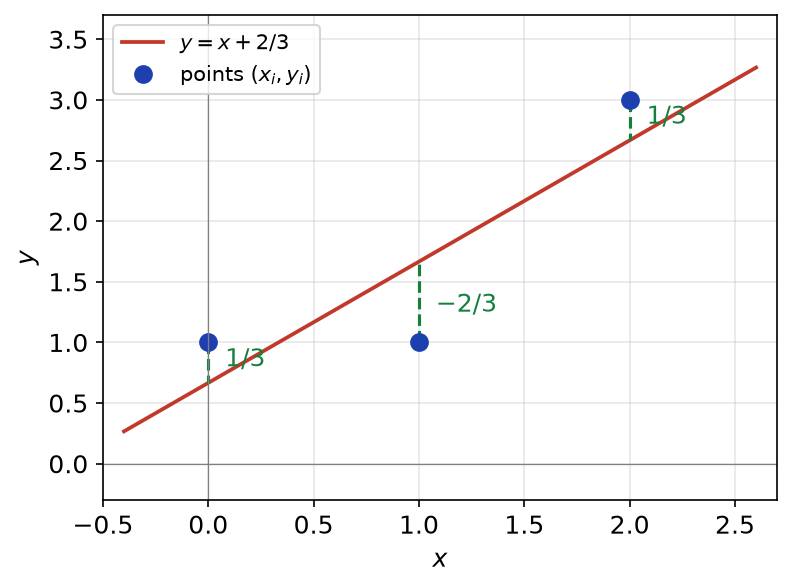
- On a \(\sum x_i = 3\), \(\sum x_i^2 = 5\), \(\sum y_i = 5\) et \(\sum x_iy_i = 7\). Les équations \(\nabla S = 0\) s’écrivent \(5a + 3c = 7\) et \(3a + 3c = 5\). Par soustraction, \(a = 1\), puis \(c = \frac{2}{3}\). La droite des moindres carrés est \(y = x + \frac{2}{3}\).
- Les résidus valent \(\frac{1}{3}\), \(-\frac{2}{3}\) et \(\frac{1}{3}\). Leur somme est nulle, et \(0 \times \frac{1}{3} + 1 \times (-\frac{2}{3}) + 2 \times \frac{1}{3} = 0\). Ces deux relations sont exactement les équations normales. La valeur minimale vaut \(S = \frac{1}{9} + \frac{4}{9} + \frac{1}{9} = \frac{2}{3}\). La figure ci-dessous représente la droite obtenue et les résidus.
- On développe \(\|Ax – b\|^2 = \langle A^{T}Ax, x \rangle – 2\langle A^{T}b, x \rangle + \|b\|^2\). La matrice \(A^{T}A\) est symétrique, et \(\langle A^{T}Ax, x \rangle = \|Ax\|^2 > 0\) pour \(x \neq 0\), car \(\ker A = \{0\}\) par le rang. Elle est donc définie positive. Par l’exercice 20, le minimum est unique, atteint en la solution de \(A^{T}Ax = A^{T}b\).
Corrigé de l’exercice 22 : Distance à un hyperplan
- Posons \(g(x) = \langle a, x \rangle – c\), de gradient \(a \neq 0\). La condition \(2(x – x_0) = \lambda a\) donne \(x = x_0 + \frac{\lambda}{2}a\). En reportant dans la contrainte, \(\frac{\lambda}{2}\|a\|^2 = c – \langle a, x_0 \rangle\). L’unique candidat est \(x^{*} = x_0 + \dfrac{c – \langle a, x_0 \rangle}{\|a\|^2}\,a\).
- D’abord, \(f\) est convexe et la contrainte est affine. La fonction \(L = f – \lambda g\) est donc convexe, de gradient nul en \(x^{*}\) : c’est un minimum global de \(L\), et \(L = f\) sur \(H\). Ensuite, pour \(x \in H\), \(\langle a, x – x^{*} \rangle = 0\), tandis que \(x^{*} – x_0\) est colinéaire à \(a\). Par Pythagore, \(\|x – x_0\|^2 = \|x – x^{*}\|^2 + \|x^{*} – x_0\|^2\). Dans les deux cas, \(x^{*}\) est l’unique point de minimum de \(f\) sur \(H\).
- La distance vaut \(\|x^{*} – x_0\|\). Ainsi \(d(x_0, H) = \dfrac{|\langle a, x_0 \rangle – c|}{\|a\|}\).
- Ici, \(a = (1,2,2)\), \(\|a\| = 3\), \(c = 9\) et \(x_0 = 0\). La distance vaut \(\frac{9}{3} = 3\), et \(x^{*} = \frac{9}{9}(1,2,2)\). On vérifie que \(1 + 4 + 4 = 9\). La distance est \(3\), atteinte au point \((1,2,2)\).
Point de méthode : avec une fonction convexe et des contraintes affines, la condition de Lagrange suffit, sans argument de compacité.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : inversion locale et extrema liés, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur inversion locale et extrema liés
- À maîtriser avant : Calcul différentiel dans les espaces normés, Complétude, espaces de Banach et point fixe
- Chapitre précédent : Calcul différentiel dans les espaces normés
- Chapitre suivant : Équations différentielles et théorème de Cauchy-Lipschitz
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3