Ce corrigé espaces métriques rédige chaque solution comme on l’attend en partiel. Les hypothèses sont vérifiées, les théorèmes sont cités par leur nom et chaque inclusion est justifiée. Pour les ensembles, la méthode reste la même : double inclusion pour l’adhérence et l’intérieur, image réciproque par une application continue pour les ouverts et les fermés, caractérisation séquentielle pour les fermés.
Soyez attentifs à trois pièges fréquents. D’abord, l’inégalité triangulaire demande souvent une étude de cas. Ensuite, être ouvert ou fermé dépend de l’espace ambiant. Enfin, la continuité se transmet par image réciproque, jamais par image directe.
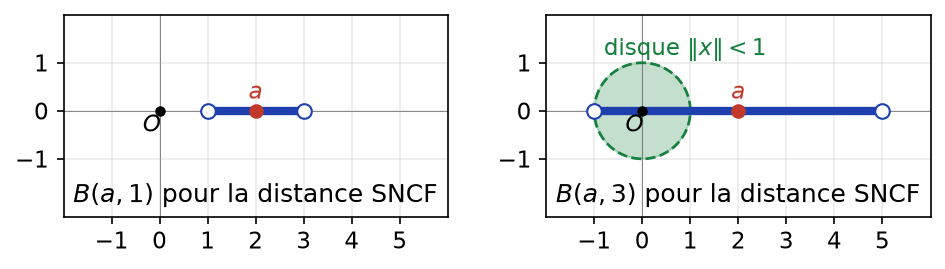
Des figures accompagnent les solutions : boules de la distance SNCF, adhérence d’une partie du plan, cercle et bijection non bicontinue, fonctions tentes.
Les énoncés se trouvent sur la page exercices de maths en L3 sur espaces métriques.
Corrigé de l’exercice 1 : Distance discrète
- L’application \(\delta\) est à valeurs dans \(\{0, 1\} \subset [0, +\infty[\). Par définition, \(\delta(x, y) = 0\) si et seulement si \(x = y\). La symétrie est claire, car la condition \(x \neq y\) est symétrique. Pour l’inégalité triangulaire, soient \(x, y, z \in X\). Si \(x = z\), alors \(\delta(x, z) = 0\) et l’inégalité est vraie. Sinon, \(\delta(x, z) = 1\) ; or \(y\) ne peut pas être égal à la fois à \(x\) et à \(z\). Donc \(\delta(x, y) + \delta(y, z) \geq\, 1\). Ainsi, \(\delta\) est une distance.
- Si \(r \leq\, 1\), la condition \(\delta(a, x) < r\) impose \(\delta(a, x) = 0\), donc \(x = a\). Si \(r > 1\), elle est toujours vraie. De même, \(\delta(a, x) \leq\, r\) équivaut à \(x = a\) si \(r < 1\), et est toujours vraie si \(r \geq\, 1\). Donc \(B(a, r) = \{a\}\) si \(r \leq\, 1\), \(B(a, r) = X\) si \(r > 1\) ; \(B_f(a, r) = \{a\}\) si \(r < 1\), \(B_f(a, r) = X\) si \(r \geq\, 1\).
- Soit \(A \subset X\). Pour tout \(x \in A\), on a \(B(x, 1) = \{x\} \subset A\). Donc \(A\) est ouverte. En particulier, \(X \setminus A\) est ouverte, donc \(A\) est fermée. Toute partie est ouverte et fermée.
- Si \(x_n \to \ell\), il existe \(N\) tel que \(\delta(x_n, \ell) < 1\) pour \(n \geq\, N\), c’est-à-dire \(x_n = \ell\). Réciproquement, une suite stationnaire converge vers sa valeur finale. Les suites convergentes sont exactement les suites stationnaires.
- Soit \(f : (X, \delta) \to (Y, d^{\prime})\) quelconque. Pour tout ouvert \(V\) de \(Y\), \(f^{-1}(V)\) est une partie de \(X\), donc un ouvert d’après la question 3. Par la caractérisation par les ouverts, \(f\) est continue.
- Les fonctions constantes sont continues. Réciproquement, soit \(f : (\mathbb{R}, |\cdot|) \to (\mathbb{R}, \delta)\) continue. D’abord, pour tout \(x\), le singleton \(\{f(x)\}\) est ouvert pour \(\delta\), donc \(f^{-1}(\{f(x)\})\) est un ouvert de \(\mathbb{R}\) contenant \(x\). Ainsi, \(f\) est constante sur un intervalle \(]x – r, x + r[\) : elle est localement constante. Ensuite, \(f\) est dérivable en tout point de dérivée nulle. Comme \(\mathbb{R}\) est un intervalle, l’inégalité des accroissements finis montre que \(f\) est constante. Les applications continues de \((\mathbb{R}, |\cdot|)\) vers \((\mathbb{R}, \delta)\) sont les constantes.
Point de méthode : pour la distance discrète, tout se ramène à l’égalité \(B(x, 1) = \{x\}\). Retenez que « tous les singletons sont ouverts » rend l’espace aussi fin que possible.
Corrigé de l’exercice 2 : Les distances d1, d2 et d∞ du plan
- On a \(|1 – 4| = 3\) et \(|2 – (-2)| = 4\). Donc \(d_1(u, v) = 7\), \(d_2(u, v) = \sqrt{9 + 16} = 5\) et \(d_\infty(u, v) = 4\).
- La positivité et la symétrie sont claires. Si \(d_\infty(u, v) = 0\), alors \(|x – x^{\prime}| = |y – y^{\prime}| = 0\), donc \(u = v\). Pour l’inégalité triangulaire, soit \(w = (x^{\prime\prime}, y^{\prime\prime})\). On a \(|x – x^{\prime\prime}| \leq\, |x – x^{\prime}| + |x^{\prime} – x^{\prime\prime}| \leq\, d_\infty(u, v) + d_\infty(v, w)\), et de même pour la seconde coordonnée. En passant au maximum, \(d_\infty(u, w) \leq\, d_\infty(u, v) + d_\infty(v, w)\), donc \(d_\infty\) est une distance.
- Posons \(a = |x – x^{\prime}|\) et \(b = |y – y^{\prime}|\). D’abord, \(\max(a, b)^2 \leq\, a^2 + b^2\), donc \(d_\infty \leq\, d_2\). Ensuite, \((a + b)^2 = a^2 + b^2 + 2ab \geq\, a^2 + b^2\), donc \(d_2 \leq\, d_1\). Enfin, \(a + b \leq\, 2 \max(a, b)\). Ainsi, \(d_\infty \leq\, d_2 \leq\, d_1 \leq\, 2\, d_\infty\).
- Par l’inégalité de Cauchy-Schwarz dans \(\mathbb{R}^2\), \(a + b = (1, 1) \cdot (a, b) \leq\, \sqrt{2} \sqrt{a^2 + b^2}\). Donc \(d_1 \leq\, \sqrt{2}\, d_2\). Pour \(u = (0, 0)\) et \(v = (1, 1)\), on a \(d_1 = 2\) et \(d_2 = \sqrt{2}\) : il y a égalité. La constante \(\sqrt{2}\) est donc optimale.
- Les trois distances sont deux à deux équivalentes, par exemple \(d_\infty \leq\, d_1 \leq\, 2\, d_\infty\) et \(\frac{1}{\sqrt{2}} d_1 \leq\, d_2 \leq\, d_1\). D’après le cours, deux distances équivalentes ont les mêmes ouverts. De plus, si \(d(x_n, \ell) \to 0\), alors \(d^{\prime}(x_n, \ell) \leq\, \beta\, d(x_n, \ell) \to 0\). Les trois distances ont donc les mêmes ouverts et les mêmes suites convergentes.
Corrigé de l’exercice 3 : Fonctions d’une distance
- D’abord, \(\varphi \circ d\) est à valeurs positives et symétrique. Ensuite, \(\varphi(d(x, y)) = 0\) équivaut à \(d(x, y) = 0\), donc à \(x = y\). Enfin, par croissance puis sous-additivité de \(\varphi\) :
\[\varphi(d(x, z)) \leq\, \varphi(d(x, y) + d(y, z)) \leq\, \varphi(d(x, y)) + \varphi(d(y, z)).\]
Donc \(\varphi \circ d\) est une distance. - Les trois fonctions sont croissantes, positives et ne s’annulent qu’en \(0\) ; en effet, \(\frac{t}{1 + t} = 1 – \frac{1}{1 + t}\) est croissante. Vérifions la sous-additivité pour \(a, b \geq\, 0\).
- Pour \(\varphi_1\) : si \(a \geq\, 1\) ou \(b \geq\, 1\), le membre de droite vaut au moins \(1\), qui majore \(\min(1, a + b)\). Sinon, il vaut \(a + b \geq\, \min(1, a + b)\).
- Pour \(\varphi_2\) : \(\frac{a + b}{1 + a + b} = \frac{a}{1 + a + b} + \frac{b}{1 + a + b} \leq\, \frac{a}{1 + a} + \frac{b}{1 + b}\).
- Pour \(\varphi_3\) : \((\sqrt{a} + \sqrt{b})^2 = a + b + 2\sqrt{ab} \geq\, a + b\), puis on prend la racine.
Les trois fonctions conviennent.
- Soit \(r \in ]0, 1]\). On a \(\min(1, d(x, y)) < r\) si et seulement si \(d(x, y) < r\), car \(1 \geq\, r\). Donc \(B_{d^{\prime}}(x, r) = B_d(x, r)\). Si \(r > 1\), en revanche, \(B_{d^{\prime}}(x, r) = X\). Or, dans la définition d’un ouvert, on peut toujours choisir un rayon \(r \leq\, 1\). Par conséquent, \(U\) est ouvert pour \(d\) si et seulement si tout point de \(U\) est centre d’une boule de rayon au plus \(1\) incluse dans \(U\), ce qui ne dépend pas du choix entre \(d\) et \(d^{\prime}\). Les distances \(d\) et \(d^{\prime}\) ont les mêmes ouverts.
- Pour \(r \geq\, 1\), on a toujours \(\frac{d}{1 + d} < 1 \leq\, r\), donc \(B_{d^{\prime\prime}}(x, r) = X\). Pour \(r < 1\), on a
\[\frac{d}{1 + d} < r \Leftrightarrow d < r + r d \Leftrightarrow d(1 – r) < r \Leftrightarrow d < \frac{r}{1 – r}.\]
Donc \(B_{d^{\prime\prime}}(x, r) = B_d(x, \frac{r}{1 – r})\) pour \(r < 1\). Comme \(r \mapsto \frac{r}{1 – r}\) est une bijection de \(]0, 1[\) sur \(]0, +\infty[\), les boules de \(d^{\prime\prime}\) de rayon \(< 1\) sont exactement les boules de \(d\). Comme à la question 3, \(d\) et \(d^{\prime\prime}\) ont les mêmes ouverts. - Pour la distance usuelle, \(\mathbb{R}\) n’est pas borné, car \(|n – 0| = n\) n’est pas majoré. En revanche, \(d^{\prime} \leq\, 1\), donc \(\mathbb{R} \subset B_{d^{\prime}}(0, 2)\). Deux distances ayant les mêmes ouverts peuvent donc différer sur le caractère borné : cette notion n’est pas topologique.
Corrigé de l’exercice 4 : La distance SNCF
- Les vecteurs \(a = (3, 0)\) et \(b = (0, 4)\) ne sont pas colinéaires. Donc \(d(a, b) = \|a\| + \|b\| = 3 + 4 = 7\), alors que \(\|a – b\| = 5\). En revanche, \(a\) et \(c\) sont colinéaires, donc \(d(a, c) = \|a – c\| = 3\). On trouve \(d(a, b) = 7 > 5\) et \(d(a, c) = 3\), égale à la distance euclidienne.
- Positivité et symétrie sont claires, car la colinéarité est symétrique. Si \(d(x, y) = 0\) avec \(x, y\) colinéaires, alors \(\|x – y\| = 0\). S’ils ne sont pas colinéaires, \(\|x\| + \|y\| = 0\) impose \(x = y = O\), qui sont colinéaires : c’est impossible. Ensuite, dans tous les cas \(\|x – y\| \leq\, d(x, y)\), car \(\|x – y\| \leq\, \|x\| + \|y\|\).
Montrons l’inégalité triangulaire \(d(x, z) \leq\, d(x, y) + d(y, z)\). Si \(x\) et \(z\) sont colinéaires, \(d(x, z) = \|x – z\| \leq\, \|x – y\| + \|y – z\| \leq\, d(x, y) + d(y, z)\). Sinon, \(d(x, z) = \|x\| + \|z\|\), et \(x\), \(z\) sont non nuls. Trois cas se présentent.
- Si \(y = O\) : \(d(x, O) + d(O, z) = \|x\| + \|z\|\).
- Si \(y \neq O\) n’est pas colinéaire à \(x\) : \(d(x, y) + d(y, z) \geq\, \|x\| + \|y\| + \|y – z\| \geq\, \|x\| + \|z\|\), par l’inégalité triangulaire renversée.
- Si \(y \neq O\) est colinéaire à \(x\), il n’est pas colinéaire à \(z\) ; sinon \(x\) et \(z\) seraient tous deux sur la droite \(\mathbb{R} y\). On conclut comme au cas précédent en échangeant les rôles de \(x\) et \(z\).
Donc \(d\) est une distance, et \(\|x – y\| \leq\, d(x, y)\).
- Soient \(a \neq O\) et \(r > 0\). Un point \(x\) colinéaire à \(a\) est dans \(B(a, r)\) si et seulement si \(\|x – a\| < r\). Un point \(x\) non colinéaire à \(a\) y est si et seulement si \(\|x\| < r – \|a\|\), ce qui est impossible si \(r \leq\, \|a\|\). De plus, les points colinéaires du disque \(\|x\| < r – \|a\|\) vérifient \(\|x – a\| \leq\, \|x\| + \|a\| < r\). Par conséquent :
\[B(a, r) = \begin{cases} \{x \in \mathbb{R} a : \|x – a\| < r\} \text{si } r \leq\, \|a\|, \\ \{x \in \mathbb{R} a : \|x – a\| < r\} \cup \{x : \|x\| < r – \|a\|\} \text{si } r > \|a\|. \end{cases}\]
Enfin, tout point est colinéaire à \(O\), donc \(B(O, r)\) est le disque euclidien ouvert de rayon \(r\). Pour \(a = (2, 0)\), on obtient \(B(a, 1) = ]1, 3[ \times \{0\}\) et \(B(a, 3) = (]-1, 5[ \times \{0\}) \cup \{x : \|x\| < 1\}\). La figure ci-dessous représente ces deux boules : un segment seul, puis un segment auquel s’ajoute un disque autour de \(O\).
- Soit \(x = t u \in L\), avec \(t > 0\). Prenons \(r = \|x\| > 0\). D’après la question 3, puisque \(r \leq\, \|x\|\), la boule \(B(x, r)\) est formée des points \(s u\) tels que \(|s – t| \|u\| < t \|u\|\), c’est-à-dire \(0 < s < 2t\). Donc \(B(x, r) \subset L\), et \(L\) est ouverte pour \(d\). En revanche, tout disque euclidien centré en \(x\) contient des points non colinéaires à \(u\). Donc \(L\) n’est pas ouverte pour la distance euclidienne.
- D’après la question 2, l’identité de \((\mathbb{R}^2, d)\) vers \((\mathbb{R}^2, \|\cdot\|)\) est \(1\)-lipschitzienne, donc continue. Posons \(a = (1, 0)\) et \(x_n = (1, \frac{1}{n})\). Alors \(\|x_n – a\| = \frac{1}{n} \to 0\). Pourtant, \(x_n\) n’est pas colinéaire à \(a\), donc \(d(x_n, a) = \|x_n\| + 1 \geq\, 2\). La réciproque n’est donc pas continue en \((1, 0)\).
Corrigé de l’exercice 5 : La distance arctangente sur R
- La positivité et la symétrie sont claires. Comme \(\arctan\) est injective, \(d(x, y) = 0\) implique \(x = y\). Pour l’inégalité triangulaire, on applique celle de la valeur absolue aux réels \(\arctan x\), \(\arctan y\), \(\arctan z\). Enfin, \(\arctan\) prend ses valeurs dans \(]-\frac{\pi}{2}, \frac{\pi}{2}[\). Donc \(d\) est une distance et \(d(x, y) < \pi\) : \(\mathbb{R}\) est borné pour \(d\).
- La fonction \(\arctan\) est dérivable, de dérivée \(\frac{1}{1 + t^2} \in ]0, 1]\). Par l’inégalité des accroissements finis, \(d(x, y) \leq\, |x – y|\).
- Supposons qu’une telle constante \(c\) existe. Avec \(x = n\) et \(y = 0\), on obtiendrait \(n \leq\, c \arctan n \leq\, c \frac{\pi}{2}\) pour tout \(n\). C’est absurde. Aucune constante ne convient : les distances ne sont pas équivalentes.
- D’après la question 2, l’identité de \((\mathbb{R}, |\cdot|)\) vers \((\mathbb{R}, d)\) est \(1\)-lipschitzienne, donc continue. Dans l’autre sens, \(\arctan\) est une isométrie de \((\mathbb{R}, d)\) sur \(]-\frac{\pi}{2}, \frac{\pi}{2}[\) muni de la valeur absolue. L’identité de \((\mathbb{R}, d)\) vers \((\mathbb{R}, |\cdot|)\) s’écrit donc \(x \mapsto \tan(\arctan x)\), composée d’une isométrie et de la fonction continue \(\tan\). Elle est continue. Ainsi, l’identité est un homéomorphisme. Les deux distances ont les mêmes ouverts.
- Supposons que \(n \to \ell\) pour \(d\). Alors \(d(n, \ell) = |\arctan n – \arctan \ell| \to \frac{\pi}{2} – \arctan \ell > 0\). C’est une contradiction : la suite ne converge pas. Pourtant, \(d(u_n, u_m) = |\arctan n – \arctan m|\) tend vers \(0\) quand \(n, m \to +\infty\), car les deux arctangentes tendent vers \(\frac{\pi}{2}\). La suite a donc des termes de plus en plus proches sans converger. Pour la distance usuelle, ce phénomène est impossible. On verra au chapitre sur la complétude que cette propriété, elle aussi, n’est pas topologique.
Corrigé de l’exercice 6 : Ouvert ou fermé ? Parties du plan
- L’application \(p : (x, y) \mapsto xy\) est polynomiale, donc continue. Ainsi, \(A = p^{-1}(]1, +\infty[)\) est ouvert. De plus, \((1 + \frac{1}{n}, 1) \in A\) converge vers \((1, 1) \notin A\), donc \(A\) n’est pas fermé. \(A\) est ouvert et non fermé.
- On a \(B = g^{-1}([0, +\infty[) \cap h^{-1}([0, +\infty[)\), avec \(g(x, y) = y – x^2\) et \(h(x, y) = 1 – y\), continues. C’est une intersection de deux fermés. En revanche, \((0, 0) \in B\) et \((0, -\varepsilon) \notin B\) pour tout \(\varepsilon > 0\). Aucune boule centrée en \((0, 0)\) n’est donc incluse dans \(B\). \(B\) est fermé et non ouvert.
- Toute boule centrée en \((0, 0)\), de rayon \(r\), contient \((\frac{\sqrt{2}}{k}, 0)\) pour \(k\) assez grand ; ce point n’est pas dans \(C\). Donc \(C\) n’est pas ouvert. Ensuite, par densité de \(\mathbb{Q}\), il existe des rationnels \(q_n \to \sqrt{2}\). Alors \((q_n, 0) \in C\) converge vers \((\sqrt{2}, 0) \notin C\). \(C\) n’est ni ouvert ni fermé.
- Le point \((\frac{1}{2}, 0) \in D\) n’est pas intérieur, car \((\frac{1}{2}, \frac{1}{n}) \notin D\) tend vers lui. De plus, \((\frac{1}{n}, 0) \in D\) tend vers \((0, 0) \notin D\). \(D\) n’est ni ouvert ni fermé.
- Montrons que \(E = B(O, 1)\). Si \(\|x\| < 1\), on choisit \(n\) tel que \(1 – \frac{1}{n} \geq\, \|x\|\), donc \(x \in E\). Réciproquement, si \(\|x\| \leq\, 1 – \frac{1}{n}\), alors \(\|x\| < 1\). Donc \(E\) est le disque ouvert, qui n’est pas fermé : \((1 – \frac{1}{n}, 0) \to (1, 0) \notin E\). Cet exemple montre qu’une réunion infinie de fermés n’est pas forcément fermée.
Point de méthode : pour prouver qu’une partie est ouverte ou fermée, cherchez d’abord une image réciproque par une fonction continue. Pour prouver le contraire, un seul point ou une seule suite bien choisis suffisent.
Corrigé de l’exercice 7 : Intérieur, adhérence et frontière dans R
- L’intervalle \(]0, 1[\) est ouvert et contenu dans \(A\), donc \(]0, 1[ \subset \mathring{A}\). En revanche, \(0\) n’est pas intérieur, car \(-\varepsilon \notin A\) ; de même, \(2\) ne l’est pas, car \(2 + \varepsilon \notin A\) pour \(0 < \varepsilon < 1\). Ensuite, \([0, 1] \cup \{2\}\) est fermé et contient \(A\) ; de plus, \(1 = \lim (1 – \frac{1}{n})\) est adhérent. Donc \(\mathring{A} = ]0, 1[\), \(\overline{A} = [0, 1] \cup \{2\}\) et \(\operatorname{Fr}(A) = \{0, 1, 2\}\).
- Tout intervalle \(]n – r, n + r[\) contient des non-entiers, donc \(\mathring{\mathbb{Z}} = \emptyset\). Par ailleurs, \(\mathbb{R} \setminus \mathbb{Z} = \bigcup_{n \in \mathbb{Z}} ]n, n + 1[\) est ouvert, donc \(\mathbb{Z}\) est fermé. Ainsi \(\mathring{\mathbb{Z}} = \emptyset\), \(\overline{\mathbb{Z}} = \mathbb{Z}\) et \(\operatorname{Fr}(\mathbb{Z}) = \mathbb{Z}\).
- Tout intervalle ouvert non vide contient un irrationnel et un rationnel. Le premier fait donne \(\mathring{\mathbb{Q}} = \emptyset\). Le second donne la densité de \(\mathbb{Q}\). Donc \(\mathring{\mathbb{Q}} = \emptyset\), \(\overline{\mathbb{Q}} = \mathbb{R}\) et \(\operatorname{Fr}(\mathbb{Q}) = \mathbb{R}\).
- Toute boule centrée en \(\frac{1}{n}\) contient des irrationnels, donc \(\mathring{B} = \emptyset\). Ensuite, le complémentaire de \(B \cup \{0\}\) vaut \(]-\infty, 0[ \cup ]1, +\infty[ \cup \bigcup_{n \geq\, 1} ] \frac{1}{n+1}, \frac{1}{n} [\). C’est une réunion d’ouverts, donc \(B \cup \{0\}\) est fermé. Enfin, \(0 = \lim \frac{1}{n}\) est adhérent à \(B\). Donc \(\mathring{B} = \emptyset\) et \(\overline{B} = \operatorname{Fr}(B) = B \cup \{0\}\).
- D’abord, \(\mathring{C} \subset \mathring{\mathbb{Q}} = \emptyset\). Ensuite, \([0, 1]\) est un fermé contenant \(C\). Réciproquement, soit \(x \in [0, 1]\) et \(n \geq\, 2\). L’intervalle \(]x – \frac{1}{n}, x + \frac{1}{n}[ \cap ]0, 1[\) est un intervalle ouvert non vide ; il contient donc un rationnel \(q_n\). Ainsi, \(q_n \in C\) et \(q_n \to x\). Donc \(\mathring{C} = \emptyset\) et \(\overline{C} = \operatorname{Fr}(C) = [0, 1]\).
Corrigé de l’exercice 8 : Intérieur et adhérence d’une partie du plan
- Les applications \(N : (x, y) \mapsto x^2 + y^2\) et \(q : (x, y) \mapsto y\) sont continues. Ainsi, \(D^{+} = N^{-1}(]-\infty, 1[) \cap q^{-1}(]0, +\infty[)\) est une intersection de deux ouverts. Donc \(D^{+}\) est ouvert. De même, \(K = N^{-1}(]-\infty, 1]) \cap q^{-1}([0, +\infty[)\) est fermé.
- Comme \(D^{+}\) est un ouvert contenu dans \(E\), on a \(D^{+} \subset \mathring{E}\). Soit \((x, 0) \in S\). Pour \(0 < \varepsilon < \frac{1}{2}\), le point \((x, -\varepsilon)\) n’est pas dans \(E\) : il n’est ni dans \(D^{+}\), ni dans \(S\), ni égal à \(P\). Donc \((x, 0)\) n’est pas intérieur. De même, \((\varepsilon, -\frac{1}{2}) \notin E\), donc \(P\) n’est pas intérieur. Ainsi, \(\mathring{E} = D^{+}\).
- D’une part, \(K \cup \{P\}\) est fermé, comme réunion de deux fermés, et contient \(E\). Donc \(\overline{E} \subset K \cup \{P\}\). D’autre part, \(P \in E\). Soit \((x, y) \in K\). On pose \(z_n = (1 – \frac{1}{n})(x, y) + (0, \frac{1}{2n})\). Sa norme est au plus \(1 – \frac{1}{n} + \frac{1}{2n} < 1\), et sa seconde coordonnée vaut au moins \(\frac{1}{2n} > 0\). Donc \(z_n \in D^{+}\) et \(z_n \to (x, y)\). Ainsi, \(\overline{E} = K \cup \{P\}\).
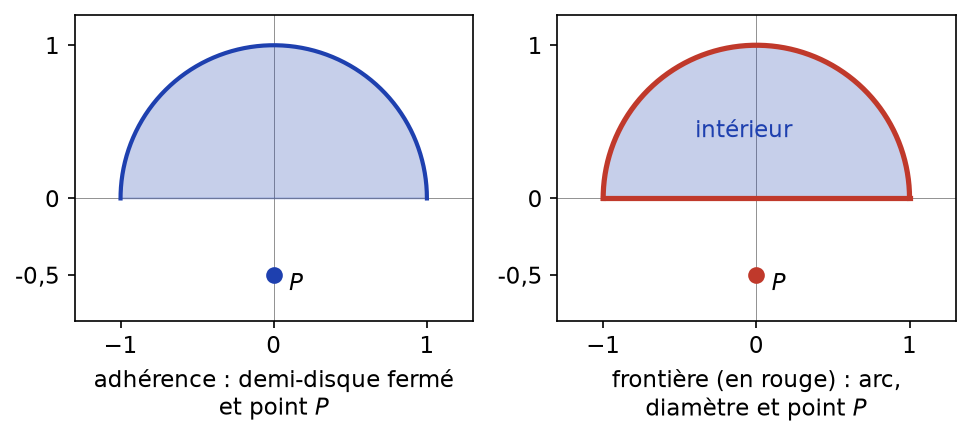
- Par définition, \(\operatorname{Fr}(E) = \overline{E} \setminus \mathring{E} = (K \setminus D^{+}) \cup \{P\}\). La frontière est formée du demi-cercle supérieur fermé, du diamètre \([-1, 1] \times \{0\}\) et du point \(P\). Comme \(\mathring{E} \neq E\) et \(\overline{E} \neq E\), \(E\) n’est ni ouverte ni fermée. La figure ci-dessous montre l’adhérence et la frontière obtenues.

Corrigé de l’exercice 9 : Boule fermée et adhérence de la boule ouverte
- L’application \(x \mapsto d(a, x)\) est \(1\)-lipschitzienne, donc continue. Ainsi, \(B_f(a, r)\) est l’image réciproque du fermé \([0, r]\) : elle est fermée. Comme elle contient \(B(a, r)\), et que l’adhérence est le plus petit fermé contenant la partie, \(\overline{B(a, r)} \subset B_f(a, r)\).
- Soit \(x \in B_f(a, r)\). On pose \(x_n = a + (1 – \frac{1}{n})(x – a)\) pour \(n \geq\, 1\). Alors \(\|x_n – a\| = (1 – \frac{1}{n})\|x – a\| < r\), donc \(x_n \in B(a, r)\). De plus, \(\|x_n – x\| = \frac{1}{n}\|x – a\| \to 0\). Par caractérisation séquentielle, \(x \in \overline{B(a, r)}\). Donc \(\overline{B(a, r)} = B_f(a, r)\).
- La boule ouverte est un ouvert contenu dans \(B_f(a, r)\), donc elle est incluse dans son intérieur. Soit \(x\) tel que \(\|x – a\| = r\). Pour \(t > 0\), on pose \(y_t = x + t(x – a)\). Alors \(\|y_t – a\| = (1 + t) r > r\) et \(\|y_t – x\| = t r\). Toute boule centrée en \(x\) contient donc un point hors de \(B_f(a, r)\) : \(x\) n’est pas intérieur. Donc l’intérieur de \(B_f(a, r)\) est \(B(a, r)\). Enfin, \(B(a, r)\) est ouverte, donc \(\operatorname{Fr}(B(a, r)) = B_f(a, r) \setminus B(a, r)\). C’est la sphère \(S(a, r)\).
- On a \(B(a, 1) = \{a\}\), qui est fermé, donc \(\overline{B(a, 1)} = \{a\}\). En revanche, \(B_f(a, 1) = X\), dont l’intérieur est \(X\). Comme \(X\) a au moins deux points, \(\overline{B(a, 1)} \neq B_f(a, 1)\) et \(\operatorname{Int}(B_f(a, 1)) \neq B(a, 1)\). Les égalités de la question 2 et 3 utilisent donc vraiment la structure d’espace normé.
Corrigé de l’exercice 10 : Opérations sur l’intérieur et l’adhérence
- Si \(A \subset B\), alors \(\mathring{A}\) est un ouvert contenu dans \(B\), donc dans le plus grand d’entre eux : \(\mathring{A} \subset \mathring{B}\). De même, \(\overline{B}\) est un fermé contenant \(A\), donc \(\overline{A} \subset \overline{B}\). L’intérieur et l’adhérence sont croissants.
- Par croissance, \(\operatorname{Int}(A \cap B) \subset \mathring{A} \cap \mathring{B}\). Réciproquement, \(\mathring{A} \cap \mathring{B}\) est un ouvert, comme intersection finie d’ouverts, contenu dans \(A \cap B\). Il est donc inclus dans \(\operatorname{Int}(A \cap B)\). De même, par croissance, \(\overline{A} \cup \overline{B} \subset \overline{A \cup B}\). Réciproquement, \(\overline{A} \cup \overline{B}\) est un fermé contenant \(A \cup B\). D’où les deux égalités.
- Les deux inclusions découlent de la croissance. Avec \(A = \mathbb{Q}\) et \(B = \mathbb{R} \setminus \mathbb{Q}\), on a \(\mathring{A} \cup \mathring{B} = \emptyset\) alors que \(\operatorname{Int}(A \cup B) = \mathbb{R}\). De plus, \(\overline{A \cap B} = \overline{\emptyset} = \emptyset\), alors que \(\overline{A} \cap \overline{B} = \mathbb{R}\). Les deux inclusions sont donc strictes dans cet exemple.
- Soit \(x \in X\). On a \(x \notin \overline{A}\) si et seulement s’il existe \(r > 0\) tel que \(B(x, r) \cap A = \emptyset\). Cela revient à \(B(x, r) \subset X \setminus A\), c’est-à-dire \(x \in \operatorname{Int}(X \setminus A)\). Donc \(X \setminus \overline{A} = \operatorname{Int}(X \setminus A)\).
- Soit \(x \in U \cap \overline{A}\) et \(r > 0\). Comme \(U\) est ouvert, il existe \(\rho \in ]0, r]\) tel que \(B(x, \rho) \subset U\). Comme \(x \in \overline{A}\), la boule \(B(x, \rho)\) rencontre \(A\) ; elle rencontre donc \(U \cap A\). Ainsi, \(B(x, r)\) rencontre \(U \cap A\) pour tout \(r\). Donc \(U \cap \overline{A} \subset \overline{U \cap A}\). Sans l’hypothèse, prenons \(U = \{0\}\) et \(A = ]0, 1[\) : alors \(U \cap \overline{A} = \{0\}\) mais \(\overline{U \cap A} = \emptyset\).
Corrigé de l’exercice 11 : Parties denses
- Soit \(x \in \mathbb{R}\). On pose \(x_n = \frac{\lfloor 2^n x \rfloor}{2^n} \in \mathcal{D}\). Par définition de la partie entière, \(0 \leq\, 2^n x – \lfloor 2^n x \rfloor < 1\), donc \(0 \leq\, x – x_n < 2^{-n}\). Ainsi \(x_n \to x\). Tout réel est limite de dyadiques : \(\mathcal{D}\) est dense dans \(\mathbb{R}\).
- Le déterminant est polynomial en les coefficients, donc continu. Ainsi, \(GL_n(\mathbb{R}) = \det^{-1}(\mathbb{R}^*)\) est ouvert. Soit maintenant \(M \in M_n(\mathbb{R})\). La fonction \(t \mapsto \det(M – t I_n)\) est polynomiale de degré \(n\), de coefficient dominant \((-1)^n\). Elle n’est donc pas nulle et n’a qu’un nombre fini de racines. Il existe ainsi \(k_0\) tel que \(M – \frac{1}{k} I_n\) soit inversible pour \(k \geq\, k_0\). Or \(\|M – (M – \frac{1}{k} I_n)\| = \frac{1}{k} \to 0\). Donc \(GL_n(\mathbb{R})\) est un ouvert dense de \(M_n(\mathbb{R})\).
- D’abord, \(U \cap V\) est ouvert, comme intersection finie d’ouverts. Soit \(W\) un ouvert non vide. Comme \(U\) est dense, \(W \cap U\) est non vide ; de plus, c’est un ouvert. Comme \(V\) est dense, \((W \cap U) \cap V \neq \emptyset\). Ainsi, tout ouvert non vide rencontre \(U \cap V\). Donc \(U \cap V\) est un ouvert dense.
- Les parties \(\mathbb{Q}\) et \(\mathbb{R} \setminus \mathbb{Q}\) sont denses dans \(\mathbb{R}\) et d’intersection vide. Elles ne sont pas ouvertes, ce qui explique l’échec du raisonnement précédent.
Corrigé de l’exercice 12 : Caractérisation séquentielle dans C([0,1])
- Pour \(f, g \in E\), la fonction \(|f – g|\) est continue sur le segment \([0, 1]\). Elle est donc bornée, par le théorème des bornes atteintes, et le sup est fini. Ensuite, \(d_\infty(f, g) = 0\) impose \(f(t) = g(t)\) pour tout \(t\). La symétrie est claire. Enfin, pour tout \(t\), \(|f(t) – h(t)| \leq\, |f(t) – g(t)| + |g(t) – h(t)| \leq\, d_\infty(f, g) + d_\infty(g, h)\). En passant au sup, \(d_\infty\) est une distance.
- Soit \((f_n)\) une suite de \(F\) qui converge vers \(f \in E\). Alors \(|f(0)| = |f(0) – f_n(0)| \leq\, d_\infty(f, f_n) \to 0\). Donc \(f(0) = 0\) et \(f \in F\). Par caractérisation séquentielle, \(F\) est fermée.
- Soit \(f \in G\). Par le théorème des bornes atteintes, \(m = \min_{[0, 1]} f\) est atteint, donc \(m > 0\). Si \(d_\infty(g, f) < m\), alors pour tout \(t\), \(g(t) > f(t) – m \geq\, 0\). Donc \(B(f, m) \subset G\). Ainsi, \(G\) est ouverte.
- Si \(f_n \in H\) converge vers \(f\), alors pour tout \(t\), \(f_n(t) \to f(t)\) car \(|f_n(t) – f(t)| \leq\, d_\infty(f_n, f)\). Par passage à la limite, \(f(t) \geq\, 0\) : \(H\) est fermée.
Ensuite, \(G\) est un ouvert contenu dans \(H\), donc \(G \subset \mathring{H}\). Soit \(f \in H \setminus G\) : il existe \(t_0\) tel que \(f(t_0) = 0\). Pour tout \(r > 0\), la fonction \(f – \frac{r}{2}\) est dans \(B(f, r)\) mais pas dans \(H\). Donc \(f \notin \mathring{H}\) et \(\mathring{H} = G\).
Enfin, \(H\) est un fermé contenant \(G\), donc \(\overline{G} \subset H\). Réciproquement, pour \(f \in H\), la suite \(f + \frac{1}{n}\) est dans \(G\) et \(d_\infty(f + \frac{1}{n}, f) = \frac{1}{n} \to 0\). Donc \(\overline{G} = H\).
Corrigé de l’exercice 13 : Topologie induite
- On a \(B_Y(0, 1) = ]-1, 1[ \cap Y = [0, 1[\) et \(B_Y(1, \frac{1}{2}) = ]\frac{1}{2}, \frac{3}{2}[\). Ainsi, \([0, 1[\) est une boule ouverte de \(Y\), donc un ouvert de \(Y\). De plus, \([1, 2[ = [1, 2] \cap Y\) est la trace d’un fermé de \(\mathbb{R}\), donc un fermé de \(Y\). Dans \(\mathbb{R}\), en revanche, \([0, 1[\) n’est ni ouvert (à cause de \(0\)) ni fermé (à cause de \(1\)). De même, \([1, 2[\) n’est ni ouvert (à cause de \(1\)) ni fermé (car \(2 – \frac{1}{n} \to 2\)). Ouvert ou fermé dépend de l’espace ambiant.
- Les réels \(\sqrt{2}\) et \(\sqrt{3}\) sont irrationnels. Donc \(A = \mathbb{Q} \cap ]\sqrt{2}, \sqrt{3}[ = \mathbb{Q} \cap [\sqrt{2}, \sqrt{3}]\). La première écriture montre que \(A\) est ouverte dans \(\mathbb{Q}\), la seconde qu’elle est fermée dans \(\mathbb{Q}\). Dans \(\mathbb{R}\), \(A\) est d’intérieur vide, et non vide, donc non ouverte. Son adhérence est \([\sqrt{2}, \sqrt{3}] \neq A\), par densité de \(\mathbb{Q}\). \(A\) est ouverte et fermée dans \(\mathbb{Q}\), mais ni ouverte ni fermée dans \(\mathbb{R}\).
- Pour \(n \in \mathbb{Z}\), \(B_{\mathbb{Z}}(n, \frac{1}{2}) = \{n\}\). Tout singleton est donc ouvert dans \(\mathbb{Z}\). Par réunion, toute partie de \(\mathbb{Z}\) est ouverte.
- Si \(U\) est ouvert dans \(Y\), il s’écrit \(U = O \cap Y\), avec \(O\) ouvert de \(X\). C’est une intersection de deux ouverts de \(X\), donc un ouvert de \(X\). Réciproquement, si \(U \subset Y\) est ouvert dans \(X\), alors \(U = U \cap Y\) est ouvert dans \(Y\). Si \(Y\) est ouvert, les ouverts de \(Y\) sont les ouverts de \(X\) contenus dans \(Y\). De même, si \(Y\) est fermé, les fermés de \(Y\) sont les fermés de \(X\) contenus dans \(Y\) : un fermé \(F \cap Y\) de \(Y\) est une intersection de deux fermés de \(X\), et un fermé \(F \subset Y\) de \(X\) vérifie \(F = F \cap Y\).
Corrigé de l’exercice 14 : Continuité par image réciproque
- En dimension finie, toutes les normes sont équivalentes, et les coefficients sont des fonctions continues de la matrice. Le déterminant est polynomial en les coefficients, donc continu. Ainsi, \(GL_n(\mathbb{R}) = \det^{-1}(\mathbb{R}^*)\) est ouvert et \(SL_n(\mathbb{R}) = \det^{-1}(\{1\})\) est fermé. Ensuite, \(\psi : M \mapsto M^{T} M\) a des coefficients polynomiaux, donc elle est continue. Par conséquent, \(O_n(\mathbb{R}) = \psi^{-1}(\{I_n\})\) est fermé.
- Le polynôme \(aX^2 + bX + c\) est de degré 2 et a deux racines réelles distinctes si et seulement si \(a \neq 0\) et \(b^2 – 4ac > 0\). L’ensemble cherché vaut donc \(\{(a, b, c) : a \neq 0\} \cap \Delta^{-1}(]0, +\infty[)\), avec \(\Delta(a, b, c) = b^2 – 4ac\) continue. C’est une intersection de deux ouverts, donc un ouvert.
- Le premier ensemble est \(u^{-1}(]0, +\infty[) \cap w^{-1}(]0, +\infty[)\), avec \(u(x, y, z) = z – x^2 – y^2\) et \(w(x, y, z) = 1 – z\) continues : il est ouvert. Le second est l’image réciproque du fermé \(\{1\}\) par \((x, y) \mapsto x^4 + y^2\) : il est fermé.
- L’image de l’ouvert \(]-1, 1[\) par \(x \mapsto x^2\) est \([0, 1[\), qui n’est pas ouvert. L’image du fermé \(\mathbb{R}\) par \(\exp\) est \(]0, +\infty[\), qui n’est pas fermé. Le théorème porte sur les images réciproques, jamais sur les images directes.
Corrigé de l’exercice 15 : Distance à une partie
- Soient \(x, y \in X\) et \(a \in A\). On a \(d_A(x) \leq\, d(x, a) \leq\, d(x, y) + d(y, a)\). En passant à la borne inférieure sur \(a\), on obtient \(d_A(x) \leq\, d(x, y) + d_A(y)\). En échangeant \(x\) et \(y\), \(|d_A(x) – d_A(y)| \leq\, d(x, y)\). Ainsi, \(d_A\) est \(1\)-lipschitzienne, donc uniformément continue.
- Par caractérisation de la borne inférieure, \(d_A(x) = 0\) si et seulement si, pour tout \(r > 0\), il existe \(a \in A\) avec \(d(x, a) < r\). Cela signifie que toute boule \(B(x, r)\) rencontre \(A\). Donc \(d_A(x) = 0 \Leftrightarrow x \in \overline{A}\).
- Soit \(F\) un fermé non vide. Les ensembles \(U_n = d_F^{-1}(]-\infty, \frac{1}{n}[)\) sont ouverts, car \(d_F\) est continue. Si \(x \in F\), alors \(d_F(x) = 0\), donc \(x \in U_n\) pour tout \(n\). Réciproquement, si \(x \in \bigcap_n U_n\), alors \(d_F(x) = 0\), donc \(x \in \overline{F} = F\). Ainsi, \(F = \bigcap_{n \geq\, 1} U_n\).
- Si \(d_A(x) + d_B(x) = 0\), alors \(d_A(x) = d_B(x) = 0\), donc \(x \in \overline{A} \cap \overline{B} = A \cap B = \emptyset\). C’est impossible : le dénominateur ne s’annule pas. Donc \(f\) est définie et continue, comme quotient de fonctions continues. De plus, \(f = 0\) sur \(A\) et \(f = 1\) sur \(B\), car \(d_B > 0\) sur \(A\) et \(d_A > 0\) sur \(B\).
- On pose \(U = f^{-1}(]-\infty, \frac{1}{2}[)\) et \(V = f^{-1}(]\frac{1}{2}, +\infty[)\). Ce sont des ouverts, par continuité de \(f\), et ils sont disjoints. De plus, \(A \subset U\) et \(B \subset V\) d’après la question précédente.
- Si \(A\) est l’axe des abscisses, on a \(\|(x, y) – (t, 0)\|^2 = (x – t)^2 + y^2 \geq\, y^2\), avec égalité pour \(t = x\). Donc \(d_A(x, y) = |y|\). Si \(A = B(O, 1)\) et \(\|x\| \geq\, 1\), alors pour \(a \in A\), \(\|x – a\| \geq\, \|x\| – \|a\| > \|x\| – 1\). Par ailleurs, \(a_t = t \frac{x}{\|x\|}\), avec \(t \in [0, 1[\), vérifie \(\|x – a_t\| = \|x\| – t \to \|x\| – 1\) quand \(t \to 1\). Donc \(d_A(x) = \max(0, \|x\| – 1)\) ; la valeur est nulle à l’intérieur du disque.
Corrigé de l’exercice 16 : Applications lipschitziennes
- La fonction \(g : x \mapsto \sqrt{1 + x^2}\) est dérivable, et \(g^{\prime}(x) = \frac{x}{\sqrt{1 + x^2}}\). Or \(|x| < \sqrt{1 + x^2}\), donc \(|g^{\prime}(x)| < 1\). Par l’inégalité des accroissements finis, \(g\) est \(1\)-lipschitzienne.
- Pour \(h \in ]0, 1]\), on a \(\frac{|\sqrt{h} – \sqrt{0}|}{h} = \frac{1}{\sqrt{h}}\), qui n’est pas borné quand \(h \to 0\). La racine carrée n’est donc pas lipschitzienne sur \([0, 1]\). Sur \([1, +\infty[\), sa dérivée \(\frac{1}{2\sqrt{x}}\) est majorée par \(\frac{1}{2}\). Par l’inégalité des accroissements finis, elle y est \(\frac{1}{2}\)-lipschitzienne.
- Pour \(x, y \in X\), \(d_Z(g(f(x)), g(f(y))) \leq\, k^{\prime} d_Y(f(x), f(y)) \leq\, k^{\prime} k\, d_X(x, y)\). Donc \(g \circ f\) est \(k k^{\prime}\)-lipschitzienne.
- On a \(|s(x, y) – s(x^{\prime}, y^{\prime})| \leq\, |x – x^{\prime}| + |y – y^{\prime}| = d_1\). Ensuite, cette somme est au plus \(2\, d_\infty\). Pour l’optimalité, prenons l’origine et \((1, 0)\) : l’écart vaut \(1 = d_1\). Avec l’origine et \((1, 1)\), l’écart vaut \(2 = 2\, d_\infty\). Les constantes \(1\) et \(2\) sont optimales.
- D’après l’inégalité triangulaire renversée, \(|d(x, y) – d(x^{\prime}, y)| \leq\, d(x, x^{\prime})\) et \(|d(x^{\prime}, y) – d(x^{\prime}, y^{\prime})| \leq\, d(y, y^{\prime})\). Par l’inégalité triangulaire dans \(\mathbb{R}\) :
\[|d(x, y) – d(x^{\prime}, y^{\prime})| \leq\, d(x, x^{\prime}) + d(y, y^{\prime}) = D((x, y), (x^{\prime}, y^{\prime})).\]
La distance \(d\) est donc \(1\)-lipschitzienne sur \((X \times X, D)\).
Corrigé de l’exercice 17 : Continuité uniforme
- La négation de la continuité uniforme s’écrit : il existe \(\varepsilon > 0\) tel que, pour tout \(\delta > 0\), il existe \(x, y\) avec \(d(x, y) < \delta\) et \(d^{\prime}(f(x), f(y)) \geq\, \varepsilon\). En prenant \(\delta = \frac{1}{n + 1}\), on construit les deux suites. Réciproquement, supposons que de telles suites existent et que \(f\) soit uniformément continue. On associe \(\delta\) à \(\varepsilon\). Pour \(n\) assez grand, \(d(x_n, y_n) < \delta\), donc \(d^{\prime}(f(x_n), f(y_n)) < \varepsilon\) : c’est une contradiction. La caractérisation est établie.
- Avec \(x_n = n + \frac{1}{n}\) et \(y_n = n\), on a \(x_n – y_n = \frac{1}{n} \to 0\), mais \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Donc \(x \mapsto x^2\) n’est pas uniformément continue sur \(\mathbb{R}\).
- Pour \(n \geq\, 1\), on pose \(x_n = \sqrt{2n\pi + \frac{\pi}{2}}\) et \(y_n = \sqrt{2n\pi}\). Alors \(\sin(x_n^2) – \sin(y_n^2) = 1 – 0 = 1\). De plus :
\[x_n – y_n = \frac{x_n^2 – y_n^2}{x_n + y_n} = \frac{\pi / 2}{x_n + y_n} \leq\, \frac{\pi}{4\sqrt{2n\pi}} \to 0.\]
Donc \(x \mapsto \sin(x^2)\) n’est pas uniformément continue, bien qu’elle soit bornée. - Avec \(x_n = e^{-n}\) et \(y_n = e^{-n-1}\), dans \(]0, 1]\), on a \(|x_n – y_n| \leq\, e^{-n} \to 0\), mais \(|\ln x_n – \ln y_n| = 1\). Donc \(\ln\) n’est pas uniformément continue sur \(]0, 1]\).
- Par symétrie, supposons \(x \geq\, y \geq\, 0\). L’inégalité \(\sqrt{x} \leq\, \sqrt{y} + \sqrt{x – y}\) équivaut, en élevant au carré des nombres positifs, à \(x \leq\, x + 2\sqrt{y(x – y)}\), ce qui est vrai. Donc \(0 \leq\, \sqrt{x} – \sqrt{y} \leq\, \sqrt{x – y}\). Soit alors \(\varepsilon > 0\) ; on pose \(\delta = \varepsilon^2\). Si \(|x – y| < \delta\), alors \(|\sqrt{x} – \sqrt{y}| < \varepsilon\). La racine carrée est uniformément continue sur \([0, +\infty[\), sans être lipschitzienne d’après l’exercice 16.
Point de méthode : pour nier la continuité uniforme, cherchez deux suites qui se rapprochent là où la fonction varie vite : vers l’infini pour \(x^2\) et \(\sin(x^2)\), vers \(0\) pour \(\ln\).
Corrigé de l’exercice 18 : Homéomorphismes
- La fonction \(\varphi\) est continue, car son dénominateur \(1 + |x| \geq\, 1\) ne s’annule pas. De plus, \(|\varphi(x)| = \frac{|x|}{1 + |x|} < 1\). Posons \(\psi(y) = \frac{y}{1 – |y|}\) pour \(y \in ]-1, 1[\), continue. Pour \(y \in ]-1, 1[\), \(1 + |\psi(y)| = \frac{1}{1 – |y|}\), donc \(\varphi(\psi(y)) = y\). De même, \(1 – |\varphi(x)| = \frac{1}{1 + |x|}\), donc \(\psi(\varphi(x)) = x\). Ainsi, \(\varphi\) est un homéomorphisme de \(\mathbb{R}\) sur \(]-1, 1[\), de réciproque \(y \mapsto \frac{y}{1 – |y|}\).
- Le calcul est identique en remplaçant \(|\cdot|\) par \(\|\cdot\|\). En effet, \(\|\Phi(x)\| = \frac{\|x\|}{1 + \|x\|} < 1\), et \(\Psi(y) = \frac{y}{1 – \|y\|}\) vérifie \(\Phi \circ \Psi = \mathrm{id}\) et \(\Psi \circ \Phi = \mathrm{id}\). Enfin, \(\Phi\) et \(\Psi\) sont continues : ce sont des produits d’une fonction scalaire continue, construite avec la norme, par l’identité. Donc \(\mathbb{R}^2\) et le disque ouvert sont homéomorphes.
- L’application \(x \mapsto 2x – 1\) est un homéomorphisme affine de \(]0, 1[\) sur \(]-1, 1[\). En le composant avec \(\varphi^{-1}\), on obtient un homéomorphisme de \(]0, 1[\) sur \(\mathbb{R}\). Donc \(]0, 1[\) et \(\mathbb{R}\) sont homéomorphes.
- Les coordonnées de \(g\) sont continues, donc \(g\) l’est. Tout point du cercle s’écrit \((\cos t, \sin t)\) pour un unique \(t \in [0, 2\pi[\), donc \(g\) est bijective. Posons maintenant \(t_n = 2\pi – \frac{1}{n}\) pour \(n \geq\, 1\), et \(z_n = g(t_n)\). Par continuité de \(\cos\) et \(\sin\), \(z_n \to (\cos 2\pi, \sin 2\pi) = (1, 0) = g(0)\). Pourtant, \(g^{-1}(z_n) = t_n \to 2\pi\), qui est différent de \(g^{-1}(1, 0) = 0\). Donc \(g^{-1}\) n’est pas continue en \((1, 0)\). La figure ci-dessous montre ce phénomène : des points proches de \(2\pi\) ont des images proches de \(g(0)\).

- Un homéomorphisme préserve les ouverts, les fermés, la densité et les suites convergentes. En revanche, il ne préserve pas le caractère borné : \(\mathbb{R}\) n’est pas borné, alors que \(]-1, 1[\) l’est.
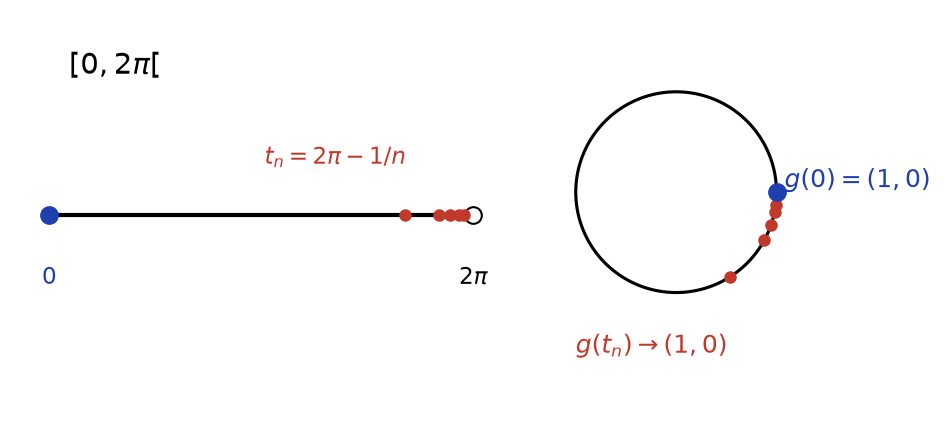
Corrigé de l’exercice 19 : Espace produit
- La positivité, la symétrie et la séparation se lisent sur chaque composante. Pour l’inégalité triangulaire, chaque composante vérifie par exemple \(d_X(x, x^{\prime\prime}) \leq\, d_X(x, x^{\prime}) + d_X(x^{\prime}, x^{\prime\prime})\), qui est majoré par la somme des deux distances \(d_\infty\). On passe ensuite au maximum. Enfin, pour \(a, b \geq\, 0\), on a \(\max(a, b) \leq\, a + b \leq\, 2\max(a, b)\). Donc \(d_\infty\) est une distance et \(d_\infty \leq\, d_1 \leq\, 2\, d_\infty\).
- On a \(d_X(x_n, x) \leq\, d_\infty((x_n, y_n), (x, y))\), et de même pour \(Y\). Si le membre de droite tend vers \(0\), les deux composantes convergent. Réciproquement, si \(d_X(x_n, x) \to 0\) et \(d_Y(y_n, y) \to 0\), leur maximum tend vers \(0\). La convergence dans le produit équivaut à la convergence des composantes.
- On a \(d_X(p_X(u), p_X(v)) \leq\, d_\infty(u, v)\), donc \(p_X\) est \(1\)-lipschitzienne, et de même pour \(p_Y\). Ainsi, \(U \times V = p_X^{-1}(U) \cap p_Y^{-1}(V)\) est ouvert, comme intersection de deux ouverts.
- Soit \((x_n, f(x_n))\) une suite de \(\Gamma_f\) qui converge vers \((x, y)\). D’après la question 2, \(x_n \to x\) et \(f(x_n) \to y\). Par continuité de \(f\), \(f(x_n) \to f(x)\). Par unicité de la limite, \(y = f(x)\), donc \((x, y) \in \Gamma_f\). Par caractérisation séquentielle, \(\Gamma_f\) est fermé.
- La fonction \(f\) n’est pas continue en \(0\), car \(f(\frac{1}{n}) = n\). Montrons pourtant que son graphe est fermé. Soit \((x_n, f(x_n)) \to (x, y)\). Si \(x \neq 0\), alors \(x_n \neq 0\) à partir d’un certain rang, et \(f\) est continue en \(x\), donc \(y = \frac{1}{x} = f(x)\). Si \(x = 0\), supposons qu’une infinité de \(x_n\) soient non nuls. Pour ces indices, \(|f(x_n)| = \frac{1}{|x_n|} \to +\infty\), ce qui contredit la convergence de \(f(x_n)\) vers \(y\). Donc \(x_n = 0\) à partir d’un certain rang, et \(y = f(0) = 0\). Le graphe est fermé, mais \(f\) n’est pas continue : la réciproque est fausse.
- D’après l’exercice 16, \(d : X \times X \to \mathbb{R}\) est \(1\)-lipschitzienne pour \(d_1\), donc continue pour \(d_\infty\), qui a les mêmes ouverts. Comme \(\Delta = d^{-1}(\{0\})\) par séparation, la diagonale est fermée.
Corrigé de l’exercice 20 : Distances uniforme et intégrale sur C([0,1])
- L’intégrale d’une fonction continue positive est positive, et la symétrie est claire. Si \(d_1(f, g) = 0\), la fonction continue et positive \(|f – g|\) est d’intégrale nulle sur \([0, 1]\). Elle est donc nulle, d’où \(f = g\). L’inégalité triangulaire s’obtient en intégrant \(|f – h| \leq\, |f – g| + |g – h|\). Donc \(d_1\) est une distance.
- Pour tout \(t\), \(|f(t) – g(t)| \leq\, d_\infty(f, g)\). En intégrant sur un intervalle de longueur \(1\), on obtient \(d_1 \leq\, d_\infty\). Par conséquent, l’identité de \((E, d_\infty)\) vers \((E, d_1)\) est \(1\)-lipschitzienne, donc continue.
- On a \(d_1(f_n, 0) = \int_0^1 t^n\, dt = \frac{1}{n + 1}\), alors que \(d_\infty(f_n, 0) = 1\), atteint en \(t = 1\). S’il existait \(\beta\) tel que \(d_\infty \leq\, \beta\, d_1\), on aurait \(1 \leq\, \frac{\beta}{n + 1}\) pour tout \(n\). C’est absurde. Les distances ne sont pas équivalentes.
- La fonction nulle appartient à \(B_\infty(0, 1)\). Soit \(r > 0\), et \(n\) tel que \(\frac{2}{n + 1} < r\). La fonction \(h = 2 f_n\) vérifie \(d_1(h, 0) = \frac{2}{n + 1} < r\) et \(d_\infty(h, 0) = 2\). Ainsi, aucune boule de \(d_1\) centrée en \(0\) n’est incluse dans \(B_\infty(0, 1)\). Cette boule n’est pas ouverte pour \(d_1\) : les deux distances n’ont pas les mêmes ouverts.
- L’évaluation \(e : f \mapsto f(\frac{1}{2})\) vérifie \(|e(f) – e(g)| \leq\, d_\infty(f, g)\). Elle est donc continue pour \(d_\infty\). Ainsi, \(F = e^{-1}(\{0\})\) est fermée pour \(d_\infty\).
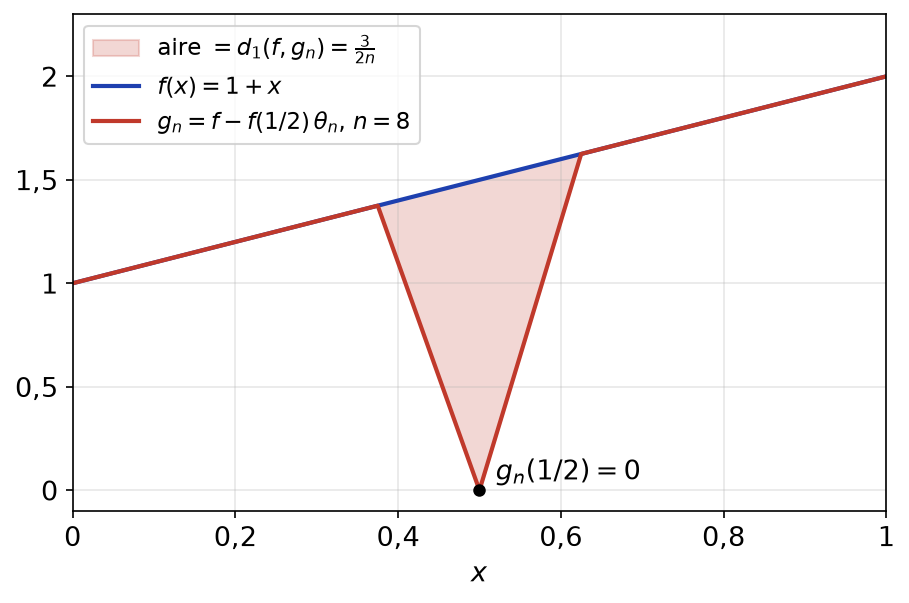
- La fonction \(g_n\) est continue et \(g_n(\frac{1}{2}) = f(\frac{1}{2}) – f(\frac{1}{2}) \times 1 = 0\), donc \(g_n \in F\). Ensuite, l’intégrale de \(\theta_n\) est l’aire d’un triangle de base \(\frac{2}{n}\) et de hauteur \(1\). Elle vaut \(\frac{1}{n}\). Donc
\[d_1(f, g_n) = |f(\tfrac{1}{2})| \int_0^1 \theta_n(t)\, dt = \frac{|f(1/2)|}{n} \to 0.\]
Ainsi, \(F\) est dense dans \((E, d_1)\). Or \(F \neq E\), puisque la fonction constante égale à \(1\) n’est pas dans \(F\). Donc \(\overline{F} = E \neq F\), et \(F\) n’est pas fermée pour \(d_1\). La figure ci-dessous illustre la construction pour \(f(t) = 1 + t\) et \(n = 8\) : la zone colorée a pour aire \(\frac{3}{16}\).
Point de méthode : en dimension infinie, deux distances naturelles peuvent définir des topologies différentes. Une fonction peut être petite en moyenne sans être petite en tout point.
Corrigé de l’exercice 21 : Distance p-adique sur Z
- Écrivons \(a = p^{\alpha} a^{\prime}\) et \(b = p^{\beta} b^{\prime}\), avec \(a^{\prime}\), \(b^{\prime}\) premiers à \(p\) et, par symétrie, \(\alpha \leq\, \beta\). Alors \(a + b = p^{\alpha}(a^{\prime} + p^{\beta – \alpha} b^{\prime})\) est divisible par \(p^{\alpha}\). Donc \(v_p(a + b) \geq\, \alpha = \min(v_p(a), v_p(b))\).
Soient \(x, y, z \in \mathbb{Z}\). Si deux d’entre eux sont égaux, l’inégalité ultramétrique est immédiate. Sinon, \(x – z = (x – y) + (y – z)\), avec trois termes non nuls. Donc \(v_p(x – z) \geq\, \min(v_p(x – y), v_p(y – z))\). Comme \(t \mapsto p^{-t}\) est décroissante, on obtient \(d_p(x, z) \leq\, \max(d_p(x, y), d_p(y, z))\).
Enfin, \(d_p \geq\, 0\), \(d_p(m, n) = 0\) si et seulement si \(m = n\), et \(v_p(-a) = v_p(a)\) donne la symétrie. Comme \(\max(u, v) \leq\, u + v\) pour \(u, v \geq\, 0\), \(d_p\) est une distance.
- Supposons par exemple \(d_p(x, y) < d_p(y, z)\). D’une part, \(d_p(x, z) \leq\, \max(d_p(x, y), d_p(y, z)) = d_p(y, z)\). D’autre part, \(d_p(y, z) \leq\, \max(d_p(y, x), d_p(x, z))\). Or ce maximum ne peut pas valoir \(d_p(y, x)\), qui est strictement plus petit. Donc \(d_p(y, z) \leq\, d_p(x, z)\). Ainsi \(d_p(x, z) = d_p(y, z) = \max(d_p(x, y), d_p(y, z))\).
- Soit \(b \in B(a, r)\) et \(y \in B(b, r)\). Alors \(d_p(a, y) \leq\, \max(d_p(a, b), d_p(b, y)) < r\). Donc \(B(b, r) \subset B(a, r)\). Comme \(a \in B(b, r)\), le même argument donne l’inclusion inverse. Donc \(B(b, r) = B(a, r)\).
- Soit \(x \notin B(a, r)\). Si \(B(x, r)\) rencontrait \(B(a, r)\) en un point \(y\), on aurait \(B(x, r) = B(y, r) = B(a, r)\) d’après la question 3, donc \(x \in B(a, r)\). C’est absurde. Ainsi, le complémentaire de \(B(a, r)\) est ouvert : la boule ouverte est fermée. Ensuite, soit \(x \in B_f(a, r)\) et \(y \in B(x, r)\). Alors \(d_p(a, y) \leq\, \max(d_p(a, x), d_p(x, y)) \leq\, r\). Donc \(B(x, r) \subset B_f(a, r)\) : la boule fermée est ouverte.
- Pour \(n \neq 0\), \(d_p(0, n) \leq\, p^{-k}\) équivaut à \(v_p(n) \geq\, k\), c’est-à-dire à \(p^k \mid n\). Comme \(0\) est aussi multiple de \(p^k\), \(B_f(0, p^{-k}) = p^k \mathbb{Z}\).
- On a \(d_p(p^n, 0) = p^{-n} \to 0\), donc \(p^n \to 0\) pour \(d_p\). Ensuite, par la somme géométrique, \((1 – p) u_n = 1 – p^n\). Donc \(d_p((1 – p) u_n, 1) = p^{-v_p(-p^n)} = p^{-n} \to 0\). Ainsi, \((1 – p) u_n \to 1\).
- Pour la distance usuelle, tout singleton \(\{n\} = B(n, \frac{1}{2})\) est ouvert, donc toute partie de \(\mathbb{Z}\) l’est. Par conséquent, toute application définie sur \((\mathbb{Z}, |\cdot|)\) est continue : l’identité vers \((\mathbb{Z}, d_p)\) est continue. En revanche, \(p^n \to 0\) pour \(d_p\), alors que \(|p^n – 0| \geq\, 1\). La réciproque n’est donc pas continue en \(0\).
Corrigé de l’exercice 22 : Problème : l’espace de Cantor
- Soient \(x, y, z\) deux à deux distincts et \(m = \min(N(x, y), N(y, z))\). Pour \(n < m\), on a \(x_n = y_n\) et \(y_n = z_n\), donc \(x_n = z_n\). Ainsi, \(N(x, z) \geq\, m\). Par conséquent, \(d(x, z) = 2^{-N(x, z)} \leq\, 2^{-m} = \max(d(x, y), d(y, z))\). Si deux des points sont égaux, cette inégalité est immédiate. La positivité, la séparation et la symétrie sont claires. Donc \(d\) est une distance ultramétrique, puisque le maximum est majoré par la somme.
- Pour \(y \neq x\), on a \(d(x, y) \leq\, 2^{-k}\) si et seulement si \(N(x, y) \geq\, k\). Cela signifie que \(y_n = x_n\) pour \(0 \leq\, n \leq\, k – 1\). Le cas \(y = x\) est inclus dans cette description. D’où l’égalité annoncée. Cette boule fermée est fermée. De plus, \(d\) ne prend que les valeurs \(0\) et \(2^{-n}\). Ainsi, \(d(x, y) \leq\, 2^{-k}\) équivaut à \(d(x, y) < 2^{-k+1}\), et \(B_f(x, 2^{-k}) = B(x, 2^{-k+1})\). La boule est donc aussi ouverte.
- D’après la question 2, \(d(x^{(m)}, x) \leq\, 2^{-k}\) équivaut à \(x^{(m)}_n = x_n\) pour \(n \leq\, k – 1\). Supposons que \(x^{(m)} \to x\) et fixons \(n\). Pour \(k = n + 1\), il existe \(M\) tel que \(x^{(m)}_n = x_n\) pour \(m \geq\, M\). Réciproquement, supposons chaque coordonnée stationnaire. Soit \(k\) ; il existe \(M\) tel que les \(k\) premières coordonnées de \(x^{(m)}\) coïncident avec celles de \(x\) pour \(m \geq\, M\). Alors \(d(x^{(m)}, x) \leq\, 2^{-k}\). La convergence équivaut à la stationnarité de chaque coordonnée vers \(x_n\).
- Soient \(x \neq y\) et \(N = N(x, y)\). Si \(N = 0\), alors \(d(\sigma x, \sigma y) \leq\, 1 \leq\, 2 = 2 d(x, y)\). Si \(N \geq\, 1\), les suites \(\sigma x\) et \(\sigma y\) coïncident jusqu’au rang \(N – 2\) inclus et diffèrent au rang \(N – 1\), car \(x_N \neq y_N\). Ainsi \(N(\sigma x, \sigma y) = N – 1\), donc \(d(\sigma x, \sigma y) \leq\, 2^{1 – N} = 2 d(x, y)\). Donc \(\sigma\) est \(2\)-lipschitzienne. Pour \(y \in X\), la suite \((0, y_0, y_1, \ldots)\) a pour image \(y\) : \(\sigma\) est surjective. Mais \((0, y_0, y_1, \ldots)\) et \((1, y_0, y_1, \ldots)\) ont la même image : \(\sigma\) n’est pas injective.
- La série définissant \(\phi(x)\) converge, car son terme général est majoré par \(\frac{2}{3^{n+1}}\). Supposons, par symétrie, \(x_N = 1\) et \(y_N = 0\). Les termes d’indice \(n < N\) se compensent, donc
\[\phi(x) – \phi(y) = \frac{2}{3^{N+1}} + \sum_{n > N} \frac{2(x_n – y_n)}{3^{n+1}}.\]
Or \(\sum_{n > N} \frac{2}{3^{n+1}} = \frac{2}{3^{N+2}} \times \frac{1}{1 – 1/3} = \frac{1}{3^{N+1}}\). Donc \(\phi(x) – \phi(y) \geq\, \frac{2}{3^{N+1}} – \frac{1}{3^{N+1}} = \frac{1}{3^{N+1}}\). De même, \(\phi(x) – \phi(y) \leq\, \frac{2}{3^{N+1}} + \frac{1}{3^{N+1}} = \frac{1}{3^N}\). D’où \(\frac{1}{3^{N+1}} \leq\, |\phi(x) – \phi(y)| \leq\, \frac{1}{3^N}\). - La minoration montre que \(\phi(x) \neq \phi(y)\) si \(x \neq y\) : \(\phi\) est injective. La majoration donne \(|\phi(x) – \phi(y)| \leq\, 3^{-N} \leq\, 2^{-N} = d(x, y)\) : \(\phi\) est \(1\)-lipschitzienne, donc continue. Ainsi, \(\phi\) est une bijection continue de \(X\) sur \(K\). Pour la continuité de la réciproque, soit \(u_m = \phi(x^{(m)})\) une suite de \(K\) qui converge vers \(u = \phi(x)\). Avec \(N_m = N(x^{(m)}, x)\) lorsque \(x^{(m)} \neq x\), la minoration donne \(3^{-(N_m + 1)} \leq\, |u_m – u| \to 0\). Donc \(N_m \to +\infty\), c’est-à-dire \(d(x^{(m)}, x) \to 0\). Par caractérisation séquentielle, \(\phi^{-1}\) est continue : \(\phi\) est un homéomorphisme de \(X\) sur \(K\).
- Soit \(\varepsilon > 0\) et \(k\) tel que \(2^{-k} \leq\, \varepsilon\). On pose \(\delta = 3^{-(k+1)}\). Si \(|\phi(x) – \phi(y)| < \delta\) avec \(x \neq y\), alors \(3^{-(N+1)} < 3^{-(k+1)}\), donc \(N > k\) et \(d(x, y) < 2^{-k} \leq\, \varepsilon\). Donc \(\phi^{-1}\) est uniformément continue. En revanche, soit \(x\) la suite nulle et \(y\) la suite qui vaut \(1\) au seul rang \(N\). Alors \(d(x, y) = 2^{-N}\) et \(|\phi(x) – \phi(y)| = \frac{2}{3^{N+1}}\). Le rapport vaut
\[\frac{d(x, y)}{|\phi(x) – \phi(y)|} = \frac{3^{N+1}}{2 \times 2^N} = \frac{3}{2}(\frac{3}{2})^N \to +\infty.\]
Donc \(\phi^{-1}\) n’est pas lipschitzienne. Pour conclure, chaque cylindre \(\{y : y_n = x_n,\ n < k\}\) correspond à l’un des \(2^k\) segments de longueur \(3^{-k}\) de l’étape \(k\) du Cantor, comme sur la figure de l’énoncé.
Point de méthode : un encadrement de la forme \(c\, g(d) \leq\, |\phi(x) – \phi(y)| \leq\, C\, h(d)\) règle d’un coup l’injectivité, la continuité de \(\phi\) et celle de sa réciproque.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : espaces métriques, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur espaces métriques
- Chapitre suivant : Espaces normés et applications linéaires continues
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3