Ce corrigé formes quadratiques rédige chaque solution comme en partiel : hypothèses vérifiées, théorèmes cités, calculs intermédiaires. Les réductions de Gauss sont menées pas à pas et contrôlées, par exemple par le signe du déterminant ou par un calcul de valeur propre.
Pour les coniques et les quadriques, la méthode est toujours la même : diagonalisation en base orthonormée, puis complétion des carrés, et enfin retour au repère initial. Des figures montrent les foyers, les axes et les asymptotes obtenus.
Soyez vigilant sur trois points. D’abord, les termes croisés se partagent en deux dans la matrice. Ensuite, un vecteur isotrope n’est pas forcément dans le noyau. Enfin, les coefficients de Gauss ne sont pas les valeurs propres : seuls leurs signes comptent pour la signature.
Les énoncés se trouvent sur la page exercices de maths en L2 sur formes quadratiques.
Corrigé de l’exercice 1 : Matrice d’une forme bilinéaire
- Chaque terme \(x_i y_j\) est linéaire en \(x\) à \(y\) fixé, et linéaire en \(y\) à \(x\) fixé. Une somme de tels termes est donc bilinéaire. Le coefficient de \(x_i y_j\) se place en ligne \(i\), colonne \(j\) :
\[A = \begin{pmatrix} 1 2 1 \\ -1 3 0 \\ 1 0 -2 \end{pmatrix}.\]
Or \(a_{12} = 2\) et \(a_{21} = -1\). Ainsi, \(A\) n’est pas symétrique, donc \(b\) n’est pas symétrique. Par exemple, \(b(e_1, e_2) = 2 \neq -1 = b(e_2, e_1)\). - On pose \(y = x\) : les termes \(2x_1x_2\) et \(-x_2x_1\) donnent \(x_1 x_2\), et les termes \(x_1 x_3\) et \(x_3 x_1\) donnent \(2 x_1 x_3\). Donc \(q(x) = x_1^2 + x_1 x_2 + 2 x_1 x_3 + 3 x_2^2 – 2 x_3^2\). En partageant les termes croisés en deux, on obtient
\[S = \begin{pmatrix} 1 \frac{1}{2} 1 \\ \frac{1}{2} 3 0 \\ 1 0 -2 \end{pmatrix} = \frac{1}{2}(A + A^{T}).\]
En effet, \(\frac{1}{2}(a_{12} + a_{21}) = \frac{1}{2}\), \(\frac{1}{2}(a_{13} + a_{31}) = 1\) et \(\frac{1}{2}(a_{23} + a_{32}) = 0\). La matrice de \(q\) est la partie symétrique de \(A\). - La matrice de passage est \(P = \begin{pmatrix} 1 0 1 \\ 1 1 0 \\ 0 1 1 \end{pmatrix}\). En développant selon la première ligne, \(\det P = 1 \cdot 1 + 1 \cdot 1 = 2 \neq 0\), donc c’est une base. Les coefficients diagonaux de la nouvelle matrice sont \(q(e^{\prime}_1) = q(1, 1, 0) = 1 + 1 + 3 = 5\), \(q(e^{\prime}_2) = q(0, 1, 1) = 3 – 2 = 1\) et \(q(e^{\prime}_3) = q(1, 0, 1) = 1 + 2 – 2 = 1\). Le calcul de \(P^{T} S P\) donne ensuite
\[P^{T} S P = \begin{pmatrix} 5 \frac{9}{2} \frac{5}{2} \\ \frac{9}{2} 1 -\frac{1}{2} \\ \frac{5}{2} -\frac{1}{2} 1 \end{pmatrix}.\]
Par exemple, \(b_S(e^{\prime}_1, e^{\prime}_2) = (1, 1, 0)\, S\, (0, 1, 1)^{T} = (1, 1, 0) \cdot (\frac{3}{2}, 3, -2) = \frac{9}{2}\). La matrice de \(q\) dans la nouvelle base est \(P^{T} S P\) ci-dessus.
Point de méthode : une forme quadratique ne « voit » que la partie symétrique d’une matrice, car \(X^{T} A X = X^{T} A^{T} X\).
Corrigé de l’exercice 2 : Forme polaire et vecteur isotrope
- On place les carrés sur la diagonale et l’on partage les termes croisés :
\[A = \begin{pmatrix} 1 2 -1 \\ 2 3 3 \\ -1 3 -1 \end{pmatrix}.\]
Par dédoublement, \(b(u, u^{\prime}) = x x^{\prime} + 3 y y^{\prime} – z z^{\prime} + 2(x y^{\prime} + y x^{\prime}) – (x z^{\prime} + z x^{\prime}) + 3(y z^{\prime} + z y^{\prime})\). - D’abord, \(q(1, 1, 1) = 1 + 3 – 1 + 4 – 2 + 6 = 11\). Ensuite, avec la matrice, \(b(e_1, e_2) = a_{12} = 2\). Avec la polarisation, \(q(1, 1, 0) = 1 + 3 + 4 = 8\), \(q(e_1) = 1\) et \(q(e_2) = 3\). Donc \(b(e_1, e_2) = \frac{1}{2}(8 – 1 – 3) = 2\). On trouve \(q(1, 1, 1) = 11\) et \(b(e_1, e_2) = 2\) par les deux méthodes.
- On a \(q(1, -1, 0) = 1 + 3 + 4 \times (-1) = 0\), et \(u \neq 0\) : \(u\) est isotrope. Cependant, \(A u = (1 – 2,\ 2 – 3,\ -1 – 3) = (-1, -1, -4) \neq 0\). Donc \(u\) est isotrope mais n’appartient pas au noyau.
- Les termes en \(x\) sont \(x^2 + 2x(2y – z) = (x + 2y – z)^2 – (2y – z)^2\). Il reste \(3y^2 – z^2 + 6yz – (4y^2 – 4yz + z^2) = -y^2 + 10yz – 2z^2\). Ensuite, \(-y^2 + 10yz = -(y – 5z)^2 + 25z^2\). Finalement,
\[q = (x + 2y – z)^2 – (y – 5z)^2 + 23 z^2.\]
Les trois formes linéaires sont échelonnées, donc indépendantes. La signature est \((2, 1)\) et le rang vaut \(3\). Ce résultat est cohérent avec \(\det A = -23 < 0\), qui impose un nombre impair de signes négatifs.
Corrigé de l’exercice 3 : Matrices congruentes et semblables
- La réduction donne \(2x^2 + 2xy + 2y^2 = 2(x + \frac{y}{2})^2 + \frac{3}{2} y^2\). On pose \(x^{\prime} = \sqrt{2}(x + \frac{y}{2})\) et \(y^{\prime} = \frac{\sqrt{6}}{2} y\), de sorte que \(q = x^{\prime 2} + y^{\prime 2}\). Autrement dit, \(X^{\prime} = L X\) avec \(L = \begin{pmatrix} \sqrt{2} \frac{\sqrt{2}}{2} \\ 0 \frac{\sqrt{6}}{2} \end{pmatrix}\). Alors \(X = L^{-1} X^{\prime}\), et la matrice \(P = L^{-1}\) convient. Pour une matrice triangulaire \(\begin{pmatrix} \alpha \beta \\ 0 \delta \end{pmatrix}\), l’inverse est \(\begin{pmatrix} 1/\alpha -\beta/(\alpha \delta) \\ 0 1/\delta \end{pmatrix}\). Ici \(\alpha \delta = \sqrt{3}\), d’où
\[P = \begin{pmatrix} \frac{\sqrt{2}}{2} -\frac{\sqrt{6}}{6} \\ 0 \frac{\sqrt{6}}{3} \end{pmatrix}, \qquad P^{T} A P = I_2.\]
Cette matrice \(P\) réalise la congruence entre \(A\) et \(I_2\). - Si \(\mathrm{diag}(1, -1) = P^{T} I_2 P\), alors \(-1 = \det(P)^2 \geq\, 0\), ce qui est absurde. Les deux matrices ne sont pas congruentes. On peut aussi invoquer la loi d’inertie : les signatures \((2, 0)\) et \((1, 1)\) diffèrent.
- La matrice \(J = \begin{pmatrix} 0 1 \\ 1 0 \end{pmatrix}\) représente \(2xy = \frac{1}{2}(x + y)^2 – \frac{1}{2}(x – y)^2\). Prenons \(P = \frac{1}{\sqrt{2}} \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\). Alors \(JP = \frac{1}{\sqrt{2}} \begin{pmatrix} 1 -1 \\ 1 1 \end{pmatrix}\), puis \(P^{T} J P = \frac{1}{2} \begin{pmatrix} 2 0 \\ 0 -2 \end{pmatrix}\). Donc \(P^{T} J P = \mathrm{diag}(1, -1)\).
- Avec \(P = \mathrm{diag}(1, 2)\), on a \(P^{T} I_2 P = \mathrm{diag}(1, 4)\) : les matrices sont congruentes. En revanche, pour toute \(Q\) inversible, \(Q^{-1} I_2 Q = I_2 \neq \mathrm{diag}(1, 4)\). Elles sont congruentes sans être semblables.
Corrigé de l’exercice 4 : Réductions de Gauss avec carrés
- Les termes en \(x\) donnent \(x^2 + 2x(y + z) = (x + y + z)^2 – (y + z)^2\). Il reste \(2y^2 + 3z^2 – y^2 – 2yz – z^2 = y^2 – 2yz + 2z^2 = (y – z)^2 + z^2\). Donc
\[q_1 = (x + y + z)^2 + (y – z)^2 + z^2.\]
Le rang vaut \(3\) et la signature \((3, 0)\) : \(q_1\) est définie positive. - D’abord, \(x^2 + 2xy = (x + y)^2 – y^2\). Il reste \(y^2 + 4yz – z^2 = (y + 2z)^2 – 4z^2 – z^2\). Ainsi,
\[q_2 = (x + y)^2 + (y + 2z)^2 – 5z^2.\]
Le rang vaut \(3\) et la signature \((2, 1)\). - La matrice des formes linéaires est \(L = \begin{pmatrix} 1 1 0 \\ 0 1 2 \\ 0 0 1 \end{pmatrix}\). On résout \(LX = X^{\prime}\) en remontant : \(z = z^{\prime}\), \(y = y^{\prime} – 2z^{\prime}\), puis \(x = x^{\prime} – y^{\prime} + 2z^{\prime}\). Donc
\[L^{-1} = \begin{pmatrix} 1 -1 2 \\ 0 1 -2 \\ 0 0 1 \end{pmatrix}.\]
Ses colonnes \(f_1 = (1, 0, 0)\), \(f_2 = (-1, 1, 0)\) et \(f_3 = (2, -2, 1)\) forment une base \(q_2\)-orthogonale. Vérifions un coefficient : \(q_2(f_3) = 4 + 8 – 1 – 8 – 8 = -5\). Dans la base \((f_1, f_2, f_3)\), la matrice de \(q_2\) est \(\mathrm{diag}(1, 1, -5)\).
Corrigé de l’exercice 5 : Réduction de Gauss sans carré
- Il n’y a aucun carré. On isole le produit \(xy\) : \(xy + z(x + y) = (x + z)(y + z) – z^2\). Ensuite, \((x + z)(y + z) = \frac{1}{4}(x + y + 2z)^2 – \frac{1}{4}(x – y)^2\). Donc
\[q = \frac{1}{4}(x + y + 2z)^2 – \frac{1}{4}(x – y)^2 – z^2.\]
Les formes \(x + y + 2z\), \(x – y\) et \(z\) sont indépendantes, car leur déterminant vaut \(-2 \neq 0\). Le rang vaut \(3\) et la signature \((1, 2)\). - La matrice de \(q\) est \(\frac{1}{2} J\), avec \(J\) la matrice de l’exercice 9. Or \(J\,(1, 1, 1)^{T} = 2\,(1, 1, 1)^{T}\), et \(J v = -v\) pour tout \(v\) du plan \(x + y + z = 0\). Les valeurs propres de \(q\) sont donc \(1\), \(-\frac{1}{2}\) et \(-\frac{1}{2}\). On retrouve une valeur propre positive et deux négatives.
- De même, \(x_1 x_2 = \frac{1}{4}(x_1 + x_2)^2 – \frac{1}{4}(x_1 – x_2)^2\), et de même pour \(x_3 x_4\). Ainsi,
\[Q = \frac{1}{4}(x_1 + x_2)^2 – \frac{1}{4}(x_1 – x_2)^2 + \frac{1}{4}(x_3 + x_4)^2 – \frac{1}{4}(x_3 – x_4)^2.\]
La signature est \((2, 2)\). - Pour \(x = (a, 0, b, 0)\), on a \(Q(x) = a \times 0 + b \times 0 = 0\). Le plan \(\mathrm{Vect}(e_1, e_3)\) est formé de vecteurs isotropes.
Corrigé de l’exercice 6 : Rang et signature selon un paramètre
- Comme \(a \neq 0\), on factorise : \(a x^2 + 2bxy = a(x + \frac{b}{a} y)^2 – \frac{b^2}{a} y^2\). Donc
\[q = a(x + \frac{b}{a} y)^2 + \frac{ac – b^2}{a}\, y^2.\]
Si \(ac – b^2 > 0\), les deux coefficients ont le signe de \(a\) : signature \((2, 0)\) si \(a > 0\), \((0, 2)\) si \(a < 0\). Si \(ac – b^2 < 0\), les coefficients sont de signes opposés : signature \((1, 1)\). Enfin, si \(ac – b^2 = 0\), le rang vaut \(1\) et la signature est \((1, 0)\) ou \((0, 1)\) selon le signe de \(a\). - D’abord, \(x^2 + 2xy = (x + y)^2 – y^2\). Il reste \(y^2 + 2yz + \alpha z^2 = (y + z)^2 + (\alpha – 1) z^2\). Donc
\[q_\alpha = (x + y)^2 + (y + z)^2 + (\alpha – 1) z^2.\] - Les formes \(x + y\), \(y + z\) et \(z\) sont indépendantes. Par conséquent, si \(\alpha > 1\), la signature vaut \((3, 0)\) et le rang \(3\). Si \(\alpha = 1\), la signature vaut \((2, 0)\) et le rang \(2\). Si \(\alpha < 1\), la signature vaut \((2, 1)\) et le rang \(3\). La forme \(q_\alpha\) est définie positive si et seulement si \(\alpha > 1\).
Corrigé de l’exercice 7 : Cône isotrope
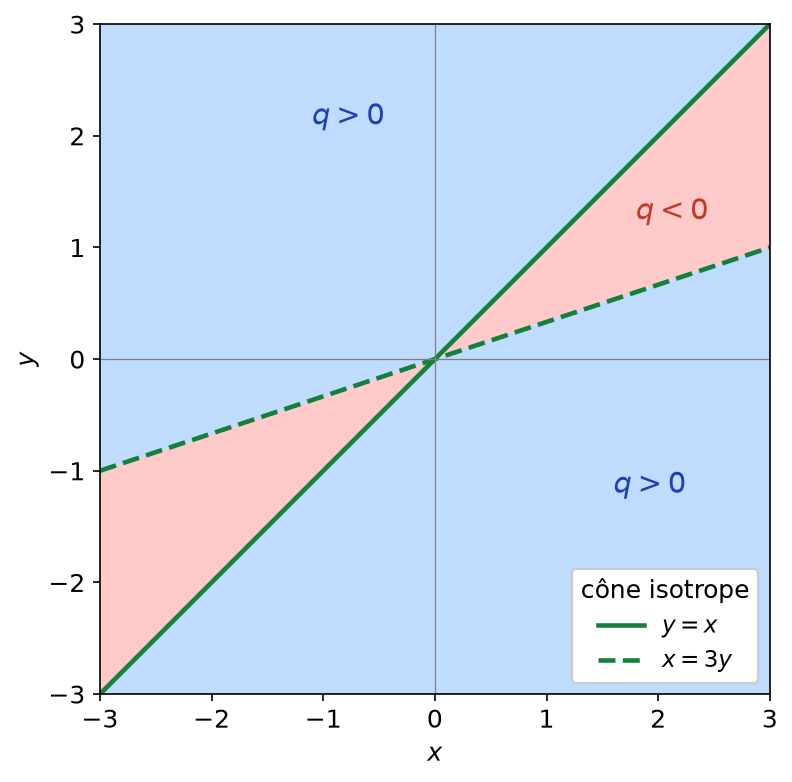
- On factorise : \(x^2 – 4xy + 3y^2 = (x – y)(x – 3y)\). Donc \(q(x, y) = 0\) si et seulement si \(y = x\) ou \(x = 3y\). Le cône isotrope est la réunion de deux droites. Ce n’est pas un sous-espace : \((1, 1)\) et \((3, 1)\) sont isotropes, mais \(q(4, 2) = 16 – 32 + 12 = -4 \neq 0\). Par ailleurs, \(q(2, 1) = -1 < 0\) et \(q(0, 1) = 3 > 0\). Comme le montre la figure ci-dessous, \(q\) est négative dans les deux secteurs compris entre les droites \(y = x\) et \(x = 3y\) qui contiennent \((2, 1)\) et \((-2, -1)\), et positive ailleurs.

- La matrice de \(q\) est \(\begin{pmatrix} 1 -2 \\ -2 3 \end{pmatrix}\), de déterminant \(3 – 4 = -1 \neq 0\). Donc \(\ker q = \{0\}\). Le noyau est nul, alors que le cône isotrope contient deux droites.
- Supposons \(q(u) > 0 > q(v)\). Si \(v = \mu u\), alors \(q(v) = \mu^2 q(u) \geq\, 0\), ce qui est exclu. Donc \(u\) et \(v\) sont libres. La fonction \(\varphi(t) = q((1 – t)u + tv)\) est polynomiale, donc continue. De plus, \(\varphi(0) > 0\) et \(\varphi(1) < 0\). D’après le théorème des valeurs intermédiaires, il existe \(t_0 \in ]0, 1[\) tel que \(\varphi(t_0) = 0\). Or \(w = (1 – t_0) u + t_0 v\) est non nul, car \(u, v\) sont libres et \(1 – t_0 \neq 0\). Ainsi, \(w\) est un vecteur isotrope non nul, ce qui contredit \(C(q) = \{0\}\). Une forme définie est donc positive ou négative.
Corrigé de l’exercice 8 : Orthogonal d’un sous-espace
- La forme polaire est \(b(v, v^{\prime}) = x x^{\prime} + y y^{\prime} – z z^{\prime}\). Donc \(v \in F^{\perp}\) si et seulement si \(b(u, v) = x – z = 0\). Ainsi, \(F^{\perp}\) est le plan d’équation \(x = z\). Or \(u = (1, 0, 1)\) vérifie \(x = z\) : \(F \subset F^{\perp}\). Par conséquent, \(F + F^{\perp} = F^{\perp} \neq \mathbb{R}^3\). On n’a pas \(\mathbb{R}^3 = F \oplus F^{\perp}\), car \(u\) est isotrope.
- On a \(b(w, v) = -z\). Donc \(G^{\perp}\) est le plan \(z = 0\). Comme \(w \notin G^{\perp}\), l’intersection \(G \cap G^{\perp}\) est nulle. Les dimensions \(1 + 2 = 3\) donnent alors \(\mathbb{R}^3 = G \oplus G^{\perp}\).
- Dans les deux cas, \(\dim F^{\perp} = \dim G^{\perp} = 2 = 3 – 1\). C’est conforme au cours, car \(q\) est non dégénérée : sa matrice \(\mathrm{diag}(1, 1, -1)\) est inversible.
- La matrice de \(q^{\prime}\) est \(\mathrm{diag}(1, -1, 0)\), dont le noyau est \(\mathrm{Vect}(e_3)\). Ainsi, \(\ker q^{\prime} = \mathrm{Vect}(e_3)\). Ensuite, pour \(H = \mathrm{Vect}(e_3)\), on a \(b^{\prime}(e_3, v) = 0\) pour tout \(v\). Donc \(H^{\perp} = \mathbb{R}^3\). Ici \(\dim H^{\perp} = 3 > 3 – 1\) : seule l’inégalité \(\dim H^{\perp} \geq\, n – \dim H\) subsiste.
Corrigé de l’exercice 9 : Classes de congruence
- La matrice \(\begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\) a pour déterminant \(-3 < 0\). D’après l’exercice 6, sa signature vaut \((1, 1)\), comme celle de \(\mathrm{diag}(1, -1)\). Elles sont donc congruentes. En revanche, \(\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) vérifie \(a = 2 > 0\) et \(ac – b^2 = 3 > 0\) : sa signature est \((2, 0)\). Elle n’est pas congruente à \(\mathrm{diag}(1, -1)\).
- La matrice \(J\) est celle de \(2(xy + yz + zx)\). D’après l’exercice 5, cette forme a pour signature \((1, 2)\). De plus, \(\mathrm{diag}(1, -1, -1)\) a la même signature. Par le corollaire de la loi d’inertie, \(J\) est congruente à \(\mathrm{diag}(1, -1, -1)\).
- Les classes sont en bijection avec les signatures \((s, t)\) telles que \(s + t \leq\, n\). Pour \(n = 3\), on compte \(4 + 3 + 2 + 1 = 10\) couples. En général, pour chaque rang \(r \in \{0, \ldots, n\}\), il y a \(r + 1\) valeurs de \(s\). Il y a donc \(10\) classes en taille \(3\), et \(\frac{(n + 1)(n + 2)}{2}\) en taille \(n\).
Corrigé de l’exercice 10 : Une forme quadratique sur les polynômes
- L’application \(b(P, Q) = \frac{1}{2}\big(P(0) Q(1) + P(1) Q(0)\big)\) est bilinéaire, car l’évaluation en un point est linéaire. Elle est aussi symétrique, et \(b(P, P) = P(0) P(1)\). Donc \(q\) est une forme quadratique de forme polaire \(b\).
- Pour \(P = a + bX + cX^2\), on a \(P(0) = a\) et \(P(1) = a + b + c\). Ainsi, \(q(P) = a^2 + ab + ac\). Par conséquent,
\[\mathrm{Mat}(q) = \begin{pmatrix} 1 \frac{1}{2} \frac{1}{2} \\ \frac{1}{2} 0 0 \\ \frac{1}{2} 0 0 \end{pmatrix}.\] - La réduction de Gauss donne \(a^2 + a(b + c) = (a + \frac{b + c}{2})^2 – \frac{(b + c)^2}{4}\). Le rang vaut \(2\) et la signature \((1, 1)\). Pour le noyau, on résout \(a + \frac{b + c}{2} = 0\) et \(\frac{a}{2} = 0\). On obtient \(a = 0\) et \(c = -b\). Donc \(\ker q = \mathrm{Vect}(X – X^2)\) : ce sont les polynômes qui s’annulent en \(0\) et en \(1\).
- On a \(q(P) = 0\) si et seulement si \(P(0) = 0\) ou \(P(1) = 0\). Le cône isotrope est la réunion des deux plans \(\{P(0) = 0\}\) et \(\{P(1) = 0\}\). Leur intersection est précisément le noyau.
Corrigé de l’exercice 11 : La forme trace sur les matrices
- L’application \(b(M, N) = \mathrm{tr}(MN)\) est bilinéaire, par linéarité de la trace et bilinéarité du produit. Elle est symétrique, car \(\mathrm{tr}(MN) = \mathrm{tr}(NM)\). Enfin, \(b(M, M) = \mathrm{tr}(M^2)\). Donc \(q\) est une forme quadratique de forme polaire \(\mathrm{tr}(MN)\).
- Pour toute matrice, \(\mathrm{tr}(M^2) = \sum_{i, j} m_{ij} m_{ji}\). Si \(S\) est symétrique, \(s_{ji} = s_{ij}\), d’où \(q(S) = \sum_{i, j} s_{ij}^2\). Si \(A\) est antisymétrique, \(a_{ji} = -a_{ij}\), d’où \(q(A) = -\sum_{i, j} a_{ij}^2\).
- Soient \(S\) symétrique et \(A\) antisymétrique. Par invariance de la trace par transposition, \(\mathrm{tr}(SA) = \mathrm{tr}\big((SA)^{T}\big) = \mathrm{tr}(A^{T} S^{T}) = -\mathrm{tr}(AS) = -\mathrm{tr}(SA)\). Donc \(\mathrm{tr}(SA) = 0\) : les deux sous-espaces sont \(q\)-orthogonaux.
- On a \(E = \mathcal{S}_n \oplus \mathcal{A}_n\). Prenons une base \(q\)-orthogonale de \(\mathcal{S}_n\) formée de vecteurs positifs, par exemple les matrices \(E_{ii}\) et \(\frac{1}{\sqrt{2}}(E_{ij} + E_{ji})\) pour \(i < j\). De même, les \(\frac{1}{\sqrt{2}}(E_{ij} – E_{ji})\) forment une base \(q\)-orthogonale de \(\mathcal{A}_n\), de vecteurs négatifs. Grâce à la question 3, leur réunion est une base \(q\)-orthogonale de \(E\). La signature est \((\frac{n(n + 1)}{2}, \frac{n(n – 1)}{2})\) et le rang vaut \(n^2\).
- La forme \(q^{\prime}\) est le carré de la forme linéaire non nulle \(\mathrm{tr}\). Par conséquent, \(q^{\prime}\) est de rang \(1\) et de signature \((1, 0)\). Son noyau est l’hyperplan des matrices de trace nulle.
Corrigé de l’exercice 12 : Réduction en base orthonormée
- La matrice est \(A = \begin{pmatrix} 2 1 1 \\ 1 2 1 \\ 1 1 2 \end{pmatrix} = I_3 + J\). Or \(J\) a pour valeurs propres \(3\) (vecteur \((1, 1, 1)\)) et \(0\) (plan \(x + y + z = 0\)). Donc \(A\) a pour valeurs propres \(4\), simple, et \(1\), double.
- On norme \((1, 1, 1)\) et l’on choisit une base orthonormée du plan \(x + y + z = 0\) :
\[u_1 = \frac{1}{\sqrt{3}}(1, 1, 1), \quad u_2 = \frac{1}{\sqrt{2}}(1, -1, 0), \quad u_3 = \frac{1}{\sqrt{6}}(1, 1, -2).\]
On vérifie que \(u_2 \cdot u_3 = \frac{1}{\sqrt{12}}(1 – 1 + 0) = 0\). Dans la base \((u_1, u_2, u_3)\), \(q = 4X^2 + Y^2 + Z^2\). - Les trois valeurs propres sont positives : la signature est \((3, 0)\). Sur la sphère unité, \(X^2 + Y^2 + Z^2 = 1\), donc \(q = 1 + 3X^2\). Ainsi, le maximum vaut \(4\), atteint en \(\pm u_1\), et le minimum vaut \(1\), atteint sur le cercle unité du plan \(x + y + z = 0\).
- Les termes en \(x\) donnent \(2x^2 + 2x(y + z) = 2(x + \frac{y + z}{2})^2 – \frac{(y + z)^2}{2}\). Il reste \(\frac{3}{2} y^2 + yz + \frac{3}{2} z^2 = \frac{3}{2}(y + \frac{z}{3})^2 + \frac{4}{3} z^2\). Donc
\[q = 2(x + \frac{y}{2} + \frac{z}{2})^2 + \frac{3}{2}(y + \frac{z}{3})^2 + \frac{4}{3} z^2.\]
Les coefficients \(2, \frac{3}{2}, \frac{4}{3}\) diffèrent des valeurs propres \(4, 1, 1\), mais les signes coïncident. On remarque que leur produit vaut \(4 = \det A\), car la matrice de passage est unitriangulaire.
Corrigé de l’exercice 13 : Nature de six coniques
On note \(\delta = ac – b^2\) pour l’équation \(ax^2 + 2bxy + cy^2 + \ldots = 0\). Pour les rotations, on utilise \(u_1 = \frac{1}{\sqrt{2}}(1, 1)\) et \(u_2 = \frac{1}{\sqrt{2}}(-1, 1)\), soit \(x = \frac{X – Y}{\sqrt{2}}\) et \(y = \frac{X + Y}{\sqrt{2}}\). Alors \(x^2 + y^2 = X^2 + Y^2\) et \(xy = \frac{X^2 – Y^2}{2}\).
- Ici \(b = \frac{1}{2}\), donc \(\delta = 1 – \frac{1}{4} = \frac{3}{4} > 0\) : genre ellipse. La rotation donne \(X^2 + Y^2 + \frac{X^2 – Y^2}{2} = 3\), soit \(\frac{3}{2} X^2 + \frac{1}{2} Y^2 = 3\). C’est l’ellipse \(\frac{X^2}{2} + \frac{Y^2}{6} = 1\).
- Ici \(\delta = 1 – 4 = -3 < 0\) : genre hyperbole. On obtient \(X^2 + Y^2 + 2(X^2 – Y^2) = 1\), soit l’hyperbole \(3X^2 – Y^2 = 1\).
- Ici \(\delta = 1 – 1 = 0\) : genre parabole. On a \(x – y = -\sqrt{2}\, Y\) et \(x + y = \sqrt{2}\, X\). L’équation devient \(2Y^2 + \sqrt{2}\, X = 0\), soit \(Y^2 = -\frac{\sqrt{2}}{2} X\). Le terme linéaire en \(X\) subsiste : c’est une parabole, de sommet l’origine.
- Ici \(\delta = 1 > 0\). En complétant les carrés, \((x + 1)^2 + (y – 2)^2 = 1 + 4 – 5 = 0\). La conique est réduite au point \((-1, 2)\).
- Ici \(\delta = -1 < 0\). On a \(x^2 + 2x + 1 = (x + 1)^2\), donc l’équation s’écrit \((x + 1 – y)(x + 1 + y) = 0\). C’est la réunion des deux droites sécantes \(y = x + 1\) et \(y = -x – 1\).
- Ici \(\delta = 2 > 0\). Or \(x^2 + 2y^2 + 1 \geq\, 1 > 0\) pour tout point. La conique est vide.
Point de méthode : le signe de \(\delta\) donne seulement le genre ; il faut réduire l’équation pour écarter les cas dégénérés.
Corrigé de l’exercice 14 : Réduction d’une ellipse
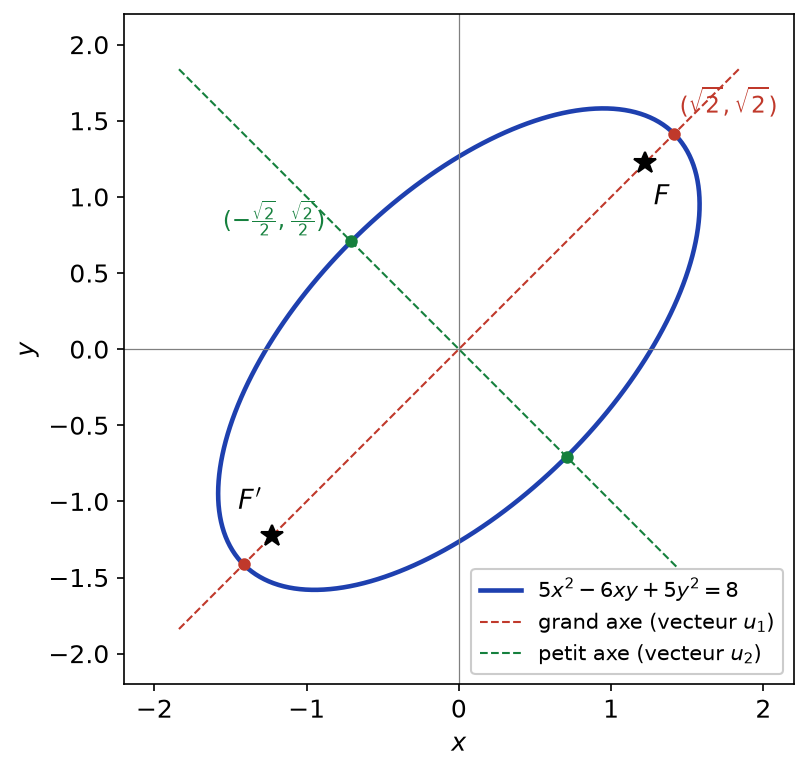
- La matrice est \(A = \begin{pmatrix} 5 -3 \\ -3 5 \end{pmatrix}\). On a \(A(1, 1)^{T} = (2, 2)^{T}\) et \(A(-1, 1)^{T} = (-8, 8)^{T}\). Les valeurs propres sont \(2\) et \(8\), de vecteurs unitaires \(u_1 = \frac{1}{\sqrt{2}}(1, 1)\) et \(u_2 = \frac{1}{\sqrt{2}}(-1, 1)\), et \((u_1, u_2)\) est directe.
- Dans cette base, l’équation devient \(2X^2 + 8Y^2 = 8\), soit
\[\frac{X^2}{4} + Y^2 = 1.\]
La courbe \(\mathcal{C}\) est une ellipse de centre \(O\). - Les demi-axes sont \(\alpha = 2\), dans la direction \(u_1\), et \(\beta = 1\), dans la direction \(u_2\). Les sommets sont \(\pm 2u_1 = \pm(\sqrt{2}, \sqrt{2})\) et \(\pm u_2 = \pm(-\frac{\sqrt{2}}{2}, \frac{\sqrt{2}}{2})\). Ensuite, \(c^2 = \alpha^2 – \beta^2 = 3\), donc les foyers sont \(\pm \sqrt{3}\, u_1\). Les foyers sont \(F(\frac{\sqrt{6}}{2}, \frac{\sqrt{6}}{2})\) et \(F^{\prime}(-\frac{\sqrt{6}}{2}, -\frac{\sqrt{6}}{2})\). La figure ci-dessous montre l’ellipse, ses axes et ses foyers.

- Une rotation conserve les aires. L’aire du domaine vaut donc \(\pi \times 2 \times 1 = 2\pi\).
Corrigé de l’exercice 15 : Réduction d’une parabole
- La partie quadratique \(x^2 – 2xy + y^2 = (x – y)^2\) a pour matrice \(\begin{pmatrix} 1 -1 \\ -1 1 \end{pmatrix}\), de déterminant nul. La conique est du genre parabole.
- Avec \(X = \frac{x + y}{\sqrt{2}}\) et \(Y = \frac{-x + y}{\sqrt{2}}\), on a \((x – y)^2 = 2Y^2\) et \(x + y = \sqrt{2}\, X\). L’équation devient \(2Y^2 – 8\sqrt{2}\, X = 0\), soit
\[Y^2 = 4\sqrt{2}\, X.\]
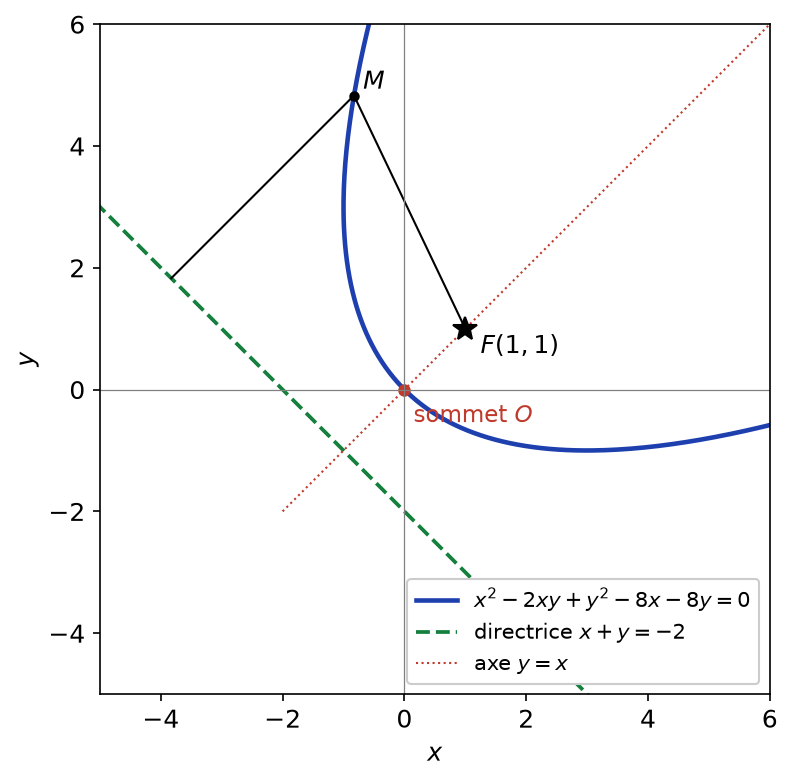
C’est une parabole, d’équation réduite \(Y^2 = 2pX\) avec \(p = 2\sqrt{2}\). - Le sommet est l’origine \(O\). L’axe est la droite \(Y = 0\), c’est-à-dire \(y = x\). Le foyer a pour coordonnées réduites \((\frac{p}{2}, 0) = (\sqrt{2}, 0)\), soit \(\sqrt{2}\, u_1 = (1, 1)\). La directrice est \(X = -\sqrt{2}\), c’est-à-dire \(x + y = -2\). Foyer \(F(1, 1)\), directrice \(x + y + 2 = 0\), paramètre \(2\sqrt{2}\).
- Pour \(M(x, y)\), on a \(MF^2 = (x – 1)^2 + (y – 1)^2\) et \(d(M, \mathcal{D})^2 = \frac{(x + y + 2)^2}{2}\). L’égalité \(2 MF^2 = (x + y + 2)^2\) s’écrit \(2x^2 + 2y^2 – 4x – 4y + 4 = x^2 + y^2 + 2xy + 4x + 4y + 4\). Après simplification, on obtient \(x^2 – 2xy + y^2 – 8x – 8y = 0\). C’est exactement l’équation de \(\mathcal{P}\). La figure illustre cette égalité des distances pour un point \(M\).
Corrigé de l’exercice 16 : Une hyperbole équilatère
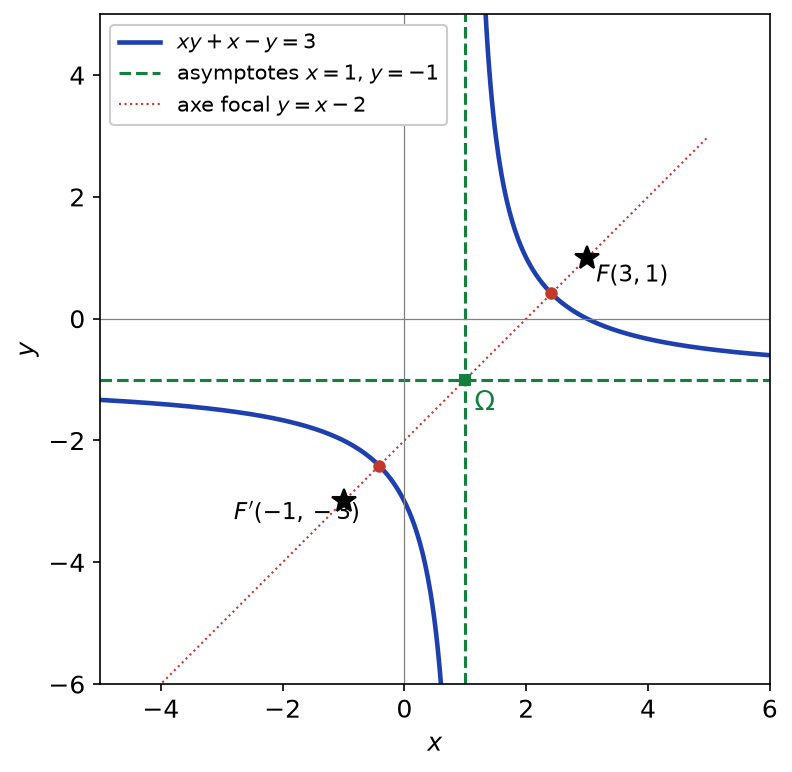
- On développe : \((x – 1)(y + 1) = xy + x – y – 1\). Donc \(xy + x – y = 3\) équivaut à \((x – 1)(y + 1) = 2\). Avec \(x^{\prime} = x – 1\) et \(y^{\prime} = y + 1\), l’équation devient \(x^{\prime} y^{\prime} = 2\). Le centre est \(\Omega(1, -1)\), et les asymptotes sont les droites \(x = 1\) et \(y = -1\).
- On pose \(x^{\prime} = \frac{U – V}{\sqrt{2}}\) et \(y^{\prime} = \frac{U + V}{\sqrt{2}}\). Alors \(x^{\prime} y^{\prime} = \frac{U^2 – V^2}{2}\), d’où
\[\frac{U^2}{4} – \frac{V^2}{4} = 1.\]
C’est une hyperbole équilatère, avec \(a = b = 2\). - Les sommets sont en \(U = \pm 2\), \(V = 0\), soit \(x^{\prime} = y^{\prime} = \pm \sqrt{2}\). Ensuite, \(c = \sqrt{a^2 + b^2} = 2\sqrt{2}\), donc les foyers vérifient \(x^{\prime} = y^{\prime} = \pm 2\). Les sommets sont \((1 + \sqrt{2}, -1 + \sqrt{2})\) et \((1 – \sqrt{2}, -1 – \sqrt{2})\), les foyers \(F(3, 1)\) et \(F^{\prime}(-1, -3)\), et l’excentricité vaut \(\sqrt{2}\). Pour contrôler, le sommet \(S(1 + \sqrt{2}, -1 + \sqrt{2})\) vérifie bien \((x – 1)(y + 1) = \sqrt{2} \times \sqrt{2} = 2\). La figure suivante récapitule ces éléments.

Corrigé de l’exercice 17 : Une famille de coniques
- La matrice est \(\begin{pmatrix} 1 \lambda \\ \lambda 1 \end{pmatrix}\). On a \(A(1, 1)^{T} = (1 + \lambda)(1, 1)^{T}\) et \(A(-1, 1)^{T} = (1 – \lambda)(-1, 1)^{T}\). Les valeurs propres sont \(1 + \lambda\) et \(1 – \lambda\), de vecteurs propres \(u_1 = \frac{1}{\sqrt{2}}(1, 1)\) et \(u_2 = \frac{1}{\sqrt{2}}(-1, 1)\).
- L’équation réduite est \((1 + \lambda) X^2 + (1 – \lambda) Y^2 = 1\). Si \(|\lambda| < 1\), les deux coefficients sont positifs : c’est une ellipse. Si \(\lambda = 1\), on obtient \(2X^2 = 1\), soit les deux droites parallèles \(x + y = \pm 1\). Si \(\lambda = -1\), on obtient \(2Y^2 = 1\), soit les droites \(y – x = \pm 1\). Enfin, si \(|\lambda| > 1\), les coefficients sont de signes opposés. Ellipse pour \(|\lambda| < 1\), deux droites parallèles pour \(|\lambda| = 1\), hyperbole pour \(|\lambda| > 1\).
- Pour \(|\lambda| < 1\), les demi-axes valent \(\frac{1}{\sqrt{1 + \lambda}}\), selon \(u_1\), et \(\frac{1}{\sqrt{1 – \lambda}}\), selon \(u_2\). Ils sont égaux si et seulement si \(\lambda = 0\). Le cercle unité correspond à \(\lambda = 0\).
- Les asymptotes sont les droites du cône isotrope \((1 + \lambda) X^2 + (1 – \lambda) Y^2 = 0\). Elles ont pour équations \(Y = \pm \sqrt{\frac{\lambda + 1}{\lambda – 1}}\, X\) dans les coordonnées réduites. Cette formule vaut aussi pour \(\lambda < -1\), car le quotient reste positif.
Corrigé de l’exercice 18 : Reconnaître des quadriques
- L’équation (1) s’écrit \(\frac{x^2}{4} + y^2 + \frac{z^2}{4} = 1\) : ellipsoïde de demi-axes \(2, 1, 2\), figure B. L’équation (2) est un hyperboloïde à deux nappes d’axe \(Ox\), figure D. L’équation (3) est un paraboloïde elliptique d’axe \(Ox\), figure A. L’équation (4) est un hyperboloïde à une nappe d’axe \(Oz\), figure E. Enfin, (5) est un cylindre de révolution d’axe \(Oz\) et de rayon \(2\), figure C. Association : (1)-B, (2)-D, (3)-A, (4)-E, (5)-C.
- Pour (2), la section \(x = k\) a pour équation \(y^2 + z^2 = k^2 – 1\). C’est le vide si \(|k| < 1\), un point si \(|k| = 1\), et un cercle de rayon \(\sqrt{k^2 – 1}\) si \(|k| > 1\). La section \(z = k\) est l’hyperbole \(x^2 – y^2 = 1 + k^2\). Pour (4), la section \(z = k\) est un cercle de rayon \(\sqrt{1 + k^2}\). La section \(x = k\) est \(y^2 – z^2 = 1 – k^2\) : une hyperbole si \(|k| \neq 1\), et deux droites \(z = \pm y\) si \(|k| = 1\).
- Les formes de degré \(2\) sont \(x^2 + 4y^2 + z^2\), \(x^2 – y^2 – z^2\), \(y^2 + z^2\), \(x^2 + y^2 – z^2\) et \(x^2 + y^2\). Leurs signatures sont \((3, 0)\), \((1, 2)\), \((2, 0)\), \((2, 1)\) et \((2, 0)\).
Corrigé de l’exercice 19 : Un ellipsoïde de révolution
- La matrice est \(A = \begin{pmatrix} 7 -1 -2 \\ -1 7 2 \\ -2 2 10 \end{pmatrix}\). On calcule \(A(-1, 1, 2)^{T} = (-7 – 1 – 4,\ 1 + 7 + 4,\ 2 + 2 + 20)^{T} = (-12, 12, 24)^{T}\). Donc \((-1, 1, 2)\) est vecteur propre, pour la valeur propre \(12\).
- La trace vaut \(24\). Par ailleurs, \(A – 6I_3 = \begin{pmatrix} 1 -1 -2 \\ -1 1 2 \\ -2 2 4 \end{pmatrix}\) est de rang \(1\), car ses lignes sont proportionnelles. Donc \(6\) est valeur propre de multiplicité au moins \(2\). La trace impose alors que la dernière valeur propre vaut \(24 – 12 = 12\). Les valeurs propres sont \(6\) (double) et \(12\) (simple). L’espace propre de \(6\) est le plan \(x – y – 2z = 0\), orthogonal à \((-1, 1, 2)\). On prend \(u_1 = \frac{1}{\sqrt{2}}(1, 1, 0)\) et \(u_2 = \frac{1}{\sqrt{3}}(1, -1, 1)\), qui sont orthogonaux et dans ce plan. Puis \(u_3 = u_1 \wedge u_2 = \frac{1}{\sqrt{6}}(1, -1, -2)\), colinéaire à \((-1, 1, 2)\). La base \((u_1, u_2, u_3)\) est orthonormée directe.
- L’équation devient \(6X^2 + 6Y^2 + 12Z^2 = 12\), soit
\[\frac{X^2}{2} + \frac{Y^2}{2} + Z^2 = 1.\]
C’est un ellipsoïde de révolution, aplati, d’axe la droite \(\mathbb{R}(1, -1, -2)\). Ses demi-axes valent \(\sqrt{2}\), \(\sqrt{2}\) et \(1\).
Corrigé de l’exercice 20 : Deux quadriques non centrées
- On complète les carrés : \(x^2 – 2x = (x – 1)^2 – 1\), \(2y^2 + 8y = 2(y + 2)^2 – 8\) et \(-z^2 + 2z = -(z – 1)^2 + 1\). L’équation devient \((x – 1)^2 + 2(y + 2)^2 – (z – 1)^2 – 1 – 8 + 1 + 7 = 0\), soit
\[(x – 1)^2 + 2(y + 2)^2 – (z – 1)^2 = 1.\]
C’est un hyperboloïde à une nappe de centre \((1, -2, 1)\). - Le changement proposé est une rotation, d’inverse \(x = \frac{u – v}{\sqrt{2}}\) et \(y = \frac{u + v}{\sqrt{2}}\). Alors \(xy = \frac{u^2 – v^2}{2}\), et \(\Sigma\) a pour équation \(z = \frac{u^2}{2} – \frac{v^2}{2}\). C’est un paraboloïde hyperbolique.
- Si \(x = a\) et \(z = ay\), alors \(z = xy\). La droite est bien contenue dans \(\Sigma\) : le paraboloïde hyperbolique est une surface réglée.
Corrigé de l’exercice 21 : Critère de positivité
- On a \(q_a(1, 1, 1) = 3 + 6a = 3(1 + 2a)\) et \(q_a(1, -1, 0) = 2 – 2a\). Si \(a \leq\, -\frac{1}{2}\), alors \(q_a(1, 1, 1) \leq\, 0\). Si \(a \geq\, 1\), alors \(q_a(1, -1, 0) \leq\, 0\). Dans les deux cas, \(q_a\) n’est pas définie positive.
- On suppose \(-\frac{1}{2} < a < 1\), donc \(1 + a > 0\). D’abord, \(x^2 + 2ax(y + z) = (x + a(y + z))^2 – a^2(y + z)^2\). Il reste \((1 – a^2) y^2 + 2a(1 – a) yz + (1 – a^2) z^2\). Comme \(1 – a^2 > 0\), on factorise, et l’on complète le carré. On obtient
\[q_a = (x + ay + az)^2 + (1 – a^2)(y + \frac{a}{1 + a} z)^2 + \frac{(1 – a)(1 + 2a)}{1 + a} z^2.\]
Les trois coefficients sont strictement positifs, et les trois formes linéaires sont échelonnées. Donc \(q_a\) est définie positive si et seulement si \(-\frac{1}{2} < a < 1\). - La matrice est \(A_a = (1 – a) I_3 + aJ\), de valeurs propres \(1 + 2a\) et \(1 – a\) (double). Elles sont toutes strictement positives si et seulement si \(a > -\frac{1}{2}\) et \(a < 1\). On retrouve la même condition.
Corrigé de l’exercice 22 : Problème : une famille de quadriques
- Les coefficients diagonaux de \(A_a\) valent \(1\) et les autres valent \(a\). Or \((1 – a) I_3 + aJ\) a exactement ces coefficients. Donc \(A_a = (1 – a) I_3 + aJ\).
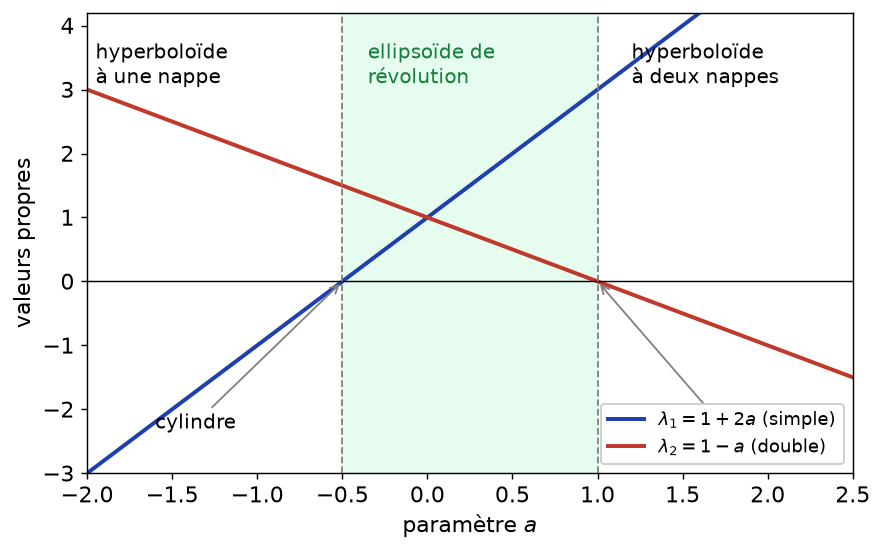
- La matrice \(J\) est de rang \(1\), donc \(0\) est valeur propre double, d’espace propre le plan \(P_0 : x + y + z = 0\). De plus, \(J(1, 1, 1)^{T} = 3(1, 1, 1)^{T}\). Par conséquent, \(A_a\) a pour valeurs propres \(\lambda_1 = 1 + 2a\), d’espace propre \(\mathbb{R}(1, 1, 1)\), et \(\lambda_2 = 1 – a\), d’espace propre \(P_0\) (pour \(a \neq 0\)).
- On prend \(u_1 = \frac{1}{\sqrt{3}}(1, 1, 1)\), \(u_2 = \frac{1}{\sqrt{2}}(1, -1, 0)\) et \(u_3 = u_1 \wedge u_2 = \frac{1}{\sqrt{6}}(1, 1, -2)\). En effet, \((1, 1, 1) \wedge (1, -1, 0) = (0 + 1,\ 1 – 0,\ -1 – 1) = (1, 1, -2)\). L’équation de \(\mathcal{Q}_a\) devient \((1 + 2a) X^2 + (1 – a)(Y^2 + Z^2) = 1\).
- On discute selon les signes des coefficients, comme le résume la figure ci-dessous.

Si \(a < -\frac{1}{2}\) : un coefficient négatif et deux positifs, donc hyperboloïde à une nappe. Si \(a = -\frac{1}{2}\) : \(\frac{3}{2}(Y^2 + Z^2) = 1\), cylindre de révolution de rayon \(\sqrt{2/3}\). Si \(-\frac{1}{2} < a < 1\) : ellipsoïde. Si \(a = 1\) : \(3X^2 = 1\), soit les deux plans parallèles \(x + y + z = \pm 1\). Enfin, si \(a > 1\) : un coefficient positif et deux négatifs, donc hyperboloïde à deux nappes. Dans tous les cas, l’équation ne dépend de \((Y, Z)\) que par \(Y^2 + Z^2\). Elle est donc invariante par les rotations d’axe \(\mathbb{R} u_1\). Toutes ces surfaces sont de révolution autour de la droite \(\mathbb{R}(1, 1, 1)\).
- Pour \(-\frac{1}{2} < a < 1\), les demi-axes valent \(\frac{1}{\sqrt{1 + 2a}}\) selon \(u_1\), et \(\frac{1}{\sqrt{1 – a}}\) dans le plan \(P_0\). Ils sont égaux si et seulement si \(1 + 2a = 1 – a\), soit \(a = 0\). La sphère unité correspond à \(a = 0\).
- Pour \(a = 2\), l’équation est \(5X^2 – (Y^2 + Z^2) = 1\). La base étant orthonormée, la distance à l’origine vérifie \(d^2 = X^2 + Y^2 + Z^2 = 6X^2 – 1\). Or \(5X^2 = 1 + Y^2 + Z^2 \geq\, 1\), donc \(X^2 \geq\, \frac{1}{5}\) et \(d^2 \geq\, \frac{1}{5}\). L’égalité a lieu pour \(Y = Z = 0\) et \(X = \pm \frac{1}{\sqrt{5}}\). Les points les plus proches sont \(\pm \frac{1}{\sqrt{15}}(1, 1, 1)\), à la distance \(\frac{1}{\sqrt{5}}\). On vérifie : \(q_2(t, t, t) = 3t^2 + 12t^2 = 15t^2 = 1\) pour \(t = \frac{1}{\sqrt{15}}\).
Corrigé de l’exercice 23 : Signature et sous-espaces positifs
- Soit \((e_1, \ldots, e_n)\) une base \(q\)-orthogonale, ordonnée de sorte que \(q(e_i) > 0\) pour \(i \leq\, s\). Soit \(F_+ = \mathrm{Vect}(e_1, \ldots, e_s)\). Pour \(x = \sum_{i \leq\, s} x_i e_i\) non nul, \(q(x) = \sum_{i \leq\, s} q(e_i) x_i^2 > 0\). Donc \(q\) est définie positive sur \(F_+\), de dimension \(s\).
- Soit \(G = \mathrm{Vect}(e_{s+1}, \ldots, e_n)\), de dimension \(n – s\). Pour tout \(x \in G\), \(q(x) = \sum_{i > s} q(e_i) x_i^2 \leq\, 0\). Si \(q\) est définie positive sur \(F\), alors \(F \cap G = \{0\}\). Par la formule de Grassmann, \(\dim F + (n – s) \leq\, n\). Donc \(\dim F \leq\, s\), et \(s\) est la dimension maximale cherchée.
- Pour \(x = (a, a, b, b)\), on a \(Q(x) = a^2 + b^2\). Donc \(Q\) est définie positive sur le plan \(\mathrm{Vect}\big((1, 1, 0, 0), (0, 0, 1, 1)\big)\). D’après l’exercice 5, la signature de \(Q\) est \((2, 2)\). Par la question 2, aucun sous-espace de dimension \(3\) ne convient.
- Soit \(H\) de dimension \(n – s + 1\). Alors \(\dim(H \cap F_+) \geq\, (n – s + 1) + s – n = 1\). Il existe donc \(x \neq 0\) dans \(H \cap F_+\). Par la question 1, ce vecteur vérifie \(q(x) > 0\).
Point de méthode : pour majorer une dimension, on exhibe un sous-espace complémentaire sur lequel la propriété échoue, puis on applique la formule de Grassmann.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : formes quadratiques, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur formes quadratiques
- À maîtriser avant : Isométries, endomorphismes symétriques et théorème spectral
- Chapitre précédent : Séries de Fourier
- Chapitre suivant : Intégrales multiples et intégrales curvilignes
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3