Ce corrigé plusieurs variables rédige chaque solution comme en partiel. Pour une limite qui n’existe pas, on exhibe deux chemins de limites différentes. Pour une limite qui existe, on écrit une majoration qui ne dépend que de la distance au point. Pour le caractère \(C^1\), on sépare le calcul sur l’ouvert, la définition au point singulier et la continuité des dérivées partielles.
Soyez vigilant sur trois points. D’abord, une dérivée partielle en un point particulier se calcule toujours par le taux d’accroissement. Ensuite, la règle de la chaîne impose d’évaluer les dérivées au bon point. Enfin, l’inégalité des accroissements finis exige un segment inclus dans le domaine. Les figures illustrent les lignes de niveau et les extremums obtenus.
Les énoncés se trouvent sur la page exercices de maths en L2 sur fonctions de plusieurs variables.
Corrigé de l’exercice 1 : Domaine de définition et lignes de niveau
- La racine carrée est définie sur \([0, +\infty[\). Ainsi, \(f(x, y)\) existe si et seulement si \(x^2 + y^2 \leq\, 4\). Le domaine \(D\) est le disque fermé de centre \(O\) et de rayon \(2\). Il est fermé, comme image réciproque du fermé \(]-\infty, 4]\) par la fonction continue \((x, y) \mapsto x^2 + y^2\). De plus, il est borné, car contenu dans la boule de rayon \(2\). C’est donc un compact.
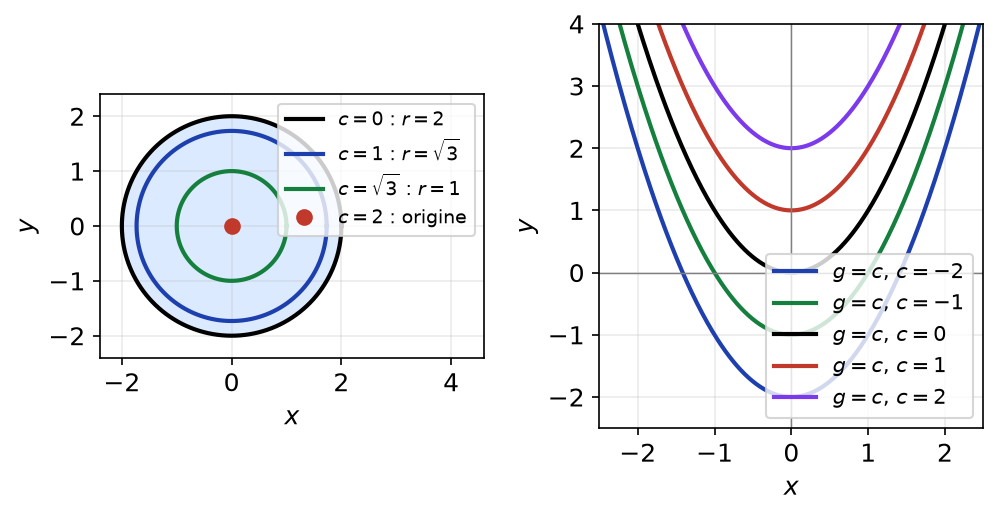
- Une racine carrée est positive, donc la ligne de niveau \(c\) est vide si \(c < 0\). Pour \(c \geq\, 0\), on a \(\sqrt{4 – x^2 – y^2} = c\) si et seulement si \(x^2 + y^2 = 4 – c^2\). Par conséquent :
- si \(0 \leq\, c < 2\), la ligne de niveau \(c\) est le cercle de centre \(O\) et de rayon \(\sqrt{4 – c^2}\) ;
- si \(c = 2\), elle est réduite à l’origine ;
- si \(c > 2\) ou \(c < 0\), elle est vide.
Le graphe de \(f\) est la demi-sphère supérieure de rayon \(2\) : c’est cohérent avec ces cercles.
- La ligne de niveau \(c\) de \(g\) est \(\{(x, y) : y = x^2 + c\}\). C’est la parabole \(y = x^2 + c\), translatée verticalement de la parabole \(y = x^2\). Deux lignes de niveau distinctes ne se coupent jamais. En effet, un point commun \((x, y)\) vérifierait \(g(x, y) = c\) et \(g(x, y) = c^{\prime}\), donc \(c = c^{\prime}\). Cette remarque vaut d’ailleurs pour toute fonction.
La figure ci-dessous représente les cercles de niveau de \(f\) dans le disque \(D\), puis les paraboles de niveau de \(g\).
Corrigé de l’exercice 2 : Continuité par les théorèmes généraux
- Les fonctions \((x, y) \mapsto xy\) et \((x, y) \mapsto x + y\) sont polynomiales, donc continues. Par composition avec \(\exp\) et \(\cos\), le numérateur est continu. Ensuite, le dénominateur \(1 + x^2\) est continu et ne s’annule pas. Par quotient, \(f\) est continue sur \(\mathbb{R}^2\).
- Une fonction à valeurs dans \(\mathbb{R}^3\) est continue si et seulement si ses trois composantes le sont. Les deux premières sont polynomiales. Pour la troisième, \(1 + x^2 + y^2 \geq\, 1 > 0\), et \(\ln\) est continue sur \(]0, +\infty[\). Ainsi, \(F\) est continue de \(\mathbb{R}^2\) dans \(\mathbb{R}^3\).
- La fonction \((x, y) \mapsto \frac{x^2 y – 1}{x + y}\) est un quotient de polynômes. Son dénominateur vaut \(3 \neq 0\) en \((1, 2)\). Elle est donc continue en ce point, et la limite est sa valeur : \(\frac{1 \cdot 2 – 1}{3}\). La limite vaut \(\frac{1}{3}\).
- Il faut \(x + y > 0\) pour le logarithme, et \(x \neq y\) pour le quotient. Le domaine est \(\Omega = \{(x, y) : x + y > 0 \text{ et } x \neq y\}\), qui est un demi-plan ouvert privé d’une demi-droite. C’est un ouvert, intersection de deux ouverts : \(\{x + y > 0\}\) est l’image réciproque de \(]0, +\infty[\) par une fonction continue, et \(\{x \neq y\}\) est le complémentaire d’une droite fermée. Enfin, \(h\) est continue sur \(\Omega\) par composition et quotient.
Corrigé de l’exercice 3 : Limites différentes selon les droites
Dans les trois cas, on remplace \(y\) par \(mx\) avec \(x \neq 0\) : le facteur \(x^2\) se simplifie.
- On obtient \(f_1(x, mx) = \frac{m}{1 + m^2}\), qui est constant. La limite vaut \(0\) sur la droite \(y = 0\) et \(\frac{1}{2}\) sur la droite \(y = x\). Donc \(f_1\) n’a pas de limite en \((0, 0)\).
- On obtient \(f_2(x, mx) = \frac{1 – m^2}{1 + m^2}\). Pour \(m = 0\), on trouve \(1\). En revanche, pour \(m = 1\), on trouve \(0\). Par conséquent, \(f_2\) n’a pas de limite en \((0, 0)\). On note aussi que \(f_2(0, y) = -1\) sur l’axe vertical.
- On obtient \(f_3(x, mx) = \frac{(1 + m)^2}{1 + m^2}\). Cette valeur vaut \(1\) pour \(m = 0\), \(2\) pour \(m = 1\) et \(0\) pour \(m = -1\). Ainsi, \(f_3\) n’a pas de limite en \((0, 0)\).
Point de méthode : dès que deux chemins donnent deux limites différentes, la conclusion est acquise. Il est inutile d’en chercher d’autres.
Corrigé de l’exercice 4 : Limites en l’origine par majoration
On utilise \(|x| \leq\, r\), \(|y| \leq\, r\) et \(2|xy| \leq\, x^2 + y^2 = r^2\).
- Comme \(x^2 \leq\, r^2\), on a \(|a(x, y)| = \frac{x^2}{r^2}|y| \leq\, |y| \leq\, r\). Or \(r \to 0\) quand \((x, y) \to (0, 0)\). Donc \(a(x, y) \to 0\).
- De \(|xy| \leq\, \frac{r^2}{2}\), on déduit \(|b(x, y)| \leq\, \frac{r^2}{2r} = \frac{r}{2}\). Par conséquent, \(b(x, y) \to 0\).
- On a \(x^4 + y^4 \leq\, x^4 + 2x^2y^2 + y^4 = r^4\). Ainsi, \(0 \leq\, c(x, y) \leq\, r^2\). Donc \(c(x, y) \to 0\).
- On pose \(u = x^2 + y^2 = r^2\). Alors \(d(x, y) = u\ln u\), et \(u \to 0^+\) quand \((x, y) \to (0, 0)\). Par croissances comparées, \(u\ln u \to 0\) quand \(u \to 0^+\). Par composition des limites, \(d(x, y) \to 0\).
- Avec le même \(u\), on a \(e(x, y) = \frac{e^u – 1}{u}\). Ce quotient tend vers la dérivée de \(\exp\) en \(0\), c’est-à-dire \(1\), quand \(u \to 0\). Donc \(e(x, y) \to 1\).
Dans chaque cas, la majoration ne dépend que de \(r\). C’est ce qui garantit la limite, quel que soit le chemin suivi.
Corrigé de l’exercice 5 : Limite nulle sur les droites mais pas sur une parabole
- Sur l’axe \(y = 0\), \(f(x, 0) = 0\). Sur l’axe \(x = 0\), \(f(0, y) = 0\). Pour une droite \(y = mx\) avec \(m \neq 0\) et \(x \neq 0\), \[f(x, mx) = \frac{mx^3}{x^4 + m^2x^2} = \frac{mx}{x^2 + m^2} \xrightarrow[x \to 0]{ \frac{0}{m^2} = 0.\] La restriction de \(f\) à toute droite passant par l’origine tend vers \(0\).
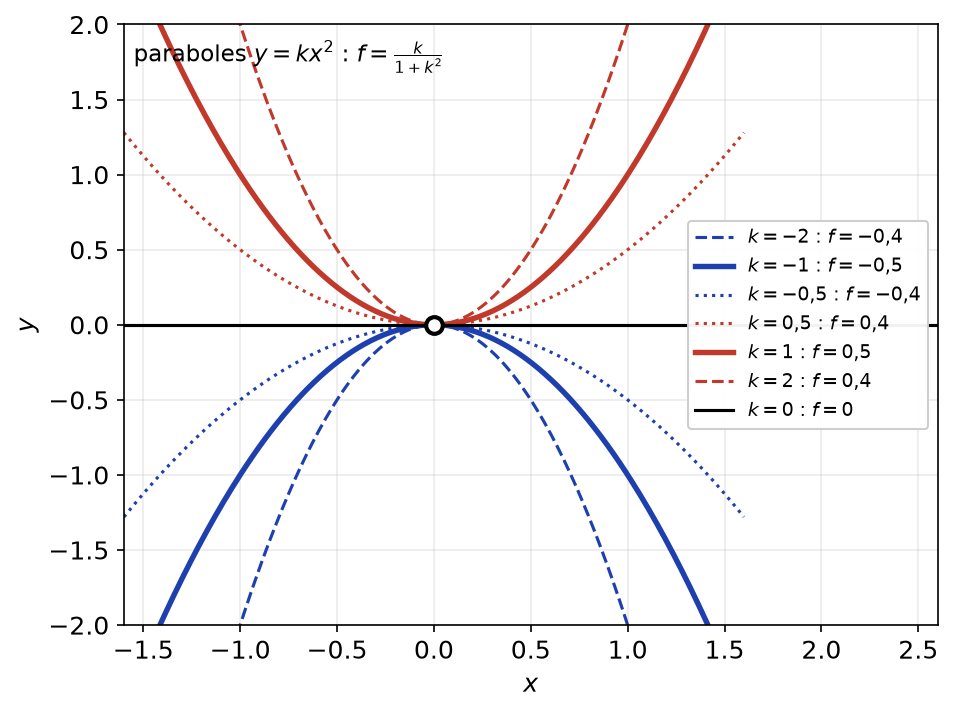
- Pour \(x \neq 0\), \(f(x, kx^2) = \frac{kx^4}{x^4 + k^2x^4} = \frac{k}{1 + k^2}\). La fonction \(f\) est constante, égale à \(\frac{k}{1 + k^2}\), sur la parabole \(y = kx^2\) privée de l’origine. Ces paraboles sont donc contenues dans les lignes de niveau de \(f\).
- Pour \(k = 1\), on obtient \(f(x, x^2) = \frac{1}{2}\) pour tout \(x \neq 0\). Or \((x, x^2) \to (0, 0)\) quand \(x \to 0\). Si \(f\) était continue en \((0, 0)\), on aurait \(f(x, x^2) \to f(0, 0) = 0\). Donc \(f\) n’est pas continue en \((0, 0)\).
- L’inégalité \((x^2 – |y|)^2 \geq\, 0\) donne \(2x^2|y| \leq\, x^4 + y^2\). Ainsi, pour \((x, y) \neq (0, 0)\), \(|f(x, y)| \leq\, \frac{1}{2}\). C’est aussi vrai en l’origine. On a \(|f| \leq\, \frac{1}{2}\), et la borne est atteinte en tout point \((x, x^2)\) avec \(x \neq 0\).
La figure ci-dessous représente quelques paraboles \(y = kx^2\). Chacune porte une valeur constante de \(f\), alors que toutes passent par l’origine.
Corrigé de l’exercice 6 : Continuité de trois fonctions prolongées en l’origine
Sur \(\mathbb{R}^2 \setminus \{(0, 0)\}\), les trois fonctions sont des quotients de fonctions continues à dénominateur non nul. En effet, \(x^4 + y^2 = 0\) impose \(x = y = 0\). Elles y sont donc continues, et seule l’origine pose question. On note \(r = \sqrt{x^2 + y^2}\).
- On a \(|x|^3 = |x|x^2 \leq\, r \cdot r^2\), et de même \(|y|^3 \leq\, r^3\). Ainsi, \(|f(x, y)| \leq\, \frac{2r^3}{r^2} = 2r \to 0\). La fonction \(f\) est continue sur \(\mathbb{R}^2\).
- Sur la diagonale, \(g(x, x) = \frac{\sin^2 x}{2x^2} \to \frac{1}{2}\) quand \(x \to 0\), car \(\frac{\sin x}{x} \to 1\). Or \(g(0, 0) = 0\). La fonction \(g\) n’est pas continue en \((0, 0)\) ; elle est continue partout ailleurs.
- Comme dans l’exercice 5, \(2x^2|y| \leq\, x^4 + y^2\). Donc \(|h(x, y)| = |x| \cdot \frac{x^2|y|}{x^4 + y^2} \leq\, \frac{|x|}{2} \to 0\). La fonction \(h\) est continue sur \(\mathbb{R}^2\).
Corrigé de l’exercice 7 : Fonctions lipschitziennes
- Soit \(x, y \in \mathbb{R}^n\). L’inégalité triangulaire donne \(N(x) = N(x – y + y) \leq\, N(x – y) + N(y)\), donc \(N(x) – N(y) \leq\, N(x – y)\). En échangeant \(x\) et \(y\), on obtient \(N(y) – N(x) \leq\, N(x – y)\). Ainsi, \(|N(x) – N(y)| \leq\, N(x – y)\) : la norme est \(1\)-lipschitzienne.
- D’après l’inégalité des accroissements finis en une variable, \(|\sin x – \sin x^{\prime}| \leq\, |x – x^{\prime}|\) et \(|\cos y – \cos y^{\prime}| \leq\, |y – y^{\prime}|\). Par l’inégalité triangulaire, \[|f(x, y) – f(x^{\prime}, y^{\prime})| \leq\, |x – x^{\prime}| + |y – y^{\prime}| = \|(x – x^{\prime}, y – y^{\prime})\|_1.\] Ensuite, l’inégalité de Cauchy-Schwarz donne \(|a| + |b| \leq\, \sqrt{2}\sqrt{a^2 + b^2}\). Donc \(f\) est \(1\)-lipschitzienne pour \(\|\cdot\|_1\) et \(\sqrt{2}\)-lipschitzienne pour \(\|\cdot\|_2\).
- Supposons \(g\) \(k\)-lipschitzienne pour \(\|\cdot\|_1\). Pour \(x \in \mathbb{R}\), comparons \((x, 1)\) et \((x, 0)\) : \(|g(x, 1) – g(x, 0)| = |x|\), alors que la distance vaut \(1\). On aurait donc \(|x| \leq\, k\) pour tout réel \(x\), ce qui est absurde. La fonction \(g\) n’est pas lipschitzienne sur \(\mathbb{R}^2\), quelle que soit la norme, puisque les normes sont équivalentes.
- Soit \((x, y)\) et \((x^{\prime}, y^{\prime})\) dans \([-R, R]^2\). On écrit \(xy – x^{\prime}y^{\prime} = x(y – y^{\prime}) + y^{\prime}(x – x^{\prime})\). Comme \(|x| \leq\, R\) et \(|y^{\prime}| \leq\, R\), \[|xy – x^{\prime}y^{\prime}| \leq\, R|y – y^{\prime}| + R|x – x^{\prime}| = R\,\|(x, y) – (x^{\prime}, y^{\prime})\|_1.\] Donc \(g\) est \(R\)-lipschitzienne sur \([-R, R]^2\). Le caractère lipschitzien est ici local : la constante grandit avec la taille du carré.
Corrigé de l’exercice 8 : Distance à une partie fermée
- Soit \(x, y \in \mathbb{R}^n\) et \(a \in A\). Par l’inégalité triangulaire, \(d_A(x) \leq\, \|x – a\| \leq\, \|x – y\| + \|y – a\|\). Ainsi, \(d_A(x) – \|x – y\|\) est un minorant de \(\{\|y – a\| : a \in A\}\). Par définition de la borne inférieure, \(d_A(x) – \|x – y\| \leq\, d_A(y)\). En échangeant les rôles, \(|d_A(x) – d_A(y)| \leq\, \|x – y\|\) : \(d_A\) est \(1\)-lipschitzienne, donc continue.
- Posons \(d = d_A(x)\). Par définition de la borne inférieure, il existe \(a_1 \in A\) tel que \(\|x – a_1\| < d + 1\). Donc \(K\) n’est pas vide. Ensuite, \(K\) est l’intersection de deux fermés, donc fermée. De plus, elle est bornée, car incluse dans une boule. En dimension finie, une partie fermée et bornée est compacte : \(K\) est donc compacte. La fonction \(a \mapsto \|x – a\|\) est continue, car \(1\)-lipschitzienne. Elle atteint donc un minimum sur \(K\) en un point \(a_0\). Enfin, si \(a \in A \setminus K\), alors \(\|x – a\| > d + 1 > \|x – a_1\| \geq\, \|x – a_0\|\). Par conséquent, \(\|x – a_0\| \leq\, \|x – a\|\) pour tout \(a \in A\), d’où \(\|x – a_0\| \leq\, d\). L’inégalité inverse est vraie par définition. Il existe donc \(a_0 \in A\) tel que \(\|x – a_0\| = d_A(x)\).
- Si \(\|x\|_2 \leq\, 1\), alors \(x \in A\) et \(d_A(x) = 0\). Supposons maintenant \(\|x\|_2 > 1\). Pour tout \(a \in A\), la seconde inégalité triangulaire donne \(\|x – a\|_2 \geq\, \|x\|_2 – \|a\|_2 \geq\, \|x\|_2 – 1\). De plus, le point \(a_0 = \frac{x}{\|x\|_2}\) appartient à \(A\), et \[\|x – a_0\|_2 = (1 – \frac{1}{\|x\|_2})\|x\|_2 = \|x\|_2 – 1.\] Ainsi, \(d_A(x) = \max(\|x\|_2 – 1, 0)\), et le point le plus proche est \(\frac{x}{\|x\|_2}\), intersection du cercle unité avec la demi-droite \([Ox)\).
Corrigé de l’exercice 9 : Un maximum atteint sur le plan entier
- Par l’inégalité de Cauchy-Schwarz, \(|x + y| = |\langle (1, 1), (x, y) \rangle| \leq\, \sqrt{2}\, r\). Comme \(e^{-(x^2 + y^2)} = e^{-r^2} > 0\), on obtient \(|f(x, y)| \leq\, \sqrt{2}\, r\, e^{-r^2}\).
- On a \(x + y = 1\) et \(x^2 + y^2 = \frac{1}{2}\). Donc \(f(\frac{1}{2}, \frac{1}{2}) = e^{-1/2}\).
- La fonction \(\psi\) est dérivable, avec \(\psi^{\prime}(r) = \sqrt{2}(1 – 2r^2)e^{-r^2}\). Elle croît sur \([0, \frac{1}{\sqrt{2}}]\) puis décroît sur \([\frac{1}{\sqrt{2}}, +\infty[\). Son maximum vaut \(\psi(\frac{1}{\sqrt{2}}) = e^{-1/2}\). Pour \(r \geq\, 2\), la décroissance donne \(\psi(r) \leq\, \psi(2) = 2\sqrt{2}\, e^{-4}\). Or \(2\sqrt{2} < 3 < e^{3} < e^{7/2}\), donc \(2\sqrt{2}\, e^{-4} < e^{-1/2}\). Ainsi, \(|f(x, y)| < e^{-1/2} = f(\frac{1}{2}, \frac{1}{2})\) dès que \(r \geq\, 2\).
- La boule fermée \(\overline{B} = \overline{B}(0, 2)\) est fermée et bornée, donc compacte. De plus, \(f\) est continue par les théorèmes généraux. Elle atteint donc sur \(\overline{B}\) un maximum \(M\) en un point \(p\). Le point \((\frac{1}{2}, \frac{1}{2})\) est dans \(\overline{B}\), donc \(M \geq\, e^{-1/2}\). En dehors de \(\overline{B}\), la question 3 donne \(f < e^{-1/2} \leq\, M\). Par conséquent, \(M\) est le maximum de \(f\) sur \(\mathbb{R}^2\), atteint en \(p\).
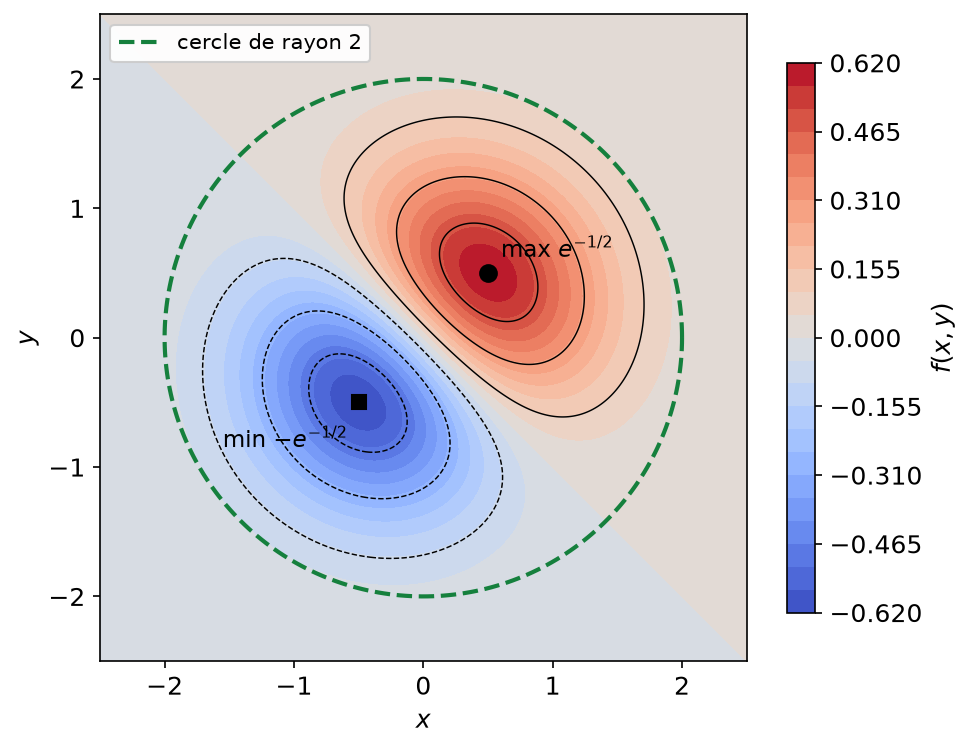
- Les questions 1 et 3 donnent \(|f(x, y)| \leq\, \psi(r) \leq\, e^{-1/2}\) sur tout le plan. Or cette valeur est atteinte en \((\frac{1}{2}, \frac{1}{2})\). Le maximum de \(f\) vaut \(e^{-1/2}\), atteint en \((\frac{1}{2}, \frac{1}{2})\). Enfin, \(f(-x, -y) = -f(x, y)\). Le minimum vaut donc \(-e^{-1/2}\), atteint en \((-\frac{1}{2}, -\frac{1}{2})\).
La figure ci-dessous montre les lignes de niveau de \(f\), le cercle de rayon \(2\) qui délimite le compact, et les deux extremums.
Point de méthode : pour une fonction continue sur un domaine non borné, on se ramène à un compact en montrant que la fonction est petite loin de l’origine.
Corrigé de l’exercice 10 : Calcul de dérivées partielles et de gradients
- On dérive par rapport à \(x\), \(y\) étant fixé, puis l’inverse : \[\frac{\partial f}{\partial x} = 3x^2y^2 – 2y, \qquad \frac{\partial f}{\partial y} = 2x^3y – 2x + 1.\] Au point \((1, 1)\), \(\nabla f(1, 1) = (1, 1)\).
- La variable \(y\) étant fixée, \(\frac{\partial g}{\partial x} = y e^{xy}\sin y\). Pour la dérivée en \(y\), on dérive un produit : \(\frac{\partial g}{\partial y} = x e^{xy}\sin y + e^{xy}\cos y\). En \((0, \pi)\), on a \(\sin\pi = 0\) et \(\cos\pi = -1\). Donc \(\nabla g(0, \pi) = (0, -1)\).
- Avec la dérivée de \(\arctan\), \[\frac{\partial h}{\partial x} = \frac{-y/x^2}{1 + y^2/x^2} = \frac{-y}{x^2 + y^2}, \qquad \frac{\partial h}{\partial y} = \frac{1/x}{1 + y^2/x^2} = \frac{x}{x^2 + y^2}.\] Au point \((1, 1)\), \(\nabla h(1, 1) = (-\frac{1}{2}, \frac{1}{2})\).
- On obtient \(\frac{\partial k}{\partial x} = y^2e^z\), \(\frac{\partial k}{\partial y} = 2xye^z\) et \(\frac{\partial k}{\partial z} = xy^2e^z\). Au point \((1, 2, 0)\), \(\nabla k(1, 2, 0) = (4, 4, 4)\).
Ces quatre fonctions sont de classe \(C^1\) sur leur ouvert, car leurs dérivées partielles sont continues par les théorèmes généraux.
Corrigé de l’exercice 11 : Dérivée directionnelle et direction de plus forte pente
- Posons \(\varphi(t) = f(1 + t, 2 – t)\). On développe : \[\varphi(t) = (1 + t)^2 + 3(1 + t)(2 – t) = 1 + 2t + t^2 + 6 + 3t – 3t^2 = 7 + 5t – 2t^2.\] Le taux d’accroissement vaut \(\frac{\varphi(t) – \varphi(0)}{t} = 5 – 2t \to 5\). Donc \(D_v f(a) = 5\).
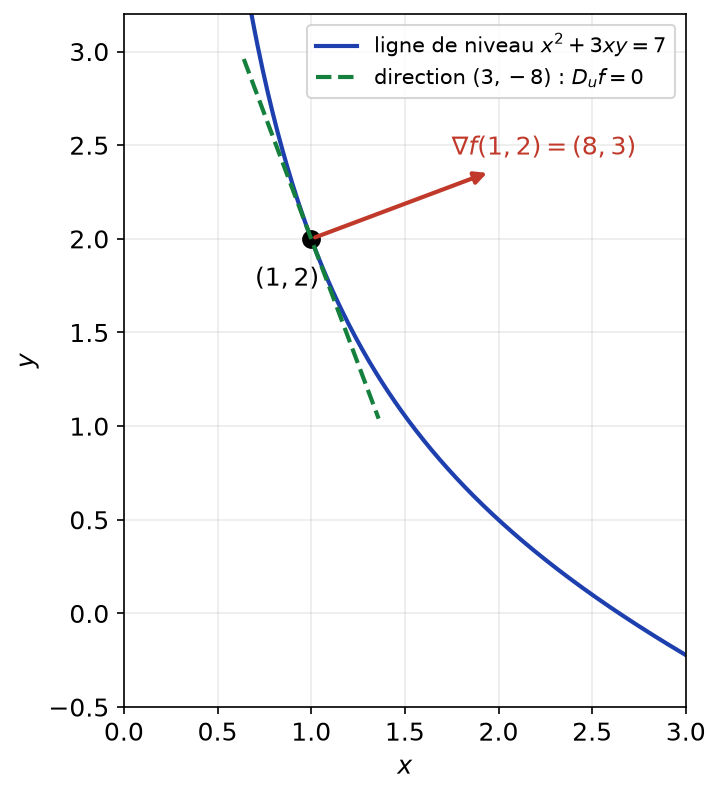
- On a \(\frac{\partial f}{\partial x} = 2x + 3y\) et \(\frac{\partial f}{\partial y} = 3x\). Ainsi, \(\nabla f(1, 2) = (8, 3)\). La fonction \(f\) est polynomiale, donc de classe \(C^1\). Le cours donne alors \(D_v f(a) = \langle (8, 3), (1, -1) \rangle = 8 – 3\). On retrouve \(D_v f(a) = 5\).
- Pour \(u\) unitaire, l’inégalité de Cauchy-Schwarz donne \(D_u f(a) = \langle \nabla f(a), u \rangle \leq\, \|\nabla f(a)\|_2 = \sqrt{64 + 9}\). L’égalité a lieu si et seulement si \(u\) est positivement colinéaire au gradient. Le maximum vaut \(\sqrt{73}\), atteint pour \(u = \frac{1}{\sqrt{73}}(8, 3)\).
- On cherche \(u = (u_1, u_2)\) unitaire avec \(8u_1 + 3u_2 = 0\). Les vecteurs orthogonaux à \((8, 3)\) sont colinéaires à \((3, -8)\), de norme \(\sqrt{73}\). Les solutions sont \(u = \pm\frac{1}{\sqrt{73}}(3, -8)\). La ligne de niveau passant par \(a\) est \(x^2 + 3xy = 7\), soit \(y = \frac{7 – x^2}{3x}\) pour \(x > 0\). Sa pente en \(x = 1\) vaut \(-\frac{7}{3x^2} – \frac{1}{3} = -\frac{8}{3}\) : elle est dirigée par \((3, -8)\). Ces directions sont donc tangentes à la ligne de niveau, ce qui est cohérent avec l’orthogonalité du gradient.
La figure ci-dessous montre la ligne de niveau \(7\), le gradient \((8, 3)\) et la direction tangente \((3, -8)\) au point \((1, 2)\).
Corrigé de l’exercice 12 : Dérivées partielles sans continuité
- Pour \(x \neq 0\), \(f(x, x) = \frac{x^2}{2x^2} = \frac{1}{2}\). Or \((x, x) \to (0, 0)\) et \(f(0, 0) = 0\). Donc \(f\) n’est pas continue en \((0, 0)\).
- Pour \(t \neq 0\), \(f(t, 0) = 0\), donc \(\frac{f(t, 0) – f(0, 0)}{t} = 0 \to 0\). De même, \(f(0, t) = 0\). Les deux dérivées partielles existent en \((0, 0)\) et sont nulles.
- Pour \(t \neq 0\), \(f(t\alpha, t\beta) = \frac{t^2\alpha\beta}{t^2(\alpha^2 + \beta^2)} = \frac{\alpha\beta}{\alpha^2 + \beta^2}\), constante non nulle notée \(c\). Le taux d’accroissement vaut \(\frac{c}{t}\), qui tend vers \(\pm\infty\) quand \(t \to 0^{\pm}\). La dérivée \(D_v f(0, 0)\) n’existe pas.
- Pour \((x, y) \neq (0, 0)\), la dérivée d’un quotient donne \[\frac{\partial f}{\partial x}(x, y) = \frac{y(x^2 + y^2) – xy \cdot 2x}{(x^2 + y^2)^2} = \frac{y(y^2 – x^2)}{(x^2 + y^2)^2}.\] En particulier, \(\frac{\partial f}{\partial x}(0, y) = \frac{y^3}{y^4} = \frac{1}{y}\) pour \(y \neq 0\). Cette quantité n’est pas bornée quand \(y \to 0\), donc ne tend pas vers \(\frac{\partial f}{\partial x}(0, 0) = 0\). La dérivée partielle \(\frac{\partial f}{\partial x}\) n’est pas continue en \((0, 0)\), et \(f\) n’est pas de classe \(C^1\) sur \(\mathbb{R}^2\). C’est cohérent : une fonction \(C^1\) serait continue.
Corrigé de l’exercice 13 : Toutes les dérivées directionnelles sans continuité
- Pour \(t \neq 0\), \(g(t, t^2) = \frac{t^4}{t^4 + t^4} = \frac{1}{2}\). Quand \(t \to 0\), \((t, t^2) \to (0, 0)\) mais \(g(t, t^2)\) ne tend pas vers \(g(0, 0) = 0\). Donc \(g\) n’est pas continue en \((0, 0)\).
- Si \(\beta = 0\), alors \(\alpha \neq 0\) et \(g(t\alpha, 0) = 0\). Le taux d’accroissement est nul, donc \(D_v g(0, 0) = 0\). Si \(\beta \neq 0\), pour \(t \neq 0\), \[\frac{g(t\alpha, t\beta)}{t} = \frac{1}{t} \cdot \frac{t^3\alpha^2\beta}{t^4\alpha^4 + t^2\beta^2} = \frac{\alpha^2\beta}{t^2\alpha^4 + \beta^2} \xrightarrow[t \to 0]{ \frac{\alpha^2}{\beta}.\] Ainsi, \(D_v g(0, 0) = 0\) si \(\beta = 0\), et \(D_v g(0, 0) = \frac{\alpha^2}{\beta}\) si \(\beta \neq 0\).
- On trouve \(D_{(1, 0)} g(0, 0) = 0\), puis \(D_{(0, 1)} g(0, 0) = \frac{0}{1} = 0\), et enfin \(D_{(1, 1)} g(0, 0) = 1\). Si l’application était linéaire, on aurait \(D_{(1, 1)} g = D_{(1, 0)} g + D_{(0, 1)} g = 0\). L’application \(v \mapsto D_v g(0, 0)\) n’est donc pas linéaire.
- Première raison : une fonction de classe \(C^1\) est continue, or \(g\) ne l’est pas en \((0, 0)\). Seconde raison : pour une fonction \(C^1\), \(D_v g(0, 0) = \langle \nabla g(0, 0), v \rangle\) dépend linéairement de \(v\), ce que la question 3 contredit. Dans les deux cas, \(g\) n’est pas de classe \(C^1\) au voisinage de l’origine.
Corrigé de l’exercice 14 : Une fonction de classe C1 sur le plan
- On a \(|x^2 – y^2| \leq\, x^2 + y^2\), donc \(|f(x, y)| \leq\, |xy| \leq\, \frac{1}{2}(x^2 + y^2)\). Ce majorant tend vers \(0\) en l’origine. De plus, \(f\) est continue ailleurs comme quotient. La fonction \(f\) est continue sur \(\mathbb{R}^2\).
- Écrivons \(f = \frac{N}{D}\) avec \(N = x^3y – xy^3\) et \(D = x^2 + y^2\). On a \(\partial_x N = 3x^2y – y^3\) et \(\partial_x D = 2x\). Le numérateur de \(\frac{\partial f}{\partial x}\) vaut \[(3x^2y – y^3)(x^2 + y^2) – 2x(x^3y – xy^3) = 3x^4y + 3x^2y^3 – x^2y^3 – y^5 – 2x^4y + 2x^2y^3.\] Après réduction, il reste \(x^4y + 4x^2y^3 – y^5 = y(x^4 + 4x^2y^2 – y^4)\). On obtient bien la formule annoncée.
- Pour \(t \neq 0\), \(f(t, 0) = 0\), donc \(\frac{\partial f}{\partial x}(0, 0) = 0\). Ensuite, \(x^4 + 4x^2y^2 + y^4 \leq\, 2x^4 + 4x^2y^2 + 2y^4 = 2(x^2 + y^2)^2\). Par conséquent, \[|\frac{\partial f}{\partial x}(x, y)| \leq\, \frac{|y|\,(x^4 + 4x^2y^2 + y^4)}{(x^2 + y^2)^2} \leq\, 2|y| \xrightarrow[(x, y) \to (0, 0)]{ 0.\] Ainsi, \(\frac{\partial f}{\partial x}(0, 0) = 0\) et \(\frac{\partial f}{\partial x}\) est continue en \((0, 0)\).
- On a \(f(y, x) = \frac{yx(y^2 – x^2)}{y^2 + x^2} = -f(x, y)\), ce qui reste vrai en l’origine. Dérivons la relation \(f(x, y) = -f(y, x)\) par rapport à \(y\) : la variable \(y\) occupe la première place dans \(f(y, x)\). Donc \(\frac{\partial f}{\partial y}(x, y) = -\frac{\partial f}{\partial x}(y, x)\), soit \[\frac{\partial f}{\partial y}(x, y) = \frac{x(x^4 – 4x^2y^2 – y^4)}{(x^2 + y^2)^2}, \qquad \frac{\partial f}{\partial y}(0, 0) = 0.\] La fonction \(\frac{\partial f}{\partial y}\) est la composée de \(\frac{\partial f}{\partial x}\), continue, par l’application continue \((x, y) \mapsto (y, x)\) : elle est continue. Enfin, sur \(\mathbb{R}^2 \setminus \{(0, 0)\}\), les deux dérivées partielles sont continues comme quotients. La fonction \(f\) est donc de classe \(C^1\) sur \(\mathbb{R}^2\).
- Pour \(y \neq 0\), \(\frac{\partial f}{\partial x}(0, y) = \frac{y \cdot (-y^4)}{y^4} = -y\). Pour \(x \neq 0\), \(\frac{\partial f}{\partial y}(x, 0) = \frac{x \cdot x^4}{x^4} = x\). On obtient \(\frac{\partial f}{\partial x}(0, y) = -y\) et \(\frac{\partial f}{\partial y}(x, 0) = x\). Ces formules restent vraies en \(0\).
Point de méthode : une symétrie de la fonction, ici \(f(y, x) = -f(x, y)\), divise le travail par deux. Il faut cependant bien appliquer la règle de dérivation de \((x, y) \mapsto f(y, x)\).
Corrigé de l’exercice 15 : Fonction continue sans dérivée directionnelle
- La fonction \((x, y) \mapsto |xy|\) est continue, comme composée d’une fonction polynomiale et de la valeur absolue. Ensuite, la racine carrée est continue sur \([0, +\infty[\). Par composition, \(g\) est continue sur \(\mathbb{R}^2\).
- Pour tout \(t\), \(g(t, 0) = g(0, t) = 0\). Les deux taux d’accroissement en l’origine sont donc nuls. Ainsi, \(\frac{\partial g}{\partial x}(0, 0) = \frac{\partial g}{\partial y}(0, 0) = 0\).
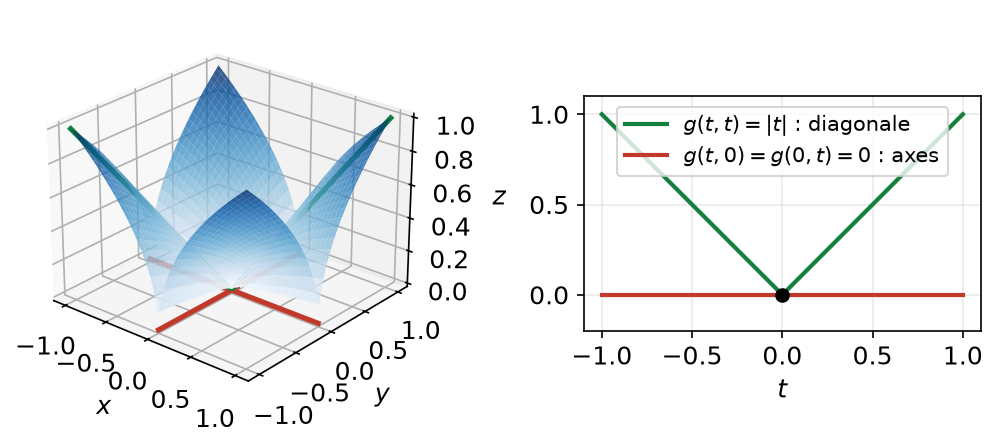
- Pour \(t \neq 0\), \(g(t, t) = \sqrt{t^2} = |t|\). Le taux d’accroissement \(\frac{g(t, t) – g(0, 0)}{t} = \frac{|t|}{t}\) vaut \(1\) si \(t > 0\) et \(-1\) si \(t < 0\). Il n’a pas de limite en \(0\) : \(g\) n’a pas de dérivée selon \((1, 1)\) en l’origine.
- Si \(g\) était de classe \(C^1\), toutes ses dérivées directionnelles existeraient d’après le cours. Donc \(g\) n’est pas de classe \(C^1\) sur \(\mathbb{R}^2\). La leçon est double. D’abord, l’exercice 12 montre que les dérivées partielles n’entraînent pas la continuité. Ensuite, cet exemple montre qu’une fonction continue ayant des dérivées partielles peut n’avoir aucune autre dérivée directionnelle. Les dérivées partielles ne voient que les axes.
La figure ci-dessous montre le graphe de \(g\). Il est nul sur les deux axes, mais forme un « V » le long de la diagonale.
Corrigé de l’exercice 16 : Dérivée le long du cercle unité
- Le chemin \(\gamma(t) = (\cos t, \sin t)\) est dérivable, de dérivée \((-\sin t, \cos t)\). Comme \(f\) est de classe \(C^1\), le théorème de dérivation le long d’un chemin s’applique. On obtient \(g^{\prime}(t) = -\sin t\,\frac{\partial f}{\partial x}(\cos t, \sin t) + \cos t\,\frac{\partial f}{\partial y}(\cos t, \sin t)\).
- Ici \(\frac{\partial f}{\partial x} = 2x\) et \(\frac{\partial f}{\partial y} = -2y\). La formule donne \(g^{\prime}(t) = -2\sin t\cos t – 2\cos t\sin t = -2\sin(2t)\). Directement, \(g(t) = \cos^2 t – \sin^2 t = \cos(2t)\), donc \(g^{\prime}(t) = -2\sin(2t)\). Les deux calculs concordent.
- Soit \(R > 0\) et \(g_R(t) = f(R\cos t, R\sin t)\). De même, \[g_R^{\prime}(t) = -R\sin t\,\frac{\partial f}{\partial x} + R\cos t\,\frac{\partial f}{\partial y} = (x\frac{\partial f}{\partial y} – y\frac{\partial f}{\partial x})(R\cos t, R\sin t) = 0.\] Ainsi, \(g_R\) est constante sur l’intervalle \(\mathbb{R}\). Or tout point du cercle de rayon \(R\) s’écrit \((R\cos t, R\sin t)\). Donc \(f\) est constante sur chaque cercle de centre \(O\).
Corrigé de l’exercice 17 : Gradient en coordonnées polaires
On note \(c = \cos\theta\), \(s = \sin\theta\), et \(A\), \(B\) les valeurs de \(\frac{\partial f}{\partial x}\) et \(\frac{\partial f}{\partial y}\) au point \((rc, rs)\).
- L’application \((r, \theta) \mapsto (r\cos\theta, r\sin\theta)\) est de classe \(C^1\) de \(]0, +\infty[ \times \mathbb{R}\) dans \(\mathbb{R}^2 \setminus \{(0, 0)\}\). Par la règle de la chaîne, \(\frac{\partial F}{\partial r} = cA + sB\) et \(\frac{\partial F}{\partial \theta} = -rsA + rcB\).
- On résout ce système en \(A\) et \(B\). D’une part, \(c\frac{\partial F}{\partial r} – \frac{s}{r}\frac{\partial F}{\partial \theta} = c^2A + csB + s^2A – scB = A\). D’autre part, \(s\frac{\partial F}{\partial r} + \frac{c}{r}\frac{\partial F}{\partial \theta} = scA + s^2B – csA + c^2B = B\). Ainsi, \(\frac{\partial f}{\partial x} = \cos\theta\,\frac{\partial F}{\partial r} – \frac{\sin\theta}{r}\,\frac{\partial F}{\partial \theta}\) et \(\frac{\partial f}{\partial y} = \sin\theta\,\frac{\partial F}{\partial r} + \frac{\cos\theta}{r}\,\frac{\partial F}{\partial \theta}\).
- D’après la question 1, \((\frac{\partial F}{\partial r})^2 + \frac{1}{r^2}(\frac{\partial F}{\partial \theta})^2 = (cA + sB)^2 + (-sA + cB)^2\). En développant, les doubles produits \(2csAB\) et \(-2csAB\) s’annulent. Il reste \((c^2 + s^2)(A^2 + B^2) = A^2 + B^2\). On obtient \(\|\nabla f\|_2^2 = (\frac{\partial F}{\partial r})^2 + \frac{1}{r^2}(\frac{\partial F}{\partial \theta})^2\).
- Ici \(F(r, \theta) = \cos\theta\). Donc \(\frac{\partial F}{\partial r} = 0\) et \(\frac{\partial F}{\partial \theta} = -\sin\theta\). La formule donne \(\|\nabla f\|_2^2 = \frac{\sin^2\theta}{r^2} = \frac{y^2}{r^4}\). Directement, avec \(r = \sqrt{x^2 + y^2}\), on a \(\frac{\partial f}{\partial x} = \frac{r^2 – x^2}{r^3} = \frac{y^2}{r^3}\) et \(\frac{\partial f}{\partial y} = -\frac{xy}{r^3}\). Alors \(\|\nabla f\|_2^2 = \frac{y^4 + x^2y^2}{r^6} = \frac{y^2}{r^4}\). Dans les deux cas, \(\|\nabla f(x, y)\|_2 = \frac{|y|}{x^2 + y^2}\).
Corrigé de l’exercice 18 : Fonctions homogènes et relation d’Euler
- Fixons \((x, y) \in U\) et dérivons par rapport à \(t\) la relation \(f(tx, ty) = t^\alpha f(x, y)\). Le chemin \(t \mapsto (tx, ty)\) est dérivable et reste dans \(U\). Par la dérivation le long d’un chemin, \[x\frac{\partial f}{\partial x}(tx, ty) + y\frac{\partial f}{\partial y}(tx, ty) = \alpha t^{\alpha – 1} f(x, y).\] En prenant \(t = 1\), on obtient \(x\frac{\partial f}{\partial x} + y\frac{\partial f}{\partial y} = \alpha f\).
- Fixons \(t > 0\) et dérivons cette fois la relation par rapport à \(x\). À gauche, la règle de la chaîne donne \(t\frac{\partial f}{\partial x}(tx, ty)\). À droite, on obtient \(t^\alpha\frac{\partial f}{\partial x}(x, y)\). Donc \(\frac{\partial f}{\partial x}(tx, ty) = t^{\alpha – 1}\frac{\partial f}{\partial x}(x, y)\) : cette dérivée partielle est homogène de degré \(\alpha – 1\).
- La fonction \(\varphi\) est dérivable sur \(]0, +\infty[\) comme produit. Par la dérivation le long d’un chemin, \[\varphi^{\prime}(t) = -\alpha t^{-\alpha – 1}f(tx, ty) + t^{-\alpha – 1}(tx\frac{\partial f}{\partial x}(tx, ty) + ty\frac{\partial f}{\partial y}(tx, ty)).\] On applique la relation d’Euler au point \((tx, ty)\) de \(U\) : la parenthèse vaut \(\alpha f(tx, ty)\). Donc \(\varphi^{\prime}(t) = 0\). Sur l’intervalle \(]0, +\infty[\), \(\varphi\) est constante, égale à \(\varphi(1) = f(x, y)\). Ainsi, \(f(tx, ty) = t^\alpha f(x, y)\) : \(f\) est homogène de degré \(\alpha\).
- La fonction est homogène de degré \(1\), car \(f(tx, ty) = \frac{t^3(x^3 + y^3)}{t^2(x^2 + y^2)}\). Par la dérivée d’un quotient, \[\frac{\partial f}{\partial x}(x, y) = \frac{3x^2(x^2 + y^2) – 2x(x^3 + y^3)}{(x^2 + y^2)^2}, \qquad \frac{\partial f}{\partial x}(1, 1) = \frac{6 – 4}{4} = \frac{1}{2}.\] Par symétrie, \(\frac{\partial f}{\partial y}(1, 1) = \frac{1}{2}\). On trouve \(1 \cdot \frac{1}{2} + 1 \cdot \frac{1}{2} = 1 = f(1, 1)\) : la relation d’Euler est vérifiée avec \(\alpha = 1\).
- Notons \(L\) la limite de \(f\) en \((0, 0)\). Soit \((x, y) \in U\). Pour \(t > 0\), \(f(x, y) = f(tx, ty)\), car le degré est nul. Quand \(t \to 0^+\), \((tx, ty) \to (0, 0)\), donc \(f(tx, ty) \to L\). Le membre de gauche ne dépend pas de \(t\). Par conséquent, \(f(x, y) = L\) pour tout \((x, y) \in U\) : \(f\) est constante. Ainsi, \(\frac{xy}{x^2 + y^2}\), homogène de degré \(0\) et non constante, ne se prolonge pas par continuité.
Corrigé de l’exercice 19 : Composée avec l’application carré complexe
- Posons \(u = x^2 – y^2\) et \(v = 2xy\). L’application \((x, y) \mapsto (u, v)\) est polynomiale, donc de classe \(C^1\). Par la règle de la chaîne, \(g\) est de classe \(C^1\), et \[\frac{\partial g}{\partial x} = 2x\,\frac{\partial f}{\partial u} + 2y\,\frac{\partial f}{\partial v}, \qquad \frac{\partial g}{\partial y} = -2y\,\frac{\partial f}{\partial u} + 2x\,\frac{\partial f}{\partial v},\] les dérivées de \(f\) étant prises en \((x^2 – y^2, 2xy)\).
- Notons \(a\) et \(b\) ces deux dérivées de \(f\). Alors \[(2xa + 2yb)^2 + (-2ya + 2xb)^2 = 4x^2a^2 + 8xyab + 4y^2b^2 + 4y^2a^2 – 8xyab + 4x^2b^2.\] Les termes en \(ab\) s’éliminent. Il reste \(4(x^2 + y^2)(a^2 + b^2)\), ce qui est la formule annoncée.
- Au point \((1, 1)\), on a \((u, v) = (0, 2)\), donc \(a = 3\) et \(b = -1\). Ainsi, \(\frac{\partial g}{\partial x}(1, 1) = 6 – 2 = 4\) et \(\frac{\partial g}{\partial y}(1, 1) = -6 – 2 = -8\). On obtient \(\nabla g(1, 1) = (4, -8)\). Vérification : \(16 + 64 = 80\) et \(4 \times 2 \times (9 + 1) = 80\).
- Si \(f(u, v) = u\), alors \(a = 1\) et \(b = 0\). La formule donne \(\frac{\partial g}{\partial x} = 2x\) et \(\frac{\partial g}{\partial y} = -2y\). Or \(g(x, y) = x^2 – y^2\), dont les dérivées partielles sont bien \(2x\) et \(-2y\).
Corrigé de l’exercice 20 : Une équation aux dérivées partielles de transport
- L’application \((u, v) \mapsto (\frac{u – v}{2}, v)\) est linéaire, donc de classe \(C^1\). Par composition, \(G\) est de classe \(C^1\). La règle de la chaîne donne, au point \((\frac{u – v}{2}, v)\), \[\frac{\partial G}{\partial v} = -\frac{1}{2}\,\frac{\partial f}{\partial x} + \frac{\partial f}{\partial y} = -\frac{1}{2}(\frac{\partial f}{\partial x} – 2\frac{\partial f}{\partial y}).\] Comme \(f\) vérifie \((E)\), on obtient \(\frac{\partial G}{\partial v} = 0\) sur \(\mathbb{R}^2\).
- Fixons \(u\). La fonction \(v \mapsto G(u, v)\) est dérivable sur l’intervalle \(\mathbb{R}\), de dérivée nulle. Elle est donc constante, égale à \(G(u, 0)\). Posons \(h(u) = G(u, 0) = f(\frac{u}{2}, 0)\), qui est de classe \(C^1\) sur \(\mathbb{R}\). Pour \((x, y)\) donné, on prend \(u = 2x + y\) et \(v = y\) : alors \(\frac{u – v}{2} = x\). Ainsi, \(f(x, y) = G(2x + y, y) = h(2x + y)\).
- Soit \(h\) de classe \(C^1\) et \(f(x, y) = h(2x + y)\). Par la règle de la chaîne, \(\frac{\partial f}{\partial x} = 2h^{\prime}(2x + y)\) et \(\frac{\partial f}{\partial y} = h^{\prime}(2x + y)\). Donc \(\frac{\partial f}{\partial x} – 2\frac{\partial f}{\partial y} = 0\) : \(f\) est solution. Les solutions de \((E)\) sont exactement les \(f(x, y) = h(2x + y)\) avec \(h\) de classe \(C^1\).
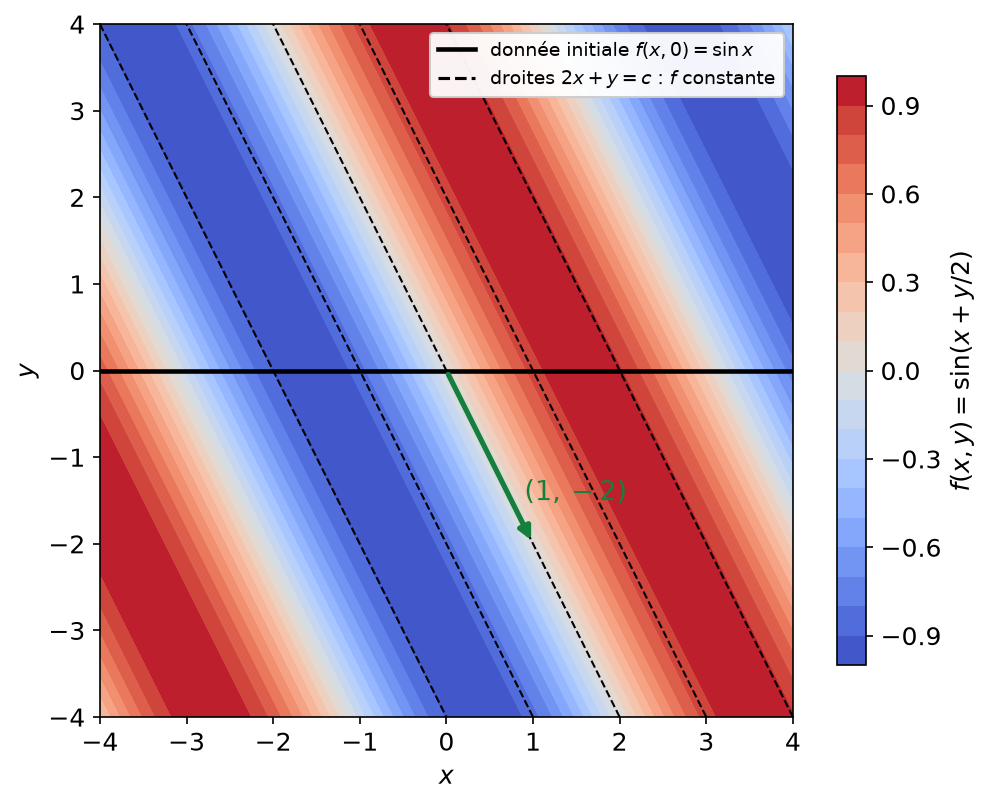
- La condition impose \(h(2x) = \sin x\) pour tout \(x\), soit \(h(s) = \sin\frac{s}{2}\). La solution est \(f(x, y) = \sin(x + \frac{y}{2})\). Elle est constante sur chaque droite \(2x + y = c\). Ces droites, dirigées par \((1, -2)\), sont contenues dans ses lignes de niveau. En effet, \((E)\) signifie exactement que la dérivée de \(f\) selon le vecteur \((1, -2)\) est nulle.
La figure ci-dessous montre les valeurs de la solution, la donnée initiale sur l’axe \(y = 0\), et les droites de transport \(2x + y = c\).
Corrigé de l’exercice 21 : Problème : gradient borné et fonctions lipschitziennes
Partie A.
- L’ouvert \(U\) est convexe, donc le segment \([a, b]\) est contenu dans \(U\) : \(\varphi\) est bien définie. Le chemin \(\gamma(t) = a + t(b – a)\) est dérivable, de dérivée constante \(b – a\). Comme \(f\) est de classe \(C^1\), la dérivation le long d’un chemin s’applique. On obtient \(\varphi^{\prime}(t) = \langle \nabla f(a + t(b – a)), b – a \rangle\).
- La fonction \(\varphi\) est continue sur \([0, 1]\) et dérivable. D’après le théorème des accroissements finis, il existe \(c \in ]0, 1[\) tel que \(f(b) – f(a) = \varphi(1) – \varphi(0) = \varphi^{\prime}(c)\). Par l’inégalité de Cauchy-Schwarz, \[|f(b) – f(a)| = |\langle \nabla f(a + c(b – a)), b – a \rangle| \leq\, \|\nabla f(a + c(b – a))\|_2\, \|b – a\|_2.\] Comme le gradient est majoré par \(M\), on obtient \(|f(b) – f(a)| \leq\, M\|b – a\|_2\).
- La fonction est de classe \(C^1\) sur le convexe \(\mathbb{R}^2\), avec \(\nabla f(x, y) = (\cos x\cos y, -\sin x\sin y)\). Alors \[\|\nabla f(x, y)\|_2^2 = \cos^2 x\cos^2 y + \sin^2 x\sin^2 y \leq\, \cos^2 x + \sin^2 x = 1.\] D’après la question 2 avec \(M = 1\), \(f\) est \(1\)-lipschitzienne pour \(\|\cdot\|_2\).
Partie B.
- Sur \(x > 0\), l’exercice 10 a donné \(\frac{\partial}{\partial x}\arctan\frac{y}{x} = \frac{-y}{x^2 + y^2}\) et \(\frac{\partial}{\partial y}\arctan\frac{y}{x} = \frac{x}{x^2 + y^2}\). La formule du gradient est donc vérifiée sur ce demi-plan.
- On calcule \(\|\nabla \theta(x, y)\|_2^2 = \frac{y^2 + x^2}{(x^2 + y^2)^2} = \frac{1}{x^2 + y^2}\). Sur \(U\), \(x^2 + y^2 > 1\). Donc \(\|\nabla \theta(x, y)\|_2 = \frac{1}{r} < 1\) sur \(U\).
- Le point \(p_\varepsilon = (-2, \varepsilon)\) est dans \(U\), car \(4 + \varepsilon^2 > 1\) et \(\varepsilon \neq 0\). Il est dans le demi-plan \(x < 0\), au-dessus de l’axe. Posons \(\theta_0 = \pi – \arctan\frac{\varepsilon}{2}\), qui appartient à \(]\frac{\pi}{2}, \pi[\). Alors \(\tan\theta_0 = -\frac{\varepsilon}{2} = \frac{\varepsilon}{-2}\), et \(\cos\theta_0 < 0\), \(\sin\theta_0 > 0\) : c’est bien l’angle de \(p_\varepsilon\). Par symétrie par rapport à l’axe des abscisses, \(\theta(p_\varepsilon) = \pi – \arctan\frac{\varepsilon}{2}\) et \(\theta(q_\varepsilon) = -\pi + \arctan\frac{\varepsilon}{2}\).
- On a \(\|p_\varepsilon – q_\varepsilon\|_2 = 2\varepsilon\) et \(\theta(p_\varepsilon) – \theta(q_\varepsilon) = 2\pi – 2\arctan\frac{\varepsilon}{2}\). Supposons \(\theta\) \(k\)-lipschitzienne sur \(U\). Alors \(2\pi – 2\arctan\frac{\varepsilon}{2} \leq\, 2k\varepsilon\) pour tout \(\varepsilon \in ]0, 1[\). Quand \(\varepsilon \to 0\), le membre de gauche tend vers \(2\pi\) et celui de droite vers \(0\) : c’est absurde. Donc \(\theta\) n’est pas lipschitzienne sur \(U\), bien que \(\|\nabla \theta\|_2 < 1\). L’argument de la partie A échoue à la question 1 : le segment \([q_\varepsilon, p_\varepsilon]\) coupe la demi-droite retirée, donc n’est pas inclus dans \(U\). La fonction \(\varphi\) n’est alors pas définie sur tout \([0, 1]\). Pour relier les deux points dans \(U\), il faut faire le tour du disque, par un chemin de longueur proche de \(4\pi\).
Point de méthode : l’inégalité des accroissements finis en plusieurs variables repose sur un segment. Il faut donc toujours vérifier que le segment reste dans le domaine, ce que garantit la convexité.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : fonctions de plusieurs variables, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur fonctions de plusieurs variables
- À maîtriser avant : Normes et topologie de R^n
- Chapitre précédent : Normes et topologie de R^n
- Chapitre suivant : Différentiabilité, formule de Taylor et extrema
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3