Ce corrigé des exercices sur le changement de base en L1 rédige chaque solution comme on l’attend en partiel. Les hypothèses sont vérifiées, les théorèmes sont cités par leur nom et les calculs intermédiaires sont détaillés. Pour chaque matrice obtenue, une vérification est proposée : produit \(PP^{-1}\), calcul direct d’une image, ou cas particulier d’une formule.
Soyez attentif à trois points. D’abord, les images des vecteurs de base se rangent en colonnes. Ensuite, la matrice de passage exprime les nouveaux vecteurs dans l’ancienne base, et non l’inverse. Enfin, pour prouver que deux matrices ne sont pas semblables, on cherche un invariant qui les distingue, comme la trace ou le rang d’une puissance. Des figures illustrent les directions propres, les projections et l’interpolation.
Les énoncés se trouvent sur la page exercices de maths en L1 sur matrices et changement de base.
Corrigé de l’exercice 1 : Matrice d’une application de R³ dans R²
- On calcule les images des vecteurs de la base canonique : \(f(e_1)=(1, 3)\), \(f(e_2)=(2,-1)\) et \(f(e_3)=(-1, 1)\). On les range en colonnes : \(A=\begin{pmatrix}1 2 -1\\ 3 -1 1\end{pmatrix}\), matrice à 2 lignes et 3 colonnes.
- La colonne des coordonnées de \((1, 1, 1)\) est \(X=(1, 1, 1)^{T}\). Ainsi \(AX=(1+2-1,\;3-1+1)^{T}\). On obtient \(f(1, 1, 1)=(2, 3)\).
- On calcule \(f(v_1)=(1, 3)\), \(f(v_2)=f(1, 1, 0)=(3, 2)\) et \(f(v_3)=f(1, 1, 1)=(2, 3)\). Les coordonnées dans la base canonique de \(\mathbb{R}^2\) sont les composantes elles-mêmes. La matrice cherchée est \(\begin{pmatrix}1 3 2\\ 3 2 3\end{pmatrix}\).
- Les deux lignes de \(A\) ne sont pas proportionnelles, donc \(\mathrm{rg}(A)=2\). Par le théorème du rang, \(\dim\ker f=3-2=1\). On résout le système \(x+2y-z=0\), \(3x-y+z=0\). En ajoutant les deux équations, on obtient \(4x+y=0\), donc \(y=-4x\). Ensuite, \(z=x+2y=-7x\). On vérifie la deuxième équation : \(3+4-7=0\). Donc \(\ker f=\mathrm{Vect}\big((1,-4,-7)\big)\).
Point de méthode : les images des vecteurs de la base de départ se rangent toujours en colonnes ; le nombre de colonnes est la dimension de l’espace de départ.
Corrigé de l’exercice 2 : Matrice de la dérivation
- On a \(D(1)=0\), \(D(X)=1\), \(D(X^2)=2X\) et \(D(X^3)=3X^2\). En rangeant les coordonnées en colonnes :
\[M=\begin{pmatrix}0 1 0 0\\ 0 0 2 0\\ 0 0 0 3\\ 0 0 0 0\end{pmatrix}.\]
Les seuls coefficients non nuls sont 1, 2, 3 juste au-dessus de la diagonale. - D’après le théorème de composition, \(M^2\) est la matrice de \(D\circ D\), c’est-à-dire de la dérivée seconde. Or \(D^2(X^2)=2\) et \(D^2(X^3)=6X\), les autres images étant nulles. De même, \(D^3(X^3)=6\). Donc \(M^2\) a pour seuls coefficients non nuls \(m_{13}=2\) et \(m_{24}=6\) ; ensuite \(M^3\) a pour seul coefficient non nul le coefficient \((1, 4)\), égal à 6. Enfin, la dérivée quatrième d’un polynôme de degré au plus 3 est nulle. Donc \(M^4=0\).
- L’image de \(D\) est \(\mathbb{R}_2[X]\), de dimension 3. Par conséquent, \(\mathrm{rg}(M)=3\) et \(\mathrm{tr}(M)=0\), car la diagonale est nulle.
- L’espace de départ est de dimension 4 et l’espace d’arrivée de dimension 3. La matrice a donc 3 lignes et 4 colonnes. Avec les mêmes images, \(\mathrm{Mat}(\Delta)=\begin{pmatrix}0 1 0 0\\ 0 0 2 0\\ 0 0 0 3\end{pmatrix}\). Ainsi, une même formule donne des matrices différentes selon les espaces choisis.
Corrigé de l’exercice 3 : Rotations du plan et formules d’addition
- Le vecteur \(e_1\) est unitaire, d’angle polaire 0. Son image est donc le vecteur unitaire d’angle \(\theta\), soit \((\cos\theta,\sin\theta)\). De même, \(e_2\) a pour angle \(\frac{\pi}{2}\), donc \(r_\theta(e_2)=\big(\cos(\theta+\frac{\pi}{2}),\sin(\theta+\frac{\pi}{2})\big)=(-\sin\theta,\cos\theta)\). Ainsi \(R_\theta=\begin{pmatrix}\cos\theta -\sin\theta\\ \sin\theta \cos\theta\end{pmatrix}\).
- Le produit vaut :
\[R_\theta R_\varphi=\begin{pmatrix}\cos\theta\cos\varphi-\sin\theta\sin\varphi -\cos\theta\sin\varphi-\sin\theta\cos\varphi\\ \sin\theta\cos\varphi+\cos\theta\sin\varphi \cos\theta\cos\varphi-\sin\theta\sin\varphi\end{pmatrix}.\]
Par le théorème de composition, ce produit est la matrice de \(r_\theta\circ r_\varphi=r_{\theta+\varphi}\), c’est-à-dire \(R_{\theta+\varphi}\). En identifiant la première colonne, \(\cos(\theta+\varphi)=\cos\theta\cos\varphi-\sin\theta\sin\varphi\) et \(\sin(\theta+\varphi)=\sin\theta\cos\varphi+\cos\theta\sin\varphi\). - D’après la question précédente, \(R_\theta R_{-\theta}=R_0=I_2\), et de même \(R_{-\theta}R_\theta=I_2\). Donc \(R_\theta\) est inversible et \(R_\theta^{-1}=R_{-\theta}\).
- On lit \(\mathrm{tr}(R_\theta)=2\cos\theta\). Ensuite, \(r_\theta\) est une symétrie si et seulement si \(r_\theta\circ r_\theta=\mathrm{id}\), soit \(R_{2\theta}=I_2\). Cela équivaut à \(\cos2\theta=1\) et \(\sin2\theta=0\), donc à \(\theta\equiv0\pmod{\pi}\). Les seules rotations qui sont des symétries sont \(\mathrm{id}\) et \(-\mathrm{id}\) (symétrie centrale). Leurs traces, 2 et \(-2\), sont bien de la forme \(2r-n\) avec \(r=2\) et \(r=0\).
Corrigé de l’exercice 4 : Coordonnées dans une nouvelle base du plan
- Le déterminant de la famille vaut \(2\times 1-1\times 1=1\neq0\). La famille \((u_1,u_2)\) est donc libre ; comme elle a deux vecteurs en dimension 2, c’est une base. Les colonnes de \(P\) sont les coordonnées de \(u_1\) et de \(u_2\) dans \(\mathcal{B}\). Ainsi \(P=\begin{pmatrix}2 1\\ 1 1\end{pmatrix}\).
- Pour une matrice \(2\times 2\) de déterminant 1, on échange les coefficients diagonaux et on change le signe des autres. Donc \(P^{-1}=\begin{pmatrix}1 -1\\ -1 2\end{pmatrix}\). On vérifie que \(PP^{-1}=I_2\).
- D’après la formule \(X^{\prime}=P^{-1}X\), on obtient \(X^{\prime}=(3-5,\;-3+10)^{T}=(-2, 7)^{T}\). Vérifions : \(-2u_1+7u_2=(-4+7,\;-2+7)=(3, 5)\). Les coordonnées de \(v\) dans \(\mathcal{B}^{\prime}\) sont \((-2, 7)\).
- Cette fois, on applique \(X=PX^{\prime}\) avec \(X^{\prime}=(1,-1)^{T}\). On obtient \(X=(2-1,\;1-1)^{T}\). Donc \(w=(1, 0)=e_1\), ce qui se lit aussi sur \(u_1-u_2=(1, 0)\).
Point de méthode : \(P\) transforme les nouvelles coordonnées en anciennes ; pour aller dans l’autre sens, il faut \(P^{-1}\).
Corrigé de l’exercice 5 : Calcul de rangs
- Pour \(A\), les opérations \(L_2arrow L_2-4L_1\) et \(L_3arrow L_3-7L_1\) donnent \((0,-3,-6)\) et \((0,-6,-12)\). Ensuite, \(L_3arrow L_3-2L_2\) annule la troisième ligne. Il reste deux pivots : \(\mathrm{rg}(A)=2\). Pour \(B\), on remarque que \(L_3=L_1+L_2\), et que \(L_1\), \(L_2\) ne sont pas proportionnelles : \(\mathrm{rg}(B)=2\). Pour \(C\), les opérations \(L_2arrow L_2-2L_1\) et \(L_3arrow L_3-L_1\) donnent \((0,-3,-1)\) et \((0,-1, 1)\). Puis \(L_3arrow3L_3-L_2\) donne \((0, 0, 4)\). Il y a trois pivots : \(\mathrm{rg}(C)=3\). Enfin, la deuxième colonne de \(E\) est l’opposée de la première, qui est non nulle : \(\mathrm{rg}(E)=1\). Bilan : \(\mathrm{rg}(A)=2\), \(\mathrm{rg}(B)=2\), \(\mathrm{rg}(C)=3\), \(\mathrm{rg}(E)=1\).
- Le rang est invariant par transposition. Donc \(\mathrm{rg}(B^{T})=2\) et \(\mathrm{rg}(E^{T})=1\).
- Une matrice carrée d’ordre 3 est inversible si et seulement si son rang vaut 3. Ainsi \(C\) est inversible, alors que \(A\) ne l’est pas.
Corrigé de l’exercice 6 : Trace et produit de matrices
- On calcule :
\[AB=\begin{pmatrix}2 3\\ 4 7\end{pmatrix},\qquad BA=\begin{pmatrix}3 4\\ 4 6\end{pmatrix}.\]
Les deux produits sont différents, mais \(\mathrm{tr}(AB)=\mathrm{tr}(BA)=9\). En revanche, \(\mathrm{tr}(A)\,\mathrm{tr}(B)=5\times 1=5\neq9\) : la trace n’est pas multiplicative. - D’abord, \(E_{11}E_{12}=E_{12}\) puis \(E_{12}E_{21}=E_{11}\), de trace 1. Ensuite, \(E_{11}E_{21}=0\), donc le second produit est nul. On trouve 1 et 0. Par conséquent, on ne peut pas permuter les facteurs d’un produit de trois matrices n’importe comment sous la trace ; seules les permutations circulaires sont permises.
- Supposons \(AB-BA=I_n\). Par linéarité de la trace et par la propriété \(\mathrm{tr}(AB)=\mathrm{tr}(BA)\), le membre de gauche a une trace nulle. Or \(\mathrm{tr}(I_n)=n\geq\,1\). C’est une contradiction : de telles matrices n’existent pas.
Corrigé de l’exercice 7 : Changement de bases pour une application de R³ dans R²
- On range en colonnes les nouveaux vecteurs exprimés dans les bases canoniques. \(P=\begin{pmatrix}1 1 1\\ 0 1 1\\ 0 0 1\end{pmatrix}\) et \(Q=\begin{pmatrix}1 0\\ 1 1\end{pmatrix}\).
- La matrice \(Q\) a pour déterminant 1. Donc \(Q^{-1}=\begin{pmatrix}1 0\\ -1 1\end{pmatrix}\).
- D’après la formule de changement de base, \(A^{\prime}=Q^{-1}AP\). D’abord, les colonnes de \(AP\) sont \(f(v_1)\), \(f(v_2)\), \(f(v_3)\), déjà calculées à l’exercice 1 :
\[AP=\begin{pmatrix}1 3 2\\ 3 2 3\end{pmatrix},\qquad Q^{-1}AP=\begin{pmatrix}1 3 2\\ 2 -1 1\end{pmatrix}.\]
En effet, multiplier à gauche par \(Q^{-1}\) conserve la première ligne et remplace la seconde par \(L_2-L_1\). Donc \(A^{\prime}=\begin{pmatrix}1 3 2\\ 2 -1 1\end{pmatrix}\). - On a \(f(v_2)=(3, 2)\). Or \(3w_1-w_2=(3, 3)-(0, 1)=(3, 2)\). Les coordonnées de \(f(v_2)\) dans \(\mathcal{C}^{\prime}\) sont bien \((3,-1)\), ce qui est la deuxième colonne de \(A^{\prime}\).
Corrigé de l’exercice 8 : Endomorphisme du plan et puissances
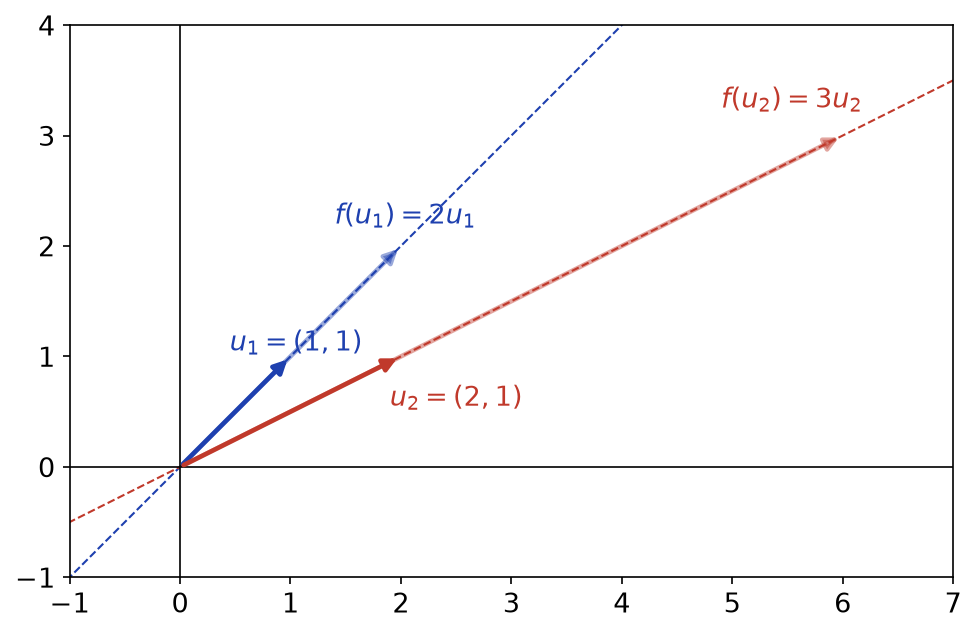
- On calcule \(A(1, 1)^{T}=(4-2,\;1+1)^{T}=(2, 2)^{T}\), donc \(f(u_1)=2u_1\). De même, \(A(2, 1)^{T}=(8-2,\;2+1)^{T}=(6, 3)^{T}\), donc \(f(u_2)=3u_2\). Le déterminant de \((u_1,u_2)\) vaut \(1\times 1-2\times 1=-1\neq0\) : c’est une base. Dans cette base, \(D=\begin{pmatrix}2 0\\ 0 3\end{pmatrix}\). La figure ci-dessous montre que \(f\) dilate chacune des deux directions propres.

- On a \(P=\begin{pmatrix}1 2\\ 1 1\end{pmatrix}\), de déterminant \(-1\). Donc \(P^{-1}=\begin{pmatrix}-1 2\\ 1 -1\end{pmatrix}\). Ensuite, \(AP=\begin{pmatrix}2 6\\ 2 3\end{pmatrix}\), et un dernier produit donne :
\[P^{-1}AP=\begin{pmatrix}-2+4 -6+6\\ 2-2 6-3\end{pmatrix}=\begin{pmatrix}2 0\\ 0 3\end{pmatrix}.\]
On retrouve bien \(P^{-1}AP=D\). - De \(A=PDP^{-1}\), on tire \(A^n=PD^nP^{-1}\), car les facteurs intermédiaires \(P^{-1}P\) se simplifient. Or \(PD^n=\begin{pmatrix}2^n 2\cdot3^n\\ 2^n 3^n\end{pmatrix}\). En multipliant à droite par \(P^{-1}\) :
\[A^n=\begin{pmatrix}2\cdot3^n-2^n 2^{n+1}-2\cdot3^n\\ 3^n-2^n 2^{n+1}-3^n\end{pmatrix}.\]
Pour \(n=1\), on retrouve bien \(A\). Pour \(n=2\), on obtient \(\begin{pmatrix}14 -10\\ 5 -1\end{pmatrix}\), ce qui coïncide avec le calcul direct de \(A^2\). - En posant \(Z_n=(x_n,y_n)^{T}\), les relations s’écrivent \(Z_{n+1}=AZ_n\). Par récurrence, \(Z_n=A^nZ_0\), avec \(Z_0=(1, 0)^{T}\). C’est la première colonne de \(A^n\). Donc \(x_n=2\cdot3^n-2^n\) et \(y_n=3^n-2^n\). Par exemple, \(x_1=4\) et \(y_1=1\), comme le donne la définition.
Corrigé de l’exercice 9 : Composée de la multiplication par X et de la dérivation
- On a \(f(1)=X\), \(f(X)=X^2\), \(f(X^2)=X^3\). De plus, \(g(1)=0\), \(g(X)=1\), \(g(X^2)=2X\), \(g(X^3)=3X^2\). Par conséquent :
\[F=\begin{pmatrix}0 0 0\\ 1 0 0\\ 0 1 0\\ 0 0 1\end{pmatrix},\qquad G=\begin{pmatrix}0 1 0 0\\ 0 0 2 0\\ 0 0 0 3\end{pmatrix}.\]
\(F\) est de taille \(4\times 3\) et \(G\) de taille \(3\times 4\). - Le produit \(GF\) est carré d’ordre 3, et \(FG\) est carré d’ordre 4. Les calculs donnent \(GF=\mathrm{diag}(1, 2, 3)\) et \(FG=\mathrm{diag}(0, 1, 2, 3)\).
- Pour \(P\in\mathbb{R}_2[X]\), on a \((g\circ f)(P)=(XP)^{\prime}=P+XP^{\prime}\). Ainsi \(X^k\mapsto (k+1)X^k\), d’où \(\mathrm{diag}(1, 2, 3)\). Pour \(P\in\mathbb{R}_3[X]\), on a \((f\circ g)(P)=XP^{\prime}\), donc \(X^k\mapsto kX^k\), d’où \(\mathrm{diag}(0, 1, 2, 3)\). Les deux méthodes concordent, comme le prévoit le théorème de composition.
- On trouve \(\mathrm{tr}(GF)=6=\mathrm{tr}(FG)\), conformément à la propriété \(\mathrm{tr}(GF)=\mathrm{tr}(FG)\), valable même pour des matrices rectangulaires. Ensuite, \(GF\) est diagonale à coefficients non nuls, donc inversible. Ainsi \(g\circ f\) est bijective, alors que \(f\circ g\) ne l’est pas, puisque \(FG\) a un zéro sur la diagonale et est de rang 3 (les constantes sont dans son noyau).
Corrigé de l’exercice 10 : Translation des polynômes et matrice inverse
- On a \(\tau(1)=1\), \(\tau(X)=1+X\) et \(\tau(X^2)=(X+1)^2=1+2X+X^2\). Donc \(T=\begin{pmatrix}1 1 1\\ 0 1 2\\ 0 0 1\end{pmatrix}\).
- Soit \(\sigma(P)=P(X-1)\). Alors \(\sigma(\tau(P))=P(X-1+1)=P\), et de même \(\tau(\sigma(P))=P\). Ainsi \(\tau\) est bijective, de réciproque \(\sigma\). La matrice de \(\sigma\) s’obtient comme celle de \(\tau\) : \(\sigma(X)=X-1\) et \(\sigma(X^2)=1-2X+X^2\). Par le théorème sur les isomorphismes, \(T^{-1}=\begin{pmatrix}1 -1 1\\ 0 1 -2\\ 0 0 1\end{pmatrix}\). On vérifie par exemple la troisième colonne de \(TT^{-1}\) : \((1-2+1,\;-2+2,\;1)=(0, 0, 1)\).
- Par une récurrence immédiate, \(\tau^n(P)=P(X+n)\). Or \((X+n)^2=n^2+2nX+X^2\). Donc \(T^n=\begin{pmatrix}1 n n^2\\ 0 1 2n\\ 0 0 1\end{pmatrix}\).
- On lit \(\mathrm{tr}(T)=3\). Comme \(T\) est inversible, \(\mathrm{rg}(T)=3\).
Point de méthode : quand la réciproque d’un isomorphisme est connue explicitement, sa matrice donne l’inverse sans aucun pivot.
Corrigé de l’exercice 11 : Interpolation et matrice de Vandermonde
- L’évaluation en un point est linéaire : \((\lambda P+Q)(a)=\lambda P(a)+Q(a)\). Donc \(\varphi\) est linéaire. On calcule \(\varphi(1)=(1, 1, 1)\), \(\varphi(X)=(0, 1, 2)\), \(\varphi(X^2)=(0, 1, 4)\). Ainsi \(V=\begin{pmatrix}1 0 0\\ 1 1 1\\ 1 2 4\end{pmatrix}\).
- On résout \(VX=Y\) pour \(Y=(y_0,y_1,y_2)^{T}\). La première équation donne \(a=y_0\). Les deux autres donnent \(b+c=y_1-y_0\) et \(2b+4c=y_2-y_0\). On en tire \(2c=y_2-2y_1+y_0\), puis \(b=y_1-y_0-c\). Finalement :
\[V^{-1}=\begin{pmatrix}1 0 0\\ -\frac{3}{2} 2 -\frac{1}{2}\\ \frac{1}{2} -1 \frac{1}{2}\end{pmatrix}.\]
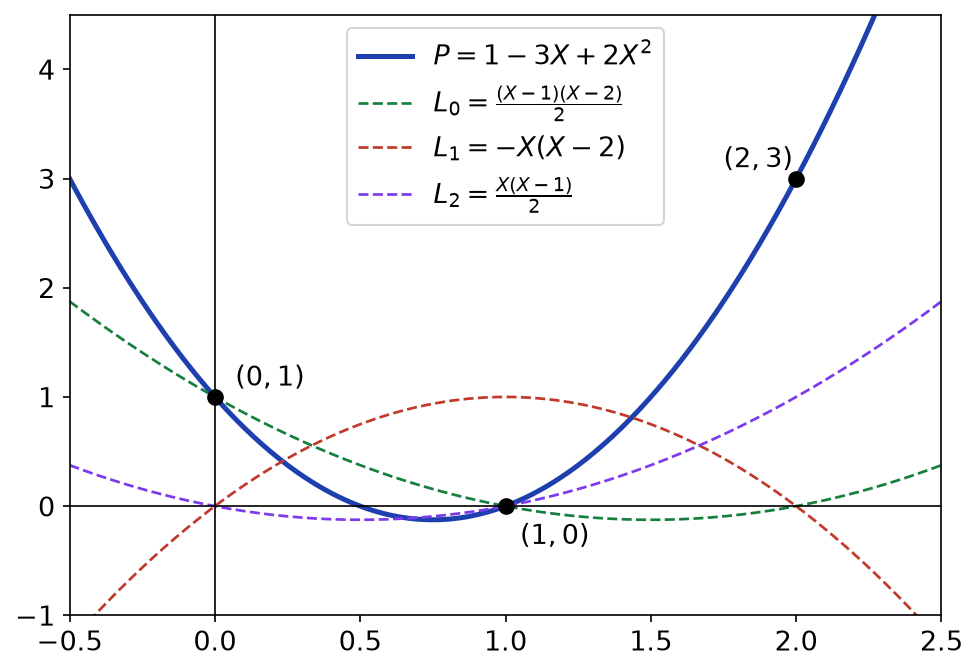
On vérifie que \(VV^{-1}=I_3\). Par exemple, la ligne \((1, 2, 4)\) de \(V\) fois la première colonne donne \(1-3+2=0\). La matrice \(V\) est inversible, donc \(\varphi\) est un isomorphisme. - Les coefficients de \(P\) sont \(V^{-1}(1, 0, 3)^{T}\). On obtient \(a=1\), \(b=-\frac{3}{2}-\frac{3}{2}=-3\) et \(c=\frac{1}{2}+\frac{3}{2}=2\). Donc \(P=1-3X+2X^2\). On vérifie : \(P(1)=0\) et \(P(2)=1-6+8=3\).
- La colonne \(i\) de \(V^{-1}\) donne les coefficients de \(L_i=\varphi^{-1}(e_{i+1})\). Ainsi \(L_0=1-\frac{3}{2}X+\frac{1}{2}X^2=\frac{(X-1)(X-2)}{2}\), \(L_1=2X-X^2=-X(X-2)\) et \(L_2=\frac{X(X-1)}{2}\). Comme \(\varphi(L_i)\) est un vecteur de la base canonique, \(L_i(j)\) vaut 1 si \(i=j\) et 0 sinon. Ce sont les polynômes d’interpolation de Lagrange, et \(P=L_0+3L_2\). La figure ci-dessous représente \(P\) et les trois polynômes \(L_i\).

Corrigé de l’exercice 12 : Rang selon un paramètre
- On développe selon la première ligne :
\[\det A_m=(m-1)-(1-m)+m(1-m^2)=(m-1)\big(2-m-m^2\big).\]
Or \(2-m-m^2=-(m-1)(m+2)\). Donc \(\det A_m=-(m-1)^2(m+2)\). - Si \(m\notin\{1,-2\}\), le déterminant est non nul, donc \(\mathrm{rg}(A_m)=3\). Si \(m=1\), toutes les lignes valent \((1, 1, 1)\), donc le rang vaut 1. Si \(m=-2\), le déterminant est nul, mais les lignes \((1, 1,-2)\) et \((1,-2, 1)\) ne sont pas proportionnelles, donc le rang vaut 2. Bilan : rang 3 si \(m\neq1\) et \(m\neq-2\), rang 1 si \(m=1\), rang 2 si \(m=-2\).
- Pour \(m=1\), le noyau est le plan d’équation \(x+y+z=0\), de dimension 2, et \(1+2=3\). Pour \(m=-2\), on résout \(x+y-2z=0\) et \(x-2y+z=0\). La différence donne \(3y-3z=0\), donc \(y=z\), puis \(x=z\). Le noyau est \(\mathrm{Vect}\big((1, 1, 1)\big)\), de dimension 1, et \(2+1=3\) : le théorème du rang est vérifié.
Corrigé de l’exercice 13 : Dimension d’espaces d’applications linéaires
- Par l’isomorphisme \(\mathcal{L}(\mathbb{R}^3,\mathbb{R}^2)\simeq\mathcal{M}_{2, 3}(\mathbb{R})\), la dimension vaut \(3\times 2=6\). Une base est formée des applications \(\varphi_{ij}\), pour \(1\leq\, i\leq\,2\) et \(1\leq\, j\leq\,3\), de matrice \(E_{ij}\) : \(\varphi_{ij}\) envoie \(e_j\) sur \(f_i\) et les deux autres vecteurs de base sur 0.
- L’application \(f\mapsto f(u)\) est linéaire de \(\mathcal{L}(\mathbb{R}^3)\) dans \(\mathbb{R}^3\), et \(\mathcal{F}\) est son noyau : c’est donc un sous-espace vectoriel. Comme \(u\neq0\), on le complète en une base \(\mathcal{B}=(u,b_2,b_3)\). On fixe aussi une base \(\mathcal{C}\) de l’espace d’arrivée. L’application \(\Phi:f\mapsto \mathrm{Mat}_{\mathcal{B},\mathcal{C}}(f)\) est un isomorphisme. De plus, \(f(u)=0\) équivaut à : la première colonne de la matrice est nulle. Les matrices de première colonne nulle forment un sous-espace de dimension \(9-3=6\). Un isomorphisme conserve la dimension. Donc \(\dim\mathcal{F}=6\).
- On choisit maintenant \(\mathcal{C}=(d,c_2,c_3)\), base de l’arrivée dont le premier vecteur dirige \(D\). La condition \(\mathrm{Im}\,f\subset D\) équivaut à : chaque \(f(b_j)\) est dans \(D\). Autrement dit, les lignes 2 et 3 de la matrice sont nulles. Cet ensemble de matrices est de dimension 3. Donc \(\dim\mathcal{G}=3\).
- Avec les mêmes bases \(\mathcal{B}\) et \(\mathcal{C}\), \(\mathcal{F}\cap\mathcal{G}\) correspond aux matrices dont la première colonne et les lignes 2 et 3 sont nulles. Il reste les coefficients \((1, 2)\) et \((1, 3)\). Ainsi \(\dim(\mathcal{F}\cap\mathcal{G})=2\). Par la formule de Grassmann, \(\dim(\mathcal{F}+\mathcal{G})=6+3-2=7\).
Point de méthode : pour calculer la dimension d’un espace d’applications linéaires, choisissez des bases adaptées aux conditions, puis comptez les coefficients libres de la matrice.
Corrigé de l’exercice 14 : Inverse à gauche et inverse à droite
- La relation \(AB=I_n\) signifie \(a\circ b=\mathrm{id}\). Soit \(x\) tel que \(b(x)=0\). Alors \(x=a(b(x))=a(0)=0\). Donc \(\ker b=\{0\}\) et \(b\) est injectif.
- Par le théorème du rang, \(\mathrm{rg}(b)=n-\dim\ker b=n\). Ainsi \(b\) est surjectif, donc bijectif. En composant \(a\circ b=\mathrm{id}\) à droite par \(b^{-1}\), on obtient \(a=b^{-1}\). Par conséquent, \(b\circ a=\mathrm{id}\). Matriciellement, \(BA=I_n\).
- On calcule \(AB=(1)=I_1\) et \(BA=\begin{pmatrix}1 0\\ 0 0\end{pmatrix}\neq I_2\). L’égalité \(AB=I\) n’entraîne donc pas \(BA=I\) pour des matrices rectangulaires. En effet, \(b:\mathbb{R}\to\mathbb{R}^2\) est injective, mais les espaces n’ont pas la même dimension : elle ne peut pas être surjective.
Corrigé de l’exercice 15 : Reconnaître un projecteur et une symétrie du plan
- On calcule \(A^2=\begin{pmatrix}4-2 -4+2\\ 2-1 -2+1\end{pmatrix}=A\). Donc \(p\circ p=p\) : \(p\) est un projecteur.
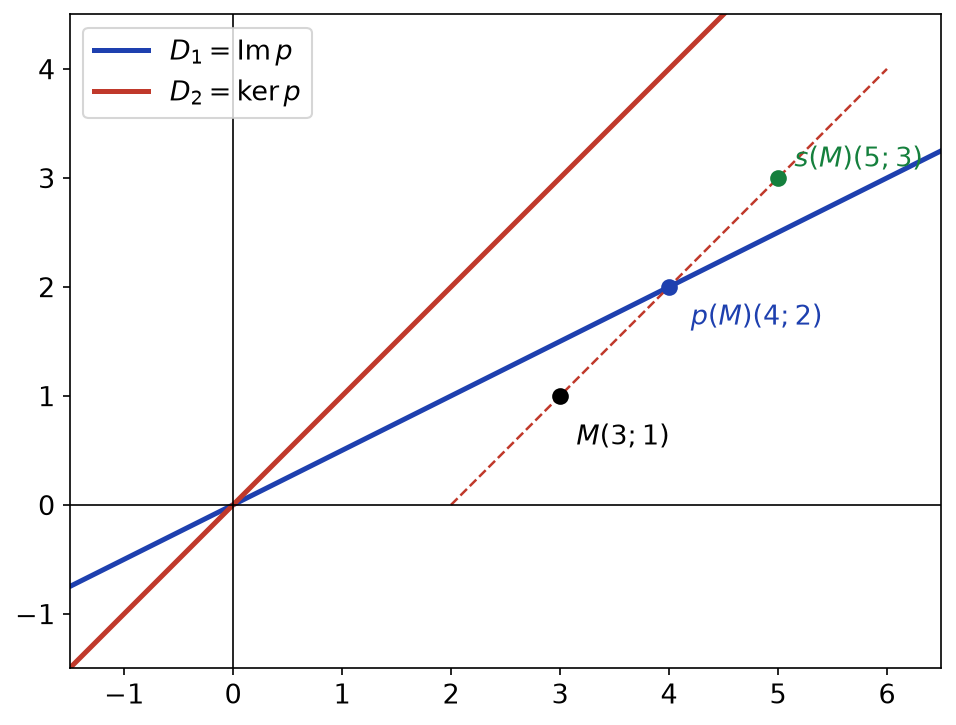
- Les deux colonnes de \(A\) sont \((2, 1)\) et \((-2,-1)\), donc \(\mathrm{Im}\,p=\mathrm{Vect}\big((2, 1)\big)\), qui est la droite \(x-2y=0\). Ensuite, \(p(x,y)=0\) équivaut à \(2x-2y=0\) et \(x-y=0\), soit \(x=y\). Ainsi \(\mathrm{Im}\,p=D_1\) et \(\ker p=D_2\) : \(p\) est la projection sur \(D_1\) parallèlement à \(D_2\).
- On a \(p(2, 1)=(2, 1)\) et \(p(1, 1)=(0, 0)\). Dans cette base, la matrice de \(p\) est \(\begin{pmatrix}1 0\\ 0 0\end{pmatrix}\). On retrouve \(\mathrm{tr}(A)=2-1=1=\mathrm{rg}(p)\).
- On calcule \(p(M)=(6-2,\;3-1)=(4, 2)\). Ensuite, \(M-p(M)=(-1,-1)\), qui appartient bien à \(D_2\). Donc \(M=(4, 2)+(-1,-1)\), avec \((4, 2)\in D_1\) et \((-1,-1)\in D_2\).
- On a \(S=\begin{pmatrix}3 -4\\ 2 -3\end{pmatrix}\), et \(S^2=\begin{pmatrix}9-8 -12+12\\ 6-6 -8+9\end{pmatrix}=I_2\). Ainsi \(s\) est la symétrie par rapport à \(D_1\) parallèlement à \(D_2\). Enfin, \(s(M)=(9-4,\;6-3)\). On obtient \(s(M)=(5, 3)=2p(M)-M\). La figure ci-dessous montre les trois points alignés sur une parallèle à \(D_2\).

Corrigé de l’exercice 16 : Projection sur un plan de R³
- Un vecteur \((0, 0,t)\) de \(D\) est dans \(\Pi\) si et seulement si \(-t=0\). Donc \(\Pi\cap D=\{0\}\). De plus, \(\dim\Pi+\dim D=2+1=3\). Par conséquent, \(\mathbb{R}^3=\Pi\oplus D\).
- On cherche \(\lambda\) tel que \((x,y,z)-\lambda(0, 0, 1)\in\Pi\), soit \(x+y-(z-\lambda)=0\). On obtient \(\lambda=z-x-y\), donc \(p(x,y,z)=(x,\,y,\,x+y)\). Ainsi \(A=\begin{pmatrix}1 0 0\\ 0 1 0\\ 1 1 0\end{pmatrix}\).
- Les deux premières lignes de \(A^2\) sont celles de \(A\). La troisième vaut \((1, 1, 0)A=(1, 1, 0)\). Donc \(A^2=A\), et \(\mathrm{tr}(A)=2\), qui est bien la dimension de l’image \(\Pi\).
- Les vecteurs \((1, 0, 1)\) et \((0, 1, 1)\) vérifient l’équation de \(\Pi\) et sont libres : ils forment une base de \(\Pi\). On y ajoute \((0, 0, 1)\). Ainsi \(P=\begin{pmatrix}1 0 0\\ 0 1 0\\ 1 1 1\end{pmatrix}\), de déterminant 1. Dans \(\mathcal{B}^{\prime}\), la matrice de \(p\) est \(\mathrm{diag}(1, 1, 0)\).
- La symétrie vaut \(s=2p-\mathrm{id}\), donc \(s(x,y,z)=(x,\,y,\,2x+2y-z)\). \(S=\begin{pmatrix}1 0 0\\ 0 1 0\\ 2 2 -1\end{pmatrix}\). La troisième ligne de \(S^2\) vaut \((2+0-2,\;0+2-2,\;1)=(0, 0, 1)\), donc \(S^2=I_3\).
Corrigé de l’exercice 17 : Matrice équivalente à J₁
- La seconde ligne vaut \(-2\) fois la première, qui est non nulle. Donc \(\mathrm{rg}(A)=1\). Le noyau est le plan d’équation \(x-y+2z=0\). Une base en est \(\big((1, 1, 0),(-2, 0, 1)\big)\).
- On suit la démonstration du cours. D’abord, on choisit \(e^{\prime}_1=(1, 0, 0)\), qui n’est pas dans le noyau. Ensuite, on pose \(e^{\prime}_2=(1, 1, 0)\) et \(e^{\prime}_3=(-2, 0, 1)\). Enfin, \(f^{\prime}_1=f(e^{\prime}_1)=(1,-2)\), que l’on complète par \(f^{\prime}_2=(0, 1)\). Alors \(f(e^{\prime}_1)=f^{\prime}_1\) et \(f(e^{\prime}_2)=f(e^{\prime}_3)=0\). La matrice de \(f\) dans \(\mathcal{B}^{\prime}=(e^{\prime}_1,e^{\prime}_2,e^{\prime}_3)\) et \(\mathcal{C}^{\prime}=(f^{\prime}_1,f^{\prime}_2)\) est \(J_1\).
- On a \(P=\begin{pmatrix}1 1 -2\\ 0 1 0\\ 0 0 1\end{pmatrix}\), triangulaire de déterminant 1, et \(Q=\begin{pmatrix}1 0\\ -2 1\end{pmatrix}\), d’inverse \(\begin{pmatrix}1 0\\ 2 1\end{pmatrix}\). Les colonnes de \(AP\) sont \((1,-2)\), \((0, 0)\) et \((0, 0)\). Puis \(Q^{-1}(1,-2)^{T}=(1,\,2-2)^{T}=(1, 0)^{T}\). Donc \(Q^{-1}AP=J_1\).
Corrigé de l’exercice 18 : Transposition dans les matrices carrées d’ordre 2
- On a \(t(E_{11})=E_{11}\), \(t(E_{12})=E_{21}\), \(t(E_{21})=E_{12}\) et \(t(E_{22})=E_{22}\). Par conséquent :
\[T=\begin{pmatrix}1 0 0 0\\ 0 0 1 0\\ 0 1 0 0\\ 0 0 0 1\end{pmatrix}.\]
Échanger deux fois les colonnes 2 et 3 revient à ne rien faire, donc \(T^2=I_4\). - Comme \(t\circ t=\mathrm{id}\), \(t\) est une symétrie. Elle se fait par rapport à \(\ker(t-\mathrm{id})\), l’espace \(\mathcal{S}_2\) des matrices symétriques. Elle se fait parallèlement à \(\ker(t+\mathrm{id})\), l’espace \(\mathcal{A}_2\) des matrices antisymétriques. On a \(\dim\mathcal{S}_2=3\) et \(\dim\mathcal{A}_2=1\).
- La famille \((E_{11},E_{22},E_{12}+E_{21})\) est une base de \(\mathcal{S}_2\), et \((E_{12}-E_{21})\) est une base de \(\mathcal{A}_2\). Dans cette base adaptée, la matrice de \(t\) est \(\mathrm{diag}(1, 1, 1,-1)\).
- Sur \(T\), la trace vaut \(1+0+0+1=2\). Sur la matrice diagonale, elle vaut \(3-1=2\). Donc \(\mathrm{tr}(t)=2\), ce qui illustre l’invariance de la trace par changement de base et la formule \(2r-n=6-4\).
Corrigé de l’exercice 19 : Matrices semblables ou non
- Pour toute \(P\) inversible, \(P^{-1}I_nP=P^{-1}P=I_n\). Donc la seule matrice semblable à \(I_n\) est \(I_n\). Or \(\begin{pmatrix}1 1\\ 0 1\end{pmatrix}\neq I_2\). Elle n’est donc pas semblable à \(I_2\), bien que les deux matrices aient pour trace 2, pour rang 2 et pour déterminant 1.
- Soit \(f\) l’endomorphisme de matrice \(A=\begin{pmatrix}1 1\\ 0 1\end{pmatrix}\) dans \((e_1,e_2)\) : \(f(e_1)=e_1\) et \(f(e_2)=e_1+e_2\). Dans la base \((e_2,e_1)\), on a \(f(e_2)=1\cdot e_2+1\cdot e_1\) et \(f(e_1)=0\cdot e_2+1\cdot e_1\). La matrice devient \(\begin{pmatrix}1 0\\ 1 1\end{pmatrix}\) ; les deux matrices sont donc semblables, avec \(P=\begin{pmatrix}0 1\\ 1 0\end{pmatrix}\).
- Les deux matrices sont de rang 1 et de même taille : elles sont équivalentes. Cependant, leurs traces valent 1 et 0. Comme deux matrices semblables ont même trace, elles ne sont pas semblables.
- On cherche une base \((u_1,u_2)\) avec \(f(u_1)=u_1\) et \(f(u_2)=3u_2\). Le vecteur \(u_1=(1, 0)\) convient. Ensuite, \(A-3I_2=\begin{pmatrix}-2 2\\ 0 0\end{pmatrix}\) a pour noyau la droite \(x=y\) ; on prend \(u_2=(1, 1)\). Avec \(P=\begin{pmatrix}1 1\\ 0 1\end{pmatrix}\) et \(P^{-1}=\begin{pmatrix}1 -1\\ 0 1\end{pmatrix}\), on calcule \(AP=\begin{pmatrix}1 3\\ 0 3\end{pmatrix}\). Puis \(P^{-1}AP=\mathrm{diag}(1, 3)\).
- Si \(B=P^{-1}AP\), alors \(B^2=P^{-1}APP^{-1}AP=P^{-1}A^2P\). Donc \(A^2\) et \(B^2\) sont semblables. Ensuite, \(N=E_{12}+E_{23}\) et \(N^{\prime}=E_{12}+E_{34}\). Leurs colonnes non nulles sont \((e_1,e_2)\) et \((e_1,e_3)\), donc les deux rangs valent 2 ; les deux traces sont nulles. Or \(N^2=E_{12}^2+E_{12}E_{23}+E_{23}E_{12}+E_{23}^2=E_{13}\neq0\), alors que \(N^{\prime 2}=E_{12}^2+E_{12}E_{34}+E_{34}E_{12}+E_{34}^2=0\), car \(E_{ij}E_{kl}\) est nul dès que \(j\neq k\). Si \(N\) et \(N^{\prime}\) étaient semblables, \(N^2\) serait semblable à la matrice nulle, donc nulle. Par conséquent, \(N\) et \(N^{\prime}\) ne sont pas semblables.
Point de méthode : pour prouver que deux matrices ne sont pas semblables, cherchez un invariant qui les distingue : trace, rang, déterminant, ou rang d’une puissance.
Corrigé de l’exercice 20 : Matrices de rang 1
- Pour toute colonne \(Z\), on a \(ABZ=A(BZ)\), donc l’image de \(AB\) est contenue dans celle de \(A\). Ainsi \(\mathrm{rg}(AB)\leq\,\mathrm{rg}(A)\). Ensuite, par invariance du rang par transposition, \(\mathrm{rg}(AB)=\mathrm{rg}(B^{T}A^{T})\leq\,\mathrm{rg}(B^{T})=\mathrm{rg}(B)\). Donc \(\mathrm{rg}(AB)\leq\,\min\big(\mathrm{rg}(A),\mathrm{rg}(B)\big)\).
- Si \(A=XY^{T}\), la colonne \(j\) de \(A\) vaut \(y_jX\). Toutes les colonnes sont donc colinéaires à \(X\), et l’une d’elles est non nulle car \(Y\neq0\) : le rang vaut 1. Réciproquement, si \(\mathrm{rg}(A)=1\), l’espace engendré par les colonnes est une droite \(\mathrm{Vect}(X)\), avec \(X\neq0\). Chaque colonne s’écrit \(C_j=y_jX\). La colonne \(Y=(y_j)\) est non nulle, sinon \(A\) serait nulle. Alors \(A=XY^{T}\).
- Par associativité, \(A^2=X(Y^{T}X)Y^{T}\). Or \(Y^{T}X=\sum_ix_iy_i\) est un scalaire, qui est aussi la somme des coefficients diagonaux \(x_iy_i\) de \(XY^{T}\). Donc \(A^2=\mathrm{tr}(A)\,A\).
- Posons \(t=\mathrm{tr}(A)\). Si \(t\neq0\) et \(B=\frac{1}{t}A\), alors \(B^2=\frac{1}{t^2}\,tA=B\) : \(B\) est la matrice d’un projecteur. Si \(t=0\), la relation donne directement \(A^2=0\).
- La première matrice s’écrit \(XX^{T}\) avec \(X=(1, 2)^{T}\), et sa trace vaut 5. On vérifie \(A^2=\begin{pmatrix}5 10\\ 10 20\end{pmatrix}=5A\). Donc \(\frac{1}{5}A\) est la projection sur \(\mathrm{Vect}(1, 2)\) parallèlement à la droite \(x+2y=0\). La seconde s’écrit \(XY^{T}\) avec \(X=(1, 1)^{T}\) et \(Y=(1,-1)^{T}\) ; sa trace est nulle. Son carré est donc nul, ce que confirme le calcul direct.
Corrigé de l’exercice 21 : Endomorphismes de carré nul en dimension 3
- Soit \(y=f(x)\in\mathrm{Im}\,f\). Alors \(f(y)=f\circ f(x)=0\), donc \(y\in\ker f\). Ainsi \(\mathrm{Im}\,f\subset\ker f\) et \(\mathrm{rg}(f)\leq\,\dim\ker f\). Par le théorème du rang, \(\mathrm{rg}(f)+\dim\ker f=3\), donc \(2\,\mathrm{rg}(f)\leq\,3\). Comme \(f\neq0\), on obtient \(\mathrm{rg}(f)=1\) et \(\dim\ker f=2\).
- Le vecteur \(e_1=f(e_3)\) est non nul et appartient à \(\mathrm{Im}\,f\subset\ker f\). D’après le théorème de la base incomplète, la famille libre \((e_1)\) se complète en une base \((e_1,e_2)\) de \(\ker f\).
- Supposons \(ae_1+be_2+ce_3=0\). En appliquant \(f\), on obtient \(c\,e_1=0\), donc \(c=0\). Il reste \(ae_1+be_2=0\), donc \(a=b=0\), car \((e_1,e_2)\) est libre. La famille est libre et a trois vecteurs : c’est une base. Puisque \(f(e_1)=f(e_2)=0\) et \(f(e_3)=e_1\), la matrice de \(f\) est \(E_{13}\), dont le seul coefficient non nul est un 1 en position \((1, 3)\).
- Soit \(A\neq0\) avec \(A^2=0\). L’endomorphisme canoniquement associé vérifie les hypothèses. Il existe donc une base où sa matrice est \(E_{13}\) : \(A\) est semblable à \(E_{13}\). Par transitivité de la similitude, deux telles matrices sont semblables.
- La première et la deuxième ligne de \(A^2\) valent \((1-1,\;-1+1,\;0)=(0, 0, 0)\), donc \(A^2=0\). On prend \(e_3=(1, 0, 0)\), d’où \(e_1=f(e_3)=(1, 1, 0)\). Le noyau est le plan \(x=y\), qui contient \(e_1\) ; on le complète par \(e_2=(0, 0, 1)\). Ainsi \(P=\begin{pmatrix}1 0 1\\ 1 0 0\\ 0 1 0\end{pmatrix}\), de déterminant 1, convient. En effet, les colonnes de \(AP\) sont \(0\), \(0\) et \((1, 1, 0)\), qui sont celles de \(PE_{13}\).
Corrigé de l’exercice 22 : Matrices semblables seulement à elles-mêmes
- Soit \(f\) l’endomorphisme canoniquement associé à \(A\). Toute matrice \(P\) inversible est la matrice de passage de la base canonique vers une base \(\mathcal{B}^{\prime}\). L’hypothèse signifie donc : la matrice de \(f\) est la même dans toutes les bases.
- Comme \(i\neq j\), on a \(E_{ij}^2=0\). Donc \((I_n+E_{ij})(I_n-E_{ij})=I_n-E_{ij}^2=I_n\). Ainsi \(P\) est inversible, d’inverse \(I_n-E_{ij}\). L’égalité \(P^{-1}AP=A\) équivaut à \(AP=PA\), soit \(A+AE_{ij}=A+E_{ij}A\). D’où \(AE_{ij}=E_{ij}A\).
- Le coefficient \((k,l)\) de \(AE_{ij}\) vaut \(a_{ki}\) si \(l=j\), et 0 sinon. Celui de \(E_{ij}A\) vaut \(a_{jl}\) si \(k=i\), et 0 sinon. En prenant \(l=j\) et \(k\neq i\), on obtient \(a_{ki}=0\). En prenant \(k=i\) et \(l=j\), on obtient \(a_{ii}=a_{jj}\). Comme \(n\geq\,2\), pour tout \(i\) il existe \(j\neq i\). Tous les coefficients hors diagonale sont donc nuls, et les coefficients diagonaux sont égaux. Donc \(A=\lambda I_n\), avec \(\lambda=a_{11}\).
- Réciproquement, \(P^{-1}(\lambda I_n)P=\lambda P^{-1}P=\lambda I_n\). Les endomorphismes qui ont la même matrice dans toutes les bases sont exactement les homothéties \(\lambda\,\mathrm{id}_E\).
Corrigé de l’exercice 23 : Problème : puissances d’une matrice et suites couplées
- On a \(A+I_3=J\), dont toutes les colonnes sont égales et non nulles : \(\mathrm{rg}(A+I_3)=1\). Ensuite, les lignes de \(A-2I_3=\begin{pmatrix}-2 1 1\\ 1 -2 1\\ 1 1 -2\end{pmatrix}\) ont une somme nulle, donc le rang est au plus 2. Les deux premières lignes ne sont pas proportionnelles. Donc \(\mathrm{rg}(A+I_3)=1\) et \(\mathrm{rg}(A-2I_3)=2\).
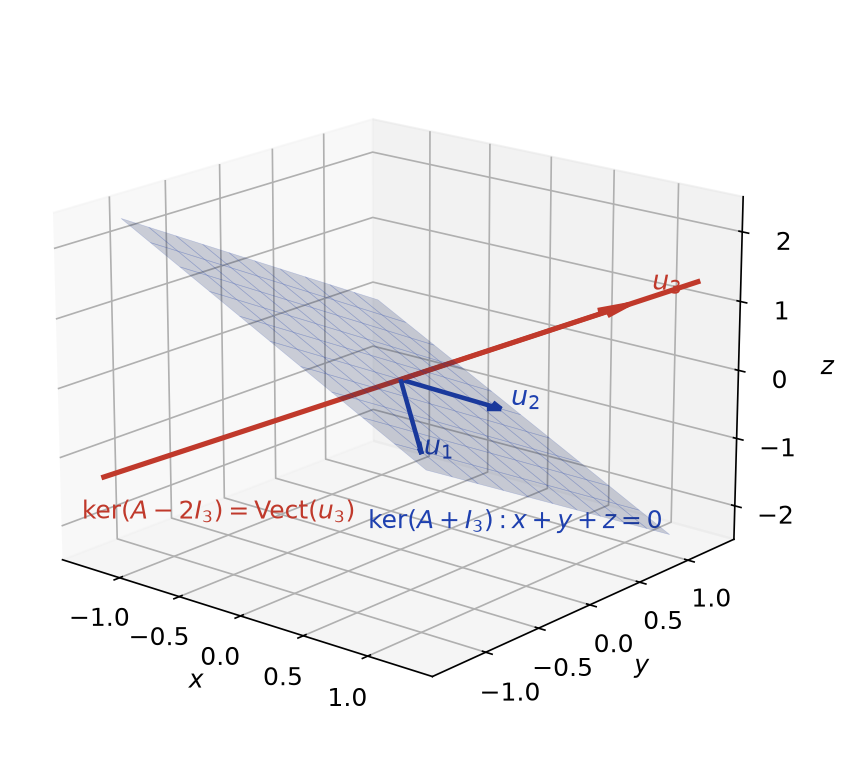
- D’abord, \(\ker(A+I_3)=\ker J\) est le plan d’équation \(x+y+z=0\). Ensuite, par le théorème du rang, \(\ker(A-2I_3)\) est de dimension 1. Or \((A-2I_3)(1, 1, 1)^{T}=0\). Donc \(\ker(A-2I_3)=\mathrm{Vect}\big((1, 1, 1)\big)\). Ce vecteur n’est pas dans le plan, car \(1+1+1\neq0\). L’intersection est donc nulle, et les dimensions totalisent 3. Ainsi \(\mathbb{R}^3=\ker(A+I_3)\oplus\ker(A-2I_3)\).
- Les vecteurs \(u_1\), \(u_2\) sont dans le plan et non colinéaires ; ils forment une base du plan. Avec \(u_3\), on obtient une base de \(\mathbb{R}^3\) adaptée à la somme directe. On a \(P=\begin{pmatrix}1 0 1\\ -1 1 1\\ 0 -1 1\end{pmatrix}\). Pour l’inverser, on résout \(au_1+bu_2+cu_3=(x,y,z)\). La somme des trois équations donne \(3c=x+y+z\). Ensuite, \(a=x-c\) et \(b=c-z\). Finalement :
\[P^{-1}=\frac{1}{3}\begin{pmatrix}2 -1 -1\\ 1 1 -2\\ 1 1 1\end{pmatrix}.\]
On vérifie que \(PP^{-1}=I_3\) ligne par ligne. - On a \(Au_1=(-1, 1, 0)=-u_1\), \(Au_2=(0,-1, 1)=-u_2\) et \(Au_3=(2, 2, 2)=2u_3\). Donc \(D=\mathrm{diag}(-1,-1, 2)\). Les traces concordent : \(\mathrm{tr}(A)=0\) et \(\mathrm{tr}(D)=-1-1+2=0\). La figure ci-dessous représente le plan \(\ker(A+I_3)\), où \(f\) agit comme \(-\mathrm{id}\), et la droite \(\ker(A-2I_3)\), où \(f\) agit comme \(2\,\mathrm{id}\).

- Tout vecteur \(v=(x,y,z)\) s’écrit \(v=\frac{x+y+z}{3}u_3+w\), avec \(w\) dans le plan : en effet, la somme des coordonnées de \(w\) est \((x+y+z)-(x+y+z)=0\). Donc \(q(v)=\frac{x+y+z}{3}(1, 1, 1)\), et la matrice de \(q\) est \(\frac{1}{3}J\). Ainsi \(A=J-I_3=3\cdot\frac{1}{3}J-I_3\). On pose \(Q=\frac{1}{3}J\), qui vérifie \(Q^2=Q\) et commute avec \(I_3\). La formule du binôme donne alors :
\[A^n=\sum_{k=0}^{n}\binom\,{n}{k}3^kQ^k(-1)^{n-k}=(-1)^nI_3+\big(2^n-(-1)^n\big)Q.\]
En effet, \(Q^k=Q\) pour \(k\geq\,1\), et \(\sum_{k=1}^{n}\binom\,{n}{k}3^k(-1)^{n-k}=(3-1)^n-(-1)^n\). Donc \(A^n=(-1)^nI_3+\frac{2^n-(-1)^n}{3}J\). Pour \(n=2\), on obtient \(I_3+J\), qui est bien \((J-I_3)^2=3J-2J+I_3\). - En posant \(Z_n=(a_n,b_n,c_n)^{T}\), on a \(Z_{n+1}=AZ_n\), donc \(Z_n=A^nZ_0\), qui est la première colonne de \(A^n\). Ainsi \(a_n=\frac{2^n+2(-1)^n}{3}\) et \(b_n=c_n=\frac{2^n-(-1)^n}{3}\). Par exemple, \(a_1=0\), \(b_1=c_1=1\), puis \(a_2=2\) et \(b_2=1\), conformément à la définition.
Point de méthode : décomposer une matrice à l’aide de projecteurs associés à une somme directe permet de calculer ses puissances sans inverser la matrice de passage.
Revenir aux énoncés des exercices
Pour aller plus loin en L1
- Le cours : matrices et changement de base, cours de maths en L1
- Les énoncés : exercices de maths en L1 sur matrices et changement de base
- À maîtriser avant : Applications linéaires, Systèmes linéaires et calcul matriciel
- Chapitre précédent : Applications linéaires
- Chapitre suivant : Déterminants
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3