Ce corrigé isométries L2 rédige entièrement les solutions, comme on l’attend dans une copie de partiel. Chaque réponse cite le résultat du cours utilisé : caractérisation des matrices orthogonales, relations entre noyau et image de l’adjoint, théorème spectral ou critère de Sylvester.
Pour les isométries de l’espace, nous suivons toujours la même méthode : déterminant, axe, trace pour le cosinus, puis signe d’un déterminant pour le sinus. Pour les matrices symétriques, nous vérifions chaque vecteur propre par un calcul direct avant de construire la matrice de passage orthogonale.
Soyez vigilant sur trois points. La matrice de l’adjoint n’est la transposée qu’en base orthonormée. Le signe de l’angle dépend de l’orientation choisie sur l’axe. Enfin, une matrice symétrique complexe n’a aucune raison d’être diagonalisable : le bon cadre est celui des matrices hermitiennes.
Les énoncés se trouvent sur la page exercices de maths en L2 sur isométries et théorème spectral.
Corrigé de l’exercice 1 : Reconnaître des matrices orthogonales
- Les colonnes de \(7A\) sont \(c_1 = (2, 3, 6)\), \(c_2 = (6, 2, -3)\) et \(c_3 = (3, -6, 2)\). D’abord, \(\|c_1\|^2 = 4 + 9 + 36 = 49\), et de même \(\|c_2\|^2 = \|c_3\|^2 = 49\). Ensuite, \(c_1 \cdot c_2 = 12 + 6 – 18 = 0\), \(c_1 \cdot c_3 = 6 – 18 + 12 = 0\) et \(c_2 \cdot c_3 = 18 – 12 – 6 = 0\). Les colonnes de \(A\) forment donc une base orthonormée : \(A\) est orthogonale et
\[A^{-1} = A^{T} = \frac{1}{7}\begin{pmatrix} 2 3 6 \\ 6 2 -3 \\ 3 -6 2 \end{pmatrix}.\]
Par développement selon la première ligne,
\[\det(7A) = 2(4 – 18) – 6(6 + 36) + 3(-9 – 12) = -28 – 252 – 63 = -343.\]
Comme \(\det(7A) = 7^3 \det A = 343 \det A\), on obtient \(\det A = -1\). - Les colonnes \((1, 1)\) et \((-1, 1)\) de \(B\) sont orthogonales, mais de norme \(\sqrt{2}\). En effet, \(B^{T} B = 2 I_2\). Donc \(B\) n’est pas orthogonale. Ensuite, \((kB)^{T}(kB) = 2k^2 I_2\), qui vaut \(I_2\) si et seulement si \(k = \pm \frac{1}{\sqrt{2}}\).
- Les colonnes de \(C\) sont \(e_2\), \(e_3\) et \(e_1\) : elles forment une base orthonormée, donc \(C\) est orthogonale. En développant selon la première ligne, \(\det C = (+1) \times \det\begin{pmatrix} 1 0 \\ 0 1 \end{pmatrix} = 1\). Par ailleurs, \(C e_1 = e_2\), \(C e_2 = e_3\) et \(C e_3 = e_1\). Ainsi \(C^3\) fixe chaque vecteur de base : \(\det C = 1\) et \(C^3 = I_3\).
- Les deux premières colonnes \(u = \frac{1}{3}(1, 2, 2)\) et \(v = \frac{1}{3}(2, 1, -2)\) sont unitaires, car \(1 + 4 + 4 = 9\). De plus, elles sont orthogonales : \(2 + 2 – 4 = 0\). La troisième colonne doit être unitaire et orthogonale à \(u\) et \(v\) : c’est donc \(\pm u \wedge v\). Or
\[(1, 2, 2) \wedge (2, 1, -2) = (-4 – 2, \; 4 + 2, \; 1 – 4) = (-6, 6, -3),\]
donc \(u \wedge v = \frac{1}{9}(-6, 6, -3) = \frac{1}{3}(-2, 2, -1)\). Enfin, \(\det(u, v, u \wedge v) = \|u \wedge v\|^2 = 1\), tandis que le choix opposé donne \(-1\). Par conséquent, \((a, b, c) = (-2, 2, -1)\).
Corrigé de l’exercice 2 : Adjoint pour un produit scalaire non canonique
- La forme \(\varphi\) est bilinéaire et symétrique. De plus, \(\varphi(x, x) = 2x_1^2 + x_2^2 \geq\, 0\), avec égalité si et seulement si \(x = 0\). C’est donc un produit scalaire. Comme \(\varphi(e_1, e_1) = 2\), \(\varphi(e_2, e_2) = 1\) et \(\varphi(e_1, e_2) = 0\), la famille \(\mathcal{B}^{\prime} = (\frac{1}{\sqrt{2}} e_1, e_2)\) est orthonormée pour \(\varphi\).
- Notons \(G = \mathrm{diag}(2, 1)\) la matrice de Gram, de sorte que \(\varphi(x, y) = X^{T} G Y\). D’une part, \(\varphi(u(x), y) = X^{T} A^{T} G Y\). D’autre part, \(\varphi(x, u^*(y)) = X^{T} G B Y\). L’égalité pour tous \(X, Y\) équivaut à \(A^{T} G = G B\), donc à \(B = G^{-1} A^{T} G\). On calcule
\[A^{T} G = \begin{pmatrix} 1 0 \\ 2 3 \end{pmatrix}\begin{pmatrix} 2 0 \\ 0 1 \end{pmatrix} = \begin{pmatrix} 2 0 \\ 4 3 \end{pmatrix}, \qquad B = \begin{pmatrix} \frac{1}{2} 0 \\ 0 1 \end{pmatrix}\begin{pmatrix} 2 0 \\ 4 3 \end{pmatrix} = \begin{pmatrix} 1 0 \\ 4 3 \end{pmatrix}.\]
Contrôlons avec \(\mathcal{B}^{\prime}\). La matrice de passage est \(P = \mathrm{diag}(\frac{1}{\sqrt{2}}, 1)\), donc \(A^{\prime} = P^{-1} A P = \begin{pmatrix} 1 2\sqrt{2} \\ 0 3 \end{pmatrix}\). Comme \(\mathcal{B}^{\prime}\) est orthonormée, la matrice de \(u^*\) dans \(\mathcal{B}^{\prime}\) est \(A^{\prime T}\). En revenant à la base canonique, \(P A^{\prime T} P^{-1} = \begin{pmatrix} 1 0 \\ 2\sqrt{2} \cdot \sqrt{2} 3 \end{pmatrix} = \begin{pmatrix} 1 0 \\ 4 3 \end{pmatrix}\). On retrouve bien \(B = \begin{pmatrix} 1 0 \\ 4 3 \end{pmatrix}\). - Comme \(B \neq A\), \(u\) n’est pas symétrique pour \(\varphi\). Plus généralement, l’endomorphisme de matrice \(M\) est symétrique si et seulement si \(M^{T} G = G M\), c’est-à-dire si \(GM\) est une matrice symétrique. Or \(GM = \begin{pmatrix} 2a 2b \\ c d \end{pmatrix}\). La condition s’écrit donc \(c = 2b\) : les matrices cherchées sont les \(\begin{pmatrix} a b \\ 2b d \end{pmatrix}\).
Point de méthode : dans une base qui n’est pas orthonormée, la matrice de l’adjoint n’est pas la transposée ; il faut passer par la matrice de Gram.
Corrigé de l’exercice 3 : Noyau et image de l’adjoint
- D’abord, \(\ker u \subset \ker(u^* u)\) est immédiat. Réciproquement, si \(u^* u(x) = 0\), alors
\[\|u(x)\|^2 = \langle u(x), u(x) \rangle = \langle x, u^* u(x) \rangle = 0.\]
Donc \(u(x) = 0\). Ainsi \(\ker(u^* u) = \ker u\). - Par le théorème du rang, \(\mathrm{rg}(u^* u) = n – \dim \ker(u^* u) = n – \dim \ker u = \mathrm{rg}\, u\). De plus, \(\mathrm{Im}(u^* u) \subset \mathrm{Im}\, u^*\) et \(\mathrm{rg}\, u^* = \mathrm{rg}\, u\). Les deux espaces ont donc la même dimension, d’où \(\mathrm{Im}(u^* u) = \mathrm{Im}\, u^*\).
- D’après le cours, \(\mathrm{Im}\, u^* = (\ker u)^{\perp}\). Or \(E = F \oplus F^{\perp}\) pour tout sous-espace \(F\). Par conséquent \(E = \ker u \oplus \mathrm{Im}\, u^*\), somme orthogonale.
- Le système \(AX = 0\) s’écrit \(x + y = 0\), \(y + z = 0\), la troisième équation étant la somme des deux premières. Donc \(\ker u = \mathbb{R}(1, -1, 1)\) et \(\mathrm{rg}\, u = 2\). Ensuite, la troisième colonne \((0, 1, 1)\) est la différence des deux premières. Ainsi \(\mathrm{Im}\, u = \mathrm{Vect}((1, 0, 1), (1, 1, 2))\), plan de vecteur normal \((1, 0, 1) \wedge (1, 1, 2) = (-1, -1, 1)\). Par ailleurs, \(A^{T} X = 0\) s’écrit \(x + z = 0\), \(x + y + 2z = 0\), \(y + z = 0\), d’où \(\ker u^* = \mathbb{R}(1, 1, -1)\). Enfin, \(\mathrm{Im}\, u^*\) est engendrée par les lignes \((1, 1, 0)\) et \((0, 1, 1)\) de \(A\), qui sont orthogonales à \((1, -1, 1)\). En résumé :
\[\ker u = \mathbb{R}(1, -1, 1), \quad \mathrm{Im}\, u : x + y – z = 0, \quad \ker u^* = \mathbb{R}(1, 1, -1), \quad \mathrm{Im}\, u^* : x – y + z = 0.\]
On vérifie bien que \(\ker u^* = (\mathrm{Im}\, u)^{\perp}\) et \(\mathrm{Im}\, u^* = (\ker u)^{\perp}\).
Corrigé de l’exercice 4 : Adjoints dans l’espace des matrices
- Pour \(X, Y\) quelconques, \(\langle MX, Y \rangle = \mathrm{tr}(X^{T} M^{T} Y) = \langle X, M^{T} Y \rangle\). De même, grâce à \(\mathrm{tr}(PQ) = \mathrm{tr}(QP)\),
\[\langle XM, Y \rangle = \mathrm{tr}(M^{T} X^{T} Y) = \mathrm{tr}(X^{T} Y M^{T}) = \langle X, Y M^{T} \rangle.\]
Par unicité de l’adjoint, \(L_M^* = L_{M^{T}}\) et \(R_M^* = R_{M^{T}}\). - D’une part, \(\langle X^{T}, Y \rangle = \mathrm{tr}(XY)\). D’autre part, \(\langle X, Y^{T} \rangle = \mathrm{tr}(X^{T} Y^{T}) = \mathrm{tr}((YX)^{T}) = \mathrm{tr}(YX) = \mathrm{tr}(XY)\). Donc \(\tau^* = \tau\). Ensuite, \(\|X^{T}\|^2 = \sum_{i,j} x_{ji}^2 = \|X\|^2\), donc \(\tau\) est orthogonale. Par conséquent \(\tau^2 = \tau^* \tau = \mathrm{id}\) : \(\tau\) est une symétrie. Ses sous-espaces propres \(\ker(\tau – \mathrm{id}) = \mathcal{S}_n(\mathbb{R})\) et \(\ker(\tau + \mathrm{id}) = \mathcal{A}_n(\mathbb{R})\) sont orthogonaux, car \(\tau\) est symétrique. Ainsi \(\tau\) est la symétrie orthogonale par rapport à \(\mathcal{S}_n(\mathbb{R})\), et \(\mathcal{S}_n(\mathbb{R}) \perp \mathcal{A}_n(\mathbb{R})\).
- Comme \(\mathrm{ad}_M = L_M – R_M\) et que l’adjoint est linéaire, \((\mathrm{ad}_M)^* = L_{M^{T}} – R_{M^{T}}\). On obtient \((\mathrm{ad}_M)^* = \mathrm{ad}_{M^{T}}\).
- Si \(M\) est symétrique, alors \(\mathrm{ad}_M\) est symétrique. D’après le cours, \(\mathrm{Im}\, \mathrm{ad}_M = (\ker \mathrm{ad}_M^*)^{\perp} = (\ker \mathrm{ad}_M)^{\perp}\). Or \(\ker \mathrm{ad}_M\) est exactement l’ensemble \(\mathcal{C}(M)\) des matrices qui commutent avec \(M\). Donc \(\mathrm{Im}\, \mathrm{ad}_M = \mathcal{C}(M)^{\perp}\). Enfin, \(M \in \mathcal{C}(M)\) et \(\langle M, M \rangle = \|M\|^2 > 0\) si \(M \neq 0\). Par conséquent \(M \notin \mathcal{C}(M)^{\perp}\) : \(M\) n’est pas dans l’image de \(\mathrm{ad}_M\).
Corrigé de l’exercice 5 : Rotation et réflexion du plan
- Les colonnes de \(R\) sont \(\frac{1}{5}(3, 4)\) et \(\frac{1}{5}(-4, 3)\) : elles sont unitaires, car \(9 + 16 = 25\), et orthogonales, car \(-12 + 12 = 0\). De plus, \(\det R = \frac{9 + 16}{25} = 1\). Ainsi \(R = R_\theta\) est la rotation d’angle \(\theta\). De même, les colonnes de \(S\) sont orthonormées et \(\det S = \frac{-9 – 16}{25} = -1\). Donc \(S = S_\theta\) est une réflexion.
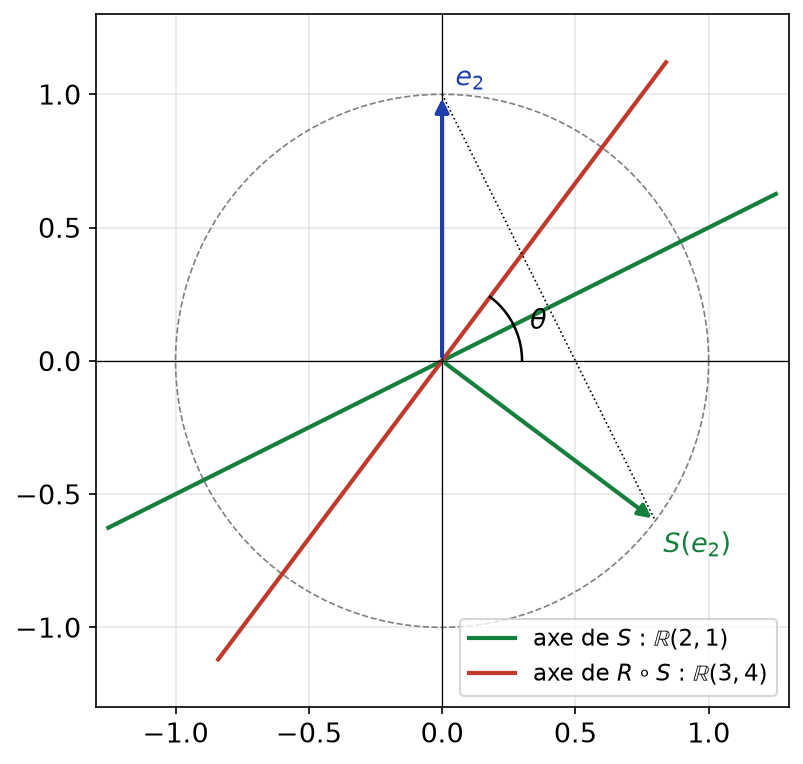
- L’axe de \(S_\theta\) est dirigé par \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2})\). Or \(\cos^2\frac{\theta}{2} = \frac{1 + \cos\theta}{2} = \frac{4}{5}\) et \(\sin^2\frac{\theta}{2} = \frac{1}{5}\), avec \(\frac{\theta}{2} \in ]0, \frac{\pi}{4}[\). Donc \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2}) = \frac{1}{\sqrt{5}}(2, 1)\). Vérification : \(S(2, 1) = \frac{1}{5}(6 + 4, 8 – 3) = (2, 1)\) et \(S(1, -2) = \frac{1}{5}(3 – 8, 4 + 6) = -(1, -2)\). L’axe de \(S\) est \(\mathbb{R}(2, 1)\).
- Un calcul direct donne
\[RS = \frac{1}{25}\begin{pmatrix} 9 – 16 12 + 12 \\ 12 + 12 16 – 9 \end{pmatrix} = \frac{1}{25}\begin{pmatrix} -7 24 \\ 24 7 \end{pmatrix}, \qquad SR = \frac{1}{25}\begin{pmatrix} 25 0 \\ 0 -25 \end{pmatrix}.\]
Ce résultat est conforme aux formules \(R_\theta S_\theta = S_{2\theta}\) et \(S_\theta R_\theta = S_0\). Ainsi \(RS\) est la réflexion d’axe \(\mathbb{R}(\cos\theta, \sin\theta) = \mathbb{R}(3, 4)\) ; on vérifie que \(RS(3, 4) = \frac{1}{25}(75, 100) = (3, 4)\). De son côté, \(SR\) est la réflexion d’axe \(\mathbb{R} e_1\). La composition n’est donc pas commutative. - On trouve \(R^2 = R_{2\theta} = \frac{1}{25}\begin{pmatrix} -7 -24 \\ 24 -7 \end{pmatrix}\), rotation d’angle \(2\theta\), et \(S^2 = I_2\), comme pour toute réflexion.
La figure ci-dessous montre les deux axes obtenus. On y voit aussi que \(S(e_2)\) est le symétrique de \(e_2\) par rapport à l’axe \(\mathbb{R}(2, 1)\).
Corrigé de l’exercice 6 : Nature de quatre isométries de l’espace
- On remarque que \(A = \frac{2}{3}J – I_3\) et \(B = I_3 – \frac{2}{3}J = -A\). La matrice \(J\) vérifie \(J(1, 1, 1)^{T} = 3(1, 1, 1)^{T}\) et s’annule sur le plan \(\Pi : x + y + z = 0\). Par conséquent, \(A\) fixe \((1, 1, 1)\) et vaut \(-\mathrm{id}\) sur \(\Pi\), qui est orthogonal à \((1, 1, 1)\). Dans une base orthonormée adaptée, \(A\) a pour matrice \(\mathrm{diag}(1, -1, -1)\). Ainsi \(A\) est le retournement (rotation d’angle \(\pi\)) d’axe \(\mathbb{R}(1, 1, 1)\). De même, \(B\) vaut \(-1\) sur \((1, 1, 1)\) et \(1\) sur \(\Pi\) : \(B\) est la réflexion par rapport au plan \(x + y + z = 0\). On retrouve d’ailleurs la formule \(s_a = I_3 – \frac{2}{\|a\|^2} a a^{T}\) avec \(a = (1, 1, 1)\).
- Les colonnes de \(3C\) sont \((2, -1, -2)\), \((2, 2, 1)\) et \((1, -2, 2)\), toutes de norme \(3\). Leurs produits scalaires valent \(4 – 2 – 2 = 0\), \(2 + 2 – 4 = 0\) et \(2 – 4 + 2 = 0\). Donc \(C\) est orthogonale. Ensuite,
\[\det(3C) = 2(4 + 2) – 2(-2 – 4) + 1(-1 + 4) = 27,\]
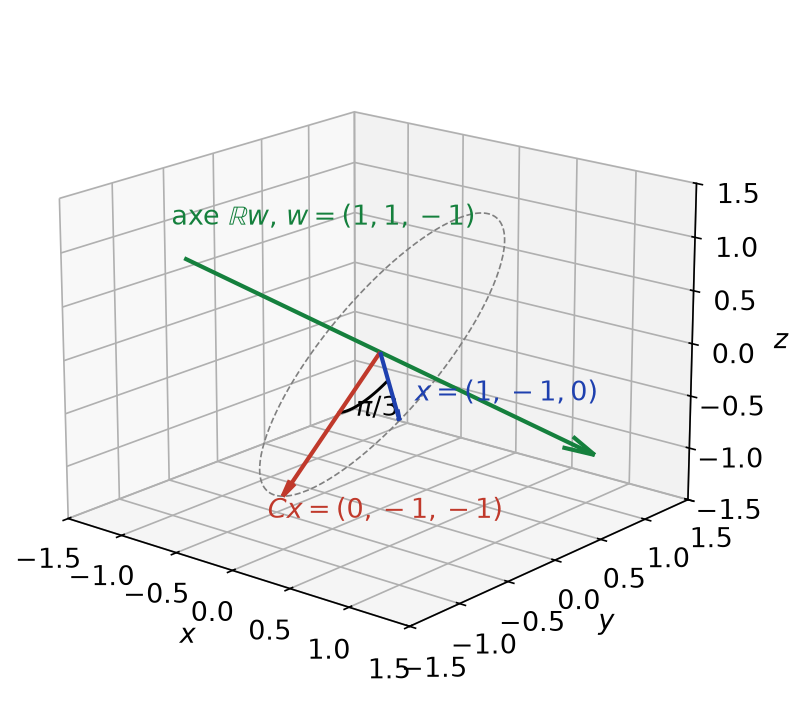
donc \(\det C = 1\) : \(C\) est une rotation. Cherchons l’axe. Le système \((3C – 3I_3)X = 0\) donne \(-x + 2y + z = 0\) et \(-x – y – 2z = 0\). En soustrayant, \(3y + 3z = 0\), donc \(y = -z\), puis \(x = -z\). L’axe est dirigé par \(w = (1, 1, -1)\) ; on vérifie que \(Cw = \frac{1}{3}(3, 3, -3) = w\). Puis \(\mathrm{tr}\, C = 2 = 1 + 2\cos\theta\), d’où \(\cos\theta = \frac{1}{2}\). Enfin, prenons \(x = (1, -1, 0)\), orthogonal à \(w\). On obtient \(Cx = (0, -1, -1)\), puis
\[\det(x, Cx, w) = \begin{vmatrix} 1 0 1 \\ -1 -1 1 \\ 0 -1 -1 \end{vmatrix} = 1 \times (1 + 1) + 1 \times (1 – 0) = 3 > 0.\]
Donc \(\sin\theta > 0\) et \(C\) est la rotation d’axe orienté par \((1, 1, -1)\) et d’angle \(\frac{\pi}{3}\). Le produit scalaire \(\langle x, Cx \rangle = 1 = \|x\|^2 \cos\theta\) confirme ce résultat.
La figure ci-dessous représente cette rotation. Le vecteur \(x\) et son image \(Cx\) sont dans le plan orthogonal à l’axe, et forment un angle de \(\frac{\pi}{3}\).
- Les colonnes de \(3D\) sont \((-2, 1, -2)\), \((-2, -2, 1)\) et \((1, -2, -2)\), de norme \(3\). Leurs produits scalaires valent \(4 – 2 – 2 = 0\), \(-2 – 2 + 4 = 0\) et \(-2 + 4 – 2 = 0\). Donc \(D\) est orthogonale. Ensuite,
\[\det(3D) = -2(4 + 2) + 2(-2 – 4) + 1(1 – 4) = -27,\]
donc \(\det D = -1\). D’après le cours, il existe une base orthonormée directe \((e_1, e_2, e_3)\) dans laquelle la matrice de \(D\) est \(\begin{pmatrix} -1 0 \\ 0 R_\theta \end{pmatrix}\), en écriture par blocs. Or \(D(1, 1, 1)^{T} = (-1, -1, -1)^{T}\), donc on prend \(e_1\) colinéaire à \(w = (1, 1, 1)\). Puis \(\mathrm{tr}\, D = -2 = -1 + 2\cos\theta\), d’où \(\cos\theta = -\frac{1}{2}\). Avec \(x = (1, -1, 0)\), on trouve \(Dx = (0, 1, -1)\) et
\[\det(x, Dx, w) = \begin{vmatrix} 1 0 1 \\ -1 1 1 \\ 0 -1 1 \end{vmatrix} = 1 \times (1 + 1) + 1 \times (1 – 0) = 3 > 0.\]
Donc \(\sin\theta > 0\) et \(\theta = \frac{2\pi}{3}\). Finalement, \(D = r \circ s = s \circ r\), où \(r\) est la rotation d’axe orienté par \((1, 1, 1)\) d’angle \(\frac{2\pi}{3}\) et \(s\) la réflexion par rapport au plan \(x + y + z = 0\).
Point de méthode : pour une isométrie de déterminant \(-1\), on cherche l’axe dans \(\ker(A + I_3)\) et l’on utilise \(\mathrm{tr}\, A = -1 + 2\cos\theta\).
Corrigé de l’exercice 7 : Matrice d’une rotation donnée par son axe et son angle
- Ici \(n = \frac{1}{\sqrt{2}}(1, 1, 0)\) et \(\theta = \frac{\pi}{2}\), donc la formule devient \(r(x) = \langle x, n \rangle n + n \wedge x\). Pour \(e_1\), on a \(\langle e_1, n \rangle n = \frac{1}{2}(1, 1, 0)\) et \(n \wedge e_1 = \frac{1}{\sqrt{2}}(0, 0, -1)\). Pour \(e_2\), on a \(\langle e_2, n \rangle n = \frac{1}{2}(1, 1, 0)\) et \(n \wedge e_2 = \frac{1}{\sqrt{2}}(0, 0, 1)\). Enfin, \(\langle e_3, n \rangle = 0\) et \(n \wedge e_3 = \frac{1}{\sqrt{2}}(1, -1, 0)\). On obtient
\[R = \begin{pmatrix} \frac{1}{2} \frac{1}{2} \frac{\sqrt{2}}{2} \\ \frac{1}{2} \frac{1}{2} -\frac{\sqrt{2}}{2} \\ -\frac{\sqrt{2}}{2} \frac{\sqrt{2}}{2} 0 \end{pmatrix}.\]
Les colonnes de \(R\) sont \(r(e_1)\), \(r(e_2)\), \(r(e_3)\) ci-dessus. - Chaque colonne a pour carré de norme \(\frac{1}{4} + \frac{1}{4} + \frac{1}{2} = 1\) (ou \(\frac{1}{2} + \frac{1}{2}\) pour la troisième). Les produits scalaires valent \(\frac{1}{4} + \frac{1}{4} – \frac{1}{2} = 0\), \(\frac{\sqrt{2}}{4} – \frac{\sqrt{2}}{4} = 0\) et \(\frac{\sqrt{2}}{4} – \frac{\sqrt{2}}{4} = 0\). Donc \(R\) est orthogonale. En développant selon la troisième ligne,
\[\det R = -\frac{\sqrt{2}}{2} \times (-\frac{\sqrt{2}}{2}) – \frac{\sqrt{2}}{2} \times (-\frac{\sqrt{2}}{2}) = \frac{1}{2} + \frac{1}{2} = 1.\]
Enfin, \(\mathrm{tr}\, R = 1 = 1 + 2\cos\frac{\pi}{2}\). Tout est cohérent. - Le calcul ligne par colonne donne
\[R^2 = \begin{pmatrix} 0 1 0 \\ 1 0 0 \\ 0 0 -1 \end{pmatrix}.\]
Par exemple, le coefficient \((1, 1)\) vaut \(\frac{1}{4} + \frac{1}{4} – \frac{1}{2} = 0\) et le coefficient \((3, 3)\) vaut \(-\frac{1}{2} – \frac{1}{2} + 0 = -1\). Cette matrice est symétrique, orthogonale et de déterminant \(1\). Elle fixe \((1, 1, 0)\) et change en leur opposé \((1, -1, 0)\) et \(e_3\). \(R^2\) est le retournement d’axe \(\mathbb{R}(1, 1, 0)\), ce qui est logique : deux quarts de tour font un demi-tour.
Corrigé de l’exercice 8 : Composée de deux réflexions de l’espace
- Pour \(P_1\), un vecteur normal est \(a_1 = e_1\), donc \(s_1 = I_3 – 2 e_1 e_1^{T} = \mathrm{diag}(-1, 1, 1)\). Pour \(P_2\), un vecteur normal est \(a_2 = (1, -1, 0)\), avec \(\|a_2\|^2 = 2\). Ainsi
\[s_2 = I_3 – a_2 a_2^{T} = I_3 – \begin{pmatrix} 1 -1 0 \\ -1 1 0 \\ 0 0 0 \end{pmatrix} = \begin{pmatrix} 0 1 0 \\ 1 0 0 \\ 0 0 1 \end{pmatrix}.\]
La réflexion \(s_2\) échange les deux premières coordonnées. - On obtient
\[s_1 s_2 = \begin{pmatrix} 0 -1 0 \\ 1 0 0 \\ 0 0 1 \end{pmatrix}, \qquad s_2 s_1 = \begin{pmatrix} 0 1 0 \\ -1 0 0 \\ 0 0 1 \end{pmatrix}.\]
\(s_1 \circ s_2\) est la rotation d’axe \(Oz\) orienté par \(e_3\) et d’angle \(\frac{\pi}{2}\) ; \(s_2 \circ s_1\) est sa réciproque, d’angle \(-\frac{\pi}{2}\). On remarque que l’angle entre les plans vaut \(\frac{\pi}{4}\), soit la moitié de l’angle de la rotation. - Posons \(f = s_1 \circ s_2\). D’abord, \(f\) est une isométrie de déterminant \((-1)^2 = 1\), donc une rotation. Ensuite, \(D = P_1 \cap P_2\) est une droite, car les plans sont distincts. Chaque vecteur de \(D\) est fixé par \(s_1\) et par \(s_2\), donc par \(f\). De plus, \(f \neq \mathrm{id}\) : sinon \(s_1 = s_2^{-1} = s_2\), et les plans \(P_i = \ker(s_i – \mathrm{id})\) seraient égaux. Or une rotation différente de l’identité fixe exactement les vecteurs de son axe. Donc \(f\) est une rotation d’axe \(P_1 \cap P_2\).
- Posons \(g = s_P \circ r\). C’est une isométrie de déterminant \(-1\) qui fixe chaque vecteur de \(D\), car \(D \subset P\). Par conséquent, \(g\) laisse stable le plan \(D^{\perp}\). Sa restriction à \(D^{\perp}\) est une isométrie plane de déterminant \(-1\), c’est-à-dire une réflexion d’axe une droite \(L \subset D^{\perp}\). Ainsi \(g\) fixe le plan \(Q = D \oplus L\) et vaut \(-\mathrm{id}\) sur la droite \(Q^{\perp}\) : \(g = s_Q\) est une réflexion. Enfin, comme \(s_P^2 = \mathrm{id}\), on obtient \(r = s_P \circ s_Q\).
Corrigé de l’exercice 9 : Isométries symétriques et projecteurs orthogonaux
- Soit \(u \in \mathrm{O}(E)\), de sorte que \(u^* = u^{-1}\). Si \(u\) est symétrique, alors \(u^2 = u u^* = \mathrm{id}\) : \(u\) est une symétrie. De plus, ses sous-espaces propres \(\ker(u – \mathrm{id})\) et \(\ker(u + \mathrm{id})\) sont orthogonaux, d’après le lemme du cours sur les endomorphismes symétriques. Donc \(u\) est une symétrie orthogonale. Réciproquement, une symétrie orthogonale par rapport à \(F\) a pour matrice \(\mathrm{diag}(I_p, -I_{n-p})\) dans une base orthonormée adaptée à \(E = F \oplus F^{\perp}\). Cette matrice est symétrique et orthogonale. Les isométries symétriques sont donc exactement les symétries orthogonales.
- Si \(p\) est la projection orthogonale sur \(F\), sa matrice dans une base orthonormée adaptée est \(\mathrm{diag}(I_p, 0)\), qui est symétrique. Réciproquement, si \(p\) est symétrique, alors \(\ker p = \ker p^* = (\mathrm{Im}\, p)^{\perp}\). Le projecteur \(p\) projette donc sur \(\mathrm{Im}\, p\) parallèlement à son orthogonal. Ainsi \(p\) est orthogonal si et seulement si \(p = p^*\).
- La matrice \(H\) est symétrique. Ses lignes \(\frac{1}{2}(1, 1, 1, 1)\), \(\frac{1}{2}(1, 1, -1, -1)\), \(\frac{1}{2}(1, -1, 1, -1)\) et \(\frac{1}{2}(1, -1, -1, 1)\) sont unitaires et deux à deux orthogonales ; par exemple, \(\frac{1}{4}(1 – 1 – 1 + 1) = 0\). Donc \(H\) est orthogonale et symétrique : c’est une symétrie orthogonale. Ses valeurs propres valent \(\pm 1\). Notons \(p\) la dimension de \(\ker(H – I_4)\). Alors \(\mathrm{tr}\, H = 2 = p – (4 – p)\), d’où \(p = 3\). Par ailleurs, pour \(v = (1, -1, -1, -1)\), on calcule \(Hv = \frac{1}{2}(-2, 2, 2, 2) = -v\). \(H\) est la réflexion par rapport à l’hyperplan \(v^{\perp}\) d’équation \(x_1 – x_2 – x_3 – x_4 = 0\). On vérifie d’ailleurs que \(H = I_4 – \frac{1}{2} v v^{T}\).
Corrigé de l’exercice 10 : Diagonalisation d’une matrice symétrique en base orthonormée
- Calculons : \(S(1, 2, 1)^{T} = (3 – 2, -1 + 4 – 1, -2 + 3)^{T} = (1, 2, 1)^{T}\), puis \(S(1, 0, -1)^{T} = (3, 0, -3)^{T}\) et \(S(1, -1, 1)^{T} = (4, -4, 4)^{T}\). Les valeurs propres associées sont \(1\), \(3\) et \(4\).
- Les trois valeurs propres sont distinctes, donc les vecteurs propres sont deux à deux orthogonaux ; on le vérifie directement. Il suffit de les normer :
\[P = \begin{pmatrix} \frac{1}{\sqrt{6}} \frac{1}{\sqrt{2}} \frac{1}{\sqrt{3}} \\ \frac{2}{\sqrt{6}} 0 -\frac{1}{\sqrt{3}} \\ \frac{1}{\sqrt{6}} -\frac{1}{\sqrt{2}} \frac{1}{\sqrt{3}} \end{pmatrix}, \qquad D = \mathrm{diag}(1, 3, 4).\]
On a alors \(P \in \mathrm{O}_3(\mathbb{R})\) et \(S = P D P^{T}\). - Toutes les valeurs propres sont strictement positives, donc \(S\) est définie positive. D’après l’encadrement du cours, \(X^{T} S X \geq\, \lambda_1 \|X\|^2 = 1\) pour \(\|X\| = 1\). L’égalité a lieu si et seulement si \(X\) est un vecteur propre unitaire associé à \(1\). Le minimum vaut \(1\), atteint en \(\pm \frac{1}{\sqrt{6}}(1, 2, 1)\).
- On a \(\det S = 1 \times 3 \times 4 = 12\). La comatrice (symétrique) donne
\[S^{-1} = \frac{1}{12}\begin{pmatrix} 5 3 1 \\ 3 9 3 \\ 1 3 5 \end{pmatrix}.\]
Vérification sur la première colonne : \(3 \times 5 – 3 = 12\), \(-5 + 6 – 1 = 0\) et \(-3 + 3 = 0\). \(\det S = 12\).
Corrigé de l’exercice 11 : Matrice symétrique à valeur propre double
- On calcule \(S(1, 0, -1)^{T} = (6, 0, -6)^{T}\) et \(S(1, 1, 1)^{T} = (6, 6, 6)^{T}\). Ces deux vecteurs sont propres pour la valeur propre \(6\).
- Comme \(E_6\) contient deux vecteurs non colinéaires, \(6\) est valeur propre de multiplicité au moins \(2\). De plus, \(S \neq 6 I_3\), donc \(\dim E_6 = 2\). La troisième valeur propre vaut \(\mathrm{tr}\, S – 12 = 24 – 12 = 12\). D’après le théorème spectral, \(E_{12} = E_6^{\perp}\), qui est dirigé par \((1, 0, -1) \wedge (1, 1, 1) = (1, -2, 1)\). On vérifie que \(S(1, -2, 1)^{T} = (12, -24, 12)^{T}\). Enfin, \((1, 0, -1)\) et \((1, 1, 1)\) sont déjà orthogonaux. Le spectre est \(\{6, 6, 12\}\), et une base orthonormée de vecteurs propres est \(\frac{1}{\sqrt{2}}(1, 0, -1)\), \(\frac{1}{\sqrt{3}}(1, 1, 1)\), \(\frac{1}{\sqrt{6}}(1, -2, 1)\).
- On a \(v v^{T} = \begin{pmatrix} 1 -2 1 \\ -2 4 -2 \\ 1 -2 1 \end{pmatrix}\). En ajoutant \(6 I_3\), on retrouve exactement \(S\). Donc \(S = 6 I_3 + v v^{T}\).
- Posons \(\Pi = \frac{1}{6} v v^{T}\). Comme \(v^{T} v = 6\), on a \(\Pi^2 = \frac{1}{36} v (v^{T} v) v^{T} = \Pi\), et \(\Pi\) est symétrique : c’est la projection orthogonale sur \(\mathbb{R} v\). Alors \(S = 6(I_3 – \Pi) + 12 \Pi\). Or \(\Pi\) et \(I_3 – \Pi\) sont des projecteurs de produit nul. Par récurrence, \(S^k = 6^k (I_3 – \Pi) + 12^k \Pi\). En développant,
\[S^k = 6^k I_3 + \frac{12^k – 6^k}{6} v v^{T}.\]
Autrement dit, \(S^k = 6^k I_3 + 6^{k-1}(2^k – 1) v v^{T}\) ; pour \(k = 1\), on retrouve bien \(S\).
Corrigé de l’exercice 12 : Matrices définies positives et critère de Sylvester
- Avec \(X = (x, y, z)\), on a \(X^{T} S X = 2x^2 + 2y^2 + 2z^2 – 2xy – 2yz\). En développant le membre de droite, on vérifie que
\[X^{T} S X = x^2 + (x – y)^2 + (y – z)^2 + z^2.\]
Cette quantité est positive. Elle est nulle si et seulement si \(x = 0\), \(x = y\), \(y = z\) et \(z = 0\), c’est-à-dire si \(X = 0\). Donc \(S\) est définie positive. Par ailleurs, les mineurs principaux dominants valent \(\Delta_1 = 2\), \(\Delta_2 = 4 – 1 = 3\) et \(\Delta_3 = 2(4 – 1) + (-2) = 4\). Ils sont strictement positifs, ce qui confirme le résultat. - Les mineurs de \(S_a\) valent \(\Delta_1 = 1\), \(\Delta_2 = 1 – a^2\) et
\[\Delta_3 = 1 \times (1 – a^2) – a \times (a – 0) = 1 – 2a^2.\]
D’après le critère de Sylvester, \(S_a\) est définie positive si et seulement si \(a^2 < 1\) et \(a^2 < \frac{1}{2}\). La condition est \(|a| < \frac{1}{\sqrt{2}}\). - D’abord, \(S_a(1, 0, -1)^{T} = (1, 0, -1)^{T}\). Ensuite, \(S_a(1, \sqrt{2}, 1)^{T} = (1 + a\sqrt{2}, \; 2a + \sqrt{2}, \; 1 + a\sqrt{2})^{T} = (1 + a\sqrt{2})(1, \sqrt{2}, 1)^{T}\). De même, \((1, -\sqrt{2}, 1)\) est associé à \(1 – a\sqrt{2}\). Le spectre est donc \(\{1, 1 + a\sqrt{2}, 1 – a\sqrt{2}\}\). La matrice est positive si et seulement si ces trois nombres sont positifs ou nuls, soit \(|a| \leq\, \frac{1}{\sqrt{2}}\). Ce résultat est cohérent avec la question précédente.
- Si \(s_{ii} \leq\, 0\), alors \(e_i^{T} S e_i = s_{ii} \leq\, 0\) avec \(e_i \neq 0\). La matrice \(S\) n’est donc pas définie positive.
Point de méthode : pour une matrice à paramètre, le critère de Sylvester évite de calculer les valeurs propres.
Corrigé de l’exercice 13 : Formes quadratiques du plan et lignes de niveau
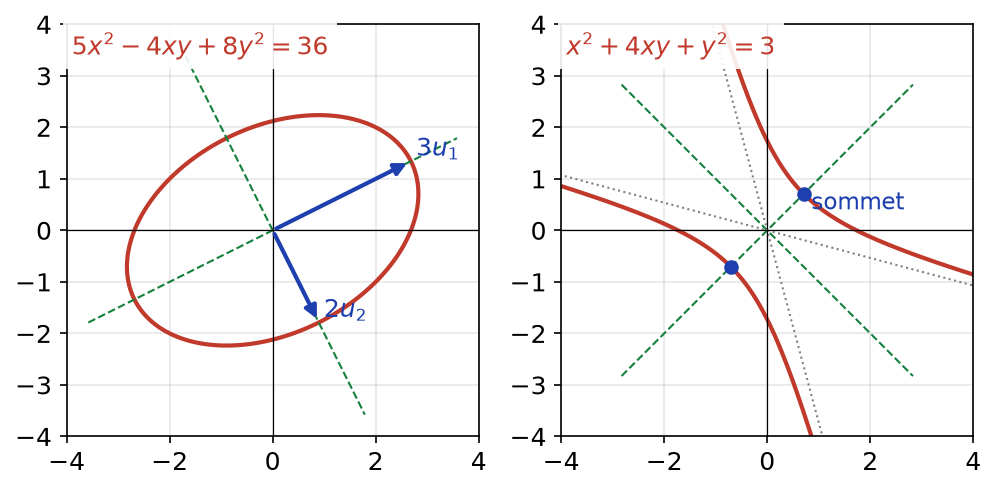
- On a \(S_1 = \begin{pmatrix} 5 -2 \\ -2 8 \end{pmatrix}\), de trace \(13\) et de déterminant \(36\). Son polynôme caractéristique vaut \(\lambda^2 – 13\lambda + 36 = (\lambda – 4)(\lambda – 9)\). Ensuite, \(E_4\) est donné par \(x – 2y = 0\), soit \(u_1 = \frac{1}{\sqrt{5}}(2, 1)\). De même, \(E_9\) est donné par \(-4x – 2y = 0\), soit \(u_2 = \frac{1}{\sqrt{5}}(1, -2)\). Par ailleurs, \(S_2 = \begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\) a pour valeurs propres \(3\) et \(-1\), de vecteurs propres \(v_1 = \frac{1}{\sqrt{2}}(1, 1)\) et \(v_2 = \frac{1}{\sqrt{2}}(1, -1)\). Ainsi \(S_1 = P_1 \, \mathrm{diag}(4, 9) \, P_1^{T}\) et \(S_2 = P_2 \, \mathrm{diag}(3, -1) \, P_2^{T}\), où \(P_1\) et \(P_2\) ont pour colonnes \((u_1, u_2)\) et \((v_1, v_2)\).
- Notons \((X, Y)\) les coordonnées dans la base orthonormée \((u_1, u_2)\). Le changement de base est orthogonal, donc \(q_1 = 4X^2 + 9Y^2\). L’équation \(q_1 = 36\) devient \(\frac{X^2}{9} + \frac{Y^2}{4} = 1\). C’est une ellipse de centre \(O\), de demi-grand axe \(3\) dirigé par \(u_1\) et de demi-petit axe \(2\) dirigé par \(u_2\). Vérification : \(q_1(3u_1) = \frac{1}{5}(5 \times 36 – 4 \times 18 + 8 \times 9) = 36\).
- Sur le cercle unité, \(X^2 + Y^2 = 1\), donc \(q_1 = 4 + 5Y^2 \in [4, 9]\). Le maximum vaut \(9\), atteint en \(\pm \frac{1}{\sqrt{5}}(1, -2)\) ; le minimum vaut \(4\), atteint en \(\pm \frac{1}{\sqrt{5}}(2, 1)\).
- Dans la base \((v_1, v_2)\), \(q_2 = 3X^2 – Y^2\). L’équation \(q_2 = 3\) s’écrit \(X^2 – \frac{Y^2}{3} = 1\) : c’est une hyperbole d’axe focal \(\mathbb{R} v_1\). Ses sommets correspondent à \(X = \pm 1\), \(Y = 0\), c’est-à-dire aux points \(\pm(\frac{1}{\sqrt{2}}, \frac{1}{\sqrt{2}})\). Ses asymptotes sont \(Y = \pm \sqrt{3} X\). Avec \(X = \frac{x + y}{\sqrt{2}}\) et \(Y = \frac{x – y}{\sqrt{2}}\), la droite \(Y = \sqrt{3} X\) s’écrit \(x – y = \sqrt{3}(x + y)\). On en tire \(y = \frac{1 – \sqrt{3}}{1 + \sqrt{3}} x = (\sqrt{3} – 2) x\). De même, \(Y = -\sqrt{3} X\) donne \(y = -(2 + \sqrt{3}) x\). Les asymptotes sont \(y = (\sqrt{3} – 2)x\) et \(y = -(2 + \sqrt{3})x\).
La figure ci-dessous représente les deux courbes. À gauche, l’ellipse a ses axes portés par les vecteurs propres. À droite, l’hyperbole a ses sommets sur la droite \(y = x\).
Corrigé de l’exercice 14 : Matrices de Gram
- D’abord, \((A^{T} A)^{T} = A^{T} A\). Ensuite, \(X^{T} A^{T} A X = \|AX\|^2 \geq\, 0\), donc \(A^{T} A\) est positive. Si \(A^{T} A X = 0\), alors \(\|AX\|^2 = X^{T}(A^{T} A X) = 0\), donc \(AX = 0\) ; l’inclusion réciproque est claire. Ainsi \(\ker(A^{T} A) = \ker A\). Enfin, une matrice symétrique positive est définie positive si et seulement si \(0\) n’est pas valeur propre, c’est-à-dire si elle est inversible. Donc \(A^{T} A\) est définie positive si et seulement si \(\ker A = \{0\}\), soit \(\mathrm{rg}\, A = n\).
- Soit \(\lambda \neq 0\) et \(X \neq 0\) tels que \(A^{T} A X = \lambda X\). Posons \(Y = AX\). Alors \(Y \neq 0\), sinon \(\lambda X = 0\). De plus, \(A A^{T} Y = A(A^{T} A X) = \lambda Y\). Donc \(\lambda\) est valeur propre de \(A A^{T}\). En échangeant les rôles de \(A\) et \(A^{T}\), on obtient la réciproque. Les valeurs propres non nulles coïncident.
- On calcule \(A^{T} A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), de valeurs propres \(3\) (vecteur \((1, 1)\)) et \(1\) (vecteur \((1, -1)\)). Ensuite,
\[A A^{T} = \begin{pmatrix} 2 1 1 \\ 1 1 0 \\ 1 0 1 \end{pmatrix}.\]
D’après la question 2, \(A(1, 1)^{T} = (2, 1, 1)^{T}\) est propre pour \(3\) et \(A(1, -1)^{T} = (0, 1, -1)^{T}\) est propre pour \(1\). Comme \(\mathrm{rg}(A A^{T}) = \mathrm{rg}\, A^{T} = 2\), la dernière valeur propre est \(0\). Son sous-espace propre est \(\ker A^{T}\), donné par \(x + y = 0\) et \(x + z = 0\). Le spectre de \(A A^{T}\) est \(\{3, 1, 0\}\), avec \(\ker(A A^{T}) = \mathbb{R}(1, -1, -1)\). - Écrivons \(S = P D P^{T}\) avec \(D = \mathrm{diag}(\lambda_i)\), \(\lambda_i \geq\, 0\). Posons \(B = P \, \mathrm{diag}(\sqrt{\lambda_i}) \, P^{T}\). Alors \(B\) est symétrique et \(B^{T} B = B^2 = S\). Si \(S\) est définie positive, alors \(\det B = \prod \sqrt{\lambda_i} > 0\). Toute matrice symétrique positive est donc une matrice de Gram \(B^{T} B\), avec \(B\) inversible dans le cas défini positif.
Corrigé de l’exercice 15 : Racines carrées d’une matrice symétrique positive
- La matrice \(S\) a pour trace \(10\) et pour déterminant \(9\), donc pour valeurs propres \(9\) et \(1\). Les vecteurs propres associés sont \((1, 1)\) et \((1, -1)\). Ainsi \(S = P \, \mathrm{diag}(9, 1) \, P^{T}\) avec \(P = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\).
- Pour tous réels \(\alpha, \beta\), un calcul direct donne \(P \, \mathrm{diag}(\alpha, \beta) \, P^{T} = \frac{1}{2}\begin{pmatrix} \alpha + \beta \alpha – \beta \\ \alpha – \beta \alpha + \beta \end{pmatrix}\). Avec \(\alpha = 3\) et \(\beta = 1\), on obtient \(R = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). Cette matrice est symétrique, de valeurs propres \(3\) et \(1\), donc positive. De plus, \(R^2 = \begin{pmatrix} 5 4 \\ 4 5 \end{pmatrix} = S\).
- Soit \(T\) symétrique telle que \(T^2 = S\). Alors \(TS = T^3 = ST\). Par conséquent, si \(Sx = \lambda x\), alors \(S(Tx) = \lambda Tx\) : \(T\) laisse stable chaque droite propre de \(S\). Ainsi \((1, 1)\) et \((1, -1)\) sont vecteurs propres de \(T\), de valeurs propres \(\alpha\) et \(\beta\). En appliquant \(T^2 = S\) à ces vecteurs, on obtient \(\alpha^2 = 9\) et \(\beta^2 = 1\). Réciproquement, ces quatre choix conviennent. Les racines carrées symétriques de \(S\) sont \(\pm\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) et \(\pm\begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\) ; seule la première est positive.
- Comme \(R\) commute avec \(S = R^2\), le même argument montre que \(R\) laisse stable chaque sous-espace propre \(E_\lambda(S)\). Notons \(R_\lambda\) la restriction de \(R\) à \(E_\lambda(S)\). Elle est symétrique positive pour le produit scalaire induit, et \(R_\lambda^2 = \lambda \, \mathrm{id}\). Par le théorème spectral, \(R_\lambda\) se diagonalise en base orthonormée. Chacune de ses valeurs propres \(\mu\) vérifie \(\mu \geq\, 0\) et \(\mu^2 = \lambda\), donc \(\mu = \sqrt{\lambda}\). Ainsi \(R_\lambda = \sqrt{\lambda} \, \mathrm{id}\). Comme \(E\) est la somme directe des \(E_\lambda(S)\), \(R\) est entièrement déterminée par \(S\) : elle est unique.
Corrigé de l’exercice 16 : Matrices hermitiennes et normales de taille 2
- On a \(\overline{H} = \begin{pmatrix} 2 -i \\ i 2 \end{pmatrix}\), dont la transposée est \(H\). Donc \(H^* = H\). Le polynôme caractéristique vaut \((2 – \lambda)^2 – i \times (-i) = (2 – \lambda)^2 – 1\), d’où les valeurs propres \(1\) et \(3\). Pour \(\lambda = 1\), l’équation \(x + iy = 0\) donne le vecteur \((1, i)\). Pour \(\lambda = 3\), l’équation \(-x + iy = 0\) donne le vecteur \((1, -i)\). Ces vecteurs sont orthogonaux, car \(\overline{1} \times 1 + \overline{i} \times (-i) = 1 + i^2 = 0\). Avec \(U = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 1 \\ i -i \end{pmatrix}\), on a \(U^* H U = \mathrm{diag}(1, 3)\).
- La matrice \(N\) est réelle, donc \(N^* = N^{T} = \begin{pmatrix} 1 1 \\ -1 1 \end{pmatrix}\). On calcule \(N N^{T} = 2 I_2\) et \(N^{T} N = 2 I_2\). Donc \(N\) est normale. En revanche, \(N^{T} \neq N\) et \(N^{T} N \neq I_2\). Son polynôme caractéristique vaut \((1 – \lambda)^2 + 1\), de racines \(1 \pm i\). Pour \(1 + i\), l’équation \(-ix – y = 0\) donne \((1, -i)\). Pour \(1 – i\), on obtient \((1, i)\). Avec \(V = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 1 \\ -i i \end{pmatrix}\), unitaire, on a \(V^* N V = \mathrm{diag}(1 + i, 1 – i)\).
- On a \((\frac{N}{\sqrt{2}})^* \frac{N}{\sqrt{2}} = \frac{1}{2} N^{T} N = I_2\), donc \(\frac{N}{\sqrt{2}}\) est unitaire ; c’est d’ailleurs la rotation \(R_{\pi/4}\). Ses valeurs propres sont \(\frac{1 \pm i}{\sqrt{2}} = e^{\pm i\pi/4}\). Elles sont bien de module \(1\).
Corrigé de l’exercice 17 : Propriétés des endomorphismes normaux
- Pour tout \(x\), en utilisant \((u^*)^* = u\),
\[\|u(x)\|^2 = \langle x, u^* u(x) \rangle = \langle x, u u^*(x) \rangle = \langle u^*(x), u^*(x) \rangle = \|u^*(x)\|^2.\]
Donc \(\|u(x)\| = \|u^*(x)\|\), et en particulier \(\ker u = \ker u^*\). - Posons \(v = u – \lambda \, \mathrm{id}\). Comme \(\langle \lambda x, y \rangle = \overline{\lambda} \langle x, y \rangle = \langle x, \overline{\lambda} y \rangle\), on a \(v^* = u^* – \overline{\lambda} \, \mathrm{id}\). Ensuite, \(v v^* = u u^* – \overline{\lambda} u – \lambda u^* + |\lambda|^2 \mathrm{id} = v^* v\). Donc \(v\) est normal. D’après la question 1, \(\ker(u – \lambda \, \mathrm{id}) = \ker(u^* – \overline{\lambda} \, \mathrm{id})\).
- Soient \(x \in E_\lambda\) et \(y \in E_\mu\) avec \(\lambda \neq \mu\). D’une part, \(\langle u(x), y \rangle = \overline{\lambda} \langle x, y \rangle\). D’autre part, d’après la question 2, \(u^*(y) = \overline{\mu} y\), donc \(\langle u(x), y \rangle = \langle x, u^*(y) \rangle = \overline{\mu} \langle x, y \rangle\). Ainsi \((\overline{\lambda} – \overline{\mu})\langle x, y \rangle = 0\). Par conséquent \(\langle x, y \rangle = 0\).
- D’après le cours, \(\mathrm{Im}\, u = (\ker u^*)^{\perp}\), et \(\ker u^* = \ker u\). Donc \(\mathrm{Im}\, u = (\ker u)^{\perp}\). Ensuite, si \(u^2(x) = 0\), alors \(u(x) \in \ker u \cap \mathrm{Im}\, u = \ker u \cap (\ker u)^{\perp} = \{0\}\). Ainsi \(\ker u^2 = \ker u\).
- On calcule
\[M M^{T} = \begin{pmatrix} a^2 + b^2 ac + bd \\ ac + bd c^2 + d^2 \end{pmatrix}, \qquad M^{T} M = \begin{pmatrix} a^2 + c^2 ab + cd \\ ab + cd b^2 + d^2 \end{pmatrix}.\]
L’égalité équivaut à \(b^2 = c^2\) et \(ac + bd = ab + cd\). Si \(c = b\), la seconde condition est automatique : \(M\) est symétrique. Si \(c = -b\) avec \(b \neq 0\), elle devient \(-ab + bd = ab – bd\), soit \(2b(d – a) = 0\), donc \(a = d\). Les matrices normales réelles de taille \(2\) sont les matrices symétriques et les matrices \(\begin{pmatrix} a b \\ -b a \end{pmatrix}\), c’est-à-dire les composées d’une homothétie et d’une rotation.
Corrigé de l’exercice 18 : Transformation de Cayley
- Le réel \(X^{T} A X\) est égal à sa transposée \(X^{T} A^{T} X = -X^{T} A X\), donc il est nul. Si \((I_n + A)X = 0\), alors \(0 = X^{T} X + X^{T} A X = \|X\|^2\), d’où \(X = 0\). De même avec \(-A\), qui est aussi antisymétrique. Ainsi \(I_n + A\) et \(I_n – A\) sont inversibles.
- On a \((I_n – A)(I_n + A) = I_n – A^2 = (I_n + A)(I_n – A)\). En multipliant à gauche et à droite par \((I_n + A)^{-1}\), on obtient \((I_n + A)^{-1}(I_n – A) = (I_n – A)(I_n + A)^{-1}\). Ensuite, \(Q^{T} = (I_n + A^{T})^{-1}(I_n – A^{T}) = (I_n – A)^{-1}(I_n + A)\). Donc
\[Q^{T} Q = (I_n – A)^{-1}(I_n + A)(I_n – A)(I_n + A)^{-1} = (I_n – A)^{-1}(I_n – A)(I_n + A)(I_n + A)^{-1} = I_n.\]
La matrice \(Q\) est orthogonale. - On écrit \(Q + I_n = (I_n – A)(I_n + A)^{-1} + (I_n + A)(I_n + A)^{-1} = 2(I_n + A)^{-1}\), qui est inversible. Donc \(-1\) n’est pas valeur propre de \(Q\). Par ailleurs, \(\det(I_n – A) = \det((I_n – A)^{T}) = \det(I_n + A)\). Par conséquent \(\det Q = 1\).
- Comme \(-1\) n’est pas valeur propre, \(I_n + Q\) est inversible, et \((I_n – Q)\) commute avec \((I_n + Q)^{-1}\) comme en question 2. En utilisant \(Q^{T} = Q^{-1}\), on a \(I_n + Q^{T} = Q^{-1}(Q + I_n)\) et \(I_n – Q^{T} = Q^{-1}(Q – I_n)\). Ainsi
\[A^{T} = (I_n + Q^{T})^{-1}(I_n – Q^{T}) = (I_n + Q)^{-1} Q Q^{-1}(Q – I_n) = -(I_n + Q)^{-1}(I_n – Q) = -A.\]
Ensuite, \((I_n + Q)A = I_n – Q\) donne \(A + QA = I_n – Q\), puis \(Q(I_n + A) = I_n – A\). Comme \(I_n + A\) est inversible, \(Q = (I_n – A)(I_n + A)^{-1}\). - On a \(I_n + A = \begin{pmatrix} 1 -t \\ t 1 \end{pmatrix}\), d’inverse \(\frac{1}{1 + t^2}\begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}\), et \(I_n – A = \begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}\). Donc
\[Q = \frac{1}{1 + t^2}\begin{pmatrix} 1 t \\ -t 1 \end{pmatrix}^2 = \frac{1}{1 + t^2}\begin{pmatrix} 1 – t^2 2t \\ -2t 1 – t^2 \end{pmatrix}.\]
C’est la rotation \(R_\theta\) avec \(\cos\theta = \frac{1 – t^2}{1 + t^2}\) et \(\sin\theta = \frac{-2t}{1 + t^2}\), soit \(t = -\tan\frac{\theta}{2}\). On obtient toutes les rotations sauf \(R_\pi = -I_2\), conformément à la question 3.
Corrigé de l’exercice 19 : Décomposition polaire d’une matrice inversible
- La matrice \(A^{T} A\) est symétrique et \(X^{T} A^{T} A X = \|AX\|^2\). Comme \(A\) est inversible, cette quantité est strictement positive pour \(X \neq 0\). Donc \(A^{T} A \in \mathcal{S}_n^{++}(\mathbb{R})\).
- La matrice \(S\) est symétrique définie positive, donc inversible, et \((S^{-1})^{T} = S^{-1}\). Alors
\[O^{T} O = S^{-1} A^{T} A S^{-1} = S^{-1} S^2 S^{-1} = I_n.\]
La matrice \(O\) est orthogonale et \(A = OS\). - Si \(A = OS\) avec \(O\) orthogonale et \(S\) symétrique définie positive, alors \(A^{T} A = S O^{T} O S = S^2\). Donc \(S\) est la racine carrée positive de \(A^{T} A\), qui est unique (exercice 15). Ensuite \(O = A S^{-1}\) est déterminée. Le couple \((O, S)\) est unique.
- On calcule \(A^{T} A = \begin{pmatrix} -1 2 \\ -2 1 \end{pmatrix}\begin{pmatrix} -1 -2 \\ 2 1 \end{pmatrix} = \begin{pmatrix} 5 4 \\ 4 5 \end{pmatrix}\). D’après l’exercice 15, \(S = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), et \(S^{-1} = \frac{1}{3}\begin{pmatrix} 2 -1 \\ -1 2 \end{pmatrix}\). Donc
\[O = A S^{-1} = \frac{1}{3}\begin{pmatrix} -2 + 2 1 – 4 \\ 4 – 1 -2 + 2 \end{pmatrix} = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}.\]
Ainsi \(O = R_{\pi/2}\) et \(S = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). Interprétons la figure. D’abord, \(S\) étire le plan d’un facteur \(3\) selon \((1, 1)\) et d’un facteur \(1\) selon \((1, -1)\) : le cercle devient une ellipse. Ensuite, \(O\) fait tourner cette ellipse d’un quart de tour. Par exemple, \(A \frac{(1, 1)}{\sqrt{2}} = \frac{1}{\sqrt{2}}(-3, 3)\), de norme \(3\), et \(A \frac{(1, -1)}{\sqrt{2}} = \frac{1}{\sqrt{2}}(1, 1)\), de norme \(1\). L’ellipse a pour demi-axes \(3\), selon \((-1, 1)\), et \(1\), selon \((1, 1)\).
Corrigé de l’exercice 20 : Problème : quotient de Rayleigh et norme d’une matrice
- Écrivons \(S = P D P^{T}\) avec \(P\) orthogonale, et posons \(Y = P^{T} X\). Alors \(\|Y\| = \|X\|\) et \(X^{T} S X = \sum_i \lambda_i y_i^2\). Comme \(\lambda_1 \leq\, \lambda_i \leq\, \lambda_n\), on obtient
\[\lambda_1 \|X\|^2 \leq\, X^{T} S X \leq\, \lambda_n \|X\|^2.\]
Ensuite, l’égalité à droite équivaut à \(\sum_i (\lambda_n – \lambda_i) y_i^2 = 0\). Cette somme de termes positifs est nulle si et seulement si \(y_i = 0\) dès que \(\lambda_i < \lambda_n\), c’est-à-dire si \(X = PY \in E_{\lambda_n}\). Enfin, l’encadrement est atteint en un vecteur propre unitaire. Donc \(\lambda_n = \max_{\|X\| = 1} X^{T} S X\) et, de même, \(\lambda_1 = \min_{\|X\| = 1} X^{T} S X\). - On a \(\|AX\|^2 = X^{T}(A^{T} A)X\). La matrice \(A^{T} A\) est symétrique positive, donc \(\mu \geq\, 0\). D’après la question 1, \(\|AX\|^2 \leq\, \mu \|X\|^2\), avec égalité pour un vecteur propre associé à \(\mu\). Ainsi \(\|A\| = \sqrt{\mu}\), et la borne supérieure est atteinte.
- Si \(S\) est symétrique, \(S^{T} S = S^2\) a pour valeurs propres les \(\lambda_i^2\), avec les mêmes vecteurs propres. Donc \(\mu = \max_i \lambda_i^2\). Par conséquent \(\|S\| = \max_i |\lambda_i|\).
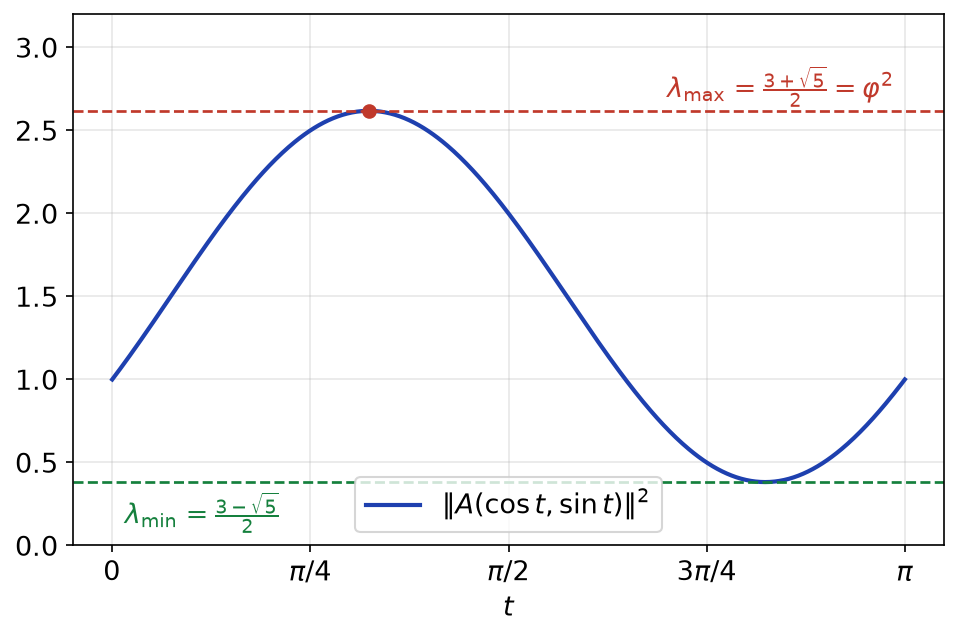
- On calcule \(A^{T} A = \begin{pmatrix} 1 1 \\ 1 2 \end{pmatrix}\), de polynôme caractéristique \(\lambda^2 – 3\lambda + 1\). Ses valeurs propres sont \(\frac{3 \pm \sqrt{5}}{2}\). Or, avec \(\varphi = \frac{1 + \sqrt{5}}{2}\), on a \(\varphi^2 = \frac{6 + 2\sqrt{5}}{4} = \frac{3 + \sqrt{5}}{2}\). Donc \(\|A\| = \varphi = \frac{1 + \sqrt{5}}{2}\). Un vecteur propre associé vérifie \((1 – \varphi^2)x + y = 0\), soit \(y = (\varphi^2 – 1)x = \varphi x\). On prend donc \(X = \frac{(1, \varphi)}{\sqrt{1 + \varphi^2}}\). Vérification : \(A(1, \varphi)^{T} = (1 + \varphi, \varphi)^{T} = \varphi(\varphi, 1)^{T}\), de norme \(\varphi \sqrt{1 + \varphi^2}\). En revanche, la seule valeur propre de \(A\) est \(1\). Pour une matrice non symétrique, la norme peut dépasser le plus grand module des valeurs propres.
La figure ci-dessous trace \(t \mapsto \|A(\cos t, \sin t)\|^2 = \cos^2 t + 2\cos t \sin t + 2\sin^2 t\). Ses extremums sont exactement les deux valeurs propres de \(A^{T} A\). Le maximum est atteint pour \(\tan t = \varphi\).
- Pour tout \(X\) unitaire, \(X^{T}(S + T)X = X^{T} S X + X^{T} T X \geq\, X^{T} S X\), car \(T\) est positive. D’une part, en prenant pour \(X\) un vecteur propre unitaire de \(S\) associé à sa plus grande valeur propre, on obtient \(\lambda_n(S + T) \geq\, X^{T}(S + T)X \geq\, \lambda_n(S)\). D’autre part, pour tout \(X\) unitaire, \(X^{T}(S + T)X \geq\, X^{T} S X \geq\, \lambda_1(S)\) ; en passant au minimum, \(\lambda_1(S + T) \geq\, \lambda_1(S)\). Ajouter une matrice positive augmente la plus grande et la plus petite valeur propre.
Point de méthode : dès qu’une question porte sur un maximum ou un minimum de \(X^{T} S X\) sur la sphère unité, on pense au quotient de Rayleigh et au théorème spectral.
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : isométries et théorème spectral, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur isométries et théorème spectral
- À maîtriser avant : Produit scalaire et espaces euclidiens, Valeurs propres et diagonalisation
- Chapitre précédent : Produit scalaire et espaces euclidiens
- Chapitre suivant : Séries de Fourier
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3