Ce corrigé paramètre spé rédige les 19 exercices comme on l’attend en devoir surveillé. Chaque solution commence par l’ensemble de définition, puis vérifie les hypothèses de régularité. Ensuite, elle écrit une fonction dominante explicite, indépendante du paramètre, et cite le théorème utilisé par son nom.
Soyez attentif à trois points. D’abord, la domination porte sur \(f\) pour la continuité, mais sur la dérivée partielle pour la dérivation. Ensuite, on domine le plus souvent sur un segment ou un intervalle adapté, jamais sur un intervalle qui contient le point délicat. Enfin, pour une limite quand \(x \to +\infty\), on passe par une suite et la convergence dominée. Des figures confirment les résultats : l’arctangente, la gaussienne, le minimum de Gamma et la convergence vers la formule de Stirling.
Les énoncés se trouvent sur la page exercices de maths spé sur intégrales à paramètre.
Corrigé de l’exercice 1 : Continuité sur un segment d’intégration
- On pose \(f(x,t) = \dfrac{e^{-xt}}{1+t}\). Cette fonction est continue sur \(\mathbb{R} \times [0,1]\). Soit \(A > 0\). Pour \(|x| \leq\, A\) et \(t \in [0,1]\), on a \(|f(x,t)| \leq\, e^{A}\), constante intégrable sur le segment \([0,1]\). Par le théorème de continuité, \(F\) est continue sur \([-A,A]\) pour tout \(A\). Donc \(F\) est définie et continue sur \(\mathbb{R}\).
- La dérivée partielle vaut \(\dfrac{\partial f}{\partial x}(x,t) = -\dfrac{t\,e^{-xt}}{1+t}\). Elle est continue sur \(\mathbb{R} \times [0,1]\). De plus, pour \(|x| \leq\, A\), elle est majorée en valeur absolue par \(e^{A}\). Le théorème de dérivation sous le signe intégrale s’applique donc sur tout segment. Ainsi \(F\) est de classe \(C^1\) et \(F^{\prime}(x) = -\displaystyle\int_0^1 \frac{t\,e^{-xt}}{1+t}\,dt\). L’intégrande est continu, positif et non identiquement nul. Par conséquent, \(F^{\prime}(x) < 0\) et \(F\) est strictement décroissante.
- D’abord, \(F(0) = \displaystyle\int_0^1 \frac{dt}{1+t} = \ln 2\). Ensuite, \[F(x) – F^{\prime}(x) = \int_0^1 \frac{(1+t)\,e^{-xt}}{1+t}\,dt = \int_0^1 e^{-xt}\,dt = \frac{1 – e^{-x}}{x}.\] On obtient donc \(F(0) = \ln 2\) et \(F(x) – F^{\prime}(x) = \dfrac{1-e^{-x}}{x}\) pour \(x \neq 0\).
- Pour \(x > 0\), on a \(0 \leq\, \dfrac{e^{-xt}}{1+t} \leq\, e^{-xt}\). En intégrant, \(0 \leq\, F(x) \leq\, \dfrac{1 – e^{-x}}{x} \leq\, \dfrac{1}{x}\). Par encadrement, \(F(x) \to 0\) quand \(x \to +\infty\).
Point de méthode : sur un segment d’intégration avec \(f\) continue sur \(J \times [a,b]\), la domination sur \([-A,A] \times [a,b]\) est automatique par le maximum d’une fonction continue sur un compact.
Corrigé de l’exercice 2 : Nécessité de l’hypothèse de domination
- Pour \(x = 0\), l’intégrande est nul et \(F(0) = 0\). Pour \(x > 0\), \(\displaystyle\int_0^{+\infty} x\,e^{-xt}\,dt = [-e^{-xt}]_0^{+\infty} = 1\). Ainsi \(F(0) = 0\) et \(F(x) = 1\) pour \(x > 0\) : \(F\) n’est pas continue en \(0\).
- Soit \(t > 0\) et \(g(x) = x\,e^{-xt}\). On a \(g^{\prime}(x) = (1 – xt)\,e^{-xt}\), positive sur \(]0, \frac{1}{t}]\) et négative ensuite. Le maximum est atteint en \(x = \frac{1}{t}\). Donc \(\displaystyle\sup_{x > 0} x\,e^{-xt} = \dfrac{1}{e\,t}\).
- Supposons qu’une telle \(\varphi\) existe. En prenant \(x = \frac{1}{t}\), on obtient \(\varphi(t) \geq\, \dfrac{1}{e\,t}\) pour tout \(t > 0\). Or \(t \mapsto \dfrac{1}{t}\) n’est pas intégrable sur \(]0,1]\). Par comparaison de fonctions positives, \(\varphi\) ne serait pas intégrable : contradiction. Aucune domination n’existe sur \(]0,+\infty[\).
- Pour \(x \in [a,b]\) et \(t \geq\, 0\), on a \(x \leq\, b\) et \(e^{-xt} \leq\, e^{-at}\). Donc \(0 \leq\, x\,e^{-xt} \leq\, b\,e^{-at}\), fonction intégrable sur \([0,+\infty[\). Le théorème donne la continuité de \(F\) sur tout \([a,b]\), donc sur \(]0,+\infty[\). On retrouve le fait que \(F\), constante égale à \(1\), y est continue.
Point de méthode : la figure du cours montre le mécanisme. Quand \(x\) grandit, l’aire \(1\) se concentre près de \(t = 0\) ; en \(x = 0\), elle disparaît.
Corrigé de l’exercice 3 : Continuité sur un intervalle non borné
- La fonction \(f(x,t) = \dfrac{\cos(xt)}{1+t^2}\) est continue sur \(\mathbb{R} \times [0,+\infty[\). De plus, \(|f(x,t)| \leq\, \dfrac{1}{1+t^2}\), intégrable sur \([0,+\infty[\), et ce majorant ne dépend pas de \(x\). Par le théorème de continuité, \(F\) est définie et continue sur \(\mathbb{R}\). Elle est paire car le cosinus l’est. Enfin, \(|F(x)| \leq\, \displaystyle\int_0^{+\infty}\frac{dt}{1+t^2} = \frac{\pi}{2}\). Ainsi \(F\) est continue, paire, bornée par \(\frac{\pi}{2}\), et \(F(0) = \frac{\pi}{2}\).
- On calcule \(\dfrac{\partial f}{\partial x}(x,t) = -\dfrac{t\,\sin(xt)}{1+t^2}\). Or \(\dfrac{t}{1+t^2} \sim \dfrac{1}{t}\) en \(+\infty\). Par comparaison, \(t \mapsto \dfrac{t}{1+t^2}\) n’est pas intégrable sur \([0,+\infty[\). La majoration naturelle ne fournit donc aucune domination.
- Supposons le théorème applicable sur un intervalle ouvert \(J\) contenant \(0\). Alors \(F\) serait de classe \(C^1\) sur \(J\), donc dérivable en \(0\). Or \(F(x) = \frac{\pi}{2}e^{-|x|}\) a pour dérivée à droite \(-\frac{\pi}{2}\) et pour dérivée à gauche \(\frac{\pi}{2}\) en \(0\). Elle n’y est donc pas dérivable. Les hypothèses du théorème de dérivation ne peuvent être satisfaites sur aucun voisinage de \(0\).
Corrigé de l’exercice 4 : Domination sur des intervalles adaptés
- La fonction \(t \mapsto \dfrac{1}{1+t^x}\) est continue et positive sur \([0,+\infty[\). Si \(x > 0\), elle est équivalente à \(t^{-x}\) en \(+\infty\), intégrable si et seulement si \(x > 1\). Si \(x = 0\), elle vaut \(\frac{1}{2}\). Si \(x < 0\), elle tend vers \(1\) en \(+\infty\). Dans ces deux derniers cas, elle n’est pas intégrable. Donc \(F(x)\) est défini si et seulement si \(x > 1\).
- Soit \(a > 1\) et \(x \geq\, a\). Pour \(t \in [0,1]\), on a \(0 \leq\, \dfrac{1}{1+t^x} \leq\, 1\). Pour \(t \geq\, 1\), on a \(t^x \geq\, t^a\), donc \(\dfrac{1}{1+t^x} \leq\, \dfrac{1}{t^a}\). La fonction \(\varphi\) égale à \(1\) sur \([0,1]\) et à \(t^{-a}\) sur \(]1,+\infty[\) est intégrable, car \(a > 1\). L’intégrande est continu en \((x,t)\). Ainsi \(F\) est continue sur \([a,+\infty[\). Tout point de \(]1,+\infty[\) appartient à un tel intervalle. Donc \(F\) est continue sur \(]1,+\infty[\).
- Pour \(t \in [0,1[\), \(t^x \to 0\), donc l’intégrande tend vers \(1\). Pour \(t = 1\), il vaut \(\frac{1}{2}\). Pour \(t > 1\), il tend vers \(0\). La limite simple vaut donc \(1\) sur \([0,1[\) et \(0\) sur \(]1,+\infty[\), sauf en un point. La domination de la question 2 avec \(a = 2\) vaut pour \(x \geq\, 2\). Par convergence dominée (appliquée à toute suite \(x_n \to +\infty\)), \(F(x) \to 1\) quand \(x \to +\infty\). La figure de l’énoncé illustre cette convergence vers une marche.
- Pour \(t \geq\, 1\), on a \(t^x \geq\, 1\), donc \(1 + t^x \leq\, 2t^x\). Par positivité, \[F(x) \geq\, \int_1^{+\infty} \frac{dt}{1+t^x} \geq\, \frac{1}{2}\int_1^{+\infty} t^{-x}\,dt = \frac{1}{2(x-1)}.\] Par minoration, \(F(x) \to +\infty\) quand \(x \to 1^+\).
Corrigé de l’exercice 5 : Dérivation et fonction arctangente
- Posons \(f(x,t) = e^{-t}\dfrac{\sin(xt)}{t}\) pour \(t > 0\). Elle est continue sur \(\mathbb{R} \times ]0,+\infty[\). L’inégalité \(|\sin u| \leq\, |u|\) donne \(|f(x,t)| \leq\, |x|\,e^{-t}\), intégrable sur \(]0,+\infty[\). Donc \(F\) est définie sur \(\mathbb{R}\).
- Pour \(t > 0\) fixé, \(x \mapsto f(x,t)\) est de classe \(C^1\) et \(\dfrac{\partial f}{\partial x}(x,t) = e^{-t}\cos(xt)\). Cette dérivée est continue et vérifie \(|\dfrac{\partial f}{\partial x}(x,t)| \leq\, e^{-t}\), majorant intégrable indépendant de \(x\). Le théorème de dérivation sous le signe intégrale donne : \(F\) est de classe \(C^1\) sur \(\mathbb{R}\) et \(F^{\prime}(x) = \displaystyle\int_0^{+\infty} e^{-t}\cos(xt)\,dt\).
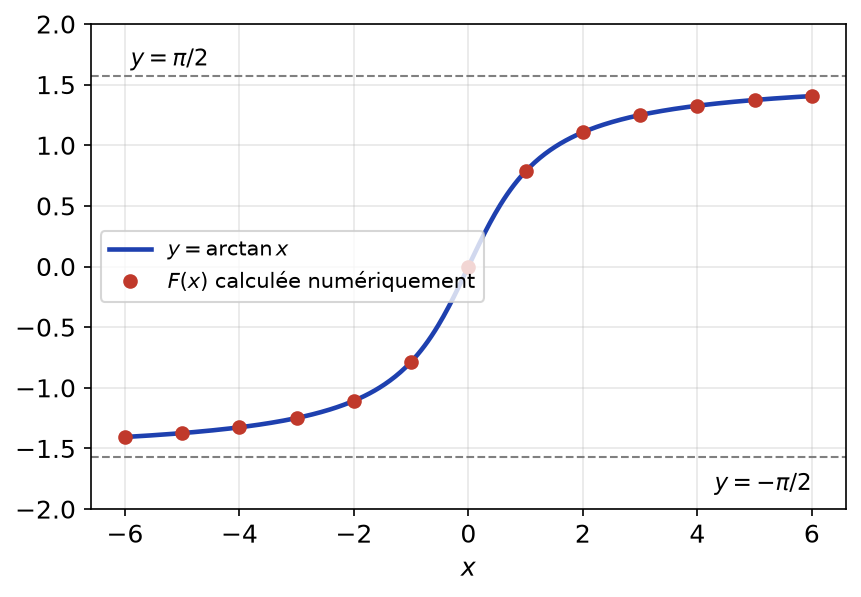
- On passe par l’exponentielle complexe : \(\cos(xt) = \mathrm{Re}(e^{ixt})\). Comme \(|e^{(-1+ix)t}| = e^{-t}\), \[\int_0^{+\infty} e^{(-1+ix)t}\,dt = [\frac{e^{(-1+ix)t}}{-1+ix}]_0^{+\infty} = \frac{1}{1-ix} = \frac{1+ix}{1+x^2}.\] En prenant la partie réelle, \(F^{\prime}(x) = \dfrac{1}{1+x^2}\). De plus, \(F(0) = 0\). Par conséquent, \(F(x) = \arctan x\) pour tout réel \(x\).
La figure ci-dessous confirme le résultat : les valeurs de \(F\) calculées numériquement se placent exactement sur la courbe de l’arctangente.
Corrigé de l’exercice 6 : Intégrale de Frullani par dérivation
- Soit \(x > 0\) et \(g(t) = \dfrac{e^{-t} – e^{-xt}}{t}\), continue sur \(]0,+\infty[\). En \(0\), un développement limité donne \(e^{-t} – e^{-xt} = (x – 1)t + o(t)\). Ainsi \(g(t) \to x – 1\) : \(g\) se prolonge par continuité en \(0\). Pour \(t \geq\, 1\), \(|g(t)| \leq\, e^{-t} + e^{-xt}\), intégrable. Donc \(F\) est définie sur \(]0,+\infty[\).
- On a \(\dfrac{\partial}{\partial x}(\dfrac{e^{-t} – e^{-xt}}{t}) = e^{-xt}\), continue. Soit \(a > 0\). Pour \(x \geq\, a\), \(0 < e^{-xt} \leq\, e^{-at}\), intégrable sur \(]0,+\infty[\). Par dérivation sous le signe intégrale sur chaque \([a,+\infty[\), \(F\) est \(C^1\) sur \(]0,+\infty[\) et \(F^{\prime}(x) = \displaystyle\int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}\).
- Comme \(F(1) = 0\), on obtient \(F(x) = \ln x\). Enfin, \(e^{-2t} – e^{-3t} = (e^{-t} – e^{-3t}) – (e^{-t} – e^{-2t})\). Par linéarité des intégrales convergentes, \[\int_0^{+\infty} \frac{e^{-2t} – e^{-3t}}{t}\,dt = F(3) – F(2) = \ln\frac{3}{2}.\] Le résultat est donc \(\ln \frac{3}{2}\).
Point de méthode : on ne sépare jamais \(\displaystyle\int \frac{e^{-t}}{t} – \int \frac{e^{-xt}}{t}\), car chaque intégrale diverge en \(0\).
Corrigé de l’exercice 7 : Une intégrale logarithmique
- Soit \(t \in ]0,1[\). On écrit \(t^x – 1 = e^{x\ln t} – e^0\). L’égalité des accroissements finis pour l’exponentielle fournit \(c\) entre \(0\) et \(x\ln t\) tel que \(t^x – 1 = x\ln t\,e^{c}\). Or \(e^c \leq\, \max(1, e^{x\ln t}) = \max(1,t^x)\). Ainsi \(|\dfrac{t^x – 1}{\ln t}| \leq\, |x|\max(1,t^x) \leq\, |x|(1 + t^x)\). Comme \(x > -1\), \(t \mapsto t^x\) est intégrable sur \(]0,1]\). L’intégrande est continu sur \(]0,1[\). Donc \(F\) est définie sur \(]-1,+\infty[\).
- Pour \(t \in ]0,1[\), \(\dfrac{\partial}{\partial x}(\dfrac{t^x – 1}{\ln t}) = \dfrac{t^x\ln t}{\ln t} = t^x\). Soit \([a,b] \subset ]-1,+\infty[\). Pour \(x \in [a,b]\) et \(t \in ]0,1[\), on a \(0 < t^x \leq\, t^a\), car \(t < 1\). Or \(t^a\) est intégrable sur \(]0,1[\) puisque \(a > -1\). Donc \(F\) est \(C^1\) et \(F^{\prime}(x) = \displaystyle\int_0^1 t^x\,dt = \frac{1}{x+1}\).
- Comme \(F(0) = 0\), on obtient \(F(x) = \ln(1+x)\) pour \(x > -1\). Avec \(x = 1\), \(\displaystyle\int_0^1 \frac{t-1}{\ln t}\,dt = \ln 2\).
Corrigé de l’exercice 8 : Une intégrale trigonométrique
- Pour \(x > 0\), on a \(\cos^2 t + x^2\sin^2 t \geq\, \min(1,x^2)(\cos^2 t + \sin^2 t) = \min(1,x^2) > 0\). Ainsi \(f(x,t) = \ln(\cos^2 t + x^2\sin^2 t)\) est continue sur \(]0,+\infty[ \times [0,\frac{\pi}{2}]\), et \(F\) est définie. Ensuite, \(\dfrac{\partial f}{\partial x}(x,t) = \dfrac{2x\sin^2 t}{\cos^2 t + x^2\sin^2 t}\). Si \(\sin t \neq 0\), cette quantité est au plus \(\dfrac{2x\sin^2 t}{x^2\sin^2 t} = \dfrac{2}{x}\) ; elle est nulle sinon. Pour \(x \geq\, a > 0\), elle est donc majorée par \(\frac{2}{a}\), intégrable sur le segment. Par conséquent, \(F\) est de classe \(C^1\) sur \(]0,+\infty[\).
- Pour \(x > 0\), on divise par \(\cos^2 t\) puis on pose \(u = \tan t\), avec \(dt = \dfrac{du}{1+u^2}\) : \[F^{\prime}(x) = \int_0^{\pi/2} \frac{2x\tan^2 t}{1 + x^2\tan^2 t}\,dt = \int_0^{+\infty} \frac{2x\,u^2}{(1+x^2u^2)(1+u^2)}\,du.\] Pour \(x \neq 1\), on vérifie que \(\dfrac{u^2}{(1+x^2u^2)(1+u^2)} = \dfrac{1}{x^2-1}(\dfrac{1}{1+u^2} – \dfrac{1}{1+x^2u^2})\). Or \(\displaystyle\int_0^{+\infty}\frac{du}{1+u^2} = \frac{\pi}{2}\) et \(\displaystyle\int_0^{+\infty}\frac{du}{1+x^2u^2} = \frac{\pi}{2x}\). Donc \[F^{\prime}(x) = \frac{2x}{x^2-1}\cdot\frac{\pi}{2}\cdot\frac{x-1}{x} = \frac{\pi}{x+1}.\] En \(x = 1\), \(F^{\prime}(1) = \displaystyle\int_0^{\pi/2} 2\sin^2 t\,dt = \frac{\pi}{2}\), ce qui coïncide. Ainsi \(F^{\prime}(x) = \dfrac{\pi}{x+1}\) pour tout \(x > 0\).
- Comme \(F(1) = \displaystyle\int_0^{\pi/2} \ln 1\,dt = 0\), on obtient \(F(x) = \pi\ln\dfrac{1+x}{2}\) pour \(x > 0\).
- On travaille sur \(I = [0,\frac{\pi}{2}[\). Pour \(x \in [0,1]\) et \(t \in I\), on a \(\cos^2 t \leq\, \cos^2 t + x^2\sin^2 t \leq\, 1\). Donc \(|f(x,t)| \leq\, -\ln(\cos^2 t) = -2\ln\cos t\). Or \(\cos t = \sin(\frac{\pi}{2} – t) \sim \frac{\pi}{2} – t\), donc \(\ln\cos t \sim \ln(\frac{\pi}{2} – t)\), intégrable au voisinage de \(\frac{\pi}{2}\). Le théorème de continuité s’applique : \(F\) est continue sur \([0,1]\). En faisant tendre \(x\) vers \(0\), \(F(0) = \pi\ln\frac{1}{2}\). Or \(F(0) = 2\displaystyle\int_0^{\pi/2} \ln(\cos t)\,dt\). Finalement, \(\displaystyle\int_0^{\pi/2} \ln(\cos t)\,dt = -\frac{\pi}{2}\ln 2\).
Point de méthode : la domination change selon l’intervalle étudié. Sur \([a,+\infty[\), on domine la dérivée ; sur \([0,1]\), on domine la fonction elle-même par sa valeur en \(x = 0\).
Corrigé de l’exercice 9 : Arctangente sous le signe intégrale
- Posons \(f(x,t) = \dfrac{\arctan(xt)}{t(1+t^2)}\), continue sur \(\mathbb{R} \times ]0,+\infty[\). Comme \(|\arctan u| \leq\, |u|\), on a \(|f(x,t)| \leq\, \dfrac{|x|}{1+t^2}\), intégrable. Donc \(F\) est définie. De plus, l’arctangente est impaire, donc \(F\) est définie sur \(\mathbb{R}\) et impaire.
- On a \(\dfrac{\partial f}{\partial x}(x,t) = \dfrac{t}{1+x^2t^2}\cdot\dfrac{1}{t(1+t^2)} = \dfrac{1}{(1+x^2t^2)(1+t^2)}\). Cette dérivée est continue et majorée par \(\dfrac{1}{1+t^2}\), intégrable et indépendante de \(x\). Donc \(F\) est \(C^1\) sur \(\mathbb{R}\) et \(F^{\prime}(x) = \displaystyle\int_0^{+\infty} \frac{dt}{(1+x^2t^2)(1+t^2)}\).
- Pour \(x \geq\, 0\) et \(x \neq 1\), on décompose : \(\dfrac{1}{(1+x^2t^2)(1+t^2)} = \dfrac{1}{x^2-1}(\dfrac{x^2}{1+x^2t^2} – \dfrac{1}{1+t^2})\). Or \(\displaystyle\int_0^{+\infty}\frac{x^2\,dt}{1+x^2t^2} = \frac{\pi x}{2}\) pour \(x \geq\, 0\). D’où \(F^{\prime}(x) = \dfrac{\pi}{2}\cdot\dfrac{x-1}{x^2-1} = \dfrac{\pi}{2(x+1)}\). Par continuité de \(F^{\prime}\), la formule vaut aussi en \(x = 1\). Comme \(F(0) = 0\), \(F(x) = \dfrac{\pi}{2}\ln(1+x)\) pour \(x \geq\, 0\), et \(F(x) = -\dfrac{\pi}{2}\ln(1-x)\) pour \(x \leq\, 0\) par imparité.
- Avec \(x = 1\), on obtient \(\displaystyle\int_0^{+\infty}\frac{\arctan t}{t(1+t^2)}\,dt = \frac{\pi}{2}\ln 2\).
Corrigé de l’exercice 10 : Intégrale de Gauss par une intégrale à paramètre
- La fonction \(f(x,t) = \dfrac{e^{-x^2(1+t^2)}}{1+t^2}\) est de classe \(C^1\) sur \(\mathbb{R} \times [0,1]\), et \(\dfrac{\partial f}{\partial x}(x,t) = -2x\,e^{-x^2(1+t^2)}\). Pour \(|x| \leq\, A\), cette dérivée est majorée par \(2A\), intégrable sur \([0,1]\). Donc \(F\) est \(C^1\) et \(F^{\prime}(x) = -2x\,e^{-x^2}\displaystyle\int_0^1 e^{-x^2t^2}\,dt\). Le changement de variable \(u = xt\) donne \(x\displaystyle\int_0^1 e^{-x^2t^2}\,dt = \int_0^x e^{-u^2}\,du\), y compris pour \(x \leq\, 0\). Ainsi \(F^{\prime}(x) = -2e^{-x^2}\displaystyle\int_0^x e^{-u^2}\,du\). Par ailleurs, \(G\) est \(C^1\) comme carré d’une primitive, et \(G^{\prime}(x) = 2e^{-x^2}\displaystyle\int_0^x e^{-u^2}\,du\). Donc \(F^{\prime} + G^{\prime} = 0\).
- La fonction \(F + G\) est constante sur l’intervalle \(\mathbb{R}\). Or \(G(0) = 0\) et \(F(0) = \displaystyle\int_0^1 \frac{dt}{1+t^2} = \frac{\pi}{4}\). Donc \(F(x) + G(x) = \dfrac{\pi}{4}\) pour tout \(x\).
- Pour tout \(t \in [0,1]\), \(e^{-x^2(1+t^2)} \leq\, e^{-x^2}\). Donc \(0 \leq\, F(x) \leq\, \dfrac{\pi}{4}e^{-x^2}\), et \(F(x) \to 0\) en \(+\infty\). Par conséquent, \(G(x) \to \frac{\pi}{4}\). L’intégrale \(\displaystyle\int_0^x e^{-u^2}\,du\) est positive pour \(x \geq\, 0\) : elle tend vers \(\frac{\sqrt{\pi}}{2}\). Ainsi \(\displaystyle\int_0^{+\infty} e^{-u^2}\,du = \frac{\sqrt{\pi}}{2}\).
Corrigé de l’exercice 11 : Transformée de Fourier d’une gaussienne
- On pose \(f(x,t) = e^{-t^2}\cos(xt)\). On a \(|f(x,t)| \leq\, e^{-t^2}\), intégrable sur \([0,+\infty[\), donc \(F\) est définie. Ensuite, \(\dfrac{\partial f}{\partial x}(x,t) = -t\,e^{-t^2}\sin(xt)\), continue et majorée par \(t\,e^{-t^2}\). Ce majorant est intégrable, car \(t\,e^{-t^2} = o(\frac{1}{t^2})\) en \(+\infty\). Donc \(F\) est \(C^1\) et \(F^{\prime}(x) = -\displaystyle\int_0^{+\infty} t\,e^{-t^2}\sin(xt)\,dt\).
- On intègre par parties avec \(u(t) = \sin(xt)\) et \(v(t) = \frac{1}{2}e^{-t^2}\), de sorte que \(v^{\prime}(t) = -t\,e^{-t^2}\). Le produit \(u(t)v(t)\) est nul en \(0\) et tend vers \(0\) en \(+\infty\). L’intégration par parties généralisée est donc licite : \[F^{\prime}(x) = \int_0^{+\infty} u\,v^{\prime} = -\int_0^{+\infty} x\cos(xt)\,\frac{e^{-t^2}}{2}\,dt = -\frac{x}{2}F(x).\] On a bien établi \(F^{\prime}(x) = -\dfrac{x}{2}F(x)\).
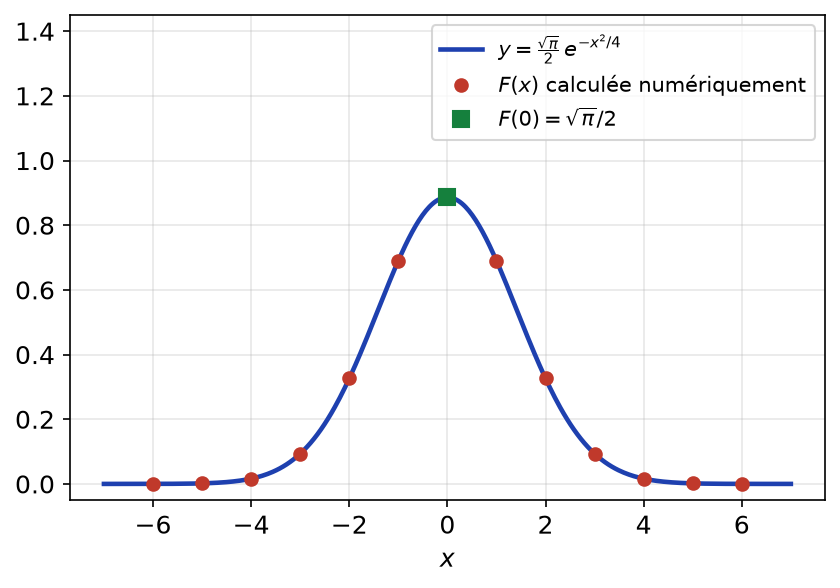
- Les solutions de \(y^{\prime} = -\frac{x}{2}y\) sont les \(x \mapsto C\,e^{-x^2/4}\). Comme \(F(0) = \frac{\sqrt{\pi}}{2}\), on obtient \(F(x) = \dfrac{\sqrt{\pi}}{2}\,e^{-x^2/4}\). Enfin, \(e^{-t^2}\sin(xt)\) est impaire en \(t\) et \(e^{-t^2}\cos(xt)\) est paire. Donc \(\displaystyle\int_{-\infty}^{+\infty} e^{-t^2}e^{-ixt}\,dt = 2F(x) = \sqrt{\pi}\,e^{-x^2/4}\).
Comme le montre la figure ci-dessous, les valeurs numériques de \(F\) suivent exactement la gaussienne \(\frac{\sqrt{\pi}}{2}e^{-x^2/4}\).
Corrigé de l’exercice 12 : Une équation différentielle du second ordre
- La fonction \(f(x,t) = \dfrac{e^{-xt}}{1+t^2}\) est continue sur \([0,+\infty[^2\) et vérifie \(|f(x,t)| \leq\, \dfrac{1}{1+t^2}\), intégrable. Donc \(F\) est continue sur \([0,+\infty[\) et \(F(0) = \frac{\pi}{2}\).
- Pour \(k \in \{1,2\}\), \(\dfrac{\partial^k f}{\partial x^k}(x,t) = \dfrac{(-t)^k e^{-xt}}{1+t^2}\), continue. Soit \(a > 0\). Pour \(x \geq\, a\), cette dérivée est majorée par \(t^k e^{-at}\), intégrable. Les fonctions \(f(x,\cdot)\) et \(\frac{\partial f}{\partial x}(x,\cdot)\) sont intégrables pour \(x > 0\). Par le théorème de classe \(C^k\), \(F\) est \(C^2\) sur \(]0,+\infty[\). Ensuite, \[F^{\prime\prime}(x) + F(x) = \int_0^{+\infty} \frac{(t^2+1)\,e^{-xt}}{1+t^2}\,dt = \int_0^{+\infty} e^{-xt}\,dt = \frac{1}{x}.\] On a donc \(F^{\prime\prime} + F = \dfrac{1}{x}\) sur \(]0,+\infty[\).
- Pour \(x > 0\), \(0 \leq\, \dfrac{e^{-xt}}{1+t^2} \leq\, e^{-xt}\). En intégrant, \(0 \leq\, F(x) \leq\, \dfrac{1}{x}\), donc \(F(x) \to 0\) en \(+\infty\).
- D’une part, \(F^{\prime}(x) = -\displaystyle\int_0^{+\infty}\frac{t\,e^{-xt}}{1+t^2}\,dt < 0\). D’autre part, \(F^{\prime\prime}(x) = \displaystyle\int_0^{+\infty}\frac{t^2e^{-xt}}{1+t^2}\,dt > 0\). Ces intégrandes sont continus, positifs et non nuls. Donc \(F\) est strictement décroissante et strictement convexe sur \(]0,+\infty[\).
Corrigé de l’exercice 13 : Transformée de Laplace
- Pour \(x > 0\), \(|f(t)e^{-xt}| \leq\, M e^{-xt}\), intégrable sur \([0,+\infty[\). Donc \(\mathcal{L}f(x)\) existe, et \(|\mathcal{L}f(x)| \leq\, M\displaystyle\int_0^{+\infty} e^{-xt}\,dt = \frac{M}{x}\).
- Pour \(k \in \mathbb{N}\), \(\dfrac{\partial^k}{\partial x^k}(f(t)e^{-xt}) = (-t)^k f(t)\,e^{-xt}\), continue en \((x,t)\). Soit \(a > 0\). Pour \(x \geq\, a\), elle est majorée par \(M\,t^k e^{-at}\), intégrable. Toutes les dérivées sont donc intégrables et dominées sur \([a,+\infty[\). Ainsi \(\mathcal{L}f\) est \(C^\infty\) et \((\mathcal{L}f)^{(k)}(x) = (-1)^k\displaystyle\int_0^{+\infty} t^k f(t)\,e^{-xt}\,dt\).
- Le changement de variable \(u = xt\), bijectif et \(C^1\), donne \(x\,\mathcal{L}f(x) = \displaystyle\int_0^{+\infty} f(\frac{u}{x})e^{-u}\,du\). Soit \(x_n \to +\infty\). Pour tout \(u\), \(f(\frac{u}{x_n}) \to f(0)\) par continuité de \(f\) en \(0\). De plus, l’intégrande est majoré par \(M e^{-u}\), intégrable. Par convergence dominée, \(x\,\mathcal{L}f(x) \to f(0)\,\displaystyle\int_0^{+\infty} e^{-u}\,du = f(0)\).
- Comme dans le cours, \(\displaystyle\int_0^{+\infty} e^{(-x+i)t}\,dt = \frac{x+i}{x^2+1}\). Donc \(\mathcal{L}(\cos)(x) = \dfrac{x}{1+x^2}\) et \(\mathcal{L}(\sin)(x) = \dfrac{1}{1+x^2}\). Ensuite, \(\mathcal{L}f(x) = \displaystyle\int_0^{+\infty} e^{-(x+1)t}\,dt = \frac{1}{x+1}\) pour \(f(t) = e^{-t}\). Vérifions : \(\dfrac{x^2}{1+x^2} \to 1 = \cos 0\), \(\dfrac{x}{1+x^2} \to 0 = \sin 0\) et \(\dfrac{x}{x+1} \to 1 = e^{0}\).
Corrigé de l’exercice 14 : Fonction Gamma, définition et relation fonctionnelle
- L’intégrande \(g(t) = t^{x-1}e^{-t}\) est continu et positif sur \(]0,+\infty[\). En \(0\), \(g(t) \sim t^{x-1}\), intégrable sur \(]0,1]\) si et seulement si \(x – 1 > -1\). En \(+\infty\), \(t^2 g(t) = t^{x+1}e^{-t} \to 0\), donc \(g(t) = o(\frac{1}{t^2})\) est intégrable. Ainsi \(\Gamma(x)\) converge si et seulement si \(x > 0\).
- Soit \(0 < a < b\) et \(x \in [a,b]\). Si \(t \in ]0,1]\), \(t^{x-1} \leq\, t^{a-1}\). Si \(t \geq\, 1\), \(t^{x-1} \leq\, t^{b-1}\). Donc \(0 \leq\, t^{x-1}e^{-t} \leq\, (t^{a-1} + t^{b-1})e^{-t}\), intégrable d’après la question 1. L’intégrande est continu en \(x\). Donc \(\Gamma\) est continue sur tout \([a,b]\), donc sur \(]0,+\infty[\).
- Soit \(x > 0\) et \(0 < \varepsilon < A\). Par parties, \(\displaystyle\int_\varepsilon^A t^x e^{-t}\,dt = \varepsilon^x e^{-\varepsilon} – A^x e^{-A} + x\int_\varepsilon^A t^{x-1}e^{-t}\,dt\). Les deux termes de bord tendent vers \(0\), car \(x > 0\). D’où \(\Gamma(x+1) = x\,\Gamma(x)\). Comme \(\Gamma(1) = 1\), une récurrence donne \(\Gamma(n+1) = n!\).
- Le changement de variable \(t = u^2\), avec \(dt = 2u\,du\), donne \(\Gamma(\frac{1}{2}) = \displaystyle\int_0^{+\infty} \frac{e^{-u^2}}{u}\,2u\,du = 2\cdot\frac{\sqrt{\pi}}{2}\). Donc \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\). Ensuite, la relation fonctionnelle appliquée \(n\) fois donne \[\Gamma(n + \tfrac{1}{2}) = \prod_{k=1}^{n}\frac{2k-1}{2}\,\sqrt{\pi} = \frac{1 \cdot 3 \cdots (2n-1)}{2^n}\sqrt{\pi}.\] Or \(1 \cdot 3 \cdots (2n-1) = \dfrac{(2n)!}{2 \cdot 4 \cdots (2n)} = \dfrac{(2n)!}{2^n\,n!}\). Finalement, \(\Gamma(n+\frac{1}{2}) = \dfrac{(2n)!}{4^n\,n!}\sqrt{\pi}\).
Corrigé de l’exercice 15 : Régularité et variations de la fonction Gamma
- On a \(\dfrac{\partial^k}{\partial x^k}(t^{x-1}e^{-t}) = (\ln t)^k\,t^{x-1}e^{-t}\), continue. Sur \([a,b] \subset ]0,+\infty[\), elle est majorée par \(|\ln t|^k(t^{a-1} + t^{b-1})e^{-t}\). Ce majorant est intégrable : en \(0\), il est \(o(t^{\frac{a}{2}-1})\) ; en \(+\infty\), il est \(o(\frac{1}{t^2})\). Toutes les dérivées sont donc dominées sur tout segment. Ainsi \(\Gamma\) est \(C^\infty\) et \(\Gamma^{(k)}(x) = \displaystyle\int_0^{+\infty}(\ln t)^k\,t^{x-1}e^{-t}\,dt\).
- L’intégrande de \(\Gamma^{\prime\prime}(x)\) est continu, positif et non identiquement nul. Donc \(\Gamma^{\prime\prime}(x) > 0\) et \(\Gamma\) est strictement convexe.
- On pose \(u(t) = t^{\frac{x-1}{2}}e^{-t/2}\) et \(v(t) = \ln t \cdot t^{\frac{x-1}{2}}e^{-t/2}\). Leurs carrés sont intégrables, d’intégrales \(\Gamma(x)\) et \(\Gamma^{\prime\prime}(x)\). L’inégalité de Cauchy-Schwarz donne \((\displaystyle\int uv)^2 \leq\, \int u^2\int v^2\), soit \(\Gamma^{\prime}(x)^2 \leq\, \Gamma(x)\Gamma^{\prime\prime}(x)\). Comme \(\Gamma > 0\), \((\ln\Gamma)^{\prime\prime} = \dfrac{\Gamma\Gamma^{\prime\prime} – \Gamma^{\prime 2}}{\Gamma^2} \geq\, 0\). Donc \(\ln\Gamma\) est convexe.
- Pour \(x > 0\), \(\Gamma(x) = \dfrac{\Gamma(x+1)}{x}\). Par continuité de \(\Gamma\) en \(1\), \(\Gamma(x+1) \to \Gamma(1) = 1\). Donc \(\Gamma(x) \sim \dfrac{1}{x}\) quand \(x \to 0^+\).
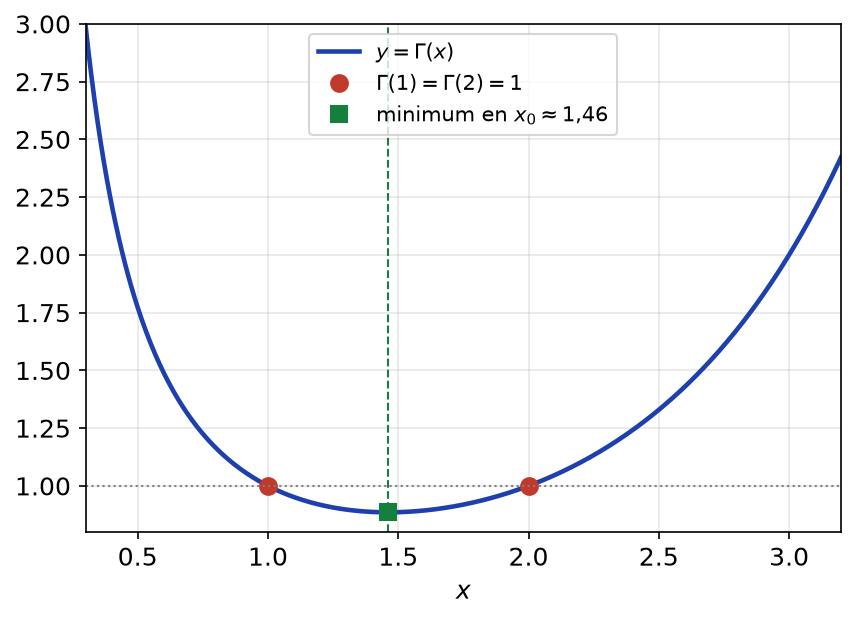
- La fonction \(\Gamma^{\prime}\) est strictement croissante, car \(\Gamma^{\prime\prime} > 0\). Ensuite, \(\Gamma(1) = \Gamma(2) = 1\). Le théorème de Rolle fournit \(x_0 \in ]1,2[\) tel que \(\Gamma^{\prime}(x_0) = 0\). Ce point est unique par stricte monotonie de \(\Gamma^{\prime}\). Donc \(\Gamma\) décroît strictement sur \(]0,x_0]\) et croît strictement sur \([x_0,+\infty[\). Enfin, pour \(x \geq\, n+1 \geq\, 2\), \(\Gamma(x) \geq\, \Gamma(n+1) = n!\). Ainsi \(\Gamma\) admet un unique minimum en \(x_0 \in ]1,2[\), avec \(\Gamma(x) \to +\infty\) en \(0^+\) et en \(+\infty\).
La figure ci-dessous montre ce minimum, situé entre les deux points \((1,1)\) et \((2,1)\) : numériquement, \(x_0 \approx 1{,}46\) et \(\Gamma(x_0) \approx 0{,}886\).
Corrigé de l’exercice 16 : Transformée de Fourier et dérivation
- La fonction \((x,t) \mapsto f(t)e^{-ixt}\) est continue et vérifie \(|f(t)e^{-ixt}| = |f(t)|\), intégrable et indépendante de \(x\). Le théorème de continuité donne la continuité de \(\widehat{f}\). De plus, \(|\widehat{f}(x)| \leq\, \displaystyle\int_{\mathbb{R}}|f|\), donc \(\widehat{f}\) est bornée.
- Pour \(j \leq\, p\), \(\dfrac{\partial^j}{\partial x^j}(f(t)e^{-ixt}) = (-it)^j f(t)\,e^{-ixt}\), de module \(|t^j f(t)|\). Ces fonctions sont continues et intégrables par hypothèse, avec une domination indépendante de \(x\). Le théorème de classe \(C^k\) donne \(\widehat{f} \in C^p\) et \(\widehat{f}^{\,(p)}(x) = (-i)^p\displaystyle\int_{\mathbb{R}} t^p f(t)\,e^{-ixt}\,dt\).
- Pour \(f(t) = e^{-|t|}\), la partie en sinus est impaire et s’annule. Il reste \(\widehat{f}(x) = 2\displaystyle\int_0^{+\infty} e^{-t}\cos(xt)\,dt = \frac{2}{1+x^2}\), par l’exercice 5. Donc \(\widehat{f}(x) = \dfrac{2}{1+x^2}\).
- Ici \(t\,e^{-|t|}\) est intégrable, donc \(\widehat{f}^{\,\prime}(x) = -i\displaystyle\int_{\mathbb{R}} t\,e^{-|t|}e^{-ixt}\,dt\). Par parité, \(t\,e^{-|t|}\cos(xt)\) est impaire et \(t\,e^{-|t|}\sin(xt)\) est paire. Ainsi \(\displaystyle\int_{\mathbb{R}} t\,e^{-|t|}e^{-ixt}\,dt = -2i\,S(x)\), où \(S(x) = \displaystyle\int_0^{+\infty} t\,e^{-t}\sin(xt)\,dt\). D’où \(\widehat{f}^{\,\prime}(x) = -i \cdot (-2i)\,S(x) = -2S(x)\). Or \(\widehat{f}^{\,\prime}(x) = -\dfrac{4x}{(1+x^2)^2}\). Donc \(\displaystyle\int_0^{+\infty} t\,e^{-t}\sin(xt)\,dt = \frac{2x}{(1+x^2)^2}\).
Corrigé de l’exercice 17 : Équivalents aux bornes
- Soit \(a > 0\). Pour \(x \geq\, a\) et \(t \geq\, 0\), \(0 \leq\, \dfrac{e^{-t}}{x+t} \leq\, \dfrac{e^{-t}}{a}\), intégrable. L’intégrande est continu en \((x,t)\). Donc \(F\) est définie et continue sur chaque \([a,+\infty[\), donc sur \(]0,+\infty[\). Enfin, si \(x \leq\, y\), alors \(\dfrac{e^{-t}}{x+t} \geq\, \dfrac{e^{-t}}{y+t}\). Par croissance de l’intégrale, \(F\) est définie, continue et décroissante.
- On écrit \(x\,F(x) = \displaystyle\int_0^{+\infty} \frac{x}{x+t}\,e^{-t}\,dt\). Pour tout \(t\), \(\dfrac{x}{x+t} \to 1\) quand \(x \to +\infty\). De plus, \(0 \leq\, \dfrac{x}{x+t}e^{-t} \leq\, e^{-t}\), intégrable. Par convergence dominée, \(x\,F(x) \to 1\). Donc \(F(x) \sim \dfrac{1}{x}\) en \(+\infty\).
- Pour \(t \in ]0,1]\), on a \(0 \leq\, 1 – e^{-t} \leq\, t\) par convexité de l’exponentielle. Donc \(0 \leq\, \dfrac{1 – e^{-t}}{x+t} \leq\, \dfrac{t}{t} = 1\). En intégrant sur \([0,1]\), \(0 \leq\, \displaystyle\int_0^1 \frac{1-e^{-t}}{x+t}\,dt \leq\, 1\). Ensuite, pour \(t \geq\, 1\), \(\dfrac{e^{-t}}{x+t} \leq\, e^{-t}\), donc \(0 \leq\, \displaystyle\int_1^{+\infty}\frac{e^{-t}}{x+t}\,dt \leq\, e^{-1} \leq\, 1\).
- On décompose \(F(x) = \displaystyle\int_0^1\frac{dt}{x+t} – \int_0^1 \frac{1-e^{-t}}{x+t}\,dt + \int_1^{+\infty}\frac{e^{-t}}{x+t}\,dt\). Le premier terme vaut \(\ln(1+x) – \ln x\). Les deux autres sont bornés par \(1\) d’après la question 3. Ainsi \(F(x) = -\ln x + O(1)\) quand \(x \to 0^+\). Comme \(-\ln x \to +\infty\), on conclut que \(F(x) \sim -\ln x\) en \(0^+\).
Corrigé de l’exercice 18 : Équivalent par changement d’échelle
- L’intégrande est continu, positif, et équivalent à \(t^{-2x}\) en \(+\infty\). Il est donc intégrable si et seulement si \(2x > 1\). Si \(x \leq\, y\), alors \((1+t^2)^{-y} \leq\, (1+t^2)^{-x}\), car \(1 + t^2 \geq\, 1\). Donc \(I\) est définie et décroissante sur \(]\frac{1}{2},+\infty[\).
- On écrit \(I(x) – I(x+1) = \displaystyle\int_0^{+\infty}\frac{t^2\,dt}{(1+t^2)^{x+1}}\). On intègre par parties avec \(u(t) = t\) et \(v(t) = -\dfrac{1}{2x(1+t^2)^x}\), de sorte que \(v^{\prime}(t) = \dfrac{t}{(1+t^2)^{x+1}}\). Le produit \(u v\) est nul en \(0\) et tend vers \(0\) en \(+\infty\), car \(2x > 1\). Donc \(I(x) – I(x+1) = \dfrac{1}{2x}I(x)\), soit \(I(x+1) = \dfrac{2x-1}{2x}I(x)\). Ensuite, \(I(1) = \frac{\pi}{2}\), puis \(I(2) = \frac{1}{2}\cdot\frac{\pi}{2} = \frac{\pi}{4}\) et \(I(3) = \frac{3}{4}\cdot\frac{\pi}{4} = \frac{3\pi}{16}\).
- Soit \(x \geq\, 1\) et \(g(s) = (1+s)^x – 1 – xs\) pour \(s \geq\, 0\). On a \(g^{\prime}(s) = x((1+s)^{x-1} – 1) \geq\, 0\), car \(x – 1 \geq\, 0\). Comme \(g(0) = 0\), on obtient \((1+s)^x \geq\, 1 + xs\).
- Le changement de variable \(t = \frac{u}{\sqrt{x}}\) donne \(\sqrt{x}\,I(x) = \displaystyle\int_0^{+\infty}(1 + \frac{u^2}{x})^{-x}du\). D’une part, \(x\ln(1 + \frac{u^2}{x}) \to u^2\), donc l’intégrande tend vers \(e^{-u^2}\). D’autre part, la question 3 avec \(s = \frac{u^2}{x}\) donne \((1 + \frac{u^2}{x})^{x} \geq\, 1 + u^2\) pour \(x \geq\, 1\). L’intégrande est donc majoré par \(\dfrac{1}{1+u^2}\), intégrable. Par convergence dominée, \(\sqrt{x}\,I(x) \to \frac{\sqrt{\pi}}{2}\). Donc \(I(x) \sim \dfrac{1}{2}\sqrt{\dfrac{\pi}{x}}\).
Point de méthode : la figure de l’énoncé indique l’échelle utile. L’intégrande n’est notable que pour \(t\) de l’ordre de \(\frac{1}{\sqrt{x}}\), d’où le changement de variable.
Corrigé de l’exercice 19 : Problème, formule de Stirling pour la fonction Gamma
- Dans \(\Gamma(x+1) = \displaystyle\int_0^{+\infty} t^x e^{-t}\,dt\), on pose d’abord \(t = xu\). On obtient \(\Gamma(x+1) = x^{x+1}\displaystyle\int_0^{+\infty} e^{x(\ln u – u)}\,du\). Ensuite, on pose \(u = 1 + s\). Comme \(\ln u – u = \varphi(s) – 1\), il vient \(\Gamma(x+1) = x^{x+1}e^{-x}\displaystyle\int_{-1}^{+\infty} e^{x\varphi(s)}\,ds\). Enfin, \(s = \frac{v}{\sqrt{x}}\) donne \(\Gamma(x+1) = x^{x+1/2}e^{-x}\displaystyle\int_{-\sqrt{x}}^{+\infty}\exp(x\,\varphi\!(\frac{v}{\sqrt{x}}))dv\). Ces changements de variable sont affines, donc licites.
- Au voisinage de \(0\), \(\varphi(s) = -\dfrac{s^2}{2} + o(s^2)\). Pour \(v \neq 0\) fixé, \(s = \frac{v}{\sqrt{x}} \to 0\), et \(x\,\varphi(s) = -\dfrac{v^2}{2} + v^2\,\varepsilon(s)\) avec \(\varepsilon(s) \to 0\). Le cas \(v = 0\) est immédiat. Donc \(x\,\varphi\!(\frac{v}{\sqrt{x}}) \to -\dfrac{v^2}{2}\).
- Soit \(g(s) = \varphi(s) + \frac{s^2}{2}\). On a \(g^{\prime}(s) = \dfrac{1}{1+s} – 1 + s = \dfrac{s^2}{1+s} \geq\, 0\) et \(g(0) = 0\). Donc \(g \leq\, 0\) sur \(]-1,0]\). Soit ensuite \(h(s) = \varphi(s) + \frac{s^2}{4}\). On a \(h^{\prime}(s) = \dfrac{1}{1+s} – 1 + \dfrac{s}{2} = \dfrac{s(s-1)}{2(1+s)} \leq\, 0\) sur \([0,1]\), et \(h(0) = 0\). Donc \(\varphi(s) \leq\, -\frac{s^2}{2}\) sur \(]-1,0]\) et \(\varphi(s) \leq\, -\frac{s^2}{4}\) sur \([0,1]\).
- On a \(\varphi^{\prime\prime}(s) = -\dfrac{1}{(1+s)^2} < 0\) : \(\varphi\) est concave. Comme \(\varphi(0) = 0\), la pente \(s \mapsto \dfrac{\varphi(s) – \varphi(0)}{s}\) est décroissante sur \(]0,+\infty[\). Pour \(s \geq\, 1\), on obtient \(\dfrac{\varphi(s)}{s} \leq\, \varphi(1) = \ln 2 – 1\). Donc \(\varphi(s) \leq\, (\ln 2 – 1)\,s\) pour \(s \geq\, 1\).
- Soit \(x \geq\, 1\) et \(g_x(v)\) l’intégrande prolongé par \(0\). Posons \(c = 1 – \ln 2 > 0\). Si \(-\sqrt{x} < v \leq\, 0\), la question 3 donne \(x\,\varphi(\frac{v}{\sqrt{x}}) \leq\, -\frac{v^2}{2}\). Si \(0 \leq\, v \leq\, \sqrt{x}\), elle donne \(x\,\varphi(\frac{v}{\sqrt{x}}) \leq\, -\frac{v^2}{4}\). Si \(v \geq\, \sqrt{x}\), la question 4 donne \(x\,\varphi(\frac{v}{\sqrt{x}}) \leq\, -c\sqrt{x}\,v \leq\, -c\,v\), car \(\sqrt{x} \geq\, 1\). On pose donc \(h(v) = e^{-v^2/2}\) pour \(v < 0\) et \(h(v) = e^{-v^2/4} + e^{-cv}\) pour \(v \geq\, 0\). Cette fonction est intégrable sur \(\mathbb{R}\), et \(0 \leq\, g_x \leq\, h\).
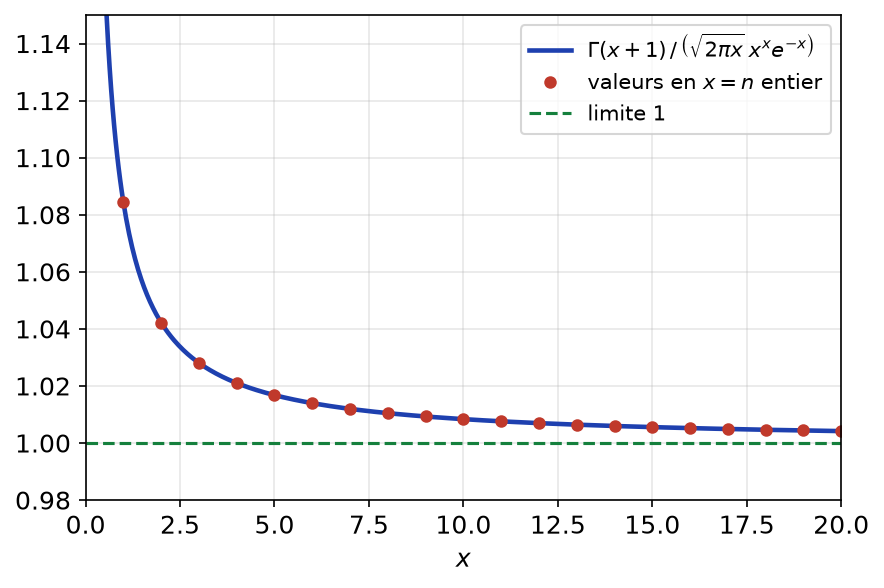
- Soit \(x_n \to +\infty\) avec \(x_n \geq\, 1\). Par la question 2, \(g_{x_n}(v) \to e^{-v^2/2}\) pour tout \(v\) (car \(-\sqrt{x_n} < v\) à partir d’un certain rang). Par convergence dominée, \(\displaystyle\int_{\mathbb{R}} g_{x_n} \to \sqrt{2\pi}\). La caractérisation séquentielle donne alors \(\Gamma(x+1) \sim \sqrt{2\pi x}\,x^x e^{-x}\). Avec \(x = n\), on obtient la formule de Stirling : \(n! \sim \sqrt{2\pi n}(\dfrac{n}{e})^n\).
La figure ci-dessous trace le quotient \(\dfrac{\Gamma(x+1)}{\sqrt{2\pi x}\,x^x e^{-x}}\). Il décroît vers \(1\), et vaut déjà environ \(1{,}008\) pour \(x = 10\).
Point de méthode : c’est la méthode de Laplace. On centre l’intégrale au maximum de la phase, puis on la dilate à l’échelle \(\frac{1}{\sqrt{x}}\) ; la domination se construit morceau par morceau.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : intégrales à paramètre, cours de maths spé
- Les énoncés : exercices de maths spé sur intégrales à paramètre
- À maîtriser avant : Convergence dominée et intégration terme à terme
- Chapitre précédent : Convergence dominée et intégration terme à terme
- Chapitre suivant : Ensembles dénombrables et espaces probabilisés
- Le même thème en L2 : intégrales à paramètre, exercices de maths en L2
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup