Ce corrigé Fubini L3 rédige chaque solution comme on l’attend en partiel. Pour chaque interversion, on vérifie d’abord la mesurabilité et la σ-finitude, puis on cite le bon théorème. Si la fonction est positive, Tonelli suffit. Sinon, on calcule d’abord l’intégrale de la valeur absolue avant d’invoquer Fubini.
Pour les changements de variables, on prouve que l’application est un difféomorphisme entre ouverts, on calcule le jacobien et on décrit le nouveau domaine. Des figures montrent les domaines, leurs images et les convolutions obtenues.
Soyez vigilant sur trois points. D’abord, n’oubliez jamais la valeur absolue du jacobien. Ensuite, retirez les parties négligeables qui empêchent la bijectivité. Enfin, ne concluez jamais qu’une intégrale itérée vaut l’intégrale double sans hypothèse vérifiée.
Les énoncés se trouvent sur la page exercices de maths en L3 sur fubini et changement de variables.
Corrigé de l’exercice 1 : Sections d’une partie mesurable
- D’abord, \(\mathcal{C}\) contient les rectangles. En effet, pour \(A \in \mathcal{A}\) et \(B \in \mathcal{B}\), la section \((A \times B)_x\) vaut \(B\) si \(x \in A\) et \(\varnothing\) sinon ; dans les deux cas, elle est dans \(\mathcal{B}\). En particulier, \(X \times Y \in \mathcal{C}\). Ensuite, pour \(E \in \mathcal{C}\), on a \((E^c)_x = \{ y : (x, y) \notin E \} = (E_x)^c \in \mathcal{B}\). De même, pour une suite \((E_n)\) de \(\mathcal{C}\), on a \((\bigcup_n E_n)_x = \bigcup_n (E_n)_x \in \mathcal{B}\). Donc \(\mathcal{C}\) est une tribu contenant les rectangles. Or \(\mathcal{A} \otimes \mathcal{B}\) est la plus petite tribu contenant les rectangles, d’où \(\mathcal{A} \otimes \mathcal{B} \subset \mathcal{C}\). Par conséquent, \(E_x \in \mathcal{B}\) pour tout \(E \in \mathcal{A} \otimes \mathcal{B}\).
- Soit \(I\) un intervalle de \(\mathbb{R}\). On a \(f_x^{-1}(I) = \{ y : f(x, y) \in I \} = (f^{-1}(I))_x\). Or \(f^{-1}(I) \in \mathcal{A} \otimes \mathcal{B}\), car \(f\) est mesurable. La question 1 donne alors \(f_x^{-1}(I) \in \mathcal{B}\). Comme les intervalles engendrent \(\mathcal{B}(\mathbb{R})\), \(f_x\) est \(\mathcal{B}\)-mesurable.
- Posons \(h(t, y) = y – g(t)\). Les projections \(p_1(t, y) = t\) et \(p_2(t, y) = y\) sont mesurables pour la tribu produit. Ainsi, \(g \circ p_1\) est mesurable comme composée de fonctions mesurables, et \(h = p_2 – g \circ p_1\) l’est aussi. Enfin, \(\Gamma_g = h^{-1}(\{0\})\), donc \(\Gamma_g \in \mathcal{B}(\mathbb{R}) \otimes \mathcal{B}(\mathbb{R})\).
Point de méthode : pour montrer qu’une propriété est vraie sur toute la tribu produit, on montre que les parties qui la vérifient forment une tribu (ou une classe monotone) contenant les rectangles.
Corrigé de l’exercice 2 : Diagonale et graphes négligeables
- La diagonale est fermée, donc borélienne. De plus, \(\lambda\) est σ-finie. Le théorème de la mesure produit donne \(\lambda_2(\Delta) = \int_{\mathbb{R}} \lambda(\Delta_t)\, dt\). Or \(\Delta_t = \{t\}\), de mesure nulle. Ainsi, \(\lambda_2(\Delta) = 0\).
- D’après l’exercice 1, \(\Gamma_g\) est dans la tribu produit. Sa section en \(t\) est le singleton \(\{g(t)\}\). Par conséquent, \(\lambda_2(\Gamma_g) = \int_{\mathbb{R}} \lambda(\{g(t)\})\, dt = \int_{\mathbb{R}} 0\, dt\), d’où \(\lambda_2(\Gamma_g) = 0\).
- Posons \(g_{\pm}(t) = \pm\sqrt{1 – t^2}\) pour \(|t| \leq\, 1\) et \(g_{\pm}(t) = 0\) sinon. Ces fonctions sont boréliennes, car continues par morceaux. Tout point \((x, y)\) du cercle vérifie \(|x| \leq\, 1\) et \(y = g_{+}(x)\) ou \(y = g_{-}(x)\). Donc le cercle est inclus dans \(\Gamma_{g_+} \cup \Gamma_{g_-}\), qui est de mesure nulle. En conclusion, le cercle unité est négligeable dans \(\mathbb{R}^2\).
Corrigé de l’exercice 3 : Une intégrale calculée par Tonelli
- Fixons \(x \in ]0, 1[\). La fonction \(t \mapsto x^t = e^{t \ln x}\) a pour dérivée \(t \mapsto x^t \ln x\). Donc \(\int_a^b x^t\, dt = [ \frac{x^t}{\ln x} ]_a^b = \frac{x^b – x^a}{\ln x}\), ce qui est licite car \(\ln x \neq 0\). Comme \(x^t > 0\) et \(a < b\), l’intégrande est strictement positif sur \(]0, 1[\).
- La fonction \(F(x, t) = x^t\) est continue, donc borélienne, sur \(]0, 1[ \times [a, b]\), et positive. Les mesures sont des restrictions de la mesure de Lebesgue, donc σ-finies. Le théorème de Fubini-Tonelli permet donc d’intervertir sans autre vérification :
\[I(a, b) = \int_0^1 ( \int_a^b x^t\, dt ) dx = \int_a^b ( \int_0^1 x^t\, dx ) dt.\]
Pour \(t > -1\), on a \(\int_0^1 x^t\, dx = \frac{1}{t + 1}\). Ainsi, \(I(a, b) = \int_a^b \frac{dt}{1 + t} = \ln(1 + b) – \ln(1 + a)\). Finalement, \(I(a, b) = \ln \frac{1 + b}{1 + a}\). - Avec \(a = 0\) et \(b = \frac{1}{2}\), on obtient \(\int_0^1 \frac{\sqrt{x} – 1}{\ln x}\, dx = \ln \frac{3}{2}\). Avec \(a = 1\) et \(b = 3\), on obtient \(\int_0^1 \frac{x^3 – x}{\ln x}\, dx = \ln \frac{4}{2} = \ln 2\).
Point de méthode : écrire un quotient gênant comme une intégrale d’une fonction positive est une technique classique ; Tonelli dispense alors de toute étude de convergence.
Corrigé de l’exercice 4 : Calculs d’intégrales doubles par Fubini
- La fonction \(|x – y|\) est continue et positive sur \([0, 1]^2\), donc Tonelli s’applique. Par symétrie entre \(x\) et \(y\), les triangles \(\{y < x\}\) et \(\{y > x\}\) donnent la même contribution, et la diagonale est négligeable. Ainsi,
\[\iint_{[0,1]^2} |x – y|\, dx\, dy = 2 \int_0^1 ( \int_0^x (x – y)\, dy ) dx = 2 \int_0^1 \frac{x^2}{2}\, dx = \frac{1}{3}.\]
Donc \(\iint_{[0,1]^2} |x – y|\, dx\, dy = \frac{1}{3}\). - Sur \(T\), la section verticale en \(x \in [0, 1]\) est le segment \([0, x]\). Par Fubini (fonction continue bornée sur un compact, donc intégrable),
\[\iint_T x y\, dx\, dy = \int_0^1 x ( \int_0^x y\, dy ) dx = \int_0^1 \frac{x^3}{2}\, dx = \frac{1}{8}.\]
De même, \(\iint_T e^{x^2}\, dx\, dy = \int_0^1 x\, e^{x^2}\, dx = [ \frac{e^{x^2}}{2} ]_0^1\). Ainsi, \(\iint_T x y = \frac{1}{8}\) et \(\iint_T e^{x^2} = \frac{e – 1}{2}\). - Le domaine \(\{ (x, y) : 0 \leq\, y \leq\, 1,\ y \leq\, x \leq\, 1 \}\) est exactement \(T\), décrit cette fois par ses sections horizontales. Par Tonelli, l’intégrale proposée est donc égale à \(\iint_T e^{x^2}\, dx\, dy\). Par conséquent, \(\int_0^1 ( \int_y^1 e^{x^2}\, dx ) dy = \frac{e – 1}{2}\).
Corrigé de l’exercice 5 : Sommes doubles et mesure de comptage
- On a \(\zeta(n) – 1 = \sum_{k \geq\, 2} k^{-n}\). Les termes \(k^{-n}\) sont positifs, et la mesure de comptage sur \(\mathbb{N}\) est σ-finie. Tonelli permet donc d’intervertir :
\[\sum_{n \geq\, 2} \sum_{k \geq\, 2} k^{-n} = \sum_{k \geq\, 2} \frac{k^{-2}}{1 – k^{-1}} = \sum_{k \geq\, 2} \frac{1}{k(k – 1)}.\]
Or \(\frac{1}{k(k-1)} = \frac{1}{k – 1} – \frac{1}{k}\), et la somme télescopique vaut \(1\). Ainsi, \(\sum_{n \geq\, 2} (\zeta(n) – 1) = 1\). - De même, par Tonelli, \(\sum_{n \geq\, 1} \sum_{k \geq\, 2} k^{-2n} = \sum_{k \geq\, 2} \frac{k^{-2}}{1 – k^{-2}} = \sum_{k \geq\, 2} \frac{1}{k^2 – 1}\). Ensuite, \(\frac{1}{k^2 – 1} = \frac{1}{2} ( \frac{1}{k – 1} – \frac{1}{k + 1} )\). La somme télescopique vaut \(\frac{1}{2}(1 + \frac{1}{2})\). Donc \(\sum_{n \geq\, 1} (\zeta(2n) – 1) = \frac{3}{4}\).
- À \(m\) fixé, la ligne ne contient que \(a_{m,m} = 1\) et \(a_{m,m+1} = -1\). Donc \(\sum_n a_{m,n} = 0\), puis \(\sum_m \sum_n a_{m,n} = 0\). À \(n \geq\, 1\) fixé, la colonne contient \(a_{n,n} = 1\) et \(a_{n-1,n} = -1\), de somme nulle. En revanche, la colonne \(n = 0\) ne contient que \(a_{0,0} = 1\). Ainsi, \(\sum_m \sum_n a_{m,n} = 0\) et \(\sum_n \sum_m a_{m,n} = 1\). L’hypothèse en défaut est la sommabilité : \(\sum_{m,n} |a_{m,n}| = +\infty\), puisque chaque ligne apporte \(2\).
Corrigé de l’exercice 6 : Un contre-exemple au théorème de Fubini
- Pour \(x > 0\) fixé, la dérivée d’un quotient donne
\[\frac{\partial}{\partial y} \frac{y}{x^2 + y^2} = \frac{(x^2 + y^2) – 2y^2}{(x^2 + y^2)^2} = \frac{x^2 – y^2}{(x^2 + y^2)^2}.\]
Donc \(y \mapsto \frac{y}{x^2 + y^2}\) est une primitive de \(y \mapsto f(x, y)\). - Pour \(x \in ]0, 1]\), la fonction \(f_x\) est continue sur \([0, 1]\). Ainsi, \(\int_0^1 f(x, y)\, dy = [ \frac{y}{x^2 + y^2} ]_0^1 = \frac{1}{1 + x^2}\). Par conséquent, \(\int_0^1 ( \int_0^1 f\, dy ) dx = \int_0^1 \frac{dx}{1 + x^2} = \frac{\pi}{4}\). Ensuite, on remarque que \(f(y, x) = -f(x, y)\). L’autre intégrale itérée est donc l’opposée de la première. En conclusion, les deux intégrales itérées valent \(\frac{\pi}{4}\) et \(-\frac{\pi}{4}\).
- Le quart de disque \(Q = \{ x > 0,\ y > 0,\ x^2 + y^2 \leq\, 1 \}\) est inclus dans \(]0, 1]^2\). En coordonnées polaires, \(|f| = \frac{|\cos 2\theta|}{r^2}\). Par Tonelli et le changement de variables polaire,
\[\iint_Q |f| = \int_0^{\pi/2} |\cos 2\theta|\, d\theta \int_0^1 \frac{r}{r^2}\, dr = 1 \times \int_0^1 \frac{dr}{r} = +\infty.\]
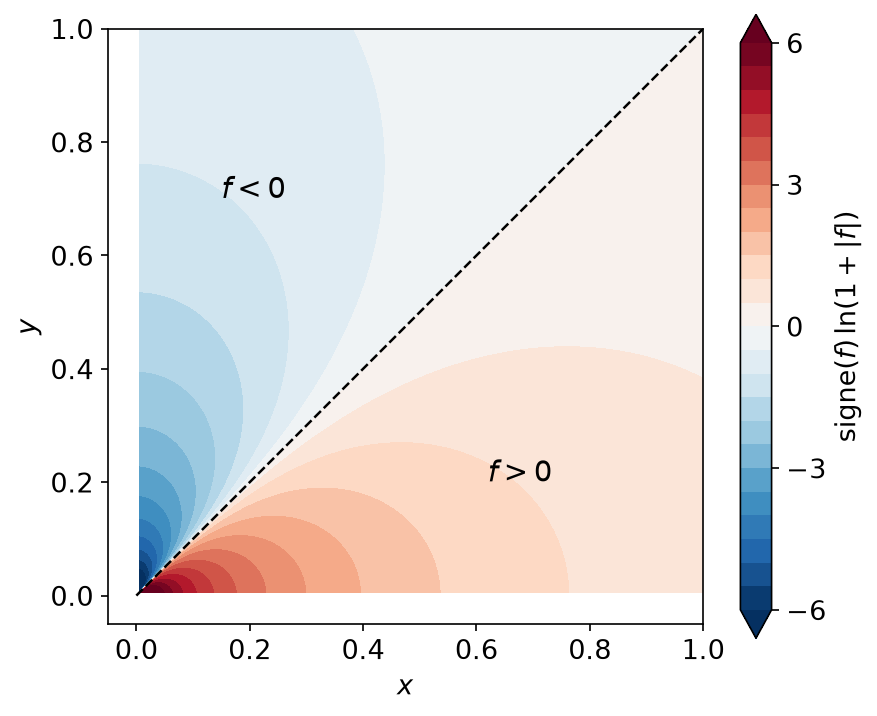
Donc \(f\) n’est pas intégrable sur \(]0, 1]^2\). Le théorème de Fubini ne s’applique pas, et c’est ce qui permet aux intégrales itérées de différer.
La carte ci-dessous montre le signe de \(f\). Elle est positive sous la diagonale et négative au-dessus, avec des valeurs énormes près de l’origine. Les deux ordres d’intégration « compensent » ces infinis de manières différentes.
Corrigé de l’exercice 7 : Hypothèse de σ-finitude
- Supposons \([0, 1] = \bigcup_n A_n\) avec \(\nu(A_n) < +\infty\). Alors chaque \(A_n\) est fini, donc \([0, 1]\) est dénombrable, ce qui est faux. Par conséquent, \(\nu\) n’est pas σ-finie.
- La diagonale est fermée, donc borélienne. Pour \(x\) fixé, \(\int \mathbf{1}_\Delta(x, y)\, d\nu(y) = \nu(\{x\}) = 1\). La première intégrale itérée vaut donc \(\int_{[0,1]} 1\, d\lambda = 1\). Pour \(y\) fixé, \(\int \mathbf{1}_\Delta(x, y)\, d\lambda(x) = \lambda(\{y\}) = 0\). La seconde vaut donc \(0\). Ainsi, les deux intégrales itérées valent \(1\) et \(0\).
- La fonction est positive et mesurable. Pourtant, les intégrales itérées diffèrent. Il n’y a aucune contradiction : le théorème de Fubini-Tonelli suppose les deux mesures σ-finies, ce que \(\nu\) n’est pas.
Corrigé de l’exercice 8 : Image de la mesure de Lebesgue par une application linéaire
- On remarque que \((3, 4) = (2, 1) + (1, 3)\). Le parallélogramme est donc l’image de \([0, 1]^2\) par \(T = \begin{pmatrix} 2 1 \\ 1 3 \end{pmatrix}\). Son aire vaut \(|\det T| = |6 – 1|\). Donc l’aire vaut \(5\).
- Posons \(L(x, y) = ( \frac{x + y}{2}, \frac{x – y}{3} )\). Alors \(\mathcal{E} = L^{-1}(\overline{D})\), où \(\overline{D}\) est le disque unité fermé. Or \(\det L = \frac{1}{2} \times (-\frac{1}{3}) – \frac{1}{2} \times \frac{1}{3} = -\frac{1}{3}\). Donc \(|\det L^{-1}| = 3\) et \(\lambda_2(\mathcal{E}) = 3 \lambda_2(\overline{D})\). Ainsi, l’aire de \(\mathcal{E}\) vaut \(3\pi\).
- Notons \(\Delta_3\) le tétraèdre standard. Par Fubini, à \((x, y)\) fixé, \(z\) décrit \([0, 1 – x – y]\). Donc
\[\lambda_3(\Delta_3) = \int_0^1 \int_0^{1 – x} (1 – x – y)\, dy\, dx = \int_0^1 \frac{(1 – x)^2}{2}\, dx = \frac{1}{6}.\]
Ensuite, l’application linéaire \(M\) de colonnes \(u, v, w\) envoie \(\Delta_3\) sur le tétraèdre de sommets \(0, u, v, w\). En effet, ce tétraèdre est l’ensemble des \(\alpha u + \beta v + \gamma w\) avec \(\alpha, \beta, \gamma \geq\, 0\) et \(\alpha + \beta + \gamma \leq\, 1\). Par conséquent, son volume vaut \(\frac{|\det(u, v, w)|}{6}\).
Corrigé de l’exercice 9 : Transvection et invariance par translation
- L’application \(T_a\) est bijective, de réciproque \(T_{-a}(x, y) = (x – a y, y)\). Ainsi, \((x, y) \in T_a(E)\) si et seulement si \((x – a y, y) \in E\), c’est-à-dire \(x – a y \in E^y\). Donc \((T_a(E))^y = E^y + a y\).
- L’application \(T_a\) est un homéomorphisme, donc \(T_a(E)\) est borélien. Par le théorème de la mesure produit, puis par invariance de \(\lambda\) par translation,
\[\lambda_2(T_a(E)) = \int_{\mathbb{R}} \lambda(E^y + a y) dy = \int_{\mathbb{R}} \lambda(E^y)\, dy = \lambda_2(E).\]
Ainsi, une transvection conserve la mesure de Lebesgue. - De la même manière, \((D_\alpha(E))^y = \alpha E^y\). Or \(\lambda(\alpha B) = |\alpha| \lambda(B)\) pour tout borélien \(B\) de \(\mathbb{R}\) : les deux mesures \(B \mapsto \lambda(\alpha B)\) et \(|\alpha| \lambda\) coïncident sur les intervalles. Par Tonelli, \(\lambda_2(D_\alpha(E)) = |\alpha|\, \lambda_2(E)\).
- Notons \(D^{\prime}_d(x, y) = (x, d y)\). On a \(D_a \circ D^{\prime}_d (x, y) = (a x, d y)\), puis \(T_{b/d}(a x, d y) = (a x + b y, d y)\). Donc \(A = T_{b/d} \circ D_a \circ D^{\prime}_d\). En échangeant les rôles de \(x\) et \(y\) dans la question 3, on obtient \(\lambda_2(D^{\prime}_d(E)) = |d|\, \lambda_2(E)\). En composant les trois résultats, \(\lambda_2(A(E)) = |a d|\, \lambda_2(E) = |\det A|\, \lambda_2(E)\).
Corrigé de l’exercice 10 : Coordonnées polaires
- En polaires, \(D\) correspond à \(r \in [1, 2]\) et \(\theta \in [0, \frac{\pi}{2}]\), aux bords négligeables près. De plus, \(x y = r^2 \cos\theta \sin\theta\). Ainsi,
\[\iint_D x y\, dx\, dy = \int_1^2 r^3\, dr \int_0^{\pi/2} \cos\theta \sin\theta\, d\theta = \frac{16 – 1}{4} \times \frac{1}{2}.\]
Donc \(\iint_D x y\, dx\, dy = \frac{15}{8}\). - La fonction est positive. Le changement de variables polaire et Tonelli donnent
\[\iint_{\mathbb{R}^2} \frac{dx\, dy}{(1 + x^2 + y^2)^2} = 2\pi \int_0^{+\infty} \frac{r\, dr}{(1 + r^2)^2} = 2\pi [ -\frac{1}{2(1 + r^2)} ]_0^{+\infty} = \pi.\]
Ainsi, l’intégrale vaut \(\pi\). - De même, l’intégrale vaut \(2\pi \int_0^{+\infty} \frac{r\, dr}{(1 + r^2)^\alpha}\). En \(+\infty\), l’intégrande est équivalent à \(r^{1 – 2\alpha}\). Il est intégrable si et seulement si \(2\alpha – 1 > 1\), soit \(\alpha > 1\). Dans ce cas, \(\int_0^{+\infty} r (1 + r^2)^{-\alpha}\, dr = [ \frac{(1 + r^2)^{1 – \alpha}}{2(1 – \alpha)} ]_0^{+\infty} = \frac{1}{2(\alpha – 1)}\). Donc l’intégrale est finie si et seulement si \(\alpha > 1\), et vaut alors \(\frac{\pi}{\alpha – 1}\). Pour \(\alpha = 2\), on retrouve \(\pi\).
Corrigé de l’exercice 11 : Intégrale de Gauss par les coordonnées polaires
- Pour \(|x| \geq\, 1\), on a \(x^2 \geq\, |x|\), donc \(e^{-x^2} \leq\, e^{-|x|}\), qui est intégrable. Sur \([-1, 1]\), la fonction est continue. Ainsi, \(G\) est finie.
- La fonction \((x, y) \mapsto e^{-x^2} e^{-y^2}\) est positive et continue. Par Tonelli, \(\iint e^{-(x^2 + y^2)} = \int e^{-x^2} dx \int e^{-y^2} dy = G^2\). Ensuite, en polaires,
\[G^2 = \int_{-\pi}^{\pi} \int_0^{+\infty} e^{-r^2} r\, dr\, d\theta = 2\pi \times \frac{1}{2} = \pi.\]
Comme \(G > 0\), \(G = \sqrt{\pi}\). - Le changement de variable \(x = \frac{u}{\sqrt{a}}\) donne \(\int e^{-a x^2}\, dx = \frac{1}{\sqrt{a}} \int e^{-u^2}\, du = \sqrt{\frac{\pi}{a}}\). Ensuite, une intégration par parties sur \([-A, A]\) avec \(u = x\) et \(v^{\prime} = x e^{-x^2}\) donne
\[\int_{-A}^{A} x^2 e^{-x^2}\, dx = [ -\frac{x e^{-x^2}}{2} ]_{-A}^{A} + \frac{1}{2} \int_{-A}^{A} e^{-x^2}\, dx.\]
Le crochet tend vers \(0\), d’où \(\int x^2 e^{-x^2} = \frac{\sqrt{\pi}}{2}\). Enfin, avec \(t = x^2\) sur \(]0, +\infty[\), on a \(dt = 2x\, dx\) et \(\Gamma(\frac{1}{2}) = \int_0^{+\infty} \frac{e^{-x^2}}{x} 2x\, dx = 2 \times \frac{\sqrt{\pi}}{2}\). En résumé, \(\int e^{-a x^2} = \sqrt{\pi / a}\), \(\int x^2 e^{-x^2} = \frac{\sqrt{\pi}}{2}\) et \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\). - On a \(e^{-\|x\|^2} = \prod_{i=1}^n e^{-x_i^2}\). Par Tonelli appliqué \(n – 1\) fois, l’intégrale vaut \(G^n\). Donc \(\int_{\mathbb{R}^n} e^{-\|x\|^2}\, dx = \pi^{n/2}\).
Corrigé de l’exercice 12 : Intégrale de Gauss par Tonelli
- À \(x > 0\) fixé, \(\int_0^{+\infty} y e^{-(1 + x^2) y^2}\, dy = [ -\frac{e^{-(1 + x^2) y^2}}{2(1 + x^2)} ]_0^{+\infty} = \frac{1}{2(1 + x^2)}\). Ensuite, \(\int_0^{+\infty} \frac{dx}{2(1 + x^2)} = \frac{1}{2} \times \frac{\pi}{2}\). Ainsi, ce premier calcul donne \(F = \frac{\pi}{4}\).
- À \(y > 0\) fixé, on pose \(u = x y\), soit \(dx = \frac{du}{y}\). Alors
\[\int_0^{+\infty} y e^{-y^2} e^{-x^2 y^2}\, dx = e^{-y^2} \int_0^{+\infty} e^{-u^2}\, du = I e^{-y^2}.\]
Puis \(\int_0^{+\infty} I e^{-y^2}\, dy = I^2\). Donc ce second calcul donne \(F = I^2\). - La fonction \((x, y) \mapsto y e^{-(1 + x^2) y^2}\) est continue et positive sur \(]0, +\infty[^2\). Par Fubini-Tonelli, les deux intégrales itérées sont égales à l’intégrale double \(F\). Ainsi, \(I^2 = \frac{\pi}{4}\). Comme \(I > 0\), \(I = \frac{\sqrt{\pi}}{2}\).
Point de méthode : cette preuve n’utilise que Tonelli et un changement de variable à une dimension ; elle évite le changement de variables polaire.
Corrigé de l’exercice 13 : Forme quadratique et intégrale gaussienne
- On complète le carré : \(x^2 + x y + y^2 = (x + \frac{y}{2})^2 + \frac{3}{4} y^2\). Les formes \(x + \frac{y}{2}\) et \(\frac{\sqrt{3}}{2} y\) sont indépendantes. Donc \(x^2 + x y + y^2 = u^2 + v^2\) avec \(u = x + \frac{y}{2}\) et \(v = \frac{\sqrt{3}}{2} y\).
- L’application linéaire \((x, y) \mapsto (u, v)\) a pour matrice \(\begin{pmatrix} 1 1/2 \\ 0 \sqrt{3}/2 \end{pmatrix}\), de déterminant \(\frac{\sqrt{3}}{2} \neq 0\). Ainsi, \(du\, dv = \frac{\sqrt{3}}{2}\, dx\, dy\). Par conséquent,
\[\iint e^{-(x^2 + x y + y^2)}\, dx\, dy = \frac{2}{\sqrt{3}} \iint e^{-(u^2 + v^2)}\, du\, dv = \frac{2}{\sqrt{3}} \pi.\]
Donc l’intégrale vaut \(\frac{2\pi}{\sqrt{3}}\). - Par le théorème spectral, \(S = P\, \mathrm{diag}(\lambda_1, \lambda_2)\, P^{T}\) avec \(P\) orthogonale et \(\lambda_1, \lambda_2 > 0\). On pose \(X = P U\). Alors \(\langle S X, X \rangle = \lambda_1 u_1^2 + \lambda_2 u_2^2\) et \(|\det P| = 1\). Par Tonelli et la question 3 de l’exercice 11,
\[\iint e^{-\langle S X, X \rangle}\, dX = \sqrt{\frac{\pi}{\lambda_1}} \sqrt{\frac{\pi}{\lambda_2}} = \frac{\pi}{\sqrt{\lambda_1 \lambda_2}} = \frac{\pi}{\sqrt{\det S}}.\]
Ici, \(S = \begin{pmatrix} 1 1/2 \\ 1/2 1 \end{pmatrix}\) et \(\det S = \frac{3}{4}\). On retrouve bien \(\frac{\pi}{\sqrt{3}/2} = \frac{2\pi}{\sqrt{3}}\).
Corrigé de l’exercice 14 : Changement de variables hyperbolique
- L’application \(\varphi\) est de classe \(C^1\) sur \(U = ]0, +\infty[^2\) et y prend ses valeurs. Résolvons \(u = x y\), \(v = \frac{y}{x}\) avec \(u, v > 0\). On obtient \(u v = y^2\) et \(\frac{u}{v} = x^2\). Donc l’unique solution est \(x = \sqrt{u / v}\) et \(y = \sqrt{u v}\). Cette réciproque est de classe \(C^1\) sur \(U\). Ainsi, \(\varphi\) est un \(C^1\)-difféomorphisme de \(U\) sur \(U\), avec \(\varphi^{-1}(u, v) = (\sqrt{u / v}, \sqrt{u v})\).
- Les conditions \(1 \leq\, x y \leq\, 2\) et \(x \leq\, y \leq\, 3x\) s’écrivent \(1 \leq\, u \leq\, 2\) et \(1 \leq\, v \leq\, 3\). Donc \(\varphi(D) = [1, 2] \times [1, 3]\). Ensuite,
\[J_\varphi(x, y) = \det \begin{pmatrix} y x \\ -y/x^2 1/x \end{pmatrix} = \frac{y}{x} + \frac{y}{x} = \frac{2y}{x} = 2v.\]
Par conséquent, \(J_\varphi = 2v\) et \(J_{\varphi^{-1}}(u, v) = \frac{1}{2v}\), d’où la règle \(dx\, dy = \frac{du\, dv}{2v}\). - On applique le théorème de changement de variables à \(\mathbf{1}_D\) sur l’ouvert \(U\) :
\[\lambda_2(D) = \int_1^2 \int_1^3 \frac{dv}{2v}\, du = 1 \times \frac{\ln 3}{2}.\]
Ainsi, l’aire de \(D\) vaut \(\frac{\ln 3}{2}\). - On a \(x y = u\) et \(y^2 = u v\). Donc
\[\iint_D x y = \int_1^2 u\, du \int_1^3 \frac{dv}{2v} = \frac{3}{2} \times \frac{\ln 3}{2}, \qquad \iint_D y^2 = \int_1^2 \int_1^3 \frac{u v}{2v}\, dv\, du = \frac{1}{2} \times \frac{3}{2} \times 2.\]
En conclusion, \(\iint_D x y\, dx\, dy = \frac{3 \ln 3}{4}\) et \(\iint_D y^2\, dx\, dy = \frac{3}{2}\).
La figure ci-dessous montre l’effet de \(\varphi\). Les lignes \(u = \text{cte}\) sont des hyperboles et les lignes \(v = \text{cte}\) des droites issues de l’origine. Le domaine courbe devient ainsi un rectangle.

Corrigé de l’exercice 15 : Coordonnées sphériques et cornet
- La matrice jacobienne de \(\Phi\), de colonnes \(\partial_r\), \(\partial_\theta\), \(\partial_\phi\), est
\[\begin{pmatrix} \sin\phi \cos\theta -r \sin\phi \sin\theta r \cos\phi \cos\theta \\ \sin\phi \sin\theta r \sin\phi \cos\theta r \cos\phi \sin\theta \\ \cos\phi 0 -r \sin\phi \end{pmatrix}.\]
On développe selon la dernière ligne. Le cofacteur de \(\cos\phi\) vaut \(-r^2 \sin\phi \cos\phi\), après calcul du mineur \(-r^2 \sin\phi \cos\phi (\sin^2\theta + \cos^2\theta)\). Le terme en \(-r \sin\phi\) donne \(-r \sin\phi \times r \sin^2\phi\). Au total, le déterminant vaut \(-r^2 \sin\phi (\cos^2\phi + \sin^2\phi)\). Ainsi, \(|J_\Phi| = r^2 \sin\phi\), positif pour \(\phi \in ]0, \pi[\). - Par changement de variables sphérique et Tonelli,
\[\iiint_B (x^2 + y^2 + z^2) = \int_{-\pi}^{\pi} d\theta \int_0^{\pi} \sin\phi\, d\phi \int_0^1 r^4\, dr = 2\pi \times 2 \times \frac{1}{5} = \frac{4\pi}{5}.\]
Ensuite, la boule est invariante par permutation des coordonnées. Les intégrales de \(x^2\), \(y^2\) et \(z^2\) sont donc égales. Ainsi, \(\iiint_B (x^2 + y^2 + z^2) = \frac{4\pi}{5}\) et \(\iiint_B z^2 = \frac{4\pi}{15}\). - La condition \(z \geq\, \sqrt{x^2 + y^2}\) s’écrit \(\cos\phi \geq\, \sin\phi\), soit \(\phi \in [0, \frac{\pi}{4}]\). Donc
\[\lambda_3(C) = 2\pi \int_0^{\pi/4} \sin\phi\, d\phi \int_0^1 r^2\, dr = 2\pi (1 – \frac{\sqrt{2}}{2}) \frac{1}{3}.\]
Par conséquent, \(\lambda_3(C) = \frac{\pi(2 – \sqrt{2})}{3}\). - On a \(z = r \cos\phi\). Donc
\[\iiint_C z = 2\pi \int_0^1 r^3\, dr \int_0^{\pi/4} \cos\phi \sin\phi\, d\phi = 2\pi \times \frac{1}{4} \times \frac{\sin^2(\pi/4)}{2} = \frac{\pi}{8}.\]
Ensuite, \(\,\overline{z} = \frac{\pi/8}{\pi(2 – \sqrt{2})/3} = \frac{3}{8(2 – \sqrt{2})}\). On multiplie par la quantité conjuguée : \(\iiint_C z = \frac{\pi}{8}\) et \(\,\overline{z} = \frac{3(2 + \sqrt{2})}{16} \approx 0{,}64\).
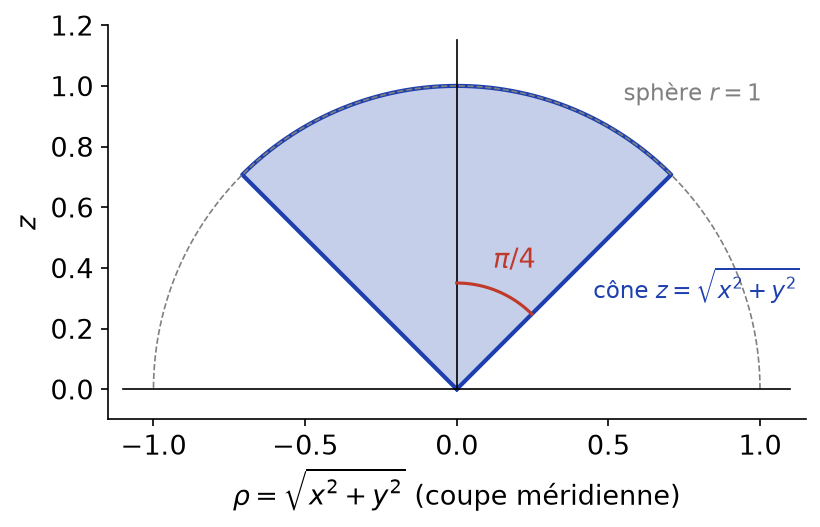
La coupe ci-dessous montre le cornet : un cône d’angle \(\frac{\pi}{4}\) autour de l’axe vertical, fermé par la sphère unité. Le centre de gravité est haut, car la masse se concentre près de la calotte.
Corrigé de l’exercice 16 : Volume de la boule unité par récurrence
- La boule de rayon \(r\) est l’image de \(B_n\) par l’homothétie \(x \mapsto r x\), de déterminant \(r^n\). Donc son volume vaut \(r^n V_n\).
- Le point \((x, y, z)\) est dans \(B_n\) si et seulement si \(x^2 + y^2 \leq\, 1\) et \(\|z\| \leq\, \sqrt{1 – x^2 – y^2}\). Par Tonelli, en intégrant d’abord en \(z\) et grâce à la question 1,
\[V_n = \iint_{x^2 + y^2 \leq\, 1} V_{n-2} (1 – x^2 – y^2)^{\frac{n-2}{2}} dx\, dy.\]
En polaires, cela vaut \(2\pi V_{n-2} \int_0^1 (1 – r^2)^{\frac{n-2}{2}} r\, dr = 2\pi V_{n-2} [ -\frac{(1 – r^2)^{n/2}}{n} ]_0^1\). Ainsi, \(V_n = \frac{2\pi}{n} V_{n-2}\). - On a \(V_1 = \lambda([-1, 1]) = 2\) et \(V_2 = \pi\). La récurrence donne \(V_3 = \frac{2\pi}{3} \times 2\), \(V_4 = \frac{2\pi}{4} \times \pi\), puis \(V_5 = \frac{2\pi}{5} \times \frac{4\pi}{3}\). Ensuite, \(V_{2k} = \frac{\pi}{k} V_{2k-2}\), et une récurrence immédiate à partir de \(V_2 = \pi\) donne la formule paire. Donc \(V_3 = \frac{4\pi}{3}\), \(V_4 = \frac{\pi^2}{2}\), \(V_5 = \frac{8\pi^2}{15}\) et \(V_{2k} = \frac{\pi^k}{k!}\).
- Pour \(n \geq\, 13\), on a \(\frac{2\pi}{n} \leq\, \frac{2\pi}{13} < \frac{1}{2}\), car \(4\pi < 13\). Ainsi, \(V_n \leq\, \frac{1}{2} V_{n-2}\) dès que \(n \geq\, 13\). Les suites \((V_{2k})\) et \((V_{2k+1})\) sont donc majorées, à partir d’un certain rang, par des suites géométriques de raison \(\frac{1}{2}\). Par conséquent, \(V_n \to 0\) quand \(n \to +\infty\).
Corrigé de l’exercice 17 : Intégrales doubles et séries
- Pour \((x, y) \in [0, 1]^2\) privé du point \((1, 1)\), qui est négligeable, on a \(0 \leq\, x y < 1\) et \(\frac{1}{1 – x y} = \sum_{n \geq\, 0} (x y)^n\). Les termes sont positifs. Par Tonelli pour la mesure de comptage (interversion somme-intégrale), puis par Tonelli sur \([0, 1]^2\),
\[\iint_{[0,1]^2} \frac{dx\, dy}{1 – x y} = \sum_{n \geq\, 0} \int_0^1 x^n\, dx \int_0^1 y^n\, dy = \sum_{n \geq\, 0} \frac{1}{(n + 1)^2}.\]
Donc \(\iint_{[0,1]^2} \frac{dx\, dy}{1 – x y} = \zeta(2)\). - De même, \(\frac{1}{1 + x y} = \sum_{n \geq\, 0} (-1)^n (x y)^n\) sur \([0, 1]^2\) privé de \((1, 1)\). Cette fois, les termes changent de signe. Cependant, \(\sum_n \iint |(-x y)^n| = \zeta(2) < +\infty\). Le théorème de Fubini pour le produit de la mesure de comptage et de \(\lambda_2\) s’applique donc, et
\[\iint_{[0,1]^2} \frac{dx\, dy}{1 + x y} = \sum_{n \geq\, 0} \frac{(-1)^n}{(n + 1)^2} = \sum_{m \geq\, 1} \frac{(-1)^{m-1}}{m^2}.\]
Ensuite, cette série converge absolument. On peut donc écrire \(\sum_{m} \frac{(-1)^{m-1}}{m^2} = \zeta(2) – 2 \sum_{m \text{ pair}} \frac{1}{m^2} = \zeta(2) – \frac{2}{4} \zeta(2)\). Ainsi, l’intégrale vaut \(\frac{\zeta(2)}{2} = \frac{\pi^2}{12}\). - Pour \(x \in ]0, 1[\), on a \(\int_0^1 \frac{dy}{1 – x y} = [ -\frac{\ln(1 – x y)}{x} ]_0^1 = \frac{-\ln(1 – x)}{x}\). La fonction est positive, donc Tonelli donne \(\int_0^1 \frac{-\ln(1 – x)}{x}\, dx = \iint_{[0,1]^2} \frac{dx\, dy}{1 – x y}\). D’après la question 1, \(\int_0^1 \frac{-\ln(1 – x)}{x}\, dx = \frac{\pi^2}{6}\).
Corrigé de l’exercice 18 : Convolution de deux indicatrices
- Pour \(x \in \mathbb{R}\), \((f * f)(x) = \int \mathbf{1}_{[0,1]}(x – y) \mathbf{1}_{[0,1]}(y)\, dy = \lambda([0, 1] \cap [x – 1, x])\). Si \(x \leq\, 0\) ou \(x \geq\, 2\), l’intersection est au plus un point. Si \(0 \leq\, x \leq\, 1\), elle vaut \([0, x]\). Si \(1 \leq\, x \leq\, 2\), elle vaut \([x – 1, 1]\). Donc \(f * f(x) = x\) sur \([0, 1]\), \(2 – x\) sur \([1, 2]\), et \(0\) ailleurs. L’intégrale est l’aire d’un triangle de base \(2\) et de hauteur \(1\), soit \(1 = (\int f)^2\).
- De même, \((f * g)(x) = \lambda([0, 1] \cap [x – 1, x + 1])\). On distingue les cas. Si \(x \leq\, -1\) ou \(x \geq\, 2\), on trouve \(0\). Si \(-1 \leq\, x \leq\, 0\), on trouve \(\lambda([0, x + 1]) = x + 1\). Si \(0 \leq\, x \leq\, 1\), l’intervalle \([x – 1, x + 1]\) contient \([0, 1]\), d’où \(1\). Si \(1 \leq\, x \leq\, 2\), on trouve \(2 – x\). Ainsi, \(f * g\) est la fonction « trapèze » valant \(x + 1\), \(1\), \(2 – x\) sur \([-1, 0]\), \([0, 1]\), \([1, 2]\), et \(0\) ailleurs. Son intégrale vaut \(\frac{1}{2} + 1 + \frac{1}{2} = 2 = 1 \times 2\).
- Les formules de la question 1 se raccordent en \(0\), \(1\) et \(2\), donc \(f * f\) est continue. En revanche, en \(0\), la dérivée à gauche vaut \(0\) et à droite \(1\). En \(1\), elles valent \(1\) et \(-1\). En \(2\), elles valent \(-1\) et \(0\). Donc \(f * f\) est continue sur \(\mathbb{R}\) mais non dérivable en \(0\), \(1\) et \(2\).
Corrigé de l’exercice 19 : Propriétés du produit de convolution
- La fonction \((x, y) \mapsto f(x – y) g(y)\) est borélienne sur \(\mathbb{R}^2\). Par Tonelli, puis par invariance de \(\lambda\) par translation, \(\iint |f(x – y) g(y)|\, dx\, dy = \int |g(y)| ( \int |f(x – y)|\, dx ) dy = \|f\|_1 \|g\|_1\). Cette quantité est finie. Par Tonelli à nouveau, \(\int ( \int |f(x – y) g(y)|\, dy ) dx\) est finie, donc l’intégrale intérieure est finie pour presque tout \(x\). Enfin, \(|f * g(x)| \leq\, \int |f(x – y) g(y)|\, dy\). En intégrant, \(f * g\) est définie presque partout et \(\|f * g\|_1 \leq\, \|f\|_1 \|g\|_1\).
- La fonction \(F(x, y) = f(x – y) g(y)\) est intégrable sur \(\mathbb{R}^2\) d’après la question 1. Le théorème de Fubini permet donc d’intervertir : \(\int f * g = \int g(y) ( \int f(x – y)\, dx ) dy = \int g \int f\). Ainsi, \(\int f * g = \int f \int g\).
- Fixons \(x\) tel que \(\int |f(x – y) g(y)|\, dy < +\infty\). Le changement de variable \(z = x – y\), de jacobien \(-1\), donne \(\int f(x – y) g(y)\, dy = \int f(z) g(x – z)\, dz = (g * f)(x)\). Donc \(f * g = g * f\) presque partout.
- Pour tout \(x\), \(|f(x – y) g(y)| \leq\, \|g\|_\infty |f(x – y)|\), qui est intégrable en \(y\). Donc \(f * g(x)\) est définie et \(|f * g(x)| \leq\, \|f\|_1 \|g\|_\infty\). Ensuite, comme à la question 3, \(f * g(x) = \int f(z) g(x – z)\, dz\). Notons \(\omega\) le module de continuité uniforme de \(g\). Pour \(x, x^{\prime}\) réels,
\[|f * g(x) – f * g(x^{\prime})| \leq\, \int |f(z)|\, |g(x – z) – g(x^{\prime} – z)|\, dz \leq\, \|f\|_1\, \omega(|x – x^{\prime}|).\]
Comme \(\omega(h) \to 0\) quand \(h \to 0\), \(f * g\) est bornée par \(\|f\|_1 \|g\|_\infty\) et uniformément continue. - Supposons \(f(x – y) g(y) \neq 0\). Alors \(y \in [c, d]\) et \(x – y \in [a, b]\), donc \(x = (x – y) + y \in [a + c, b + d]\). Par contraposée, si \(x \notin [a + c, b + d]\), l’intégrande est identiquement nul. Ainsi, \(f * g\) est nulle hors de \([a + c, b + d]\). On le voit sur l’exercice 18 : \([0, 1] + [-1, 1] = [-1, 2]\).
Corrigé de l’exercice 20 : Convolution de gaussiennes
- D’après l’exercice 11, \(\int e^{-c x^2}\, dx = \sqrt{\pi / c}\) pour \(c > 0\). Avec \(c = \frac{1}{2a}\), on obtient \(\int e^{-\frac{x^2}{2a}}\, dx = \sqrt{2\pi a}\). Donc \(\int g_a = 1\).
- Les fonctions \(g_a\) et \(g_b\) sont intégrables et bornées, donc \(g_a * g_b\) est définie partout. On a
\[(g_a * g_b)(x) = \frac{1}{2\pi \sqrt{a b}} \int \exp( -\frac{(x – y)^2}{2a} – \frac{y^2}{2b} ) dy.\]
Posons \(k = \frac{a + b}{2ab}\). En développant, on vérifie que
\[\frac{(x – y)^2}{2a} + \frac{y^2}{2b} = k ( y – \frac{b x}{a + b} )^2 + \frac{x^2}{2(a + b)}.\]
En effet, le coefficient de \(y^2\) vaut \(k\), celui de \(x y\) vaut \(-2k \frac{b}{a + b} = -\frac{1}{a}\), et celui de \(x^2\) vaut \(k \frac{b^2}{(a + b)^2} + \frac{1}{2(a + b)} = \frac{b + a}{2a(a + b)} = \frac{1}{2a}\). Ensuite, \(\int e^{-k (y – m)^2}\, dy = \sqrt{\pi / k} = \sqrt{\frac{2\pi a b}{a + b}}\). Par conséquent,
\[(g_a * g_b)(x) = \frac{1}{2\pi \sqrt{a b}} \sqrt{\frac{2\pi a b}{a + b}}\, e^{-\frac{x^2}{2(a + b)}} = \frac{1}{\sqrt{2\pi (a + b)}}\, e^{-\frac{x^2}{2(a + b)}}.\]
Ainsi, \(g_a * g_b = g_{a + b}\). - Par récurrence et associativité, la convolée de \(n\) copies vaut \(g_{(n-1)a} * g_a = g_{na}\). Donc \(g_a * \cdots * g_a = g_{n a}\). En probabilités, cela traduit le fait que la somme de variables gaussiennes indépendantes centrées est gaussienne, de variance la somme des variances.
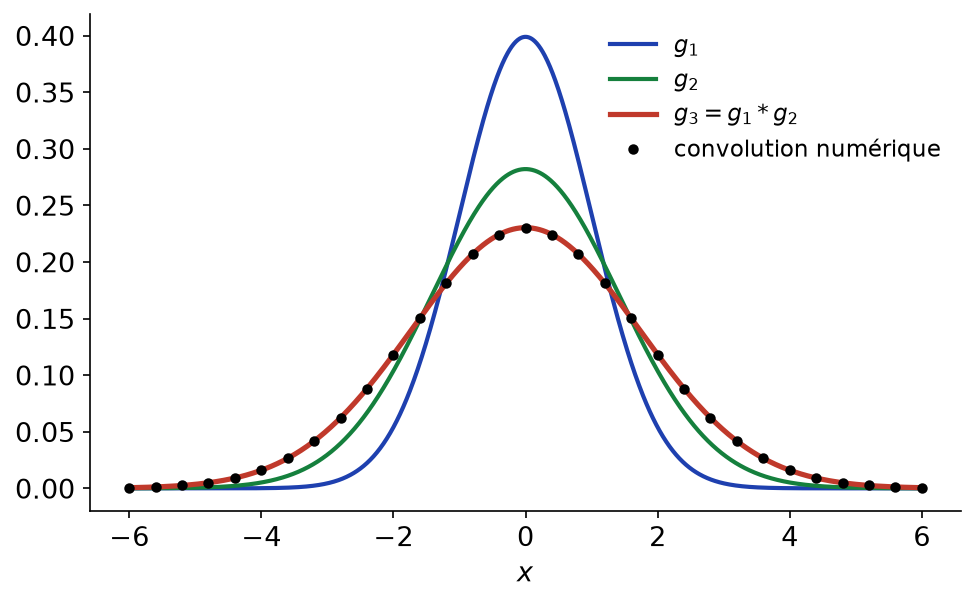
La figure ci-dessous compare \(g_3\) avec une convolution numérique de \(g_1\) et \(g_2\). Les points tombent exactement sur la courbe, ce qui confirme le calcul : la cloche s’élargit et s’aplatit.
Corrigé de l’exercice 21 : Régularisation par convolution
- Si \(|x| > \varepsilon\), alors \(|\frac{x}{\varepsilon}| > 1\), donc \(\rho_\varepsilon(x) = 0\). Ensuite, le changement de variable \(x = \varepsilon u\) donne \(\int \rho_\varepsilon(x)\, dx = \int \rho(u)\, du = \frac{1}{c} \int \varphi = 1\). Ainsi, \(\rho_\varepsilon\) est nulle hors de \([-\varepsilon, \varepsilon]\) et d’intégrale \(1\). On note que \(c > 0\), car \(\varphi\) est continue, positive et non nulle.
- Comme \(\rho_\varepsilon\) est bornée, \(f * \rho_\varepsilon(x) = \int f(y) \rho_\varepsilon(x – y)\, dy\) est définie pour tout \(x\). La fonction \(\rho_\varepsilon\) est \(C^1\) à support compact, donc \(\rho_\varepsilon^{\prime}\) est continue et bornée par une constante \(M\). Posons \(h(x, y) = f(y) \rho_\varepsilon(x – y)\). Pour presque tout \(y\), \(x \mapsto h(x, y)\) est \(C^1\). De plus, \(|\partial_x h(x, y)| \leq\, M |f(y)|\), qui est intégrable et indépendant de \(x\). Le théorème de dérivation sous l’intégrale s’applique donc. Ainsi, \(f * \rho_\varepsilon\) est \(C^1\) et \((f * \rho_\varepsilon)^{\prime} = f * \rho_\varepsilon^{\prime}\). En itérant, elle est même \(C^\infty\).
- Par commutativité et parce que \(\int \rho_\varepsilon = 1\),
\[(f * \rho_\varepsilon)(x) – f(x) = \int_{-\varepsilon}^{\varepsilon} ( f(x – y) – f(x) ) \rho_\varepsilon(y)\, dy.\]
Comme \(\rho_\varepsilon \geq\, 0\), on obtient \(|(f * \rho_\varepsilon)(x) – f(x)| \leq\, \sup_{|y| \leq\, \varepsilon} |f(x – y) – f(x)|\). Par continuité de \(f\) en \(x\), ce majorant tend vers \(0\). Si de plus \(f\) est uniformément continue, le majorant est inférieur à \(\omega(\varepsilon)\), indépendamment de \(x\). Donc \(f * \rho_\varepsilon \to f\) simplement, et uniformément si \(f\) est uniformément continue. - On a \((f * \rho_\varepsilon)(x) = \int \mathbf{1}_{[0,1]}(x – y) \rho_\varepsilon(y)\, dy = \int_{x – 1}^{x} \rho_\varepsilon(y)\, dy\). Si \(x \in [\varepsilon, 1 – \varepsilon]\), alors \([x – 1, x] \supset [-\varepsilon, \varepsilon]\) et la valeur est \(1\). Si \(x < -\varepsilon\) ou \(x – 1 > \varepsilon\), l’intervalle \([x – 1, x]\) évite \(]-\varepsilon, \varepsilon[\) et la valeur est \(0\). En \(x = 0\), la valeur est \(\int_{-1}^{0} \rho_\varepsilon = \frac{1}{2}\), par parité ; de même en \(x = 1\). Ainsi, \(f * \rho_\varepsilon\) converge simplement vers la fonction égale à \(1\) sur \(]0, 1[\), à \(\frac{1}{2}\) en \(0\) et \(1\), et à \(0\) ailleurs.
La figure ci-dessous illustre ce résultat. Les régularisées sont lisses, valent \(\frac{1}{2}\) aux sauts et se rapprochent du créneau quand \(\varepsilon\) diminue.

Corrigé de l’exercice 22 : Intégrale de Dirichlet par Fubini
- Pour \(x > 0\), \(\int_0^{+\infty} e^{-x t}\, dt = [ -\frac{e^{-x t}}{x} ]_0^{+\infty}\). Donc \(\int_0^{+\infty} e^{-x t}\, dt = \frac{1}{x}\).
- La fonction est continue, donc borélienne. Par Tonelli et la question 1,
\[\int_0^A \int_0^{+\infty} |\sin x|\, e^{-x t}\, dt\, dx = \int_0^A \frac{|\sin x|}{x}\, dx \leq\, A,\]
car \(|\sin x| \leq\, x\). Ainsi, la fonction est intégrable sur \(]0, A] \times ]0, +\infty[\). - On a \(\int_0^A \sin x\, e^{-x t}\, dx = \mathrm{Im} \int_0^A e^{(-t + i) x}\, dx = \mathrm{Im} \frac{e^{(-t + i) A} – 1}{-t + i}\). Or \(\frac{1}{-t + i} = \frac{-t – i}{1 + t^2}\). La partie imaginaire de \((e^{-tA}(\cos A + i \sin A) – 1)(-t – i)\) vaut \(-e^{-tA}(\cos A + t \sin A) + 1\). Cela donne la formule annoncée. Ensuite, par Fubini (question 2) et la question 1,
\[\int_0^A \frac{\sin x}{x}\, dx = \int_0^{+\infty} \frac{1 – e^{-A t}(\cos A + t \sin A)}{1 + t^2}\, dt.\]
Comme \(\int_0^{+\infty} \frac{dt}{1 + t^2} = \frac{\pi}{2}\), on obtient l’égalité demandée. - Pour \(t \geq\, 0\), \(|\cos A + t \sin A| \leq\, 1 + t\). De plus, \(\frac{1 + t}{1 + t^2} = \frac{1}{1 + t^2} + \frac{t}{1 + t^2} \leq\, 1 + \frac{1}{2}\), car \(2t \leq\, 1 + t^2\). Donc la valeur absolue de l’intégrale est au plus \(\frac{3}{2} \int_0^{+\infty} e^{-A t}\, dt = \frac{3}{2A}\), qui tend vers \(0\). Par conséquent, \(\int_0^A \frac{\sin x}{x}\, dx \to \frac{\pi}{2}\) quand \(A \to +\infty\).
- Pour \(k \geq\, 0\) et \(x \in [k\pi, (k + 1)\pi]\), on a \(\frac{|\sin x|}{x} \geq\, \frac{|\sin x|}{(k + 1)\pi}\). Or \(\int_{k\pi}^{(k+1)\pi} |\sin x|\, dx = 2\). Ainsi, \(\int_0^{(N+1)\pi} \frac{|\sin x|}{x}\, dx \geq\, \frac{2}{\pi} \sum_{k=0}^{N} \frac{1}{k + 1}\), qui tend vers \(+\infty\). Donc \(\frac{\sin x}{x}\) n’est pas intégrable au sens de Lebesgue sur \(]0, +\infty[\) : la limite obtenue est celle d’une intégrale semi-convergente.
Point de méthode : Fubini ne s’applique pas directement sur \(]0, +\infty[^2\) ; on travaille sur \(]0, A]\), où l’intégrabilité est vraie, puis on fait tendre \(A\) vers l’infini.
Corrigé de l’exercice 23 : Volume de la boule unité par la gaussienne
- Pour \(x\) fixé, \(\int_0^{+\infty} 2 r e^{-r^2} \mathbf{1}_{\{\|x\| < r\}}\, dr = \int_{\|x\|}^{+\infty} 2 r e^{-r^2}\, dr = [ -e^{-r^2} ]_{\|x\|}^{+\infty}\). Donc cette intégrale vaut \(e^{-\|x\|^2}\).
- La fonction \((x, r) \mapsto 2 r e^{-r^2} \mathbf{1}_{\{\|x\| < r\}}\) est borélienne et positive sur \(\mathbb{R}^n \times ]0, +\infty[\). Par Tonelli,
\[\pi^{n/2} = \int_{\mathbb{R}^n} e^{-\|x\|^2}\, dx = \int_0^{+\infty} 2 r e^{-r^2} \lambda_n(\{ \|x\| < r \}) dr.\]
La boule ouverte de rayon \(r\) diffère de la boule fermée par une sphère, image de la sphère unité par une homothétie, donc négligeable. Ainsi, \(\lambda_n(\{ \|x\| < r \}) = r^n V_n\), et \(\pi^{n/2} = V_n \int_0^{+\infty} 2 r^{n+1} e^{-r^2}\, dr\). - Avec \(u = r^2\), on a \(du = 2 r\, dr\) et \(\int_0^{+\infty} 2 r^{n+1} e^{-r^2}\, dr = \int_0^{+\infty} u^{n/2} e^{-u}\, du = \Gamma(\frac{n}{2} + 1)\). Donc \(V_n = \frac{\pi^{n/2}}{\Gamma(\frac{n}{2} + 1)}\). Vérifions avec \(\Gamma(\frac{3}{2}) = \frac{\sqrt{\pi}}{2}\), \(\Gamma(2) = 1\) et \(\Gamma(\frac{5}{2}) = \frac{3\sqrt{\pi}}{4}\). On trouve \(V_1 = \frac{\sqrt{\pi}}{\sqrt{\pi}/2} = 2\), \(V_2 = \pi\) et \(V_3 = \frac{\pi^{3/2}}{3\sqrt{\pi}/4} = \frac{4\pi}{3}\), ce qui est cohérent.
- Pour \(\|x\| \leq\, 1\), on écrit \(\|x\|^2 = \int_0^1 2 t\, \mathbf{1}_{\{t < \|x\|\}}\, dt\). Par Tonelli,
\[\int_{B_n} \|x\|^2\, dx = \int_0^1 2 t\, \lambda_n(\{ t < \|x\| \leq\, 1 \}) dt = \int_0^1 2 t\, V_n (1 – t^n)\, dt = V_n (1 – \frac{2}{n + 2}).\]
Donc \(\int_{B_n} \|x\|^2\, dx = \frac{n}{n + 2} V_n\). Pour \(n = 3\), on retrouve \(\frac{3}{5} \times \frac{4\pi}{3} = \frac{4\pi}{5}\), comme à l’exercice 15.
Point de méthode : écrire une fonction radiale comme une intégrale d’indicatrices de boules (« formule du gâteau ») ramène tout calcul à la mesure des boules.
Corrigé de l’exercice 24 : Problème : fonctions Gamma et Bêta, aire des boules de ℓ^p
Partie A.
- La fonction \(t \mapsto t^{a-1}(1 – t)^{b-1}\) est continue et positive sur \(]0, 1[\). Au voisinage de \(0\), elle est équivalente à \(t^{a-1}\), intégrable car \(a – 1 > -1\). Au voisinage de \(1\), elle est équivalente à \((1 – t)^{b-1}\), intégrable car \(b > 0\). Donc \(\mathrm{B}(a, b)\) est finie.
- L’application \(\psi\) est \(C^1\). Pour \(s > 0\) et \(0 < t < 1\), les deux coordonnées \(s t\) et \(s(1 – t)\) sont strictement positives. Réciproquement, pour \(x, y > 0\), le système \(s t = x\), \(s(1 – t) = y\) a l’unique solution \(s = x + y\), \(t = \frac{x}{x + y}\), qui est \(C^1\). De plus,
\[J_\psi(s, t) = \det \begin{pmatrix} t s \\ 1 – t -s \end{pmatrix} = -s t – s(1 – t) = -s.\]
Ainsi, \(\psi\) est un \(C^1\)-difféomorphisme et \(|J_\psi(s, t)| = s\). - Par Tonelli, \(\Gamma(a)\Gamma(b) = \iint_{]0, +\infty[^2} x^{a-1} y^{b-1} e^{-(x + y)}\, dx\, dy\). On applique le changement de variables \((x, y) = \psi(s, t)\) :
\[\Gamma(a)\Gamma(b) = \int_0^{+\infty} \int_0^1 s^{a+b-2} t^{a-1} (1 – t)^{b-1} e^{-s}\, s\, dt\, ds.\]
Par Tonelli, l’intégrale se sépare en \(\int_0^{+\infty} s^{a+b-1} e^{-s}\, ds \times \int_0^1 t^{a-1}(1 – t)^{b-1}\, dt\). Donc \(\Gamma(a)\Gamma(b) = \Gamma(a + b)\, \mathrm{B}(a, b)\). - Avec \(t = \sin^2 u\), \(u \in ]0, \frac{\pi}{2}[\), on a \(dt = 2 \sin u \cos u\, du\) et \(\sqrt{t(1 – t)} = \sin u \cos u\). Donc \(\mathrm{B}(\frac{1}{2}, \frac{1}{2}) = \int_0^{\pi/2} 2\, du = \pi\). La question 3 donne alors \(\Gamma(\frac{1}{2})^2 = \Gamma(1)\, \pi = \pi\). Comme \(\Gamma(\frac{1}{2}) > 0\), \(\mathrm{B}(\frac{1}{2}, \frac{1}{2}) = \pi\) et \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\), ce qui redonne l’intégrale de Gauss.
- On a \(\int_0^1 \sqrt{t(1 – t)}\, dt = \mathrm{B}(\frac{3}{2}, \frac{3}{2}) = \frac{\Gamma(3/2)^2}{\Gamma(3)}\). Or \(\Gamma(\frac{3}{2}) = \frac{1}{2}\Gamma(\frac{1}{2}) = \frac{\sqrt{\pi}}{2}\) et \(\Gamma(3) = 2\). Donc \(\int_0^1 \sqrt{t(1 – t)}\, dt = \frac{\pi}{8}\). Géométriquement, \(y = \sqrt{t(1 – t)}\) équivaut à \((t – \frac{1}{2})^2 + y^2 = \frac{1}{4}\) avec \(y \geq\, 0\). C’est l’aire d’un demi-disque de rayon \(\frac{1}{2}\), soit \(\frac{\pi}{8}\).
Partie B.
- L’ensemble \(K_p\) est symétrique par rapport aux deux axes. Les axes étant négligeables, \(A_p = 4 \lambda_2(K_p \cap [0, +\infty[^2)\). Pour \(x \in [0, 1]\), la section verticale de ce quart est \([0, (1 – x^p)^{1/p}]\), et elle est vide pour \(x > 1\). Par Tonelli, \(A_p = 4 \int_0^1 (1 – x^p)^{1/p}\, dx\).
- Avec \(x = t^{1/p}\), on a \(dx = \frac{1}{p} t^{\frac{1}{p} – 1}\, dt\). Ainsi,
\[A_p = \frac{4}{p} \int_0^1 t^{\frac{1}{p} – 1} (1 – t)^{\frac{1}{p}}\, dt = \frac{4}{p}\, \mathrm{B}(\frac{1}{p}, 1 + \frac{1}{p}) = \frac{4}{p} \frac{\Gamma(\frac{1}{p}) \Gamma(1 + \frac{1}{p})}{\Gamma(1 + \frac{2}{p})}.\]
Or \(\frac{1}{p} \Gamma(\frac{1}{p}) = \Gamma(1 + \frac{1}{p})\). Donc \(A_p = \frac{4\, \Gamma(1 + \frac{1}{p})^2}{\Gamma(1 + \frac{2}{p})}\). - Pour \(p = 1\), on obtient \(\frac{4\, \Gamma(2)^2}{\Gamma(3)} = \frac{4}{2} = 2\) : c’est l’aire du losange de sommets \((\pm 1, 0)\) et \((0, \pm 1)\). Pour \(p = 2\), on obtient \(\frac{4 (\sqrt{\pi}/2)^2}{\Gamma(2)} = \pi\) : c’est l’aire du disque unité. Enfin, par continuité de \(\Gamma\) en \(1\), avec \(\Gamma(1) = 1\), \(A_p \to 4\) quand \(p \to +\infty\). C’est l’aire du carré \([-1, 1]^2\), boule unité de la norme infinie, vers lequel les boules \(K_p\) se rapprochent.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : fubini et changement de variables, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur fubini et changement de variables
- À maîtriser avant : Intégrale de Lebesgue et théorèmes de convergence
- Chapitre précédent : Intégrale de Lebesgue et théorèmes de convergence
- Chapitre suivant : Espaces L^p
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3