Ce corrigé des exercices sur les équations linéaires sup rédige chaque solution comme on l’attend en devoir surveillé. Pour chaque équation, on commence par normaliser et par vérifier la continuité des coefficients sur un intervalle. Ensuite, on écrit les solutions homogènes, on cherche une solution particulière, puis on ajuste les constantes avec les conditions initiales.
Soyez attentif à trois points. D’abord, le signe de la primitive dans \(e^{-A}\). Ensuite, la multiplicité de l’exposant comme racine caractéristique, qui décide de la forme de la solution particulière. Enfin, les constantes se déterminent toujours après l’ajout de la solution particulière.
Des figures illustrent les résultats : courbes de charge, concentration, raccordement, régimes de l’oscillateur, courbe de résonance et battements.
Les énoncés se trouvent sur la page exercices de maths sup sur équations différentielles linéaires.
Corrigé de l’exercice 1 : Équations homogènes du premier ordre
Dans chaque cas, l’équation est mise sous la forme \(y^{\prime} + a(x) y = 0\) avec \(a\) continue sur l’intervalle. Les solutions sont alors les fonctions \(\lambda e^{-A}\), où \(A\) est une primitive de \(a\).
- Ici, \(a(x) = 3\) et \(A(x) = 3x\). Les solutions sont les fonctions \(x \mapsto \lambda e^{-3x}\), \(\lambda \in \mathbb{R}\).
- L’équation s’écrit \(y^{\prime} – 2x y = 0\). Donc \(a(x) = -2x\) et \(A(x) = -x^2\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x^2}\), \(\lambda \in \mathbb{R}\). En effet, \(\big(\lambda e^{x^2}\big)^{\prime} = 2x \lambda e^{x^2}\).
- Comme \(1 + x^2 > 0\), on normalise : \(y^{\prime} + \frac{2x}{1 + x^2} y = 0\). Une primitive de \(a\) est \(A(x) = \ln(1 + x^2)\). Ainsi, \(e^{-A(x)} = \frac{1}{1 + x^2}\). Les solutions sont les fonctions \(x \mapsto \dfrac{\lambda}{1 + x^2}\), \(\lambda \in \mathbb{R}\).
- Sur \(]0, +\infty[\), \(x\) ne s’annule pas et l’équation devient \(y^{\prime} – \frac{3}{x} y = 0\). On prend \(A(x) = -3 \ln x\), donc \(e^{-A(x)} = e^{3 \ln x} = x^3\). Les solutions sont les fonctions \(x \mapsto \lambda x^3\), \(\lambda \in \mathbb{R}\).
- La fonction \(\tan\) est continue sur \(]-\frac{\pi}{2}, \frac{\pi}{2}[\), et \(\cos x > 0\) sur cet intervalle. Une primitive de \(\tan\) est \(A(x) = -\ln(\cos x)\). Par conséquent, \(e^{-A(x)} = \cos x\). Les solutions sont les fonctions \(x \mapsto \lambda \cos x\), \(\lambda \in \mathbb{R}\).
- On cherche \(\lambda\) tel que \(\lambda \cdot 2^3 = 16\), soit \(\lambda = 2\). La solution cherchée est \(x \mapsto 2x^3\).
Point de méthode : vérifiez toujours le signe de \(A\). Une erreur de signe transforme \(e^{-x^2}\) en \(e^{x^2}\) ; une dérivation de contrôle la détecte immédiatement.
Corrigé de l’exercice 2 : Seconds membres usuels au premier ordre
- Les solutions homogènes sont \(\lambda e^{-2x}\). Ensuite, on cherche \(y_p(x) = \alpha x + \beta\). On a \(y_p^{\prime} + 2 y_p = 2\alpha x + (\alpha + 2\beta)\). L’identification avec \(4x + 2\) donne \(\alpha = 2\), puis \(2 + 2\beta = 2\), donc \(\beta = 0\). Les solutions sont les fonctions \(x \mapsto 2x + \lambda e^{-2x}\), \(\lambda \in \mathbb{R}\).
- Les solutions homogènes sont \(\lambda e^{x}\). Comme \(2 \neq 1\), on cherche \(y_p = K e^{2x}\). Alors \(y_p^{\prime} – y_p = (2K – K) e^{2x} = K e^{2x}\), d’où \(K = 1\). Les solutions sont les fonctions \(x \mapsto e^{2x} + \lambda e^{x}\).
- Les solutions homogènes sont \(\lambda e^{-x}\). Le second membre est lui-même solution homogène : c’est le cas de résonance. On cherche donc \(y_p = K x e^{-x}\). On obtient \(y_p^{\prime} = K(1 – x) e^{-x}\), puis \(y_p^{\prime} + y_p = K e^{-x}\). Ainsi, \(K = 1\). Les solutions sont les fonctions \(x \mapsto (x + \lambda) e^{-x}\).
- On applique le principe de superposition. D’abord, pour \(y^{\prime} + y = 2x\), on cherche \(\alpha x + \beta\) : \(\alpha x + (\alpha + \beta) = 2x\) donne \(\alpha = 2\) et \(\beta = -2\). Ensuite, pour \(y^{\prime} + y = 3 e^{-x}\), la question 3 fournit \(3x e^{-x}\). Par conséquent, \(y_p(x) = 2x – 2 + 3x e^{-x}\). Les solutions sont les fonctions \(x \mapsto 2x – 2 + (3x + \lambda) e^{-x}\).
- On cherche \(z_p = K e^{ix}\). Alors \(z_p^{\prime} – 2 z_p = (i – 2) K e^{ix}\), d’où
\[K = \frac{5}{i – 2} = \frac{5(-2 – i)}{(-2)^2 + 1^2} = -2 – i.\]
Ensuite, \(z_p = (-2 – i)(\cos x + i \sin x) = (-2\cos x + \sin x) + i(-\cos x – 2 \sin x)\). Or les coefficients de l’équation sont réels et \(5 \sin x = \operatorname{Im}(5 e^{ix})\). Donc \(y_p = \operatorname{Im}(z_p) = -\cos x – 2 \sin x\) convient. Vérifions : \(y_p^{\prime} – 2y_p = (\sin x – 2\cos x) + 2\cos x + 4 \sin x = 5 \sin x\). Les solutions sont les fonctions \(x \mapsto \lambda e^{2x} – \cos x – 2 \sin x\).
Corrigé de l’exercice 3 : Un problème de Cauchy du premier ordre
- Posons \(y = \alpha \cos x + \beta \sin x\). Alors \(y^{\prime} = -\alpha \sin x + \beta \cos x\), donc
\[y^{\prime} + y = (\alpha + \beta) \cos x + (\beta – \alpha) \sin x.\]
Cette fonction est égale à \(\cos x\) pour tout \(x\). En prenant \(x = 0\), puis \(x = \frac{\pi}{2}\), on obtient \(\alpha + \beta = 1\) et \(\beta – \alpha = 0\). Donc \(\alpha = \beta = \frac{1}{2}\). - Les solutions homogènes sont \(\lambda e^{-x}\). D’après le théorème de structure, les solutions sont les fonctions \(x \mapsto \frac{1}{2}(\cos x + \sin x) + \lambda e^{-x}\), \(\lambda \in \mathbb{R}\).
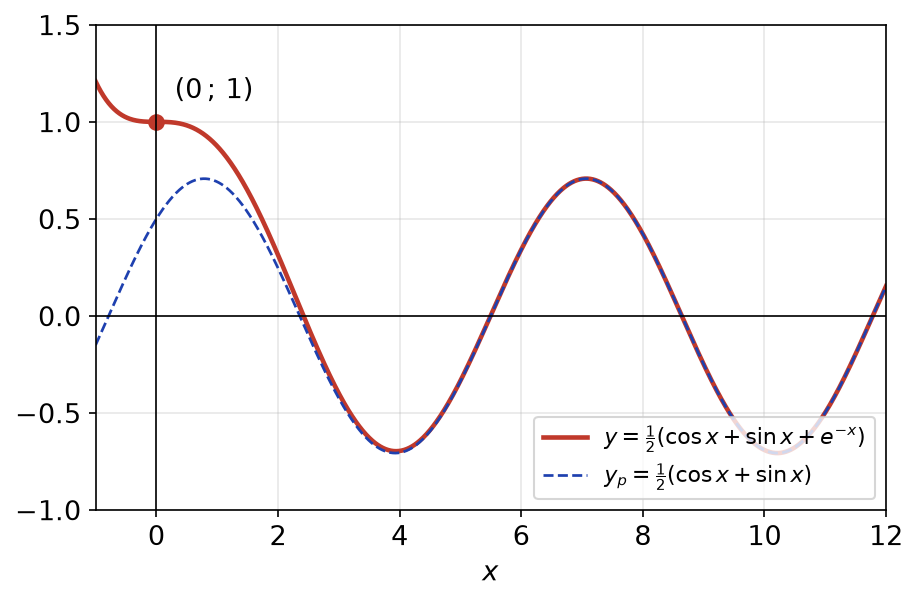
- La condition \(y(0) = 1\) s’écrit \(\frac{1}{2} + \lambda = 1\), donc \(\lambda = \frac{1}{2}\). L’unique solution est \(y(x) = \frac{1}{2}\big(\cos x + \sin x + e^{-x}\big)\).
- On a \(y(x) – \frac{1}{2}(\cos x + \sin x) = \frac{1}{2} e^{-x}\), qui tend vers \(0\) en \(+\infty\). De plus, \(\cos x + \sin x = \sqrt{2} \cos(x – \frac{\pi}{4})\). Ainsi, la solution se rapproche de la fonction \(2\pi\)-périodique \(x \mapsto \frac{\sqrt{2}}{2} \cos(x – \frac{\pi}{4})\), d’amplitude \(\frac{\sqrt{2}}{2} \approx 0{,}71\). La figure ci-dessous montre ce rapprochement : le terme \(\frac{1}{2}e^{-x}\) est un régime transitoire.
Corrigé de l’exercice 4 : Variation de la constante
- Sur \(]0, +\infty[\), on normalise : \(y^{\prime} – \frac{1}{x} y = x\). Les coefficients sont continus. Avec \(A(x) = -\ln x\), les solutions homogènes sont \(\lambda x\). Ensuite, on cherche \(y_p = \lambda(x)\, x\). On obtient \(y_p^{\prime} – \frac{1}{x} y_p = \lambda^{\prime}(x)\, x\). Il faut donc \(\lambda^{\prime}(x)\, x = x\), soit \(\lambda^{\prime} = 1\). On prend \(\lambda(x) = x\), d’où \(y_p = x^2\). Les solutions sont les fonctions \(x \mapsto x^2 + C x\). Enfin, \(y(1) = 1 + C = 3\) donne \(C = 2\). La solution cherchée est \(y(x) = x^2 + 2x\).
- Avec \(A(x) = x^2\), les solutions homogènes sont \(\lambda e^{-x^2}\). On pose \(y = \lambda(x) e^{-x^2}\). Alors \(y^{\prime} + 2x y = \lambda^{\prime}(x) e^{-x^2}\). L’équation équivaut donc à \(\lambda^{\prime}(x) = x\). On prend \(\lambda(x) = \frac{x^2}{2}\). Les solutions sont les fonctions \(x \mapsto (\frac{x^2}{2} + C) e^{-x^2}\), \(C \in \mathbb{R}\).
- Sur \(]-\frac{\pi}{2}, \frac{\pi}{2}[\), on a \(\cos x > 0\). L’équation devient \(y^{\prime} + \tan(x)\, y = \frac{1}{\cos x}\). D’après l’exercice 1, les solutions homogènes sont \(\lambda \cos x\). Ensuite, on pose \(y = \lambda(x) \cos x\) ; il vient \(\lambda^{\prime}(x) \cos x = \frac{1}{\cos x}\), donc \(\lambda^{\prime}(x) = \frac{1}{\cos^2 x}\). On prend \(\lambda(x) = \tan x\), d’où \(y_p(x) = \tan x \cos x = \sin x\). Les solutions sont les fonctions \(x \mapsto \sin x + C \cos x\). Vérifions : \(\cos x(\cos x – C\sin x) + \sin x(\sin x + C \cos x) = 1\). Enfin, \(y(0) = C = 2\). La solution cherchée est \(y(x) = \sin x + 2\cos x\).
Point de méthode : après la variation de la constante, le terme en \(\lambda\) disparaît toujours. S’il reste, c’est qu’une erreur de calcul s’est glissée dans les solutions homogènes.
Corrigé de l’exercice 5 : Coefficients variables et dérivée d’un produit
- La formule de dérivation d’un produit donne \(\big((1 + e^x) y\big)^{\prime} = e^x y + (1 + e^x) y^{\prime}\). Ainsi, l’équation équivaut à \(\big((1 + e^x) y\big)^{\prime} = 1 + e^x\). Comme \(\mathbb{R}\) est un intervalle, cela équivaut à l’existence d’une constante \(C\) telle que \((1 + e^x) y = x + e^x + C\). Les solutions sont les fonctions \(x \mapsto \dfrac{x + e^x + C}{1 + e^x}\), \(C \in \mathbb{R}\).
- Pour tout réel \(x\), on a \(\sqrt{1 + x^2} > \sqrt{x^2} = |x| \geq\, -x\). Donc \(x + \sqrt{1 + x^2} > 0\), et \(g\) est définie et dérivable sur \(\mathbb{R}\) comme composée. Ensuite,
\[g^{\prime}(x) = \frac{1 + \frac{x}{\sqrt{1 + x^2}}}{x + \sqrt{1 + x^2}} = \frac{\sqrt{1 + x^2} + x}{\sqrt{1 + x^2}\,\big(x + \sqrt{1 + x^2}\big)} = \frac{1}{\sqrt{1 + x^2}}.\]
On a bien \(g^{\prime}(x) = \dfrac{1}{\sqrt{1 + x^2}}\). - On normalise : \(y^{\prime} + \frac{x}{1 + x^2} y = \frac{1}{1 + x^2}\). Une primitive de \(\frac{x}{1 + x^2}\) est \(A(x) = \frac{1}{2}\ln(1 + x^2)\), donc \(e^{-A(x)} = \frac{1}{\sqrt{1 + x^2}}\). Posons \(y = \frac{\lambda(x)}{\sqrt{1 + x^2}}\). L’équation devient \(\frac{\lambda^{\prime}(x)}{\sqrt{1 + x^2}} = \frac{1}{1 + x^2}\), c’est-à-dire \(\lambda^{\prime}(x) = \frac{1}{\sqrt{1 + x^2}}\). D’après la question 2, on peut prendre \(\lambda = g\). Les solutions sont les fonctions \(x \mapsto \dfrac{\ln\big(x + \sqrt{1 + x^2}\big) + C}{\sqrt{1 + x^2}}\), \(C \in \mathbb{R}\).
- Comme \(g(0) = \ln 1 = 0\), la condition \(y(0) = 0\) donne \(C = 0\). Ensuite, \(\big(\sqrt{1 + x^2} – x\big)\big(\sqrt{1 + x^2} + x\big) = 1\). Donc \(g(-x) = \ln\big(\sqrt{1 + x^2} – x\big) = -g(x)\) : \(g\) est impaire. Le dénominateur étant pair, la solution \(y(x) = \dfrac{\ln\big(x + \sqrt{1 + x^2}\big)}{\sqrt{1 + x^2}}\) est impaire. On peut aussi le voir sans calcul : \(x \mapsto -y(-x)\) résout le même problème de Cauchy, donc lui est égale par unicité.
Corrigé de l’exercice 6 : Charge et décharge d’un condensateur
- On remplace \(i\) par \(C u^{\prime}\) dans la loi des mailles : \(R C u^{\prime} + u = E\). Ensuite, \(\tau = RC = 10^4 \times 10^{-4} = 1\) s. L’équation est \(\tau u^{\prime} + u = E\), avec \(\tau = 1\) s, soit \(u^{\prime} + u = 5\).
- La constante \(E\) est une solution particulière, et les solutions homogènes sont \(\lambda e^{-t/\tau}\). Donc \(u(t) = E + \lambda e^{-t/\tau}\). La condition \(u(0) = 0\) impose \(\lambda = -E\). Ainsi, \(u(t) = 5(1 – e^{-t})\) pour \(t \geq\, 0\), en volts.
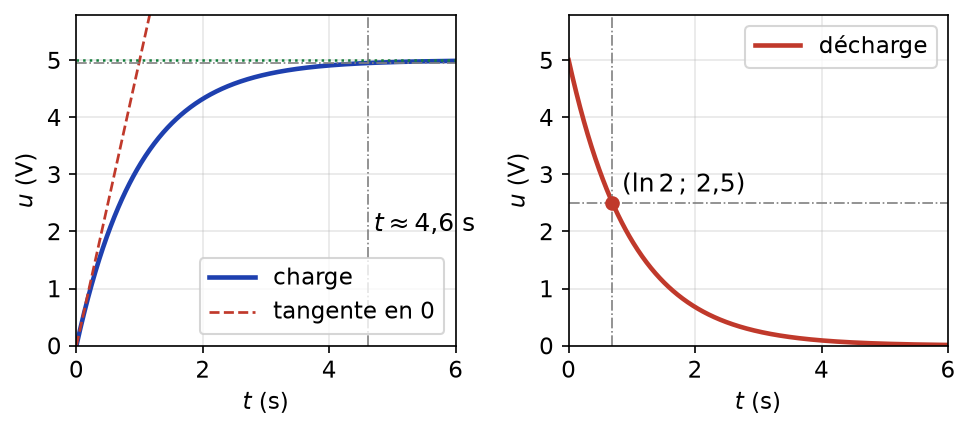
- On résout \(1 – e^{-t} = 0{,}99\), soit \(e^{-t} = 0{,}01\). Donc \(t = \ln 100 = 2 \ln 10\). La tension atteint \(99\,\%\) de \(E\) au bout de \(t \approx 4{,}6\) s.
- On a \(u^{\prime}(t) = \frac{E}{\tau} e^{-t/\tau}\), donc \(u^{\prime}(0) = \frac{E}{\tau}\). La tangente en \(0\) a pour équation \(v(t) = \frac{E}{\tau} t\). Par conséquent, \(v(t) = E\) équivaut à \(t = \tau\). La tangente à l’origine coupe l’asymptote \(u = E\) à l’instant \(t = \tau = 1\) s.
- Sans générateur, la loi des mailles devient \(R i + u = 0\), donc \(\tau u^{\prime} + u = 0\). Avec \(u(0) = E\), on trouve \(u(t) = E e^{-t/\tau} = 5 e^{-t}\). Ensuite, \(u(t) = \frac{E}{2}\) équivaut à \(e^{-t} = \frac{1}{2}\), soit \(t = \ln 2\). La tension est divisée par deux au bout de \(\tau \ln 2 \approx 0{,}69\) s.
La figure ci-dessous résume l’exercice : à gauche la charge avec sa tangente à l’origine et l’instant \(t = \ln 100\) ; à droite la décharge avec son temps de demi-décroissance.
Corrigé de l’exercice 7 : Mélange dans une cuve
- Il entre \(2\) litres et il sort \(1\) litre par minute. Donc \(V(t) = 100 + t\). La cuve est pleine quand \(100 + t = 500\), soit au bout de \(400\) minutes.
- Par minute, il entre \(2 \times 30 = 60\) grammes de sel. D’autre part, le mélange est homogène, de concentration \(\frac{q(t)}{V(t)}\). Il sort donc \(1 \times \frac{q(t)}{100 + t}\) gramme par minute. La variation instantanée de la masse de sel est la différence de ces deux débits. Ainsi, \(q^{\prime}(t) = 60 – \dfrac{q(t)}{100 + t}\) sur \([0, 400]\).
- L’équation s’écrit \(q^{\prime} + \frac{1}{100 + t} q = 60\), avec des coefficients continus. Une primitive de \(\frac{1}{100 + t}\) est \(\ln(100 + t)\), donc les solutions homogènes sont \(\frac{\lambda}{100 + t}\). Par variation de la constante, \(\frac{\lambda^{\prime}(t)}{100 + t} = 60\), soit \(\lambda^{\prime}(t) = 60(100 + t)\). On prend \(\lambda(t) = 30(100 + t)^2\). Les solutions sont donc
\[q(t) = 30(100 + t) + \frac{K}{100 + t}, \qquad K \in \mathbb{R}.\]
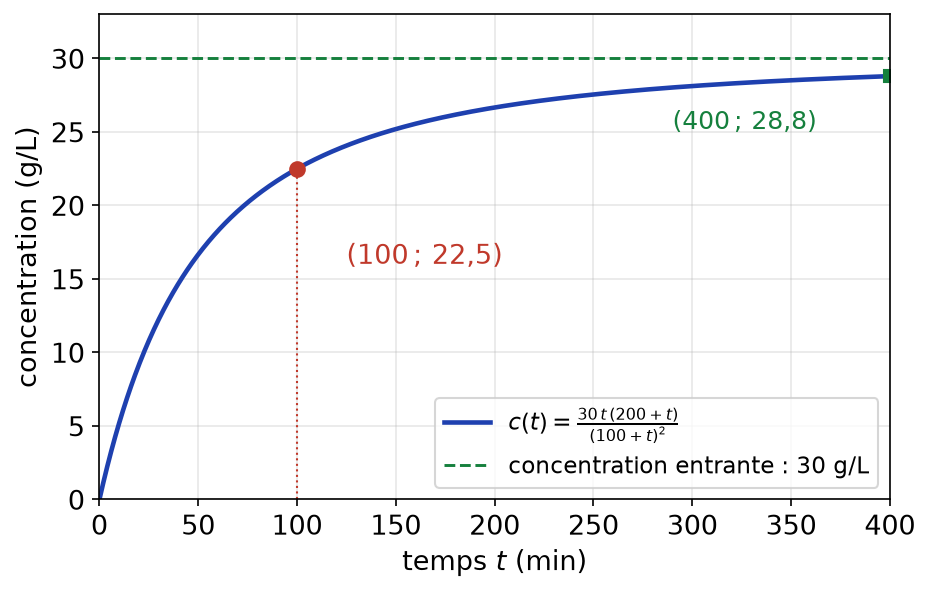
La condition \(q(0) = 0\) donne \(3000 + \frac{K}{100} = 0\), soit \(K = -300\,000\). Enfin, \(30(100 + t)^2 – 300\,000 = 30\big((100 + t)^2 – 100^2\big) = 30\, t\,(200 + t)\). Donc \(q(t) = \dfrac{30\, t\,(200 + t)}{100 + t}\). - On a \(c(t) = \frac{30\, t\,(200 + t)}{(100 + t)^2}\). Ainsi, \(c(100) = \frac{30 \times 100 \times 300}{200^2} = \frac{900\,000}{40\,000}\). Donc \(c(100) = 22{,}5\) g/L. De même, \(c(400) = \frac{30 \times 400 \times 600}{500^2} = \frac{7\,200\,000}{250\,000}\). Quand la cuve est pleine, \(c(400) = 28{,}8\) g/L.
- D’après le calcul de la question 3, \(c(t) = 30(1 – \frac{10\,000}{(100 + t)^2})\). Donc \(c(t) \to 30\) g/L quand \(t \to +\infty\). Autrement dit, l’eau pure initiale est peu à peu diluée, et le mélange tend vers la concentration de l’eau versée. La figure suivante montre cette évolution sur \([0, 400]\).
Corrigé de l’exercice 8 : Raccordement de solutions
- Sur \(]0, +\infty[\), l’équation s’écrit \(y^{\prime} – \frac{2}{x} y = 0\). Avec \(A(x) = -2\ln x\), on obtient \(e^{-A(x)} = x^2\). Sur \(]-\infty, 0[\), on prend \(A(x) = -2 \ln|x|\) et on obtient encore \(x^2\). Les solutions sont \(x \mapsto C x^2\) sur \(]0, +\infty[\) et \(x \mapsto D x^2\) sur \(]-\infty, 0[\), avec \(C, D \in \mathbb{R}\).
- Soit \(y\) une solution dérivable sur \(\mathbb{R}\). Ses restrictions sont solutions sur chaque demi-droite, donc il existe \(C\) et \(D\) tels que \(y(x) = C x^2\) pour \(x > 0\) et \(y(x) = D x^2\) pour \(x < 0\). De plus, l’équation en \(x = 0\) donne \(0 \cdot y^{\prime}(0) – 2y(0) = 0\), donc \(y(0) = 0\).
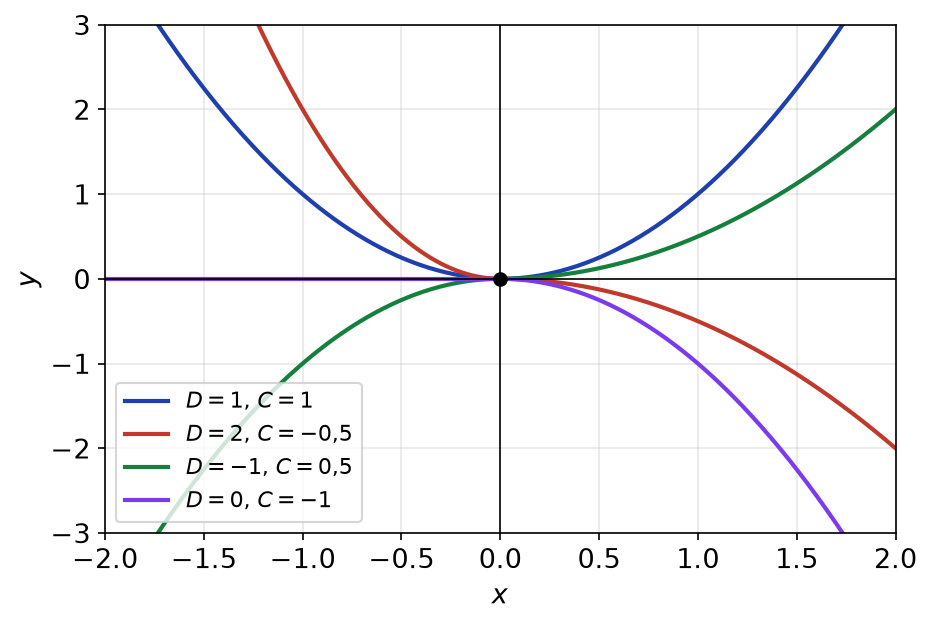
Réciproquement, fixons \(C\) et \(D\) réels, et définissons \(y\) ainsi, avec \(y(0) = 0\). Le taux d’accroissement en \(0\) vaut \(\frac{y(h)}{h} = Ch\) si \(h > 0\) et \(Dh\) si \(h < 0\). Il tend vers \(0\), donc \(y\) est dérivable en \(0\) avec \(y^{\prime}(0) = 0\). Enfin, l’équation est vérifiée en \(0\), puisque \(0 \cdot 0 – 2 \cdot 0 = 0\). Les solutions sur \(\mathbb{R}\) sont les fonctions égales à \(D x^2\) pour \(x \leq\, 0\) et à \(C x^2\) pour \(x \geq\, 0\), où \(C\) et \(D\) sont deux réels arbitraires. La figure ci-dessous en montre quelques-unes : toutes passent par l’origine avec une tangente horizontale.
- Sur chaque demi-droite, l’équation \(y^{\prime} + \frac{1}{x} y = 0\) a pour solutions \(\frac{C}{x}\) et \(\frac{D}{x}\). Soit \(y\) une solution sur \(\mathbb{R}\). Elle est dérivable, donc continue en \(0\). Or \(\frac{C}{x}\) n’a une limite finie en \(0^{+}\) que si \(C = 0\). De même, \(D = 0\). Enfin, l’équation en \(0\) donne \(y(0) = 0\). La seule solution sur \(\mathbb{R}\) de \(x y^{\prime} + y = 0\) est la fonction nulle.
- D’après la question 2, toute solution vérifie \(y(0) = 0\), et il y en a une infinité (une par couple \((C, D)\)). Le problème avec \(y(0) = 0\) admet donc une infinité de solutions, et celui avec \(y(0) = 1\) n’en admet aucune. Cela ne contredit pas le théorème de Cauchy. En effet, celui-ci s’applique à une équation normalisée \(y^{\prime} + a(x) y = b(x)\) avec \(a\) continue sur un intervalle. Ici, \(a(x) = -\frac{2}{x}\) n’est pas définie en \(0\).
Corrigé de l’exercice 9 : Équations homogènes du second ordre
- L’équation caractéristique est \(r^2 – 5r + 6 = (r – 2)(r – 3) = 0\). Les solutions sont les fonctions \(x \mapsto \lambda e^{2x} + \mu e^{3x}\), \(\lambda, \mu \in \mathbb{R}\).
- On a \(r^2 + 4r + 4 = (r + 2)^2\) : \(-2\) est racine double. Les solutions sont les fonctions \(x \mapsto (\lambda x + \mu) e^{-2x}\).
- Le discriminant de \(r^2 – 2r + 5\) vaut \(4 – 20 = -16 = (4i)^2\). Les racines sont donc \(1 \pm 2i\). Les solutions réelles sont les fonctions \(x \mapsto e^{x}\big(\lambda \cos(2x) + \mu \sin(2x)\big)\).
- Les racines de \(r^2 + 9\) sont \(\pm 3i\), donc \(\alpha = 0\) et \(\beta = 3\). Les solutions sont les fonctions \(x \mapsto \lambda \cos(3x) + \mu \sin(3x)\).
- Le discriminant de \(r^2 – 2r + 2\) vaut \(-4\), donc les racines sont \(1 \pm i\). Les solutions complexes sont les fonctions \(x \mapsto \lambda e^{(1 + i)x} + \mu e^{(1 – i)x}\), \(\lambda, \mu \in \mathbb{C}\). Ensuite, une solution réelle est la partie réelle d’une solution complexe de la forme \(c\, e^{(1 + i)x}\). Écrivons \(c = \alpha – i\beta\) avec \(\alpha, \beta\) réels. Alors
\[\operatorname{Re}\big((\alpha – i\beta) e^{x}(\cos x + i \sin x)\big) = e^{x}(\alpha \cos x + \beta \sin x).\]
On retrouve les solutions réelles \(x \mapsto e^{x}(\alpha \cos x + \beta \sin x)\), \(\alpha, \beta \in \mathbb{R}\). - L’équation caractéristique est \(r^2 – 2i r – 1 = 0\), c’est-à-dire \((r – i)^2 = 0\). Ainsi, \(i\) est racine double. Les solutions sont les fonctions \(x \mapsto (\lambda x + \mu) e^{ix}\), \(\lambda, \mu \in \mathbb{C}\). Ici, les coefficients ne sont pas réels : il n’y a pas lieu de chercher des solutions réelles.
Corrigé de l’exercice 10 : Retrouver l’équation à partir des solutions
- D’abord, \(e^{x}\) est solution si et seulement si \(1 + a + b = 0\). Ensuite, pour \(y = x e^{x}\), on a \(y^{\prime} = (1 + x) e^{x}\) et \(y^{\prime\prime} = (2 + x) e^{x}\). Donc
\[y^{\prime\prime} + a y^{\prime} + b y = \big((2 + a) + (1 + a + b) x\big) e^{x}.\]
Cette fonction est nulle si et seulement si \(2 + a = 0\) et \(1 + a + b = 0\). Donc \(a = -2\) et \(b = 1\) : l’équation est \(y^{\prime\prime} – 2y^{\prime} + y = 0\). On retrouve bien la racine double \(1\) de \((r – 1)^2\). - Posons \(y(x) = e^{-x}\cos(3x)\). Alors \(y^{\prime}(x) = e^{-x}\big(-\cos(3x) – 3\sin(3x)\big)\) et \(y^{\prime\prime}(x) = e^{-x}\big(-8\cos(3x) + 6 \sin(3x)\big)\). Par conséquent,
\[y^{\prime\prime} + a y^{\prime} + b y = e^{-x}\big((-8 – a + b)\cos(3x) + (6 – 3a)\sin(3x)\big).\]
Si cette fonction est nulle, on obtient en \(x = 0\) : \(-8 – a + b = 0\). En \(x = \frac{\pi}{6}\), on obtient \(6 – 3a = 0\). Donc \(a = 2\) et \(b = 10\). Réciproquement, ces valeurs annulent l’expression. L’équation est \(y^{\prime\prime} + 2y^{\prime} + 10 y = 0\). Ses racines caractéristiques sont \(-1 \pm 3i\). Ses solutions réelles sont les fonctions \(x \mapsto e^{-x}\big(\lambda \cos(3x) + \mu \sin(3x)\big)\). - La fonction \(x \mapsto e^{rx}\) est solution si et seulement si \(r\) est racine de \(P(r) = r^2 + ar + b\). Or \(P\) est de degré \(2\) : il a au plus deux racines. Aucun couple \((a, b)\) ne convient, car \(1\), \(2\) et \(3\) ne peuvent pas être trois racines distinctes de \(P\).
Corrigé de l’exercice 11 : Second membre polynomial
- On a \(r^2 + r – 2 = (r – 1)(r + 2)\), donc les solutions homogènes sont \(\lambda e^{x} + \mu e^{-2x}\). Comme \(b = -2 \neq 0\), on cherche \(y_p = \alpha x^2 + \beta x + \gamma\). Alors
\[y_p^{\prime\prime} + y_p^{\prime} – 2y_p = -2\alpha x^2 + (2\alpha – 2\beta) x + (2\alpha + \beta – 2\gamma).\]
L’identification donne \(\alpha = -1\), puis \(\beta = \alpha = -1\), puis \(-2 – 1 – 2\gamma = 0\), soit \(\gamma = -\frac{3}{2}\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{-2x} – x^2 – x – \frac{3}{2}\). - Les racines de \(r^2 – r\) sont \(0\) et \(1\), donc les solutions homogènes sont \(\lambda + \mu e^{x}\). Si \(y\) est un polynôme de degré \(n \geq\, 1\), alors \(y^{\prime\prime} – y^{\prime}\) est de degré \(n – 1\). Pour obtenir \(x\), il faut donc \(n = 2\). De plus, la constante est inutile, puisqu’elle est solution homogène. On cherche \(y_p = \alpha x^2 + \beta x\) : \(y_p^{\prime\prime} – y_p^{\prime} = -2\alpha x + (2\alpha – \beta)\). Donc \(\alpha = -\frac{1}{2}\) et \(\beta = 2\alpha = -1\). Les solutions sont les fonctions \(x \mapsto \lambda + \mu e^{x} – \frac{x^2}{2} – x\).
- Les solutions homogènes sont \(\lambda \cos(2x) + \mu \sin(2x)\). On cherche \(y_p = \alpha x^2 + \beta x + \gamma\) : \(y_p^{\prime\prime} + 4 y_p = 4\alpha x^2 + 4\beta x + (2\alpha + 4\gamma)\). Donc \(\alpha = 2\), \(\beta = 0\) et \(4 + 4\gamma = 0\), soit \(\gamma = -1\). Les solutions sont les fonctions \(x \mapsto \lambda \cos(2x) + \mu \sin(2x) + 2x^2 – 1\).
Corrigé de l’exercice 12 : Second membre exponentiel et résonance
Dans les trois premières questions, \(P(r) = r^2 – 3r + 2 = (r – 1)(r – 2)\) ou \(P(r) = (r – 2)^2\). On compare l’exposant du second membre aux racines de \(P\).
- Le réel \(3\) n’est pas racine de \(P\), et \(P(3) = 9 – 9 + 2 = 2\). On prend donc \(y_p = \frac{1}{2} e^{3x}\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{2x} + \frac{1}{2} e^{3x}\).
- Le réel \(1\) est racine simple de \(P\), et \(P^{\prime}(1) = 2 – 3 = -1\). On prend donc \(y_p = \frac{x e^{x}}{P^{\prime}(1)} = -x e^{x}\). Vérifions : \(y_p^{\prime} = -(1 + x) e^{x}\), \(y_p^{\prime\prime} = -(2 + x) e^{x}\), et \(-(2 + x) + 3(1 + x) – 2x = 1\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{2x} – x e^{x}\).
- Ici, \(P(r) = (r – 2)^2\) et \(2\) est racine double. On prend \(y_p = \frac{1}{2} x^2 e^{2x}\). En effet, avec \(y = z e^{2x}\), l’équation devient \(z^{\prime\prime} e^{2x} = e^{2x}\), et \(z = \frac{x^2}{2}\) convient. Les solutions sont les fonctions \(x \mapsto (\frac{x^2}{2} + \lambda x + \mu) e^{2x}\).
- Les racines de \(r^2 + 2r + 2\) sont \(-1 \pm i\). Le complexe \(-1 + i\) est racine simple, et \(P^{\prime}(-1 + i) = 2(-1 + i) + 2 = 2i\). Une solution particulière complexe est donc
\[z_p(x) = \frac{x\, e^{(-1 + i)x}}{2i} = -\frac{i}{2}\, x e^{-x}(\cos x + i \sin x) = \frac{x e^{-x}}{2}(\sin x – i \cos x).\]
Or les coefficients sont réels et \(e^{-x}\sin x = \operatorname{Im}\big(e^{(-1 + i)x}\big)\). Donc \(y_p = \operatorname{Im}(z_p) = -\frac{x}{2} e^{-x} \cos x\) convient. Les solutions réelles sont les fonctions \(x \mapsto e^{-x}(\lambda \cos x + \mu \sin x – \frac{x}{2}\cos x)\).
Corrigé de l’exercice 13 : Second membre trigonométrique
- Les racines de \(r^2 + 2r + 2\) sont \(-1 \pm i\), donc les solutions homogènes sont \(e^{-x}(\lambda \cos x + \mu \sin x)\). Ensuite, on résout \(z^{\prime\prime} + 2z^{\prime} + 2z = 5 e^{ix}\). Comme \(P(i) = -1 + 2i + 2 = 1 + 2i \neq 0\), on prend
\[z_p = \frac{5}{1 + 2i} e^{ix} = (1 – 2i)(\cos x + i \sin x) = (\cos x + 2 \sin x) + i(\sin x – 2\cos x).\]
La partie réelle \(y_p = \cos x + 2 \sin x\) est solution de l’équation réelle. Les solutions sont les fonctions \(x \mapsto e^{-x}(\lambda \cos x + \mu \sin x) + \cos x + 2 \sin x\). - Comme \(5 \sin x = \operatorname{Im}(5 e^{ix})\), la partie imaginaire de \(z_p\) convient. Les solutions sont les fonctions \(x \mapsto e^{-x}(\lambda \cos x + \mu \sin x) + \sin x – 2\cos x\).
- Les solutions homogènes sont \(\lambda \cos(2x) + \mu \sin(2x)\). Le complexe \(2i\) est racine simple de \(r^2 + 4\), avec \(P^{\prime}(2i) = 4i\). Donc \(z_p = \frac{x}{4i} e^{2ix} = \frac{x}{4}\sin(2x) – i\,\frac{x}{4} \cos(2x)\). Sa partie imaginaire est \(-\frac{x}{4}\cos(2x)\). Vérifions : si \(y = -\frac{x}{4}\cos(2x)\), alors \(y^{\prime\prime} = \sin(2x) + x \cos(2x)\), et \(y^{\prime\prime} + 4y = \sin(2x)\). Les solutions sont les fonctions \(x \mapsto \lambda \cos(2x) + \mu \sin(2x) – \frac{x}{4}\cos(2x)\).
- Dans la question 1, le terme \(e^{-x}(\lambda \cos x + \mu \sin x)\) tend vers \(0\). Ainsi, toute solution se rapproche de la fonction bornée \(\cos x + 2\sin x = \sqrt{5}\cos(x – \varphi)\). En revanche, dans la question 3, la partie homogène est bornée, mais \(-\frac{x}{4}\cos(2x)\) vaut \(-\frac{k\pi}{4}\) en \(x = k\pi\). Les solutions de la question 1 sont bornées sur \([0, +\infty[\), tandis que celles de la question 3 ne le sont pas : c’est la résonance.
Corrigé de l’exercice 14 : Principe de superposition
Dans tout l’exercice, \(P(r) = r^2 – 1\) et les solutions homogènes sont les fonctions \(\lambda e^{x} + \mu e^{-x}\).
- On traite chaque terme séparément. D’abord, pour \(2x\), on cherche \(\alpha x + \beta\) : \(-\alpha x – \beta = 2x\) donne \(-2x\). Ensuite, pour \(4 e^{x}\), le réel \(1\) est racine simple et \(P^{\prime}(1) = 2\) : on obtient \(\frac{4}{2} x e^{x} = 2x e^{x}\). Enfin, pour \(2\cos x\), on a \(P(i) = -2\), donc \(z_p = \frac{2 e^{ix}}{-2} = -e^{ix}\), de partie réelle \(-\cos x\). Par superposition, les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{-x} – 2x + 2x e^{x} – \cos x\).
- On écrit \(\operatorname{ch} x = \frac{1}{2} e^{x} + \frac{1}{2} e^{-x}\). Pour \(\frac{1}{2} e^{x}\), on obtient \(\frac{1}{2} \cdot \frac{x e^{x}}{P^{\prime}(1)} = \frac{x e^{x}}{4}\). Pour \(\frac{1}{2} e^{-x}\), on a \(P^{\prime}(-1) = -2\), d’où \(-\frac{x e^{-x}}{4}\). La somme vaut \(\frac{x}{4}(e^{x} – e^{-x}) = \frac{x}{2} \operatorname{sh} x\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{-x} + \frac{x}{2}\operatorname{sh} x\).
- On linéarise : \(\sin^2 x = \frac{1}{2} – \frac{1}{2}\cos(2x)\). Pour la constante \(\frac{1}{2}\), la constante \(-\frac{1}{2}\) convient. Pour \(-\frac{1}{2}\cos(2x)\), on a \(P(2i) = -5\), donc \(z_p = \frac{-\frac{1}{2} e^{2ix}}{-5} = \frac{1}{10} e^{2ix}\), de partie réelle \(\frac{1}{10}\cos(2x)\). Les solutions sont les fonctions \(x \mapsto \lambda e^{x} + \mu e^{-x} – \frac{1}{2} + \frac{1}{10}\cos(2x)\).
Point de méthode : un produit ou une puissance de fonctions trigonométriques se linéarise toujours avant d’appliquer la méthode ; chaque terme obtenu relève alors d’un cas du cours.
Corrigé de l’exercice 15 : Problèmes de Cauchy du second ordre
- La fonction \(x \mapsto x\) est solution particulière, et les solutions sont \(y = \lambda \cos x + \mu \sin x + x\). Alors \(y(0) = \lambda = 1\). Ensuite, \(y^{\prime}(x) = -\lambda \sin x + \mu \cos x + 1\), donc \(y^{\prime}(0) = \mu + 1 = 0\). La solution est \(y(x) = \cos x – \sin x + x\).
- Les racines caractéristiques sont \(-1 \pm 2i\), donc \(y = e^{-x}\big(\lambda \cos(2x) + \mu \sin(2x)\big)\). On obtient \(y(0) = \lambda = 1\) et \(y^{\prime}(0) = -\lambda + 2\mu = 1\), donc \(\mu = 1\). La solution est \(y(x) = e^{-x}\big(\cos(2x) + \sin(2x)\big)\).
- La constante \(-1\) est solution particulière. Donc \(y = \lambda e^{2x} + \mu e^{-2x} – 1\). Les conditions donnent \(\lambda + \mu = 1\) et \(2\lambda – 2\mu = 2\). Ainsi, \(\lambda = 1\) et \(\mu = 0\). La solution est \(y(x) = e^{2x} – 1\).
- Ici, \(1\) est racine double de \((r – 1)^2\). D’après l’exercice 12, \(\frac{x^2}{2} e^{x}\) est solution particulière. Donc \(y = (\frac{x^2}{2} + \lambda x + \mu) e^{x}\). D’abord, \(y(0) = \mu = 0\). Ensuite, \(y^{\prime}(x) = (\frac{x^2}{2} + (1 + \lambda) x + \lambda + \mu) e^{x}\), donc \(y^{\prime}(0) = \lambda + \mu = \lambda = 1\). La solution est \(y(x) = (x + \frac{x^2}{2}) e^{x}\).
Corrigé de l’exercice 16 : Oscillateur amorti et ses trois régimes
- La masse subit la force de rappel \(-k y\) et le frottement \(-h y^{\prime}\). Les forces verticales se compensent. Le principe fondamental de la dynamique, projeté sur l’axe horizontal, donne \(m y^{\prime\prime} = -k y – h y^{\prime}\). Avec \(m = 1\) et \(k = 4\), on obtient \(y^{\prime\prime} + h y^{\prime} + 4y = 0\).
- Le discriminant de \(r^2 + hr + 4\) vaut \(\Delta = h^2 – 16\). Si \(0 < h < 4\), les racines sont complexes conjuguées (régime pseudo-périodique). Si \(h = 4\), \(-2\) est racine double (régime critique). Si \(h > 4\), il y a deux racines réelles distinctes (régime apériodique). Dans ce dernier cas, leur somme \(-h\) est négative et leur produit \(4\) est positif : elles sont toutes deux négatives.
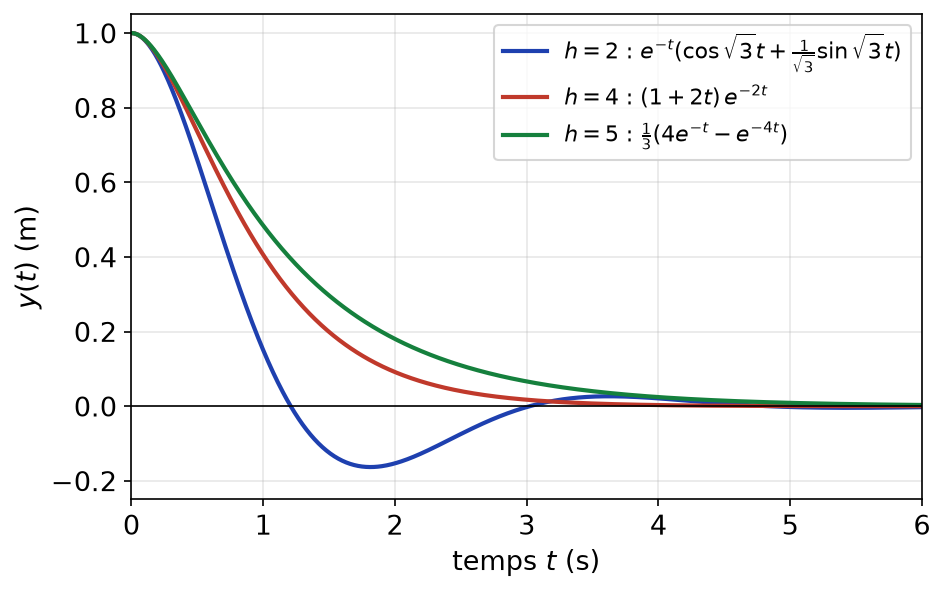
- Pour \(h = 2\), les racines sont \(-1 \pm i\sqrt{3}\). Donc \(y = e^{-t}\big(\lambda \cos(\sqrt{3}t) + \mu \sin(\sqrt{3}t)\big)\), avec \(y(0) = \lambda = 1\) et \(y^{\prime}(0) = -\lambda + \sqrt{3}\mu = 0\). Ainsi, \(y(t) = e^{-t}(\cos(\sqrt{3}t) + \frac{1}{\sqrt{3}}\sin(\sqrt{3}t))\).
Pour \(h = 4\), on a \(y = (\lambda t + \mu) e^{-2t}\), avec \(\mu = 1\) et \(y^{\prime}(0) = \lambda – 2\mu = 0\). Ainsi, \(y(t) = (1 + 2t) e^{-2t}\).
Pour \(h = 5\), on a \(r^2 + 5r + 4 = (r + 1)(r + 4)\). Donc \(y = \lambda e^{-t} + \mu e^{-4t}\), avec \(\lambda + \mu = 1\) et \(-\lambda – 4\mu = 0\). On trouve \(\mu = -\frac{1}{3}\) et \(\lambda = \frac{4}{3}\). Ainsi, \(y(t) = \frac{1}{3}(4e^{-t} – e^{-4t})\).
La figure ci-dessous compare les trois mouvements.
- Pour \(t = kT\), on a \(\sqrt{3}\, kT = 2k\pi\). Donc \(\cos(\sqrt{3}kT) = 1\) et \(\sin(\sqrt{3}kT) = 0\). Par conséquent, \(y(kT) = e^{-kT} = e^{-2k\pi/\sqrt{3}}\). Autrement dit, à chaque pseudo-période, l’élongation est multipliée par \(e^{-T} \approx 0{,}027\).
- Pour \(t \geq\, 0\), \(y(t) = \frac{1}{3} e^{-t}(4 – e^{-3t})\). Or \(e^{-3t} \leq\, 1 < 4\). Donc \(y(t) > 0\) pour tout \(t \geq\, 0\) : la masse ne repasse jamais par l’équilibre.
Corrigé de l’exercice 17 : Régime forcé d’un circuit RLC
- Les racines de \(r^2 + r + 1\) sont \(-\frac{1}{2} \pm i\frac{\sqrt{3}}{2}\). Les solutions homogènes sont donc \(y_h(t) = e^{-t/2}(\lambda \cos\frac{\sqrt{3}t}{2} + \mu \sin\frac{\sqrt{3}t}{2})\). On a \(|y_h(t)| \leq\, (|\lambda| + |\mu|)\, e^{-t/2}\). Donc toute solution homogène tend vers \(0\) en \(+\infty\).
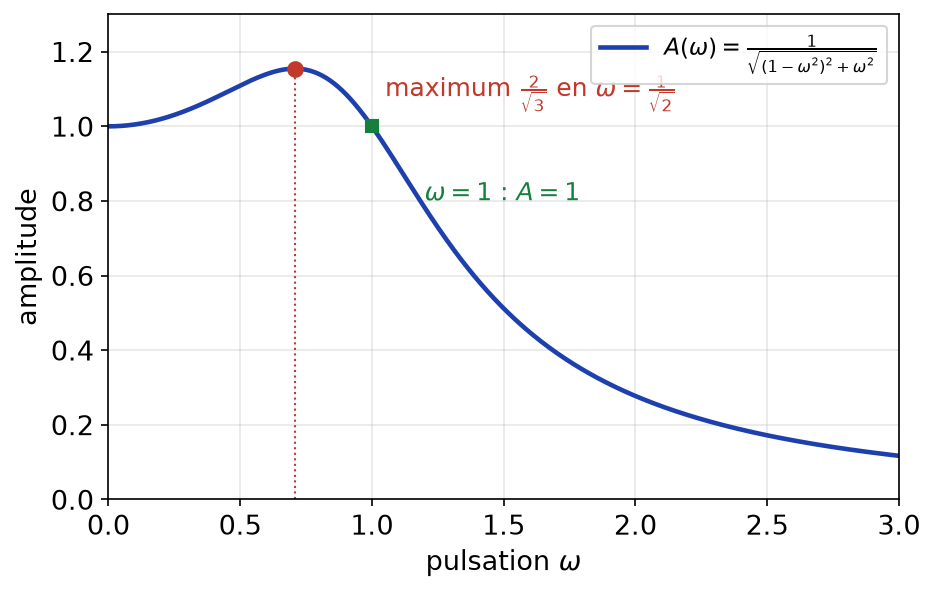
- On résout \(z^{\prime\prime} + z^{\prime} + z = e^{i\omega t}\). Or \(P(i\omega) = 1 – \omega^2 + i\omega\) a une partie imaginaire \(\omega \neq 0\), donc \(P(i\omega) \neq 0\). Ainsi, \(z_p = K e^{i\omega t}\) avec \(K = \frac{1}{1 – \omega^2 + i\omega}\). Les coefficients étant réels, \(y_\omega = \operatorname{Re}(z_p)\) est solution. On obtient \(K = \dfrac{1}{1 – \omega^2 + i\omega}\) et \(A(\omega) = \dfrac{1}{\sqrt{(1 – \omega^2)^2 + \omega^2}}\).
- Si \(y\) est solution, \(y – y_\omega\) est solution homogène. D’après la question 1, elle tend vers \(0\). Donc \(y(t) – y_\omega(t) \to 0\) : après un régime transitoire, toute solution se comporte comme le régime permanent \(y_\omega\).
- Posons \(u = \omega^2\) et \(g(u) = (1 – u)^2 + u = (u – \frac{1}{2})^2 + \frac{3}{4}\). Ainsi, \(A(\omega) = \frac{1}{\sqrt{g(\omega^2)}}\). La fonction \(g\) décroît sur \(]0, \frac{1}{2}]\) et croît sur \([\frac{1}{2}, +\infty[\). Comme \(\omega \mapsto \omega^2\) croît sur \(]0, +\infty[\), \(A\) croît sur \(]0, \frac{1}{\sqrt{2}}]\), décroît sur \([\frac{1}{\sqrt{2}}, +\infty[\), et atteint son maximum \(A(\frac{1}{\sqrt{2}}) = \frac{1}{\sqrt{3/4}} = \frac{2}{\sqrt{3}}\). De plus, \(A(\omega) \to 1\) en \(0\) et \(A(\omega) \to 0\) en \(+\infty\), comme le montre la figure ci-dessous.
- Pour \(\omega = 1\), on a \(K = \frac{1}{i} = -i\). Donc \(z_p = -i(\cos t + i \sin t) = \sin t – i \cos t\). Ainsi, \(y_1(t) = \sin t\). Vérifions : \(-\sin t + \cos t + \sin t = \cos t\).
Corrigé de l’exercice 18 : Unicité et comparaison des solutions
- Les solutions homogènes sont les fonctions \(\lambda e^{-A}\). Si l’une d’elles s’annule en \(x_0\), alors \(\lambda e^{-A(x_0)} = 0\). Or une exponentielle ne s’annule pas. Donc \(\lambda = 0\), et la solution est nulle sur \(I\).
- Posons \(d = y_2 – y_1\). Par linéarité, \(d\) est solution de l’équation homogène, et \(d(x_0) > 0\). D’après la question 1, \(d\) ne s’annule jamais sur \(I\). De plus, \(d\) est continue sur l’intervalle \(I\). Par le théorème des valeurs intermédiaires, elle garde donc un signe constant, celui de \(d(x_0)\). Ainsi, \(y_1(x) < y_2(x)\) pour tout \(x \in I\).
- Posons \(y_2(x) = x^2 – 2x + 2\). Alors \(y_2^{\prime} + y_2 = 2x – 2 + x^2 – 2x + 2 = x^2\) : c’est une solution. Ensuite, \(y(0) = 1 < 2 = y_2(0)\). La question 2 s’applique sur \(\mathbb{R}\). Donc \(y(x) < x^2 – 2x + 2\) pour tout réel \(x\). Contrôlons : \(y = x^2 – 2x + 2 + \lambda e^{-x}\), et \(y(0) = 2 + \lambda = 1\) donne \(\lambda = -1\). On obtient bien \(y(x) = x^2 – 2x + 2 – e^{-x} < x^2 – 2x + 2\).
- Les fonctions \(\sin\) et \(0\) sont deux solutions distinctes de \(y^{\prime\prime} + y = 0\). Pourtant, leurs courbes se coupent en \(x = 0\). Au second ordre, une seule valeur commune ne suffit donc pas. D’après le théorème de Cauchy, deux solutions sont égales dès qu’elles ont, en un même point, la même valeur et la même dérivée. Ici, \(\sin^{\prime}(0) = 1 \neq 0\).
Corrigé de l’exercice 19 : Équation d’Euler par changement de variable
- Pour \(x > 0\), on a \(y(x) = z(\ln x)\), et \(z = y \circ \exp\) est deux fois dérivable. En dérivant la composée, \(y^{\prime}(x) = \dfrac{z^{\prime}(\ln x)}{x}\) et \(y^{\prime\prime}(x) = \dfrac{z^{\prime\prime}(\ln x) – z^{\prime}(\ln x)}{x^2}\).
- On reporte ces expressions :
\[x^2 y^{\prime\prime} – 2x y^{\prime} + 2y = z^{\prime\prime}(\ln x) – 3 z^{\prime}(\ln x) + 2 z(\ln x).\]
De plus, \(x^3 = e^{3\ln x}\). Or \(x \mapsto \ln x\) est une bijection de \(]0, +\infty[\) sur \(\mathbb{R}\). Donc \(y\) est solution de \((E)\) si et seulement si \(z^{\prime\prime}(t) – 3z^{\prime}(t) + 2z(t) = e^{3t}\) pour tout réel \(t\). - Les racines caractéristiques sont \(1\) et \(2\), et \(P(3) = 2\). Donc \(z(t) = \lambda e^{t} + \mu e^{2t} + \frac{1}{2} e^{3t}\). On revient à \(y(x) = z(\ln x)\). Les solutions de \((E)\) sont les fonctions \(x \mapsto \lambda x + \mu x^2 + \frac{x^3}{2}\), \(\lambda, \mu \in \mathbb{R}\).
- On a \(y(1) = \lambda + \mu + \frac{1}{2} = 0\) et \(y^{\prime}(1) = \lambda + 2\mu + \frac{3}{2} = 0\). Par soustraction, \(\mu = -1\), puis \(\lambda = \frac{1}{2}\). La solution est \(y(x) = \frac{x}{2} – x^2 + \frac{x^3}{2} = \frac{x(x – 1)^2}{2}\).
Corrigé de l’exercice 20 : Équations fonctionnelles
- Analyse. Soit \(f\) une solution. La fonction \(t \mapsto f(t) + t\) est continue. D’après le théorème fondamental de l’analyse, \(x \mapsto \int_0^x (f(t) + t)\, dt\) est dérivable, de dérivée \(f(x) + x\). Donc \(f\) est dérivable, avec \(f^{\prime} = f + x\) et \(f(0) = 1\). On résout \(y^{\prime} – y = x\) : la fonction \(-x – 1\) est solution particulière, donc \(f(x) = \lambda e^{x} – x – 1\). Ensuite, \(f(0) = \lambda – 1 = 1\) donne \(\lambda = 2\).
Synthèse. Pour \(f(x) = 2e^{x} – x – 1\), on a \(1 + \int_0^x (2e^{t} – 1)\, dt = 1 + 2e^{x} – 2 – x = f(x)\). L’unique solution est \(f(x) = 2e^{x} – x – 1\).
- Analyse. Soit \(f\) une solution. La fonction \(x \mapsto f(-x)\) est dérivable, donc \(f^{\prime}\) aussi. En dérivant la relation, \(f^{\prime\prime}(x) = -f^{\prime}(-x)\). Or la relation appliquée en \(-x\) donne \(f^{\prime}(-x) = f(x)\). Donc \(f^{\prime\prime} + f = 0\), et il existe \(A, B\) réels tels que \(f = A\cos + B \sin\).
Synthèse. On a \(f^{\prime}(x) = -A\sin x + B\cos x\) et \(f(-x) = A \cos x – B \sin x\). Ces fonctions sont égales si et seulement si \(A = B\) (on compare en \(x = 0\) et \(x = \frac{\pi}{2}\)). Les solutions sont les fonctions \(x \mapsto A(\cos x + \sin x)\), \(A \in \mathbb{R}\).
Point de méthode : dans une équation fonctionnelle, raisonnez par analyse et synthèse. La dérivation fait apparaître une équation différentielle, mais elle peut ajouter des solutions parasites : la synthèse les élimine.
Corrigé de l’exercice 21 : Problème : battements et résonance
- Les racines de \(r^2 + \omega^2\) sont \(\pm i\omega\). Comme \(\Omega \neq \omega\) et \(\Omega, \omega > 0\), \(i\Omega\) n’est pas racine, et \(P(i\Omega) = \omega^2 – \Omega^2\). Donc \(\frac{\cos(\Omega t)}{\omega^2 – \Omega^2}\) est solution particulière. Les solutions sont \(y = \lambda \cos(\omega t) + \mu \sin(\omega t) + \frac{\cos(\Omega t)}{\omega^2 – \Omega^2}\). Ensuite, \(y(0) = 0\) donne \(\lambda = -\frac{1}{\omega^2 – \Omega^2}\), et \(y^{\prime}(0) = \mu\omega = 0\) donne \(\mu = 0\). Par unicité, \(y_\Omega(t) = \dfrac{\cos(\Omega t) – \cos(\omega t)}{\omega^2 – \Omega^2}\).
- On utilise \(\cos p – \cos q = -2 \sin\frac{p + q}{2} \sin\frac{p – q}{2}\) avec \(p = \Omega t\) et \(q = \omega t\). On obtient \(y_\Omega(t) = \dfrac{2}{\omega^2 – \Omega^2} \sin\dfrac{(\omega – \Omega)t}{2}\, \sin\dfrac{(\omega + \Omega)t}{2}\).
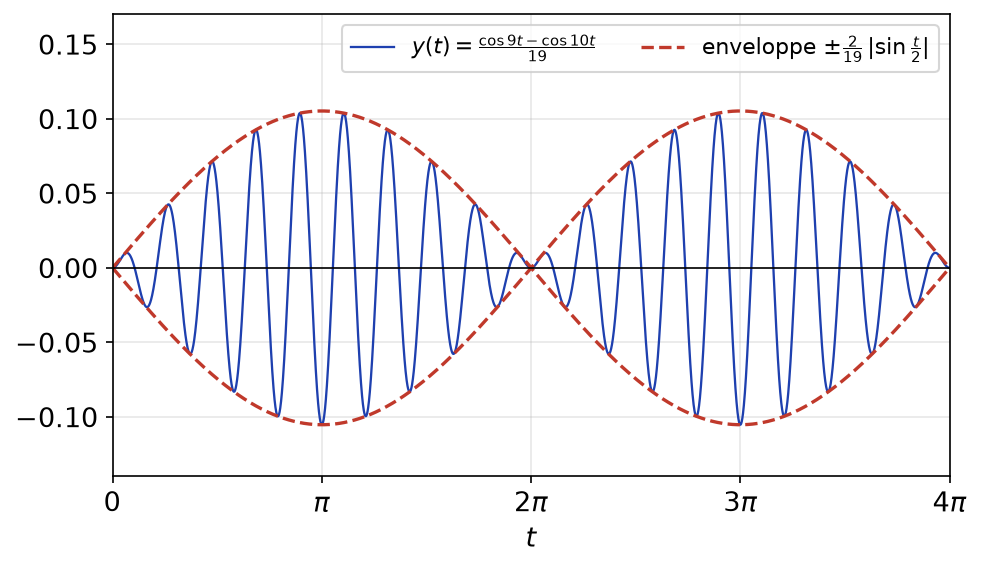
- Avec \(\omega = 10\) et \(\Omega = 9\), on a \(\omega^2 – \Omega^2 = 19\). Donc \(y_\Omega(t) = \frac{2}{19}\sin\frac{t}{2}\, \sin\frac{19t}{2}\). Le facteur \(\sin\frac{19t}{2}\) oscille vite, avec la pulsation \(9{,}5\). En revanche, le facteur \(\frac{2}{19}\sin\frac{t}{2}\) varie lentement : il module l’amplitude. La courbe oscille entre les enveloppes \(\pm \frac{2}{19}|\sin\frac{t}{2}|\), de période \(2\pi\), et son amplitude maximale vaut \(\frac{2}{19} \approx 0{,}105\). Les « ventres » sont centrés sur les instants \(\pi + 2k\pi\), et les « nœuds » sur les multiples de \(2\pi\), comme sur la figure ci-dessous.
- Fixons \(t \neq 0\) (pour \(t = 0\), tout vaut \(0\)). Posons \(v = \frac{(\omega – \Omega)t}{2}\), qui tend vers \(0\) quand \(\Omega \to \omega\). On écrit
\[y_\Omega(t) = \frac{2\sin v}{\omega – \Omega} \cdot \frac{\sin\frac{(\omega + \Omega)t}{2}}{\omega + \Omega} = t\, \frac{\sin v}{v} \cdot \frac{\sin\frac{(\omega + \Omega)t}{2}}{\omega + \Omega}.\]
Or \(\frac{\sin v}{v} \to 1\) quand \(v \to 0\). Donc \(\lim\limits_{\Omega \to \omega} y_\Omega(t) = \dfrac{t \sin(\omega t)}{2\omega}\). - Ici, \(i\omega\) est racine simple de \(P\), et \(P^{\prime}(i\omega) = 2i\omega\). Une solution complexe de second membre \(e^{i\omega t}\) est donc \(\frac{t\, e^{i\omega t}}{2i\omega} = \frac{t}{2\omega}\big(\sin(\omega t) – i \cos(\omega t)\big)\). Sa partie réelle \(\frac{t \sin(\omega t)}{2\omega}\) est solution de l’équation réelle. Ensuite, \(y = \lambda \cos(\omega t) + \mu \sin(\omega t) + \frac{t \sin(\omega t)}{2\omega}\). D’abord, \(y(0) = \lambda = 0\). De plus, la dérivée de \(\frac{t\sin(\omega t)}{2\omega}\) est nulle en \(0\), donc \(y^{\prime}(0) = \mu\omega = 0\). La solution est \(y(t) = \dfrac{t \sin(\omega t)}{2\omega}\) : c’est exactement la limite trouvée à la question 4.
- Pour tout \(t\), \(|y_\Omega(t)| \leq\, \frac{|\cos(\Omega t)| + |\cos(\omega t)|}{|\omega^2 – \Omega^2|} \leq\, \frac{2}{|\omega^2 – \Omega^2|}\). En revanche, posons \(t_k = \frac{1}{\omega}(\frac{\pi}{2} + 2k\pi)\) pour \(k \in \mathbb{N}\). Alors \(\sin(\omega t_k) = 1\) et \(y(t_k) = \frac{t_k}{2\omega} \to +\infty\). Chaque \(y_\Omega\) est bornée, mais la solution résonante ne l’est pas : son amplitude croît linéairement avec le temps.
Point de méthode : la résonance apparaît comme la limite des battements. Plus \(\Omega\) est proche de \(\omega\), plus l’enveloppe est lente et haute, jusqu’à devenir la droite \(t \mapsto \frac{t}{2\omega}\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : équations différentielles linéaires, cours de maths sup
- Les énoncés : exercices de maths sup sur équations différentielles linéaires
- À maîtriser avant : Nombres complexes et exponentielle complexe, Primitives et calcul intégral
- Chapitre précédent : Primitives et calcul intégral
- Chapitre suivant : Nombres réels et suites numériques
- Le même thème en L1 : équations différentielles, exercices de maths en L1
- Le même thème en maths spé : équations différentielles linéaires, exercices de maths spé
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé