Ce corrigé complétude L3 détaille la solution des 21 exercices, avec la rédaction attendue en partiel. Pour prouver qu’un espace est complet, chaque solution suit le même schéma : candidat limite construit point par point, appartenance à l’espace, puis convergence en norme par passage à la limite dans le critère de Cauchy.
Pour le point fixe, nous vérifions toujours les trois hypothèses : espace complet, stabilité et constante de contraction strictement inférieure à 1. Les calculs d’erreur distinguent la majoration a priori et la majoration a posteriori.
Points de vigilance : l’inégalité stricte d(f(x), f(y)) < d(x, y) ne suffit pas, la complétude dépend de la norme choisie, et une limite uniforme ne préserve pas la dérivabilité. Des figures illustrent les itérations et les solutions obtenues.
Les énoncés se trouvent sur la page exercices de maths en L3 sur complétude et point fixe.
Corrigé de l’exercice 1 : Une suite de Cauchy de rationnels
- Soit \((x_n)\) de Cauchy dans \((E,d)\). Avec \(\varepsilon = 1\), il existe \(N\) tel que \(d(x_n, x_N) \leq\, 1\) pour tout \(n \geq\, N\). On pose \(R = \max(1, d(x_0, x_N), \ldots, d(x_{N-1}, x_N))\). Ainsi, tous les termes sont dans la boule fermée \(B_f(x_N, R)\). Toute suite de Cauchy est bornée.
- Pour \(k \geq\, 1\), on a \(k! = 1 \times 2 \times \cdots \times k\), produit de \(k – 1\) facteurs au moins égaux à \(2\) (de \(2\) à \(k\)) et du facteur \(1\). Donc \(k! \geq\, 2^{k-1}\). Ensuite, pour \(q \geq\, p \geq\, 1\) :
\[0 \leq\, u_q – u_p = \sum_{k=p+1}^{q} \frac{1}{k!} \leq\, \sum_{k=p+1}^{+\infty} \frac{1}{2^{k-1}} = \frac{1/2^{p}}{1 – 1/2} = \frac{1}{2^{p-1}}.\]
Soit \(\varepsilon > 0\) et \(N \geq\, 1\) tel que \(2^{1-N} \leq\, \varepsilon\). Pour \(p, q \geq\, N\), on obtient \(|u_q – u_p| \leq\, 2^{1 – \min(p,q)} \leq\, \varepsilon\). La suite \((u_n)\) est de Cauchy dans \(\mathbb{Q}\). - D’abord, \(e – u_n = \sum_{k \geq\, n+1} \frac{1}{k!} > 0\). Ensuite, on factorise par \(\frac{1}{(n+1)!}\) :
\[e – u_n = \frac{1}{(n+1)!}(1 + \frac{1}{n+2} + \frac{1}{(n+2)(n+3)} + \cdots) < \frac{1}{(n+1)!} \sum_{j \geq\, 0} \frac{1}{(n+1)^j}.\]
L’inégalité est stricte car \(\frac{1}{n+2} < \frac{1}{n+1}\). La somme géométrique vaut \(\frac{n+1}{n}\). Par conséquent, \(0 < e – u_n < \frac{1}{n \cdot n!}\). - Supposons \(e = \frac{a}{q}\) avec \(a, q\) entiers, \(q \geq\, 1\). Alors \(q!\,e\) est entier, et \(q!\,u_q = \sum_{k=0}^{q} \frac{q!}{k!}\) aussi. Ainsi \(m = q!(e – u_q)\) est un entier. Or, d’après la question 3, \(0 < m < \frac{1}{q} \leq\, 1\), ce qui est absurde. Donc \(e\) est irrationnel.
Enfin, si \((u_n)\) convergeait dans \(\mathbb{Q}\) vers un rationnel \(r\), elle convergerait vers \(r\) dans \(\mathbb{R}\). Par unicité de la limite, \(r = e\), ce qui contredit l’irrationalité. La suite de Cauchy \((u_n)\) ne converge pas dans \(\mathbb{Q}\), qui n’est donc pas complet.
Corrigé de l’exercice 2 : Suites qui ne sont pas de Cauchy
- On a \(u_{n+1} – u_n = \frac{1}{\sqrt{n+1} + \sqrt{n}} \to 0\). En revanche, \(u_{4n} – u_n = 2\sqrt{n} – \sqrt{n} = \sqrt{n}\). Pour \(\varepsilon = 1\) et tout \(N \geq\, 2\), les indices \(p = N\) et \(q = 4N\) donnent \(|u_q – u_p| = \sqrt{N} > 1\). La suite n’est pas de Cauchy : des termes consécutifs proches ne suffisent pas.
- La somme \(H_{2n} – H_n = \sum_{k=n+1}^{2n} \frac{1}{k}\) contient \(n\) termes, tous supérieurs ou égaux à \(\frac{1}{2n}\). Donc \(H_{2n} – H_n \geq\, \frac{1}{2}\). Ainsi \((H_n)\) n’est pas de Cauchy. Comme elle est croissante et non convergente, \(H_n \to +\infty\).
- Notons \(R_p = \sum_{k \geq\, p} d(x_k, x_{k+1})\), reste d’une série convergente, donc \(R_p \to 0\). Pour \(q > p\), l’inégalité triangulaire donne
\[d(x_p, x_q) \leq\, \sum_{k=p}^{q-1} d(x_k, x_{k+1}) \leq\, R_p.\]
Par conséquent, \((x_n)\) est de Cauchy. - La suite \(x_n = \frac{(-1)^n}{n}\) tend vers \(0\), donc elle est de Cauchy. Cependant, \(d(x_n, x_{n+1}) = \frac{1}{n} + \frac{1}{n+1} \geq\, \frac{1}{n}\), terme général d’une série divergente. La réciproque est donc fausse.
Point de méthode : le critère de la question 3 est celui qu’utilise la preuve du théorème du point fixe, avec la majoration géométrique \(d(x_j, x_{j+1}) \leq\, c^j d(x_0, x_1)\), où \(c\) est la constante de contraction.
Corrigé de l’exercice 3 : Distance arctangente et distance discrète
- Posons \(\alpha = \arctan\). La fonction \(\delta\) est positive et symétrique. De plus, \(\delta(x,z) = |\alpha(x) – \alpha(z)| \leq\, |\alpha(x) – \alpha(y)| + |\alpha(y) – \alpha(z)|\), d’où l’inégalité triangulaire. Enfin, \(\delta(x,y) = 0\) implique \(\alpha(x) = \alpha(y)\), puis \(x = y\) car \(\arctan\) est injective. \(\delta\) est une distance.
- Si \(x_n \to x\) au sens usuel, alors \(\arctan x_n \to \arctan x\) par continuité, c’est-à-dire \(\delta(x_n, x) \to 0\). Réciproquement, si \(\arctan x_n \to \arctan x\), ces nombres sont dans \(]-\frac{\pi}{2}, \frac{\pi}{2}[\), où \(\tan\) est continue. Donc \(x_n = \tan(\arctan x_n) \to \tan(\arctan x) = x\). Les deux distances ont les mêmes suites convergentes.
- Pour \(p, q \geq\, N\), les nombres \(\arctan p\) et \(\arctan q\) sont dans \([\arctan N, \frac{\pi}{2}[\). Ainsi \(\delta(p,q) \leq\, \frac{\pi}{2} – \arctan N\), qui tend vers \(0\). La suite \((n)\) est donc de Cauchy pour \(\delta\). Si elle convergeait pour \(\delta\) vers un réel \(x\), elle convergerait vers \(x\) au sens usuel d’après la question 2, ce qui est faux. L’espace \((\mathbb{R}, \delta)\) n’est pas complet, alors que \((\mathbb{R}, |\cdot|)\) l’est avec les mêmes suites convergentes : la complétude n’est pas une propriété topologique.
- Soit \((x_n)\) de Cauchy pour \(d_0\). Avec \(\varepsilon = \frac{1}{2}\), il existe \(N\) tel que \(d_0(x_p, x_q) \leq\, \frac{1}{2}\), donc \(x_p = x_q\), pour \(p, q \geq\, N\). Autrement dit, les suites de Cauchy sont exactement les suites stationnaires. Elles convergent toutes, donc \((X, d_0)\) est complet.
Corrigé de l’exercice 4 : Polynômes et norme des coefficients
- Le maximum porte sur un nombre fini de coefficients non nuls, donc il est bien défini. Si \(\|P\| = 0\), tous les coefficients sont nuls et \(P = 0\). L’homogénéité est immédiate. Pour l’inégalité triangulaire, \(|a_k(P+Q)| \leq\, |a_k(P)| + |a_k(Q)| \leq\, \|P\| + \|Q\|\) pour tout \(k\). Enfin, \(|a_k(P)| \leq\, \|P\|\) par définition du maximum. C’est une norme, et chaque forme linéaire \(a_k\) est \(1\)-lipschitzienne.
- Pour \(q > p\), on a \(P_q – P_p = \sum_{k=p+1}^{q} \frac{X^k}{2^k}\). Le plus grand coefficient est celui de \(X^{p+1}\), donc \(\|P_q – P_p\| = \frac{1}{2^{p+1}}\). Ce nombre tend vers \(0\) quand \(p \to +\infty\), uniformément en \(q\). La suite est donc de Cauchy.
- Supposons que \(P_n \to P\) et notons \(d\) le degré de \(P\) (avec \(d = 0\) si \(P = 0\)). D’après la question 1, \(|a_{d+1}(P_n) – a_{d+1}(P)| \leq\, \|P_n – P\| \to 0\). Or \(a_{d+1}(P) = 0\), tandis que \(a_{d+1}(P_n) = \frac{1}{2^{d+1}}\) pour \(n \geq\, d+1\). C’est une contradiction. \((P_n)\) ne converge pas, et \((\mathbb{R}[X], \|\cdot\|)\) n’est pas complet.
Corrigé de l’exercice 5 : Sous-espaces de dimension finie
- Un sous-espace \(F\) de dimension finie, muni de la norme induite, est un espace normé de dimension finie. Il est donc complet, par le théorème du cours. Or une partie complète d’un espace métrique est fermée. \(F\) est fermé.
- Le sous-espace \(F_2\) des fonctions polynomiales de degré au plus \(2\) sur \([0,1]\) est engendré par \(1, x, x^2\). Il est de dimension finie, donc fermé dans \(E\). Or \(f\) est la limite dans \(E\) de la suite \((P_n)\) d’éléments de \(F_2\). Ainsi \(f \in F_2\) : \(f\) est polynomiale de degré au plus \(2\).
- Pour \(x \in [0,1]\), on a \(e^x = \sum_{k \geq\, 0} \frac{x^k}{k!}\), donc
\[|e^x – Q_n(x)| = \sum_{k > n} \frac{x^k}{k!} \leq\, \sum_{k > n} \frac{1}{k!}.\]
Ce majorant ne dépend pas de \(x\). Il tend vers \(0\), comme reste d’une série convergente. Par conséquent, \(\|Q_n – \exp\|_\infty \to 0\). - La fonction \(\exp\) n’est pas polynomiale. En effet, si elle l’était de degré \(d\), sa dérivée d’ordre \(d+1\) serait nulle, alors qu’elle vaut \(\exp\). Ainsi \(\exp\) est dans l’adhérence du sous-espace des fonctions polynomiales, sans lui appartenir. Ce sous-espace n’est pas fermé ; il n’est donc pas complet, puisqu’une partie complète est fermée. Concrètement, \((Q_n)\) y est de Cauchy sans y converger.
Corrigé de l’exercice 6 : Suites bornées et suites de limite nulle
- Soit \((x^{(n)})\) de Cauchy dans \(\ell^\infty\). Pour tout \(k\), \(|x_k^{(p)} – x_k^{(q)}| \leq\, \|x^{(p)} – x^{(q)}\|_\infty\). Donc \((x_k^{(n)})_n\) est de Cauchy dans \(\mathbb{R}\) et converge vers un réel \(y_k\). Ensuite, on fixe \(\varepsilon > 0\) et \(N\) tel que \(\|x^{(p)} – x^{(q)}\|_\infty \leq\, \varepsilon\) pour \(p, q \geq\, N\). Pour \(k\) et \(p \geq\, N\) fixés, on fait tendre \(q\) vers l’infini : \(|x_k^{(p)} – y_k| \leq\, \varepsilon\). D’une part, \(|y_k| \leq\, \|x^{(N)}\|_\infty + \varepsilon\), donc \(y \in \ell^\infty\). D’autre part, \(\|x^{(p)} – y\|_\infty \leq\, \varepsilon\) pour \(p \geq\, N\). \(\ell^\infty\) est un espace de Banach.
- Soit \((x^{(n)})\) une suite de \(c_0\) qui converge vers \(y\) dans \(\ell^\infty\), et \(\varepsilon > 0\). On choisit \(n\) tel que \(\|x^{(n)} – y\|_\infty \leq\, \varepsilon\), puis \(K\) tel que \(|x_k^{(n)}| \leq\, \varepsilon\) pour \(k \geq\, K\). Alors \(|y_k| \leq\, |y_k – x_k^{(n)}| + |x_k^{(n)}| \leq\, 2\varepsilon\) pour \(k \geq\, K\). Donc \(y \in c_0\). Ainsi \(c_0\) est un sous-espace fermé du Banach \(\ell^\infty\) : \(c_0\) est un espace de Banach.
- La suite \(x – x^{(N)}\) est nulle jusqu’au rang \(N\), puis vaut \(\frac{1}{k+1}\). Son plus grand terme est atteint en \(k = N + 1\). \(\|x – x^{(N)}\|_\infty = \frac{1}{N+2}\).
- Les suites \(x^{(N)}\) sont dans \(c_{00}\) et convergent vers \(x\), qui n’est pas dans \(c_{00}\) puisque tous ses termes sont non nuls. Par conséquent, \(c_{00}\) n’est pas fermé dans \(\ell^\infty\). Il n’est donc pas complet : la suite \((x^{(N)})\) y est de Cauchy sans y converger.
Corrigé de l’exercice 7 : Norme de la moyenne sur les fonctions continues
- On a \(f_n(x) = \min(1, \max(0, n(x – \frac{1}{2})))\). Le calcul d’aire donne
\[\int_0^1 f_n = \int_{1/2}^{1/2 + 1/n} n(t – \tfrac{1}{2}) dt + (\tfrac{1}{2} – \tfrac{1}{n}) = \frac{1}{2n} + \frac{1}{2} – \frac{1}{n} = \frac{1}{2} – \frac{1}{2n}.\]
Pour \(x \geq\, \frac{1}{2}\), la quantité \(n(x – \frac{1}{2})\) croît avec \(n\), et \(t \mapsto \min(1, \max(0,t))\) est croissante. Donc \(f_q \geq\, f_p\) pour \(q \geq\, p\), l’égalité \(0 = 0\) valant sur \([0, \frac{1}{2}]\). - Comme \(f_q – f_p \geq\, 0\), on a
\[\|f_q – f_p\|_1 = \int_0^1 (f_q – f_p) = \frac{1}{2p} – \frac{1}{2q} \leq\, \frac{1}{2p}.\]
Pour \(p, q \geq\, N\), on obtient \(\|f_q – f_p\|_1 \leq\, \frac{1}{2N}\). La suite est de Cauchy pour \(\|\cdot\|_1\). - Supposons \(\|f_n – f\|_1 \to 0\) avec \(f\) continue. D’abord, \(f_n = 0\) sur \([0, \frac{1}{2}]\), donc \(\int_0^{1/2} |f| \leq\, \|f – f_n\|_1 \to 0\). La fonction \(|f|\) est continue, positive et d’intégrale nulle : \(f = 0\) sur \([0, \frac{1}{2}]\). Ensuite, soit \(c \in \,]\frac{1}{2}, 1[\). Pour \(n \geq\, \frac{1}{c – 1/2}\), on a \(f_n = 1\) sur \([c, 1]\), d’où \(\int_c^1 |f – 1| \leq\, \|f – f_n\|_1 \to 0\). Ainsi \(f = 1\) sur \([c,1]\), pour tout \(c\), donc sur \(]\frac{1}{2}, 1]\). Finalement, \(f(\frac{1}{2}) = 0\) alors que \(\lim_{x \to 1/2^+} f(x) = 1\) : c’est absurde. \((C([0,1]), \|\cdot\|_1)\) n’est pas complet.
- Sur \([\frac{1}{2}, \frac{1}{2} + \frac{1}{2p}]\), on a \(f_{2p} – f_p = 2p t – p t = p t\) avec \(t = x – \frac{1}{2}\), croissant jusqu’à \(\frac{1}{2}\). Ensuite, \(f_{2p} – f_p = 1 – p t\) décroît jusqu’à \(0\). Donc \(\|f_{2p} – f_p\|_\infty = \frac{1}{2}\), et la suite n’est pas de Cauchy pour la norme uniforme. C’est cohérent : sa limite simple est discontinue.
Corrigé de l’exercice 8 : Fonctions de classe C1 et choix de la norme
- Posons \(h(x) = |x – \frac{1}{2}|\). La fonction \(g_n\) est de classe \(C^1\), comme racine d’une fonction \(C^1\) strictement positive. Par la quantité conjuguée,
\[g_n(x) – h(x) = \frac{1/n^2}{g_n(x) + h(x)} \in [0, \frac{1/n^2}{1/n}] = [0, \frac{1}{n}],\]
car \(g_n(x) \geq\, \frac{1}{n}\). Ainsi \(g_n \to h\) uniformément. La suite \((g_n)\) converge dans \(C([0,1])\), donc elle est de Cauchy pour \(\|\cdot\|_\infty\). Si elle convergeait dans \(E\) vers \(\psi\), on aurait \(\psi = h\) par unicité de la limite dans \(C([0,1])\). Or \(h\) n’est pas dérivable en \(\frac{1}{2}\). \((E, \|\cdot\|_\infty)\) n’est pas complet. - Si \(N(f) = 0\), alors \(f^{\prime} = 0\) et \(f(0) = 0\), donc \(f = 0\). L’homogénéité et l’inégalité triangulaire se vérifient terme à terme. Ensuite, \(f(x) = f(0) + \int_0^x f^{\prime}(t)\,dt\) donne \(|f(x)| \leq\, |f(0)| + x\|f^{\prime}\|_\infty \leq\, N(f)\). Donc \(\|f\|_\infty \leq\, N(f)\).
- Soit \((f_n)\) de Cauchy pour \(N\). Comme \(\|f_p^{\prime} – f_q^{\prime}\|_\infty \leq\, N(f_p – f_q)\), la suite \((f_n^{\prime})\) est de Cauchy dans le Banach \(C([0,1])\) ; elle converge uniformément vers \(g\) continue. De même, \((f_n(0))\) est de Cauchy dans \(\mathbb{R}\) et converge vers \(c\). On pose alors \(f(x) = c + \int_0^x g(t)\,dt\). Par le théorème fondamental de l’analyse, \(f\) est \(C^1\) avec \(f^{\prime} = g\) et \(f(0) = c\). Enfin, \(N(f_n – f) = |f_n(0) – c| + \|f_n^{\prime} – g\|_\infty \to 0\). \((E, N)\) est un espace de Banach.
Point de méthode : pour un espace de fonctions dérivables, la bonne norme doit contrôler la dérivée ; on construit alors la limite en intégrant la limite des dérivées.
Corrigé de l’exercice 9 : Une série de fonctions dans C([0,2π])
- On a \(|u_k(x)| \leq\, \frac{1}{k^2}\) avec égalité en \(x = 0\), donc \(\|u_k\|_\infty = \frac{1}{k^2}\). La série de Riemann \(\sum \frac{1}{k^2}\) converge. Ainsi \(\sum u_k\) est absolument convergente dans le Banach \(C([0,2\pi])\). Elle y converge donc : sa somme \(S\) est continue, et la convergence est uniforme.
- Pour \(k \geq\, 2\), \(\frac{1}{k^2} \leq\, \frac{1}{k(k-1)} = \frac{1}{k-1} – \frac{1}{k}\). En sommant de \(k = N+1\) à l’infini, la somme télescopique vaut \(\frac{1}{N}\). Ensuite, par l’inégalité du cours,
\[\|S – S_N\|_\infty = \|\sum_{k > N} u_k\|_\infty \leq\, \sum_{k > N} \frac{1}{k^2} \leq\, \frac{1}{N}.\]
On a bien \(\|S – S_N\|_\infty \leq\, \frac{1}{N}\). - Il suffit que \(\frac{1}{N} \leq\, 10^{-2}\). \(N = 100\) termes suffisent.
- Chaque \(u_k\) vérifie \(\int_0^{2\pi} \cos(kx)\,dx = [\frac{\sin(kx)}{k}]_0^{2\pi} = 0\). Donc \(\int_0^{2\pi} S_N = 0\). De plus, \(|\int_0^{2\pi} S – \int_0^{2\pi} S_N| \leq\, 2\pi \|S – S_N\|_\infty \leq\, \frac{2\pi}{N}\). En faisant tendre \(N\) vers l’infini, \(\int_0^{2\pi} S(x)\,dx = 0\).
Corrigé de l’exercice 10 : Série de Neumann matricielle
- L’espace \(\mathcal{M}_2(\mathbb{R})\) est de dimension finie, donc c’est un Banach. La norme subordonnée est sous-multiplicative, d’où \(\|A^k\| \leq\, \|A\|^k\). La série géométrique \(\sum \|A\|^k\) converge, donc \(\sum A^k\) converge absolument, puis converge ; notons \(S\) sa somme. Ensuite,
\[(I_2 – A)\sum_{k=0}^{n} A^k = I_2 – A^{n+1}, \qquad \|A^{n+1}\| \leq\, \|A\|^{n+1} \to 0.\]
Le produit matriciel est continu, donc \((I_2 – A)S = I_2\). En dimension finie, cela suffit : \(I_2 – A\) est inversible d’inverse \(S = \sum_{k \geq\, 0} A^k\). Enfin, \(\|S\| \leq\, \sum \|A\|^k = \frac{1}{1 – \|A\|}\). - La norme de \(A\) vaut \(\frac{1}{2}\) (somme des valeurs absolues d’une ligne). On calcule \(A^2 = \frac{1}{4} I_2\). Ainsi \(A^{2j} = 4^{-j} I_2\) et \(A^{2j+1} = 4^{-j} A\). Par conséquent,
\[\sum_{k \geq\, 0} A^k = (\sum_{j \geq\, 0} 4^{-j})(I_2 + A) = \frac{4}{3}(I_2 + A) = \begin{pmatrix} 4/3 2/3 \\ 2/3 4/3 \end{pmatrix}.\]
Vérification : la première ligne de \(I_2 – A\), soit \((1, -\frac{1}{2})\), donne \(\frac{4}{3} – \frac{1}{3} = 1\) et \(\frac{2}{3} – \frac{2}{3} = 0\) ; la seconde ligne se traite de même. \((I_2 – A)^{-1} = \frac{1}{3}\begin{pmatrix} 4 2 \\ 2 4 \end{pmatrix}\). Sa norme vaut \(\frac{4}{3} + \frac{2}{3} = 2\), et la majoration donne \(\frac{1}{1 – 1/2} = 2\) : elle est atteinte. - On écrit \(M + H = M(I_2 + M^{-1}H)\). Or \(\|M^{-1}H\| \leq\, \|M^{-1}\|\,\|H\| < 1\). D’après la question 1 appliquée à \(-M^{-1}H\), la matrice \(I_2 + M^{-1}H\) est inversible. Ainsi \(M + H\) est un produit de matrices inversibles. Par conséquent, la boule ouverte de centre \(M\) et de rayon \(\frac{1}{\|M^{-1}\|}\) est incluse dans \(GL_2(\mathbb{R})\). \(GL_2(\mathbb{R})\) est ouvert.
Corrigé de l’exercice 11 : Caractérisation des espaces de Banach par les séries
- Soit \(S_n = \sum_{k \leq\, n} x_k\). Pour \(q > p\), \(\|S_q – S_p\| \leq\, \sum_{k=p+1}^{q} \|x_k\| \leq\, \sum_{k > p} \|x_k\|\), reste d’une série convergente. La suite \((S_n)\) est donc de Cauchy, et elle converge car \(E\) est complet. De plus, \(\|S_n\| \leq\, \sum_{k \geq\, 0} \|x_k\|\), et la norme est continue. La série converge et \(\|\sum x_n\| \leq\, \sum \|x_n\|\).
- Pour chaque \(k\), le critère de Cauchy fournit \(N_k\) tel que \(\|y_p – y_q\| \leq\, 2^{-k}\) pour \(p, q \geq\, N_k\). On pose \(\varphi(0) = N_0\) et \(\varphi(k+1) = \max(N_{k+1}, \varphi(k) + 1)\). Ainsi \(\varphi\) est strictement croissante et \(\varphi(k) \geq\, N_k\) pour tout \(k\). Comme \(\varphi(k)\) et \(\varphi(k+1)\) sont au moins égaux à \(N_k\), on obtient \(\|y_{\varphi(k+1)} – y_{\varphi(k)}\| \leq\, 2^{-k}\).
- La série \(\sum (y_{\varphi(k+1)} – y_{\varphi(k)})\) est absolument convergente, donc convergente par hypothèse ; notons \(s\) sa somme. Or sa somme partielle d’indice \(K – 1\) vaut \(y_{\varphi(K)} – y_{\varphi(0)}\). Donc \(y_{\varphi(K)} \to y_{\varphi(0)} + s\). Enfin, une suite de Cauchy qui a une valeur d’adhérence converge. \((y_n)\) converge, et \(E\) est un espace de Banach.
- Posons \(v_k = f_{2^{k+1}} – f_{2^k}\) pour \(k \geq\, 1\). D’après l’exercice 7, \(\|v_k\|_1 = \frac{1}{2^{k+1}} – \frac{1}{2^{k+2}} = \frac{1}{2^{k+2}}\). La série \(\sum v_k\) est donc absolument convergente. Supposons qu’elle converge vers \(s\). Ses sommes partielles valent \(\sum_{k=1}^{K} v_k = f_{2^{K+1}} – f_2\), donc \(f_{2^{K+1}} \to f_2 + s\). La suite de Cauchy \((f_n)\) aurait une valeur d’adhérence continue, donc convergerait, ce que l’exercice 7 exclut. La série \(\sum v_k\) est absolument convergente mais diverge.
Corrigé de l’exercice 12 : Résolution de x = cos x
- La fonction \(\cos\) est décroissante sur \([0,1]\), donc \(\cos(I) = [\cos 1, 1]\). Or \(\cos 1 \approx 0{,}54 > 0\), d’où \(f(I) \subset I\). Ensuite, \(|\cos^{\prime}(x)| = \sin x \leq\, \sin 1\) sur \(I\), car \(\sin\) croît sur \([0,1]\). Par l’inégalité des accroissements finis, \(|\cos x – \cos y| \leq\, \sin 1 \cdot |x – y|\). Comme \(\sin 1 < 1\), \(f\) est contractante de constante \(k = \sin 1\).
- L’intervalle \(I\) est fermé dans \(\mathbb{R}\), donc complet. Le théorème de Banach-Picard donne une unique solution \(\ell \in I\). Hors de \(I\), il n’y en a pas : si \(x > 1\), alors \(\cos x \leq\, 1 < x\) ; si \(x < 0\), l’égalité \(\cos x = x\) imposerait \(x \in [-1, 0[\), où \(\cos x > 0 > x\). \(\ell\) est donc l’unique solution réelle.
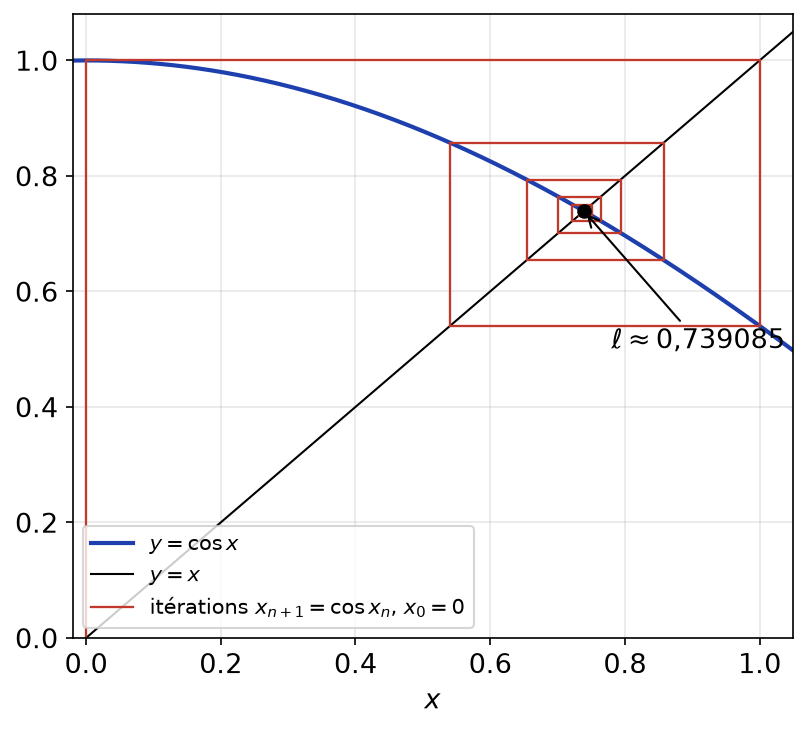
- On a \(x_1 = \cos 0 = 1\), donc \(|x_1 – x_0| = 1\). La majoration a priori demande \(\frac{k^n}{1-k} \leq\, 10^{-6}\), soit
\[n \geq\, \frac{\ln(10^{-6}(1 – k))}{\ln k} \approx \frac{-15{,}657}{-0{,}172\,6} \approx 90{,}7.\]
\(n = 91\) itérations suffisent. La figure ci-dessous montre la toile d’araignée correspondante.
- La majoration a posteriori donne
\[|x_{30} – \ell| \leq\, \frac{k}{1-k}|x_{30} – x_{29}| \approx 5{,}308 \times 7{,}0 \cdot 10^{-6} \approx 3{,}7 \cdot 10^{-5}.\]
On garantit \(|x_{30} – \ell| \leq\, 4 \cdot 10^{-5}\). En réalité, \(\ell \approx 0{,}739\,085\) et l’erreur vaut environ \(3 \cdot 10^{-6}\). En effet, la vraie raison de convergence est \(|\cos^{\prime}(\ell)| = \sin \ell \approx 0{,}674\), plus petite que \(\sin 1\).
Corrigé de l’exercice 13 : Méthode de Héron pour la racine de 2
- On a \(g^{\prime}(x) = \frac{1}{2}(1 – \frac{2}{x^2})\). Elle est négative sur \([1, \sqrt{2}]\) et positive sur \([\sqrt{2}, 2]\). Le minimum vaut \(g(\sqrt{2}) = \sqrt{2}\), et \(g(1) = g(2) = \frac{3}{2}\). Donc \(g(I) = [\sqrt{2}, \frac{3}{2}] \subset I\). De plus, sur \(I\), \(1 – \frac{2}{x^2} \in [-1, \frac{1}{2}]\), donc \(|g^{\prime}| \leq\, \frac{1}{2}\). Par les accroissements finis, \(g\) est \(\frac{1}{2}\)-contractante sur \(I\).
- L’intervalle \(I\) est complet. Le point fixe vérifie \(x = \frac{2}{x}\), soit \(x^2 = 2\), d’où \(x = \sqrt{2}\). La suite converge donc vers \(\sqrt{2}\). Ensuite, \(x_1 = \frac{3}{2}\), puis \(x_2 = \frac{1}{2}(\frac{3}{2} + \frac{4}{3}) = \frac{17}{12}\), et
\[x_3 = \frac{1}{2}(\frac{17}{12} + \frac{24}{17}) = \frac{1}{2} \cdot \frac{289 + 288}{204} = \frac{577}{408}.\]
\(x_1 = \frac{3}{2}\), \(x_2 = \frac{17}{12}\), \(x_3 = \frac{577}{408}\). - Avec \(k = \frac{1}{2}\), on a \(\frac{k}{1-k} = 1\). Or \(x_2 = \frac{578}{408}\), donc \(|x_3 – \sqrt{2}| \leq\, |x_3 – x_2| = \frac{1}{408} \approx 2{,}5 \cdot 10^{-3}\).
- On réduit au même dénominateur :
\[x_{n+1} – \sqrt{2} = \frac{x_n^2 + 2 – 2\sqrt{2}\,x_n}{2x_n} = \frac{(x_n – \sqrt{2})^2}{2x_n}.\]
Comme \(x_n \geq\, 1\), l’erreur \(e_n = |x_n – \sqrt{2}|\) vérifie \(e_{n+1} \leq\, \frac{e_n^2}{2}\). La convergence est quadratique : le nombre de décimales exactes double environ à chaque étape. Par exemple, \(e_2 \approx 2{,}5 \cdot 10^{-3}\) donne \(e_3 \leq\, 3{,}1 \cdot 10^{-6}\), bien meilleur que la majoration de la question 3.
Corrigé de l’exercice 14 : Un système non linéaire dans le plan
- On pose \(F(x,y) = (\frac{1}{2}\cos y, \frac{1}{3}\sin x + \frac{1}{4})\). Le système s’écrit \(X = F(X)\). Les fonctions \(\sin\) et \(\cos\) sont \(1\)-lipschitziennes, donc
\[\|F(X) – F(X^{\prime})\|_\infty \leq\, \max(\tfrac{1}{2}|y – y^{\prime}|, \tfrac{1}{3}|x – x^{\prime}|) \leq\, \tfrac{1}{2}\|X – X^{\prime}\|_\infty.\]
\(F\) est \(\frac{1}{2}\)-contractante. - L’espace \((\mathbb{R}^2, \|\cdot\|_\infty)\) est complet (dimension finie). Par le théorème de Banach-Picard, le système a une unique solution \(X^{*}\).
- On a \(X_1 = F(0,0) = (\frac{1}{2}, \frac{1}{4})\), puis \(X_2 = (\frac{1}{2}\cos\frac{1}{4}, \frac{1}{3}\sin\frac{1}{2} + \frac{1}{4}) \approx (0{,}484\,456 ;\ 0{,}409\,809)\). Comme \(\|X_1 – X_0\|_\infty = \frac{1}{2}\), la majoration a priori donne
\[\|X_n – X^{*}\|_\infty \leq\, \frac{(1/2)^n}{1 – 1/2} \cdot \frac{1}{2} = \frac{1}{2^n}.\]
\(\|X_n – X^{*}\|_\infty \leq\, 2^{-n}\). - On a \(\|X_7 – X_6\|_\infty = \max(0{,}000\,087 ;\ 0{,}000\,015) = 8{,}7 \cdot 10^{-5}\). Comme \(\frac{k}{1-k} = 1\), \(\|X_7 – X^{*}\|_\infty \leq\, 8{,}7 \cdot 10^{-5}\). La solution vaut environ \((0{,}460\,87 ;\ 0{,}398\,24)\).
Corrigé de l’exercice 15 : Les hypothèses du théorème du point fixe
- Pour \(x \in \,]0,1]\), on a \(\frac{x}{2} \in \,]0, \frac{1}{2}]\), et \(|f(x) – f(y)| = \frac{1}{2}|x – y|\). Un point fixe vérifierait \(x = \frac{x}{2}\), soit \(x = 0\), exclu. L’hypothèse manquante est la complétude : \(]0,1]\) n’est pas fermé dans \(\mathbb{R}\), et la suite des itérées, de Cauchy, tend vers \(0\) hors de l’espace.
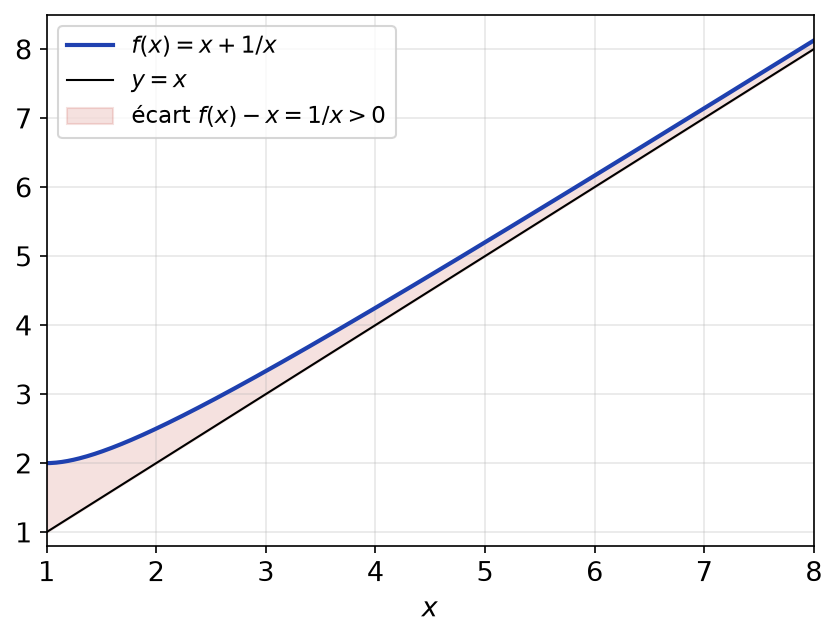
- Pour \(x \geq\, 1\), on a \(x + \frac{1}{x} \geq\, 2\), donc \(f(I) \subset I\). Ensuite,
\[f(x) – f(y) = (x – y)(1 – \frac{1}{xy}).\]
Si \(x \neq y\) dans \(I\), l’un des deux est strictement supérieur à \(1\), donc \(xy > 1\) et \(0 < 1 – \frac{1}{xy} < 1\). Ainsi \(|f(x) – f(y)| < |x – y|\). Enfin, \(f(x) – x = \frac{1}{x} > 0\) : \(f\) n’a pas de point fixe. Comme le montre la figure ci-dessous, la courbe reste au-dessus de la diagonale tout en s’en approchant.
- Pour \(x = n + 1\) et \(y = n\), le rapport \(\frac{f(x) – f(y)}{x – y} = 1 – \frac{1}{n(n+1)}\) tend vers \(1\). Toute constante de Lipschitz \(k\) vérifie donc \(k \geq\, 1\). \(f\) n’est pas contractante, et le théorème ne s’applique pas.
- La fonction \(\phi(x) = d(x, f(x))\) est continue, car \(f\) l’est (elle est \(1\)-lipschitzienne) et la distance est continue. Sur le compact \(K\), elle atteint son minimum en un point \(a\). Si \(f(a) \neq a\), alors \(\phi(f(a)) = d(f(a), f(f(a))) < d(a, f(a)) = \phi(a)\), ce qui contredit la minimalité. Donc \(f(a) = a\). Pour l’unicité, deux points fixes \(a \neq b\) donneraient \(d(a,b) = d(f(a), f(b)) < d(a,b)\). \(f\) a un unique point fixe.
Corrigé de l’exercice 16 : Une itérée contractante
- Pour \(x \neq \frac{\pi}{2}\), le taux \(\frac{\cos x – \cos(\pi/2)}{x – \pi/2}\) tend vers \(\cos^{\prime}(\frac{\pi}{2}) = -1\) quand \(x \to \frac{\pi}{2}\). Toute constante de Lipschitz de \(\cos\) est donc au moins \(1\). \(\cos\) n’est pas contractante sur \(\mathbb{R}\).
- Par Banach-Picard, \(f^p\) a un unique point fixe \(\ell\). Alors \(f^p(f(\ell)) = f(f^p(\ell)) = f(\ell)\), donc \(f(\ell)\) est aussi fixe par \(f^p\). Par unicité, \(f(\ell) = \ell\). Réciproquement, tout point fixe de \(f\) est fixe par \(f^p\), donc égal à \(\ell\). \(\ell\) est l’unique point fixe de \(f\).
- Pour \(r \in \{0, \ldots, p-1\}\), la suite \((x_{np + r})_n\) est la suite des itérées de \(f^p\) issue de \(x_r\). Par Banach-Picard, elle converge vers \(\ell\). Soit \(\varepsilon > 0\) ; pour chaque \(r\), il existe \(N_r\) tel que \(d(x_{np+r}, \ell) \leq\, \varepsilon\) pour \(n \geq\, N_r\). En posant \(N = p \max_r N_r + p\), on a \(d(x_m, \ell) \leq\, \varepsilon\) pour \(m \geq\, N\). La suite \((x_n)\) converge vers \(\ell\).
- Posons \(h = \cos \circ \cos\). Alors \(h^{\prime}(x) = \sin(\cos x) \sin x\). Comme \(\cos x \in [-1,1]\) et que \(\sin\) est impaire et croissante sur \([-1,1]\), on a \(|\sin(\cos x)| \leq\, \sin 1\). De plus, \(|\sin x| \leq\, 1\). Par les accroissements finis, \(h\) est \((\sin 1)\)-lipschitzienne sur \(\mathbb{R}\). D’après les questions 2 et 3 avec \(p = 2\) et \(E = \mathbb{R}\), complet, l’équation \(\cos x = x\) a une unique solution, et toute suite \(x_{n+1} = \cos x_n\) converge vers elle, quel que soit \(x_0\).
Corrigé de l’exercice 17 : Équation intégrale de Fredholm
- Par le théorème de Heine, \(K\) est uniformément continue sur le compact \([0,1]^2\). Soit \(\varepsilon > 0\) et \(\eta > 0\) tel que \(|x – x^{\prime}| \leq\, \eta\) implique \(|K(x,t) – K(x^{\prime},t)| \leq\, \varepsilon\) pour tout \(t\). Alors
\[|T(f)(x) – T(f)(x^{\prime})| \leq\, |g(x) – g(x^{\prime})| + |\lambda|\,\varepsilon\,\|f\|_\infty.\]
Comme \(g\) est continue, \(T(f)\) est continue. - Pour \(f, h \in C([0,1])\) et \(x \in [0,1]\), on a \(|T(f)(x) – T(h)(x)| \leq\, |\lambda| \int_0^1 |K(x,t)|\,|f(t) – h(t)|\,dt \leq\, |\lambda| M \|f – h\|_\infty\). Donc \(T\) est \(|\lambda|M\)-contractante. L’espace \(C([0,1])\) est un Banach. Par Banach-Picard, l’équation a une unique solution continue.
- Ici \(M = 1\) et \(|\lambda| M = \frac{1}{2} < 1\) : la solution existe et est unique. Elle vérifie \(f(x) = x + \frac{x}{2} c\) avec \(c = \int_0^1 t f(t)\,dt\). Donc \(f(x) = x(1 + \frac{c}{2})\), puis
\[c = (1 + \frac{c}{2}) \int_0^1 t^2\,dt = \frac{1}{3} + \frac{c}{6}, \quad \text{donc} \quad c = \frac{2}{5}.\]
La solution est \(f(x) = \frac{6}{5}x\). Vérification : \(\int_0^1 t \cdot \frac{6}{5}t\,dt = \frac{2}{5}\), et \(x + \frac{x}{2} \cdot \frac{2}{5} = \frac{6}{5}x\). - Pour \(\varphi(x) = a x\), on a \(T(\varphi)(x) = x + \frac{x}{2}\int_0^1 a t^2\,dt = (1 + \frac{a}{6})x\). Ainsi \(f_n(x) = a_n x\) avec \(a_0 = 0\) et \(a_{n+1} = 1 + \frac{a_n}{6}\). Le point fixe de cette récurrence est \(\frac{6}{5}\), et \(a_{n+1} – \frac{6}{5} = \frac{1}{6}(a_n – \frac{6}{5})\). Donc \(a_n = \frac{6}{5}(1 – 6^{-n})\) et \(\|f_n – f\|_\infty = \frac{6}{5} \cdot 6^{-n}\). La figure ci-dessous montre ces itérées.
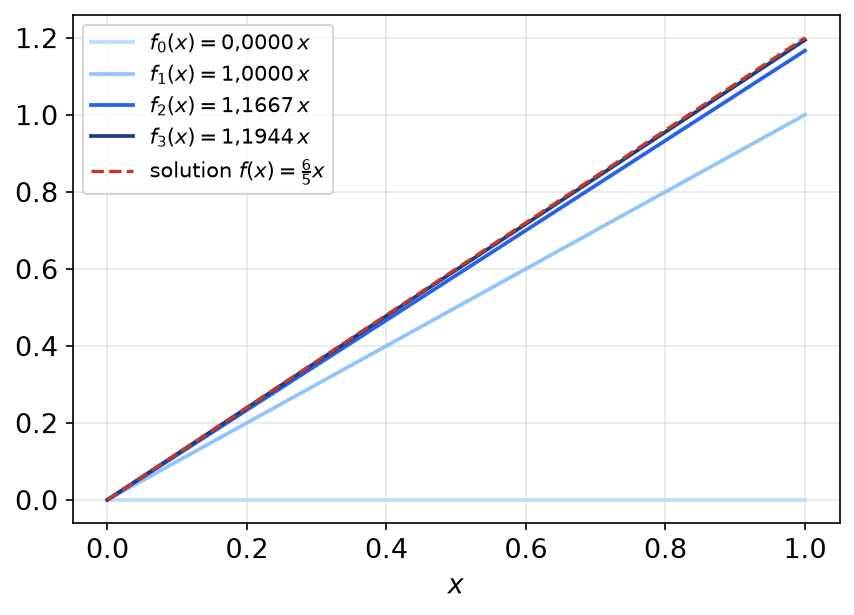
Point de méthode : la constante \(\frac{1}{2}\) obtenue par \(|\lambda| M\) est pessimiste ; la vraie raison vaut \(\frac{1}{6}\), car \(\int_0^1 xt \cdot t\,dt\) est petit.
Corrigé de l’exercice 18 : Opérateur de Picard et exponentielle
- Pour \(f\) continue, \(\Phi(f)\) est de classe \(C^1\), donc continue. De plus, \(|\Phi(f)(x) – \Phi(g)(x)| = |\int_0^x (f – g)| \leq\, x \|f – g\|_\infty \leq\, a\|f – g\|_\infty\). Si \(a < 1\), \(\Phi\) est contractante sur le Banach \(C([0,a])\), donc a un unique point fixe.
- Pour \(n = 0\), l’inégalité est évidente. Supposons-la vraie au rang \(n\). Alors
\[|\Phi^{n+1}(f)(x) – \Phi^{n+1}(g)(x)| \leq\, \int_0^x \frac{t^n}{n!}\|f – g\|_\infty\,dt = \frac{x^{n+1}}{(n+1)!}\|f – g\|_\infty.\]
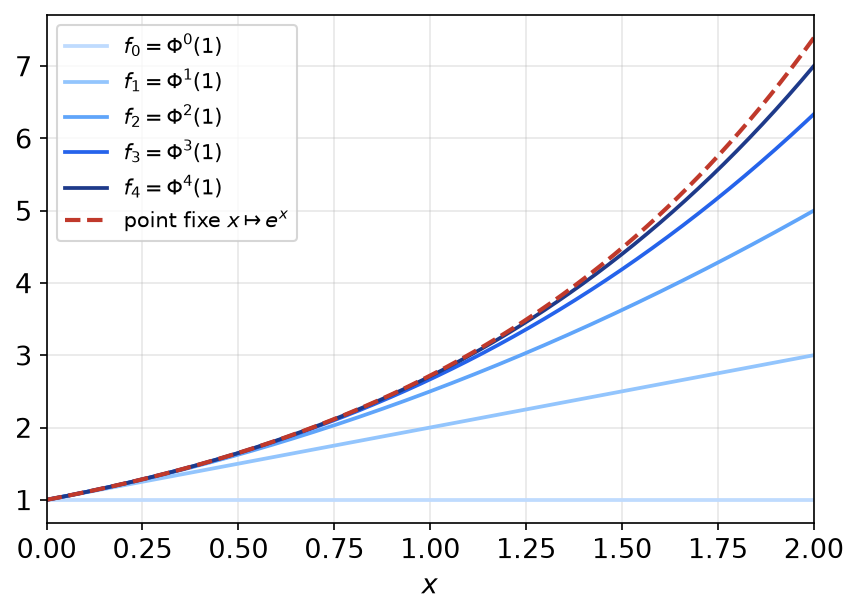
Ainsi \(\Phi^n\) est \(\frac{a^n}{n!}\)-lipschitzienne. Or \(\frac{a^n}{n!} \to 0\), donc il existe \(n\) tel que \(\frac{a^n}{n!} < 1\). D’après le résultat de l’exercice 16, \(\Phi\) a un unique point fixe, pour tout \(a > 0\). - Un point fixe \(f = \Phi(f)\) est \(C^1\), avec \(f^{\prime} = f\) et \(f(0) = 1\). Alors \((f e^{-x})^{\prime} = 0\), donc \(f(x) = e^x\). Inversement, \(1 + \int_0^x e^t\,dt = e^x\). Enfin, si \(f_n = \sum_{k=0}^{n} \frac{x^k}{k!}\), alors \(\Phi(f_n) = 1 + \sum_{k=0}^{n} \frac{x^{k+1}}{(k+1)!} = f_{n+1}\). Comme \(f_0 = 1\), \(f_n(x) = \sum_{k=0}^{n} \frac{x^k}{k!}\) : les itérées de Picard sont les polynômes de Taylor de l’exponentielle, comme le montre la figure.
- Pour \(x \in [0,a]\), on a \(e^{-2a} \leq\, e^{-2x} \leq\, 1\), d’où \(e^{-2a}\|f\|_\infty \leq\, \|f\|_w \leq\, \|f\|_\infty\). Les axiomes de norme se vérifient directement. Les normes sont équivalentes, donc \((E, \|\cdot\|_w)\) est complet. Ensuite, \(|f(t) – g(t)| \leq\, e^{2t}\|f – g\|_w\), donc
\[|\Phi(f)(x) – \Phi(g)(x)| \leq\, \|f – g\|_w \int_0^x e^{2t}\,dt = \frac{e^{2x} – 1}{2}\|f – g\|_w \leq\, \frac{e^{2x}}{2}\|f – g\|_w.\]
En multipliant par \(e^{-2x}\), \(\|\Phi(f) – \Phi(g)\|_w \leq\, \frac{1}{2}\|f – g\|_w\).
Point de méthode : la norme à poids exponentiel rend l’opérateur de Picard contractant sur tout intervalle ; c’est l’argument le plus court pour le théorème de Cauchy-Lipschitz global.
Corrigé de l’exercice 19 : Prolongement d’une fonction uniformément continue
- Soit \(\varepsilon > 0\) et \(\eta > 0\) tel que \(|x – y| \leq\, \eta\) implique \(|f(x) – f(y)| \leq\, \varepsilon\). La suite \((x_n)\) converge, donc elle est de Cauchy : il existe \(N\) tel que \(|x_p – x_q| \leq\, \eta\) pour \(p, q \geq\, N\). Alors \(|f(x_p) – f(x_q)| \leq\, \varepsilon\). Ainsi \((f(x_n))\) est de Cauchy dans \(\mathbb{R}\), complet : elle converge. Si \((y_n)\) est une autre suite de limite \(0\), la suite \(x_0, y_0, x_1, y_1, \ldots\) tend vers \(0\), donc son image converge. Ses deux sous-suites ont alors la même limite. La limite \(L\) ne dépend pas de la suite.
- On pose \(f(0) = L\). Soit \((x_n)\) une suite de \([0,1]\) de limite \(0\). Les termes non nuls forment, s’ils sont en nombre infini, une suite dont l’image tend vers \(L\) ; les termes nuls ont pour image \(L\). Donc \(f(x_n) \to L = f(0)\). Le prolongement est continu en \(0\), et il l’est ailleurs puisque \(f\) l’est.
- Soit \(x_n = \frac{1}{2n\pi}\) et \(y_n = \frac{1}{2n\pi + \pi/2}\). On a \(|x_n – y_n| \to 0\), mais \(\sin(1/x_n) = 0\) et \(\sin(1/y_n) = 1\). La définition de l’uniforme continuité échoue pour \(\varepsilon = \frac{1}{2}\). \(\sin(1/x)\) n’est pas uniformément continue sur \(]0,1]\).
- On a \(|h(x)| \leq\, x\), donc \(h(x) \to 0\) quand \(x \to 0\). Posons \(h(0) = 0\) : la fonction obtenue est continue sur le segment \([0,1]\). Par le théorème de Heine, elle y est uniformément continue, donc aussi sur \(]0,1]\). Le prolongement est \(h(0) = 0\).
Corrigé de l’exercice 20 : Prolongement des applications linéaires continues
- Par linéarité, \(\|u(x) – u(y)\| = \|u(x – y)\| \leq\, C\|x – y\|\). Ainsi \(u\) est \(C\)-lipschitzienne, donc uniformément continue. Comme \(D\) est dense et \(F\) complet, le théorème de prolongement donne un unique prolongement continu \(\tilde{u}\).
- Soit \(x, y \in E\), \(\mu\) un scalaire, et \(a_n \to x\), \(b_n \to y\) avec \(a_n, b_n \in D\). Alors \(a_n + \mu b_n \in D\) tend vers \(x + \mu y\). Par continuité, \(\tilde{u}(x + \mu y) = \lim u(a_n + \mu b_n) = \lim (u(a_n) + \mu u(b_n)) = \tilde{u}(x) + \mu\tilde{u}(y)\). De même, en passant à la limite dans \(\|u(a_n)\| \leq\, C\|a_n\|\), on obtient \(\|\tilde{u}(x)\| \leq\, C\|x\|\), et \(\tilde{u}\) est linéaire.
- L’adhérence \(\overline{\mathcal{E}}\) d’un sous-espace est un sous-espace, et \(\mathcal{E}\) y est dense. L’intégrale est linéaire sur \(\mathcal{E}\), et \(|I(\varphi)| \leq\, \int_0^1 |\varphi| \leq\, \|\varphi\|_\infty\). Enfin, \(\mathbb{R}\) est complet. On applique les questions 1 et 2 avec \(C = 1\) : \(I\) se prolonge en \(\tilde{I}\) linéaire avec \(|\tilde{I}(f)| \leq\, \|f\|_\infty\).
- Soit \(f\) continue sur \([0,1]\). Par Heine, elle est uniformément continue. Pour \(\varepsilon > 0\), on prend \(\eta\) associé et une subdivision \(x_0 = 0 < \cdots < x_m = 1\) de pas au plus \(\eta\). On pose \(\varphi = f(x_i)\) sur \([x_i, x_{i+1}[\) et \(\varphi(1) = f(1)\). Alors \(\|f – \varphi\|_\infty \leq\, \varepsilon\). Toute fonction continue est dans \(\overline{\mathcal{E}}\), ce qui définit son intégrale par prolongement.
Corrigé de l’exercice 21 : Problème : perturbation lipschitzienne de l’identité
- On a \(f(x) = y \Leftrightarrow x + g(x) = y \Leftrightarrow x = y – g(x) = \varphi_y(x)\). Or \(\|\varphi_y(x) – \varphi_y(x^{\prime})\| = \|g(x) – g(x^{\prime})\| \leq\, k\|x – x^{\prime}\|\). Ainsi \(\varphi_y\) est contractante sur le Banach \(E\). Par Banach-Picard, elle a un unique point fixe. Autrement dit, tout \(y\) a un unique antécédent : \(f\) est bijective.
- Par l’inégalité triangulaire inversée,
\[\|f(x) – f(x^{\prime})\| \geq\, \|x – x^{\prime}\| – \|g(x) – g(x^{\prime})\| \geq\, (1 – k)\|x – x^{\prime}\|.\]
En posant \(x = f^{-1}(y)\) et \(x^{\prime} = f^{-1}(y^{\prime})\), on obtient \(\|f^{-1}(y) – f^{-1}(y^{\prime})\| \leq\, \frac{1}{1-k}\|y – y^{\prime}\|\). - De même, \(\|f(x) – f(x^{\prime})\| \leq\, \|x – x^{\prime}\| + k\|x – x^{\prime}\|\). Donc \(f\) est \((1+k)\)-lipschitzienne. C’est une bijection continue d’inverse continu : \(f\) est un homéomorphisme de \(E\).
- La fonction \(g(x) = \frac{1}{2}\sin x\) est \(\frac{1}{2}\)-lipschitzienne sur le Banach \(\mathbb{R}\). D’après ce qui précède, \(f\) est une bijection de \(\mathbb{R}\), d’inverse \(2\)-lipschitzien. Comme le montre la figure ci-dessous, la pente de \(f\) reste entre \(\frac{1}{2}\) et \(\frac{3}{2}\).
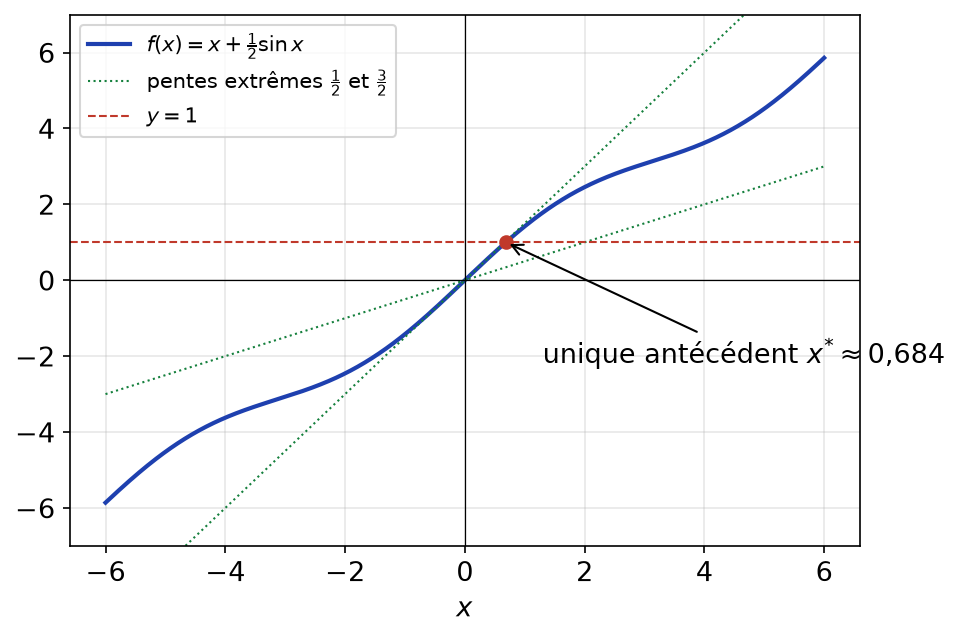
- L’itération proposée est \(x_{n+1} = \varphi_1(x_n)\), avec \(k = \frac{1}{2}\) et \(\frac{k}{1-k} = 1\). Or \(|x_7 – x_6| \approx 1{,}306 \cdot 10^{-3}\). On garantit \(|x_7 – x^{*}| \leq\, 1{,}31 \cdot 10^{-3}\). En fait, \(x^{*} \approx 0{,}684\,04\), et l’erreur réelle vaut environ \(3{,}6 \cdot 10^{-4}\).
- Si \(A\) est linéaire continue, elle est \(\|A\|\)-lipschitzienne. D’après la question 1 avec \(k = \|A\| < 1\), l’application \(\mathrm{id}_E + A\) est bijective. Son inverse est linéaire, comme inverse d’une bijection linéaire. Par la question 2, elle est \(\frac{1}{1 – \|A\|}\)-lipschitzienne. Donc \(\|(\mathrm{id}_E + A)^{-1}\| \leq\, \frac{1}{1 – \|A\|}\), ce qui redonne le résultat de la série de Neumann.
Point de méthode : dans le théorème d’inversion locale, on applique une version locale de ce résultat, sur une petite boule, à \(g = \mathrm{d}f(a)^{-1} \circ f – \mathrm{id}_E\), dont la constante de Lipschitz est petite au voisinage de \(a\).
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : complétude et point fixe, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur complétude et point fixe
- À maîtriser avant : Espaces normés et applications linéaires continues
- Chapitre précédent : Compacité et connexité
- Chapitre suivant : Tribus, mesures et fonctions mesurables
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3