Voici le corrigé du contrôle de maths de L3 sur le thème : compacité, théorème de Heine et connexité.
Voici la correction rédigée du partiel sur la compacité et la connexité. Les preuves de cours utilisent la compacité séquentielle, équivalente à la propriété de Borel-Lebesgue dans un espace métrique, et le théorème de Heine est établi par l’absurde grâce à une extraction.
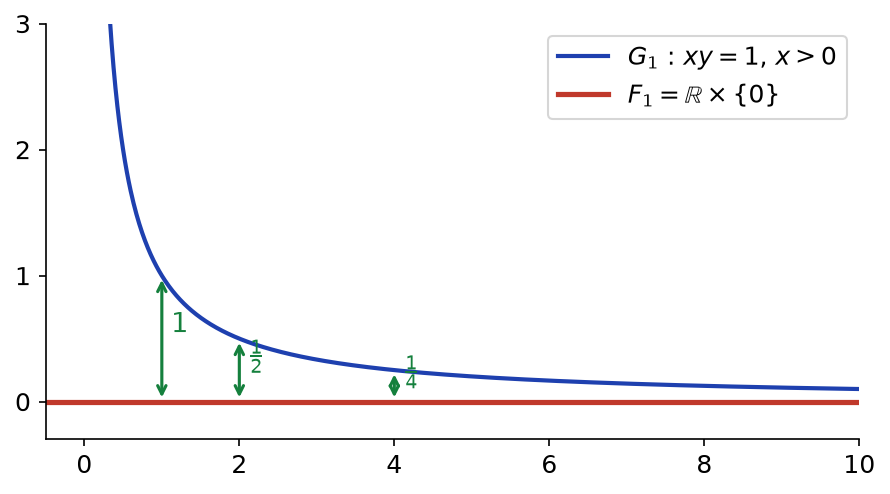
Une figure montre deux fermés disjoints à distance nulle, ce qui justifie l’hypothèse de compacité. Pour \(GL_n(\mathbb{C})\), le chemin évite les racines d’un polynôme. Le problème détermine l’adhérence du sinus du topologue et prouve qu’aucun chemin ne la traverse. Un barème précis accompagne chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : compacité, théorème de heine et connexité.
| Exercice | Points |
| Exercice 1 : Question de cours, compacts et continuité | 4 points |
| Exercice 2 : Distance à un compact | 4 points |
| Exercice 3 : Le théorème de Heine en action | 4 points |
| Exercice 4 : Connexité et groupes de matrices | 4 points |
| Exercice 5 : Problème, le sinus du topologue | 4 points |
| Total | 20 points |
Exercice 1 : Question de cours, compacts et continuité (4 points)
- Soit \((y_n)\) une suite de \(f(K)\) : pour tout \(n\), il existe \(x_n \in K\) tel que \(y_n = f(x_n)\). Comme \(K\) est compact, il existe une extraction \(\varphi\) et \(x \in K\) tels que \(x_{\varphi(n)} \to x\). Par continuité de \(f\) en \(x\) (caractérisation séquentielle), \(y_{\varphi(n)} = f(x_{\varphi(n)}) \to f(x)\), et \(f(x) \in f(K)\). Toute suite de \(f(K)\) a une sous-suite convergente dans \(f(K)\) : \(f(K)\) est compact.
- D’après a), \(g(K)\) est un compact non vide de \(\mathbb{R}\). Il est borné : sinon on trouverait \(y_n \in g(K)\) avec \(|y_n| \geq\, n\), et aucune sous-suite de \((y_n)\) ne convergerait. Soit \(M = \sup g(K)\) : il existe \(y_n \in g(K)\) avec \(M – \frac{1}{n} < y_n \leq\, M\). Une sous-suite converge vers un élément de \(g(K)\), qui ne peut être que \(M\), limite de toute la suite. Donc \(M \in g(K)\), et de même pour la borne inférieure. \(g\) est bornée et il existe \(a, b \in K\) avec \(g(a) = \min_K g\) et \(g(b) = \max_K g\).
- Théorème de Heine. Si \(K\) est un espace métrique compact, toute application continue \(f : K \to F\) est uniformément continue : pour tout \(\varepsilon > 0\), il existe \(\eta > 0\) tel que, pour tous \(x, y \in K\), \(d(x, y) < \eta \Rightarrow \delta(f(x), f(y)) < \varepsilon\).
Preuve. Par l’absurde, supposons qu’il existe \(\varepsilon > 0\) tel que, pour tout \(n \geq\, 1\), on trouve \(x_n, y_n \in K\) avec \(d(x_n, y_n) < \frac{1}{n}\) et \(\delta(f(x_n), f(y_n)) \geq\, \varepsilon\). Par compacité, il existe une extraction \(\varphi\) avec \(x_{\varphi(n)} \to x \in K\). Comme \(d(y_{\varphi(n)}, x) \leq\, d(y_{\varphi(n)}, x_{\varphi(n)}) + d(x_{\varphi(n)}, x) \to 0\), on a aussi \(y_{\varphi(n)} \to x\). Par continuité de \(f\) en \(x\), \(\delta(f(x_{\varphi(n)}), f(y_{\varphi(n)})) \leq\, \delta(f(x_{\varphi(n)}), f(x)) + \delta(f(x), f(y_{\varphi(n)})) \to 0\), ce qui contredit la minoration par \(\varepsilon\). Donc \(f\) est uniformément continue.
Barème : a) 1,5 point : 0,5 pour les antécédents, 0,5 pour l’extraction, 0,5 pour la continuité ; b) 1 point : 0,5 pour le caractère borné, 0,5 pour les bornes atteintes ; c) 1,5 point : 0,5 pour l’énoncé, 1 point pour la preuve.
Exercice 2 : Distance à un compact (4 points)
- L’application \(k \mapsto d(x, k)\) est continue sur \(E\) (elle est 1-lipschitzienne par l’inégalité triangulaire). Sa restriction au compact non vide \(K\) atteint sa borne inférieure (exercice 1 b) : il existe \(k_0 \in K\) tel que \(d(x, k_0) = \min_{k \in K} d(x, k) = d(x, K)\).
- On a \(d(K, F_0) = \inf_{k \in K} d(k, F_0)\). La fonction \(h : k \mapsto d(k, F_0)\) est continue (1-lipschitzienne) sur le compact non vide \(K\), donc elle atteint son minimum en un point \(k_1 \in K\). Comme \(F_0\) est fermé, \(d(k_1, F_0) = 0\) équivaudrait à \(k_1 \in \overline{F_0} = F_0\), ce qui est exclu puisque \(K \cap F_0 = \emptyset\). Donc \(d(K, F_0) = h(k_1) > 0\).
- Prenons \(F_1 = \mathbb{R} \times \{0\}\) et \(G_1 = \{(x, y) : xy = 1,\ x \geq\, 0\}\), branche d’hyperbole. Ce sont des fermés, images réciproques de fermés de \(\mathbb{R}\) par des fonctions continues (\((x, y) \mapsto y\) pour \(F_1\) ; \((x, y) \mapsto xy\) et \((x, y) \mapsto x\) pour \(G_1\)), et ils sont disjoints car \(xy = 1\) impose \(y \neq 0\). Enfin \(d((x, 0), (x, \frac{1}{x})) = \frac{1}{x} \to 0\) quand \(x \to +\infty\) : \(d(F_1, G_1) = 0\), ce qui montre que l’hypothèse de compacité est indispensable en b).

- Soit \(a_0 \in F_0\) et \(r = \|x – a_0\|\). L’ensemble \(F^{\prime} = F_0 \cap \overline{B}(x, r)\) est fermé, borné et non vide (il contient \(a_0\)) ; comme \(E\) est de dimension finie, il est compact. Pour \(a \in F_0 \setminus F^{\prime}\), \(\|x – a\| > r \geq\, d(x, F^{\prime})\), donc \(d(x, F_0) = d(x, F^{\prime})\). D’après a), cette distance est atteinte en un point de \(F^{\prime} \subset F_0\). La distance de \(x\) à \(F_0\) est atteinte.
Barème : a) 1 point ; b) 1,5 point : 0,5 pour la continuité et le minimum, 1 point pour la stricte positivité ; c) 0,5 point ; d) 1 point : 0,5 pour la compacité de \(F^{\prime}\), 0,5 pour l’égalité des distances.
Erreur fréquente : en d), affirmer que \(F_0\) est compact : un fermé non borné ne l’est pas, il faut d’abord se ramener à une partie bornée.
Exercice 3 : Le théorème de Heine en action (4 points)
- Soit \(\varepsilon > 0\). Il existe \(A \geq\, 0\) tel que \(|f(x) – \ell| \leq\, \frac{\varepsilon}{2}\) pour \(x \geq\, A\) ; alors, pour \(x, y \geq\, A\), \(|f(x) – f(y)| \leq\, \varepsilon\). Sur le segment \([0, A + 1]\), qui est compact, \(f\) est continue donc uniformément continue par le théorème de Heine : il existe \(\eta_1 > 0\) tel que \(x, y \in [0, A+1]\) et \(|x – y| < \eta_1\) entraînent \(|f(x) – f(y)| \leq\, \varepsilon\). Posons \(\eta = \min(\eta_1, 1)\) et soit \(x \leq\, y\) avec \(y – x < \eta\). Si \(y \leq\, A + 1\), les deux points sont dans \([0, A+1]\) ; sinon \(y > A + 1\) et \(x > y – 1 > A\), donc les deux points sont dans \([A, +\infty[\). Dans les deux cas \(|f(x) – f(y)| \leq\, \varepsilon\). \(f\) est uniformément continue sur \([0, +\infty[\).
- Pour \(n \geq\, 1\), posons \(x_n = n\) et \(y_n = n + \frac{1}{n}\). Alors \(|y_n – x_n| = \frac{1}{n} \to 0\), mais \(y_n^2 – x_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Avec \(\varepsilon = 2\), aucun \(\eta\) ne convient (on choisit \(n\) tel que \(\frac{1}{n} < \eta\)). La fonction carré n’est pas uniformément continue sur \(\mathbb{R}\).
- Par le théorème de Heine, \(f\) est uniformément continue sur le compact \([0,1]\) : il existe \(\eta > 0\) tel que \(|x – y| \leq\, \eta \Rightarrow |f(x) – f(y)| \leq\, \varepsilon\). Soit \(N\) un entier tel que \(\frac{1}{N} \leq\, \eta\). On définit \(g(x) = f(\frac{k}{N})\) pour \(x \in [\frac{k}{N}, \frac{k+1}{N}[\) (\(0 \leq\, k \leq\, N – 1\)) et \(g(1) = f(1)\). La fonction \(g\) est en escalier et, pour \(x\) dans le \(k\)-ième intervalle, \(|x – \frac{k}{N}| \leq\, \frac{1}{N} \leq\, \eta\), donc \(|f(x) – g(x)| \leq\, \varepsilon\) sur \([0,1]\).
Barème : a) 2 points : 0,5 pour le voisinage de \(+\infty\), 0,5 pour Heine sur \([0, A+1]\), 1 point pour le recollement avec \(\eta = \min(\eta_1, 1)\) ; b) 1 point ; c) 1 point.
Exercice 4 : Connexité et groupes de matrices (4 points)
- Le segment \([0,1]\) est connexe et \(f\) est continue, donc \(f([0,1])\) est une partie connexe de \(\mathbb{R}\), c’est-à-dire un intervalle. Cet intervalle est inclus dans \(\mathbb{Q}\) ; s’il contenait deux réels distincts, il contiendrait tout le segment qui les joint, donc un irrationnel. Ainsi \(f([0,1])\) est un singleton et \(f\) est constante.
- Le déterminant est continu sur \(M_n(\mathbb{R})\) (polynomial en les coefficients). Par l’absurde, si \(GL_n(\mathbb{R})\) était connexe, \(\det(GL_n(\mathbb{R}))\) serait un intervalle de \(\mathbb{R}\). Or il contient \(\det(I_n) = 1\) et \(\det(\operatorname{diag}(-1, 1, \ldots, 1)) = -1\), donc il contiendrait \(0\), ce qui est impossible pour une matrice inversible. \(GL_n(\mathbb{R})\) n’est pas connexe.
- Le déterminant d’une matrice est un polynôme en ses coefficients, et les coefficients de \((1 – z)A + zB\) sont des polynômes de degré au plus 1 en \(z\) : \(P\) est donc polynomiale, de degré au plus \(n\). Elle n’est pas nulle car \(P(0) = \det A \neq 0\). L’ensemble \(Z\) de ses racines est donc fini, et \(0, 1 \notin Z\) puisque \(P(1) = \det B \neq 0\).
Construisons un chemin de \(0\) à \(1\) dans \(\mathbb{C} \setminus Z\). Pour chaque racine \(z_0\), les points \(w\) de la droite \(\operatorname{Re} w = \frac{1}{2}\) tels que \(z_0 \in [0, w] \cup [w, 1]\) sont sur la demi-droite issue de \(0\) passant par \(z_0\) ou sur celle issue de \(1\) passant par \(z_0\) : il y en a au plus deux. On peut donc choisir \(w\) sur cette droite de sorte que la ligne brisée \([0, w] \cup [w, 1]\) évite \(Z\). Soit \(\gamma : [0,1] \to \mathbb{C} \setminus Z\) un paramétrage continu de cette ligne, avec \(\gamma(0) = 0\) et \(\gamma(1) = 1\). On pose \(\Gamma(t) = (1 – \gamma(t))A + \gamma(t)B\) : \(\Gamma\) est continue, \(\det \Gamma(t) = P(\gamma(t)) \neq 0\), \(\Gamma(0) = A\) et \(\Gamma(1) = B\). Deux matrices quelconques de \(GL_n(\mathbb{C})\) sont reliées par un chemin continu dans \(GL_n(\mathbb{C})\), qui est donc connexe par arcs, donc connexe. L’argument échoue sur \(\mathbb{R}\), car on ne peut pas contourner une racine réelle de \(P\) en restant réel.
Barème : a) 1 point ; b) 1 point : 0,5 pour la continuité du déterminant, 0,5 pour l’argument d’intervalle ; c) 2 points : 0,5 pour \(P\) polynomiale non nulle, 1 point pour le chemin évitant \(Z\), 0,5 pour la conclusion.
Exercice 5 : Problème, le sinus du topologue (4 points)
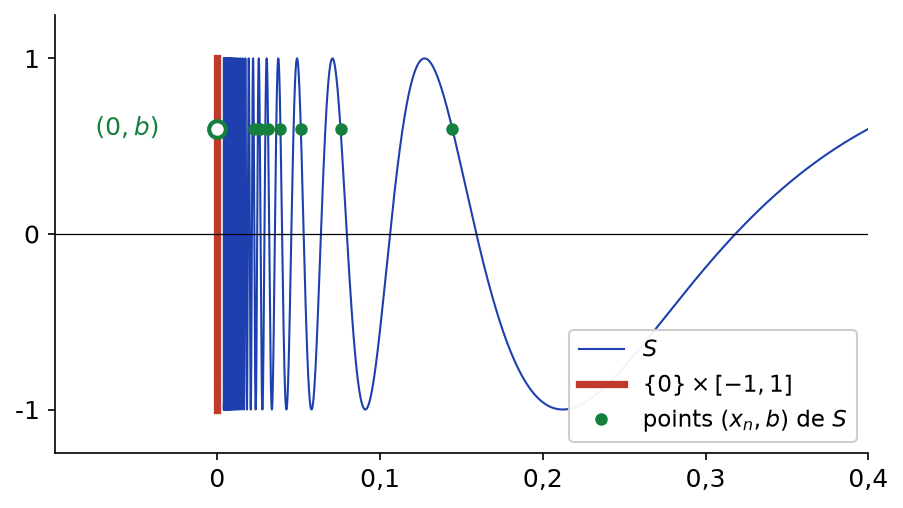
- L’application \(\phi : x \mapsto (x, \sin\frac{1}{x})\) est continue sur l’intervalle \(]0, 1]\), qui est connexe par arcs. Deux points \(\phi(a)\) et \(\phi(b)\) de \(S\) sont reliés par le chemin \(t \mapsto \phi((1 – t)a + tb)\). \(S\) est connexe par arcs.
- \(\overline{S} \subset T\). Soit \((x_n, \sin\frac{1}{x_n})\) une suite de \(S\) qui converge vers \((a, b)\). Alors \(a \in [0,1]\). Si \(a > 0\), par continuité de \(x \mapsto \sin\frac{1}{x}\) en \(a\), \(b = \sin\frac{1}{a}\) et \((a, b) \in S\). Si \(a = 0\), comme \(|\sin\frac{1}{x_n}| \leq\, 1\), on a \(b \in [-1, 1]\). Dans les deux cas \((a, b) \in T\).
\(T \subset \overline{S}\). On a \(S \subset \overline{S}\). Soit \(b \in [-1, 1]\) et \(\theta = \arcsin b \in [-\frac{\pi}{2}, \frac{\pi}{2}]\). Pour \(n \geq\, 1\), \(x_n = \frac{1}{\theta + 2n\pi}\) est dans \(]0, 1]\) (car \(\theta + 2n\pi \geq\, 2\pi – \frac{\pi}{2} > 1\)) et \(\sin\frac{1}{x_n} = \sin\theta = b\). Donc \((x_n, b) \in S\) et \((x_n, b) \to (0, b)\). Ainsi \(\overline{S} = T\). - \(S\) est connexe par arcs, donc connexe, et l’adhérence d’une partie connexe est connexe. \(T = \overline{S}\) est connexe.
- L’ensemble \(Z = \gamma_1^{-1}(\{0\})\) est fermé (image réciproque d’un fermé par \(\gamma_1\) continue), non vide (il contient \(0\)) et inclus dans \([0,1]\) : c’est un compact non vide de \(\mathbb{R}\), qui admet un plus grand élément \(t_0\), et \(t_0 < 1\) car \(\gamma_1(1) = 1\). Pour \(t > t_0\), \(\gamma_1(t) \neq 0\), donc \(\gamma(t) \in S\) et \(\gamma_2(t) = \sin\frac{1}{\gamma_1(t)}\), avec \(\gamma_1(t) > 0\).
Soit \(\eta \in ]0, 1 – t_0]\) et \(c = \gamma_1(t_0 + \eta) > 0\). Par le théorème des valeurs intermédiaires, \(\gamma_1\) prend sur \([t_0, t_0 + \eta]\) toutes les valeurs de \([0, c]\). Pour \(k\) entier assez grand, \(u_k = \frac{1}{\frac{\pi}{2} + 2k\pi}\) et \(v_k = \frac{1}{-\frac{\pi}{2} + 2k\pi}\) sont dans \(]0, c]\) : il existe \(s, s^{\prime} \in ]t_0, t_0 + \eta]\) avec \(\gamma_1(s) = u_k\) et \(\gamma_1(s^{\prime}) = v_k\), d’où \(\gamma_2(s) = 1\) et \(\gamma_2(s^{\prime}) = -1\). Si \(\gamma_2\) était continue en \(t_0\), il existerait \(\eta\) tel que \(|\gamma_2(t) – \gamma_2(t_0)| < \frac{1}{2}\) sur \([t_0, t_0 + \eta]\), et l’on aurait \(2 = |\gamma_2(s) – \gamma_2(s^{\prime})| < 1\) : contradiction. Aucun chemin continu ne relie \((0, 0)\) à \((1, \sin 1)\) dans \(T\) : \(T\) est connexe mais n’est pas connexe par arcs.
Barème : a) 0,5 point ; b) 1,5 point : 0,75 par inclusion ; c) 0,5 point ; d) 1,5 point : 0,5 pour l’existence de \(t_0\) et \(\gamma(t) \in S\), 1 point pour la contradiction.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : compacité, théorème de Heine et connexité
Pour consolider ce que le corrigé vous a appris, relisez le cours « Compacité et connexité » en L3 puis entraînez-vous avec les exercices corrigés compacité et connexité.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.