Ce corrigé génératrices spé rédige chaque solution comme en devoir surveillé. Chaque fois, nous vérifions d’abord que la fonction génératrice est bien définie au point utilisé. Nous citons ensuite le théorème invoqué : caractérisation de la loi, dérivation terme à terme, produit pour des variables indépendantes ou théorème de Fubini.
Plusieurs points demandent votre vigilance. D’abord, la formule \(E(X) = G_X^{\prime}(1)\) exige une espérance finie, ce qui n’est pas automatique quand le rayon vaut 1. Ensuite, le produit des fonctions génératrices suppose l’indépendance. De plus, la loi géométrique du programme est définie sur \(\mathbb{N}^*\), et un décalage d’une unité change la fonction génératrice.
Enfin, les dérivées logarithmiques et la décomposition en éléments simples simplifient de nombreux calculs. Des figures illustrent les résultats obtenus.
Les énoncés se trouvent sur la page exercices de maths spé sur fonctions génératrices.
Corrigé de l’exercice 1 : Fonctions génératrices de lois classiques
- Ici, \(P(X = k) = \frac{1}{n}\) pour \(k \in [\![1, n]\!]\). La série est un polynôme, donc son rayon est infini. Pour \(t \neq 1\), la somme géométrique donne
\[G_X(t) = \frac{1}{n}\sum_{k=1}^{n} t^k = \frac{t\,(1 – t^n)}{n\,(1 – t)}.\]
Ainsi, \(G_X(t) = \dfrac{t(1 – t^n)}{n(1 – t)}\) pour \(t \neq 1\), \(G_X(1) = 1\), et le rayon est infini. - D’abord, \(P(Y = k) = P(X^{\prime} = k + 1) = q^k p\) pour \(k \in \mathbb{N}\). Ensuite, la série \(\sum p\, (qt)^k\) converge si, et seulement si, \(|qt| < 1\). Son rayon vaut donc \(1/q\). On obtient \(G_Y(t) = \dfrac{p}{1 – qt}\) pour \(|t| < 1/q\).
- Les nombres \((k + 1) p^2 q^k\) sont positifs. De plus, en dérivant la série géométrique, \(\sum_{k \geq\, 0} (k + 1) x^k = \frac{1}{(1 – x)^2}\) pour \(|x| < 1\). Avec \(x = q\), la somme vaut \(p^2 / p^2 = 1\) : c’est bien une loi. Par le même calcul avec \(x = qt\), on trouve, pour \(|t| < 1/q\) :
\[G_Z(t) = p^2 \sum_{k \geq\, 0} (k + 1)(qt)^k = \frac{p^2}{(1 – qt)^2}.\]
Par ailleurs, \((k + 1) q^k |t|^k\) ne tend pas vers 0 si \(|t| \geq\, 1/q\). Le rayon vaut donc \(1/q\), et \(G_Z(t) = \dfrac{p^2}{(1 – qt)^2}\).
Point de méthode : pour une loi à support infini, on se ramène presque toujours à une série géométrique, exponentielle ou à leurs dérivées.
Corrigé de l’exercice 2 : Lire une loi sur sa fonction génératrice
- On développe : \((1 + t)^2 (2 + t) = (1 + 2t + t^2)(2 + t) = 2 + 5t + 4t^2 + t^3\). Par unicité des coefficients d’un polynôme, \(P(X = 0) = \frac{1}{6}\), \(P(X = 1) = \frac{5}{12}\), \(P(X = 2) = \frac{1}{3}\), \(P(X = 3) = \frac{1}{12}\). On vérifie que la somme vaut \(\frac{2 + 5 + 4 + 1}{12} = 1\).
- On écrit \(t\, e^{2(t-1)} = e^{-2} \sum_{k \geq\, 0} \frac{2^k}{k!} t^{k+1}\). Le coefficient de \(t^n\), pour \(n \geq\, 1\), vaut donc \(e^{-2} \frac{2^{n-1}}{(n-1)!}\). Ainsi, \(P(X – 1 = k) = e^{-2}\frac{2^k}{k!}\) pour tout \(k \in \mathbb{N}\). Par conséquent, \(X – 1 \sim \mathcal{P}(2)\).
- Pour \(|t| < 2\), \(\frac{1}{2 – t} = \frac{1}{2}\cdot\frac{1}{1 – t/2} = \sum_{n \geq\, 0} \frac{t^n}{2^{n+1}}\). Donc \(P(X = n) = \frac{1}{2^{n+1}}\), puis \(P(X + 1 = k) = \frac{1}{2^k} = (\frac{1}{2})^{k-1}\frac{1}{2}\) pour \(k \geq\, 1\). Ainsi, \(X + 1 \sim \mathcal{G}(1/2)\).
- Une fonction génératrice vérifie \(G(1) = 1\) et a des coefficients positifs. Or la première fonction vaut \(\frac{2}{3}\) en 1. Quant à la seconde, elle vaut bien 1 en 1, mais son coefficient de \(t^2\) est \(-\frac{1}{2} < 0\). Aucune des deux n’est donc une fonction génératrice.
Corrigé de l’exercice 3 : Espérance et variance par dérivation en 1
Dans les trois cas, le rayon est strictement supérieur à 1. Par conséquent, \(G\) est de classe \(\mathcal{C}^\infty\) au voisinage de 1, et l’on peut utiliser \(E = G^{\prime}(1)\) et \(V = G^{\prime\prime}(1) + G^{\prime}(1) – G^{\prime}(1)^2\).
- Ici, \(G_X(t) = (q + pt)^n\). D’abord, \(G_X^{\prime}(t) = np(q + pt)^{n-1}\), donc \(E(X) = np\). Ensuite, \(G_X^{\prime\prime}(1) = n(n-1)p^2\). Ainsi, \(V(X) = n(n-1)p^2 + np – n^2p^2 = np – np^2\). On trouve \(E(X) = np\) et \(V(X) = npq\).
- On a \(G_Y^{\prime}(t) = \frac{pq}{(1 – qt)^2}\) et \(G_Y^{\prime\prime}(t) = \frac{2pq^2}{(1 – qt)^3}\). En \(t = 1\), comme \(1 – q = p\), on obtient \(E(Y) = \frac{q}{p}\) et \(G_Y^{\prime\prime}(1) = \frac{2q^2}{p^2}\). Ensuite, \(V(Y) = \frac{2q^2}{p^2} + \frac{q}{p} – \frac{q^2}{p^2} = \frac{q^2 + pq}{p^2}\). Donc \(E(Y) = \dfrac{q}{p}\) et \(V(Y) = \dfrac{q}{p^2}\).
- De même, \(G_Z^{\prime}(t) = \frac{2p^2 q}{(1 – qt)^3}\) et \(G_Z^{\prime\prime}(t) = \frac{6p^2q^2}{(1 – qt)^4}\). Ainsi, \(E(Z) = \frac{2q}{p}\) et \(G_Z^{\prime\prime}(1) = \frac{6q^2}{p^2}\). Par conséquent, \(V(Z) = \frac{6q^2}{p^2} + \frac{2q}{p} – \frac{4q^2}{p^2} = \frac{2q(q + p)}{p^2}\). On obtient \(E(Z) = \dfrac{2q}{p}\) et \(V(Z) = \dfrac{2q}{p^2}\).
- On constate que \(E(Z) = 2E(Y)\) et \(V(Z) = 2V(Y)\). En effet, \(G_Z = G_Y^2\). Donc \(Z\) a la loi de \(Y_1 + Y_2\), où \(Y_1\) et \(Y_2\) sont indépendantes de même loi que \(Y\) : c’est le nombre d’échecs avant le deuxième succès. L’additivité de l’espérance, et celle de la variance pour des variables indépendantes, expliquent le facteur 2.
Corrigé de l’exercice 4 : Transformations d’une variable
- Pour \(|t| \leq\, 1\), on a aussi \(|t^a| \leq\, 1\). La formule de transfert donne alors \(E(t^{aX + b}) = t^b E\big((t^a)^X\big)\). Ainsi, \(G_{aX+b}(t) = t^b\, G_X(t^a)\).
- D’après la question précédente, \(G_{2X+1}(t) = t\,(q + pt^2)^n\). Ensuite, pour \(t \neq 0\), \(E(t^{n – X}) = t^n E\big((1/t)^X\big) = t^n (q + p/t)^n = (qt + p)^n\). C’est licite, car \(X\) est bornée : la somme est finie. En \(t = 0\), les deux membres valent \(P(X = n) = p^n\). Par caractérisation, \(n – X \sim \mathcal{B}(n, q)\). C’est naturel : \(n – X\) compte les échecs.
- La loi de Poisson a un rayon infini. Donc la série \(\sum 2^n P(X = n)\) converge, et le théorème de transfert donne \(E(2^X) = G_X(2)\). On obtient \(E(2^X) = e^{\lambda(2 – 1)} = e^{\lambda}\).
- Pour \(n \in \mathbb{N}\), on a \(\int_0^1 t^n\, dt = \frac{1}{n+1}\). Par ailleurs, la série \(\sum P(X = n) t^n\) converge normalement sur \([0, 1]\). On peut donc intégrer terme à terme :
\[\int_0^1 G_X(t)\, dt = \sum_{n \geq\, 0} \frac{P(X = n)}{n + 1} = E(\frac{1}{X + 1}).\]
Enfin, \(\int_0^1 e^{\lambda(t-1)}\, dt = \frac{1}{\lambda}[e^{\lambda(t-1)}]_0^1 = \frac{1 – e^{-\lambda}}{\lambda}\). Donc \(E(\dfrac{1}{X + 1}) = \dfrac{1 – e^{-\lambda}}{\lambda}\).
Corrigé de l’exercice 5 : Rayon égal à 1 et espérance infinie
- Les termes sont positifs. De plus, \(\frac{1}{n(n+1)} = \frac{1}{n} – \frac{1}{n+1}\). La somme partielle télescopique vaut \(1 – \frac{1}{N+1}\), qui tend vers 1. C’est donc bien une loi de probabilité.
- Posons \(a_n = \frac{1}{n(n+1)}\). Alors \(\frac{a_{n+1}}{a_n} = \frac{n}{n+2}\) tend vers 1. D’après la règle de d’Alembert, le rayon de convergence vaut 1.
- Pour \(|t| < 1\), on connaît \(\sum_{n \geq\, 1} \frac{t^n}{n} = -\ln(1 – t)\). Ensuite, pour \(t \neq 0\) :
\[\sum_{n \geq\, 1} \frac{t^n}{n+1} = \frac{1}{t}\sum_{m \geq\, 2} \frac{t^m}{m} = \frac{-\ln(1 – t) – t}{t}.\]
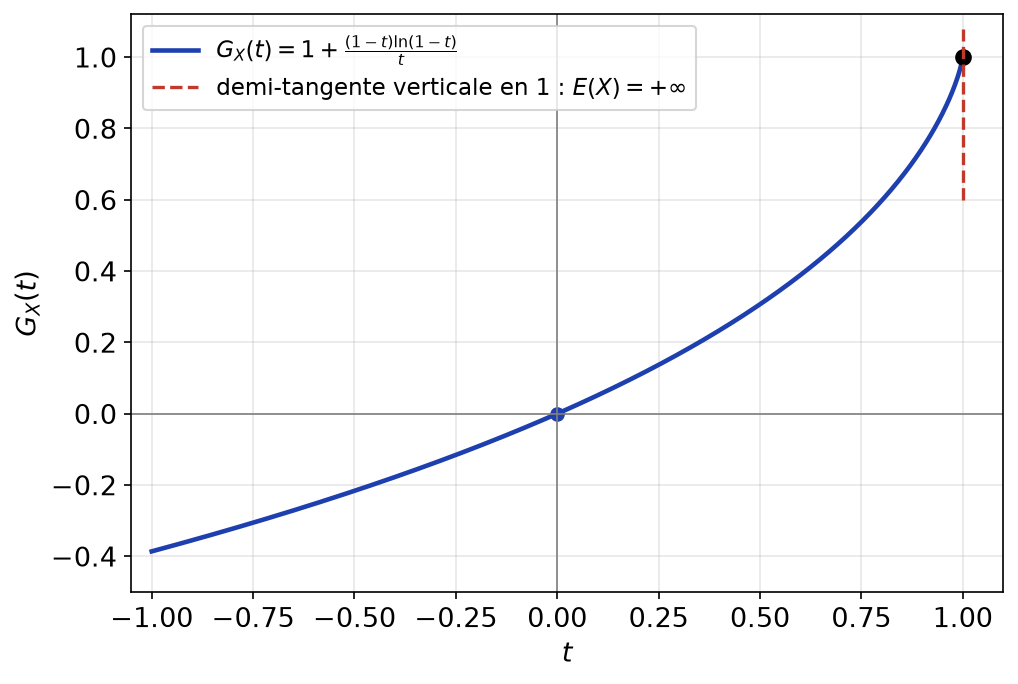
Les deux séries convergent, donc on peut soustraire. Ainsi, \(G_X(t) = -\ln(1 – t) + \frac{\ln(1 – t) + t}{t}\). On obtient \(G_X(t) = 1 + \dfrac{(1 – t)\ln(1 – t)}{t}\). - Pour \(t \in ]0, 1[\), on calcule le taux d’accroissement en 1 :
\[\frac{G_X(1) – G_X(t)}{1 – t} = -\frac{\ln(1 – t)}{t} \xrightarrow[t \to 1^-]{ +\infty.\]
Donc \(G_X\) n’est pas dérivable en 1, et \(X\) n’est pas d’espérance finie. Directement, \(n P(X = n) = \frac{1}{n+1}\), terme général d’une série divergente. La figure ci-dessous montre la demi-tangente verticale en 1.
- Pour \(\mathcal{G}(p)\), le rayon vaut \(1/q > 1\) : les probabilités décroissent géométriquement. Pour \(\mathcal{P}(\lambda)\), la série exponentielle a un rayon infini. Un rayon strictement supérieur à 1 garantit tous les moments, ce qui n’est pas le cas ici.
Corrigé de l’exercice 6 : Variance de la loi uniforme
- On a \(G_X(t) = \frac{1}{n+1}\sum_{k=0}^{n} t^k\). Pour \(t \neq 1\), la somme géométrique vaut \(\frac{1 – t^{n+1}}{1 – t}\). Ainsi, \(G_X(t) = \dfrac{1 – t^{n+1}}{(n+1)(1 – t)}\).
- On dérive l’écriture polynomiale, plus commode qu’un quotient qui n’est pas défini en 1 :
\[G_X^{\prime}(1) = \frac{1}{n+1}\sum_{k=0}^{n} k = \frac{n}{2}, \qquad G_X^{\prime\prime}(1) = \frac{1}{n+1}\sum_{k=0}^{n} k(k-1).\]
Or \(k(k-1) = 2\binom\,{k}{2}\), et la formule de sommation sur une colonne du triangle de Pascal donne \(\sum_{k=0}^{n}\binom\,{k}{2} = \binom\,{n+1}{3}\). Donc \(\sum k(k-1) = \frac{(n+1)n(n-1)}{3}\). On obtient \(G_X^{\prime}(1) = \dfrac{n}{2}\) et \(G_X^{\prime\prime}(1) = \dfrac{n(n-1)}{3}\). - D’abord, \(E(X) = \frac{n}{2}\). Ensuite :
\[V(X) = \frac{n(n-1)}{3} + \frac{n}{2} – \frac{n^2}{4} = \frac{4n^2 – 4n + 6n – 3n^2}{12} = \frac{n^2 + 2n}{12}.\]
Ainsi, \(E(X) = \dfrac{n}{2}\) et \(V(X) = \dfrac{n(n+2)}{12}\). Pour un dé à faces \(0, \ldots, 5\), on retrouve \(V = \frac{35}{12}\).
Corrigé de l’exercice 7 : Sommes de binomiales et de variables de Poisson
- Les variables sont indépendantes, donc \(G_{X+Y}(t) = (q + pt)^n (q + pt)^m = (q + pt)^{n+m}\). La fonction génératrice caractérise la loi. Donc \(X + Y \sim \mathcal{B}(n + m, p)\).
- Par l’absurde, supposons \(X + Y \sim \mathcal{B}(N, r)\). Comme \(X + Y\) prend les valeurs \(0\) à \(n + m\), avec \(P(X + Y = n + m) = p^n p^{\prime m} > 0\), on a \(N = n + m\) et \(r \in ]0, 1[\). Ainsi, pour tout \(t\), \((q + pt)^n (q^{\prime} + p^{\prime}t)^m = (1 – r + rt)^{n+m}\). Le membre de droite a une seule racine. En revanche, le membre de gauche a les racines \(-\frac{q}{p}\) et \(-\frac{q^{\prime}}{p^{\prime}}\). Elles sont distinctes, car \(x \mapsto \frac{1 – x}{x}\) est strictement décroissante sur \(]0, 1[\). C’est absurde : \(X + Y\) n’est pas binomiale.
- Par indépendance mutuelle, \(G_S(t) = \prod_{i=1}^{n} e^{\lambda_i(t-1)} = e^{(\lambda_1 + \cdots + \lambda_n)(t-1)}\). Donc \(S \sim \mathcal{P}(\lambda_1 + \cdots + \lambda_n)\).
- Le nombre total d’appels suit donc la loi \(\mathcal{P}(5)\). Ainsi, \(P(S \leq\, 2) = e^{-5}(1 + 5 + \frac{25}{2})\). On obtient \(P(S \leq\, 2) = \dfrac{37}{2} e^{-5} \approx 0{,}125\).
Corrigé de l’exercice 8 : Somme de trois dés
- Chaque dé a pour fonction génératrice \(\frac{1}{6}(t + \cdots + t^6) = \frac{t(1 – t^6)}{6(1 – t)}\) pour \(t \neq 1\). Les trois dés sont indépendants, donc on multiplie. Ainsi, \(G_S(t) = \dfrac{t^3 (1 – t^6)^3}{216 (1 – t)^3}\).
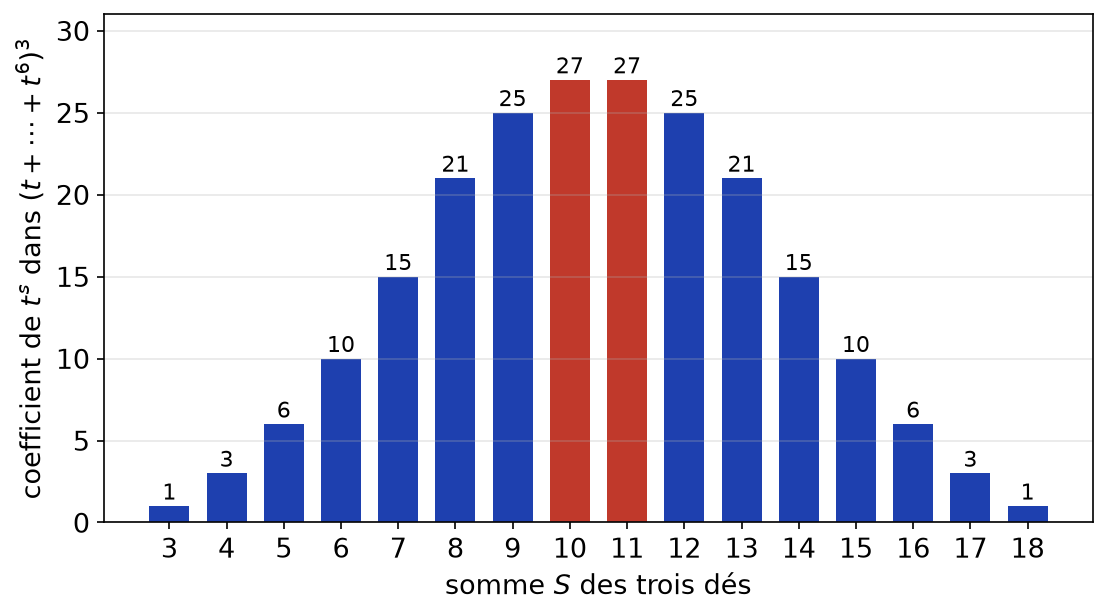
- On a \((1 – t^6)^3 = 1 – 3t^6 + 3t^{12} – t^{18}\). Donc \(216\, P(S = s)\) est le coefficient de \(t^{s-3}\) dans \((1 – 3t^6 + 3t^{12} – t^{18}) \sum_k \binom\,{k+2}{2} t^k\). Pour \(s = 10\), on cherche le coefficient de \(t^7\) : \(\binom\,{9}{2} – 3\binom\,{3}{2} = 36 – 9 = 27\). Pour \(s = 11\), celui de \(t^8\) vaut \(\binom\,{10}{2} – 3\binom\,{4}{2} = 45 – 18 = 27\). Donc \(P(S = 10) = P(S = 11) = \dfrac{27}{216} = \dfrac{1}{8}\). La figure ci-dessous donne tous les coefficients.

- Notons \(G_1\) la fonction génératrice d’un dé. Pour \(t \neq 0\), \(t^7 G_1(1/t) = \frac{1}{6}(t^6 + t^5 + \cdots + t) = G_1(t)\). En élevant au cube, \(t^{21} G_S(1/t) = G_S(t)\). Or le membre de gauche a pour coefficient de \(t^s\) le nombre \(P(S = 21 – s)\). Par unicité des coefficients, \(P(S = s) = P(S = 21 – s)\) : la loi est symétrique par rapport à \(10{,}5\).
- Pour un dé, \(G_1^{\prime}(1) = \frac{21}{6} = \frac{7}{2}\) et \(G_1^{\prime\prime}(1) = \frac{1}{6}(0 + 2 + 6 + 12 + 20 + 30) = \frac{35}{3}\). Comme \(G_S = G_1^3\), on a \(G_S^{\prime} = 3G_1^2 G_1^{\prime}\) et \(G_S^{\prime\prime} = 6G_1 G_1^{\prime 2} + 3G_1^2 G_1^{\prime\prime}\). En \(t = 1\), où \(G_1(1) = 1\) :
\[G_S^{\prime}(1) = \frac{21}{2}, \qquad G_S^{\prime\prime}(1) = 6 \cdot \frac{49}{4} + 3 \cdot \frac{35}{3} = \frac{217}{2}.\]
Ainsi, \(V(S) = \frac{217}{2} + \frac{21}{2} – \frac{441}{4} = \frac{476 – 441}{4}\). On trouve \(E(S) = \dfrac{21}{2}\) et \(V(S) = \dfrac{35}{4}\).
Corrigé de l’exercice 9 : Rang du r-ième succès
- Les \(X_i\) sont mutuellement indépendantes, de fonction génératrice \(\frac{pt}{1 – qt}\). Donc \(G_{T_r}(t) = (\dfrac{pt}{1 – qt})^r\) pour \(|t| < 1/q\).
- Avec \(u = qt\), on a \(G_{T_r}(t) = p^r t^r \sum_{k \geq\, 0} \binom\,{k + r – 1}{r – 1} q^k t^k\). Le coefficient de \(t^n\) correspond à \(k = n – r\). Il est nul si \(n < r\). Pour \(n \geq\, r\), on obtient \(P(T_r = n) = \dbinom{n-1}{r-1} p^r q^{n-r}\). Interprétation : le \(n\)-ième essai est un succès, et il y a \(r – 1\) succès parmi les \(n – 1\) premiers.
- Sur \(]0, 1/q[\), on a \(\ln G_{T_r}(t) = r\ln(pt) – r\ln(1 – qt)\). En dérivant, \(\frac{G^{\prime}}{G}(t) = \frac{r}{t} + \frac{rq}{1 – qt}\). En \(t = 1\), comme \(G(1) = 1\), il vient \(E(T_r) = r + \frac{rq}{p} = \frac{r}{p}\). Ensuite, \((\frac{G^{\prime}}{G})^{\prime} = \frac{G^{\prime\prime}}{G} – (\frac{G^{\prime}}{G})^2\). Or \((\frac{G^{\prime}}{G})^{\prime}(1) = -r + \frac{rq^2}{p^2}\). Donc \(G^{\prime\prime}(1) = -r + \frac{rq^2}{p^2} + \frac{r^2}{p^2}\). Enfin :
\[V(T_r) = -r + \frac{rq^2}{p^2} + \frac{r^2}{p^2} + \frac{r}{p} – \frac{r^2}{p^2} = \frac{r(q^2 – p^2 + p)}{p^2} = \frac{r(q^2 + pq)}{p^2}.\]
Ainsi, \(E(T_r) = \dfrac{r}{p}\) et \(V(T_r) = \dfrac{rq}{p^2}\). - On prend \(r = 2\), \(p = q = \frac{1}{2}\) et \(n = 5\). La probabilité vaut \(\dbinom{4}{1}\dfrac{1}{2^5} = \dfrac{1}{8}\).
Point de méthode : pour une fonction génératrice qui est un produit ou une puissance, la dérivée logarithmique évite de longs calculs de quotients.
Corrigé de l’exercice 10 : Décomposition en éléments simples
- Une fonction génératrice vaut 1 en 1. Or \(G(1) = \frac{c}{2}\). Donc \(c = 2\).
- On cherche \(\frac{2}{(2 – t)(3 – t)} = \frac{a}{2 – t} + \frac{b}{3 – t}\). En multipliant par \(2 – t\) puis en faisant \(t = 2\), on obtient \(a = 2\). De même, \(b = -2\). Ensuite, pour \(|t| < 2\) :
\[\frac{2}{2 – t} = \sum_{n \geq\, 0} \frac{t^n}{2^n}, \qquad \frac{2}{3 – t} = \sum_{n \geq\, 0} \frac{2\, t^n}{3^{n+1}}.\]
Donc \(P(X = n) = \dfrac{1}{2^n} – \dfrac{2}{3^{n+1}}\) pour tout \(n \in \mathbb{N}\). Ces nombres sont positifs, car \(3^{n+1} > 2^{n+1}\). Par exemple, \(P(X = 0) = 1 – \frac{2}{3} = \frac{1}{3} = G(0)\). - D’après l’exercice 2, \(G_U(t) = \frac{1}{2 – t}\). De même, \(G_{V+1}(t) = \frac{(2/3)t}{1 – t/3} = \frac{2t}{3 – t}\), donc \(G_V(t) = \frac{2}{3 – t}\). Par indépendance, \(G_{U+V} = G_U G_V = G\). Par caractérisation de la loi, \(X\) a même loi que \(U + V\).
- Première méthode : \(E(U) = 2 – 1 = 1\) et \(V(U) = \frac{1/2}{1/4} = 2\). Ensuite, \(E(V) = \frac{3}{2} – 1 = \frac{1}{2}\) et \(V(V) = \frac{1/3}{4/9} = \frac{3}{4}\). Par indépendance, les variances s’ajoutent. Seconde méthode : \(\frac{G^{\prime}}{G}(t) = \frac{1}{2 – t} + \frac{1}{3 – t}\) vaut \(\frac{3}{2}\) en 1. Puis \((\frac{G^{\prime}}{G})^{\prime}(1) = 1 + \frac{1}{4} = \frac{5}{4}\), d’où \(G^{\prime\prime}(1) = \frac{5}{4} + \frac{9}{4} = \frac{7}{2}\) et \(V = \frac{7}{2} + \frac{3}{2} – \frac{9}{4}\). Dans les deux cas, \(E(X) = \dfrac{3}{2}\) et \(V(X) = \dfrac{11}{4}\).
Corrigé de l’exercice 11 : Probabilité d’une valeur paire
- La série converge en \(-1\), car le rayon est au moins 1. Ainsi, \(G_X(-1) = \sum (-1)^n P(X = n) = P(X \text{ pair}) – P(X \text{ impair})\). Par ailleurs, \(P(X \text{ pair}) + P(X \text{ impair}) = 1\). En additionnant, \(P(X \text{ pair}) = \dfrac{1 + G_X(-1)}{2}\).
- Pour \(\mathcal{P}(\lambda)\), \(G_X(-1) = e^{-2\lambda}\), donc \(P(X \text{ pair}) = \frac{1 + e^{-2\lambda}}{2} > \frac{1}{2}\). Pour \(\mathcal{B}(n, p)\), \(G_X(-1) = (1 – 2p)^n\), donc \(P(X \text{ pair}) = \frac{1 + (1 – 2p)^n}{2}\). Cette probabilité vaut \(1/2\) si, et seulement si, \(p = 1/2\) ; pour la loi de Poisson, jamais.
- Pour \(\mathcal{G}(p)\), \(G_X(-1) = \frac{-p}{1 + q}\). Donc \(P(X \text{ pair}) = \frac{1}{2}\cdot\frac{1 + q – p}{1 + q} = \frac{q}{1 + q}\), car \(1 – p = q\). Directement, \(\sum_{k \geq\, 1} q^{2k-1} p = \frac{pq}{1 – q^2} = \frac{pq}{(1 – q)(1 + q)}\). Les deux calculs donnent \(P(X \text{ pair}) = \dfrac{q}{1 + q}\).
Corrigé de l’exercice 12 : Moments factoriels de la loi de Poisson
- Le rayon de \(G_X\) est infini. On peut donc dériver \(k\) fois terme à terme en 1, qui est intérieur à l’intervalle de convergence :
\[G_X^{(k)}(1) = \sum_{n \geq\, k} n(n-1)\cdots(n-k+1) P(X = n).\]
Cette série converge absolument, et c’est \(E\big(X(X-1)\cdots(X-k+1)\big)\) par la formule de transfert. Or \(G_X^{(k)}(t) = \lambda^k e^{\lambda(t-1)}\). Ainsi, \(E\big(X(X-1)\cdots(X-k+1)\big) = \lambda^k\). - On développe : \(X(X-1)(X-2) = X^3 – 3X^2 + 2X\) et \(3X(X-1) = 3X^2 – 3X\). Donc \(X^3 = X(X-1)(X-2) + 3X(X-1) + X\). Par linéarité, \(E(X^3) = \lambda^3 + 3\lambda^2 + \lambda\).
- D’abord, \(E(X^2) = \lambda^2 + \lambda\). Ensuite, par linéarité :
\[E\big((X – \lambda)^3\big) = E(X^3) – 3\lambda E(X^2) + 3\lambda^2 E(X) – \lambda^3 = \lambda^3 + 3\lambda^2 + \lambda – 3\lambda^3 – 3\lambda^2 + 3\lambda^3 – \lambda^3.\]
On obtient \(E\big((X – \lambda)^3\big) = \lambda\).
Corrigé de l’exercice 13 : Loi conditionnelle sachant la somme
- Par indépendance, \(G_S(t) = e^{\lambda(t-1)} e^{\mu(t-1)} = e^{(\lambda + \mu)(t-1)}\). Donc \(S \sim \mathcal{P}(\lambda + \mu)\).
- Pour \(k \in [\![0, n]\!]\), on a \((X = k) \cap (S = n) = (X = k) \cap (Y = n – k)\). Par indépendance, sa probabilité vaut \(e^{-\lambda}\frac{\lambda^k}{k!}\, e^{-\mu}\frac{\mu^{n-k}}{(n-k)!}\). On divise par \(P(S = n) = e^{-(\lambda+\mu)}\frac{(\lambda + \mu)^n}{n!}\) :
\[P(X = k \mid S = n) = \frac{n!}{k!\,(n-k)!}\cdot\frac{\lambda^k \mu^{n-k}}{(\lambda + \mu)^n}.\]
Sachant \(S = n\), la loi de \(X\) est la loi binomiale \(\mathcal{B}(n, \frac{\lambda}{\lambda + \mu})\). - Ici, \(\lambda = 3\), \(\mu = 1\), \(n = k = 4\). La probabilité vaut \((\dfrac{3}{4})^4 = \dfrac{81}{256} \approx 0{,}316\).
Corrigé de l’exercice 14 : Payer avec des pièces de 1 et de 2
- Pour \(|t| < 1\), les séries \(\sum t^x\) et \(\sum t^{2y}\) convergent absolument. Leur produit de Cauchy s’écrit donc
\[\frac{1}{1 – t}\cdot\frac{1}{1 – t^2} = \sum_{x, y \geq\, 0} t^{x + 2y} = \sum_{n \geq\, 0} \#\{(x, y) : x + 2y = n\}\, t^n.\]
C’est exactement \(\sum a_n t^n\). - On a \((1 – t)(1 – t^2) = (1 – t)^2(1 + t)\). On cherche \(\frac{1}{(1 – t)^2(1 + t)} = \frac{\alpha}{(1 – t)^2} + \frac{\beta}{1 – t} + \frac{\gamma}{1 + t}\). En \(t = 1\) après multiplication par \((1 – t)^2\), on trouve \(\alpha = \frac{1}{2}\). De même, \(\gamma = \frac{1}{4}\). Enfin, \(t = 0\) donne \(1 = \alpha + \beta + \gamma\), d’où \(\beta = \frac{1}{4}\). Ensuite, \(\frac{1}{(1 – t)^2} = \sum (n + 1) t^n\). En identifiant :
\[a_n = \frac{n + 1}{2} + \frac{1}{4} + \frac{(-1)^n}{4}.\]
Ainsi, \(a_n = \dfrac{2n + 3 + (-1)^n}{4}\). - Directement, \(y\) peut prendre toute valeur de \(0\) à \(\lfloor n/2 \rfloor\), et \(x = n – 2y\) est alors imposé. Donc \(a_n = \lfloor n/2 \rfloor + 1\). Si \(n = 2m\), la formule donne \(\frac{4m + 4}{4} = m + 1\) ; si \(n = 2m + 1\), elle donne \(\frac{4m + 4}{4} = m + 1\). Les deux résultats concordent, et \(a_{100} = 51\).
Corrigé de l’exercice 15 : Dérivabilité en 1 et formule de la queue
- Pour \(t \in [0, 1[\), on a \(1 – G(t) = \sum_{n \geq\, 0} P(X = n)(1 – t^n)\), car \(\sum P(X = n) = 1\). Or \(1 – t^n = (1 – t)\sum_{k=0}^{n-1} t^k\). La famille \(\big(P(X = n) t^k\big)_{0 \leq\, k < n}\) est positive. On peut donc sommer par paquets dans l’ordre de son choix :
\[\frac{1 – G(t)}{1 – t} = \sum_{k \geq\, 0} t^k \sum_{n > k} P(X = n) = \sum_{k \geq\, 0} P(X > k)\, t^k.\]
C’est l’égalité demandée. Elle est finie, car le membre de gauche l’est. - Notons \(H(t)\) ce taux d’accroissement. Chaque terme \(P(X > k) t^k\) est croissant en \(t\) sur \([0, 1[\), donc \(H\) est croissante. Elle admet ainsi une limite \(L \in [0, +\infty]\) en \(1^-\). De plus, \(H(t) \leq\, \sum_k P(X > k) = E(X)\), donc \(L \leq\, E(X)\). Inversement, pour tout \(K\), \(H(t) \geq\, \sum_{k=0}^{K} P(X > k) t^k\), d’où \(L \geq\, \sum_{k=0}^{K} P(X > k)\). En faisant tendre \(K\) vers l’infini, \(L \geq\, E(X)\). Donc \(L = E(X)\) : \(G\) est dérivable à gauche en 1 si, et seulement si, \(E(X)\) est finie, et alors \(G^{\prime}(1) = E(X)\).
- D’abord, \(P(X > 0) = 1\), donc \(P(X = 0) = 0\). Ensuite, pour \(n \geq\, 1\), \(P(X = n) = P(X > n – 1) – P(X > n)\). Ainsi, \(P(X = n) = \dfrac{1}{n^2} – \dfrac{1}{(n+1)^2}\), et \(E(X) = \displaystyle\sum_{k \geq\, 0}\frac{1}{(k+1)^2} = \frac{\pi^2}{6}\).
- On calcule \(n^2 P(X = n) = n^2\cdot\frac{(n+1)^2 – n^2}{n^2 (n+1)^2} = \frac{2n + 1}{(n+1)^2}\). Ce terme est équivalent à \(\frac{2}{n}\), terme d’une série divergente. Donc \(E(X^2) = +\infty\) : \(X\) n’a pas de variance. D’après le cours, \(G\) est dérivable en 1, mais pas deux fois dérivable en 1.
Corrigé de l’exercice 16 : Collectionneur de trois vignettes
- Les trois termes \(1\), \(T_2\) et \(T_3\) sont indépendants. Donc, pour \(|t| < 3/2\) :
\[G_T(t) = t\cdot\frac{(2/3)\,t}{1 – t/3}\cdot\frac{(1/3)\,t}{1 – 2t/3} = \frac{2t^3}{9\,(1 – t/3)(1 – 2t/3)}.\]
C’est la fonction génératrice cherchée. - Par additivité, \(E(T) = 1 + \frac{3}{2} + 3 = \frac{11}{2}\). Par indépendance, \(V(T) = 0 + \frac{1/3}{4/9} + \frac{2/3}{1/9} = \frac{3}{4} + 6\). On le retrouve avec la dérivée logarithmique : \(\frac{G^{\prime}}{G}(1) = 3 + \frac{1/3}{2/3} + \frac{2/3}{1/3} = \frac{11}{2}\). De même, \((\frac{G^{\prime}}{G})^{\prime}(1) = -3 + \frac{1/9}{4/9} + \frac{4/9}{1/9} = \frac{5}{4}\). Donc \(G^{\prime\prime}(1) = \frac{5}{4} + \frac{121}{4} = \frac{63}{2}\), puis \(V(T) = \frac{63}{2} + \frac{11}{2} – \frac{121}{4} = \frac{27}{4}\). Ainsi, \(E(T) = \dfrac{11}{2}\) et \(V(T) = \dfrac{27}{4}\).
- On décompose \(\frac{1}{(1 – t/3)(1 – 2t/3)} = \frac{-1}{1 – t/3} + \frac{2}{1 – 2t/3}\) ; on le vérifie en \(t = 0\), où l’on trouve \(1\). Le coefficient de \(t^k\) vaut donc \(2(\frac{2}{3})^k – (\frac{1}{3})^k = \frac{2^{k+1} – 1}{3^k}\). Avec \(k = n – 3\) :
\[P(T = n) = \frac{2}{9}\cdot\frac{2^{n-2} – 1}{3^{n-3}} = \frac{2\,(2^{n-2} – 1)}{3^{n-1}}.\]
La formule est établie. Pour \(n = 3\), elle donne \(\frac{2}{9}\). Directement, les trois premiers paquets doivent donner trois modèles distincts : \(\frac{3!}{3^3} = \frac{6}{27} = \frac{2}{9}\).
Corrigé de l’exercice 17 : Somme d’un nombre aléatoire de variables
- Notons \(S_n = X_1 + \cdots + X_n\). Les événements \((N = n)\) forment un système complet. Sur \((N = n)\), on a \(S = S_n\). Par le lemme des coalitions, \(N\) et \(S_n\) sont indépendantes. La formule des probabilités totales donne donc \(P(S = k) = \sum_n P(N = n) P(S_n = k)\). Ensuite, pour \(t \in [-1, 1]\), la famille \(\big(P(N = n) P(S_n = k) t^k\big)_{n, k}\) est sommable, car la somme des modules est au plus 1. Le théorème de Fubini donne alors :
\[G_S(t) = \sum_{n \geq\, 0} P(N = n)\, G_{S_n}(t) = \sum_{n \geq\, 0} P(N = n)\, G_{X_1}(t)^n.\]
Enfin, \(|G_{X_1}(t)| \leq\, 1\), point où la série de \(G_N\) converge. Donc \(G_S(t) = G_N\big(G_{X_1}(t)\big)\). Remarquez que ce résultat vaut pour toute loi de \(N\) à valeurs dans \(\mathbb{N}\) : l’hypothèse de Poisson ne sert qu’aux questions suivantes. - Ici, \(G_S(t) = e^{\lambda(q + pt – 1)} = e^{\lambda p (t – 1)}\). Donc \(S \sim \mathcal{P}(\lambda p)\).
- Le nombre d’œufs éclos suit la loi \(\mathcal{P}(3)\). La probabilité qu’aucun n’éclose vaut \(e^{-3} \approx 0{,}050\).
- Sur \([-1, 1]\), \(G_S(t) = \exp(\lambda(\frac{pt}{1 – qt} – 1))\). Cette expression est dérivable sur \(]-1/q, 1/q[\), qui contient 1. Donc \(G_S\) est dérivable à gauche en 1, et \(S\) est d’espérance finie. De plus, \(G_S^{\prime}(t) = G_S(t)\cdot\frac{\lambda p}{(1 – qt)^2}\). Ainsi, \(E(S) = \dfrac{\lambda}{p}\), soit le produit \(E(N) E(X_1)\).
Corrigé de l’exercice 18 : Des dés pipés à somme uniforme ?
- Posons \(a_k = P(X_1 = k)\). Alors \(G_{X_1}(t) = \sum_{k=1}^{6} a_k t^k = t\,(a_1 + a_2 t + \cdots + a_6 t^5)\). On pose \(P_1(t) = \sum_{k=1}^{6} a_k t^{k-1}\), de degré au plus 5 ; de même pour \(P_2\).
- Les dés sont indépendants, donc \(G_S = G_{X_1} G_{X_2} = t^2 P_1 P_2\). Par hypothèse, \(G_S(t) = \frac{1}{11}(t^2 + \cdots + t^{12})\). Pour \(t \neq 0\), on simplifie par \(t^2\). Les deux membres sont des polynômes égaux sur \(\mathbb{R}^*\), donc égaux partout. Ainsi, \(P_1 P_2 = \frac{1}{11}(1 + t + \cdots + t^{10})\).
- Le degré d’un produit est la somme des degrés. Donc \(\deg P_1 + \deg P_2 = 10\), avec \(\deg P_i \leq\, 5\). Par conséquent, \(\deg P_1 = \deg P_2 = 5\).
- Pour \(t \neq 1\), \(1 + t + \cdots + t^{10} = \frac{1 – t^{11}}{1 – t}\). Une racine réelle vérifierait \(t^{11} = 1\), donc \(t = 1\), car \(t \mapsto t^{11}\) est injective sur \(\mathbb{R}\). Or le polynôme vaut 11 en 1. Il n’a donc aucune racine réelle. Cependant, \(P_1\) est réel de degré impair : ses limites en \(\pm\infty\) sont de signes opposés. Le théorème des valeurs intermédiaires lui donne une racine réelle \(r\), qui serait racine de \(P_1 P_2\). C’est absurde : on ne peut pas piper deux dés pour que la somme soit uniforme.
Corrigé de l’exercice 19 : Attendre deux piles consécutifs
- On ne peut pas avoir deux piles en un lancer, donc \(p_1 = 0\). Ensuite, \(T = 2\) signifie PP, donc \(p_2 = p^2\). Enfin, \(T = 3\) signifie FPP, car PPP donnerait \(T = 2\). Ainsi, \(p_1 = 0\), \(p_2 = p^2\) et \(p_3 = qp^2\).
- Soit \(n \geq\, 3\). On distingue selon les premiers lancers. Si le premier est F, l’attente recommence à zéro à partir du deuxième lancer. Par indépendance des lancers, la probabilité de \((T = n)\) et F au premier lancer vaut \(q\, p_{n-1}\). Si les deux premiers sont PF, l’attente recommence au troisième : cela donne \(pq\, p_{n-2}\). Enfin, si les deux premiers sont PP, alors \(T = 2 \neq n\). Ces trois cas forment un système complet. Donc \(p_n = q\, p_{n-1} + pq\, p_{n-2}\) pour \(n \geq\, 3\).
- Comme \(\sum p_n \leq\, 1\), la série \(G(t)\) converge normalement sur \([-1, 1]\). On multiplie la relation par \(t^n\) et on somme pour \(n \geq\, 3\) :
\[G(t) – p^2 t^2 = qt\,\big(G(t) – p_1 t\big) + pq t^2 G(t) = qt\, G(t) + pq t^2 G(t).\]
Par ailleurs, pour \(|t| \leq\, 1\), \(|qt + pqt^2| \leq\, q + pq = 1 – p^2 < 1\), donc \(1 – qt – pqt^2 \neq 0\). On obtient \(G(t) = \dfrac{p^2 t^2}{1 – qt – pqt^2}\). - D’abord, \(P(T < +\infty) = \sum p_n = G(1) = \frac{p^2}{1 – q – pq} = \frac{p^2}{p(1 – q)} = 1\). Donc \(T\) est fini presque sûrement. Ensuite, \(G\) coïncide sur \([-1, 1]\) avec une fraction rationnelle dérivable en 1. Donc \(T\) est d’espérance finie et \(E(T) = G^{\prime}(1)\). Posons \(D(t) = 1 – qt – pqt^2\) : \(D(1) = p^2\) et \(D^{\prime}(1) = -q – 2pq\). Alors :
\[G^{\prime}(1) = \frac{2p^2 D(1) – p^2 D^{\prime}(1)}{D(1)^2} = \frac{2p^4 + p^2(q + 2pq)}{p^4} = \frac{2p^2 + 2pq + q}{p^2}.\]
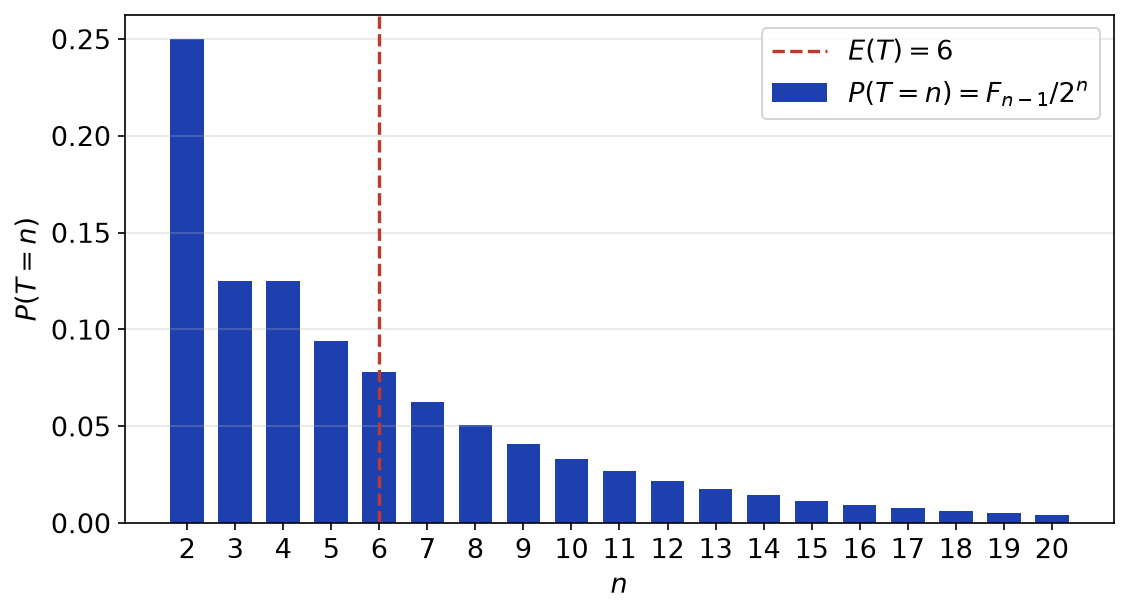
Or \(2p^2 + 2pq = 2p(p + q) = 2p\), et \(2p + q = 1 + p\). Ainsi, \(E(T) = \dfrac{1 + p}{p^2}\). - Pour \(p = \frac{1}{2}\), posons \(v_n = 2^n p_n\). La relation devient \(v_n = v_{n-1} + v_{n-2}\), avec \(v_1 = 0\) et \(v_2 = 1\). Ce sont les conditions de \(F_{n-1}\), avec \(F_0 = 0\) et \(F_1 = 1\). Donc \(P(T = n) = \dfrac{F_{n-1}}{2^n}\), et \(E(T) = 6\). La figure ci-dessous représente cette loi.

Point de méthode : on conditionne par le début de l’expérience, on obtient une récurrence sur \(p_n\), puis on la traduit en une équation sur \(G\).
Corrigé de l’exercice 20 : Problème, extinction d’une population
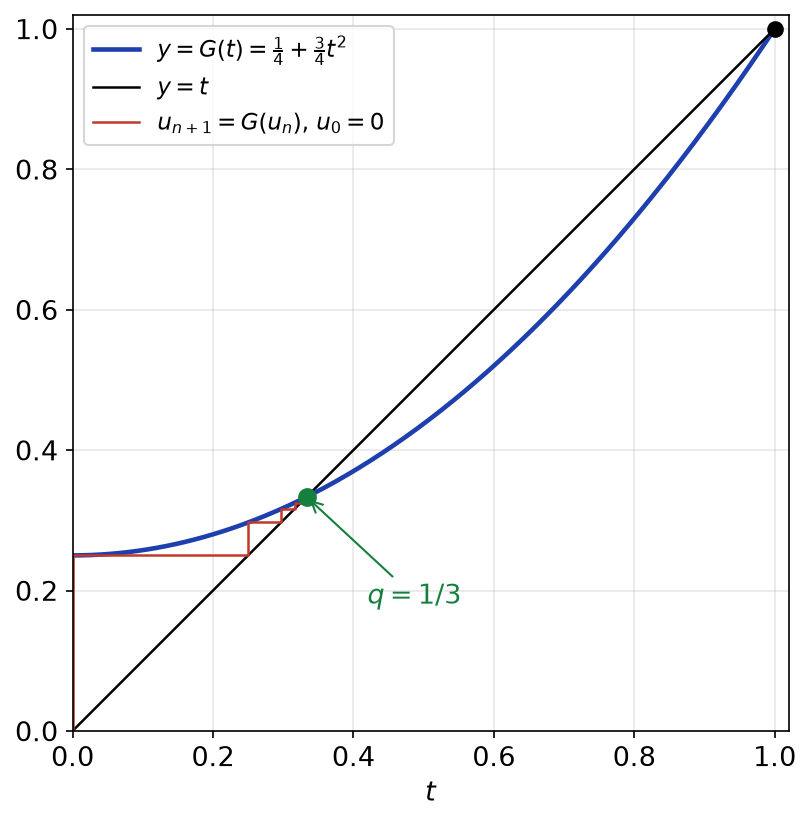
- On a \(G(t) = \frac{1}{4} + \frac{3}{4}t^2\). Donc \(G^{\prime}(t) = \frac{3}{2}t\). Ainsi, \(m = G^{\prime}(1) = \dfrac{3}{2}\).
- Le raisonnement est celui de l’exercice 17, avec \(Z_n\) à la place de \(N\). Pour \(t \in [-1, 1]\), la formule des probabilités totales et le théorème de Fubini donnent \(G_{Z_{n+1}}(t) = \sum_k P(Z_n = k)\, G(t)^k\). Comme \(|G(t)| \leq\, 1\), cela vaut \(G_{Z_n}(G(t))\). Ensuite, \(G_{Z_0}(t) = t\). Une récurrence immédiate donne le résultat. Donc \(G_{Z_n} = G \circ \cdots \circ G\) (\(n\) fois).
- On a \(Z_n \leq\, 2^n\), donc \(G_{Z_n}\) est un polynôme. On dérive la composée en 1, avec \(G(1) = 1\) : \(E(Z_{n+1}) = G_{Z_n}^{\prime}(G(1))\, G^{\prime}(1) = m\, E(Z_n)\). Comme \(E(Z_0) = 1\), on obtient \(E(Z_n) = m^n = (\dfrac{3}{2})^n\).
- D’abord, \(u_0 = P(Z_0 = 0) = 0\). Ensuite, \(u_n = G_{Z_n}(0)\). Or \(G_{Z_{n+1}} = G \circ G_{Z_n}\), car les \(n + 1\) copies de \(G\) peuvent se regrouper dans l’autre sens. Donc \(u_{n+1} = G(u_n)\).
- La fonction \(G\) est croissante sur \([0, 1]\). De plus, \(u_1 = \frac{1}{4} \geq\, u_0\). Par récurrence, si \(u_n \geq\, u_{n-1}\), alors \(G(u_n) \geq\, G(u_{n-1})\) : la suite est croissante. Ensuite, \(G(\frac{1}{3}) = \frac{1}{4} + \frac{3}{4}\cdot\frac{1}{9} = \frac{1}{3}\). Donc si \(u_n \leq\, \frac{1}{3}\), alors \(u_{n+1} \leq\, G(\frac{1}{3}) = \frac{1}{3}\). La suite converge vers \(\ell \in [0, 1/3]\). Par continuité de \(G\), \(G(\ell) = \ell\), c’est-à-dire \(3\ell^2 – 4\ell + 1 = 0\). Les racines sont \(\frac{1}{3}\) et 1. Par conséquent, \(u_n\) tend vers \(\dfrac{1}{3}\). La figure ci-dessous montre l’escalier de cette suite.

- Si \(Z_n = 0\), alors \(Z_{n+1}\) est une somme vide, donc nulle. Les événements \((Z_n = 0)\) forment ainsi une suite croissante, de réunion l’extinction. Par continuité croissante, la probabilité d’extinction vaut \(\lim u_n = \dfrac{1}{3}\). Malgré \(m > 1\), la population s’éteint donc une fois sur trois.
- Désormais, \(G(t) = \frac{3}{4} + \frac{1}{4}t^2\). L’équation \(G(t) = t\) s’écrit \(t^2 – 4t + 3 = 0\), de racines 1 et 3. Comme précédemment, \((u_n)\) est croissante et majorée par 1, car \(G(1) = 1\). Sa limite est un point fixe dans \([0, 1]\), donc vaut 1. L’extinction est alors presque sûre ; ici, \(m = \frac{1}{2} < 1\).
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : fonctions génératrices, cours de maths spé
- Les énoncés : exercices de maths spé sur fonctions génératrices
- À maîtriser avant : Espérance, variance et loi faible des grands nombres, Séries entières
- Chapitre précédent : Espérance, variance et loi faible des grands nombres
- Chapitre suivant : Adjoint et isométries d'un espace euclidien
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup