Ce chapitre répond à une question qui revient sans cesse en analyse : quand peut-on échanger une limite et une intégrale sur un intervalle quelconque ? Le cours de convergence dominée spé présente d’abord le théorème de convergence dominée et son hypothèse centrale, la domination par une fonction intégrable. Ensuite, il l’étend aux familles indexées par un paramètre réel.
La seconde moitié traite l’intégration terme à terme des séries de fonctions : le cas positif, puis le cas général sous la condition de convergence de la série des intégrales des modules. Vous verrez aussi le parallèle avec les familles sommables et l’usage des sommes partielles pour les séries alternées.
Ce chapitre du premier semestre s’appuie sur les intégrales généralisées et les séries de fonctions. Il prépare directement les intégrales à paramètre, la fonction Gamma et de nombreux calculs de sommes demandés aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur convergence dominée.
I. Pourquoi faut-il un théorème d’interversion ?
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\), borné ou non, et \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). Les fonctions considérées sont continues par morceaux sur \(I\), c’est-à-dire sur tout segment inclus dans \(I\). On suppose connues les intégrales généralisées et la notion de fonction intégrable.
La question centrale est simple. Soit \((f_n)\) une suite de fonctions qui converge simplement vers \(f\). A-t-on alors \[\lim_{n \to +\infty} \int_I f_n = \int_I f \ ?\] En sup, vous avez vu une réponse sur un segment : la convergence uniforme suffit. Cependant, ce résultat devient faux sur un intervalle non borné. De plus, la convergence uniforme est souvent fausse, ou pénible à établir, même quand l’interversion est vraie.
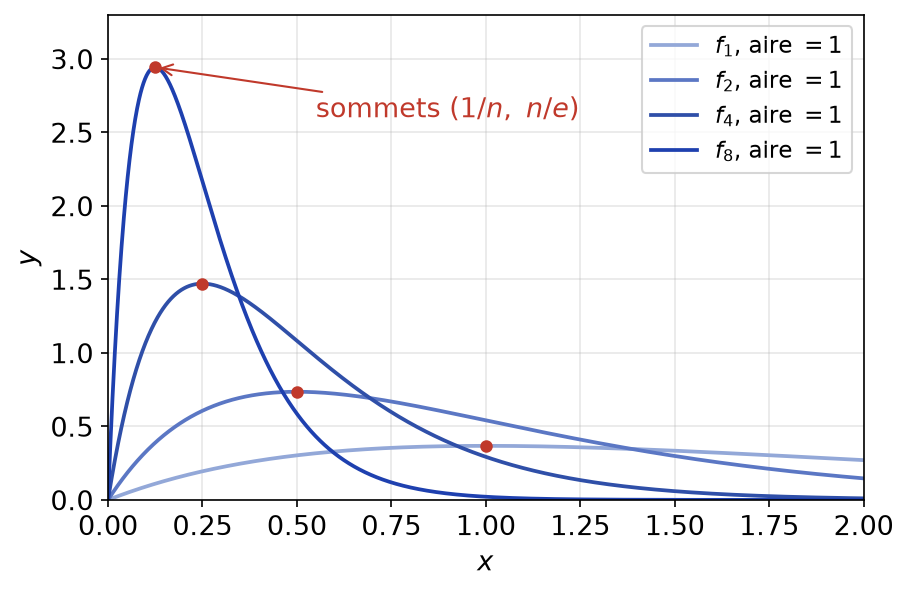
Posons \(f_n(x) = n^2 x\, e^{-nx}\) sur \([0, +\infty[\). Pour \(x > 0\), les croissances comparées donnent \(f_n(x) \to 0\), et \(f_n(0) = 0\). La limite simple est donc la fonction nulle. En revanche, une intégration par parties donne \(\int_0^{+\infty} x\,e^{-nx}\,\mathrm{d}x = \dfrac{1}{n^2}\), donc \(\int_0^{+\infty} f_n = 1\) pour tout \(n\). Ainsi la limite des intégrales vaut \(1\), alors que l’intégrale de la limite vaut \(0\).
Que se passe-t-il ? La fonction \(f_n\) atteint son maximum \(n/e\) au point \(1/n\). Comme le montre la figure ci-dessous, la bosse devient de plus en plus haute et étroite, tout en gardant une aire égale à \(1\). Autrement dit, une masse fixe se concentre près de \(0\) et disparaît à la limite.
Une masse peut aussi s’échapper vers l’infini. Par exemple, une bosse de hauteur \(1\) et de largeur \(1\) placée autour de \(x = n\) converge simplement vers \(0\), mais son intégrale reste constante. Le théorème de convergence dominée interdit précisément ces deux phénomènes. En effet, une fonction dominante intégrable empêche la masse de fuir vers un point ou vers l’infini.
II. Le théorème de convergence dominée
1. Énoncé
Théorème de convergence dominée. Soit \((f_n)\) une suite de fonctions continues par morceaux de \(I\) dans \(\mathbb{K}\). On suppose que :
- la suite \((f_n)\) converge simplement sur \(I\) vers une fonction \(f\) continue par morceaux sur \(I\) ;
- il existe une fonction \(\varphi : I \to \mathbb{R}_+\), continue par morceaux et intégrable sur \(I\), telle que \[\forall n \in \mathbb{N},\ \forall x \in I, \quad |f_n(x)| \leq\, \varphi(x).\]
Alors les fonctions \(f_n\) et \(f\) sont intégrables sur \(I\) et \[\lim_{n \to +\infty} \int_I f_n = \int_I f.\]
Ce théorème est admis par le programme. Sa démonstration relève de la théorie de la mesure. En revanche, vous devez savoir vérifier ses hypothèses avec soin. La deuxième hypothèse s’appelle l’hypothèse de domination. C’est la seule vraiment délicate.
La fonction \(\varphi\) ne dépend pas de \(n\). C’est tout l’intérêt : une majoration \(|f_n| \leq\, \varphi_n\) avec \(\varphi_n\) intégrable ne suffit pas. Par ailleurs, l’intégrabilité de \(f\) est une conclusion : en passant à la limite dans \(|f_n| \leq\, \varphi\), on obtient \(|f| \leq\, \varphi\). Enfin, la domination peut n’être vérifiée qu’à partir d’un certain rang \(n_0\), puisque les premiers termes ne changent pas la limite.
La continuité par morceaux de la limite \(f\) fait partie des hypothèses du programme. En pratique, elle se vérifie à vue : \(f\) est souvent continue, ou continue sauf en un point. Il faut quand même la mentionner dans une copie.
2. Un premier exemple rédigé
Revenons à la limite exponentielle. Pour \(n \geq\, 1\), posons \(f_n(x) = (1 – \frac{x}{n})^n\) si \(0 \leq\, x \leq\, n\), et \(f_n(x) = 0\) si \(x > n\). Nous cherchons la limite de \(\int_0^{n} (1 – \frac{x}{n})^n \cos x \,\mathrm{d}x\).
D’abord, chaque \(f_n\) est continue sur \([0, +\infty[\). Ensuite, fixons \(x \geq\, 0\). Pour \(n > x\), on a \(f_n(x) = \exp\big(n \ln(1 – x/n)\big)\). Or \(n\ln(1 – x/n) \to -x\), donc \(f_n(x) \to e^{-x}\). De plus, l’inégalité de concavité \(\ln(1+u) \leq\, u\) donne \(\ln(1 – x/n) \leq\, -x/n\). Par conséquent, \(0 \leq\, f_n(x) \leq\, e^{-x}\) pour tout \(x \geq\, 0\). Ainsi \(|f_n(x)\cos x| \leq\, e^{-x}\), et \(x \mapsto e^{-x}\) est intégrable sur \([0, +\infty[\). Le théorème de convergence dominée donne donc \[\lim_{n \to +\infty} \int_0^{n} (1 – \frac{x}{n})^n \cos x \,\mathrm{d}x = \int_0^{+\infty} e^{-x} \cos x \,\mathrm{d}x = \frac{1}{2}.\]
La figure ci-dessous montre les fonctions \(f_n\) : elles restent toutes sous la courbe de \(x \mapsto e^{-x}\), qui joue à la fois le rôle de limite et de dominante.

3. Trouver une fonction dominante
La recherche de \(\varphi\) est le cœur de l’exercice. Une idée naturelle consiste à prendre \(\varphi = \sup_n |f_n|\), puis à majorer ce supremum. Cependant, un calcul exact est rarement nécessaire. On procède plutôt par inégalités classiques.
Pour trouver une fonction dominante :
- faire disparaître \(n\) avec une inégalité uniforme : \(|\sin u| \leq\, |u|\), \(\ln(1+u) \leq\, u\), \((1+u/n)^n \leq\, e^u\), \(|\cos| \leq\, 1\), \(\arctan u \leq\, \pi/2\) ;
- découper \(I\) en morceaux : sur \([0,1]\), \(x^n \leq\, 1\) ; sur \([1, +\infty[\), \(x^n \geq\, x^2\) dès que \(n \geq\, 2\) ;
- utiliser la monotonie en \(n\) : si \(|f_n|\) décroît avec \(n\), la fonction \(|f_{n_0}|\) domine toutes les suivantes ;
- effectuer un changement de variable qui fait sortir \(n\) des bornes ou d’un facteur, avant de dominer.
Illustrons le découpage. Pour \(n \geq\, 1\), posons \(f_n(x) = e^{-x^n}\) sur \([0, +\infty[\). Si \(0 \leq\, x < 1\), alors \(x^n \to 0\) et \(f_n(x) \to 1\). Si \(x > 1\), alors \(x^n \to +\infty\) et \(f_n(x) \to 0\). La limite est donc l’indicatrice de \([0,1[\), complétée par \(e^{-1}\) en \(x = 1\) : elle est continue par morceaux.
Sur \([0,1]\), on a simplement \(0 \leq\, f_n(x) \leq\, 1\). Sur \(]1, +\infty[\), on a \(x^n \geq\, x\), donc \(f_n(x) \leq\, e^{-x}\). La fonction \(\varphi\), égale à \(1\) sur \([0,1]\) et à \(e^{-x}\) au-delà, est continue par morceaux et intégrable. Par convergence dominée, \[\lim_{n \to +\infty} \int_0^{+\infty} e^{-x^n}\,\mathrm{d}x = \int_0^{1} 1 \,\mathrm{d}x = 1.\]
Comme le montre la figure ci-dessous, les courbes se rapprochent d’une marche d’escalier, et la dominante \(\varphi\) (en pointillés) les recouvre toutes.
![Courbes de exp(-x^n) pour n = 1, 2, 5, 20, dominante en pointillés rouges et limite égale à l'indicatrice de [0,1[](https://mathovore.fr/wp-content/uploads/sup-maths/spe/convergence-dominee-terme-a-terme-cours-domination-exp.png)
Si aucune domination n’existe, il faut changer d’outil. Pour la suite \(f_n(x) = n^2 x\, e^{-nx}\), on peut montrer que \(\sup_n f_n(x) \geq\, \dfrac{1}{4ex}\) sur \(]0,1]\). Ce supremum n’est pas intégrable en \(0\) : aucune dominante intégrable n’existe, ce qui est cohérent avec l’échec de l’interversion.
III. Extension à une famille à paramètre réel
Souvent, le paramètre n’est pas un entier. On veut par exemple la limite de \(\int_I f(\lambda, x)\,\mathrm{d}x\) quand \(\lambda\) tend vers \(0\) ou vers \(+\infty\). Le théorème s’étend sans difficulté grâce à la caractérisation séquentielle des limites.
Soit \(J\) un intervalle de \(\mathbb{R}\) et \(a\) une borne de \(J\), éventuellement infinie. Soit \((f_\lambda)_{\lambda \in J}\) une famille de fonctions continues par morceaux de \(I\) dans \(\mathbb{K}\). On suppose que :
- pour tout \(x \in I\), \(f_\lambda(x) \to f(x)\) quand \(\lambda \to a\), où \(f\) est continue par morceaux sur \(I\) ;
- il existe \(\varphi\) continue par morceaux, positive et intégrable sur \(I\), telle que \(|f_\lambda(x)| \leq\, \varphi(x)\) pour tous \(\lambda \in J\) et \(x \in I\).
Alors \(f\) est intégrable sur \(I\) et \(\displaystyle \int_I f_\lambda \xrightarrow[\lambda \to a]{ \int_I f\).
Soit \((\lambda_n)\) une suite d’éléments de \(J\) qui tend vers \(a\). Posons \(g_n = f_{\lambda_n}\). Alors \(g_n\) converge simplement vers \(f\) sur \(I\), et \(|g_n| \leq\, \varphi\) pour tout \(n\). Le théorème de convergence dominée donne \(\int_I g_n \to \int_I f\). Ainsi, pour toute suite \(\lambda_n \to a\), on a \(\int_I f_{\lambda_n} \to \int_I f\). Par la caractérisation séquentielle de la limite, \(\int_I f_\lambda \to \int_I f\) quand \(\lambda \to a\).
La domination peut n’être vérifiée qu’au voisinage de \(a\), par exemple pour \(\lambda \geq\, 1\) quand \(a = +\infty\). En effet, seul le comportement près de \(a\) compte pour une limite.
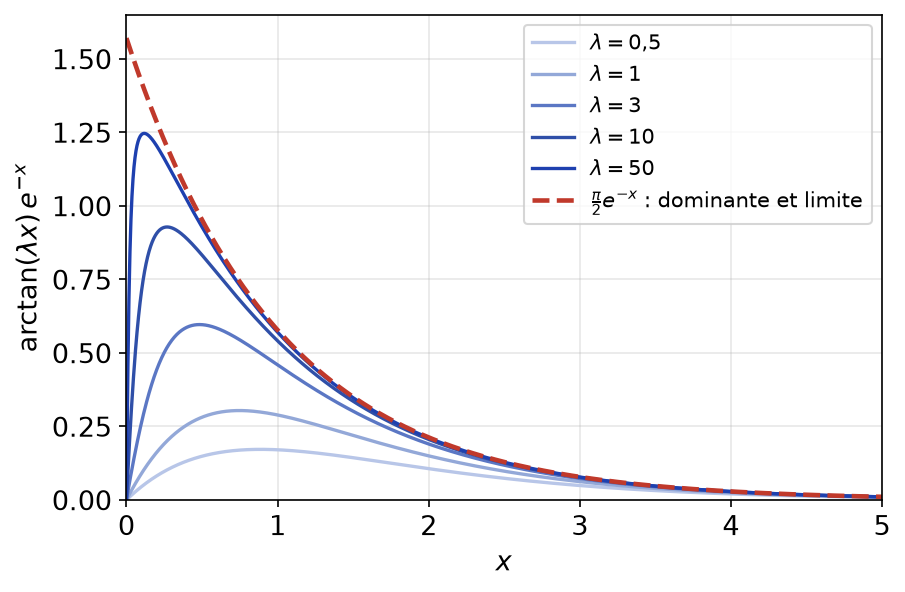
Posons \(F(\lambda) = \int_0^{+\infty} \arctan(\lambda x)\, e^{-x}\,\mathrm{d}x\) pour \(\lambda > 0\). Pour \(x > 0\), \(\arctan(\lambda x) \to \pi/2\) quand \(\lambda \to +\infty\) ; en \(x = 0\), la valeur reste \(0\), mais un point isolé ne gêne pas la continuité par morceaux de la limite. De plus, \(|\arctan(\lambda x)\, e^{-x}| \leq\, \frac{\pi}{2} e^{-x}\), fonction intégrable indépendante de \(\lambda\). Par conséquent, \(F(\lambda) \to \frac{\pi}{2}\int_0^{+\infty} e^{-x}\,\mathrm{d}x = \frac{\pi}{2}\).
La figure ci-dessous représente l’intégrande pour plusieurs valeurs de \(\lambda\). Les courbes montent vers la courbe limite \(\frac{\pi}{2}e^{-x}\) sans jamais la dépasser.
IV. Intégration terme à terme d’une série de fonctions
On passe maintenant des suites aux séries. On cherche à justifier l’égalité \[\int_I \sum_{n=0}^{+\infty} f_n = \sum_{n=0}^{+\infty} \int_I f_n.\] Deux théorèmes sont au programme : l’un pour les fonctions positives, l’autre sous une hypothèse de sommabilité des intégrales.
1. Le cas des fonctions positives
Intégration terme à terme positive. Soit \((f_n)\) une suite de fonctions continues par morceaux, positives et intégrables sur \(I\). On suppose que \(\sum f_n\) converge simplement sur \(I\) et que sa somme \(S\) est continue par morceaux. Alors, dans \([0, +\infty]\), \[\int_I S = \sum_{n=0}^{+\infty} \int_I f_n.\] En particulier, \(S\) est intégrable sur \(I\) si et seulement si la série \(\sum \int_I f_n\) converge.
Ce théorème est lui aussi admis. Il ne demande aucune domination : la positivité suffit. L’égalité a lieu dans \([0, +\infty]\), ce qui permet même de prouver une divergence.
Calculons \(\int_0^{+\infty} \frac{x}{e^x – 1}\,\mathrm{d}x\). Pour \(x > 0\), on a \(0 < e^{-x} < 1\), donc \[\frac{x}{e^x – 1} = \frac{x\,e^{-x}}{1 – e^{-x}} = \sum_{n=1}^{+\infty} x\, e^{-nx}.\] Les fonctions \(f_n(x) = x\,e^{-nx}\) sont continues, positives et intégrables sur \(]0, +\infty[\), avec \(\int_0^{+\infty} f_n = \frac{1}{n^2}\). La somme est continue. Le théorème donne donc \[\int_0^{+\infty} \frac{x}{e^x – 1}\,\mathrm{d}x = \sum_{n=1}^{+\infty} \frac{1}{n^2} = \frac{\pi^2}{6}.\]
2. Le cas général
Théorème d’intégration terme à terme. Soit \((f_n)\) une suite de fonctions continues par morceaux et intégrables sur \(I\), à valeurs dans \(\mathbb{K}\). On suppose que :
- la série \(\sum f_n\) converge simplement sur \(I\) et sa somme \(S\) est continue par morceaux sur \(I\) ;
- la série numérique \(\displaystyle\sum_{n} \int_I |f_n|\) converge.
Alors \(S\) est intégrable sur \(I\), la série \(\sum \int_I f_n\) converge et \[\int_I \sum_{n=0}^{+\infty} f_n = \sum_{n=0}^{+\infty} \int_I f_n.\]
L’hypothèse cruciale est la convergence de \(\sum \int_I |f_n|\). Attention à la place des valeurs absolues : on intègre \(|f_n|\) terme par terme, on ne prend pas la valeur absolue de la somme. De plus, on vérifie ensuite que \(\int_I \big|\sum f_n\big| \leq\, \sum \int_I |f_n|\).
Calculons \(\int_0^1 \frac{\ln x}{1+x}\,\mathrm{d}x\). Pour \(x \in \,]0,1[\), on a \(\frac{\ln x}{1+x} = \sum_{n \geq\, 0} (-1)^n x^n \ln x\). Posons \(f_n(x) = (-1)^n x^n \ln x\). Une intégration par parties donne \(\int_0^1 |f_n| = \int_0^1 x^n (-\ln x)\,\mathrm{d}x = \frac{1}{(n+1)^2}\). Cette série converge. Le théorème s’applique : \[\int_0^1 \frac{\ln x}{1+x}\,\mathrm{d}x = -\sum_{n=0}^{+\infty} \frac{(-1)^n}{(n+1)^2} = -\frac{\pi^2}{12}.\]
Pour intervertir série et intégrale :
- écrire l’intégrande comme somme d’une série, souvent géométrique ou exponentielle, en précisant sur quel ensemble l’égalité est valable ;
- si tous les \(f_n\) sont positifs, appliquer le théorème positif : aucune autre vérification n’est requise ;
- sinon, calculer ou majorer \(\int_I |f_n|\) et prouver la convergence de \(\sum \int_I |f_n|\) ;
- enfin, calculer \(\int_I f_n\) et reconnaître la somme obtenue.
3. Exprimer une intégrale comme une somme, et réciproquement
Ces théorèmes servent dans les deux sens. D’une part, on calcule une intégrale en la transformant en série connue, comme ci-dessus. D’autre part, on obtient une représentation intégrale d’une série. Par exemple, pour \(s > 1\), le théorème positif appliqué à \(x^{s-1}e^{-nx}\) donne \[\int_0^{+\infty} \frac{x^{s-1}}{e^x – 1}\,\mathrm{d}x = \Gamma(s)\,\zeta(s), \quad \text{où } \Gamma(s) = \int_0^{+\infty} t^{s-1}e^{-t}\,\mathrm{d}t.\] Cette formule relie la fonction zêta de Riemann à une intégrale. Elle permet ensuite d’étudier \(\zeta\) avec les outils de l’intégration.
V. Familles sommables et sommes partielles
1. Le parallèle avec les familles sommables
Le théorème d’intégration terme à terme ressemble fortement au théorème de Fubini pour les familles sommables. En effet, une intégrale est une « somme continue ». Le tableau d’analogies est le suivant :
- le cas positif correspond à l’interversion de sommes doubles de réels positifs, valable dans \([0, +\infty]\) sans condition ;
- la condition \(\sum_n \int_I |f_n| < +\infty\) correspond à la sommabilité \(\sum_n \sum_k |u_{n,k}| < +\infty\) ;
- dans les deux cas, on se ramène au cas positif en contrôlant les modules.
Soit \((u_{n,k})_{(n,k) \in \mathbb{N}^2}\) une famille complexe. Si \(\sum_n \sum_k |u_{n,k}| < +\infty\), alors la famille est sommable et \[\sum_{n=0}^{+\infty} \sum_{k=0}^{+\infty} u_{n,k} = \sum_{k=0}^{+\infty} \sum_{n=0}^{+\infty} u_{n,k}.\] De même, si \(\sum_n \int_I |f_n| < +\infty\), les symboles \(\int\) et \(\sum\) s’échangent.
Sans hypothèse de module, l’interversion échoue dans les deux cadres. Posons \(u_{n,n} = 1\), \(u_{n,n+1} = -1\) et \(u_{n,k} = 0\) sinon. Chaque ligne a pour somme \(0\), donc \(\sum_n \sum_k u_{n,k} = 0\). En revanche, la colonne \(k = 0\) a pour somme \(1\) et les autres colonnes ont pour somme \(0\) : \(\sum_k \sum_n u_{n,k} = 1\). Du côté des intégrales, les fonctions \(f_n(x) = n\,e^{-nx} – (n+1)\,e^{-(n+1)x}\) produisent le même phénomène : chaque \(\int_0^{+\infty} f_n\) est nulle, alors que \(\sum f_n = e^{-x}\) sur \(]0, +\infty[\).
2. Convergence dominée appliquée aux sommes partielles
Il arrive que \(\sum \int_I |f_n|\) diverge alors que l’interversion reste vraie. C’est typiquement le cas des séries alternées. On applique alors le théorème de convergence dominée à la suite des sommes partielles \(S_N = \sum_{n=0}^{N} f_n\). En effet, \(\int_I S_N = \sum_{n=0}^{N} \int_I f_n\) par linéarité, car la somme est finie.
Montrons que \(\sum_{n \geq\, 0} \frac{(-1)^n}{2n+1} = \frac{\pi}{4}\). Pour \(x \in [0,1[\), posons \(S_N(x) = \sum_{n=0}^{N} (-1)^n x^{2n} = \dfrac{1 – (-x^2)^{N+1}}{1 + x^2}\). D’abord, \(S_N(x) \to \frac{1}{1+x^2}\) car \(x^2 < 1\). Ensuite, \(|S_N(x)| \leq\, \frac{2}{1+x^2} \leq\, 2\), fonction intégrable sur \([0,1[\). Par convergence dominée, \[\sum_{n=0}^{N} \frac{(-1)^n}{2n+1} = \int_0^1 S_N(x)\,\mathrm{d}x \xrightarrow[N \to +\infty]{ \int_0^1 \frac{\mathrm{d}x}{1+x^2} = \frac{\pi}{4}.\] Ici, le théorème d’intégration terme à terme échoue : \(\sum \int_0^1 x^{2n}\,\mathrm{d}x = \sum \frac{1}{2n+1}\) diverge.
La figure ci-dessous montre les sommes partielles \(S_N\). Elles oscillent autour de la limite \(\frac{1}{1+x^2}\), mais restent toutes sous la dominante \(\frac{2}{1+x^2}\).

3. Choisir le bon théorème
Face à une interversion, posez-vous les questions dans cet ordre :
- s’agit-il d’une limite de suite ou d’une limite en un paramètre réel ? Alors, convergence dominée, éventuellement avec la caractérisation séquentielle ;
- s’agit-il d’une série de fonctions positives ? Alors, intégration terme à terme positive ;
- la série \(\sum \int_I |f_n|\) converge-t-elle ? Alors, théorème d’intégration terme à terme ;
- sinon, par exemple pour une série alternée, convergence dominée sur les sommes partielles, en majorant \(|S_N|\) indépendamment de \(N\).
Sur un segment, la convergence uniforme reste un outil valable. Cependant, elle n’est pas nécessaire : une suite bornée uniformément par une constante \(M\) est dominée par \(\varphi = M\), intégrable sur un segment. La convergence dominée est donc souvent plus rapide, même sur \([a,b]\).
Ce qu’il faut retenir
- Sur un intervalle quelconque, la convergence simple ne permet pas d’intervertir limite et intégrale : une masse peut fuir vers un point ou vers l’infini.
- Théorème de convergence dominée : convergence simple vers \(f\) continue par morceaux et \(|f_n| \leq\, \varphi\) avec \(\varphi\) intégrable indépendante de \(n\) donnent \(\int_I f_n \to \int_I f\).
- La domination s’obtient par des inégalités classiques, un découpage de l’intervalle ou un changement de variable préalable.
- Pour une famille \((f_\lambda)\) à paramètre réel, le même énoncé vaut quand \(\lambda \to a\), par caractérisation séquentielle.
- Pour des fonctions positives, \(\int_I \sum f_n = \sum \int_I f_n\) dans \([0, +\infty]\), sans autre hypothèse.
- Dans le cas général, l’hypothèse clé est la convergence de \(\sum \int_I |f_n|\).
- Ce théorème est l’analogue de Fubini pour les familles sommables ; sans contrôle des modules, l’interversion peut échouer.
- Si \(\sum \int_I |f_n|\) diverge, on applique la convergence dominée aux sommes partielles, en particulier pour les séries alternées.
Questions fréquentes sur convergence dominée
Faut-il vraiment une fonction dominante indépendante de n ?
Oui, c’est le cœur du théorème. Une majoration |f_n| ≤ φ_n avec φ_n intégrable ne suffit pas : la suite n²x e^(-nx) est majorée par des fonctions intégrables, converge simplement vers 0, mais son intégrale vaut toujours 1. La domination doit être uniforme en n, éventuellement à partir d’un certain rang.
Quand utiliser l'intégration terme à terme plutôt que la convergence dominée ?
Pour une série de fonctions positives, le théorème positif s’applique sans autre vérification. Si la série des intégrales des |f_n| converge, on utilise le théorème général. Sinon, par exemple pour une série alternée comme celle de ln 2, on applique la convergence dominée aux sommes partielles en majorant |S_N| indépendamment de N.
Doit-on démontrer le théorème de convergence dominée en MP ?
Non, il est admis par le programme, tout comme les théorèmes d’intégration terme à terme. En revanche, le jury attend une vérification précise des hypothèses : continuité par morceaux, convergence simple et domination par une fonction intégrable explicitement donnée.
Comment traiter une limite quand le paramètre est réel ?
On utilise la caractérisation séquentielle : pour toute suite λ_n qui tend vers a, on applique le théorème à f_(λ_n). En pratique, il suffit d’écrire une domination |f_λ(x)| ≤ φ(x) valable pour tous les λ proches de a, puis de citer le théorème de convergence dominée à paramètre continu.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur convergence dominée
- À maîtriser avant : Intégrales généralisées et fonctions intégrables, Séries de fonctions
- Chapitre précédent : Intégrales généralisées et fonctions intégrables
- Chapitre suivant : Intégrales à paramètre
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup