Ce corrigé topologie spé rédige chaque solution comme on l’attend en devoir surveillé. Pour montrer qu’une partie est ouverte ou fermée, on passe presque toujours par une image réciproque. Pour prouver qu’elle ne l’est pas, on exhibe une suite explicite qui sort de la partie.
Les calculs de normes subordonnées suivent toujours deux temps : une majoration valable pour tout vecteur, puis un cas d’égalité ou une suite qui montre l’optimalité. De plus, les arguments de densité vérifient à chaque fois la continuité des deux membres.
Soyez vigilant sur deux points. D’abord, une intersection infinie d’ouverts n’est pas ouverte en général. Ensuite, en dimension infinie, la continuité d’une application linéaire dépend des normes choisies : précisez-les toujours.
Les énoncés se trouvent sur la page exercices de maths spé sur topologie et continuité.
Corrigé de l’exercice 1 : Ouverts et fermés par image réciproque
- Posons \(g(x,y) = x^2 + y^2\) et \(h(x,y) = y – x + 1\). Ces fonctions sont polynomiales, donc continues sur \(\mathbb{R}^2\). Or \(A = g^{-1}(]-\infty, 4[) \cap h^{-1}(]0, +\infty[)\). Chacune de ces images réciproques d’intervalles ouverts est un ouvert. Par conséquent, \(A\) est un ouvert, comme intersection finie d’ouverts.
- La fonction \(p(x,y) = xy\) est continue et \(B = p^{-1}(\{1\})\). Le singleton \(\{1\}\) est fermé dans \(\mathbb{R}\), donc \(B\) est fermé. En revanche, \(B\) n’est pas ouvert. En effet, \((1,1) \in B\) et la suite \((1, 1 + \frac{1}{n})\), extérieure à \(B\), tend vers \((1,1)\).
- Si \(xy \geq\, 1\), alors \(x \neq 0\). Ainsi, les conditions « \(x > 0\) et \(xy \geq\, 1\) » équivalent à « \(x \geq\, 0\) et \(xy \geq\, 1\) ». On a donc \(C = q^{-1}([0, +\infty[) \cap p^{-1}([1, +\infty[)\) avec \(q(x,y) = x\). C’est une intersection de deux fermés : \(C\) est fermé. Il n’est pas ouvert, car \((1,1) \in C\) est limite de \((1, 1 – \frac{1}{n}) \notin C\).
- D’une part, \((\frac{1}{n}, 0) \in D\) tend vers \((0,0) \notin D\) : \(D\) n’est pas fermé. D’autre part, \((1,0) \in D\) est limite de \((1 + \frac{1}{n}, 0) \notin D\). Donc aucune boule centrée en \((1,0)\) n’est incluse dans \(D\). Ainsi, \(D\) n’est ni ouvert ni fermé.
- L’application \(\varphi : M \mapsto M^2 – M\) est continue sur \(\mathcal{M}_n(\mathbb{R})\). En effet, ses coefficients sont des polynômes en ceux de \(M\). Or \(P = \varphi^{-1}(\{0\})\) et \(\{0\}\) est fermé. Donc \(P\) est fermé.
Point de méthode : on transforme toujours une inégalité stricte en image réciproque d’un ouvert, et une inégalité large ou une égalité en image réciproque d’un fermé. Pour \(C\), il fallait d’abord éliminer l’inégalité stricte.
Corrigé de l’exercice 2 : Réunions et intersections infinies
- Tout \(x \in [0,1]\) vérifie \(-\frac{1}{n} < x < 1 + \frac{1}{n}\) pour tout \(n\). Donc \([0,1] \subset I\). Réciproquement, si \(x < 0\), on choisit \(n > \frac{1}{|x|}\) ; alors \(x < -\frac{1}{n}\) et \(x \notin I\). De même, si \(x > 1\), on choisit \(n > \frac{1}{x – 1}\). Ainsi, \(I = [0,1]\), qui n’est pas ouvert : toute boule \(]-r, r[\) centrée en 0 contient \(-\frac{r}{2} \notin I\).
- Chaque segment \([\frac{1}{n}, 1 – \frac{1}{n}]\) est inclus dans \(]0,1[\). Réciproquement, soit \(x \in ]0,1[\). Pour \(n \geq\, 3\) assez grand, \(\frac{1}{n} \leq\, \min(x, 1 – x)\). Alors \(\frac{1}{n} \leq\, x \leq\, 1 – \frac{1}{n}\). Donc \(J = ]0,1[\), qui n’est pas fermé, car \(\frac{1}{n} \in J\) tend vers \(0 \notin J\).
- Soit \((x_k)\) une suite de \(F_1 \cup \cdots \cup F_p\) qui converge vers \(x\). Chaque terme appartient à l’un des \(p\) fermés. Comme \(p\) est fini, l’un d’eux, disons \(F_i\), contient \(x_k\) pour une infinité d’indices \(k\). On extrait ainsi une sous-suite à valeurs dans \(F_i\), qui converge encore vers \(x\). Or \(F_i\) est fermé, donc \(x \in F_i\). Par conséquent, la réunion finie est fermée.
- Le complémentaire de \(\mathbb{Z}\) est \(\bigcup_{k \in \mathbb{Z}} ]k, k+1[\), réunion d’ouverts, donc ouvert. Ainsi, \(\mathbb{Z}\) est fermé. Une réunion infinie de fermés peut donc être fermée (\(\mathbb{Z}\)) ou non (\(J\)) : il n’y a pas de règle générale.
Corrigé de l’exercice 3 : Intérieur et adhérence dans R
- L’intervalle \(]0,1[\) est ouvert et inclus dans \(A\), donc \(]0,1[ \subset \mathring{A}\). En revanche, 0 n’est pas intérieur, car \(-\frac{1}{n} \notin A\) tend vers 0. De même, 2 n’est pas intérieur, car \(2 + \frac{1}{n} \notin A\). Ensuite, \([0,1] \cup \{2\}\) est fermé et contient \(A\). De plus, \(1 = \lim(1 – \frac{1}{n})\) est adhérent. Ainsi, \(\mathring{A} = ]0,1[\), \(\overline{A} = [0,1] \cup \{2\}\) et \(\operatorname{Fr}(A) = \{0, 1, 2\}\).
- Tout intervalle ouvert non vide contient un rationnel et un irrationnel. Donc aucune boule n’est incluse dans \(\mathbb{Q}\), ni dans \(\mathbb{R} \setminus \mathbb{Q}\). De plus, toute boule rencontre ces deux ensembles. Par conséquent, \(\mathbb{Q}\) et \(\mathbb{R} \setminus \mathbb{Q}\) ont un intérieur vide, une adhérence égale à \(\mathbb{R}\) et une frontière égale à \(\mathbb{R}\).
- On a vu à l’exercice 2 que \(\mathbb{Z}\) est fermé. D’autre part, pour \(k \in \mathbb{Z}\), \(k + \frac{1}{n} \notin \mathbb{Z}\) tend vers \(k\). Donc \(\mathring{\mathbb{Z}} = \emptyset\), \(\overline{\mathbb{Z}} = \mathbb{Z}\) et \(\operatorname{Fr}(\mathbb{Z}) = \mathbb{Z}\).
- Le point 0 est adhérent à \(B\), car \(\frac{1}{n} \to 0\). Ensuite, le complémentaire de \(B \cup \{0\}\) vaut \(]-\infty, 0[ \cup ]1, +\infty[ \cup \bigcup_{n \geq\, 1} ]\frac{1}{n+1}, \frac{1}{n}[\). C’est une réunion d’ouverts. Ainsi, \(B \cup \{0\}\) est un fermé contenant \(B\), et \(\overline{B} = B \cup \{0\}\). Enfin, chaque \(\frac{1}{n}\) est limite de points de \(]\frac{1}{n+1}, \frac{1}{n}[\), extérieurs à \(B\). Donc \(\mathring{B} = \emptyset\), \(\overline{B} = B \cup \{0\}\) et \(\operatorname{Fr}(B) = B \cup \{0\}\).
Corrigé de l’exercice 4 : Ouverts et fermés relatifs
- On a \([0,1[ = A \cap ]-1, \frac{3}{2}[\), avec \(]-1, \frac{3}{2}[\) ouvert : c’est un ouvert relatif. De plus, \([0,1[ = A \cap [0, \frac{3}{2}]\), avec un segment fermé : c’est aussi un fermé relatif. Ainsi, \([0,1[\) est à la fois ouvert et fermé relatif dans \(A\), alors qu’il n’est ni ouvert ni fermé dans \(\mathbb{R}\).
- On a \(]2,3] = A \cap [2,3]\), donc c’est un fermé relatif de \(A\). Cependant, \(2 + \frac{1}{n} \in ]2,3]\) tend vers \(2 \notin ]2,3]\). Donc \(]2,3]\) n’est pas fermé dans \(\mathbb{R}\). La limite 2 n’appartient pas à \(A\), ce qui explique la différence.
- D’abord, \([\frac{1}{2}, 1[ = A \cap [\frac{1}{2}, 1]\), donc c’est un fermé relatif. Supposons ensuite que \([\frac{1}{2}, 1[ = A \cap U\) avec \(U\) ouvert. Alors \(\frac{1}{2} \in U\), donc \(]\frac{1}{2} – r, \frac{1}{2} + r[ \subset U\) pour un \(r \in ]0, \frac{1}{2}[\). Le point \(\frac{1}{2} – \frac{r}{2}\) appartient à \(A \cap U\) mais pas à \([\frac{1}{2}, 1[\), contradiction. Ainsi, c’est un fermé relatif mais pas un ouvert relatif.
- Soit \(x \in A\) et \(y \in A\) avec \(|y – x| < 1\). Deux points de \(A\) situés de part et d’autre de l’intervalle \([1,2]\) sont à distance au moins 1. Donc \(x\) et \(y\) sont dans le même morceau de \(A\), et \(f(y) = f(x)\). Par conséquent, \(f\) est continue en tout point. Ensuite, \(f^{-1}(]-\frac{1}{2}, \frac{1}{2}[) = \{x \in A : f(x) = 0\} = [0,1[\). D’après la question 1, c’est bien un ouvert relatif de \(A\), conformément au théorème des images réciproques.
Corrigé de l’exercice 5 : Applications lipschitziennes et uniformément continues
- Par symétrie, on suppose \(x \geq\, y \geq\, 0\). Alors \(\sqrt{xy} \geq\, \sqrt{y^2} = y\). Donc
\[(\sqrt{x} – \sqrt{y})^2 = x + y – 2\sqrt{xy} \leq\, x + y – 2y = x – y.\]
Comme \(\sqrt{x} – \sqrt{y} \geq\, 0\), on obtient \(|\sqrt{x} – \sqrt{y}| \leq\, \sqrt{|x – y|}\). Soit alors \(\varepsilon > 0\) et \(\delta = \varepsilon^2\). Si \(|x – y| \leq\, \delta\), alors \(|\sqrt{x} – \sqrt{y}| \leq\, \varepsilon\). La racine carrée est uniformément continue sur \(\mathbb{R}_+\). - Supposons \(|\sqrt{x} – \sqrt{y}| \leq\, k|x – y|\) sur \([0,a]\). Avec \(y = 0\) et \(x \in ]0,a]\), on obtient \(\sqrt{x} \leq\, kx\), soit \(\frac{1}{\sqrt{x}} \leq\, k\). Or \(\frac{1}{\sqrt{x}} \to +\infty\) quand \(x \to 0^+\). C’est absurde : la racine carrée n’est lipschitzienne sur aucun \([0,a]\).
- Posons \(x_n = n + \frac{1}{n}\) et \(y_n = n\). Alors \(|x_n – y_n| = \frac{1}{n} \to 0\), mais \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Pour \(\varepsilon = 1\), aucun \(\delta\) ne convient : \(x \mapsto x^2\) n’est pas uniformément continue sur \(\mathbb{R}\). En revanche, sur \([-a,a]\), on a \(|x^2 – y^2| = |x + y|\,|x – y| \leq\, 2a|x – y|\). Elle y est donc \(2a\)-lipschitzienne.
- Pour \(x, y\) réels, \(|\sin x – \sin y| = |\int_y^x \cos t\,dt| \leq\, |x – y|\), puisque \(|\cos| \leq\, 1\). Ainsi, \(\sin\) est 1-lipschitzienne.
Corrigé de l’exercice 6 : Formes linéaires sur C([0,1])
- La linéarité de \(\varphi\) vient de celle de l’intégrale. Pour \(f \in E\), on a \(|\varphi(f)| \leq\, \int_0^1 t|f(t)|\,dt \leq\, \|f\|_\infty \int_0^1 t\,dt = \frac{1}{2}\|f\|_\infty\). Donc \(\varphi\) est continue et \(|||\varphi||| \leq\, \frac{1}{2}\). Pour \(f = 1\), \(\varphi(1) = \frac{1}{2}\) et \(\|1\|_\infty = 1\). Par conséquent, \(|||\varphi||| = \frac{1}{2}\).
- On a \(|\delta(f)| = |f(0)| \leq\, \|f\|_\infty\), avec égalité pour \(f = 1\). Ainsi, \(\delta\) est continue pour \(\|\cdot\|_\infty\), de norme 1.
- La fonction \(f_n\) est affine de 1 à 0 sur \([0, \frac{1}{n}]\), puis nulle. Son intégrale est l’aire d’un triangle : \(\|f_n\|_1 = \frac{1}{2n}\). De plus, \(\delta(f_n) = 1\). Si l’on avait \(|\delta(f)| \leq\, C\|f\|_1\), on aurait \(1 \leq\, \frac{C}{2n}\) pour tout \(n\), ce qui est faux. Donc \(\delta\) n’est pas continue pour \(\|\cdot\|_1\).
- Puisque \(0 \leq\, t \leq\, 1\), on a \(|\varphi(f)| \leq\, \int_0^1 |f| = \|f\|_1\). Donc \(\varphi\) est continue et \(|||\varphi||| \leq\, 1\). Ensuite, \(g_n\) est nulle sur \([0, 1 – \frac{1}{n}]\), puis affine de 0 à 1. Ainsi \(\|g_n\|_1 = \frac{1}{2n}\). Avec le changement de variable \(u = 1 – t\) :
\[\varphi(g_n) = \int_0^{1/n} (1 – u)(1 – nu)\,du = \frac{1}{2n} – \int_0^{1/n} (u – nu^2)\,du = \frac{1}{2n} – \frac{1}{6n^2}.\]
Par conséquent, \(\frac{\varphi(g_n)}{\|g_n\|_1} = 1 – \frac{1}{3n} \to 1\). Donc \(|||\varphi||| = 1\) pour \(\|\cdot\|_1\).
Point de méthode : la même forme linéaire peut changer de norme, ou perdre sa continuité, quand on change la norme de l’espace de départ. Les fonctions « pics » concentrées près d’un point sont l’outil standard pour le montrer.
Corrigé de l’exercice 7 : Une partie du plan : intérieur, adhérence, frontière
- Les fonctions \((x,y) \mapsto x^2 + y^2\) et \((x,y) \mapsto y\) sont continues. Donc \(O\) est l’intersection de deux images réciproques d’intervalles ouverts : \(O\) est un ouvert. De plus, \(O \subset A\), car \(y > 0\) implique \(y \geq\, 0\).
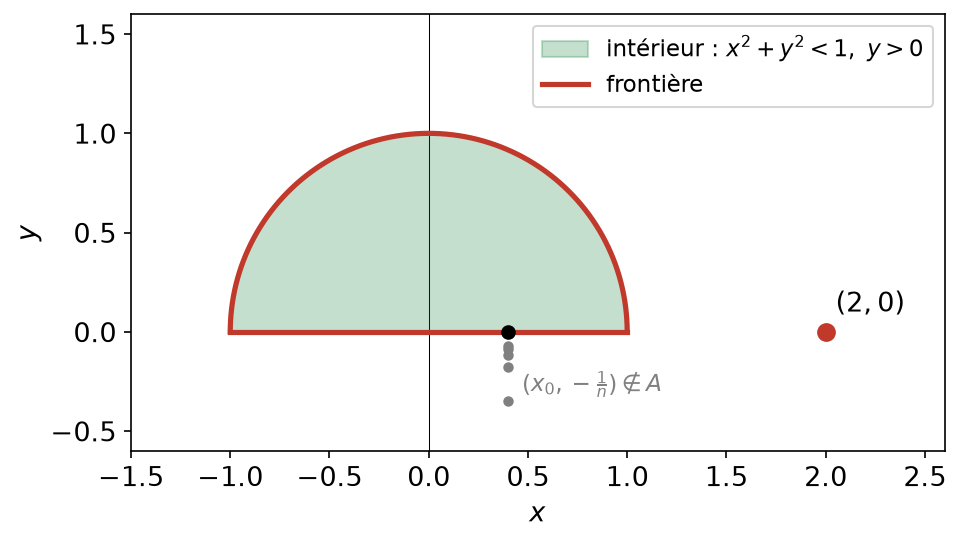
- Comme \(O\) est un ouvert inclus dans \(A\), on a \(O \subset \mathring{A}\). Montrons que les autres points de \(A\) ne sont pas intérieurs. Soit \((x_0, 0)\) avec \(|x_0| < 1\). La suite \((x_0, -\frac{1}{n})\) est hors de \(A\) et tend vers \((x_0, 0)\). Donc toute boule centrée en ce point sort de \(A\). De même, \((2, \frac{1}{n}) \notin A\) tend vers \((2,0)\). Ainsi, \(\mathring{A} = O = \{x^2 + y^2 < 1,\ y > 0\}\).
- Posons \(F = \{(x,y) : x^2 + y^2 \leq\, 1,\ y \geq\, 0\} \cup \{(2,0)\}\). C’est une réunion de deux fermés, donc un fermé, et il contient \(A\). Par conséquent, \(\overline{A} \subset F\). Réciproquement, soit \(z = (x,y)\) avec \(x^2 + y^2 \leq\, 1\) et \(y \geq\, 0\). La suite \(z_n = (1 – \frac{1}{n}) z\) vérifie \(\|z_n\| \leq\, 1 – \frac{1}{n} < 1\) et a une ordonnée positive ou nulle. Donc \(z_n \in A\) et \(z_n \to z\). Enfin, \((2,0) \in A\). Ainsi, \(\overline{A} = \{x^2 + y^2 \leq\, 1,\ y \geq\, 0\} \cup \{(2,0)\}\).
- La frontière est \(\overline{A} \setminus \mathring{A}\). Elle est formée du demi-cercle supérieur, du segment \([-1,1] \times \{0\}\) et du point \((2,0)\). Autrement dit, \(\operatorname{Fr}(A) = \{x^2 + y^2 = 1,\ y \geq\, 0\} \cup ([-1,1] \times \{0\}) \cup \{(2,0)\}\). Comme \(A \neq \mathring{A}\) et \(A \neq \overline{A}\), la partie \(A\) n’est ni ouverte ni fermée.
La figure ci-dessous résume le résultat. L’intérieur est en vert. La frontière, en rouge, comprend le point isolé. Les points gris illustrent la suite qui sort de \(A\) en tendant vers un point du diamètre.
Corrigé de l’exercice 8 : Boules ouvertes, boules fermées et sphères
- La boule fermée \(B_f(a,r)\) est un fermé contenant \(B(a,r)\). Donc \(\overline{B(a,r)} \subset B_f(a,r)\). Réciproquement, soit \(x\) avec \(\|x – a\| \leq\, r\), et \(x_n = a + (1 – \frac{1}{n})(x – a)\). Alors \(\|x_n – a\| = (1 – \frac{1}{n})\|x – a\| < r\), car \(r > 0\). Ainsi, \(x_n \in B(a,r)\). De plus, \(\|x_n – x\| = \frac{1}{n}\|x – a\| \to 0\). Donc \(\overline{B(a,r)} = B_f(a,r)\).
- La boule ouverte est un ouvert inclus dans \(B_f(a,r)\), donc incluse dans son intérieur. Soit ensuite \(x\) avec \(\|x – a\| = r\), et \(y_n = a + (1 + \frac{1}{n})(x – a)\). On a \(\|y_n – a\| = (1 + \frac{1}{n}) r > r\), donc \(y_n \notin B_f(a,r)\). Or \(\|y_n – x\| = \frac{r}{n} \to 0\). Donc \(x\) n’est pas intérieur. Par conséquent, l’intérieur de \(B_f(a,r)\) est \(B(a,r)\).
- La boule ouverte est ouverte, donc égale à son intérieur. Ainsi, \(\operatorname{Fr}(B(a,r)) = B_f(a,r) \setminus B(a,r)\). De même, la boule fermée est fermée et \(\operatorname{Fr}(B_f(a,r)) = B_f(a,r) \setminus B(a,r)\). Dans les deux cas, la frontière est la sphère \(S(a,r)\).
- Supposons \(B(a,r) \subset V\) avec \(r > 0\). En particulier, \(a \in V\). Soit \(x \in E\) non nul. Le vecteur \(a + \frac{r}{2\|x\|} x\) est dans \(B(a,r)\), donc dans \(V\). Comme \(V\) est un sous-espace, la différence \(\frac{r}{2\|x\|} x\) appartient à \(V\), puis \(x\) aussi. Ainsi, \(V = E\).
Corrigé de l’exercice 9 : Fonctions croissantes et caractérisation séquentielle
- Soit \((f_n)\) une suite de \(\mathcal{F}\) qui converge vers \(f\) pour \(\|\cdot\|_\infty\). Pour tout \(t\), on a \(|f_n(t) – f(t)| \leq\, \|f_n – f\|_\infty\), donc \(f_n(t) \to f(t)\). Soit \(s \leq\, t\). Pour tout \(n\), \(f_n(s) \leq\, f_n(t)\). Par passage à la limite, \(f(s) \leq\, f(t)\). Donc \(f \in \mathcal{F}\) et, d’après la caractérisation séquentielle, \(\mathcal{F}\) est fermé.
- Pour \(0 \leq\, s \leq\, t \leq\, 1\), on pose \(\Phi_{s,t}(f) = f(t) – f(s)\). C’est une forme linéaire, et \(|\Phi_{s,t}(f)| \leq\, 2\|f\|_\infty\). Elle est donc continue. Or \(\mathcal{F} = \bigcap_{s \leq\, t} \Phi_{s,t}^{-1}([0, +\infty[)\). C’est une intersection de fermés, donc un fermé.
- Les fonctions \(t \mapsto \frac{t}{n}\) sont strictement croissantes. Elles convergent uniformément vers la fonction nulle, car \(\|\frac{t}{n}\|_\infty = \frac{1}{n}\). Or la fonction nulle n’est pas strictement croissante. Donc \(\mathcal{S}\) n’est pas fermé.
- On a \(\mathcal{S} \subset \mathcal{F}\) et \(\mathcal{F}\) est fermé, donc \(\overline{\mathcal{S}} \subset \mathcal{F}\). Réciproquement, soit \(f \in \mathcal{F}\). La fonction \(f_n : t \mapsto f(t) + \frac{t}{n}\) est strictement croissante, comme somme d’une fonction croissante et d’une fonction strictement croissante. De plus, \(\|f_n – f\|_\infty = \frac{1}{n}\). Ainsi, \(\overline{\mathcal{S}} = \mathcal{F}\).
Corrigé de l’exercice 10 : Une partie ouverte pour une norme et pas pour l’autre
- Soit \(f \in U\). La fonction \(f\) est continue sur le segment \([0,1]\), donc elle atteint son minimum \(m = f(t_0) > 0\). Soit \(g\) avec \(\|g – f\|_\infty < m\). Pour tout \(t\), \(g(t) \geq\, f(t) – \|g – f\|_\infty > m – m = 0\). Donc \(B_\infty(f, m) \subset U\), et \(U\) est ouvert pour \(\|\cdot\|_\infty\).
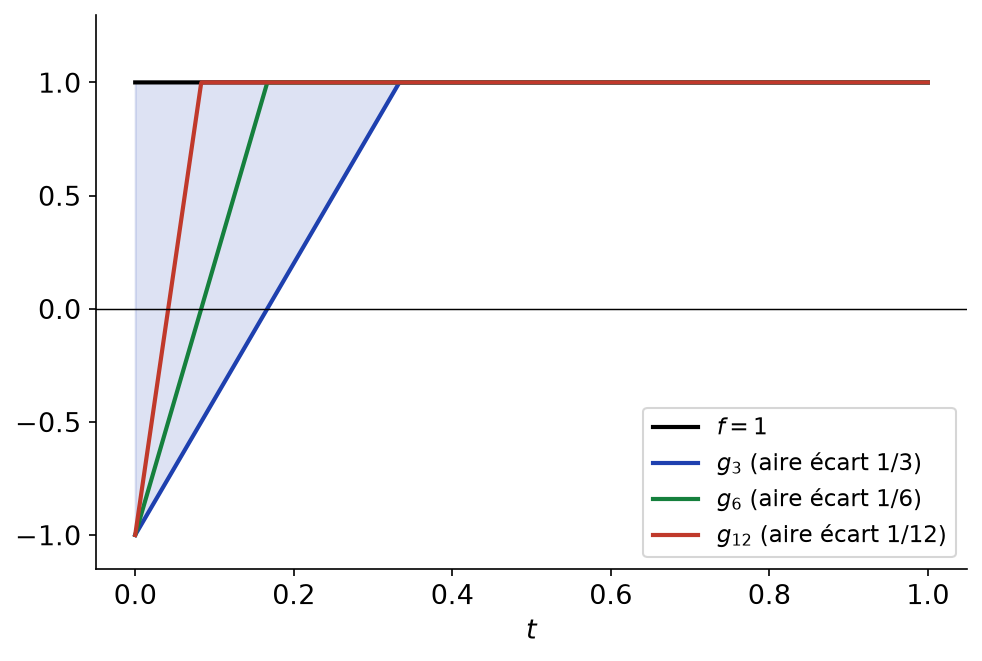
- On a \(1 – g_n(t) = 2\max(0, 1 – nt)\). C’est un triangle de base \(\frac{1}{n}\) et de hauteur 2. Donc \(\|g_n – 1\|_1 = \frac{1}{n}\). De plus, \(g_n(0) = -1 < 0\), donc \(g_n \notin U\). Ainsi, toute boule de \(\|\cdot\|_1\) centrée en \(1 \in U\) contient un \(g_n\) extérieur à \(U\). Par conséquent, \(U\) n’est pas ouvert pour \(\|\cdot\|_1\).
- Pour \(t \in [0,1]\), l’évaluation \(e_t : f \mapsto f(t)\) est linéaire et vérifie \(|e_t(f)| \leq\, \|f\|_\infty\). Elle est donc continue. Ainsi, \(V = \bigcap_t e_t^{-1}([0, +\infty[)\) est fermé et contient \(U\). D’où \(\overline{U} \subset V\). Réciproquement, si \(f \in V\), alors \(f + \frac{1}{n} \in U\) et \(\|f + \frac{1}{n} – f\|_\infty = \frac{1}{n} \to 0\). Donc \(\overline{U} = V\) pour \(\|\cdot\|_\infty\).
- Soit \(f \in V\) et \(c = \|f\|_\infty + 1\). On pose \(h_n(t) = f(t) – c\max(0, 1 – nt)\). Alors \(h_n(0) = f(0) – c < 0\), donc \(h_n \notin V\). De plus, \(\|f – h_n\|_1 = \frac{c}{2n} \to 0\). Ainsi, aucune boule de \(\|\cdot\|_1\) centrée en \(f\) n’est incluse dans \(V\). Donc l’intérieur de \(V\) pour \(\|\cdot\|_1\) est vide.
La figure ci-dessous montre la fonction constante 1 et quelques fonctions \(g_n\). L’aire colorée, égale à \(\|g_n – 1\|_1\), tend vers 0, alors que chaque \(g_n\) prend la valeur \(-1\) en 0.
Point de méthode : en dimension infinie, une partie peut être ouverte pour une norme et non pour une autre. Cela prouve au passage que \(\|\cdot\|_\infty\) et \(\|\cdot\|_1\) ne sont pas équivalentes.
Corrigé de l’exercice 11 : Limites en un point adhérent
- Pour \(n \geq\, 1\), on a \(f(\frac{1}{n}, 0) = 0\) et \(f(\frac{1}{n}, \frac{1}{n}) = \frac{1/n^2}{2/n^2} = \frac{1}{2}\). Les deux suites tendent vers \((0,0)\), mais leurs images ont des limites différentes. D’après la caractérisation séquentielle, \(f\) n’a pas de limite en \((0,0)\).
- Comme \(x^2 \leq\, x^2 + y^2\), on a \(|g(x,y)| \leq\, |y| \leq\, \|(x,y)\|_2\). Donc \(g(x,y) \to 0\) quand \((x,y) \to (0,0)\).
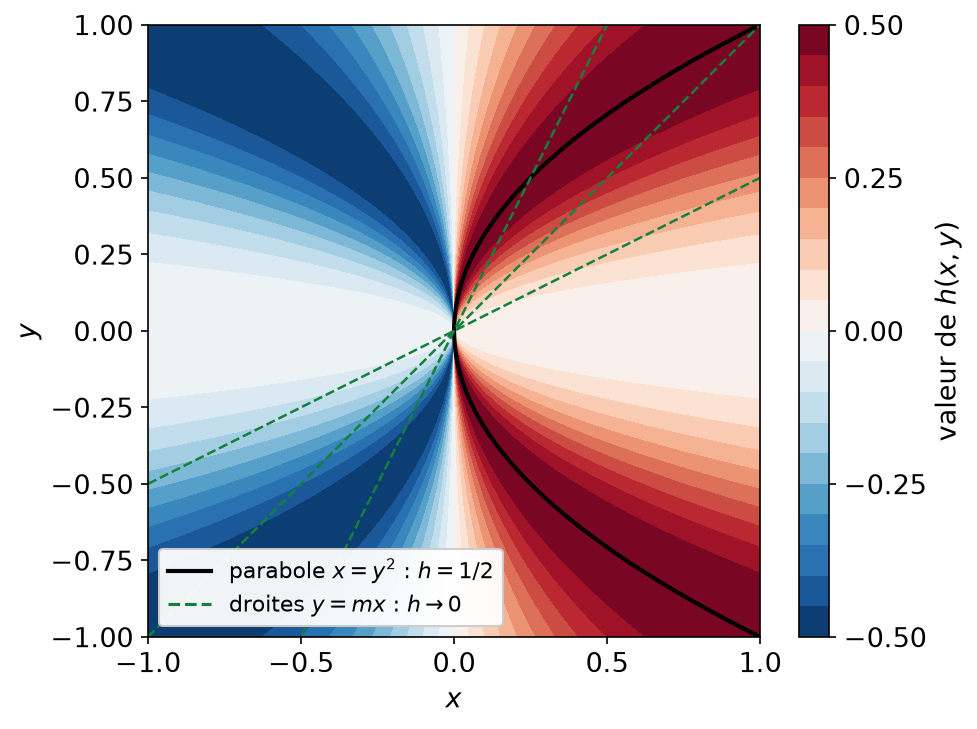
- Sur l’axe \(x = 0\), \(h\) est nulle. Sur la droite \(y = mx\), avec \(x \neq 0\) :
\[h(x, mx) = \frac{m^2 x^3}{x^2 + m^4 x^4} = \frac{m^2 x}{1 + m^4 x^2} \to 0.\]
En revanche, sur la parabole, pour \(y \neq 0\) : \(h(y^2, y) = \frac{y^4}{y^4 + y^4} = \frac{1}{2}\). La suite \((\frac{1}{n^2}, \frac{1}{n})\) tend vers \((0,0)\) et son image vaut constamment \(\frac{1}{2}\). Donc \(h\) n’a pas de limite en \((0,0)\), bien que sa limite soit nulle le long de toute droite. - En posant \(g(0,0) = 0\), on obtient une fonction continue sur \(\mathbb{R}^2\), d’après la question 2. En revanche, \(h\) ne se prolonge pas par continuité, faute de limite en \((0,0)\).
La figure ci-dessous représente les valeurs de \(h\). Le long des droites en pointillés, les couleurs pâlissent vers 0 à l’approche de l’origine. Au contraire, sur la parabole \(x = y^2\), la fonction garde la valeur \(\frac{1}{2}\).
Corrigé de l’exercice 12 : Fonction distance à une partie
- Soit \(x, y \in E\) et \(a \in A\). L’inégalité triangulaire donne \(d_A(x) \leq\, \|x – a\| \leq\, \|x – y\| + \|y – a\|\). Ainsi, \(d_A(x) – \|x – y\|\) minore \(\|y – a\|\) pour tout \(a \in A\). En passant à la borne inférieure, \(d_A(x) – \|x – y\| \leq\, d_A(y)\). Par symétrie des rôles, on conclut que \(|d_A(x) – d_A(y)| \leq\, \|x – y\|\) : la fonction \(d_A\) est 1-lipschitzienne.
- Si \(d_A(x) = 0\), la définition de la borne inférieure fournit, pour tout \(n\), un \(a_n \in A\) avec \(\|x – a_n\| < \frac{1}{n}\). Donc \(a_n \to x\) et \(x \in \overline{A}\). Réciproquement, si \(a_n \to x\) avec \(a_n \in A\), alors \(0 \leq\, d_A(x) \leq\, \|x – a_n\| \to 0\). Ainsi, \(d_A(x) = 0 \Leftrightarrow x \in \overline{A}\).
- Soit \(F\) un fermé non vide. La fonction \(d_F\) est continue, car lipschitzienne. D’après la question 2, \(d_F^{-1}(\{0\}) = \overline{F} = F\). Donc \(F = g^{-1}(\{0\})\) avec \(g = d_F\).
- Si \(d_F(x) + d_G(x) = 0\), alors \(d_F(x) = d_G(x) = 0\), donc \(x \in F \cap G\) par la question 2. C’est impossible, puisque \(F \cap G = \emptyset\). Le dénominateur ne s’annule donc pas, et \(h\) est continue comme quotient de fonctions continues. Sur \(F\), \(d_F = 0\) et \(d_G > 0\), d’où \(h = 0\). Sur \(G\), \(d_G = 0\), d’où \(h = 1\). On pose alors \(U = h^{-1}(]-\infty, \frac{1}{2}[)\) et \(V = h^{-1}(]\frac{1}{2}, +\infty[)\). Ce sont des ouverts, par image réciproque. Ils sont disjoints, et \(F \subset U\), \(G \subset V\).
Corrigé de l’exercice 13 : Densité de GL_n(K) et polynôme caractéristique de AB
- On a \(\det(A – \lambda I_n) = (-1)^n \chi_A(\lambda)\), où \(\chi_A\) est unitaire de degré \(n\). Ce polynôme est non nul, donc il n’a qu’un nombre fini de racines. Par conséquent, \(\frac{1}{p}\) n’est racine que pour un nombre fini d’entiers \(p\). Il existe donc \(p_0\) tel que \(A_p = A – \frac{1}{p} I_n\) soit inversible pour \(p \geq\, p_0\). De plus, \(\|A_p – A\| = \frac{\|I_n\|}{p} \to 0\). Ainsi, tout \(A\) est limite de matrices inversibles : \(GL_n(\mathbb{K})\) est dense dans \(\mathcal{M}_n(\mathbb{K})\).
- Le déterminant est une fonction polynomiale des coefficients, donc continue. Or \(GL_n(\mathbb{K}) = \det^{-1}(\mathbb{K} \setminus \{0\})\), et \(\mathbb{K} \setminus \{0\}\) est ouvert. Donc \(GL_n(\mathbb{K})\) est un ouvert.
- Si \(A\) est inversible, alors \(BA = A^{-1}(AB)A\). Pour tout \(x \in \mathbb{K}\) :
\[\det(xI_n – BA) = \det(A^{-1}(xI_n – AB)A) = \det(xI_n – AB).\]
Les polynômes \(\chi_{AB}\) et \(\chi_{BA}\) coïncident en une infinité de points, donc \(\chi_{AB} = \chi_{BA}\). - Fixons \(B\) et \(x \in \mathbb{K}\). Les applications \(u : A \mapsto \det(xI_n – AB)\) et \(v : A \mapsto \det(xI_n – BA)\) sont polynomiales en les coefficients de \(A\), donc continues. D’après la question 3, elles coïncident sur \(GL_n(\mathbb{K})\), qui est dense. Par le principe de prolongement des égalités, \(u = v\) sur \(\mathcal{M}_n(\mathbb{K})\). Ainsi, \(\chi_{AB}(x) = \chi_{BA}(x)\) pour tout \(x \in \mathbb{K}\). Le corps étant infini, \(\chi_{AB} = \chi_{BA}\) pour toutes matrices \(A, B\).
Point de méthode : pour étendre une identité par densité, on vérifie trois choses. L’identité vaut sur une partie dense, les deux membres sont continus, et l’on fixe les paramètres qui ne varient pas.
Corrigé de l’exercice 14 : Équation de Cauchy et densité de Q
- Avec \(x = y = 0\), on obtient \(f(0) = 2f(0)\), donc \(f(0) = 0\). Ensuite, une récurrence immédiate donne \(f(nx) = nf(x)\) pour \(n \in \mathbb{N}\). En effet, \(f((n+1)x) = f(nx) + f(x)\). Enfin, \(f(x) + f(-x) = f(0) = 0\), donc \(f(-x) = -f(x)\). Par conséquent, \(f(nx) = nf(x)\) pour tout \(n \in \mathbb{Z}\).
- Soit \(r = \frac{p}{q}\) avec \(p \in \mathbb{Z}\) et \(q \in \mathbb{N}^*\). D’une part, \(qf(\frac{p}{q}) = f(p) = pf(1) = pa\). D’autre part, on divise par \(q\). On obtient \(f(r) = ar\) pour tout rationnel \(r\).
- Pour \(x\) réel, la suite \(r_n = \frac{\lfloor 10^n x \rfloor}{10^n}\) est rationnelle et vérifie \(0 \leq\, x – r_n < 10^{-n}\). Donc \(\mathbb{Q}\) est dense dans \(\mathbb{R}\). Les fonctions \(f\) et \(x \mapsto ax\) sont continues et coïncident sur \(\mathbb{Q}\). Par densité, elles coïncident sur \(\mathbb{R}\). Ainsi, \(f(x) = ax\) pour tout réel \(x\).
Corrigé de l’exercice 15 : Norme subordonnée d’une matrice
- Notons \(L = \max_i \sum_j |m_{ij}|\). Pour \(x \in \mathbb{K}^n\) et tout \(i\) :
\[|(Mx)_i| = \Big|\sum_j m_{ij} x_j\Big| \leq\, \sum_j |m_{ij}|\,|x_j| \leq\, L\|x\|_\infty.\]
Donc \(|||M|||_\infty \leq\, L\). Soit \(i_0\) un indice réalisant le maximum. On pose \(x_j = \frac{\overline{m_{i_0 j}}}{|m_{i_0 j}|}\) si \(m_{i_0 j} \neq 0\), et \(x_j = 1\) sinon. Alors \(\|x\|_\infty = 1\) et \((Mx)_{i_0} = \sum_j |m_{i_0 j}| = L\). Ainsi \(\|Mx\|_\infty \geq\, L\), et \(|||M|||_\infty = \max_i \sum_j |m_{ij}|\). - Notons \(K = \max_j \sum_i |m_{ij}|\). On intervertit les sommes finies :
\[\|Mx\|_1 \leq\, \sum_i \sum_j |m_{ij}|\,|x_j| = \sum_j |x_j| \sum_i |m_{ij}| \leq\, K\|x\|_1.\]
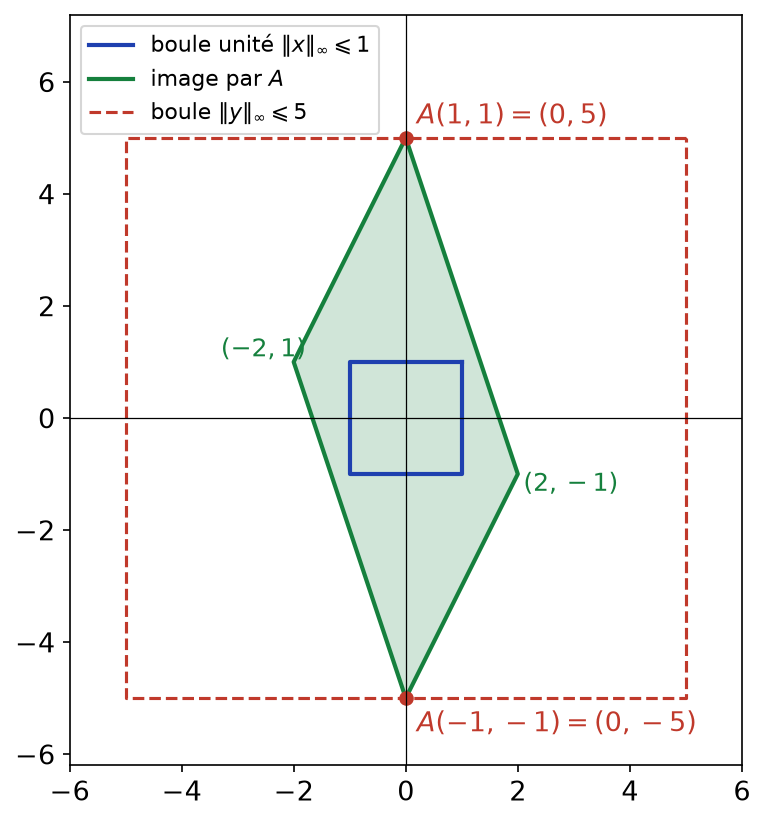
Soit \(j_0\) un indice réalisant le maximum. Le vecteur de base \(e_{j_0}\) est de norme 1, et \(\|Me_{j_0}\|_1 = \sum_i |m_{i j_0}| = K\). Donc \(|||M|||_1 = \max_j \sum_i |m_{ij}|\). - Les sommes par ligne valent \(1 + 1 = 2\) et \(2 + 3 = 5\). Donc \(|||A|||_\infty = 5\), atteinte en \(x = (1,1)\) : \(Ax = (0,5)\). Les sommes par colonne valent \(1 + 2 = 3\) et \(1 + 3 = 4\). Donc \(|||A|||_1 = 4\), atteinte en \(e_2\) : \(Ae_2 = (-1,3)\), de norme 1 égale à 4.
- Soit \(\lambda\) une valeur propre et \(x \in \mathbb{C}^n\) non nul avec \(Mx = \lambda x\). Alors \(|\lambda|\,\|x\| = \|Mx\| \leq\, |||M|||\,\|x\|\). Comme \(x \neq 0\), \(|\lambda| \leq\, |||M|||\). Pour \(A\), on a \(\chi_A = X^2 – 4X + 5\), car la trace vaut 4 et le déterminant \(3 + 2 = 5\). Les valeurs propres sont \(2 \pm i\), de module \(\sqrt{5} \approx 2{,}24\). On vérifie bien \(\sqrt{5} \leq\, 4 \leq\, 5\).
- Par sous-multiplicativité, \(|||A^k|||_\infty \leq\, |||A|||_\infty^k = 5^k\). Donc \(\|A^k x\|_\infty \leq\, 5^k \|x\|_\infty\) pour tout \(x\).
La figure ci-dessous illustre la question 3. L’image du carré unité par \(A\) est un parallélogramme. Il touche le carré de demi-côté 5 exactement aux points \(A(1,1)\) et \(A(-1,-1)\).
Corrigé de l’exercice 16 : Dérivation des polynômes : continue ou non
- Les trois applications sont positives, homogènes et vérifient l’inégalité triangulaire. Pour \(N_1\) et \(N\), cela découle des propriétés de la valeur absolue, coefficient par coefficient. Pour \(N_\infty\), ce sont les propriétés de la borne supérieure. Reste la séparation. Si \(N_1(P) = 0\) ou \(N(P) = 0\), tous les coefficients sont nuls. Si \(N_\infty(P) = 0\), alors \(P\) s’annule sur \([0,1]\), qui est infini, donc \(P = 0\). Ainsi, ce sont trois normes.
- Pour \(P_n = X^n\), on a \(N_\infty(P_n) = 1\) et \(N_1(P_n) = 1\). Or \(D(P_n) = nX^{n-1}\) vérifie \(N_\infty(D(P_n)) = n\) et \(N_1(D(P_n)) = n\). Aucune constante \(C\) ne peut majorer \(n\) pour tout \(n\). Donc \(D\) n’est continue ni pour \(N_\infty\) ni pour \(N_1\).
- Pour \(P = \sum a_k X^k\), on a \(D(P) = \sum_{k \geq\, 1} k a_k X^{k-1}\). Par conséquent :
\[N(D(P)) = \sum_{k \geq\, 1} (k-1)!\,k\,|a_k| = \sum_{k \geq\, 1} k!\,|a_k| \leq\, N(P).\]
Donc \(D\) est continue et \(|||D||| \leq\, 1\). Pour \(P = X\), \(N(X) = 1\) et \(N(D(X)) = N(1) = 0! = 1\). Ainsi, \(|||D||| = 1\) pour la norme \(N\).
Point de méthode : la continuité d’une application linéaire en dimension infinie dépend des normes. Ici, la norme \(N\) pèse les coefficients de degré élevé assez lourdement pour compenser le facteur \(k\) apporté par la dérivation.
Corrigé de l’exercice 17 : Applications multilinéaires continues
- On décompose \(x = \sum_i x_i e_i\) et \(y = \sum_j y_j e_j\). Par bilinéarité :
\[|B(x,y)| = \Big|\sum_{i,j} x_i y_j B(e_i, e_j)\Big| \leq\, \Big(\sum_{i,j} |B(e_i,e_j)|\Big) \|x\|_\infty \|y\|_\infty.\]
Posons \(C = \sum_{i,j} |B(e_i, e_j)|\). Ensuite, \(B(x,y) – B(a,b) = B(x – a, y) + B(a, y – b)\). Donc \(|B(x,y) – B(a,b)| \leq\, C\|x – a\|_\infty \|y\|_\infty + C\|a\|_\infty \|y – b\|_\infty\). Ce majorant tend vers 0 quand \((x,y) \to (a,b)\). Ainsi, \(B\) est continue. - Chaque coefficient de \(AB\) vaut \(\sum_k a_{ik} b_{kj}\) : c’est un polynôme en les coefficients de \(A\) et \(B\). Le produit est donc continu. De même, sur \(GL_n(\mathbb{R})\), on a \(A^{-1} = \frac{1}{\det A}\,{^t\mathrm{Com}(A)\). Les coefficients de la comatrice sont polynomiaux et \(\det A\) est une fonction continue qui ne s’annule pas. Par conséquent, \(A \mapsto A^{-1}\) est continue sur \(GL_n(\mathbb{R})\).
- L’application \(\Phi\) est bilinéaire, et \(|\Phi(f,g)| \leq\, \int_0^1 |f|\,|g| \leq\, \|f\|_\infty \|g\|_\infty\). Le critère de continuité des applications bilinéaires donne que \(\Phi\) est continue pour \(\|\cdot\|_\infty\).
- La fonction \(h_n\) est un triangle de base \(\frac{1}{n}\) et de hauteur \(n\). Donc \(\|h_n\|_1 = \frac{1}{2}\). En revanche :
\[\Phi(h_n, h_n) = n^2 \int_0^{1/n} (1 – nt)^2\,dt = n^2 \cdot \frac{1}{3n} = \frac{n}{3}.\]
S’il existait \(C\) tel que \(|\Phi(f,g)| \leq\, C\|f\|_1\|g\|_1\), on aurait \(\frac{n}{3} \leq\, \frac{C}{4}\) pour tout \(n\). C’est absurde. Donc \(\Phi\) n’est pas continue pour \(\|\cdot\|_1\).
Corrigé de l’exercice 18 : Opérateur de primitivation
- Si \(f\) est continue, \(T(f)\) est sa primitive nulle en 0. Elle est de classe \(\mathcal{C}^1\), donc continue. La linéarité de l’intégrale donne celle de \(T\). Ainsi, \(T\) est un endomorphisme de \(E\).
- Pour \(x \in [0,1]\), \(|T(f)(x)| \leq\, \int_0^x |f| \leq\, x\|f\|_\infty \leq\, \|f\|_\infty\). Donc \(T\) est continue et \(|||T||| \leq\, 1\). Pour \(f = 1\), \(T(f)(x) = x\) et \(\|T(f)\|_\infty = 1\). Ainsi, \(|||T||| = 1\) pour \(\|\cdot\|_\infty\).
- Posons \(F(x) = \int_0^x |f(t)|\,dt\). Comme \(|f|\) est continue, \(F\) est de classe \(\mathcal{C}^1\) avec \(F^{\prime} = |f|\). On a \(|T(f)(x)| \leq\, F(x)\). On intègre par parties avec \(x – 1\) comme primitive de 1 :
\[\int_0^1 F(x)\,dx = \Big[(x – 1)F(x)\Big]_0^1 – \int_0^1 (x – 1)|f(x)|\,dx = \int_0^1 (1 – x)|f(x)|\,dx.\]
Le crochet est nul, car \(F(0) = 0\). Ainsi, \(\|T(f)\|_1 \leq\, \int_0^1 (1 – t)|f(t)|\,dt \leq\, \|f\|_1\). Donc \(T\) est continue et \(|||T||| \leq\, 1\) pour \(\|\cdot\|_1\). - La fonction \(f_n\) est positive, donc \(T(f_n)\) aussi, et le calcul précédent est une égalité :
\[\|T(f_n)\|_1 = \int_0^{1/n} (1 – t)(1 – nt)\,dt = \frac{1}{2n} – \frac{1}{6n^2}.\]
Par ailleurs, \(\|f_n\|_1 = \frac{1}{2n}\). Le rapport vaut \(1 – \frac{1}{3n}\), qui tend vers 1. Par conséquent, \(|||T||| = 1\). - Supposons \(\|T(f)\|_1 = \|f\|_1\) avec \(f \neq 0\). La chaîne d’inégalités de la question 3 devient une chaîne d’égalités. En particulier, \(\int_0^1 (1 – t)|f(t)|\,dt = \int_0^1 |f(t)|\,dt\), soit \(\int_0^1 t|f(t)|\,dt = 0\). La fonction \(t \mapsto t|f(t)|\) est continue, positive, d’intégrale nulle : elle est nulle. Donc \(f = 0\) sur \(]0,1]\), puis en 0 par continuité. C’est une contradiction : la norme n’est pas atteinte.
Corrigé de l’exercice 19 : Forme linéaire continue et noyau fermé
- Si \(\varphi\) est continue, \(\ker \varphi = \varphi^{-1}(\{0\})\) est l’image réciproque d’un fermé. Le noyau est donc fermé.
- Si \(\varphi\) n’est pas continue, aucune constante \(C = n\) ne convient dans le critère. Il existe donc \(x_n\) avec \(|\varphi(x_n)| > n\|x_n\|\). En particulier, \(\varphi(x_n) \neq 0\). On pose \(y_n = \frac{x_n}{\varphi(x_n)}\). Alors \(\varphi(y_n) = 1\) et \(\|y_n\| = \frac{\|x_n\|}{|\varphi(x_n)|} < \frac{1}{n}\).
- Soit \(x \in E\) et \(z_n = x – \varphi(x) y_n\). Alors \(\varphi(z_n) = \varphi(x) – \varphi(x) = 0\), donc \(z_n \in \ker\varphi\). De plus, \(\|z_n – x\| = |\varphi(x)|\,\|y_n\| \to 0\). Ainsi, \(\ker\varphi\) est dense. Si, de plus, il était fermé, il serait égal à son adhérence \(E\), et \(\varphi\) serait nulle. Par conséquent, \(\varphi\) est continue si et seulement si \(\ker\varphi\) est fermé.
- D’après l’exercice 6, \(\delta : f \mapsto f(0)\) n’est pas continue pour \(\|\cdot\|_1\). C’est une forme linéaire non nulle, de noyau \(H\). D’après la question 3, \(H\) est dense dans \((\mathcal{C}([0,1], \mathbb{R}), \|\cdot\|_1)\).
Point de méthode : un hyperplan est donc soit fermé, soit dense. Pour savoir lequel, il suffit d’étudier la continuité de la forme linéaire qui le définit.
Corrigé de l’exercice 20 : Sous-groupes additifs de R
- Comme \(G \neq \{0\}\), il contient un \(g \neq 0\), ainsi que \(-g\). L’un des deux est strictement positif. Donc \(G \cap ]0, +\infty[\) est une partie non vide de \(\mathbb{R}\), minorée par 0. Sa borne inférieure \(\alpha \geq\, 0\) existe.
- Supposons \(\alpha > 0\) et \(\alpha \notin G\). Par définition de la borne inférieure, il existe \(g \in G\) avec \(\alpha < g < 2\alpha\). De même, il existe \(g^{\prime} \in G\) avec \(\alpha < g^{\prime} < g\). Alors \(g – g^{\prime} \in G\) et \(0 < g – g^{\prime} < 2\alpha – \alpha = \alpha\). Cela contredit la définition de \(\alpha\). Donc \(\alpha \in G\), puis \(\alpha\mathbb{Z} \subset G\). Soit ensuite \(g \in G\) et \(k = \lfloor g/\alpha \rfloor\). Le réel \(r = g – k\alpha\) appartient à \(G \cap [0, \alpha[\). Si \(r > 0\), on contredit encore la définition de \(\alpha\). Donc \(r = 0\), et \(G = \alpha\mathbb{Z}\).
- Supposons \(\alpha = 0\). Soit \(x \in \mathbb{R}\) et \(\varepsilon > 0\). Il existe \(g \in G\) avec \(0 < g < \varepsilon\). On pose \(k = \lfloor x/g \rfloor\). Alors \(kg \in G\) et \(0 \leq\, x – kg < g < \varepsilon\). Ainsi, tout intervalle \(]x – \varepsilon, x + \varepsilon[\) rencontre \(G\) : \(G\) est dense dans \(\mathbb{R}\).
- L’ensemble \(G = \mathbb{Z} + \sqrt{2}\,\mathbb{Z}\) est un sous-groupe de \(\mathbb{R}\), non réduit à \(\{0\}\). Supposons \(G = \alpha\mathbb{Z}\) avec \(\alpha > 0\). Alors \(1 = p\alpha\) et \(\sqrt{2} = q\alpha\), avec \(p, q\) entiers et \(p \neq 0\). On en déduit \(\sqrt{2} = \frac{q}{p} \in \mathbb{Q}\), ce qui est faux. D’après la question 2, on est donc dans le cas \(\alpha = 0\), et \(G\) est dense.
- Pour \(m, n \in \mathbb{Z}\), on a \(f(m + n\sqrt{2}) = f(0)\), par périodicités successives. Ainsi, \(f\) et la fonction constante égale à \(f(0)\) sont continues et coïncident sur \(G\), qui est dense. Par densité, \(f\) est constante.
La figure ci-dessous montre les parties fractionnaires de \(n\sqrt{2}\), qui sont des éléments de \(G\) ramenés dans \([0,1[\). Quand \(N\) augmente, elles remplissent l’intervalle, conformément à la densité de \(G\).

Corrigé de l’exercice 21 : Croissance d’une fonction uniformément continue
- C’est la définition de la continuité uniforme, appliquée avec \(\varepsilon = 1\).
- On a \(N > \frac{x}{\delta}\), donc le pas \(\frac{x}{N}\) est strictement inférieur à \(\delta\). Posons \(x_k = \frac{kx}{N}\) pour \(0 \leq\, k \leq\, N\). Deux points consécutifs sont à distance \(\frac{x}{N} < \delta\), donc \(|f(x_k) – f(x_{k-1})| \leq\, 1\). Par l’inégalité triangulaire :
\[|f(x) – f(0)| \leq\, \sum_{k=1}^N |f(x_k) – f(x_{k-1})| \leq\, N \leq\, \frac{x}{\delta} + 1.\]
On obtient bien \(|f(x) – f(0)| \leq\, \frac{x}{\delta} + 1\). - Le même raisonnement sur \([x, 0]\) donne \(|f(x) – f(0)| \leq\, \frac{|x|}{\delta} + 1\) pour \(x < 0\). Par conséquent, pour tout réel \(x\), \(|f(x)| \leq\, \frac{|x|}{\delta} + |f(0)| + 1\). On prend \(a = \frac{1}{\delta}\) et \(b = |f(0)| + 1\).
- On a \(\frac{x^2}{x} \to +\infty\) et \(\frac{e^x}{x} \to +\infty\) quand \(x \to +\infty\). Ces fonctions ne peuvent donc être majorées par \(a|x| + b\). D’après la question 3, ni \(x \mapsto x^2\) ni \(\exp\) ne sont uniformément continues sur \(\mathbb{R}\).
- Posons \(x_n = \sqrt{2n\pi + \frac{\pi}{2}}\) et \(y_n = \sqrt{2n\pi}\). Alors \(\sin(x_n^2) = 1\) et \(\sin(y_n^2) = 0\). Pourtant :
\[x_n – y_n = \frac{x_n^2 – y_n^2}{x_n + y_n} = \frac{\pi/2}{x_n + y_n} \to 0.\]
Pour \(\varepsilon = \frac{1}{2}\), aucun \(\delta\) ne convient. Donc \(x \mapsto \sin(x^2)\) n’est pas uniformément continue, bien qu’elle soit bornée par 1. La réciproque de la question 3 est donc fausse.
Corrigé de l’exercice 22 : Problème : formes linéaires sur R[X] et normes non équivalentes
- Pour \(t \in [0,1]\), on a \(|P(t)| \leq\, \sum |a_k|\,t^k \leq\, \sum |a_k|\). En passant à la borne supérieure, \(N_\infty(P) \leq\, N_1(P)\).
- La formule du binôme donne \(P_n = \sum_k \binom\,{n}{k}(-1)^k X^k\), donc \(N_1(P_n) = \sum_k \binom\,{n}{k} = 2^n\). D’autre part, \(t \mapsto (1 – t)^n\) décroît de 1 à 0 sur \([0,1]\), donc \(N_\infty(P_n) = 1\). S’il existait \(C\) avec \(N_1 \leq\, C N_\infty\), on aurait \(2^n \leq\, C\) pour tout \(n\). Par conséquent, les normes ne sont pas équivalentes.
- Si \(|a| \leq\, 1\), alors \(|P(a)| \leq\, \sum |a_k|\,|a|^k \leq\, N_1(P)\). Donc \(e_a\) est continue de norme au plus 1, et \(e_a(1) = 1 = N_1(1)\). Sa norme vaut donc 1. Si \(|a| > 1\), on a \(N_1(X^n) = 1\) et \(|e_a(X^n)| = |a|^n \to +\infty\). Ainsi, \(e_a\) est continue pour \(N_1\) si et seulement si \(|a| \leq\, 1\), et alors \(|||e_a||| = 1\).
- Si \(a \in [0,1]\), alors \(|P(a)| \leq\, N_\infty(P)\), avec égalité pour \(P = 1\). La norme vaut donc 1. Si \(a > 1\), \(N_\infty(X^n) = 1\) et \(a^n \to +\infty\). Si \(a < 0\), on a \(N_\infty((1 – X)^n) = 1\) et \(e_a((1 – X)^n) = (1 – a)^n \to +\infty\), car \(1 – a > 1\). Donc \(e_a\) est continue pour \(N_\infty\) si et seulement si \(a \in [0,1]\), de norme 1.
- On a \(Q_n(2) = 1\) et \(N_1(Q_n) = 2^{-n}\). Soit \(P \in E\) et \(R_n = P – P(2)Q_n\). Alors \(R_n(2) = 0\), donc \(R_n \in H_2\). De plus, \(N_\infty(R_n – P) \leq\, N_1(R_n – P) = |P(2)|\,2^{-n} \to 0\). Ainsi, \(H_2\) est dense pour \(N_1\) et pour \(N_\infty\). On retrouve le résultat de l’exercice 19, puisque \(e_2\) n’est continue pour aucune des deux normes.
- D’après la question 3, \(e_{-1}\) est continue pour \(N_1\). Son noyau \(H_{-1}\) est donc fermé pour \(N_1\). En revanche, \(e_{-1}\) n’est pas continue pour \(N_\infty\), d’après la question 4. Directement : avec \(S_n = \frac{(1 – X)^n}{2^n}\), on a \(S_n(-1) = 1\) et \(N_\infty(S_n) = 2^{-n}\). Pour \(P \in E\), le polynôme \(P – P(-1)S_n\) est dans \(H_{-1}\) et tend vers \(P\) pour \(N_\infty\). Donc \(H_{-1}\) est dense pour \(N_\infty\).
- Pour \(N_\infty\), on a \(|\psi(P)| \leq\, \int_0^1 |P| \leq\, N_\infty(P)\). Pour \(N_1\), on a \(|\psi(P)| = |\sum \frac{a_k}{k+1}| \leq\, \sum |a_k| = N_1(P)\). Dans les deux cas, \(\psi(1) = 1\) et la norme de 1 vaut 1. Ainsi, \(\psi\) est continue pour les deux normes, de norme 1.
Point de méthode : ce problème montre qu’un même hyperplan peut être fermé pour une norme et dense pour une autre. Tout se ramène à la continuité de la forme linéaire, étudiée par majoration ou par une suite de polynômes bien choisie.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : topologie et continuité, cours de maths spé
- Les énoncés : exercices de maths spé sur topologie et continuité
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Normes, espaces vectoriels normés et suites
- Chapitre suivant : Compacité, connexité par arcs et dimension finie
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup