Ce corrigé normés spé rédige chaque solution comme en devoir surveillé. Pour une norme, on vérifie les trois axiomes dans l’ordre, en insistant sur la séparation. Pour comparer deux normes, on prouve l’inégalité puis on exhibe un cas d’égalité, qui garantit l’optimalité.
Pour les suites, on calcule d’abord la limite candidate, puis la norme de l’écart. Pour une divergence, on utilise deux valeurs d’adhérence distinctes ou une suite non bornée. Enfin, pour réfuter l’équivalence de deux normes, on construit une suite de contre-exemples dont le quotient des normes explose.
Soyez vigilants sur deux points. D’une part, la limite simple est la seule limite uniforme possible. D’autre part, une norme plus faible ne permet jamais de conclure à la convergence pour une norme plus forte.
Les énoncés se trouvent sur la page exercices de maths spé sur espaces vectoriels normés.
Corrigé de l’exercice 1 : Vérifier qu’une application est une norme
- L’application \(N_1\) est à valeurs dans \(\mathbb{R}_+\). Si \(N_1(x, y) = 0\), alors \(|x| = 0\) et \(|y| = 0\), car les deux termes sont positifs. Donc \((x, y) = (0, 0)\). Ensuite, \(N_1(\lambda x, \lambda y) = |\lambda| |x| + 2 |\lambda| |y| = |\lambda| N_1(x, y)\). Enfin, l’inégalité triangulaire de la valeur absolue donne \(|x + x^{\prime}| + 2|y + y^{\prime}| \leq\, (|x| + 2|y|) + (|x^{\prime}| + 2|y^{\prime}|)\). Ainsi, \(N_1\) est une norme sur \(\mathbb{R}^2\).
- D’abord, \(|a + b|\) et \(|a – b|\) sont majorés par \(|a| + |b|\). Ensuite, si \(ab \geq\, 0\), les réels \(a\) et \(b\) ont le même signe, donc \(|a + b| = |a| + |b|\). Si \(ab < 0\), alors \(a\) et \(-b\) ont le même signe, donc \(|a – b| = |a| + |b|\). Dans les deux cas, le maximum vaut \(|a| + |b|\). Par conséquent, \(N_2(x, y) = |x| + |y| = \|(x, y)\|_1\), et \(N_2\) est une norme.
- On a \(N_3(1, 1) = 0\) alors que \((1, 1) \neq (0, 0)\). La séparation est donc en défaut. \(N_3\) n’est pas une norme ; c’est seulement une semi-norme, car homogénéité et inégalité triangulaire restent vraies.
- Posons \(u(x, y) = (2x + y, \, x – y)\). C’est une application linéaire de \(\mathbb{R}^2\) dans lui-même, de matrice \(\begin{pmatrix} 2 1 \\ 1 -1 \end{pmatrix}\). Son déterminant vaut \(-2 – 1 = -3 \neq 0\), donc \(u\) est injective. Or \(N_4(v) = \|u(v)\|_1\). L’homogénéité et l’inégalité triangulaire viennent de la linéarité de \(u\) et des propriétés de \(\|\cdot\|_1\). De plus, si \(N_4(v) = 0\), alors \(u(v) = 0\), donc \(v = 0\) par injectivité. Ainsi, \(N_4\) est une norme.
Point de méthode : si \(u\) est linéaire et injective et si \(\|\cdot\|\) est une norme, alors \(v \mapsto \|u(v)\|\) est une norme. L’injectivité assure exactement la séparation.
Corrigé de l’exercice 2 : Distance associée à une norme
- D’une part, \(d(x + z, y + z) = \|(x + z) – (y + z)\| = \|x – y\| = d(x, y)\). D’autre part, \(d(\lambda x, \lambda y) = \|\lambda (x – y)\| = |\lambda| \, \|x – y\|\). Donc \(d\) est invariante par translation et homogène.
- La fonction \(\delta\) est positive et symétrique. De plus, \(\delta(x, y) = 0\) si et seulement si \(x = y\). Vérifions l’inégalité triangulaire \(\delta(x, z) \leq\, \delta(x, y) + \delta(y, z)\). Si \(x = z\), le membre de gauche est nul. Sinon, \(y\) diffère de \(x\) ou de \(z\), donc le membre de droite vaut au moins \(1\). Ainsi, \(\delta\) est une distance sur \(\mathbb{R}^2\).
- Supposons que \(\delta(x, y) = N(x – y)\) pour une norme \(N\). Soit \(v \neq 0\). Alors \(N(2v) = \delta(2v, 0) = 1\), car \(2v \neq 0\). Cependant, l’homogénéité impose \(N(2v) = 2 N(v) = 2 \delta(v, 0) = 2\). C’est une contradiction. Aucune norme n’a \(\delta\) pour distance associée.
- On a \(\delta(x, 0) < 1\) si et seulement si \(x = 0\). De plus, \(\delta(x, 0) < 2\) pour tout \(x\). Donc \(B(0, 1) = \{0\}\) et \(B(0, 2) = \mathbb{R}^2\). Ces boules ne sont pas homothétiques l’une de l’autre, ce qui confirme la question précédente.
Corrigé de l’exercice 3 : Comparaison des normes usuelles sur K^n
- Soit \(i_0\) un indice tel que \(|x_{i_0}| = \|x\|_\infty\). Alors \(\|x\|_\infty^2 = |x_{i_0}|^2 \leq\, \sum_i |x_i|^2 = \|x\|_2^2\). Ensuite, en développant le carré d’une somme de termes positifs, \[\|x\|_1^2 = \sum_{i} |x_i|^2 + \sum_{i \neq j} |x_i| |x_j| \geq\, \|x\|_2^2.\] Donc \(\|x\|_\infty \leq\, \|x\|_2 \leq\, \|x\|_1\).
- L’inégalité de Cauchy-Schwarz dans \(\mathbb{R}^n\), appliquée à \((|x_1|, \ldots, |x_n|)\) et à \((1, \ldots, 1)\), donne \(\sum_i 1 \cdot |x_i| \leq\, \sqrt{n} \, \big( \sum_i |x_i|^2 \big)^{1/2}\). Par ailleurs, chaque \(|x_i|^2\) est majoré par \(\|x\|_\infty^2\), donc \(\|x\|_2^2 \leq\, n \|x\|_\infty^2\). Ainsi, \(\|x\|_1 \leq\, \sqrt{n} \, \|x\|_2\) et \(\|x\|_2 \leq\, \sqrt{n} \, \|x\|_\infty\).
- Pour \(e_1 = (1, 0, \ldots, 0)\), les trois normes valent \(1\). Donc les deux premières inégalités sont des égalités en \(e_1\). Pour \(x = (1, \ldots, 1)\), on trouve \(\|x\|_\infty = 1\), \(\|x\|_2 = \sqrt{n}\) et \(\|x\|_1 = n\). Alors \(\|x\|_1 = \sqrt{n} \|x\|_2\) et \(\|x\|_2 = \sqrt{n} \|x\|_\infty\). Les quatre constantes sont donc optimales.
- En enchaînant, \(\|x\|_1 \leq\, \sqrt{n} \cdot \sqrt{n} \, \|x\|_\infty = n \|x\|_\infty\). L’égalité a lieu en \((1, \ldots, 1)\). La meilleure constante est \(c = n\).
Corrigé de l’exercice 4 : Boule unité d’une norme hexagonale
- L’application \(N\) est positive. Si \(N(x, y) = 0\), alors \(|x| = |y| = 0\), donc \((x, y) = 0\). L’homogénéité vient de \(|\lambda a| = |\lambda| |a|\) et de \(\max(|\lambda| a, |\lambda| b, |\lambda| c) = |\lambda| \max(a, b, c)\). Pour l’inégalité triangulaire, soit \(v = (x, y)\) et \(v^{\prime} = (x^{\prime}, y^{\prime})\). Chacune des trois quantités \(|x + x^{\prime}|\), \(|y + y^{\prime}|\) et \(|(x – y) + (x^{\prime} – y^{\prime})|\) est majorée par \(N(v) + N(v^{\prime})\). Leur maximum aussi. Donc \(N\) est une norme.
- La condition \(N(x, y) \leq\, 1\) équivaut à \(|x| \leq\, 1\), \(|y| \leq\, 1\) et \(|x – y| \leq\, 1\). C’est le carré \([-1, 1]^2\) coupé par la bande \(y – 1 \leq\, x \leq\, y + 1\). Cette bande supprime les deux coins \((1, -1)\) et \((-1, 1)\). La boule unité est l’hexagone de sommets \((1, 0)\), \((1, 1)\), \((0, 1)\), \((-1, 0)\), \((-1, -1)\) et \((0, -1)\). La figure ci-dessous le compare au carré de \(\|\cdot\|_\infty\) et au losange de \(\|\cdot\|_1\).

- D’abord, \(|x|\) et \(|y|\) sont majorés par \(N(v)\), donc \(\|v\|_\infty \leq\, N(v)\). Ensuite, \(|x – y| \leq\, |x| + |y| \leq\, 2 \|v\|_\infty\), donc \(N(v) \leq\, 2 \|v\|_\infty\). En \((1, 0)\), on a \(N = \|\cdot\|_\infty = 1\). En \((1, -1)\), on a \(N = 2\) et \(\|\cdot\|_\infty = 1\). Les constantes \(1\) et \(2\) sont optimales.
- Les trois quantités \(|x|\), \(|y|\) et \(|x – y|\) sont majorées par \(|x| + |y|\), donc \(N(v) \leq\, \|v\|_1\). Ensuite, \(\|v\|_1 \leq\, 2 \|v\|_\infty \leq\, 2 N(v)\). En \((1, -1)\), on a \(N = \|\cdot\|_1 = 2\). En \((1, 1)\), on a \(N = 1\) et \(\|\cdot\|_1 = 2\). Ainsi, \(N \leq\, \|\cdot\|_1 \leq\, 2N\) avec des constantes optimales. Sur la figure, l’hexagone touche le losange le long des côtés joignant \((1, 0)\) à \((0, -1)\), par exemple en \((\frac12, -\frac12)\), et le sommet \((1, 1)\) est à distance \(2\) pour \(\|\cdot\|_1\).
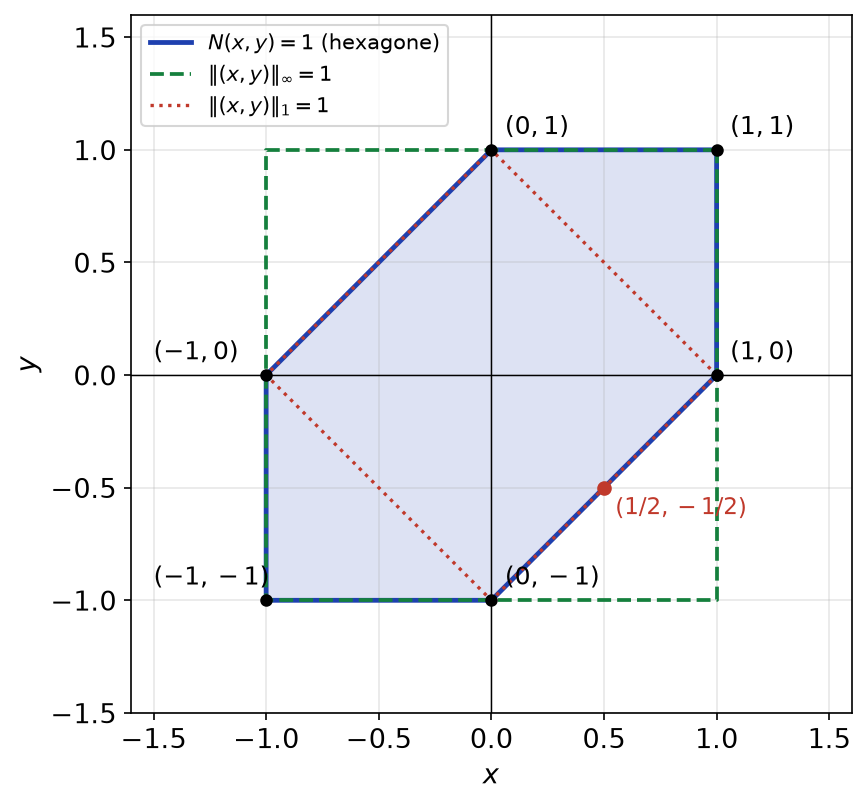
Point de méthode : les constantes optimales se lisent sur le dessin, aux points où les sphères unités se touchent ou s’éloignent le plus.
Corrigé de l’exercice 5 : Boules unité des normes p
- Soit \(i_0\) tel que \(|x_{i_0}| = \|x\|_\infty\). Alors \(\|x\|_\infty^p \leq\, \sum_i |x_i|^p \leq\, n \|x\|_\infty^p\). La fonction \(s \mapsto s^{1/p}\) est croissante sur \(\mathbb{R}_+\). Donc \(\|x\|_\infty \leq\, \|x\|_p \leq\, n^{1/p} \|x\|_\infty\).
- On a \(n^{1/p} = \exp\big( \frac{\ln n}{p} \big) \to e^0 = 1\) quand \(p \to +\infty\). Le théorème d’encadrement donne alors la limite. Ainsi, \(\lim_{p \to +\infty} \|x\|_p = \|x\|_\infty\). C’est ce qui justifie la notation \(\|\cdot\|_\infty\).
- Supposons d’abord \(\|x\|_p = 1\). Alors chaque \(|x_i|\) est dans \([0, 1]\), donc \(|x_i|^q \leq\, |x_i|^p\) puisque \(q \geq\, p\). En sommant, \(\sum |x_i|^q \leq\, 1\), donc \(\|x\|_q \leq\, 1 = \|x\|_p\). Si \(x \neq 0\) est quelconque, on applique ce cas à \(y = x / \|x\|_p\) : \(\|y\|_q \leq\, 1\), puis \(\|x\|_q \leq\, \|x\|_p\) par homogénéité. Le cas \(x = 0\) est trivial. Donc \(\|x\|_q \leq\, \|x\|_p\) dès que \(p \leq\, q\). Par conséquent, la boule unité de \(\|\cdot\|_p\) est incluse dans celle de \(\|\cdot\|_q\). La figure de l’énoncé le confirme : les sphères grossissent avec \(p\) et se rapprochent du carré de \(\|\cdot\|_\infty\).
- On trouve \(\|(3, 4)\|_1 = 7\), \(\|(3, 4)\|_2 = \sqrt{9 + 16} = 5\) et \(\|(3, 4)\|_\infty = 4\). On a bien \(4 \leq\, 5 \leq\, 7\).
Corrigé de l’exercice 6 : Une application qui n’est pas une norme
- Si \(N(x, y) = 0\), alors \(\sqrt{|x|} + \sqrt{|y|} = 0\). Ces deux termes sont positifs, donc \(x = y = 0\). Ensuite, pour \(\lambda \in \mathbb{R}\), \(\sqrt{|\lambda x|} = \sqrt{|\lambda|} \sqrt{|x|}\). Ainsi, \(N(\lambda x, \lambda y) = \big( \sqrt{|\lambda|} (\sqrt{|x|} + \sqrt{|y|}) \big)^2 = |\lambda| N(x, y)\). La séparation et l’homogénéité sont vérifiées.
- On calcule \(N(1, 0) = 1\), \(N(0, 1) = 1\) et \(N(1, 1) = (1 + 1)^2 = 4\). Or \((1, 1) = (1, 0) + (0, 1)\), et \(4 > 1 + 1\). L’inégalité triangulaire est fausse : \(N\) n’est pas une norme.
- Les points \((1, 0)\) et \((0, 1)\) sont dans \(B\). Leur milieu \((\frac12, \frac12)\) vérifie \(N = \big( 2 \sqrt{1/2} \big)^2 = 2 > 1\). Le milieu n’est pas dans \(B\), donc \(B\) n’est pas convexe. La figure ci-dessous montre cette « étoile » à côtés concaves. Le point \((\frac14, \frac14)\), où \(N = (\frac12 + \frac12)^2 = 1\), est sur son bord.

- Supposons que \(\nu\) soit une norme. Pour \(x, y \in B_\nu\) et \(t \in [0, 1]\), on a \(\nu(t x + (1 – t) y) \leq\, t \nu(x) + (1 – t) \nu(y) \leq\, 1\). Donc \(B_\nu\) est convexe.
Réciproquement, supposons \(B_\nu\) convexe et montrons l’inégalité triangulaire. Si \(x = 0\) ou \(y = 0\), elle est immédiate. Sinon, \(\nu(x) > 0\) et \(\nu(y) > 0\) par séparation. Posons \(x^{\prime} = x / \nu(x)\) et \(y^{\prime} = y / \nu(y)\) : ce sont des éléments de \(B_\nu\), par homogénéité. Soit \(t = \frac{\nu(x)}{\nu(x) + \nu(y)} \in [0, 1]\). Alors \[t x^{\prime} + (1 – t) y^{\prime} = \frac{x}{\nu(x) + \nu(y)} + \frac{y}{\nu(x) + \nu(y)} = \frac{x + y}{\nu(x) + \nu(y)}.\] Ce vecteur est dans \(B_\nu\) par convexité. Par homogénéité, \(\nu(x + y) \leq\, \nu(x) + \nu(y)\). Donc \(\nu\) est une norme si et seulement si \(B_\nu\) est convexe.
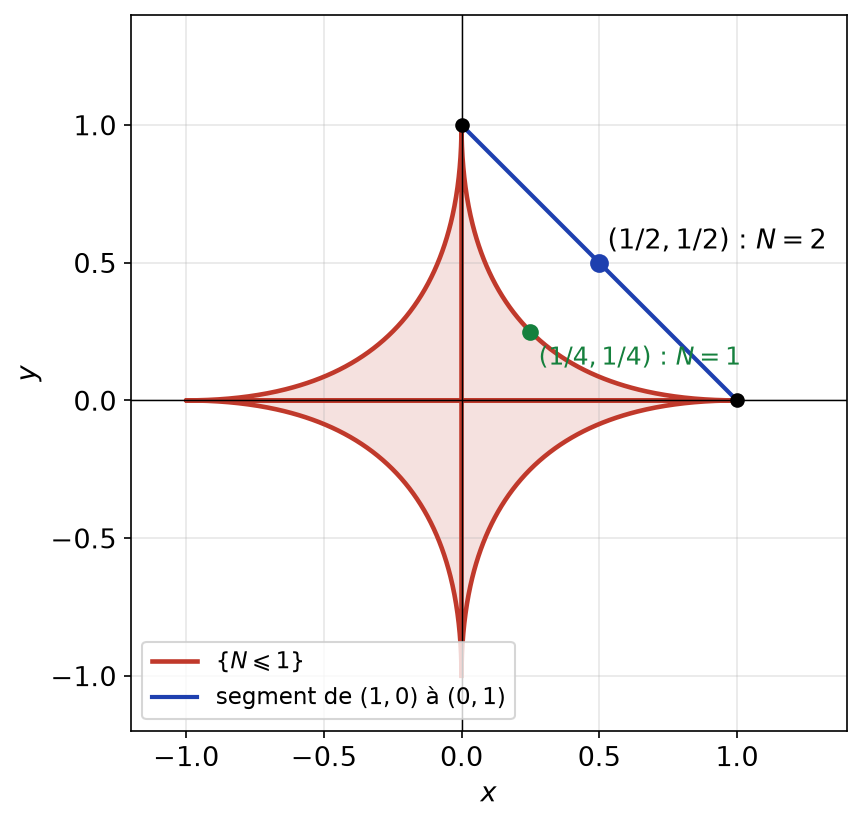
Point de méthode : pour une fonction séparante et homogène, l’inégalité triangulaire se lit sur la convexité de la boule unité. Un dessin non convexe suffit donc à réfuter.
Corrigé de l’exercice 7 : Une norme euclidienne sur R^2
- L’application \(\varphi\) est symétrique : échanger \((x, y)\) et \((x^{\prime}, y^{\prime})\) ne change pas l’expression. Elle est linéaire par rapport au premier vecteur, donc bilinéaire par symétrie. Ensuite, \[\varphi(v, v) = x^2 + xy + y^2 = \Big( x + \frac{y}{2} \Big)^2 + \frac{3}{4} y^2 \geq\, 0.\] Si \(\varphi(v, v) = 0\), alors \(y = 0\), puis \(x = 0\). Donc \(\varphi\) est un produit scalaire. Par conséquent, \(N = \sqrt{\varphi(v, v)}\) est la norme euclidienne associée à \(\varphi\).
- L’inégalité \(|xy| \leq\, \frac12 (x^2 + y^2)\) découle de \((|x| – |y|)^2 \geq\, 0\). Elle donne \[\frac12 (x^2 + y^2) \leq\, x^2 + y^2 + xy \leq\, \frac32 (x^2 + y^2).\] En \(v = (1, -1)\), on a \(N(v)^2 = 1\) et \(\|v\|_2^2 = 2\) : la minoration est une égalité. En \(v = (1, 1)\), on a \(N(v)^2 = 3\) et \(\|v\|_2^2 = 2\) : la majoration est une égalité. Les constantes \(\frac12\) et \(\frac32\) sont optimales.
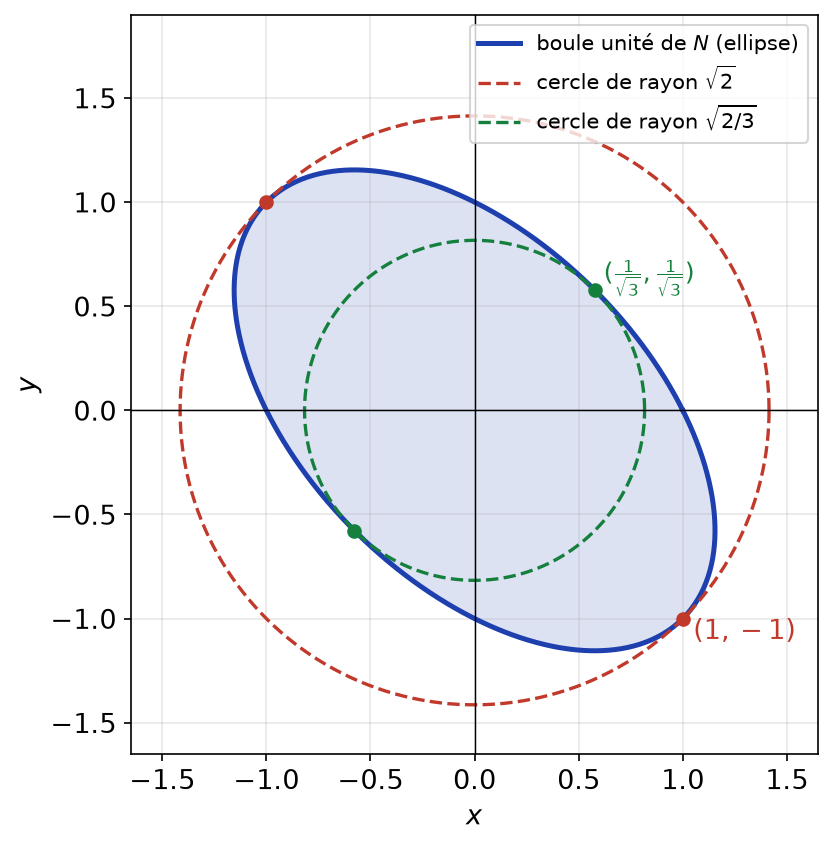
- Si \(N(v) \leq\, 1\), alors \(\|v\|_2^2 \leq\, 2 N(v)^2 \leq\, 2\), donc \(\|v\|_2 \leq\, \sqrt{2}\). Si \(\|v\|_2 \leq\, \sqrt{2/3}\), alors \(N(v)^2 \leq\, \frac32 \cdot \frac23 = 1\). La boule unité de \(N\) contient le disque de rayon \(\sqrt{2/3}\) et est contenue dans le disque de rayon \(\sqrt{2}\). La matrice de la forme quadratique est \(\begin{pmatrix} 1 \frac12 \\ \frac12 1 \end{pmatrix}\), de valeurs propres \(\frac32\) et \(\frac12\), associées à \((1, 1)\) et \((1, -1)\). La boule est donc un disque elliptique. Son grand axe, porté par \((1, -1)\), a pour demi-longueur \(\sqrt{2}\). Son petit axe, porté par \((1, 1)\), a pour demi-longueur \(\sqrt{2/3}\). La figure ci-dessous montre l’ellipse tangente aux deux cercles.

Corrigé de l’exercice 8 : Parties et fonctions bornées
- Soit \(f \in A\) et \(x \in [0, 1]\). Comme \(f(0) = 0\), on a \(|f(x)| = |f(x) – f(0)| \leq\, |x – 0| \leq\, 1\). Donc \(\|f\|_\infty \leq\, 1\). La partie \(A\) est incluse dans la boule unité fermée : elle est bornée.
- Pour tout \(n\), \(\|f_n\|_\infty = \sup_{[0, 1]} x^n = 1\). En revanche, \(\|g_n\|_\infty = n\). La suite \((f_n)\) est bornée, la suite \((g_n)\) ne l’est pas.
- Pour tout réel \(t\), on a \(\|\varphi(t)\|_\infty = \max(|\cos t|, |\sin 2t|) \leq\, 1\). Donc \(\varphi\) est bornée. En revanche, \(\psi(2k\pi) = (2k\pi, 0)\), d’où \(\|\psi(2k\pi)\|_\infty = 2k\pi\), qui tend vers \(+\infty\). La fonction \(\varphi\) est bornée, la fonction \(\psi\) ne l’est pas.
- Par récurrence, \(A^n = \begin{pmatrix} 1 n \\ 0 1 \end{pmatrix}\). En effet, c’est vrai pour \(n = 0\), et \(A^{n+1} = A^n A = \begin{pmatrix} 1 n + 1 \\ 0 1 \end{pmatrix}\). Pour \(n \geq\, 1\), \(\|A^n\|_\infty = n\) et \(\|A^n\|_1 = n + 2\). De plus, pour toute matrice \(M\) de taille \(2\), \(\|M\|_\infty \leq\, \|M\|_1 \leq\, 4 \|M\|_\infty\). Les deux normes sont équivalentes, donc elles ont les mêmes parties bornées. L’ensemble \(\{A^n\}\) n’est borné pour aucune des deux normes.
Corrigé de l’exercice 9 : Une norme sur R_n[X]
- L’application \(N\) est positive. L’homogénéité vient de \(|\lambda P(k)| = |\lambda| |P(k)|\). L’inégalité triangulaire vient de \(|P(k) + Q(k)| \leq\, |P(k)| + |Q(k)|\), sommée sur \(k\). Enfin, si \(N(P) = 0\), alors \(P(0) = P(1) = \cdots = P(n) = 0\). Le polynôme \(P\) a donc au moins \(n + 1\) racines distinctes. Or il est de degré au plus \(n\). Donc \(P = 0\), et \(N\) est une norme sur \(\mathbb{R}_n[X]\).
- Pour \(n = 2\) : \(N(X) = 0 + 1 + 2 = 3\), \(N(X^2) = 0 + 1 + 4 = 5\) et \(N\big( (X – 1)^2 \big) = 1 + 0 + 1 = 2\). On trouve respectivement \(3\), \(5\) et \(2\).
- Le polynôme \(P = X(X – 1) \cdots (X – n + 1)\) est de degré \(n\), donc dans \(\mathbb{R}_n[X]\). Il n’est pas nul et s’annule en \(0, 1, \ldots, n – 1\). Ainsi, \(N^{\prime}(P) = 0\) avec \(P \neq 0\). La séparation est en défaut : \(N^{\prime}\) n’est pas une norme.
- De même, \(Q = X(X – 1) \cdots (X – n)\) est un polynôme non nul de \(\mathbb{R}_{n+1}[X]\) tel que \(N(Q) = 0\). Donc \(N\) n’est pas une norme sur \(\mathbb{R}_{n+1}[X]\). Le nombre de points d’évaluation doit dépasser le degré maximal.
Corrigé de l’exercice 10 : Norme de la convergence uniforme
- La fonction \(f_n\) est impaire. Pour \(x \geq\, 0\), on calcule \[f_n^{\prime}(x) = \frac{(1 + n x^2) – 2 n x^2}{(1 + n x^2)^2} = \frac{1 – n x^2}{(1 + n x^2)^2}.\] Ainsi, \(f_n\) croît sur \([0, \frac{1}{\sqrt{n}}]\) puis décroît, et elle est positive sur \(\mathbb{R}_+\). Son maximum sur \(\mathbb{R}_+\) vaut \(f_n\big( \frac{1}{\sqrt{n}} \big) = \frac{1/\sqrt{n}}{2} = \frac{1}{2\sqrt{n}}\). Par imparité, \(|f_n|\) atteint la même borne sur \(\mathbb{R}_-\). Donc \(f_n \in \mathcal{B}\) et \(\|f_n\|_\infty = \frac{1}{2\sqrt{n}}\). Comme \(\|f_n – 0\|_\infty \to 0\), la suite \((f_n)\) converge vers la fonction nulle dans \(\mathcal{B}\).
- Posons \(h(y) = \frac{y}{1 + y^2}\). C’est la fonction \(f_1\), donc \(\sup |h| = \frac12\), atteint en \(y = \pm 1\). Or \(g_n(x) = h(nx)\), et \(x \mapsto nx\) est une bijection de \(\mathbb{R}\). Donc \(\|g_n\|_\infty = \frac12\) pour tout \(n\). Ensuite, \(g_n(0) = 0\). Pour \(x \neq 0\), \(|g_n(x)| \leq\, \frac{n |x|}{n^2 x^2} = \frac{1}{n |x|}\), qui tend vers \(0\). Ainsi, \(g_n(x) \to 0\) pour tout réel \(x\).
- Supposons que \((g_n)\) converge vers \(g\) dans \((\mathcal{B}, \|\cdot\|_\infty)\). Pour tout réel \(x\), on a \(|g_n(x) – g(x)| \leq\, \|g_n – g\|_\infty \to 0\). Donc \(g(x) = \lim g_n(x) = 0\) : la fonction \(g\) est nulle. Alors \(\|g_n\|_\infty \to 0\), ce qui contredit \(\|g_n\|_\infty = \frac12\). La suite \((g_n)\) ne converge pas dans \(\mathcal{B}\). Sur la figure de l’énoncé, la bosse garde sa hauteur \(\frac12\) en se resserrant vers \(0\).
Point de méthode : la limite pour \(\|\cdot\|_\infty\), si elle existe, est toujours la limite simple. On calcule donc d’abord la limite simple, puis on teste \(\|g_n – g\|_\infty\).
Corrigé de l’exercice 11 : Normes 1, 2 et infini sur C([0,1])
- L’inégalité de Cauchy-Schwarz pour les intégrales donne \(\int_0^1 |f| \cdot 1 \leq\, \big( \int_0^1 f^2 \big)^{1/2} \big( \int_0^1 1 \big)^{1/2}\), soit \(\|f\|_1 \leq\, \|f\|_2\). Ensuite, \(f(t)^2 \leq\, \|f\|_\infty^2\) pour tout \(t\), et l’intégration sur un intervalle de longueur \(1\) donne \(\|f\|_2^2 \leq\, \|f\|_\infty^2\). Donc \(\|f\|_1 \leq\, \|f\|_2 \leq\, \|f\|_\infty\).
- On a \(\|f_n\|_\infty = 1\), \(\|f_n\|_1 = \frac{1}{n + 1}\) et \(\|f_n\|_2 = \big( \int_0^1 x^{2n} dx \big)^{1/2} = \frac{1}{\sqrt{2n + 1}}\). Les quotients \(\|f_n\|_\infty / \|f_n\|_1 = n + 1\) et \(\|f_n\|_\infty / \|f_n\|_2 = \sqrt{2n + 1}\) tendent vers \(+\infty\). Aucune constante \(\beta\) ne vérifie donc \(\|f\|_\infty \leq\, \beta \|f\|_1\), ni \(\|f\|_\infty \leq\, \beta \|f\|_2\). La norme \(\|\cdot\|_\infty\) n’est équivalente ni à \(\|\cdot\|_1\), ni à \(\|\cdot\|_2\).
- On calcule \(\|h_n\|_1 = \sqrt{n} \int_0^1 x^n dx = \frac{\sqrt{n}}{n + 1}\) et \(\|h_n\|_2^2 = n \int_0^1 x^{2n} dx = \frac{n}{2n + 1}\). Donc \[\frac{\|h_n\|_2}{\|h_n\|_1} = \sqrt{\frac{n}{2n + 1}} \cdot \frac{n + 1}{\sqrt{n}} = \frac{n + 1}{\sqrt{2n + 1}} \xrightarrow[n \to +\infty]{ +\infty.\] Les normes \(\|\cdot\|_1\) et \(\|\cdot\|_2\) ne sont pas équivalentes.
- D’abord, \(\|h_n\|_1 = \frac{\sqrt{n}}{n + 1} \to 0\) : \((h_n)\) converge vers \(0\) en moyenne. Ensuite, \(\|h_n\|_2 \to \frac{1}{\sqrt{2}} \neq 0\). Supposons que \((h_n)\) converge vers \(g\) pour \(\|\cdot\|_2\). Comme \(\|h_n – g\|_1 \leq\, \|h_n – g\|_2\), elle converge aussi vers \(g\) pour \(\|\cdot\|_1\), donc \(g = 0\) par unicité de la limite. C’est impossible, car \(\|h_n\|_2 \not\to 0\). La suite diverge pour \(\|\cdot\|_2\). Enfin, \(\|h_n\|_\infty = \sqrt{n}\) : la suite n’est pas bornée, donc elle diverge pour \(\|\cdot\|_\infty\).
Corrigé de l’exercice 12 : Convergence en moyenne sans convergence uniforme
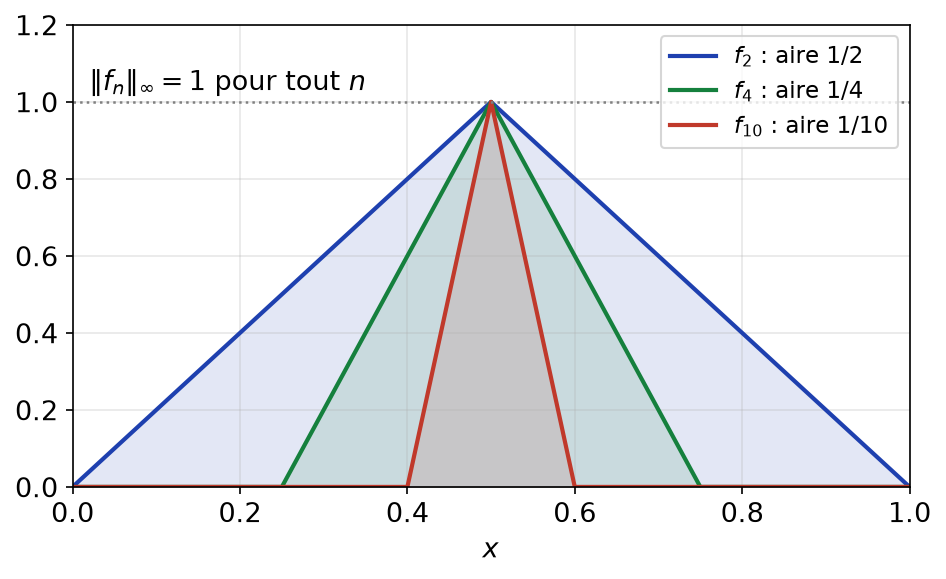
- La fonction \(x \mapsto 1 – n |x – \frac12|\) est continue, et le maximum de deux fonctions continues est continu. Donc \(f_n\) est continue. Elle vaut \(1\) en \(\frac12\) et s’annule dès que \(|x – \frac12| \geq\, \frac1n\). Comme \(n \geq\, 2\), l’intervalle \(\big[ \frac12 – \frac1n, \frac12 + \frac1n \big]\) est inclus dans \([0, 1]\). Le graphe de \(f_n\) est un pic triangulaire de hauteur \(1\) et de base \(\frac2n\), centré en \(\frac12\), et nul ailleurs.
- Le maximum est atteint en \(\frac12\), donc \(\|f_n\|_\infty = 1\). L’intégrale est l’aire du triangle : \(\|f_n\|_1 = \frac12 \cdot \frac2n \cdot 1 = \frac1n\). Par symétrie autour de \(\frac12\), en posant \(t = |x – \frac12|\), \[\|f_n\|_2^2 = 2 \int_0^{1/n} (1 – n t)^2 \, dt = 2 \Big[ -\frac{(1 – n t)^3}{3n} \Big]_0^{1/n} = \frac{2}{3n}.\] Donc \(\|f_n\|_\infty = 1\), \(\|f_n\|_1 = \frac1n\) et \(\|f_n\|_2 = \sqrt{\frac{2}{3n}}\). La figure ci-dessous montre ces pics de plus en plus étroits.

- Les quantités \(\|f_n – 0\|_1 = \frac1n\) et \(\|f_n – 0\|_2 = \sqrt{\frac{2}{3n}}\) tendent vers \(0\). La suite \((f_n)\) converge vers la fonction nulle en moyenne et en moyenne quadratique.
- Supposons que \((f_n)\) converge vers \(g\) pour \(\|\cdot\|_\infty\). Comme \(\|f_n – g\|_1 \leq\, \|f_n – g\|_\infty\), elle converge aussi vers \(g\) en moyenne. Par unicité de la limite pour \(\|\cdot\|_1\), \(g = 0\). Alors \(\|f_n\|_\infty \to 0\), ce qui contredit \(\|f_n\|_\infty = 1\). La suite \((f_n)\) ne converge pas uniformément. On peut aussi remarquer que \(f_n(\frac12) = 1\) pour tout \(n\), alors qu’une limite uniforme devrait être la fonction nulle.
Corrigé de l’exercice 13 : Une norme sur les fonctions de classe C1
- Pour \(f \in E\), la dérivée \(f^{\prime}\) est continue sur le segment \([0, 1]\), donc bornée : \(N(f)\) est un réel positif. L’homogénéité et l’inégalité triangulaire viennent de celles de \(|\cdot|\) et de \(\|\cdot\|_\infty\), car \((f + g)^{\prime} = f^{\prime} + g^{\prime}\). Enfin, si \(N(f) = 0\), alors \(f^{\prime} = 0\) sur \([0, 1]\), donc \(f\) est constante, égale à \(f(0) = 0\). Ainsi, \(N\) est une norme sur \(E\).
- Soit \(x \in [0, 1]\). Comme \(f\) est de classe \(\mathcal{C}^1\), le théorème fondamental de l’analyse donne \(f(x) = f(0) + \int_0^x f^{\prime}(t) \, dt\). Donc \(|f(x)| \leq\, |f(0)| + x \|f^{\prime}\|_\infty \leq\, N(f)\). En passant à la borne supérieure, \(\|f\|_\infty \leq\, N(f)\).
- D’une part, \(|f(0)| \leq\, \|f\|_\infty\), donc \(N(f) \leq\, M(f)\). D’autre part, la question précédente donne \(M(f) = \|f\|_\infty + \|f^{\prime}\|_\infty \leq\, N(f) + N(f)\). Donc \(N \leq\, M \leq\, 2N\) : les normes \(N\) et \(M\) sont équivalentes.
- On a \(f_n(0) = 0\) et \(f_n^{\prime}(x) = n \pi \cos(n \pi x)\), d’où \(\|f_n^{\prime}\|_\infty = n\pi\), atteint en \(0\). Ainsi, \(N(f_n) = n \pi\). Par ailleurs, \(\|f_n\|_\infty = 1\), atteint en \(\frac{1}{2n}\). Le quotient \(N(f_n) / \|f_n\|_\infty = n\pi\) tend vers \(+\infty\). Aucune constante \(\beta\) ne vérifie \(N \leq\, \beta \|\cdot\|_\infty\) : les deux normes ne sont pas équivalentes.
- D’abord, \(\|u_n\|_\infty = \frac{1}{\sqrt{n}} \to 0\) : \((u_n)\) converge vers \(0\) dans \((E, \|\cdot\|_\infty)\). Ensuite, \(N(u_n) = \frac{n \pi}{\sqrt{n}} = \pi \sqrt{n} \to +\infty\). La suite n’est pas bornée pour \(N\). Or une suite convergente est bornée. Donc \((u_n)\) diverge dans \((E, N)\).
Corrigé de l’exercice 14 : Produit d’espaces normés
- Si \(N(x, y) = 0\), alors \(\|x\|_E = \|y\|_F = 0\), donc \((x, y) = 0\). L’homogénéité est immédiate. Pour l’inégalité triangulaire, on a \(\|x + x^{\prime}\|_E \leq\, \|x\|_E + \|x^{\prime}\|_E \leq\, N(x, y) + N(x^{\prime}, y^{\prime})\), et de même pour la seconde composante. On passe au maximum. Le raisonnement pour \(N^{\prime}\) est analogue, en ajoutant les deux inégalités triangulaires. Enfin, \(\max(a, b) \leq\, a + b \leq\, 2 \max(a, b)\) pour \(a, b \geq\, 0\). Donc \(N\) et \(N^{\prime}\) sont des normes et \(N \leq\, N^{\prime} \leq\, 2N\).
- On a \(N\big( (x_n, y_n) – (a, b) \big) = \max(\|x_n – a\|_E, \|y_n – b\|_F)\). Si ce maximum tend vers \(0\), chacun des deux termes, qui lui est inférieur, tend vers \(0\). Réciproquement, si les deux termes tendent vers \(0\), leur maximum, majoré par leur somme, tend vers \(0\). La convergence pour \(N\) équivaut à la convergence des deux composantes.
- On a \(\max(\|x – a\|_E, \|y – b\|_F) < r\) si et seulement si \(\|x – a\|_E < r\) et \(\|y – b\|_F < r\). Donc la boule est \(B_E(a, r) \times B_F(b, r)\).
- D’une part, \(\big| \frac{n}{n + 1} – 1 \big| = \frac{1}{n + 1} \to 0\). D’autre part, pour toute norme sur \(\mathcal{M}_2(\mathbb{R})\), \(\big\| \frac1n I_2 \big\| = \frac1n \|I_2\| \to 0\). La suite converge vers \((1, 0)\) dans \(\mathbb{R} \times \mathcal{M}_2(\mathbb{R})\), d’après la question 2.
Corrigé de l’exercice 15 : Inclusion de boules
- Soit \(x \in B(a, r)\). L’inégalité triangulaire donne \(\|x – b\| \leq\, \|x – a\| + \|a – b\| < r + \|a – b\| \leq\, s\). Donc \(x \in B(b, s)\), et \(B(a, r) \subset B(b, s)\).
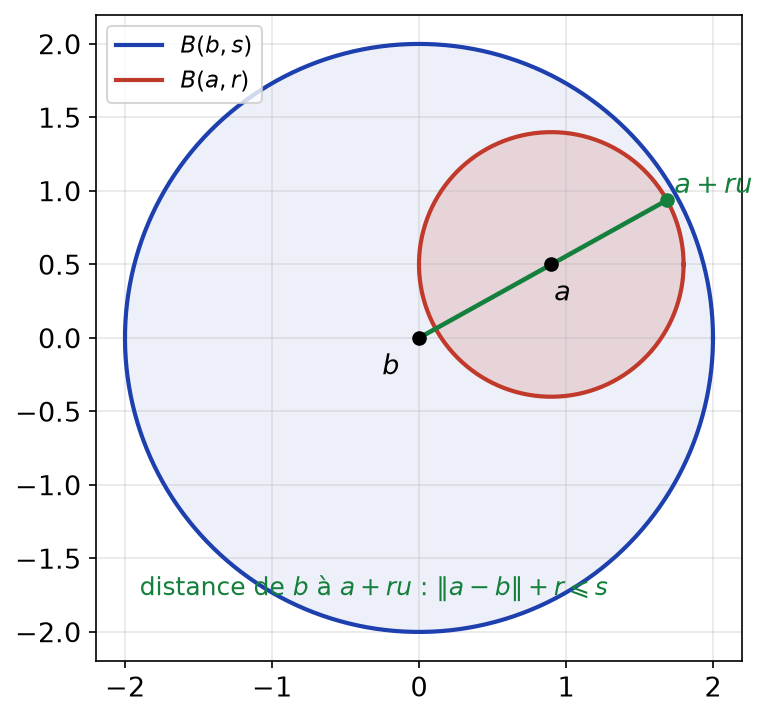
- Choisissons un vecteur unitaire \(u\). Si \(a \neq b\), on prend \(u = \frac{a – b}{\|a – b\|}\). Si \(a = b\), on prend n’importe quel vecteur unitaire, qui existe car \(E \neq \{0\}\). Pour \(t \in [0, r[\), posons \(x_t = a + t u\). Alors \(\|x_t – a\| = t < r\), donc \(x_t \in B(b, s)\). Or \(a – b = \|a – b\| u\), d’où \[\|x_t – b\| = \big\| (\|a – b\| + t) u \big\| = \|a – b\| + t.\] Ainsi, \(\|a – b\| + t < s\) pour tout \(t \in [0, r[\). En faisant tendre \(t\) vers \(r\), on obtient \(\|a – b\| + r \leq\, s\). La figure ci-dessous montre le point \(a + r u\), le plus éloigné de \(b\) sur le bord de \(B(a, r)\).

- Si \(B(a, r) = B(b, s)\), les deux inclusions donnent \(\|a – b\| + r \leq\, s\) et \(\|a – b\| + s \leq\, r\). En les ajoutant, \(2 \|a – b\| \leq\, 0\), donc \(a = b\). Il reste \(r \leq\, s\) et \(s \leq\, r\). Donc \(a = b\) et \(r = s\) : une boule ouverte détermine son centre et son rayon.
- D’après les deux premières questions, \(B(0, 1) \subset B(a, 2)\) équivaut à \(\|a\| + 1 \leq\, 2\). C’est le cas si et seulement si \(\|a\| \leq\, 1\).
Corrigé de l’exercice 16 : Suites de vecteurs de R^3
- D’après l’exercice 3, les normes \(\|\cdot\|_1\), \(\|\cdot\|_2\) et \(\|\cdot\|_\infty\) de \(\mathbb{R}^3\) sont équivalentes. Elles ont donc les mêmes suites convergentes, avec les mêmes limites, et les mêmes suites bornées. La nature des suites ne dépend pas de la norme usuelle choisie. On travaille avec \(\|\cdot\|_\infty\), pour laquelle la convergence se lit coordonnée par coordonnée.
- Première coordonnée : \(\big( 1 + \frac1n \big)^n = \exp\big( n \ln(1 + \frac1n) \big)\). Or \(n \ln(1 + \frac1n) = \frac{\ln(1 + 1/n)}{1/n} \to 1\), car c’est un taux d’accroissement de \(\ln\) en \(1\). Par continuité de l’exponentielle, la limite est \(e\). Deuxième coordonnée : \(n \sin \frac1n = \frac{\sin(1/n)}{1/n} \to 1\). Troisième coordonnée : \(\frac{n^2 + 1}{2n^2 – n} = \frac{1 + 1/n^2}{2 – 1/n} \to \frac12\). Donc \((u_n)\) converge vers \(\big( e, 1, \frac12 \big)\).
- On a \(\|v_n\|_\infty \geq\, \ln n \to +\infty\). La suite \((v_n)\) n’est pas bornée. Or toute suite convergente est bornée. Donc \((v_n)\) diverge.
- Comme \(\cos(n \pi) = (-1)^n\), on obtient \(w_{2p} = \big( \frac{1}{2p}, 1, 1 \big) \to (0, 1, 1)\) et \(w_{2p+1} \to (0, -1, 1)\). Les vecteurs \((0, 1, 1)\) et \((0, -1, 1)\) sont deux valeurs d’adhérence distinctes, donc \((w_n)\) diverge.
Corrigé de l’exercice 17 : Puissances d’une matrice
- Posons \(J = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\). Alors \(A = \frac12 I_2 + J\), avec \(J^2 = 0\). Les matrices \(\frac12 I_2\) et \(J\) commutent, donc la formule du binôme s’applique. Tous les termes contenant \(J^k\) avec \(k \geq\, 2\) sont nuls. Ainsi, pour \(n \geq\, 1\), \[A^n = \Big( \frac12 \Big)^n I_2 + n \Big( \frac12 \Big)^{n-1} J = \begin{pmatrix} 2^{-n} n \, 2^{1-n} \\ 0 2^{-n} \end{pmatrix}.\] Le coefficient en haut à droite vaut \(n \, 2^{1-n} = \frac{2n}{2^n}\).
- Pour \(n \geq\, 1\), on a \(\|A^n\|_\infty = \max\big( 2^{-n}, \frac{2n}{2^n} \big) = \frac{2n}{2^n}\). Par croissances comparées, \(\frac{n}{2^n} \to 0\). Donc \((A^n)\) converge vers la matrice nulle. Le terme \(n \, 2^{1-n}\) vaut \(1\) pour \(n = 1\) et \(n = 2\), puis décroît vers \(0\).
- On calcule \(B^2 = \begin{pmatrix} -1 0 \\ 0 -1 \end{pmatrix} = -I_2\), puis \(B^4 = (-I_2)^2 = I_2\). Ainsi, \(B^{4k + r} = B^r\) pour \(r \in \{0, 1, 2, 3\}\). Les quatre suites extraites \((B^{4k + r})_k\) sont constantes, égales à \(I_2\), \(B\), \(-I_2\) et \(-B\). Ce sont donc des valeurs d’adhérence. Réciproquement, une suite extraite convergente contient une infinité de termes dans l’une des quatre classes, donc sa limite est l’une de ces matrices. Les valeurs d’adhérence sont \(I_2\), \(B\), \(-I_2\) et \(-B\), et la suite \((B^n)\) diverge.
Point de méthode : dans \(\mathcal{M}_n(\mathbb{K})\), toutes les normes usuelles sont équivalentes ; on étudie donc les suites de matrices coefficient par coefficient.
Corrigé de l’exercice 18 : Suite récurrente dans R^2
- On a \(s_{n+1} = \frac{(x_n + 2y_n) + (2x_n + y_n)}{3} = x_n + y_n = s_n\). De plus, \(d_{n+1} = \frac{(x_n + 2y_n) – (2x_n + y_n)}{3} = -\frac13 (x_n – y_n) = -\frac13 d_n\). Donc \((s_n)\) est constante, égale à \(s_0 = 3\), et \((d_n)\) est géométrique de raison \(-\frac13\), avec \(d_0 = 3\).
- On en déduit \(d_n = 3 \big( -\frac13 \big)^n\). Comme \(x_n = \frac{s_n + d_n}{2}\) et \(y_n = \frac{s_n – d_n}{2}\), \[x_n = \frac32 + \frac32 \Big( -\frac13 \Big)^n, \qquad y_n = \frac32 – \frac32 \Big( -\frac13 \Big)^n.\] On vérifie : \(U_1 = (1, 2)\), conformément à la relation de récurrence.
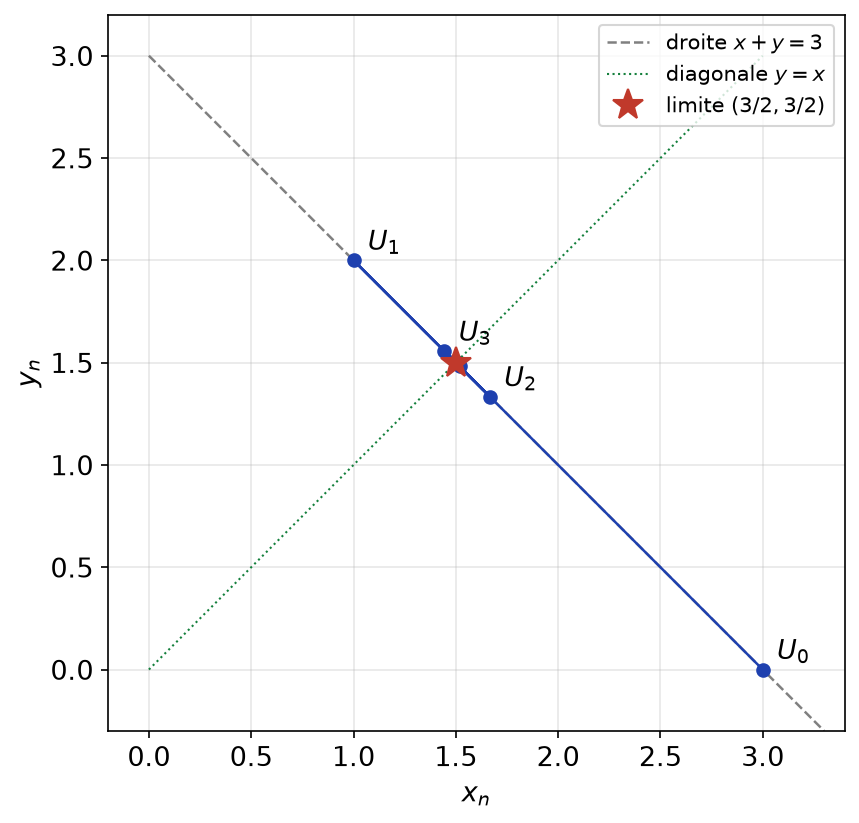
- Posons \(L = \big( \frac32, \frac32 \big)\). Alors \(\|U_n – L\|_\infty = \frac32 \big( \frac13 \big)^n = \frac{1}{2 \cdot 3^{n-1}}\), qui tend vers \(0\). Donc \((U_n)\) converge vers \(L = \big( \frac32, \frac32 \big)\). Comme le montre la figure ci-dessous, les points restent sur la droite \(x + y = 3\) et sautent d’un côté à l’autre de la diagonale, en se rapprochant de \(L\).

- On a \(U_{n+1} = M U_n\) avec \(M = \frac13 \begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\). Le même calcul, mené pour un point de départ quelconque \((x_0, y_0)\), donne \(x_n = \frac{s_0 + d_0 (-1/3)^n}{2}\) et \(y_n = \frac{s_0 – d_0 (-1/3)^n}{2}\). Avec \(U_0 = (1, 0)\), on obtient la première colonne de \(M^n\). Avec \(U_0 = (0, 1)\), on obtient la seconde. Ainsi, en notant \(q_n = \frac12 \big( -\frac13 \big)^n\), \[M^n = \begin{pmatrix} \frac12 + q_n \frac12 – q_n \\ \frac12 – q_n \frac12 + q_n \end{pmatrix}.\] Donc \(M^n\) converge vers \(\frac12 \begin{pmatrix} 1 1 \\ 1 1 \end{pmatrix}\). Pour \(n = 1\), on retrouve bien \(M\) : \(\frac12 – \frac16 = \frac13\) et \(\frac12 + \frac16 = \frac23\).
Corrigé de l’exercice 19 : Valeurs d’adhérence dans C
- Pour tout \(n \geq\, 1\), \(|z_n| = 1 + \frac1n \leq\, 2\). La suite \((z_n)\) est bornée.
- Pour \(m = 6k + r\), on a \(e^{i m \pi / 3} = e^{2ik\pi} e^{i r \pi / 3} = e^{i r \pi / 3}\). Donc \(z_{6k + r} = \big( 1 + \frac{1}{6k + r} \big) e^{i r \pi / 3}\). Par conséquent, \(|z_{6k+r} – e^{i r \pi / 3}| = \frac{1}{6k + r} \to 0\). La suite extraite \((z_{6k+r})_k\) converge vers \(e^{i r \pi / 3}\).
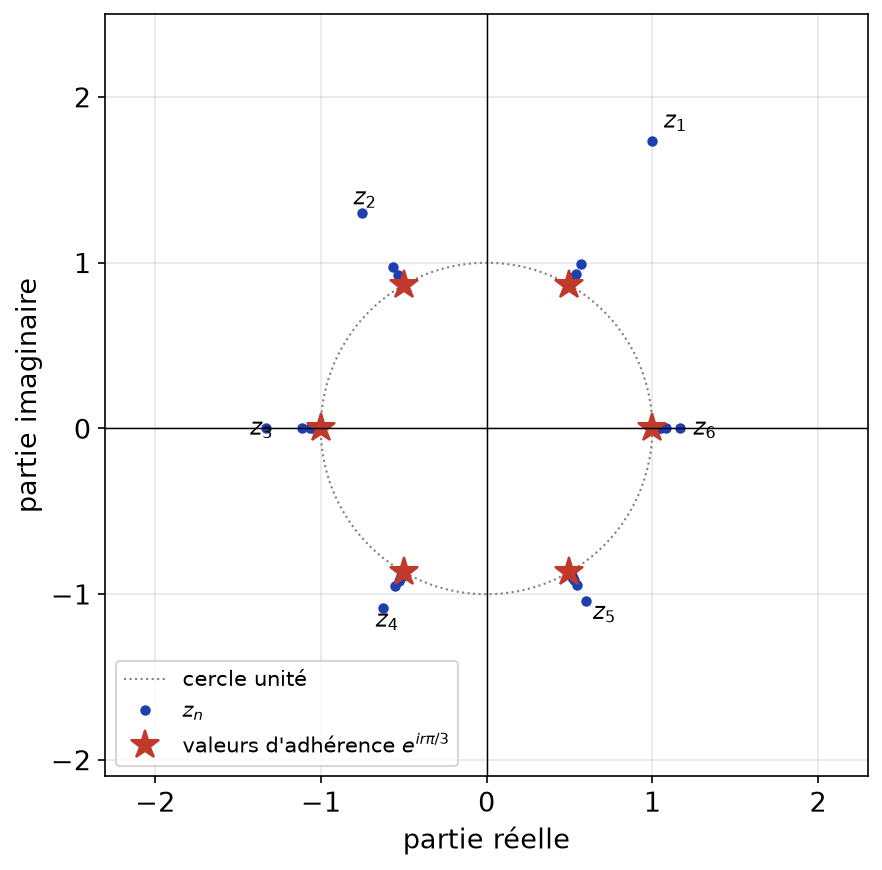
- La suite possède au moins deux valeurs d’adhérence distinctes, par exemple \(1\) et \(-1\). Or une suite convergente n’a qu’une valeur d’adhérence. Donc \((z_n)\) diverge. La figure ci-dessous montre les points qui s’enroulent vers les six sommets de l’hexagone régulier.

- Soit \(\ell\) une valeur d’adhérence, limite de \((z_{\varphi(k)})\). Les entiers \(\varphi(k)\) prennent une infinité de fois l’un des six restes modulo \(6\), disons \(r\). Il existe donc une extraction \(\psi\) telle que \(\varphi(\psi(k)) \equiv r \pmod 6\) pour tout \(k\). D’une part, \(z_{\varphi(\psi(k))} \to \ell\), comme suite extraite d’une suite qui tend vers \(\ell\). D’autre part, \(|z_{\varphi(\psi(k))} – e^{i r \pi / 3}| = \frac{1}{\varphi(\psi(k))} \to 0\). Par unicité de la limite, \(\ell = e^{i r \pi / 3}\). Les valeurs d’adhérence sont exactement les six racines sixièmes de l’unité.
Corrigé de l’exercice 20 : Suites extraites et convergence
- Soit \(\varepsilon > 0\). Il existe \(N_1\) tel que \(\|u_{2n} – \ell\| \leq\, \varepsilon\) pour \(n \geq\, N_1\). De même, il existe \(N_2\) tel que \(\|u_{2n+1} – \ell\| \leq\, \varepsilon\) pour \(n \geq\, N_2\). Posons \(N = \max(2N_1, 2N_2 + 1)\) et soit \(m \geq\, N\). Si \(m = 2n\), alors \(n \geq\, N_1\). Si \(m = 2n + 1\), alors \(n \geq\, N_2\). Dans les deux cas, \(\|u_m – \ell\| \leq\, \varepsilon\). Donc \((u_n)\) converge vers \(\ell\).
- Notons \(a\), \(b\) et \(c\) les limites de \((u_{2n})\), \((u_{2n+1})\) et \((u_{3n})\). La suite \((u_{6n})\) est extraite de \((u_{2n})\) et de \((u_{3n})\). Par unicité de la limite, \(a = c\). De même, \(6n + 3 = 2(3n + 1) + 1 = 3(2n + 1)\), donc \((u_{6n+3})\) est extraite de \((u_{2n+1})\) et de \((u_{3n})\). Ainsi, \(b = c\). Finalement, \(a = b\). D’après la question 1, \((u_n)\) converge.
- Soit \(x \in E\) non nul et \(u_n = (-1)^n x\). Alors \(u_{2n} = x\) et \(u_{2n+1} = -x\) convergent, mais vers deux limites distinctes. La suite \((u_n)\) diverge, bien que ses deux suites extraites convergent. Ici, \((u_{3n}) = ((-1)^n x)\) diverge, ce qui est cohérent avec la question 2.
- On a \(u_{2p} = (1, \frac{1}{2p}) \to (1, 0)\) et \(u_{2p+1} \to (-1, 0)\). Toute suite extraite convergente contient une infinité de termes d’indices pairs, ou une infinité d’indices impairs. Sa limite est donc \((1, 0)\) ou \((-1, 0)\). Les valeurs d’adhérence sont \((1, 0)\) et \((-1, 0)\).
Corrigé de l’exercice 21 : Normes matricielles
- Si \(N(A) = 0\), chaque somme \(\sum_j |a_{ij}|\) est nulle, donc tous les coefficients sont nuls. L’homogénéité est immédiate. Pour l’inégalité triangulaire, pour chaque \(i\), \(\sum_j |a_{ij} + b_{ij}| \leq\, \sum_j |a_{ij}| + \sum_j |b_{ij}| \leq\, N(A) + N(B)\), puis on passe au maximum sur \(i\). Ensuite, \(|a_{ij}| \leq\, \sum_{k} |a_{ik}| \leq\, N(A)\), et \(\sum_j |a_{ij}| \leq\, n \|A\|_\infty\). Donc \(N\) est une norme et \(\|A\|_\infty \leq\, N(A) \leq\, n \|A\|_\infty\).
- Pour tout \(i\), l’inégalité triangulaire donne \[\sum_j |(AB)_{ij}| \leq\, \sum_j \sum_k |a_{ik}| |b_{kj}| = \sum_k |a_{ik}| \sum_j |b_{kj}| \leq\, \sum_k |a_{ik}| \, N(B) \leq\, N(A) \, N(B).\] En passant au maximum sur \(i\), \(N(AB) \leq\, N(A) \, N(B)\).
- Par récurrence, \(N(A^k) \leq\, N(A)^k\). Si \(N(A) < 1\), alors \(N(A)^k \to 0\), donc \(N(A^k – 0) \to 0\). Ainsi, \(A^k \to 0\). Pour la matrice proposée, les sommes des lignes valent \(0{,}5 + 0{,}3 = 0{,}8\) et \(0{,}2 + 0{,}4 = 0{,}6\). Donc \(N(A) = 0{,}8 < 1\). Par conséquent, \(A^k \to 0\), et chaque coefficient de \(A^k\) est majoré par \(0{,}8^k\) en valeur absolue.
- Soit \(J\) la matrice de \(\mathcal{M}_n(\mathbb{K})\) dont tous les coefficients valent \(1\). Chaque coefficient de \(J^2\) vaut \(\sum_{k=1}^n 1 \cdot 1 = n\), donc \(J^2 = nJ\). Alors \(\|J^2\|_\infty = n\), alors que \(\|J\|_\infty^2 = 1\). Pour \(n \geq\, 2\), on a \(\|J^2\|_\infty > \|J\|_\infty^2\) : la norme \(\|\cdot\|_\infty\) n’est pas sous-multiplicative.
Corrigé de l’exercice 22 : Caractérisation séquentielle des normes équivalentes
- Si \(N(x_n) \to 0\), alors \(0 \leq\, N^{\prime}(x_n) \leq\, C N(x_n)\). Le théorème d’encadrement donne \(N^{\prime}(x_n) \to 0\).
- Pour tout entier \(n \geq\, 1\), la constante \(n\) ne convient pas. Il existe donc \(x_n \in E\) tel que \(N^{\prime}(x_n) > n N(x_n)\). Ce vecteur est non nul, sinon les deux membres seraient nuls. Posons \(y_n = \frac{x_n}{\sqrt{n} \, N(x_n)}\). Par homogénéité, \(N(y_n) = \frac{1}{\sqrt{n}} \to 0\). De plus, \[N^{\prime}(y_n) = \frac{N^{\prime}(x_n)}{\sqrt{n} \, N(x_n)} > \frac{n}{\sqrt{n}} = \sqrt{n}.\] Donc \(N(y_n) \to 0\) et \(N^{\prime}(y_n) \to +\infty\).
- Si \(N\) et \(N^{\prime}\) sont équivalentes, la question 1, appliquée dans les deux sens, montre qu’elles ont les mêmes suites de limite nulle. Réciproquement, supposons qu’elles aient les mêmes suites de limite nulle. Si \(N^{\prime}\) n’était majorée par aucun \(C N\), la question 2 fournirait une suite de limite nulle pour \(N\) mais pas pour \(N^{\prime}\). Donc il existe \(\beta\) avec \(N^{\prime} \leq\, \beta N\). En échangeant les rôles, il existe \(\gamma\) avec \(N \leq\, \gamma N^{\prime}\). Ainsi, \(\frac{1}{\gamma} N \leq\, N^{\prime} \leq\, \beta N\) : les normes sont équivalentes.
- La relation est réflexive, avec \(\alpha = \beta = 1\). Elle est symétrique : si \(\alpha N \leq\, N^{\prime} \leq\, \beta N\), alors \(\frac{1}{\beta} N^{\prime} \leq\, N \leq\, \frac{1}{\alpha} N^{\prime}\). Enfin, elle est transitive : si \(\alpha N \leq\, N^{\prime} \leq\, \beta N\) et \(\alpha^{\prime} N^{\prime} \leq\, N^{\prime\prime} \leq\, \beta^{\prime} N^{\prime}\), alors \(\alpha \alpha^{\prime} N \leq\, N^{\prime\prime} \leq\, \beta \beta^{\prime} N\). C’est une relation d’équivalence.
Point de méthode : la normalisation \(y_n = x_n / (\sqrt{n} N(x_n))\) répartit le facteur \(n\) : une moitié fait tendre \(N\) vers \(0\), l’autre fait exploser \(N^{\prime}\).
Corrigé de l’exercice 23 : Problème : normes sur R[X]
- Les applications \(N_1\) et \(N_\infty\) ne dépendent pas de l’entier \(d\) choisi, car ajouter des coefficients nuls ne change rien. Ce sont les normes \(\|\cdot\|_1\) et \(\|\cdot\|_\infty\) sur la suite des coefficients : homogénéité et inégalité triangulaire s’obtiennent coefficient par coefficient. De plus, elles ne s’annulent que si tous les coefficients sont nuls. Pour \(S_a\), la fonction polynomiale \(|P|\) est continue sur le segment \([0, a]\), donc bornée : \(S_a(P)\) est un réel. L’homogénéité et l’inégalité triangulaire s’obtiennent par passage au sup. Enfin, si \(S_a(P) = 0\), le polynôme \(P\) a une infinité de racines, donc \(P = 0\). Les trois applications sont des normes sur \(\mathbb{R}[X]\).
- Chaque \(|a_k|\) est majoré par la somme \(\sum_j |a_j|\), donc \(N_\infty \leq\, N_1\). Pour \(P_n = \sum_{k=0}^n X^k\), on a \(N_1(P_n) = n + 1\) et \(N_\infty(P_n) = 1\). Le quotient \(n + 1\) tend vers \(+\infty\). Donc \(N_1\) et \(N_\infty\) ne sont pas équivalentes.
- Pour \(t \in [0, 1]\), \(|P(t)| \leq\, \sum_k |a_k| t^k \leq\, \sum_k |a_k|\), donc \(S_1 \leq\, N_1\). Pour \(Q_n = (1 – X)^n\) et \(t \in [0, 1]\), on a \(0 \leq\, 1 – t \leq\, 1\), donc \(|Q_n(t)| \leq\, 1\), avec égalité en \(t = 0\). Ainsi, \(S_1(Q_n) = 1\). Par la formule du binôme, \(Q_n = \sum_k \binom\,{n}{k} (-1)^k X^k\), donc \(N_1(Q_n) = \sum_k \binom\,{n}{k} = 2^n\). Le quotient \(2^n\) tend vers \(+\infty\) : \(S_1\) et \(N_1\) ne sont pas équivalentes.
- Comme \([0, a] \subset [0, b]\), on a \(S_a \leq\, S_b\). Posons \(R_n = \big( \frac{X}{a} \big)^n\). Sur \(\mathbb{R}_+\), la fonction \(t \mapsto (t/a)^n\) est croissante et positive. Donc \(S_a(R_n) = 1\) et \(S_b(R_n) = \big( \frac{b}{a} \big)^n\). Comme \(\frac{b}{a} > 1\), ce quotient tend vers \(+\infty\). Les normes \(S_a\) et \(S_b\) ne sont pas équivalentes.
- D’abord, \(N_1(T_n) = \frac1n \to 0\) : \((T_n)\) converge vers \(0\) pour \(N_1\). Ensuite, \(t \mapsto t^n / n\) est croissante sur \(\mathbb{R}_+\), donc \(S_1(T_n) = \frac1n \to 0\) : \((T_n)\) converge vers \(0\) pour \(S_1\). Enfin, \(S_2(T_n) = \frac{2^n}{n} \to +\infty\) par croissances comparées. La suite n’est pas bornée pour \(S_2\). Donc \((T_n)\) diverge pour \(S_2\). La figure ci-dessous illustre ce contraste : les courbes s’écrasent sur \([0, 1]\) mais explosent sur \([1, 2]\).

- Reprenons \(Q_n = (1 – X)^n\), pour lequel \(S_1(Q_n) = 1\). Ses coefficients sont les \(\binom\,{n}{k}\), au nombre de \(n + 1\), de somme \(2^n\). Le plus grand vaut donc au moins \(\frac{2^n}{n + 1}\). Ainsi, \(N_\infty(Q_n) \geq\, \frac{2^n}{n + 1} \to +\infty\), et aucune constante \(C\) ne vérifie \(N_\infty \leq\, C S_1\). Reprenons ensuite \(P_n = \sum_{k=0}^n X^k\). Il est positif et croissant sur \([0, 1]\), donc \(S_1(P_n) = P_n(1) = n + 1\), alors que \(N_\infty(P_n) = 1\). Aucune des deux normes \(N_\infty\) et \(S_1\) n’est dominée par l’autre.

Point de méthode : sur \(\mathbb{R}[X]\), qui est de dimension infinie, les familles \(X^n\), \((1 – X)^n\) et \(\sum X^k\) fournissent presque tous les contre-exemples à l’équivalence des normes.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : espaces vectoriels normés, cours de maths spé
- Les énoncés : exercices de maths spé sur espaces vectoriels normés
- Chapitre précédent : Polynômes d'endomorphismes et Cayley-Hamilton
- Chapitre suivant : Topologie d'un espace normé et continuité
- Le même thème en L3 : espaces vectoriels normés, exercices de maths en L3
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup