Ce corrigé intégration sup rédige entièrement les 20 exercices du chapitre. Chaque solution cite le théorème utilisé et vérifie ses hypothèses : continuité sur un segment pour Heine, continuité et positivité pour une intégrale nulle, continuité de l’intégrande pour dériver une fonction intégrale.
Soyez vigilant sur trois points. D’abord, la croissance de l’intégrale exige des bornes dans l’ordre. Ensuite, une somme de Riemann se reconnaît après une factorisation soignée. Enfin, dans les preuves à \(\varepsilon\), l’ordre des choix compte : on fixe d’abord \(\delta\), puis le rang \(n\).
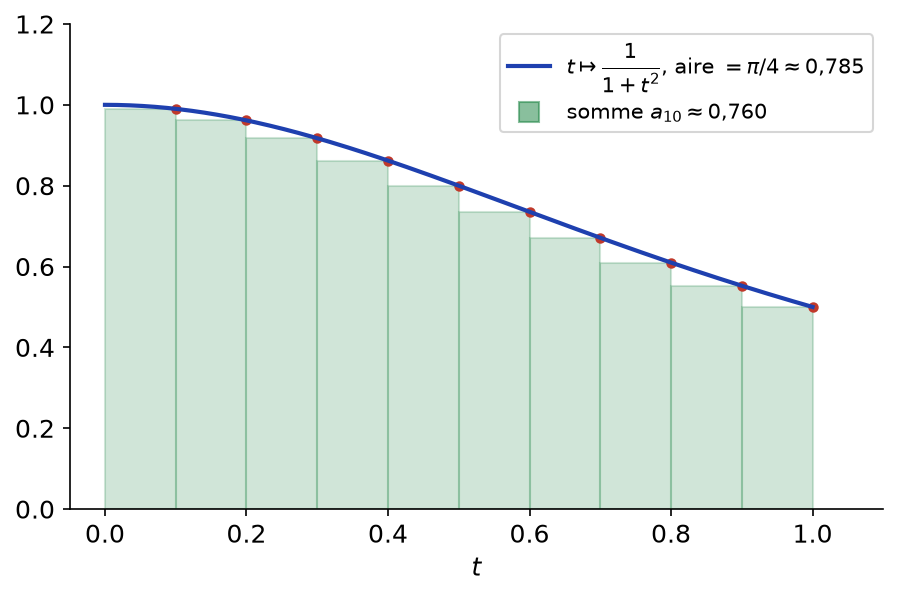
Les figures illustrent les solutions : rectangles de Riemann, fonctions intégrales étudiées, encadrement d’une suite d’intégrales et erreur de la formule de Taylor.
Les énoncés se trouvent sur la page exercices de maths sup sur intégration sur un segment.
Corrigé de l’exercice 1 : Continuité uniforme et théorème de Heine
- Soient \(x, y \geq\, 0\). Si \(x = y = 0\), l’inégalité est évidente. Sinon, \(\sqrt{x} + \sqrt{y} > 0\) et \(|\sqrt{x} – \sqrt{y}| \leq\, \sqrt{x} + \sqrt{y}\). Par conséquent,
\[|\sqrt{x} – \sqrt{y}|^2 \leq\, |\sqrt{x} – \sqrt{y}|\,(\sqrt{x} + \sqrt{y}) = |x – y|.\]
Soit alors \(\varepsilon > 0\) et \(\delta = \varepsilon^2\). Si \(|x – y| \leq\, \delta\), on obtient \(|\sqrt{x} – \sqrt{y}| \leq\, \sqrt{\delta} = \varepsilon\). Donc la racine carrée est uniformément continue sur \([0, +\infty[\), bien qu’elle ne soit pas lipschitzienne au voisinage de \(0\). - Posons \(x_n = n + \frac{1}{n}\) et \(y_n = n\). Alors \(x_n – y_n = \frac{1}{n} \to 0\). Cependant, \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Si la fonction carré était uniformément continue, on aurait \(x_n^2 – y_n^2 \to 0\). Donc \(x \mapsto x^2\) n’est pas uniformément continue sur \(\mathbb{R}\).
- La fonction est continue comme composée de fonctions continues. Posons ensuite \(x_n = \frac{1}{2n\pi + \pi/2}\) et \(y_n = \frac{1}{2n\pi}\), qui sont dans \(]0, 1]\) pour \(n \geq\, 1\). On a \(x_n – y_n \to 0\), alors que \(\sin(1/x_n) – \sin(1/y_n) = 1 – 0 = 1\). Donc \(x \mapsto \sin(1/x)\) n’est pas uniformément continue sur \(]0, 1]\) : l’intervalle n’est pas un segment, et le théorème de Heine ne s’applique pas.
- D’après le théorème de Heine, \(f\) est uniformément continue sur \([0, 1]\). Il existe donc \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\). Choisissons \(n\) tel que \(\frac{1}{n} \leq\, \delta\), et posons \(\varphi(x) = f(\frac{k}{n})\) pour \(x \in [\frac{k}{n}, \frac{k+1}{n}[\), puis \(\varphi(1) = f(1)\). Pour \(x \in [\frac{k}{n}, \frac{k+1}{n}[\), on a \(|x – \frac{k}{n}| \leq\, \delta\). Ainsi \(\varphi\) est en escalier et \(|f(x) – \varphi(x)| \leq\, \varepsilon\) pour tout \(x \in [0, 1]\).
Corrigé de l’exercice 2 : Intégrales de fonctions en escalier
- La subdivision \((0, 1, 3, 4)\) est adaptée à \(\varphi\) : la fonction est constante sur \(]0, 1[\), \(]1, 3[\) et \(]3, 4[\). Par définition,
\[\int_0^4 \varphi = 2 \times 1 + (-1) \times 2 + 3 \times 1 = 3.\]
L’intégrale vaut \(3\) et la valeur moyenne vaut \(\frac{3}{4}\). - La nouvelle fonction est encore constante sur les mêmes intervalles ouverts, avec les mêmes constantes. Or l’intégrale d’une fonction en escalier ne dépend que de ces constantes. L’intégrale reste égale à \(3\) : modifier une valeur en un point ne change pas l’intégrale.
- Pour \(x \in [0, 2]\), on a \(x^2 \in [0, 4]\). Ainsi \(\lfloor x^2 \rfloor\) vaut \(0\) sur \([0, 1[\), \(1\) sur \([1, \sqrt{2}[\), \(2\) sur \([\sqrt{2}, \sqrt{3}[\), \(3\) sur \([\sqrt{3}, 2[\), et \(4\) en \(2\). La fonction est donc en escalier, de subdivision adaptée \((0, 1, \sqrt{2}, \sqrt{3}, 2)\). Par conséquent,
\[\int_0^2 \lfloor x^2 \rfloor\,\mathrm{d}x = (\sqrt{2} – 1) + 2(\sqrt{3} – \sqrt{2}) + 3(2 – \sqrt{3}) = 5 – \sqrt{2} – \sqrt{3}.\]
On trouve \(\int_0^2 \lfloor x^2 \rfloor\,\mathrm{d}x = 5 – \sqrt{2} – \sqrt{3} \approx 1{,}854\).
Corrigé de l’exercice 3 : Encadrement de la fonction carré par des fonctions en escalier
- Soit \(x \in [\frac{k}{n}, \frac{k+1}{n}[\). Comme la fonction carré est croissante sur \(\mathbb{R}_+\), on a \((\frac{k}{n})^2 \leq\, x^2 \leq\, (\frac{k+1}{n})^2\). En \(x = 1\), les trois valeurs sont égales à \(1\). Donc \(\varphi_n \leq\, f \leq\, \psi_n\) sur \([0, 1]\).
- Chaque palier a pour longueur \(\frac{1}{n}\). On utilise ensuite \(\sum_{j=1}^{m} j^2 = \frac{m(m+1)(2m+1)}{6}\) :
\[\int_0^1 \varphi_n = \frac{1}{n^3} \sum_{k=0}^{n-1} k^2 = \frac{(n-1)(2n-1)}{6n^2}, \qquad \int_0^1 \psi_n = \frac{1}{n^3} \sum_{k=1}^{n} k^2 = \frac{(n+1)(2n+1)}{6n^2}.\]
La différence vaut \(\frac{1}{n^3} \cdot n^2\), car seuls les termes \(k = n\) et \(k = 0\) diffèrent. Ainsi \(\int_0^1 (\psi_n – \varphi_n) = \frac{1}{n}\). - Par définition de l’intégrale, \(\int \varphi_n \leq\, \int_0^1 x^2\,\mathrm{d}x \leq\, \int \psi_n\). Or les deux bornes tendent vers \(\frac{2}{6} = \frac{1}{3}\). Par encadrement, \(\int_0^1 x^2\,\mathrm{d}x = \frac{1}{3}\).
Corrigé de l’exercice 4 : Partie entière et partie fractionnaire
- Sur \([k, k+1[\), la partie entière vaut \(k\). Par la relation de Chasles, on obtient
\[\int_0^n \lfloor x \rfloor\,\mathrm{d}x = \sum_{k=0}^{n-1} \int_k^{k+1} k\,\mathrm{d}x = \sum_{k=0}^{n-1} k = \frac{n(n-1)}{2}.\]
Donc \(\int_0^n \lfloor x \rfloor\,\mathrm{d}x = \frac{n(n-1)}{2}\). - Sur \([k, k+1[\), on a \(\{x\} = x – k\) : la restriction est affine, donc continue et prolongeable par continuité en \(k + 1\) par la valeur \(1\). Ainsi \(\{\cdot\}\) est continue par morceaux sur tout segment. De plus, \(\lfloor x + 1 \rfloor = \lfloor x \rfloor + 1\), donc \(\{x + 1\} = \{x\}\). Par périodicité, on a \(\int_0^n \{x\}\,\mathrm{d}x = n \int_0^1 x\,\mathrm{d}x = \frac{n}{2}\). Enfin, par linéarité, \(\int_0^n x\,\mathrm{d}x = \frac{n(n-1)}{2} + \frac{n}{2} = \frac{n^2}{2}\), ce qui est cohérent. On trouve \(\int_0^n \{x\}\,\mathrm{d}x = \frac{n}{2}\).
- Pour \(k \geq\, 2\), étudions \(g\) en \(\frac{1}{k}\). Si \(x\) tend vers \(\frac{1}{k}\) par valeurs inférieures, \(\frac{1}{x}\) tend vers \(k\) par valeurs supérieures, donc \(g(x) \to 0\). En revanche, par valeurs supérieures, \(\frac{1}{x}\) tend vers \(k\) par valeurs inférieures, donc \(g(x) \to 1\). Ainsi \(g\) est discontinue en chaque point \(\frac{1}{k}\). Elle a une infinité de discontinuités, donc elle n’est pas continue par morceaux sur \([0, 1]\).
Corrigé de l’exercice 5 : Majorations d’intégrales
- Pour \(x \in [0, 1]\), on a \(|\cos(nx)| \leq\, 1\) et \(1 + x^2 \geq\, 1\). Donc le module de l’intégrande est majoré par \(x^n\). Par l’inégalité triangulaire,
\[| \int_0^1 \frac{x^n \cos(nx)}{1 + x^2}\,\mathrm{d}x | \leq\, \int_0^1 x^n\,\mathrm{d}x = \frac{1}{n+1}.\]
Par encadrement, l’intégrale tend vers \(0\). - La fonction exponentielle est convexe. D’une part, elle est au-dessus de sa tangente en \(0\) : \(\mathrm{e}^u \geq\, 1 + u\). D’autre part, sur \([0, 1]\), elle est sous sa corde entre \((0, 1)\) et \((1, \mathrm{e})\) : \(\mathrm{e}^u \leq\, 1 + (\mathrm{e} – 1)u\). On applique ces inégalités à \(u = x^2 \in [0, 1]\), puis on intègre par croissance :
\[\int_0^1 (1 + x^2)\,\mathrm{d}x \leq\, \int_0^1 \mathrm{e}^{x^2}\,\mathrm{d}x \leq\, \int_0^1 \big(1 + (\mathrm{e} – 1)x^2\big)\,\mathrm{d}x.\]
On obtient \(\frac{4}{3} \leq\, \int_0^1 \mathrm{e}^{x^2}\,\mathrm{d}x \leq\, \frac{\mathrm{e} + 2}{3}\), soit environ \(1{,}333 \leq\, I \leq\, 1{,}573\). - L’inégalité triangulaire vaut aussi pour les fonctions complexes. Or \(| \frac{\mathrm{e}^{it}}{1 + t} | = \frac{1}{1 + t}\) pour \(t \geq\, 0\). Donc
\[| \int_0^{\pi} \frac{\mathrm{e}^{it}}{1 + t}\,\mathrm{d}t | \leq\, \int_0^{\pi} \frac{\mathrm{d}t}{1 + t} = \ln(1 + \pi).\]
L’inégalité demandée est établie.
Point de méthode : pour majorer une intégrale, on majore le module de l’intégrande par une fonction simple, puis on intègre. La convexité fournit souvent ces fonctions simples (tangentes et cordes).
Corrigé de l’exercice 6 : Fonction continue d’intégrale nulle
- La fonction \(f^2\) est continue, positive, et d’intégrale nulle sur \([a, b]\) avec \(a < b\). D’après le théorème du cours, \(f^2 = 0\). Donc \(f = 0\) sur \([a, b]\).
- Posons \(g(t) = f(t) – t\). Elle est continue et \(\int_0^1 g = \frac{1}{2} – \frac{1}{2} = 0\). Supposons que \(g\) ne s’annule pas. D’après le théorème des valeurs intermédiaires, \(g\) garde alors un signe strict constant, par exemple \(g > 0\). Ensuite, \(g\) est continue, positive et non nulle, donc \(\int_0^1 g > 0\), ce qui est absurde. Le cas \(g < 0\) est identique. Il existe donc \(c \in [0, 1]\) tel que \(f(c) = c\).
- Par linéarité, on développe :
\[\int_0^1 (f^2 – f)^2 = \int_0^1 f^4 – 2\int_0^1 f^3 + \int_0^1 f^2 = 0.\]
La fonction \((f^2 – f)^2\) est continue et positive, donc elle est nulle. Ainsi \(f(x) \in \{0, 1\}\) pour tout \(x\). Enfin, si \(f\) prenait les deux valeurs, le théorème des valeurs intermédiaires lui ferait prendre la valeur \(\frac{1}{2}\). Donc \(f\) est constante égale à \(0\) ou à \(1\). - Prenons \(f\) égale à \(1\) en \(\frac{1}{2}\) et à \(0\) ailleurs sur \([0, 1]\). Elle est continue par morceaux, et \(f^2 = f\) est d’intégrale nulle, car elle coïncide avec la fonction nulle sauf en un point. Pourtant \(f\) n’est pas nulle : la continuité est indispensable.
Corrigé de l’exercice 7 : Parité, périodicité et valeur moyenne
- La fonction \(x \mapsto x^3 \cos x\) est impaire et continue, donc son intégrale sur \([-\pi, \pi]\) est nulle. Ensuite, \(|x|\) est paire et \(x^5 \mathrm{e}^{x^2}\) est impaire. Par linéarité, on obtient \(2\int_0^1 x\,\mathrm{d}x + 0 = 1\). Les deux intégrales valent respectivement \(0\) et \(1\).
- Soit \(F\) une primitive de \(f\), qui existe car \(f\) est continue. On a \(\Phi(x) = \int_x^{x+T} f = F(x + T) – F(x)\). Donc \(\Phi\) est dérivable et \(\Phi^{\prime}(x) = f(x + T) – f(x) = 0\). La fonction \(\Phi\) est constante sur l’intervalle \(\mathbb{R}\), égale à \(\int_0^T f\).
- La fonction \(|\sin|\) est continue et \(\pi\)-périodique. Par Chasles et la question précédente,
\[\int_0^{10\pi} |\sin t|\,\mathrm{d}t = \sum_{k=0}^{9} \int_{k\pi}^{(k+1)\pi} |\sin t|\,\mathrm{d}t = 10 \int_0^{\pi} \sin t\,\mathrm{d}t = 20.\]
L’intégrale vaut \(20\) et la valeur moyenne vaut \(\frac{20}{10\pi} = \frac{2}{\pi}\). - On linéarise : \(\sin^2 t = \frac{1 – \cos(2t)}{2}\). Donc \(\int_0^{\pi} \sin^2 t\,\mathrm{d}t = \frac{\pi}{2} – \frac{1}{4}[\sin(2t)]_0^{\pi} = \frac{\pi}{2}\). La valeur moyenne de \(\sin^2\) sur \([0, \pi]\) vaut \(\frac{1}{2}\).
Corrigé de l’exercice 8 : Formule de la moyenne et limites
- La fonction continue \(f\) atteint sur le segment un minimum \(m\) et un maximum \(M\). Comme \(g \geq\, 0\), on a \(m g \leq\, f g \leq\, M g\). Par croissance de l’intégrale, \(m \int g \leq\, \int f g \leq\, M \int g\). Si \(\int g = 0\), alors \(\int fg = 0\) et tout \(c\) convient. Sinon, \(\int g > 0\) et le quotient \(\frac{\int fg}{\int g}\) est compris entre \(m\) et \(M\). D’après le théorème des valeurs intermédiaires, il est atteint par \(f\) en un point \(c \in [a, b]\).
- Soit \(x \in ]0, \frac{\pi}{4}]\). On applique la question 1 sur \([x, 2x]\) avec \(f = \cos\) et \(g(t) = \frac{1}{t} \geq\, 0\). Il existe \(c_x \in [x, 2x]\) tel que
\[\int_x^{2x} \frac{\cos t}{t}\,\mathrm{d}t = \cos(c_x) \int_x^{2x} \frac{\mathrm{d}t}{t} = \cos(c_x) \ln 2.\]
Quand \(x \to 0^+\), on a \(c_x \to 0\) par encadrement, donc \(\cos(c_x) \to 1\). La limite vaut \(\ln 2\). - On applique la formule avec \(f = \exp\) et \(g(t) = t^2\) sur \([0, x]\). On obtient \(\int_0^x t^2 \mathrm{e}^t\,\mathrm{d}t = \mathrm{e}^{c_x} \frac{x^3}{3}\) avec \(c_x \in [0, x]\). Ainsi le quotient vaut \(\frac{\mathrm{e}^{c_x}}{3}\). La limite vaut \(\frac{1}{3}\).
- Posons \(\Phi(x) = \int_0^x \mathrm{e}^{t^2}\,\mathrm{d}t\). Par le théorème fondamental, \(\Phi\) est dérivable et \(\Phi^{\prime}(0) = \mathrm{e}^0 = 1\). Or \(\frac{\Phi(x)}{x} = \frac{\Phi(x) – \Phi(0)}{x – 0}\) est un taux d’accroissement. La limite vaut donc \(1\).
Corrigé de l’exercice 9 : Limites de sommes de Riemann
- On factorise par \(n^2\) au dénominateur : \(a_n = \frac{1}{n} \sum_{k=1}^{n} \frac{1}{1 + (k/n)^2}\). C’est une somme de Riemann de la fonction continue \(t \mapsto \frac{1}{1 + t^2}\) sur \([0, 1]\). Donc \(a_n \to \int_0^1 \frac{\mathrm{d}t}{1 + t^2} = \frac{\pi}{4}\).
- De même, \(b_n = \frac{1}{n} \sum_{k=1}^{n} \frac{k/n}{1 + (k/n)^2}\). La fonction \(t \mapsto \frac{t}{1 + t^2}\) est continue sur \([0, 1]\). Donc \(b_n \to \int_0^1 \frac{t\,\mathrm{d}t}{1 + t^2} = \frac{1}{2}\ln 2\).
- La fonction \(t \mapsto \sin(\pi t)\) est continue sur \([0, 1]\), et \(c_n\) en est une somme de Riemann. Donc \(c_n \to \int_0^1 \sin(\pi t)\,\mathrm{d}t = [-\frac{\cos(\pi t)}{\pi}]_0^1 = \frac{2}{\pi}\).
- D’abord, \(\frac{(2n)!}{n!} = \prod_{k=1}^{n} (n + k)\). Donc \(\frac{(2n)!}{n!\,n^n} = \prod_{k=1}^{n} (1 + \frac{k}{n})\). On passe au logarithme :
\[\ln d_n = \frac{1}{n} \sum_{k=1}^{n} \ln(1 + \frac{k}{n}) \longrightarrow \int_0^1 \ln(1 + t)\,\mathrm{d}t.\]
Une intégration par parties donne \(\int_0^1 \ln(1 + t)\,\mathrm{d}t = [(1 + t)\ln(1 + t) – t]_0^1 = 2\ln 2 – 1\). Par continuité de l’exponentielle, \(d_n \to \mathrm{e}^{2\ln 2 – 1}\). Donc \(d_n \to \frac{4}{\mathrm{e}}\).
La figure ci-dessous rappelle le principe : l’aire des rectangles tend vers l’aire sous la courbe, ici pour la somme \(a_n\).
Corrigé de l’exercice 10 : Vitesse de convergence de la méthode des rectangles
- Par Chasles, \(\int_a^b f – R_n = \sum_{k=0}^{n-1} \int_{x_k}^{x_{k+1}} \big(f(t) – f(x_k)\big)\,\mathrm{d}t\). D’après l’inégalité des accroissements finis, \(|f(t) – f(x_k)| \leq\, M_1 (t – x_k)\) pour \(t \in [x_k, x_{k+1}]\). Par l’inégalité triangulaire,
\[| \int_a^b f – R_n | \leq\, \sum_{k=0}^{n-1} M_1 \int_{x_k}^{x_{k+1}} (t – x_k)\,\mathrm{d}t = n M_1 \frac{h^2}{2} = \frac{M_1 (b – a)^2}{2n}.\]
La majoration est établie. - Pour \(f(x) = x\) sur \([0, 1]\), on a \(M_1 = 1\) et \(R_n = \frac{1}{n^2} \sum_{k=0}^{n-1} k = \frac{n-1}{2n}\). Donc \(\int_0^1 f – R_n = \frac{1}{2} – \frac{n-1}{2n} = \frac{1}{2n}\). C’est exactement \(\frac{M_1 (b-a)^2}{2n}\) : la majoration est optimale.
- On a \(f^{\prime}(x) = -\frac{2x}{(1 + x^2)^2}\). Posons \(u(x) = \frac{2x}{(1 + x^2)^2}\). Alors
\[u^{\prime}(x) = \frac{2(1 + x^2) – 8x^2}{(1 + x^2)^3} = \frac{2(1 – 3x^2)}{(1 + x^2)^3}.\]
Ainsi \(u\) croît sur \([0, \frac{1}{\sqrt{3}}]\) puis décroît, et son maximum vaut \(u(\frac{1}{\sqrt{3}}) = \frac{2/\sqrt{3}}{16/9} = \frac{9}{8\sqrt{3}} = \frac{3\sqrt{3}}{8}\). Donc \(M_1 = \frac{3\sqrt{3}}{8} \approx 0{,}6495\). L’erreur est au plus \(10^{-3}\) dès que \(\frac{3\sqrt{3}}{16 n} \leq\, 10^{-3}\), soit \(n \geq\, 324{,}8\). Le choix \(n = 325\) suffit.
Corrigé de l’exercice 11 : Développement asymptotique d’une somme de Riemann
- Par Chasles, \(\int_0^1 f – R_n = \sum_{k} \int_{x_k}^{x_{k+1}} \big(f(t) – f(x_k)\big)\,\mathrm{d}t\). Or \(f\) est de classe \(C^1\), donc \(f(t) – f(x_k) = \int_{x_k}^{t} f^{\prime}(s)\,\mathrm{d}s\). L’égalité demandée en découle.
- La fonction \(f^{\prime}\) est continue sur le segment \([0, 1]\). D’après le théorème de Heine, il existe \(\delta > 0\) tel que \(|s – s^{\prime}| \leq\, \delta\) entraîne \(|f^{\prime}(s) – f^{\prime}(s^{\prime})| \leq\, \varepsilon\). Soit \(n \geq\, \frac{1}{\delta}\). Pour \(x_k \leq\, s \leq\, t \leq\, x_{k+1}\), on a \(|f^{\prime}(s) – f^{\prime}(x_k)| \leq\, \varepsilon\). Par ailleurs,
\[\int_{x_k}^{x_{k+1}} \int_{x_k}^{t} f^{\prime}(x_k)\,\mathrm{d}s\,\mathrm{d}t = f^{\prime}(x_k) \int_{x_k}^{x_{k+1}} (t – x_k)\,\mathrm{d}t = \frac{f^{\prime}(x_k)}{2n^2}.\]
En multipliant par \(n\) et en sommant, on obtient le terme \(\frac{1}{2n} \sum f^{\prime}(x_k)\). L’écart restant est majoré par \(n \sum_{k=0}^{n-1} \varepsilon \frac{1}{2n^2} = \frac{\varepsilon}{2}\). L’inégalité demandée est vraie pour tout \(n \geq\, \frac{1}{\delta}\). - Le terme \(\frac{1}{2n} \sum_{k=0}^{n-1} f^{\prime}(x_k)\) vaut \(\frac{1}{2} R_n(f^{\prime})\). C’est une somme de Riemann de la fonction continue \(f^{\prime}\), donc il tend vers \(\frac{1}{2}\int_0^1 f^{\prime} = \frac{f(1) – f(0)}{2}\). Avec la question 2, pour \(n\) assez grand, \(n(\int_0^1 f – R_n)\) est à moins de \(\varepsilon\) de cette limite. Donc \(n(\int_0^1 f – R_n) \to \frac{f(1) – f(0)}{2}\).
- On écrit \(S_n = \frac{1}{n} \sum_{k=0}^{n-1} \frac{1}{1 + k/n} = R_n(f)\) avec \(f(x) = \frac{1}{1 + x}\), de classe \(C^1\) sur \([0, 1]\). On a \(\int_0^1 f = \ln 2\) et \(\frac{f(1) – f(0)}{2} = \frac{1/2 – 1}{2} = -\frac{1}{4}\). Donc \(n(\ln 2 – S_n) \to -\frac{1}{4}\). Ainsi \(S_n = \ln 2 + \frac{1}{4n} + o(\frac{1}{n})\).
Corrigé de l’exercice 12 : Dérivée d’une fonction définie par une intégrale
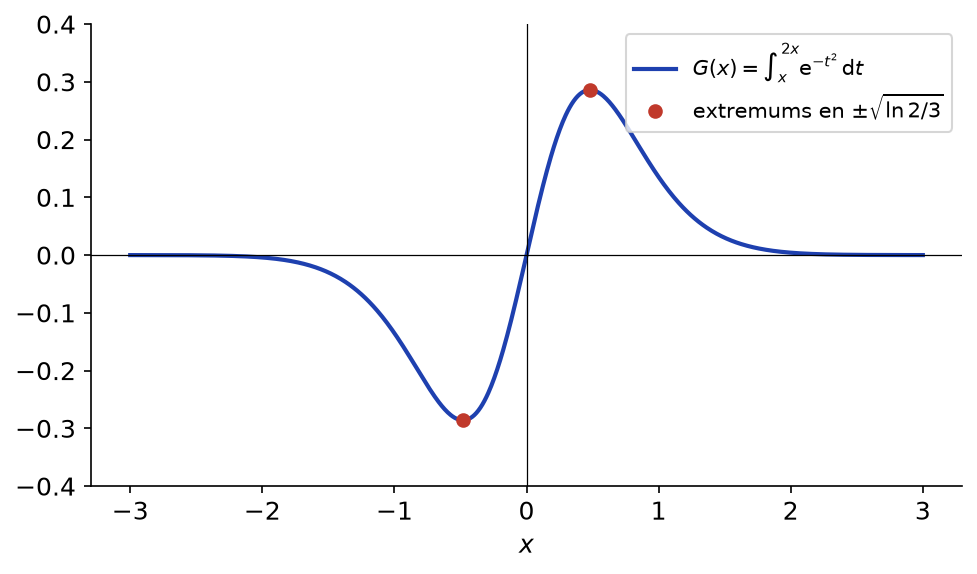
- La fonction \(t \mapsto \mathrm{e}^{-t^2}\) est continue sur \(\mathbb{R}\). Elle admet donc une primitive \(\Phi\) de classe \(C^1\), et \(G(x) = \Phi(2x) – \Phi(x)\). Par composition, \(G\) est dérivable sur \(\mathbb{R}\). On a \(G^{\prime}(x) = 2\mathrm{e}^{-4x^2} – \mathrm{e}^{-x^2}\).
- Avec le changement de variable \(t = -u\), on obtient \(G(-x) = \int_{-x}^{-2x} \mathrm{e}^{-t^2}\,\mathrm{d}t = -\int_x^{2x} \mathrm{e}^{-u^2}\,\mathrm{d}u\). Donc \(G\) est impaire.
- On factorise : \(G^{\prime}(x) = \mathrm{e}^{-x^2}(2\mathrm{e}^{-3x^2} – 1)\). Ainsi \(G^{\prime}(x) \geq\, 0\) si et seulement si \(\mathrm{e}^{-3x^2} \geq\, \frac{1}{2}\), soit \(x^2 \leq\, \frac{\ln 2}{3}\). Posons \(x_0 = \sqrt{\ln 2 / 3} \approx 0{,}48\). La fonction \(G\) croît sur \([0, x_0]\) à partir de \(G(0) = 0\), puis décroît sur \([x_0, +\infty[\).
- Pour \(x \geq\, 0\) et \(t \in [x, 2x]\), on a \(0 < \mathrm{e}^{-t^2} \leq\, \mathrm{e}^{-x^2}\). Par croissance de l’intégrale (bornes dans l’ordre), \(0 \leq\, G(x) \leq\, (2x – x)\mathrm{e}^{-x^2}\). Or \(x\,\mathrm{e}^{-x^2} \to 0\) par croissances comparées. Donc \(G(x) \to 0\) en \(+\infty\), et par imparité en \(-\infty\).
La figure ci-dessous montre le graphe de \(G\) : il est impair, de maximum atteint en \(x_0\), et tend vers \(0\) aux deux infinis.
Corrigé de l’exercice 13 : Étude complète d’une fonction intégrale
- La fonction \(t \mapsto \frac{1}{\ln t}\) est continue sur \(]0, 1[\) et sur \(]1, +\infty[\). Il faut que le segment d’extrémités \(x\) et \(x^2\) soit inclus dans l’un de ces intervalles. Si \(0 < x < 1\), alors \(0 < x^2 < x < 1\). Si \(x > 1\), alors \(1 < x < x^2\). En revanche, pour \(x = 1\), l’intégrande n’est pas définie en \(1\). Donc \(F\) est définie sur \(]0, 1[ \cup ]1, +\infty[\).
- Sur chacun des deux intervalles, soit \(\Phi\) une primitive de \(\frac{1}{\ln t}\). Alors \(F(x) = \Phi(x^2) – \Phi(x)\) est dérivable, et
\[F^{\prime}(x) = \frac{2x}{\ln(x^2)} – \frac{1}{\ln x} = \frac{2x}{2\ln x} – \frac{1}{\ln x} = \frac{x – 1}{\ln x}.\]
On a bien \(F^{\prime}(x) = \frac{x – 1}{\ln x}\). - Sur le segment d’extrémités \(x\) et \(x^2\), la fonction \(g(t) = \frac{1}{t \ln t}\) est continue et de signe constant. De plus, elle a pour primitive \(t \mapsto \ln|\ln t|\). La formule de la moyenne, appliquée avec \(f(t) = t\), fournit \(c_x\) entre \(x\) et \(x^2\) tel que
\[F(x) = c_x \int_x^{x^2} \frac{\mathrm{d}t}{t \ln t} = c_x \Big[\ln|\ln t|\Big]_x^{x^2} = c_x \ln\frac{|2\ln x|}{|\ln x|} = c_x \ln 2.\]
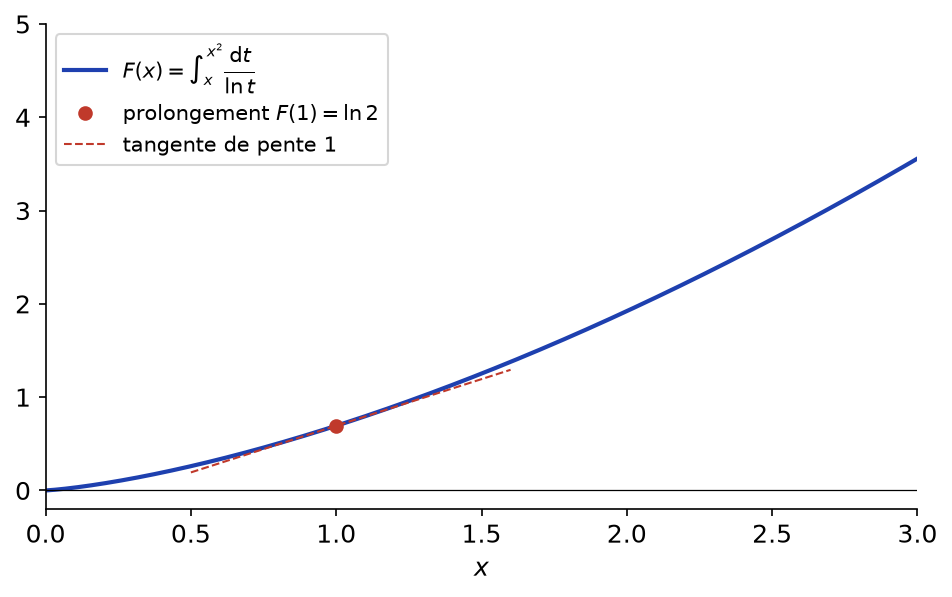
Quand \(x \to 1\), on a \(x^2 \to 1\), donc \(c_x \to 1\) par encadrement. Ainsi \(F(x) \to \ln 2\) quand \(x \to 1\). - Prolongée par \(F(1) = \ln 2\), la fonction \(F\) est continue sur \(]0, +\infty[\). De plus, \(F^{\prime}(x) = \frac{x – 1}{\ln x} \to 1\) quand \(x \to 1\), car \(\ln x \sim x – 1\). D’après le théorème de la limite de la dérivée, \(F\) est dérivable en \(1\) avec \(F^{\prime}(1) = 1\), et \(F^{\prime}\) est continue en \(1\). Donc \(F\) est de classe \(C^1\) sur \(]0, +\infty[\) et \(F^{\prime}(1) = 1\).
- En \(0^+\) : pour \(0 < x < 1\) et \(t \in [x^2, x]\), on a \(|\ln t| \geq\, |\ln x|\), donc \(\frac{1}{|\ln t|} \leq\, \frac{1}{|\ln x|}\). Par l’inégalité triangulaire, \(|F(x)| \leq\, \frac{x – x^2}{|\ln x|} \to 0\). En \(+\infty\) : pour \(t \in [x, x^2]\), on a \(\frac{1}{\ln t} \geq\, \frac{1}{\ln(x^2)}\). Donc \(F(x) \geq\, \frac{x^2 – x}{2\ln x} \to +\infty\) par croissances comparées. Enfin, \(x – 1\) et \(\ln x\) ont toujours le même signe, donc \(F^{\prime} > 0\). La fonction \(F\) croît strictement de \(0\) à \(+\infty\) sur \(]0, +\infty[\), en passant par \(F(1) = \ln 2\) avec une tangente de pente \(1\).
La figure ci-dessous représente \(F\) prolongée, son point \((1, \ln 2)\) et la tangente de pente \(1\) en ce point.
Point de méthode : pour une intégrale dont les deux bornes tendent vers un point où l’intégrande explose, on isole une partie qui s’intègre exactement et l’on applique la formule de la moyenne au reste.
Corrigé de l’exercice 14 : Intégrales de Wallis
- On a \(W_0 = \frac{\pi}{2}\) et \(W_1 = [-\cos x]_0^{\pi/2} = 1\). Sur \(]0, \frac{\pi}{2}]\), on a \(0 < \sin x \leq\, 1\), donc \(\sin^n\) est continue, positive et non nulle : \(W_n > 0\). De plus, \(\sin^{n+1} x \leq\, \sin^n x\) sur \([0, \frac{\pi}{2}]\). Par croissance de l’intégrale, \(W_{n+1} \leq\, W_n\) : la suite est décroissante et strictement positive.
- On écrit \(W_{n+2} = \int_0^{\pi/2} \sin^{n+1} x \cdot \sin x\,\mathrm{d}x\). On intègre par parties avec \(u = \sin^{n+1}\) et \(v = -\cos\), de classe \(C^1\) :
\[W_{n+2} = \Big[-\cos x \sin^{n+1} x\Big]_0^{\pi/2} + (n + 1)\int_0^{\pi/2} \cos^2 x \sin^n x\,\mathrm{d}x.\]
Le crochet est nul. Ensuite, \(\cos^2 = 1 – \sin^2\) donne \(W_{n+2} = (n + 1)(W_n – W_{n+2})\). Donc \((n + 2) W_{n+2} = (n + 1) W_n\). - Posons \(u_n = (n + 1) W_{n+1} W_n\). Alors \(u_{n+1} = (n + 2) W_{n+2} W_{n+1} = (n + 1) W_n W_{n+1} = u_n\). La suite est constante, égale à \(u_0 = W_1 W_0 = \frac{\pi}{2}\).
- Par décroissance, \(W_{n+2} \leq\, W_{n+1} \leq\, W_n\). En divisant par \(W_n > 0\), on obtient \(\frac{n+1}{n+2} \leq\, \frac{W_{n+1}}{W_n} \leq\, 1\). Par encadrement, \(\frac{W_{n+1}}{W_n} \to 1\), donc \(W_{n+1} \sim W_n\). Alors \(\frac{\pi}{2} = (n + 1) W_{n+1} W_n \sim n W_n^2\). Ainsi \(W_n^2 \sim \frac{\pi}{2n}\), et comme \(W_n > 0\), on prend la racine. On obtient \(W_n \sim \sqrt{\frac{\pi}{2n}}\).
Corrigé de l’exercice 15 : Une suite d’intégrales et ln 2
- D’abord, \(I_0 = [\ln(1 + x)]_0^1 = \ln 2\). Pour \(x \in [0, 1]\), on a \(x^{n+1} \leq\, x^n\), donc \(I_{n+1} \leq\, I_n\) par croissance. L’intégrande est positive, donc \(I_n \geq\, 0\). Enfin, \(\frac{x^n}{1 + x} \leq\, x^n\). Donc \((I_n)\) est positive, décroissante, et \(I_n \leq\, \frac{1}{n+1}\).
- Par linéarité, \(I_n + I_{n+1} = \int_0^1 \frac{x^n(1 + x)}{1 + x}\,\mathrm{d}x = \int_0^1 x^n\,\mathrm{d}x\). Donc \(I_n + I_{n+1} = \frac{1}{n+1}\).
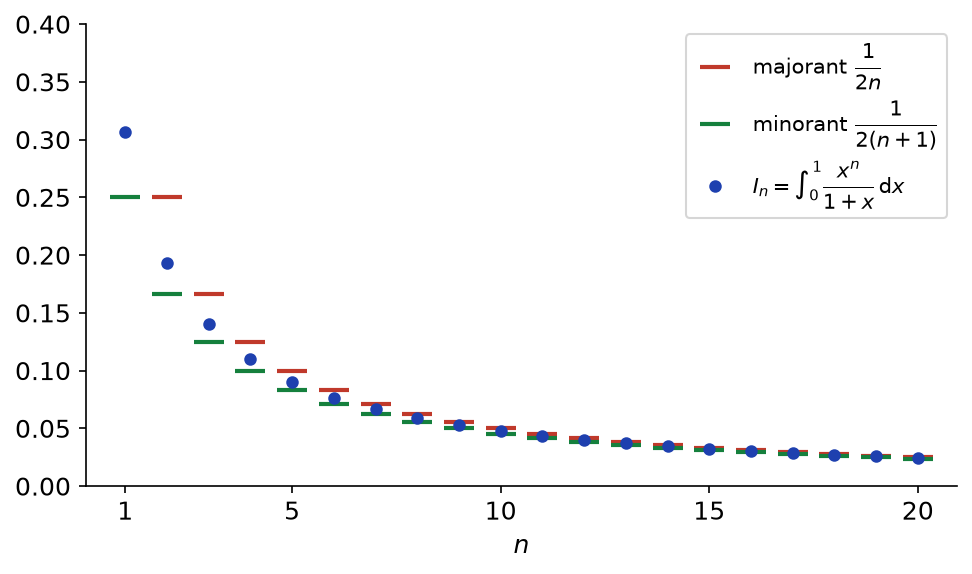
- Par décroissance, \(2I_{n+1} \leq\, I_n + I_{n+1} = \frac{1}{n+1}\), ce qui donne \(I_{n+1} \leq\, \frac{1}{2(n+1)}\), soit \(I_n \leq\, \frac{1}{2n}\) pour \(n \geq\, 1\). De même, \(2I_n \geq\, I_n + I_{n+1} = \frac{1}{n+1}\). Ainsi \(\frac{1}{2(n+1)} \leq\, I_n \leq\, \frac{1}{2n}\), et par encadrement \(I_n \sim \frac{1}{2n}\).
- La relation \(I_{k-1} = \frac{1}{k} – I_k\) permet une récurrence. Au rang \(1\), \(\ln 2 = I_0 = 1 – I_1\) : la formule est vraie. Si elle est vraie au rang \(n\), on remplace \(I_n = \frac{1}{n+1} – I_{n+1}\) :
\[\ln 2 = \sum_{k=1}^{n} \frac{(-1)^{k-1}}{k} + \frac{(-1)^n}{n+1} + (-1)^{n+1} I_{n+1}.\]
C’est la formule au rang \(n + 1\). Comme \(I_n \to 0\), on obtient \(\sum_{k=1}^{n} \frac{(-1)^{k-1}}{k} \to \ln 2\).
La figure ci-dessous place les premières valeurs de \(I_n\) entre les deux bornes : l’encadrement devient très serré dès \(n = 5\).
Corrigé de l’exercice 16 : Lemme de Riemann-Lebesgue
- Soit \(\lambda > 0\). On intègre par parties, avec \(f\) et \(t \mapsto -\frac{\cos(\lambda t)}{\lambda}\) de classe \(C^1\) :
\[\int_a^b f(t)\sin(\lambda t)\,\mathrm{d}t = [-\frac{f(t)\cos(\lambda t)}{\lambda}]_a^b + \frac{1}{\lambda}\int_a^b f^{\prime}(t)\cos(\lambda t)\,\mathrm{d}t.\]
Le crochet est majoré par \(\frac{|f(a)| + |f(b)|}{\lambda}\). Par l’inégalité triangulaire, la seconde intégrale est majorée par \(\int_a^b |f^{\prime}|\). La majoration en \(\frac{1}{\lambda}\) est établie, et l’intégrale tend vers \(0\). - Pour \(c < d\), on a \(| \int_c^d \sin(\lambda t)\,\mathrm{d}t | = \frac{|\cos(\lambda c) – \cos(\lambda d)|}{\lambda} \leq\, \frac{2}{\lambda}\). Si \(f\) vaut \(c_j\) sur \(]a_j, a_{j+1}[\), pour une subdivision \((a_0, \ldots, a_p)\), Chasles et la linéarité donnent
\[| \int_a^b f(t)\sin(\lambda t)\,\mathrm{d}t | \leq\, \sum_{j=0}^{p-1} |c_j| \frac{2}{\lambda}.\]
Cette quantité tend vers \(0\) quand \(\lambda \to +\infty\). - Soit \(\varepsilon > 0\). D’après le cours, qui repose sur le théorème de Heine, il existe \(\varphi\) en escalier avec \(|f – \varphi| \leq\, \varepsilon\). Par l’inégalité triangulaire,
\[| \int_a^b f(t)\sin(\lambda t)\,\mathrm{d}t | \leq\, (b – a)\varepsilon + | \int_a^b \varphi(t)\sin(\lambda t)\,\mathrm{d}t |.\]
D’après la question 2, le dernier terme est inférieur à \(\varepsilon\) pour \(\lambda\) assez grand. Ainsi l’intégrale est majorée par \((b – a + 1)\varepsilon\) pour \(\lambda\) grand : elle tend vers \(0\).
Point de méthode : pour étendre un résultat des fonctions en escalier aux fonctions continues, on approche à \(\varepsilon\) près, puis on contrôle l’erreur par l’inégalité triangulaire. C’est la démarche même de la construction de l’intégrale.
Corrigé de l’exercice 17 : Formule de Taylor et exponentielle
- La fonction \(\exp\) est de classe \(C^{n+1}\) et toutes ses dérivées valent \(\exp\). La formule de Taylor avec reste intégral en \(0\) donne
\[\mathrm{e}^x – \sum_{k=0}^{n} \frac{x^k}{k!} = \int_0^x \frac{(x – t)^n}{n!}\mathrm{e}^t\,\mathrm{d}t.\]
Si \(x \geq\, 0\), on a \(\mathrm{e}^t \leq\, \mathrm{e}^x\) sur \([0, x]\), donc le reste est majoré par \(\mathrm{e}^x \int_0^x \frac{(x – t)^n}{n!}\,\mathrm{d}t = \mathrm{e}^x \frac{x^{n+1}}{(n+1)!}\). Si \(x < 0\), on a \(\mathrm{e}^t \leq\, 1\) sur \([x, 0]\), donc le module du reste est majoré par \(\int_x^0 \frac{(t – x)^n}{n!}\,\mathrm{d}t = \frac{|x|^{n+1}}{(n+1)!}\). Dans les deux cas, l’erreur est au plus \(\frac{|x|^{n+1}}{(n+1)!}\mathrm{e}^{|x|}\). - Soit \(x\) fixé et \(v_n = \frac{|x|^{n+1}}{(n+1)!}\). Pour \(n + 2 \geq\, 2|x|\), on a \(\frac{v_{n+1}}{v_n} = \frac{|x|}{n+2} \leq\, \frac{1}{2}\). Donc \(v_n\) tend vers \(0\) au moins comme une suite géométrique de raison \(\frac{1}{2}\). Par encadrement, \(\sum_{k=0}^{n} \frac{x^k}{k!} \to \mathrm{e}^x\).
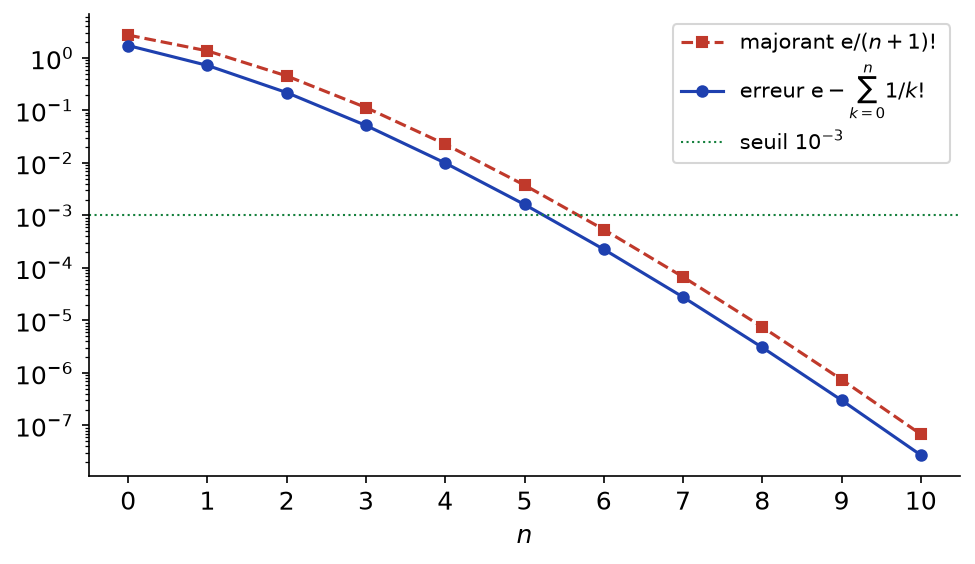
- Pour \(x = 1\), le reste \(\int_0^1 \frac{(1 – t)^n}{n!}\mathrm{e}^t\,\mathrm{d}t\) est l’intégrale d’une fonction continue, positive, non nulle : il est strictement positif. La majoration de la question 1 donne \(\frac{\mathrm{e}}{(n+1)!}\). Pour \(n = 6\), on a \(\frac{\mathrm{e}}{7!} < \frac{3}{5040} \approx 6 \times 10^{-4}\). En revanche, pour \(n = 5\), la borne \(\frac{3}{720} \approx 4{,}2 \times 10^{-3}\) ne suffit pas. Le rang \(n = 6\) garantit la précision \(10^{-3}\) : \(\sum_{k=0}^{6} \frac{1}{k!} = \frac{1957}{720} \approx 2{,}7181\).
- Soit \(n \geq\, \max(q, 2)\) et \(A_n = n!(\mathrm{e} – \sum_{k=0}^{n} \frac{1}{k!})\). D’une part, \(n!\,\mathrm{e} = \frac{n!\,p}{q}\) est un entier car \(q\) divise \(n!\). De plus, \(\frac{n!}{k!}\) est entier pour \(k \leq\, n\). Donc \(A_n\) est un entier. D’autre part, la question 3 donne \(0 < A_n \leq\, \frac{\mathrm{e}}{n+1} \leq\, \frac{\mathrm{e}}{3} < 1\). Aucun entier n’est strictement compris entre \(0\) et \(1\) : c’est absurde, donc \(\mathrm{e}\) est irrationnel.
La figure ci-dessous compare, en échelle logarithmique, l’erreur réelle et le majorant \(\frac{\mathrm{e}}{(n+1)!}\) : le seuil \(10^{-3}\) est franchi par le majorant au rang \(6\).
Corrigé de l’exercice 18 : Inégalités par la formule de Taylor
- Soit \(f(x) = \ln(1 + x)\), de classe \(C^{\infty}\) sur \(]-1, +\infty[\). On a \(f^{\prime}(t) = \frac{1}{1+t}\), \(f^{\prime\prime}(t) = -\frac{1}{(1+t)^2}\), \(f^{(3)}(t) = \frac{2}{(1+t)^3}\) et \(f^{(4)}(t) = -\frac{6}{(1+t)^4}\). Soit \(x \geq\, 0\). À l’ordre \(2\), la formule de Taylor avec reste intégral en \(0\) donne
\[\ln(1 + x) = x – \frac{x^2}{2} + \int_0^x \frac{(x – t)^2}{2} \cdot \frac{2}{(1+t)^3}\,\mathrm{d}t.\]
L’intégrande est positive et les bornes sont dans l’ordre, donc \(\ln(1 + x) \geq\, x – \frac{x^2}{2}\). À l’ordre \(3\), le reste vaut \(\int_0^x \frac{(x – t)^3}{6} \cdot \frac{-6}{(1+t)^4}\,\mathrm{d}t \leq\, 0\), et le terme d’ordre \(3\) vaut \(\frac{2}{3!}x^3 = \frac{x^3}{3}\). Donc \(x – \frac{x^2}{2} \leq\, \ln(1 + x) \leq\, x – \frac{x^2}{2} + \frac{x^3}{3}\) pour \(x \geq\, 0\). - Soit \(x \geq\, 0\). À l’ordre \(1\), on a \(\cos x = 1 – \int_0^x (x – t)\cos t\,\mathrm{d}t\). Comme \((x – t)\cos t \leq\, x – t\) sur \([0, x]\), on obtient \(\cos x \geq\, 1 – \frac{x^2}{2}\). À l’ordre \(3\), les dérivées de \(\cos\) en \(0\) valent \(1, 0, -1, 0\), et \(\cos^{(4)} = \cos\). Donc
\[\cos x = 1 – \frac{x^2}{2} + \int_0^x \frac{(x – t)^3}{6}\cos t\,\mathrm{d}t \leq\, 1 – \frac{x^2}{2} + \int_0^x \frac{(x – t)^3}{6}\,\mathrm{d}t = 1 – \frac{x^2}{2} + \frac{x^4}{24}.\]
Les trois membres sont pairs en \(x\). L’encadrement vaut donc pour tout réel \(x\). - Pour \(x = 0{,}1\), on a \(x – \frac{x^2}{2} = 0{,}095\) et \(\frac{x^3}{3} = \frac{0{,}001}{3} \approx 3{,}33 \times 10^{-4}\). Donc \(0{,}095 \leq\, \ln(1{,}1) \leq\, 0{,}09534\), encadrement d’amplitude inférieure à \(4 \times 10^{-4}\).
Corrigé de l’exercice 19 : Taylor-Lagrange et valeurs approchées
- La fonction \(\sin\) est de classe \(C^{\infty}\) et \(|\sin^{(5)}| = |\cos| \leq\, 1\). Son polynôme de Taylor d’ordre \(4\) en \(0\) est \(x – \frac{x^3}{6}\), car \(\sin(0) = \sin^{\prime\prime}(0) = \sin^{(4)}(0) = 0\). L’inégalité de Taylor-Lagrange à l’ordre \(4\) avec \(M_5 = 1\) donne \(| \sin x – x + \frac{x^3}{6} | \leq\, \frac{|x|^5}{120}\).
- Pour \(x = 0{,}1\), on a \(x – \frac{x^3}{6} = 0{,}1 – \frac{0{,}001}{6} \approx 0{,}0998333\). L’erreur est au plus \(\frac{10^{-5}}{120} \approx 8{,}3 \times 10^{-8}\). Donc \(\sin(0{,}1) \approx 0{,}0998333\) à moins de \(10^{-7}\) près.
- Sur \([0, x]\), on a \(|f^{\prime\prime}(t)| = \frac{1}{(1+t)^2} \leq\, 1\) pour \(f(t) = \ln(1 + t)\). L’inégalité de Taylor-Lagrange à l’ordre \(1\), appliquée sur l’intervalle \([0, x]\), donne \(|\ln(1 + x) – x| \leq\, \frac{x^2}{2}\). L’inégalité est établie pour \(x \geq\, 0\).
- Avec \(x = \frac{1}{n}\), on obtient \(| n\ln(1 + \frac{1}{n}) – 1 | \leq\, \frac{1}{2n}\). Donc \(n\ln(1 + \frac{1}{n}) \to 1\). Par continuité de l’exponentielle, \((1 + \frac{1}{n})^n = \exp(n \ln(1 + \frac{1}{n})) \to \mathrm{e}\).
Corrigé de l’exercice 20 : Problème : concentration d’intégrales et continuité uniforme
Partie A.
- On a \((n + 1)\int_0^1 t^n\,\mathrm{d}t = 1\). Donc \(f(1) = (n + 1)\int_0^1 t^n f(1)\,\mathrm{d}t\). Par linéarité, \(J_n – f(1) = (n + 1)\int_0^1 t^n \big(f(t) – f(1)\big)\,\mathrm{d}t\).
- On coupe l’intégrale en \(1 – \delta\) par Chasles. Sur \([0, 1 – \delta]\), on a \(|f(t) – f(1)| \leq\, 2\|f\|\). Sur \([1 – \delta, 1]\), on a \(|f(t) – f(1)| \leq\, \varepsilon\). Par l’inégalité triangulaire,
\[|J_n – f(1)| \leq\, 2\|f\|(n + 1)\int_0^{1-\delta} t^n\,\mathrm{d}t + \varepsilon (n + 1)\int_{1-\delta}^1 t^n\,\mathrm{d}t \leq\, 2\|f\|(1 – \delta)^{n+1} + \varepsilon.\]
La majoration demandée est établie. - Soit \(\varepsilon > 0\). Par continuité de \(f\) en \(1\), un tel \(\delta\) existe. Ensuite, \((1 – \delta)^{n+1} \to 0\) car \(0 < 1 – \delta < 1\). Il existe donc \(N\) tel que \(2\|f\|(1 – \delta)^{n+1} \leq\, \varepsilon\) pour \(n \geq\, N\). Alors \(|J_n – f(1)| \leq\, 2\varepsilon\). Donc \(J_n \to f(1)\).
- Si \(f\) est de classe \(C^1\), on intègre par parties :
\[J_n = \Big[t^{n+1} f(t)\Big]_0^1 – \int_0^1 t^{n+1} f^{\prime}(t)\,\mathrm{d}t = f(1) – \int_0^1 t^{n+1} f^{\prime}(t)\,\mathrm{d}t.\]
Le dernier terme est majoré en module par \(\frac{\|f^{\prime}\|}{n+2}\). On retrouve \(J_n \to f(1)\), avec cette fois une vitesse en \(O(1/n)\).
Partie B.
- La fonction \(f\) est continue en \(0\). Par définition de la continuité, il existe \(\eta > 0\) tel que \(|f(u) – f(0)| \leq\, \varepsilon\) pour \(u \in [0, \eta]\).
- On a \(K_n – f(0) = \int_0^1 \big(f(t^n) – f(0)\big)\,\mathrm{d}t\). On coupe en \(a\) par Chasles. Sur \([a, 1]\), le module de l’intégrande est au plus \(2\|f\|\), car \(t^n \in [0, 1]\). L’inégalité triangulaire donne la majoration demandée.
- Soit \(\varepsilon > 0\). D’abord, on choisit \(a \in ]0, 1[\) tel que \(2\|f\|(1 – a) \leq\, \varepsilon\). Ensuite, comme \(a^n \to 0\), il existe \(N\) tel que \(a^n \leq\, \eta\) pour \(n \geq\, N\). Pour \(t \in [0, a]\), on a alors \(0 \leq\, t^n \leq\, a^n \leq\, \eta\), donc \(|f(t^n) – f(0)| \leq\, \varepsilon\). Ainsi \(|K_n – f(0)| \leq\, a\varepsilon + \varepsilon \leq\, 2\varepsilon\). Donc \(K_n \to f(0)\).
Partie C.
- Avec \(f(u) = \frac{1}{1 + u}\), continue sur \([0, 1]\), la partie B donne \(\int_0^1 \frac{\mathrm{d}t}{1 + t^n} \to f(0) = 1\). Avec \(f = \exp\), la partie A donne \((n + 1)\int_0^1 t^n \mathrm{e}^t\,\mathrm{d}t \to \mathrm{e}\). Les deux limites valent \(1\) et \(\mathrm{e}\).
- Avec \(f(t) = \frac{1}{1 + t}\), la partie A donne \((n + 1)\int_0^1 \frac{t^n}{1 + t}\,\mathrm{d}t \to f(1) = \frac{1}{2}\). Donc \(I_n \sim \frac{1}{2(n+1)}\). Comme \(n + 1 \sim n\), on retrouve \(I_n \sim \frac{1}{2n}\).
Point de méthode : le poids \((n + 1)t^n\) concentre sa masse près de \(1\). On découpe donc l’intervalle en une zone où la continuité contrôle \(f\) et une zone dont le poids tend vers \(0\). L’ordre des choix, d’abord \(\delta\) ou \(a\), puis \(n\), est essentiel.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : intégration sur un segment, cours de maths sup
- Les énoncés : exercices de maths sup sur intégration sur un segment
- À maîtriser avant : Primitives et calcul intégral, Dérivabilité et convexité
- Chapitre précédent : Groupe symétrique et déterminants
- Chapitre suivant : Séries numériques
- Le même thème en L1 : intégration sur un segment, exercices de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé