Ce cours d’espaces Hilbert L3 prolonge la topologie des espaces normés et la théorie de l’intégration du premier semestre. Il étudie les espaces préhilbertiens complets, dont \(\ell^2\) et \(L^2\) sont les modèles. Le théorème de projection sur un convexe fermé en est le cœur : il fournit le supplémentaire orthogonal d’un sous-espace fermé, puis le théorème de représentation de Riesz.
Ensuite, les bases hilbertiennes remplacent les bases algébriques : l’inégalité de Bessel et l’égalité de Parseval décrivent chaque vecteur par ses coordonnées. Les séries de Fourier apparaissent alors comme la décomposition d’une fonction dans la base \((e^{int})\) de \(L^2\), grâce au théorème de Fejér.
Enfin, le chapitre introduit la transformée de Fourier des fonctions intégrables sur \(\mathbb{R}\). Ces outils servent ensuite en équations aux dérivées partielles, en probabilités et en traitement du signal.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur espaces de Hilbert.
I. Espaces préhilbertiens et espaces de Hilbert
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Un produit scalaire donne à la fois une norme et une notion d’angle droit. Ainsi, la géométrie euclidienne du plan se transporte dans des espaces de fonctions de dimension infinie. Cependant, la dimension infinie impose une hypothèse supplémentaire : la complétude.
Un produit scalaire sur un \(\mathbb{K}\)-espace vectoriel \(H\) est une application \((x,y)\mapsto \langle x, y \rangle\) de \(H\times H\) dans \(\mathbb{K}\), linéaire en \(x\), vérifiant \(\langle y, x \rangle=\overline{\langle x, y \rangle}\) et \(\langle x, x \rangle > 0\) pour \(x\neq 0\). Le couple \((H,\langle\cdot,\cdot\rangle)\) est un espace préhilbertien. On note \(\|x\|=\sqrt{\langle x, x \rangle}\).
Un espace de Hilbert est un espace préhilbertien complet pour la norme \(\|\cdot\|\).
Trois outils reviennent sans cesse. D’abord, l’inégalité de Cauchy-Schwarz \(|\langle x, y \rangle|\leq\, \|x\|\,\|y\|\) montre que \(\|\cdot\|\) est une norme. Ensuite, le produit scalaire est continu sur \(H\times H\). Enfin, l’identité du parallélogramme caractérise les normes issues d’un produit scalaire.
Pour tous \(x,y\in H\) : \[\|x+y\|^2+\|x-y\|^2=2\|x\|^2+2\|y\|^2.\] Réciproquement, une norme qui vérifie cette identité provient d’un produit scalaire, donné dans le cas réel par la formule de polarisation \(\langle x, y \rangle=\frac{1}{4}(\|x+y\|^2-\|x-y\|^2)\).
L’espace \(\ell^2(\mathbb{N})\) des suites \((u_n)\) telles que \(\sum |u_n|^2 < \infty\), muni de \(\langle u, v \rangle=\sum_{n} u_n\overline{v_n}\), est un espace de Hilbert. De même, pour un espace mesuré \((X,\mathcal{A},\mu)\), l’espace \(L^2(\mu)\) muni de \(\langle f, g \rangle=\int_X f\,\overline{g}\,d\mu\) est un espace de Hilbert : c’est le théorème de Riesz-Fischer, vu dans le chapitre sur l’intégrale de Lebesgue.
En revanche, un espace préhilbertien n’est pas toujours complet. Par exemple, \(\mathcal{C}([0,1])\) muni de \(\langle f, g \rangle=\int_0^1 f g\) ne l’est pas. En effet, des fonctions continues peuvent converger en moyenne quadratique vers une indicatrice. Son complété est précisément \(L^2([0,1])\).
Pour montrer qu’un espace préhilbertien \(H\) est un espace de Hilbert :
- soit on l’identifie à un espace connu (\(\ell^2\), \(L^2(\mu)\), un espace de dimension finie) ;
- soit on montre qu’il est un sous-espace fermé d’un espace de Hilbert ;
- soit on prend une suite de Cauchy, on construit une limite candidate (souvent coordonnée par coordonnée), puis on prouve la convergence en norme.
II. Théorème de projection sur un convexe fermé
Le résultat central du chapitre est un théorème de meilleure approximation. Il utilise de façon essentielle l’identité du parallélogramme et la complétude.
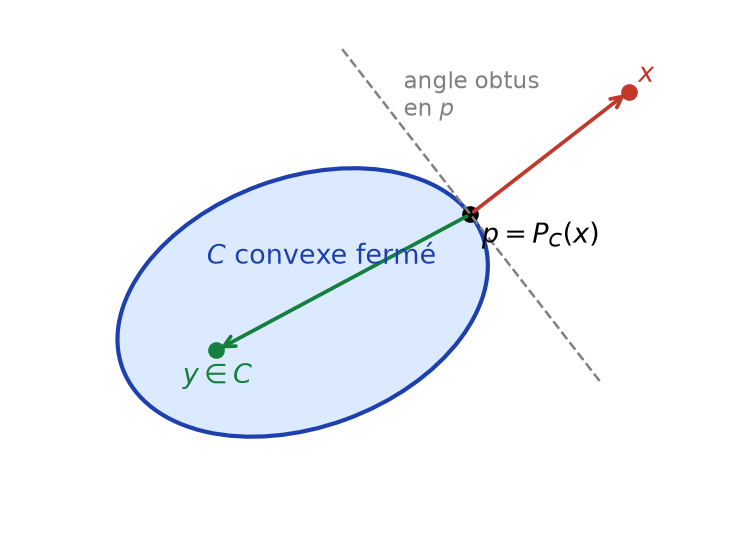
Soit \(H\) un espace de Hilbert et \(C\) une partie convexe, fermée et non vide de \(H\). Pour tout \(x\in H\), il existe un unique \(p\in C\) tel que \(\|x-p\|=d(x,C)=\inf_{y\in C}\|x-y\|\). On le note \(P_C(x)\). De plus, \(p\) est caractérisé par : \[p\in C \quad\text{et}\quad \forall y\in C,\ \mathrm{Re}\,\langle x-p, y-p \rangle\leq\, 0.\]
Posons \(d=d(x,C)\) et prenons \((y_n)\) dans \(C\) avec \(\|x-y_n\|\to d\). Par convexité, \(\frac{y_n+y_m}{2}\in C\), donc \(\|x-\frac{y_n+y_m}{2}\|\geq\, d\). Ainsi, l’identité du parallélogramme appliquée à \(x-y_n\) et \(x-y_m\) donne \[\|y_n-y_m\|^2=2\|x-y_n\|^2+2\|x-y_m\|^2-4\|x-\tfrac{y_n+y_m}{2}\|^2\leq\, 2\|x-y_n\|^2+2\|x-y_m\|^2-4d^2.\] Le majorant tend vers \(0\), donc \((y_n)\) est de Cauchy. Par complétude, elle converge vers un \(p\), qui appartient à \(C\) car \(C\) est fermé. Par continuité, \(\|x-p\|=d\). L’unicité découle du même calcul avec deux minimiseurs.
Pour la caractérisation, fixons \(y\in C\) et \(t\in\,]0,1]\). Le point \(p+t(y-p)\) est dans \(C\), donc \(\|x-p-t(y-p)\|^2\geq\, \|x-p\|^2\). En développant, on obtient \(-2t\,\mathrm{Re}\,\langle x-p, y-p \rangle+t^2\|y-p\|^2\geq\, 0\). On divise par \(t\) puis on fait tendre \(t\) vers \(0\). Réciproquement, si l’inégalité a lieu, alors \(\|x-y\|^2=\|x-p\|^2-2\,\mathrm{Re}\,\langle x-p, y-p \rangle+\|y-p\|^2\geq\, \|x-p\|^2\).
Géométriquement, l’angle en \(p\) entre \(x-p\) et \(y-p\) est obtus pour tout \(y\) de \(C\). Autrement dit, \(C\) est tout entier du même côté de l’hyperplan passant par \(p\) et orthogonal à \(x-p\), comme le montre la figure ci-dessous.
Dans \(L^2(\mu)\) réel, l’ensemble \(C\) des fonctions positives presque partout est un convexe fermé. La projection de \(f\) sur \(C\) est sa partie positive \(f^{+}=\max(f,0)\). En effet, pour \(g\in C\), on a \(\langle f-f^{+}, g-f^{+} \rangle=-\int f^{-}g\leq\, 0\), car \(f^{-}f^{+}=0\).
De plus, l’application \(P_C\) est 1-lipschitzienne : \(\|P_C(x)-P_C(y)\|\leq\,\|x-y\|\). On l’obtient en ajoutant les deux inégalités caractéristiques écrites en \(x\) et en \(y\).
III. Sous-espaces fermés et supplémentaire orthogonal
Un sous-espace vectoriel fermé est un convexe fermé particulier. Dans ce cas, la caractérisation de la projection devient une condition d’orthogonalité.
L’orthogonal d’une partie \(A\) de \(H\) est \(A^{\perp}=\{x\in H : \forall a\in A,\ \langle x, a \rangle=0\}\). C’est toujours un sous-espace vectoriel fermé de \(H\), comme intersection de noyaux de formes linéaires continues.
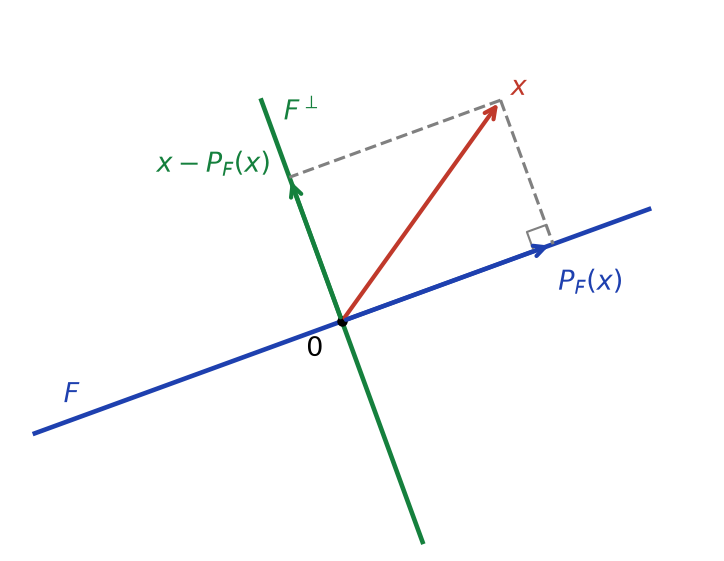
Soit \(F\) un sous-espace vectoriel fermé d’un espace de Hilbert \(H\). Alors \(H=F\oplus F^{\perp}\). Pour tout \(x\in H\), la projection \(P_F(x)\) est l’unique \(p\in F\) tel que \(x-p\in F^{\perp}\). L’application \(P_F\) est un projecteur linéaire continu, de norme \(1\) si \(F\neq\{0\}\), et \(\|x\|^2=\|P_F(x)\|^2+\|x-P_F(x)\|^2\).
Soit \(p=P_F(x)\). Pour \(y\in F\) et \(\lambda\in\mathbb{K}\), le vecteur \(p+\lambda y\) parcourt \(F\). La caractérisation donne \(\mathrm{Re}\,\big(\overline{\lambda}\langle x-p, y \rangle\big)\leq\, 0\) pour tout \(\lambda\). Par conséquent, \(\langle x-p, y \rangle=0\), donc \(x-p\in F^{\perp}\). Ainsi, \(x=p+(x-p)\) avec \(p\in F\) et \(x-p\in F^{\perp}\). Enfin, \(F\cap F^{\perp}=\{0\}\) car un vecteur orthogonal à lui-même est nul. Le théorème de Pythagore donne l’égalité des normes.
La figure suivante représente cette décomposition : le vecteur \(x\) se décompose en sa projection sur \(F\) et une composante orthogonale.
Pour tout sous-espace vectoriel \(F\) de \(H\), on a \((F^{\perp})^{\perp}=\overline{F}\). En particulier, \(F\) est dense dans \(H\) si et seulement si \(F^{\perp}=\{0\}\).
L’hypothèse « fermé » est indispensable. Dans \(\ell^2\), le sous-espace des suites à support fini a un orthogonal réduit à \(\{0\}\). Il n’admet donc pas de supplémentaire orthogonal.
Pour calculer la projection de \(x\) sur un sous-espace fermé \(F\) :
- si \(F\) est de dimension finie avec une base orthonormée \((e_1,\ldots,e_n)\), alors \(P_F(x)=\sum_{k=1}^{n}\langle x, e_k \rangle e_k\) ;
- si \(F\) a une base quelconque \((f_1,\ldots,f_n)\), on écrit \(p=\sum_k \lambda_k f_k\) et on résout le système \(\langle x-p, f_j \rangle=0\) pour \(j=1,\ldots,n\) ;
- si \(F=\ker\varphi\) avec \(\varphi=\langle\cdot, a \rangle\), alors \(P_F(x)=x-\frac{\langle x, a \rangle}{\|a\|^2}a\).
La distance vaut alors \(d(x,F)=\|x-P_F(x)\|\).
Dans \(L^2([0,1])\) réel, cherchons la meilleure approximation de \(f(x)=x^2\) par une fonction affine \(p(x)=a+bx\). Les conditions \(\langle f-p, 1 \rangle=0\) et \(\langle f-p, x \rangle=0\) s’écrivent \(a+\frac{b}{2}=\frac{1}{3}\) et \(\frac{a}{2}+\frac{b}{3}=\frac{1}{4}\). On trouve \(b=1\) et \(a=-\frac{1}{6}\), donc \(p(x)=x-\frac{1}{6}\).
IV. Le théorème de représentation de Riesz
Dans un espace de Hilbert, les formes linéaires continues sont exactement les produits scalaires contre un vecteur fixé. Ce résultat identifie \(H\) à son dual topologique.
Soit \(H\) un espace de Hilbert et \(\varphi\) une forme linéaire continue sur \(H\). Il existe un unique \(a\in H\) tel que \(\varphi(x)=\langle x, a \rangle\) pour tout \(x\in H\). De plus, \(\|\varphi\|=\|a\|\).
Si \(\varphi=0\), on prend \(a=0\). Sinon, \(K=\ker\varphi\) est un hyperplan fermé, car \(\varphi\) est continue. Comme \(K\neq H\), le théorème du supplémentaire orthogonal fournit \(z\in K^{\perp}\) avec \(\|z\|=1\). Pour \(x\in H\), le vecteur \(\varphi(x)z-\varphi(z)x\) est dans \(K\), donc orthogonal à \(z\). Par conséquent, \(\varphi(x)=\varphi(z)\langle x, z \rangle=\langle x, \overline{\varphi(z)}z \rangle\). On pose donc \(a=\overline{\varphi(z)}z\). L’unicité vient de ce que \(\langle x, a-a^{\prime} \rangle=0\) pour tout \(x\) impose \(a=a^{\prime}\). Enfin, Cauchy-Schwarz donne \(\|\varphi\|\leq\,\|a\|\), et \(\varphi(a)=\|a\|^2\) donne l’égalité.
Sur \(L^2([0,1])\) réel, la forme \(\varphi(f)=\int_0^1 x f(x)\,dx\) est continue d’après Cauchy-Schwarz. Son représentant est \(a(x)=x\), donc \(\|\varphi\|=(\int_0^1 x^2dx)^{1/2}=\frac{1}{\sqrt{3}}\).
Le théorème de Riesz permet de définir l’adjoint d’un opérateur borné \(T\) : pour \(y\) fixé, \(x\mapsto \langle Tx, y \rangle\) est une forme linéaire continue, donc il existe un unique \(T^{*}y\) tel que \(\langle Tx, y \rangle=\langle x, T^{*}y \rangle\). En revanche, une forme linéaire non continue, comme \(f\mapsto f(\frac{1}{2})\) sur les fonctions continues pour la norme de \(L^2\), n’a pas de représentant.
V. Bases hilbertiennes, inégalité de Bessel et égalité de Parseval
En dimension infinie, une base algébrique n’est pas adaptée : on veut écrire chaque vecteur comme une série convergente. C’est le rôle des bases hilbertiennes.
Une famille \((e_i)_{i\in I}\) de \(H\) est orthonormale si \(\langle e_i, e_j \rangle=\delta_{ij}\). Elle est totale si le sous-espace qu’elle engendre est dense dans \(H\). Une base hilbertienne est une famille orthonormale totale.
(Inégalité de Bessel.) Si \((e_n)_{n\in\mathbb{N}}\) est orthonormale, alors pour tout \(x\in H\) : \[\sum_{n=0}^{\infty}|\langle x, e_n \rangle|^2\leq\,\|x\|^2.\]
Posons \(s_N=\sum_{n=0}^{N}\langle x, e_n \rangle e_n\). C’est la projection de \(x\) sur \(\mathrm{Vect}(e_0,\ldots,e_N)\). Par Pythagore, \(\|x\|^2=\|x-s_N\|^2+\sum_{n=0}^{N}|\langle x, e_n \rangle|^2\geq\,\sum_{n=0}^{N}|\langle x, e_n \rangle|^2\). Il suffit de faire tendre \(N\) vers l’infini.
Soit \((e_n)_{n\in\mathbb{N}}\) une famille orthonormale d’un espace de Hilbert \(H\). Les assertions suivantes sont équivalentes :
- (i) \((e_n)\) est une base hilbertienne ;
- (ii) \(\{e_n,\ n\in\mathbb{N}\}^{\perp}=\{0\}\) ;
- (iii) pour tout \(x\in H\), \(x=\sum_{n=0}^{\infty}\langle x, e_n \rangle e_n\), la série convergeant dans \(H\) ;
- (iv) pour tout \(x\in H\), \(\|x\|^2=\sum_{n=0}^{\infty}|\langle x, e_n \rangle|^2\) (égalité de Parseval).
(i) équivaut à (ii) d’après le corollaire \((F^{\perp})^{\perp}=\overline{F}\). Pour (ii) implique (iii), on note que \(\|s_M-s_N\|^2=\sum_{n=N+1}^{M}|\langle x, e_n \rangle|^2\). Grâce à Bessel, ce reste tend vers \(0\), donc \((s_N)\) est de Cauchy et converge vers un \(s\). Par continuité du produit scalaire, \(\langle x-s, e_n \rangle=0\) pour tout \(n\), donc \(x=s\). Ensuite, (iii) implique (iv) par passage à la limite dans Pythagore. Enfin, si (iv) a lieu et si \(x\perp e_n\) pour tout \(n\), alors \(\|x\|^2=0\).
Par conséquent, un espace de Hilbert qui possède une base hilbertienne dénombrable est isométrique à \(\ell^2(\mathbb{N})\) par \(x\mapsto (\langle x, e_n \rangle)_n\). De plus, l’égalité de Parseval se polarise : \(\langle x, y \rangle=\sum_n\langle x, e_n \rangle\overline{\langle y, e_n \rangle}\).
Pour montrer qu’une famille orthonormale \((e_n)\) est une base hilbertienne, on dispose de trois voies :
- montrer que son orthogonal est nul (souvent en se ramenant à une base déjà connue) ;
- montrer que l’espace engendré contient une partie dense, par exemple les polynômes grâce au théorème de Weierstrass ;
- vérifier l’égalité de Parseval sur une partie totale de \(H\).
Dans \(\ell^2(\mathbb{N})\), les suites \(\varepsilon_n=(\delta_{nk})_{k}\) forment une base hilbertienne. En effet, si \(u\perp\varepsilon_n\) pour tout \(n\), alors \(u_n=0\) pour tout \(n\). En revanche, la famille \((\varepsilon_{2n})\) est orthonormale mais pas totale : \(\varepsilon_1\) lui est orthogonal.
VI. Séries de Fourier dans L²
On note \(L^2(\mathbb{T})\) l’espace des fonctions \(2\pi\)-périodiques de carré intégrable sur \([-\pi,\pi]\). On le munit du produit scalaire normalisé \[\langle f, g \rangle=\frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)\overline{g(t)}\,dt.\] Pour \(n\in\mathbb{Z}\), on pose \(e_n(t)=e^{int}\). Le calcul \(\frac{1}{2\pi}\int_{-\pi}^{\pi}e^{i(n-m)t}dt=\delta_{nm}\) montre que \((e_n)_{n\in\mathbb{Z}}\) est orthonormale.
Le coefficient de Fourier d’indice \(n\) de \(f\) est \(c_n(f)=\langle f, e_n \rangle=\frac{1}{2\pi}\int_{-\pi}^{\pi}f(t)e^{-int}dt\). La somme partielle de Fourier est \(S_Nf=\sum_{|n|\leq\, N}c_n(f)e_n\), et la somme de Fejér est la moyenne de Cesàro \(\sigma_Nf=\frac{1}{N+1}\sum_{k=0}^{N}S_kf\).
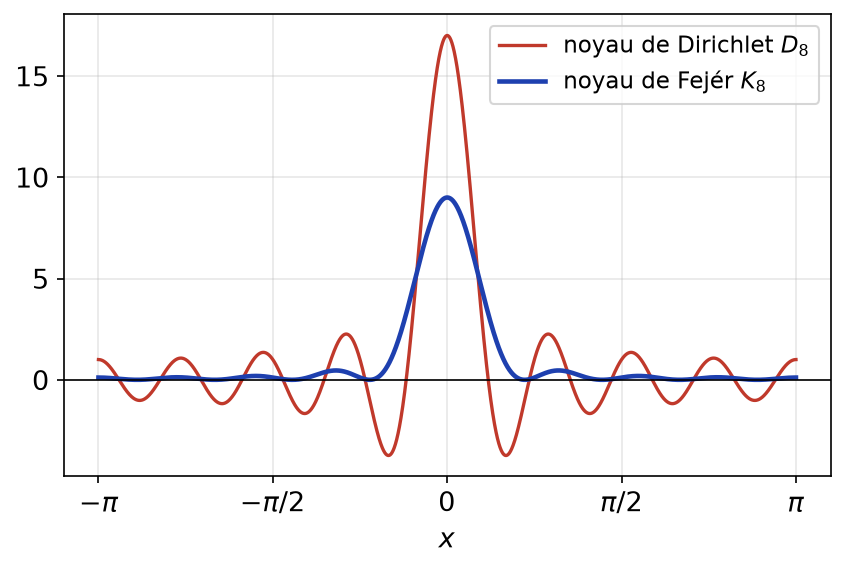
Autrement dit, \(S_Nf\) est la projection orthogonale de \(f\) sur les polynômes trigonométriques de degré au plus \(N\). Ces deux sommes s’écrivent comme des convolutions : \(S_Nf=f*D_N\) et \(\sigma_Nf=f*K_N\), où \(f*g(x)=\frac{1}{2\pi}\int_{-\pi}^{\pi}f(x-t)g(t)\,dt\). Les noyaux de Dirichlet et de Fejér valent \[D_N(t)=\sum_{|n|\leq\, N}e^{int}=\frac{\sin\big((N+\frac{1}{2})t\big)}{\sin(t/2)},\qquad K_N(t)=\frac{1}{N+1}(\frac{\sin\big(\frac{(N+1)t}{2}\big)}{\sin(t/2)})^2.\]
La figure ci-dessous compare ces deux noyaux. Le noyau de Dirichlet change de signe et oscille, tandis que le noyau de Fejér est positif et se concentre en \(0\).
(Théorème de Fejér.) Si \(f\) est continue et \(2\pi\)-périodique, alors \(\sigma_Nf\) converge uniformément vers \(f\) sur \(\mathbb{R}\).
Le noyau de Fejér vérifie trois propriétés : \(K_N\geq\, 0\) ; \(\frac{1}{2\pi}\int_{-\pi}^{\pi}K_N=1\) ; pour \(0 < \delta\leq\,|t|\leq\,\pi\), \(K_N(t)\leq\,\frac{1}{(N+1)\sin^2(\delta/2)}\). Soit \(\varepsilon > 0\). Par continuité uniforme, il existe \(\delta\) tel que \(|t|\leq\,\delta\) implique \(|f(x-t)-f(x)|\leq\,\varepsilon\) pour tout \(x\). Alors \[|\sigma_Nf(x)-f(x)|\leq\,\frac{1}{2\pi}\int_{-\pi}^{\pi}|f(x-t)-f(x)|K_N(t)\,dt\leq\,\varepsilon+\frac{2\|f\|_{\infty}}{(N+1)\sin^2(\delta/2)}.\] Le second terme tend vers \(0\), uniformément en \(x\).
La famille \((e_n)_{n\in\mathbb{Z}}\) est une base hilbertienne de \(L^2(\mathbb{T})\). Par conséquent, pour toute \(f\in L^2(\mathbb{T})\), \(S_Nf\to f\) dans \(L^2\) et \[\frac{1}{2\pi}\int_{-\pi}^{\pi}|f(t)|^2dt=\sum_{n\in\mathbb{Z}}|c_n(f)|^2.\]
Les fonctions continues périodiques sont denses dans \(L^2(\mathbb{T})\), résultat vu en théorie de l’intégration. Or, d’après Fejér, toute fonction continue est limite uniforme, donc limite dans \(L^2\), de polynômes trigonométriques. Ainsi, les polynômes trigonométriques sont denses dans \(L^2(\mathbb{T})\), et la famille orthonormale \((e_n)\) est totale.
C’est là l’angle principal du chapitre : une série de Fourier n’est rien d’autre que la décomposition de \(f\) dans la base hilbertienne \((e_n)\). En particulier, deux fonctions de \(L^2\) qui ont les mêmes coefficients sont égales presque partout.
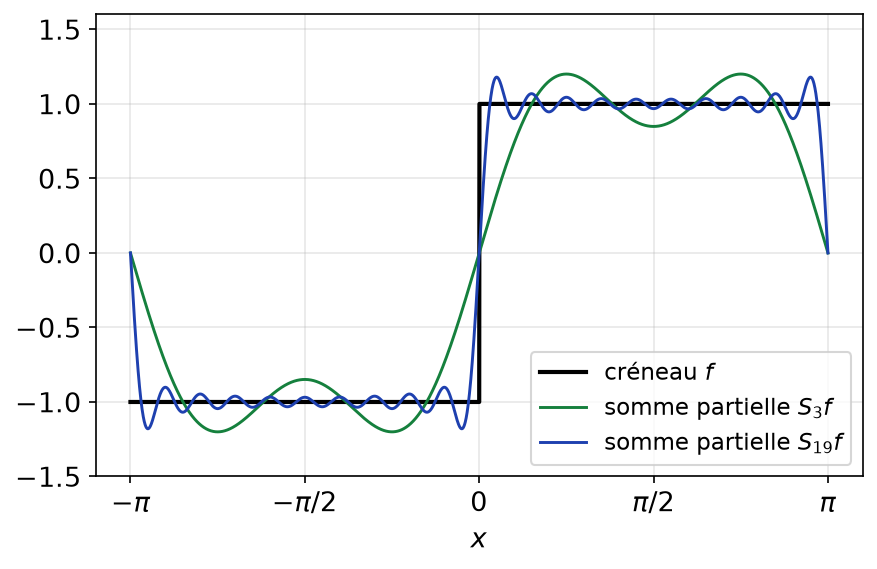
Soit \(f\) la fonction créneau, impaire, égale à \(1\) sur \(]0,\pi[\). Un calcul direct donne \(c_n(f)=\frac{2}{i\pi n}\) pour \(n\) impair et \(0\) sinon. Sous forme réelle, \(f=\frac{4}{\pi}\sum_{k\geq\, 0}\frac{\sin((2k+1)t)}{2k+1}\) dans \(L^2\). Parseval donne alors \(1=\sum_{n\ \text{impair}}\frac{4}{\pi^2n^2}\), soit \(\sum_{k\geq\, 0}\frac{1}{(2k+1)^2}=\frac{\pi^2}{8}\).
La figure suivante montre deux sommes partielles de ce créneau. La convergence a lieu en moyenne quadratique, mais pas uniformément : un dépassement d’environ \(9\,\%\) du saut subsiste près des discontinuités (phénomène de Gibbs).
Si \(f\) est continue, \(2\pi\)-périodique et si \(\sum_{n\in\mathbb{Z}}|c_n(f)| < \infty\), alors \(S_Nf\) converge uniformément vers \(f\). C’est le cas si \(f\) est de classe \(\mathcal{C}^1\), car \(c_n(f^{\prime})=in\,c_n(f)\).
VII. Transformée de Fourier dans L¹
Sur \(\mathbb{R}\), les fonctions ne sont plus périodiques. Ainsi, la série de Fourier est remplacée par une intégrale : la fréquence \(n\in\mathbb{Z}\) devient une variable continue \(\xi\in\mathbb{R}\).
Pour \(f\in L^1(\mathbb{R})\), la transformée de Fourier de \(f\) est la fonction \[\widehat{f}(\xi)=\int_{\mathbb{R}}f(x)e^{-ix\xi}\,dx,\qquad \xi\in\mathbb{R}.\]
Pour \(f,g\in L^1(\mathbb{R})\) :
- \(\widehat{f}\) est continue et bornée, avec \(\|\widehat{f}\|_{\infty}\leq\,\|f\|_1\) ;
- (Riemann-Lebesgue) \(\widehat{f}(\xi)\to 0\) quand \(|\xi|\to\infty\) ;
- si \(g(x)=f(x-a)\), alors \(\widehat{g}(\xi)=e^{-ia\xi}\widehat{f}(\xi)\) ; si \(g(x)=f(\lambda x)\) avec \(\lambda > 0\), alors \(\widehat{g}(\xi)=\frac{1}{\lambda}\widehat{f}(\frac{\xi}{\lambda})\) ;
- \(f*g\in L^1\) et \(\widehat{f*g}=\widehat{f}\,\widehat{g}\) ;
- si \(x\mapsto xf(x)\) est intégrable, \(\widehat{f}\) est de classe \(\mathcal{C}^1\) et \((\widehat{f})^{\prime}(\xi)=\int_{\mathbb{R}}(-ix)f(x)e^{-ix\xi}dx\).
La continuité vient du théorème de continuité sous l’intégrale, avec la domination \(|f(x)e^{-ix\xi}|\leq\,|f(x)|\). Pour Riemann-Lebesgue, on calcule d’abord pour une indicatrice d’intervalle, puis on conclut par densité des fonctions en escalier dans \(L^1\) et par l’inégalité \(\|\widehat{f}-\widehat{h}\|_{\infty}\leq\,\|f-h\|_1\). La formule de convolution découle du théorème de Fubini, légitime car \(\iint|f(x-y)g(y)|\,dx\,dy=\|f\|_1\|g\|_1\). Enfin, la dérivation sous l’intégrale utilise la domination \(|xf(x)|\).
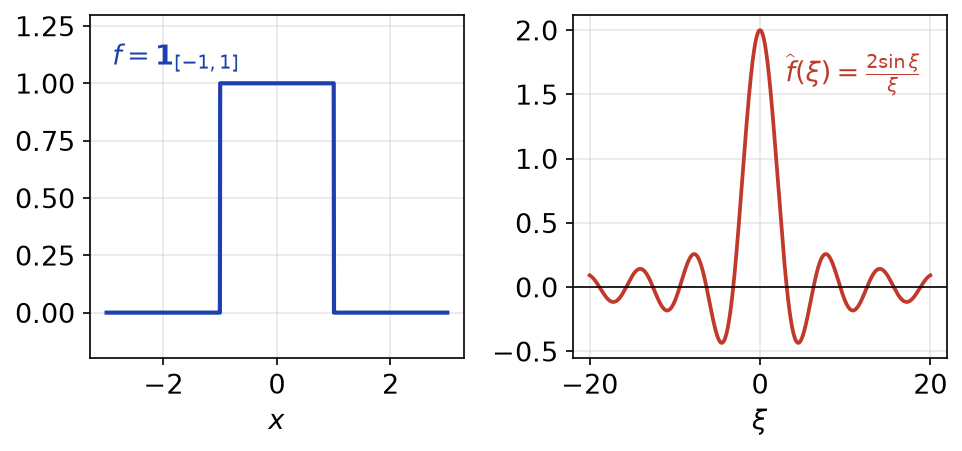
Pour \(f=\mathbf{1}_{[-1,1]}\), on obtient \(\widehat{f}(\xi)=\int_{-1}^{1}e^{-ix\xi}dx=\frac{2\sin\xi}{\xi}\) pour \(\xi\neq 0\), et \(\widehat{f}(0)=2\). Cette fonction est continue et tend vers \(0\), mais elle n’est pas intégrable sur \(\mathbb{R}\).
Comme le montre la figure ci-dessous, une fonction à support compact et discontinue a une transformée qui décroît lentement. Plus \(f\) est régulière, plus \(\widehat{f}\) décroît vite.
Pour la gaussienne \(g(x)=e^{-x^2/2}\), la dérivation sous l’intégrale puis une intégration par parties donnent \((\widehat{g})^{\prime}(\xi)=-\xi\,\widehat{g}(\xi)\). Comme \(\widehat{g}(0)=\sqrt{2\pi}\), on obtient \(\widehat{g}(\xi)=\sqrt{2\pi}\,e^{-\xi^2/2}\).
Si \(f\) et \(\widehat{f}\) sont toutes deux intégrables, la formule d’inversion \(f(x)=\frac{1}{2\pi}\int_{\mathbb{R}}\widehat{f}(\xi)e^{ix\xi}d\xi\) a lieu presque partout. L’extension de la transformée à \(L^2(\mathbb{R})\) (théorème de Plancherel) dépasse le cadre de ce chapitre.
Ce qu’il faut retenir
- Un espace de Hilbert est un espace préhilbertien complet ; \(\ell^2\) et \(L^2(\mu)\) sont les exemples fondamentaux.
- L’identité du parallélogramme caractérise les normes hilbertiennes et sert à prouver le théorème de projection.
- Sur un convexe fermé non vide, la projection existe, est unique et vérifie \(\mathrm{Re}\,\langle x-p, y-p \rangle\leq\, 0\).
- Pour un sous-espace fermé \(F\), on a \(H=F\oplus F^{\perp}\), et \(P_F(x)\) est caractérisé par \(x-P_F(x)\perp F\).
- Théorème de Riesz : toute forme linéaire continue s’écrit \(x\mapsto \langle x, a \rangle\), avec \(\|\varphi\|=\|a\|\).
- Une famille orthonormale est une base hilbertienne si et seulement si son orthogonal est nul, si et seulement si Parseval a lieu.
- La famille \((e^{int})_{n\in\mathbb{Z}}\) est une base hilbertienne de \(L^2(\mathbb{T})\), grâce au théorème de Fejér.
- Parseval sur des séries de Fourier explicites permet de calculer des sommes comme \(\sum\frac{1}{n^2}=\frac{\pi^2}{6}\).
- La transformée de Fourier d’une fonction de \(L^1(\mathbb{R})\) est continue, bornée par \(\|f\|_1\) et tend vers \(0\) à l’infini.
Questions fréquentes sur espaces de Hilbert
Quelle différence entre un espace préhilbertien et un espace de Hilbert ?
Un espace préhilbertien est un espace muni d’un produit scalaire. Un espace de Hilbert est un espace préhilbertien complet pour la norme associée. La complétude est indispensable pour le théorème de projection et pour le théorème de Riesz. Par exemple, les fonctions continues sur [0,1] munies de la norme de L^2 ne forment pas un espace complet.
Pourquoi le sous-espace doit-il être fermé pour avoir H = F ⊕ F⊥ ?
La projection est construite comme limite d’une suite minimisante, et cette limite doit rester dans F. Si F n’est pas fermé, la décomposition peut échouer. Dans ℓ^2, les suites à support fini forment un sous-espace dense dont l’orthogonal est réduit à zéro. En général, l’orthogonal de l’orthogonal de F est l’adhérence de F.
Comment montrer qu'une famille orthonormale est une base hilbertienne ?
Il suffit de montrer que le seul vecteur orthogonal à tous ses éléments est le vecteur nul. On peut aussi prouver que l’espace qu’elle engendre est dense, par exemple avec le théorème de Weierstrass ou le théorème de Fejér. Enfin, l’égalité de Parseval pour tout vecteur est une caractérisation équivalente.
À quoi sert le théorème de Fejér alors que Parseval existe ?
Le théorème de Fejér montre que les polynômes trigonométriques sont denses, ce qui prouve que (e^{int}) est une base hilbertienne de L^2. Parseval en découle ensuite. De plus, Fejér donne la convergence uniforme des moyennes de Cesàro pour toute fonction continue, ce que les sommes partielles de Fourier ne garantissent pas.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur espaces de Hilbert
- À maîtriser avant : Espaces L^p, Compacité et connexité
- Chapitre précédent : Singularités et théorème des résidus
- Chapitre suivant : Espaces probabilisés, variables aléatoires et espérance
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3