Ce chapitre de systèmes linéaires L1 installe un outil que vous utiliserez tout au long de la licence : la méthode du pivot de Gauss. Vous y apprenez à transformer un système par des opérations élémentaires sur les lignes, à le mettre sous forme échelonnée, puis à décrire toutes ses solutions à l’aide des inconnues secondaires.
Le cours introduit ensuite le calcul matriciel : somme, produit, transposée, matrices triangulaires et diagonales. Il montre qu’un système s’écrit simplement AX = B, puis caractérise les matrices inversibles par le rang et donne un algorithme de calcul de l’inverse.
Ce chapitre se place au premier semestre, après le langage des ensembles et des applications. Il prépare directement l’algèbre linéaire du second semestre : espaces vectoriels, applications linéaires, dimension et déterminants reposent tous sur le pivot.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur systèmes linéaires et matrices.
I. Systèmes linéaires : définition et interprétation géométrique
Un système linéaire est une liste d’équations du premier degré. Les inconnues n’y apparaissent jamais au carré, ni multipliées entre elles. Dans tout le chapitre, les coefficients sont des nombres réels. Cependant, tout reste vrai avec des nombres complexes.
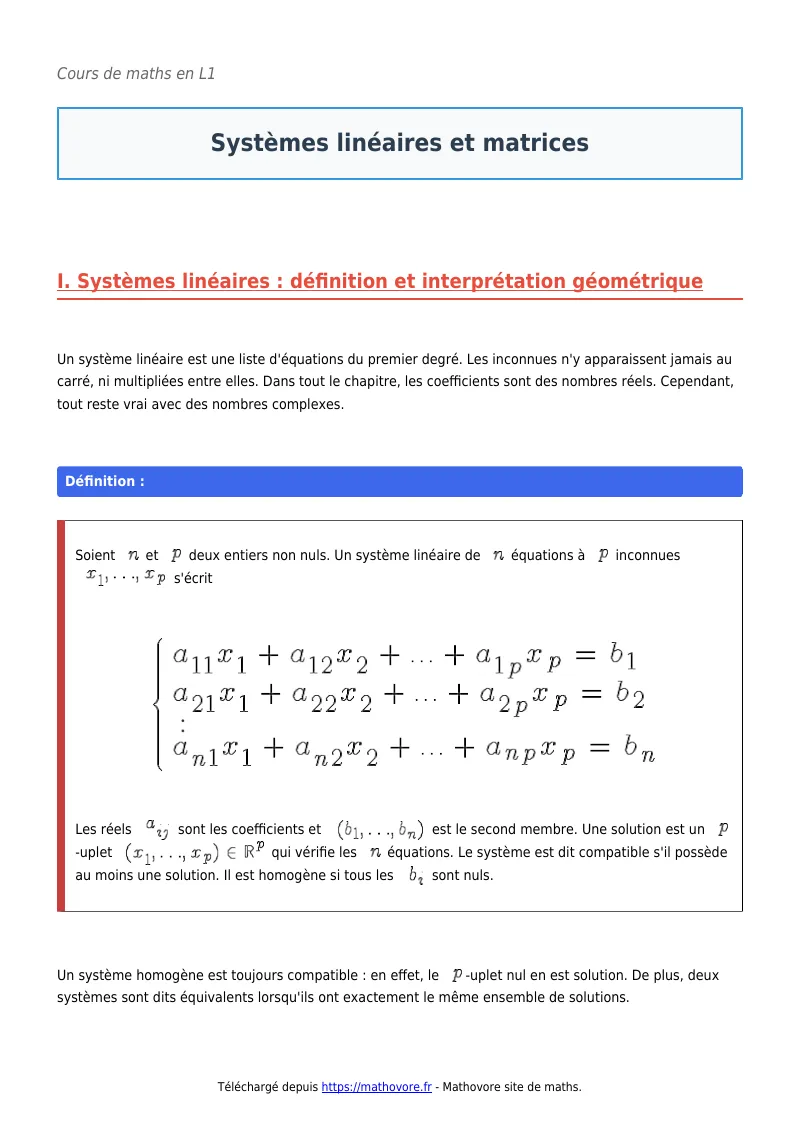
Soient \(n\) et \(p\) deux entiers non nuls. Un système linéaire de \(n\) équations à \(p\) inconnues \(x_1, \ldots, x_p\) s’écrit
\[\begin{cases} a_{11}x_1 + a_{12}x_2 + \cdots + a_{1p}x_p = b_1 \\ a_{21}x_1 + a_{22}x_2 + \cdots + a_{2p}x_p = b_2 \\ \quad \vdots \\ a_{n1}x_1 + a_{n2}x_2 + \cdots + a_{np}x_p = b_n \end{cases}\]
Les réels \(a_{ij}\) sont les coefficients et \((b_1, \ldots, b_n)\) est le second membre. Une solution est un \(p\)-uplet \((x_1, \ldots, x_p) \in \mathbb{R}^p\) qui vérifie les \(n\) équations. Le système est dit compatible s’il possède au moins une solution. Il est homogène si tous les \(b_i\) sont nuls.
Un système homogène est toujours compatible : en effet, le \(p\)-uplet nul en est solution. De plus, deux systèmes sont dits équivalents lorsqu’ils ont exactement le même ensemble de solutions.
1. Deux inconnues : des droites du plan
Une équation \(ax + by = c\), avec \((a, b) \neq (0, 0)\), décrit une droite du plan. Ainsi, résoudre un système de deux équations à deux inconnues revient à chercher l’intersection de deux droites. Trois situations seulement sont possibles, comme le montre la figure ci-dessous.
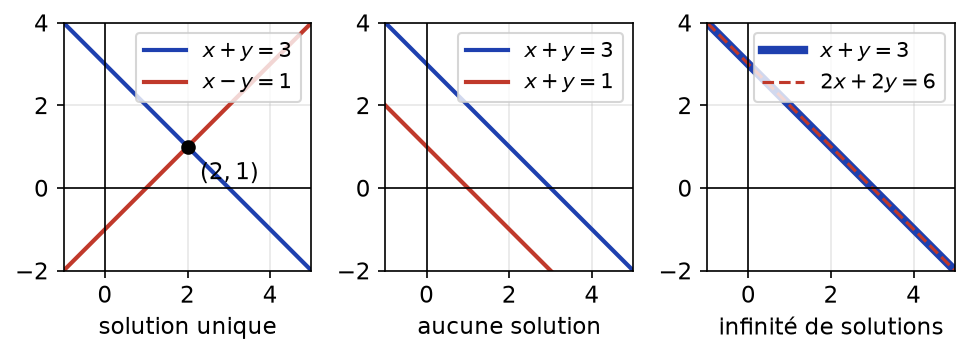
Le système \(x + y = 3\), \(x – y = 1\) donne, par somme, \(2x = 4\). Donc \(x = 2\), puis \(y = 1\). Les deux droites se coupent au point \((2, 1)\). En revanche, le système \(x + y = 3\), \(x + y = 1\) n’a aucune solution : les droites sont parallèles. Enfin, \(x + y = 3\) et \(2x + 2y = 6\) décrivent la même droite, d’où une infinité de solutions.
2. Trois inconnues : des plans de l’espace
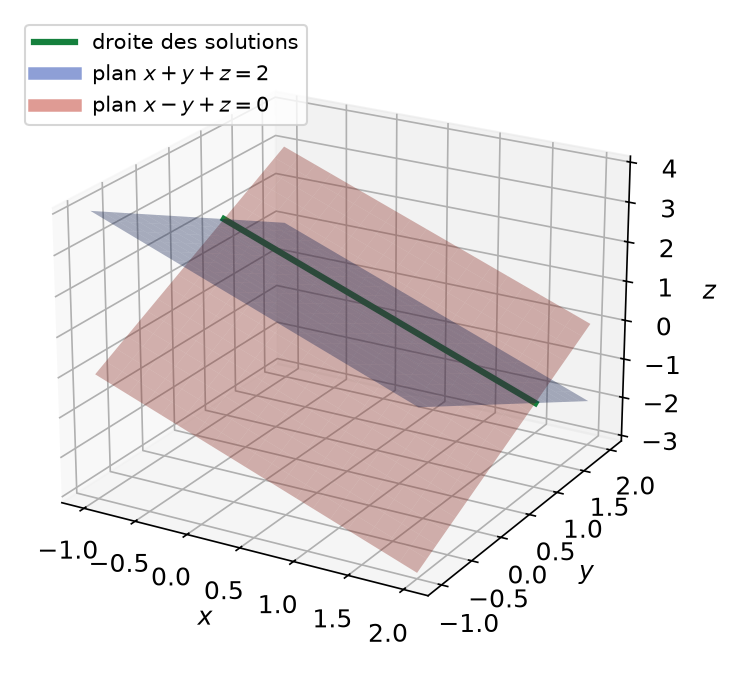
Dans l’espace, une équation \(ax + by + cz = d\) non triviale décrit un plan. Par conséquent, l’ensemble des solutions d’un système à trois inconnues est une intersection de plans. Deux plans non parallèles se coupent selon une droite. Par exemple, les plans \(x + y + z = 2\) et \(x – y + z = 0\) se coupent selon la droite d’équations \(y = 1\), \(x + z = 1\), comme on le voit sur la figure suivante.
Dans tous les cas, un système linéaire possède soit aucune solution, soit une unique solution, soit une infinité de solutions. Il n’existe jamais exactement deux solutions. En effet, si \(X\) et \(Y\) sont deux solutions distinctes, tous les points \(X + t(Y – X)\), pour \(t \in \mathbb{R}\), sont encore solutions.
II. Opérations élémentaires et méthode du pivot de Gauss
La méthode du pivot transforme un système en un système équivalent plus simple. Elle n’utilise que trois opérations sur les lignes. Nous notons \(L_i\) la \(i\)-ème équation.
On appelle opérations élémentaires sur les lignes :
- l’échange de deux lignes, noté \(L_i rightarrow L_j\) ;
- la multiplication d’une ligne par un réel non nul, notée \(L_i arrow \lambda L_i\) avec \(\lambda \neq 0\) ;
- l’ajout à une ligne d’un multiple d’une autre, noté \(L_i arrow L_i + \lambda L_j\) avec \(i \neq j\).
Une opération élémentaire transforme un système en un système équivalent.
Traitons l’opération \(L_i arrow L_i + \lambda L_j\). D’abord, une solution du système initial vérifie \(L_i\) et \(L_j\), donc elle vérifie \(L_i + \lambda L_j\). Elle est donc solution du nouveau système. Ensuite, l’opération \(L_i arrow L_i – \lambda L_j\) ramène le nouveau système à l’ancien. Le même argument montre alors l’inclusion réciproque. De même, \(L_i arrow \lambda L_i\) se défait par \(L_i arrow \frac{1}{\lambda} L_i\), ce qui exige \(\lambda \neq 0\). Enfin, un échange se défait par le même échange. Ainsi, chaque opération est réversible, et les deux ensembles de solutions coïncident.
Multiplier une ligne par \(0\) détruit de l’information. De même, remplacer simultanément \(L_1\) par \(L_1 – L_2\) et \(L_2\) par \(L_2 – L_1\) n’est pas permis : on perd l’une des équations. Il faut donc effectuer les opérations une à une, ou garder au moins une ligne inchangée.
1. Forme échelonnée
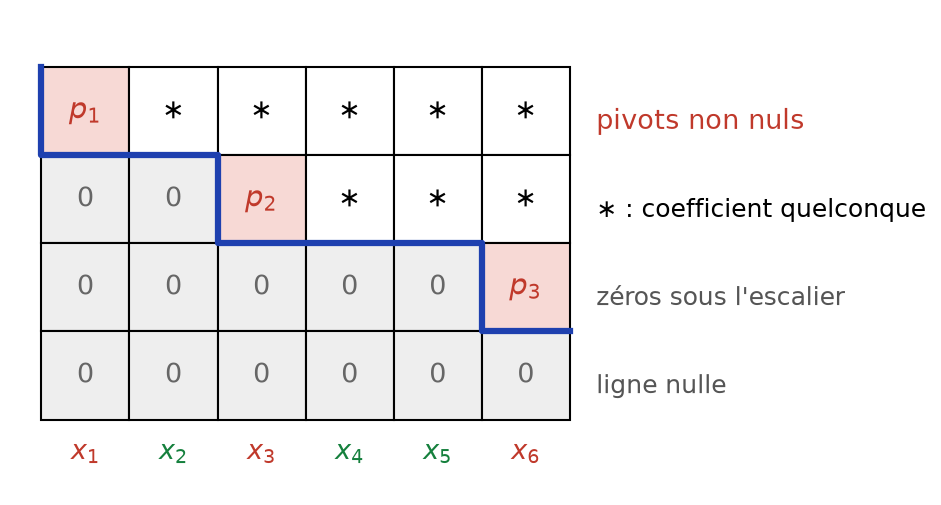
Un système, ou un tableau de coefficients, est échelonné si chaque ligne non nulle commence par strictement plus de zéros que la précédente, et si les lignes nulles sont placées en bas. Le premier coefficient non nul d’une ligne non nulle s’appelle son pivot.
Autrement dit, les pivots dessinent un escalier qui descend vers la droite. Sous cet escalier, tous les coefficients sont nuls, comme l’illustre la figure ci-dessous.
Tout système linéaire peut être transformé, par une suite finie d’opérations élémentaires, en un système échelonné équivalent.
On raisonne par récurrence sur le nombre \(n\) de lignes. Pour \(n = 1\), le système est déjà échelonné. Supposons le résultat vrai pour \(n – 1\) lignes. Si tous les coefficients sont nuls, il n’y a rien à faire. Sinon, on choisit la première colonne \(j\) qui contient un coefficient non nul. Par un échange, on place ce coefficient \(a\) en première ligne. Ensuite, pour chaque \(i \geq\, 2\), l’opération \(L_i arrow L_i – \frac{a_{ij}}{a} L_1\) annule le coefficient de la colonne \(j\). Les lignes \(2\) à \(n\) forment alors un système de \(n – 1\) lignes, nul sur les colonnes \(1\) à \(j\). L’hypothèse de récurrence l’échelonne, sans toucher à \(L_1\). Finalement, le système obtenu est échelonné.
Pour résoudre un système par le pivot de Gauss :
- choisissez un pivot non nul dans la première colonne utile, de préférence égal à \(1\) ;
- annulez les coefficients situés sous ce pivot par des opérations \(L_i arrow L_i – \lambda L_1\) ;
- recommencez sur les lignes suivantes jusqu’à obtenir une forme échelonnée ;
- repérez une éventuelle équation \(0 = c\) avec \(c \neq 0\) : le système est alors incompatible ;
- sinon, remontez le système de bas en haut pour exprimer les inconnues.
Résolvons le système suivant.
\[\begin{cases} x + 2y + z = 4 \\ 2x + 3y + 3z = 7 \\ -x + y + 2z = 3 \end{cases}\]
Les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 + L_1\) donnent \(-y + z = -1\) et \(3y + 3z = 7\). Ensuite, \(L_3 arrow L_3 + 3L_2\) donne \(6z = 4\), donc \(z = \frac{2}{3}\). On remonte alors : \(y = z + 1 = \frac{5}{3}\), puis \(x = 4 – 2y – z = 4 – \frac{10}{3} – \frac{2}{3} = 0\). L’unique solution est donc \((0, \frac{5}{3}, \frac{2}{3})\). Vérifiez-la dans la troisième équation : \(0 + \frac{5}{3} + \frac{4}{3} = 3\).
III. Structure de l’ensemble des solutions
1. Inconnues principales et inconnues secondaires
Une fois le système échelonné, les inconnues se répartissent en deux familles. Cette répartition décrit complètement les solutions.
Dans un système échelonné, les inconnues principales sont celles qui correspondent aux colonnes des pivots. Les autres sont les inconnues secondaires, ou paramètres. Le nombre de pivots s’appelle le rang du système.
Soit un système échelonné de rang \(r\), à \(p\) inconnues. S’il contient une ligne \(0 = c\) avec \(c \neq 0\), il est incompatible. Sinon, les secondaires peuvent être choisies librement, et chaque choix fixe de façon unique les principales. En particulier, un système compatible admet une unique solution si et seulement si \(r = p\).
Supposons le système compatible. La dernière ligne non nulle ne contient qu’une inconnue principale, celle de son pivot. Elle l’exprime donc à l’aide des secondaires placées à sa droite. En remontant ligne par ligne, chaque équation exprime son inconnue principale en fonction des secondaires et des principales déjà connues. Par conséquent, les principales sont uniques dès que les secondaires sont fixées. Si \(r = p\), il n’y a aucune secondaire, donc une unique solution. Si \(r < p\), chaque secondaire parcourt \(\mathbb{R}\), d’où une infinité de solutions.
Considérons le système échelonné \(x + y – z + 2t = 3\), \(z – t = 1\). Les pivots portent sur \(x\) et \(z\) : ce sont les principales, et \(y\), \(t\) sont les secondaires. On obtient \(z = 1 + t\), puis \(x = 3 – y + z – 2t = 4 – y – t\). L’ensemble des solutions s’écrit donc
\[S = \{(4, 0, 1, 0) + y(-1, 1, 0, 0) + t(-1, 0, 1, 1) \mid (y, t) \in \mathbb{R}^2\}.\]
Cette écriture s’appelle une description paramétrique. On y lit une solution particulière \((4, 0, 1, 0)\), à laquelle s’ajoutent des combinaisons de deux vecteurs fixes. Ce n’est pas un hasard, comme le montre la propriété suivante.
Si un système est compatible et si \(X_0\) en est une solution, ses solutions sont exactement les \(X_0 + Y\), où \(Y\) décrit les solutions du système homogène associé.
Notons \(\ell_i(X) = a_{i1}x_1 + \cdots + a_{ip}x_p\). Cette expression vérifie \(\ell_i(X + Y) = \ell_i(X) + \ell_i(Y)\). Si \(X\) est solution, alors \(\ell_i(X – X_0) = b_i – b_i = 0\) pour tout \(i\). Donc \(Y = X – X_0\) est solution homogène. Réciproquement, si \(Y\) est solution homogène, \(\ell_i(X_0 + Y) = b_i + 0 = b_i\).
Un système homogène qui a strictement plus d’inconnues que d’équations admet une solution non nulle.
En effet, son rang \(r\) vérifie \(r \leq\, n < p\). Il y a donc au moins une inconnue secondaire, que l’on peut prendre égale à \(1\).
2. Discuter un système selon un paramètre
Souvent, les coefficients dépendent d’un paramètre réel. Le nombre de solutions change alors selon la valeur de ce paramètre. Il faut donc être prudent à chaque division.
Pour discuter un système selon un paramètre \(m\) :
- choisissez de préférence des pivots qui ne dépendent pas de \(m\) ;
- échelonnez le système en gardant les expressions en \(m\) factorisées ;
- relevez les valeurs de \(m\) qui annulent un pivot potentiel ;
- traitez d’abord le cas général, puis chaque valeur particulière à part, en reprenant le système avec cette valeur.
Soit le système \(x + my = 1\), \(mx + y = 1\). L’opération \(L_2 arrow L_2 – mL_1\) donne \((1 – m^2) y = 1 – m\). Si \(m \neq 1\) et \(m \neq -1\), on trouve \(y = \frac{1}{1 + m}\), puis \(x = \frac{1}{1 + m}\). Si \(m = 1\), les deux équations sont identiques : la droite \(x + y = 1\) est solution. Enfin, si \(m = -1\), on obtient \(0 = 2\) : aucune solution.
IV. Les matrices et leurs opérations
Un système est entièrement décrit par son tableau de coefficients. C’est pourquoi on introduit les matrices, qui permettent de calculer sur ces tableaux.
Une matrice à \(n\) lignes et \(p\) colonnes est une famille \(A = (a_{ij})\) de réels indexée par \(1 \leq\, i \leq\, n\) et \(1 \leq\, j \leq\, p\). On note \(\mathcal{M}_{n,p}(\mathbb{R})\) leur ensemble, et \(\mathcal{M}_n(\mathbb{R})\) lorsque \(n = p\). Le réel \(a_{ij}\) se trouve à la ligne \(i\) et à la colonne \(j\).
1. Somme et multiplication par un réel
On additionne deux matrices de même taille coefficient par coefficient : \((A + B)_{ij} = a_{ij} + b_{ij}\). De même, \((\lambda A)_{ij} = \lambda a_{ij}\). Ces opérations suivent les règles usuelles du calcul. La matrice nulle, notée \(0\), est l’élément neutre de l’addition.
2. Produit matriciel
Soient \(A \in \mathcal{M}_{n,p}(\mathbb{R})\) et \(B \in \mathcal{M}_{p,q}(\mathbb{R})\). Le produit \(AB\) est la matrice \(C \in \mathcal{M}_{n,q}(\mathbb{R})\) définie par
\[c_{ij} = \sum_{k=1}^{p} a_{ik} b_{kj} \quad \text{pour } 1 \leq\, i \leq\, n,\ 1 \leq\, j \leq\, q.\]
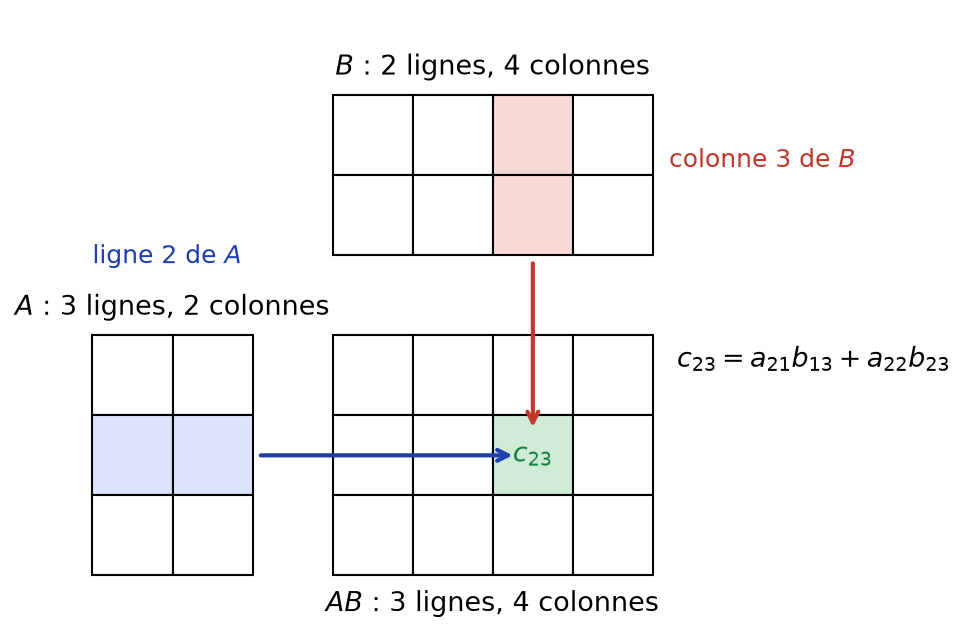
Autrement dit, le coefficient \(c_{ij}\) combine la ligne \(i\) de \(A\) avec la colonne \(j\) de \(B\). Le produit n’existe donc que si \(A\) a autant de colonnes que \(B\) a de lignes. La figure ci-dessous résume cette règle.
On calcule, ligne par colonne :
\[\begin{pmatrix} 1 & 2 \\ 0 & -1 \end{pmatrix}\begin{pmatrix} 3 & 1 & 0 \\ 1 & 2 & 4 \end{pmatrix} = \begin{pmatrix} 5 & 5 & 8 \\ -1 & -2 & -4 \end{pmatrix}.\]
Par exemple, \(5 = 1 \times 3 + 2 \times 1\) et \(8 = 1 \times 0 + 2 \times 4\).
Lorsque les tailles le permettent, le produit est associatif, \((AB)C = A(BC)\), et distributif sur l’addition : \(A(B + C) = AB + AC\) et \((A + B)C = AC + BC\). De plus, la matrice identité \(I_n\), qui a des \(1\) sur la diagonale et des \(0\) ailleurs, vérifie \(I_n A = A\) et \(A I_p = A\) pour \(A \in \mathcal{M}_{n,p}(\mathbb{R})\).
Prouvons l’associativité. Le coefficient \((i, l)\) de \((AB)C\) vaut
\[\sum_{k} (AB)_{ik} c_{kl} = \sum_{k} \sum_{j} a_{ij} b_{jk} c_{kl} = \sum_{j} a_{ij} \sum_{k} b_{jk} c_{kl} = \sum_{j} a_{ij} (BC)_{jl}.\]
On a simplement échangé deux sommes finies. Le dernier terme est le coefficient \((i, l)\) de \(A(BC)\). La distributivité se prouve de la même façon.
Le produit matriciel n’est pas commutatif. Par exemple, avec \(A = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(B = \begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix}\), on trouve \(AB = \begin{pmatrix} 1 & 0 \\ 0 & 0 \end{pmatrix}\) mais \(BA = \begin{pmatrix} 0 & 0 \\ 0 & 1 \end{pmatrix}\). De plus, \(A^2 = 0\) alors que \(A \neq 0\) : un produit peut être nul sans qu’aucun facteur ne le soit.
3. Transposée
La transposée de \(A \in \mathcal{M}_{n,p}(\mathbb{R})\) est la matrice \(A^{T} \in \mathcal{M}_{p,n}(\mathbb{R})\) de coefficients \((A^{T})_{ij} = a_{ji}\). Ses lignes sont les colonnes de \(A\). Une matrice carrée est symétrique si \(A^{T} = A\), antisymétrique si \(A^{T} = -A\).
On a \((A + B)^{T} = A^{T} + B^{T}\), \((\lambda A)^{T} = \lambda A^{T}\), \((A^{T})^{T} = A\) et, surtout, \((AB)^{T} = B^{T} A^{T}\).
Pour la dernière égalité, le coefficient \((i, j)\) de \((AB)^{T}\) vaut \((AB)_{ji} = \sum_{k} a_{jk} b_{ki}\). Or \(\sum_{k} (B^{T})_{ik} (A^{T})_{kj} = \sum_{k} b_{ki} a_{jk}\). Les deux sommes sont égales, ce qui conclut.
V. Matrices carrées particulières
Dans \(\mathcal{M}_n(\mathbb{R})\), le produit de deux matrices reste dans \(\mathcal{M}_n(\mathbb{R})\). On peut donc définir les puissances \(A^0 = I_n\) et \(A^{k+1} = A^k A\). Certaines formes de matrices rendent ces calculs très simples.
Une matrice carrée \(A\) est triangulaire supérieure si \(a_{ij} = 0\) pour \(i > j\). Elle est triangulaire inférieure si \(a_{ij} = 0\) pour \(i < j\). Elle est diagonale si \(a_{ij} = 0\) dès que \(i \neq j\) ; on la note alors \(\mathrm{diag}(d_1, \ldots, d_n)\).
Le produit de deux matrices triangulaires supérieures est triangulaire supérieur, et ses coefficients diagonaux sont les produits \(a_{ii} b_{ii}\). En particulier, \(\mathrm{diag}(d_1, \ldots, d_n)^k = \mathrm{diag}(d_1^k, \ldots, d_n^k)\).
Soit \(i > j\). Dans \((AB)_{ij} = \sum_{k} a_{ik} b_{kj}\), le terme \(a_{ik}\) est nul si \(k < i\). De même, \(b_{kj}\) est nul si \(k > j\). Or aucun \(k\) ne vérifie \(i \leq\, k \leq\, j\). Donc tous les termes sont nuls. Pour \(i = j\), seul \(k = i\) subsiste, d’où \((AB)_{ii} = a_{ii} b_{ii}\).
Si \(A\) et \(B\) commutent, c’est-à-dire si \(AB = BA\), alors pour tout entier \(k \geq\, 0\) :
\[(A + B)^k = \sum_{j=0}^{k} \binom\,{k}{j} A^j B^{k-j}.\]
La preuve est celle de la formule du binôme pour les réels, par récurrence. Elle utilise la commutativité pour regrouper les termes. Ainsi, cette formule est très utile quand \(B\) est nilpotente, c’est-à-dire quand une puissance de \(B\) est nulle.
Soit \(A = \begin{pmatrix} 3 & 1 \\ 0 & 3 \end{pmatrix} = 3I_2 + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\). La matrice \(I_2\) commute avec \(N\), et \(N^2 = 0\). La somme se réduit donc à deux termes : \(A^k = 3^k I_2 + k 3^{k-1} N\) pour \(k \geq\, 1\). Autrement dit, \(A^k = \begin{pmatrix} 3^k & k 3^{k-1} \\ 0 & 3^k \end{pmatrix}\).
VI. Écriture matricielle, matrices inversibles et rang
1. Un système comme une équation matricielle
Notons \(A\) la matrice des coefficients du système, \(X\) la colonne des inconnues et \(B\) la colonne du second membre. D’après la définition du produit, la ligne \(i\) de \(AX\) vaut \(a_{i1}x_1 + \cdots + a_{ip}x_p\). Par conséquent, le système s’écrit simplement \(AX = B\).
Si \(C_1, \ldots, C_p\) sont les colonnes de \(A\), alors \(AX = x_1 C_1 + \cdots + x_p C_p\). Ainsi, le système \(AX = B\) est compatible si et seulement si \(B\) est combinaison linéaire des colonnes de \(A\). Ce point de vue, par colonnes, prépare directement l’algèbre linéaire.
2. Matrices inversibles
Une matrice \(A \in \mathcal{M}_n(\mathbb{R})\) est inversible s’il existe \(B \in \mathcal{M}_n(\mathbb{R})\) telle que \(AB = BA = I_n\). Cette matrice \(B\) est unique ; on la note \(A^{-1}\).
L’unicité est immédiate. En effet, si \(B\) et \(B^{\prime}\) conviennent, alors \(B = B I_n = B(AB^{\prime}) = (BA)B^{\prime} = B^{\prime}\). De plus, si \(A\) et \(C\) sont inversibles, \(AC\) l’est aussi et \((AC)^{-1} = C^{-1} A^{-1}\). Enfin, \((A^{T})^{-1} = (A^{-1})^{T}\).
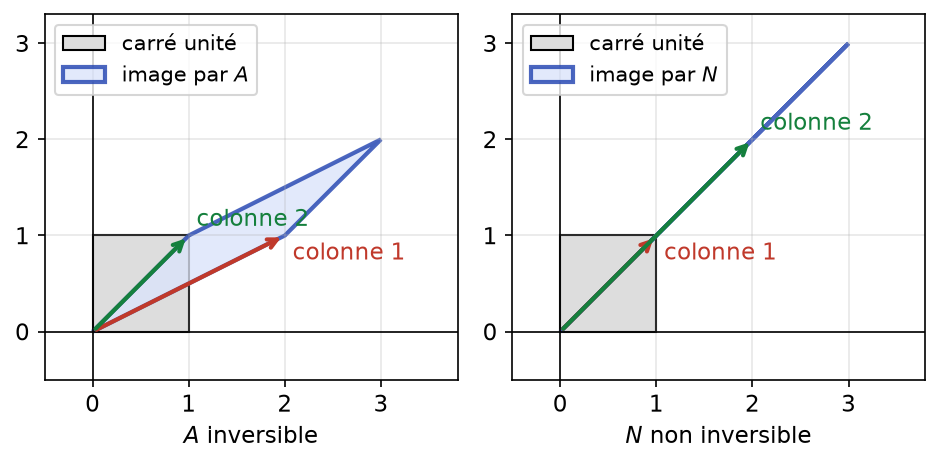
La matrice \(\begin{pmatrix} a & b \\ c & d \end{pmatrix}\) est inversible si et seulement si \(ad – bc \neq 0\). Dans ce cas, son inverse vaut \(\dfrac{1}{ad – bc}\begin{pmatrix} d & -b \\ -c & a \end{pmatrix}\).
La figure suivante donne une image concrète de cette condition. Une matrice de taille \(2\) transforme le carré unité en un parallélogramme construit sur ses colonnes. Lorsque \(ad – bc = 0\), ce parallélogramme s’aplatit sur une droite : l’information est perdue, donc on ne peut pas revenir en arrière.
3. Matrices élémentaires
Chaque opération élémentaire sur les lignes d’une matrice \(M\) se réalise en multipliant \(M\) à gauche par une matrice bien choisie. On obtient cette matrice en appliquant l’opération à \(I_n\).
Soit \(E\) la matrice obtenue en appliquant une opération élémentaire à \(I_n\). Alors, pour toute matrice \(M\) à \(n\) lignes, la même opération transforme \(M\) en \(EM\). De plus, \(E\) est inversible, et son inverse correspond à l’opération réciproque.
Dans \(\mathcal{M}_3(\mathbb{R})\), l’opération \(L_2 arrow L_2 – 2L_1\) correspond à \(E = \begin{pmatrix} 1 & 0 & 0 \\ -2 & 1 & 0 \\ 0 & 0 & 1 \end{pmatrix}\). Son inverse est \(\begin{pmatrix} 1 & 0 & 0 \\ 2 & 1 & 0 \\ 0 & 0 & 1 \end{pmatrix}\), qui réalise \(L_2 arrow L_2 + 2L_1\).
4. Rang et caractérisation des matrices inversibles
Le rang d’une matrice \(A\), noté \(\mathrm{rg}(A)\), est le nombre de pivots d’une forme échelonnée obtenue à partir de \(A\) par opérations élémentaires sur les lignes.
Ce nombre ne dépend pas des opérations choisies. Nous l’admettons ici : la preuve viendra avec la notion de dimension en algèbre linéaire. Pour l’instant, retenez que \(\mathrm{rg}(A) \leq\, \min(n, p)\).
Pour \(A \in \mathcal{M}_n(\mathbb{R})\), les assertions suivantes sont équivalentes :
- \(A\) est inversible ;
- \(\mathrm{rg}(A) = n\) ;
- le système \(AX = 0\) a pour seule solution \(X = 0\) ;
- pour tout \(B\), le système \(AX = B\) a une unique solution.
Dans ce cas, l’unique solution de \(AX = B\) est \(X = A^{-1}B\).
Si \(A\) est inversible et \(AX = 0\), alors \(X = A^{-1}AX = 0\) : ainsi, 1 entraîne 3. Si 3 est vrai, le système homogène a une seule solution, donc il n’a aucune secondaire, et le rang vaut \(n\). Supposons 2. On échelonne \(A\) : on obtient \(n\) pivots, donc une matrice triangulaire supérieure à diagonale non nulle. On divise chaque ligne par son pivot, puis on annule les coefficients au-dessus des pivots en remontant. On obtient \(I_n\). Il existe donc des matrices élémentaires telles que \(E_k \cdots E_1 A = I_n\). Posons \(P = E_k \cdots E_1\), qui est inversible comme produit d’inversibles. Alors \(A = P^{-1}\), donc \(A\) est inversible d’inverse \(P\). Ainsi, 2 entraîne 1. Enfin, 4 découle de 1 avec \(X = A^{-1}B\), et 4 entraîne 3 en prenant \(B = 0\).
Cette preuve fournit directement un algorithme de calcul de l’inverse. En effet, les opérations qui transforment \(A\) en \(I_n\) transforment \(I_n\) en \(E_k \cdots E_1 = A^{-1}\).
Pour calculer l’inverse de \(A\) :
- écrivez le tableau \((A \mid I_n)\) ;
- appliquez à tout le tableau des opérations élémentaires sur les lignes pour transformer la partie gauche en \(I_n\) ;
- si un pivot manque, \(A\) n’est pas inversible ;
- sinon, la partie droite finale est \(A^{-1}\) ; vérifiez-le en calculant \(AA^{-1}\).
Inversons \(A = \begin{pmatrix} 1 & 1 \\ 2 & 3 \end{pmatrix}\). On part de \((\begin{array}{cc|cc} 1 & 1 & 1 & 0 \\ 2 & 3 & 0 & 1 \end{array})\). L’opération \(L_2 arrow L_2 – 2L_1\) donne la ligne \((0, 1 \mid -2, 1)\). Ensuite, \(L_1 arrow L_1 – L_2\) donne \((1, 0 \mid 3, -1)\). Donc \(A^{-1} = \begin{pmatrix} 3 & -1 \\ -2 & 1 \end{pmatrix}\). On retrouve la formule du \(2 \times 2\), car \(ad – bc = 1\).
Ce qu’il faut retenir
- Un système linéaire a zéro, une ou une infinité de solutions ; géométriquement, on intersecte des droites ou des plans.
- Les trois opérations élémentaires sont réversibles : elles donnent un système équivalent.
- Le pivot de Gauss mène à une forme échelonnée ; une ligne \(0 = c\) avec \(c \neq 0\) signale l’incompatibilité.
- Les inconnues principales s’expriment en fonction des secondaires, qui servent de paramètres.
- Solutions d’un système compatible = une solution particulière + solutions du système homogène.
- Le produit \(AB\) combine lignes de \(A\) et colonnes de \(B\) ; il est associatif mais non commutatif.
- \((AB)^{T} = B^{T}A^{T}\) et \((AB)^{-1} = B^{-1}A^{-1}\) : l’ordre s’inverse.
- Tout système s’écrit \(AX = B\) ; si \(A\) est inversible, \(X = A^{-1}B\).
- Une matrice carrée de taille \(n\) est inversible si et seulement si son rang vaut \(n\).
- L’inverse se calcule par le pivot sur \((A \mid I_n)\) ; discuter un paramètre impose d’isoler les valeurs qui annulent un pivot.
Questions fréquentes sur systèmes linéaires et matrices
Pourquoi les opérations élémentaires ne changent-elles pas les solutions ?
Chaque opération élémentaire est réversible : ajouter λ fois une ligne se défait en retranchant λ fois cette même ligne, et multiplier par λ non nul se défait en divisant par λ. Toute solution de l’ancien système reste donc solution du nouveau, et réciproquement. Les deux systèmes sont équivalents.
Comment savoir si un système a une infinité de solutions ?
Échelonnez-le. S’il apparaît une ligne 0 = c avec c non nul, il n’y a aucune solution. Sinon, comparez le nombre de pivots r au nombre d’inconnues p : si r = p, la solution est unique ; si r est strictement inférieur à p, les inconnues secondaires sont libres et il y a une infinité de solutions.
Faut-il vérifier AB = I et BA = I pour prouver que B est l'inverse de A ?
Pour des matrices carrées, une seule égalité suffit. En effet, si AB = I et BX = 0, alors X = ABX = 0 : le système BX = 0 n’a que la solution nulle, donc B est inversible, et A = B⁻¹. En pratique, vérifiez toujours un produit : c’est le meilleur moyen de détecter une erreur de calcul dans le pivot.
Le produit de matrices est-il commutatif ?
Non, en général AB est différent de BA, et l’un des deux produits peut même ne pas exister. Par conséquent, les identités remarquables comme (A + B)² = A² + 2AB + B² ne valent que si A et B commutent. De plus, un produit AB peut être nul sans que A ou B soit nulle.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur systèmes linéaires et matrices
- À maîtriser avant : Logique, raisonnement et ensembles
- Chapitre précédent : Polynômes et fractions rationnelles
- Chapitre suivant : Intégrale de Riemann et calcul de primitives
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3