Ce corrigé différentielles spé rédige les vingt exercices comme on l’attend en devoir surveillé. Chaque solution commence par vérifier les hypothèses du théorème de Cauchy linéaire : équation normalisée et coefficients continus sur l’intervalle. Ensuite, les calculs de wronskien, de variation des constantes et de récurrence sur les coefficients sont détaillés ligne par ligne.
Soyez attentif à trois points. D’abord, il faut normaliser l’équation avant d’identifier le second membre. Ensuite, une solution en série entière n’est justifiée qu’après le calcul du rayon. Enfin, lors d’un raccordement, on écrit une constante par intervalle, puis on étudie la continuité, la dérivabilité et l’équation au point singulier. Des figures illustrent les solutions obtenues, en particulier les recollements et la résonance.
Les énoncés se trouvent sur la page exercices de maths spé sur équations différentielles linéaires.
Corrigé de l’exercice 1 : Mise sous forme de système et forme intégrale
- L’équation s’écrit \(x^{\prime\prime\prime} = t x^{\prime} – e^{t} x + \sin t\). On pose \(X = (x, x^{\prime}, x^{\prime\prime})\), vu comme une colonne. Les deux premières composantes vérifient \(x^{\prime} = x^{\prime}\) et \((x^{\prime})^{\prime} = x^{\prime\prime}\). Ainsi, \(X^{\prime} = A(t) X + B(t)\) avec \[A(t) = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & 1 \\ -e^{t} & t & 0 \end{pmatrix}, \qquad B(t) = \begin{pmatrix} 0 \\ 0 \\ \sin t \end{pmatrix}.\] Les coefficients sont continus sur \(\mathbb{R}\).
- La condition initiale s’écrit \(X(0) = (1, 0, 2)\). La forme intégrale est donc \(X(t) = X(0) + \int_0^t (A(s) X(s) + B(s)) \, \mathrm{d}s\). Composante par composante, on obtient \[x(t) = 1 + \int_0^t x^{\prime}(s) \, \mathrm{d}s, \quad x^{\prime}(t) = \int_0^t x^{\prime\prime}(s) \, \mathrm{d}s,\] \[x^{\prime\prime}(t) = 2 + \int_0^t \big( s \, x^{\prime}(s) – e^{s} x(s) + \sin s \big) \, \mathrm{d}s.\]
- Le logarithme impose \(t > 0\). Ensuite, pour appliquer le théorème, on divise par \(t^2 – 4\), ce qui exige \(t \neq 2\). Sur \(]0, 2[\), les coefficients \(\frac{t}{t^2 – 4}\) et \(\frac{\ln t}{t^2 – 4}\) sont continus. Par conséquent, \(J = ]0, 2[\).
- La fonction nulle est solution sur \(J\) et vérifie les mêmes conditions en \(t_0 = 1\). D’après l’unicité du théorème de Cauchy linéaire, \(x\) est nulle sur \(J\).
Corrigé de l’exercice 2 : Deux équations scalaires d’ordre 1
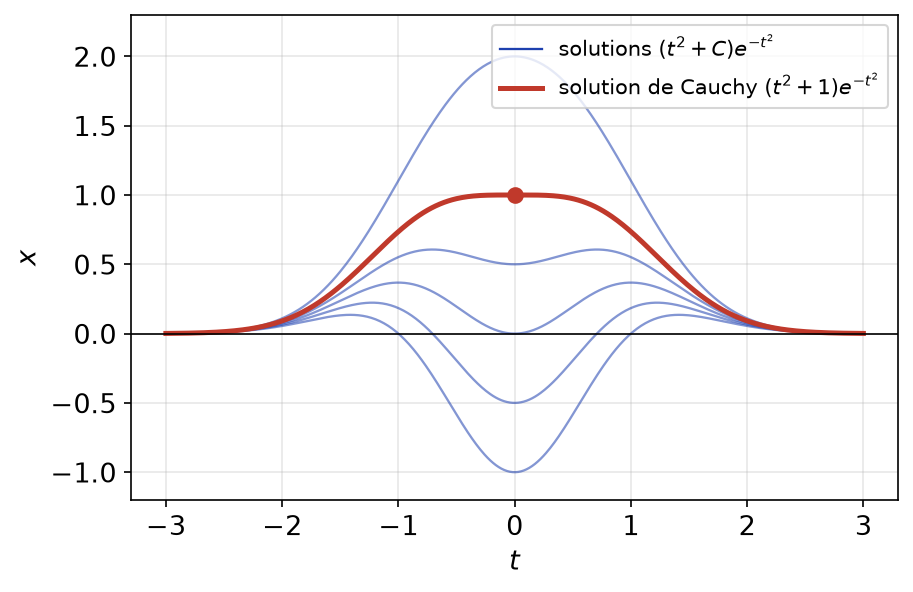
- L’équation homogène \(x^{\prime} = -2 t x\) a pour solutions \(C e^{-t^2}\). Cherchons ensuite \(x = C(t) e^{-t^2}\). On obtient \(C^{\prime}(t) e^{-t^2} = 2 t e^{-t^2}\), donc \(C(t) = t^2 + K\). Ainsi, les solutions sont \(x(t) = (t^2 + K) e^{-t^2}\), \(K \in \mathbb{R}\). La condition \(x(0) = 1\) donne \(K = 1\), d’où \(x(t) = (t^2 + 1) e^{-t^2}\). Par croissances comparées, \(t^2 e^{-t^2} \to 0\), donc \(x(t) \to 0\) en \(+\infty\).
De plus, \(x^{\prime}(t) = e^{-t^2} \big( 2t – 2t(t^2 + 1) \big) = -2 t^3 e^{-t^2}\). La solution croît donc sur \(\mathbb{R}_-\), décroît sur \(\mathbb{R}_+\) et atteint son maximum \(1\) en \(0\). La figure ci-dessous la place parmi les autres solutions, qui tendent toutes vers \(0\).

- Comme \(1 + t^2 > 0\), on normalise : \(x^{\prime} + \frac{t}{1 + t^2} x = \frac{1}{1 + t^2}\), à coefficients continus sur \(\mathbb{R}\). Une primitive de \(\frac{t}{1 + t^2}\) est \(\frac{1}{2} \ln(1 + t^2)\). Les solutions homogènes sont donc \(\frac{C}{\sqrt{1 + t^2}}\). En faisant varier la constante, on obtient \(\frac{C^{\prime}(t)}{\sqrt{1 + t^2}} = \frac{1}{1 + t^2}\), soit \(C^{\prime}(t) = \frac{1}{\sqrt{1 + t^2}}\). Ainsi, \(C(t) = \ln\big( t + \sqrt{1 + t^2} \big) + K\). Par conséquent, \(x(t) = \dfrac{\ln\big( t + \sqrt{1 + t^2} \big) + K}{\sqrt{1 + t^2}}\), et la condition \(x(0) = 0\) donne \(K = 0\).
Corrigé de l’exercice 3 : Principe de superposition
- L’équation caractéristique est \(r^2 – 3 r + 2 = (r – 1)(r – 2) = 0\). Donc les solutions homogènes sont \(C_1 e^{t} + C_2 e^{2t}\).
- Posons \(x = \alpha t e^{t}\). Alors \(x^{\prime} = \alpha (1 + t) e^{t}\) et \(x^{\prime\prime} = \alpha (2 + t) e^{t}\). Ainsi, \[x^{\prime\prime} – 3 x^{\prime} + 2 x = \alpha e^{t} \big( 2 + t – 3 – 3t + 2t \big) = -\alpha e^{t}.\] Donc \(\alpha = -1\) convient. Ensuite, pour \(x = \beta e^{3t}\), on trouve \((9 – 9 + 2) \beta e^{3t} = 2 \beta e^{3t}\), donc \(\beta = \frac{1}{2}\).
- D’après le principe de superposition, \(-t e^{t} + \frac{1}{2} e^{3t}\) est une solution particulière. Par conséquent, les solutions sont \[x(t) = C_1 e^{t} + C_2 e^{2t} – t e^{t} + \tfrac{1}{2} e^{3t}.\] Les conditions donnent \(C_1 + C_2 + \frac{1}{2} = 0\) et \(C_1 + 2 C_2 – 1 + \frac{3}{2} = 0\). Par différence, \(C_2 = 0\), puis \(C_1 = -\frac{1}{2}\). Finalement, \(x(t) = \frac{1}{2}(e^{3t} – e^{t}) – t e^{t}\).
Corrigé de l’exercice 4 : Wronskien d’une équation d’Euler
- Pour \(x_1 = t\) : \(0 – 2t + 2t = 0\). Pour \(x_2 = t^2\) : \(2t^2 – 4t^2 + 2t^2 = 0\). Ce sont donc des solutions de \((H)\).
- On a \(W(t) = x_1 x_2^{\prime} – x_2 x_1^{\prime} = t \cdot 2t – t^2 \cdot 1 = t^2\). Sur \(I\), l’équation se normalise en divisant par \(t^2 \neq 0\), avec des coefficients continus. L’espace des solutions est donc de dimension 2. Comme \(W(t) = t^2 \neq 0\), \((x_1, x_2)\) est une base.
- Sous forme résolue, \(a(t) = -\frac{2}{t}\). La formule de Liouville annonce \(W^{\prime} = \frac{2}{t} W\). Or \(W^{\prime}(t) = 2t = \frac{2}{t} t^2\) : la formule est vérifiée.
- Pour \(x = \alpha t^3\) : \(t^2 \cdot 6 \alpha t – 2t \cdot 3 \alpha t^2 + 2 \alpha t^3 = 2 \alpha t^3\). Donc \(\alpha = \frac{1}{2}\). Les solutions de \((E)\) sur \(I\) sont donc \(x(t) = \frac{t^3}{2} + \lambda t + \mu t^2\). Les conditions en \(1\) donnent \(\frac{1}{2} + \lambda + \mu = 0\) et \(\frac{3}{2} + \lambda + 2 \mu = 0\). Ainsi, \(\mu = -1\) et \(\lambda = \frac{1}{2}\). Finalement, \(x(t) = \frac{t (t – 1)^2}{2}\).
Corrigé de l’exercice 5 : Structure de l’espace des solutions
- L’équation est normalisée et son coefficient \(t \mapsto e^{t}\) est continu sur \(\mathbb{R}\). Le théorème de Cauchy linéaire s’applique donc : pour tout \((y_0, y_1)\), il existe une unique solution telle que \(x(0) = y_0\) et \(x^{\prime}(0) = y_1\). Autrement dit, \(\varphi\) est bijective. Elle est de plus linéaire, et \(S\) est un espace vectoriel par linéarité de l’équation. Donc \(\dim S = 2\).
- Supposons par l’absurde \(x^{\prime}(t_0) = 0\). Alors \(x\) et la fonction nulle résolvent le même problème de Cauchy en \(t_0\). Par unicité, \(x = 0\), ce qui est exclu. Donc \(x^{\prime}(t_0) \neq 0\) : les zéros sont simples.
- L’équation n’a pas de terme en \(x^{\prime}\). La formule de Liouville donne donc \(W^{\prime} = 0\), et \(W\) est constant. Or \(W(0) = 1 \cdot 1 – 0 \cdot 0 = 1\). Ainsi, \(W = 1\) sur \(\mathbb{R}\).
- Soient \(y, z \in S\) nulles en \(t_0\). Alors leur wronskien vaut \(W(t_0) = y(t_0) z^{\prime}(t_0) – z(t_0) y^{\prime}(t_0) = 0\). D’après la caractérisation des bases, \((y, z)\) est liée. Par conséquent, l’une est multiple de l’autre.
Corrigé de l’exercice 6 : Variation des constantes à coefficients constants
- L’équation caractéristique \(r^2 – 2r + 1 = 0\) a la racine double \(1\). Donc \(x_1 = e^{t}\) et \(x_2 = t e^{t}\) forment une base. Leur wronskien vaut \(W = e^{t}(1 + t) e^{t} – t e^{t} e^{t} = e^{2t}\).
- Avec \(g(t) = \frac{e^{t}}{t}\), les formules donnent \(\lambda^{\prime} = -\frac{x_2 g}{W} = -\frac{t e^{t} \, e^{t}}{t \, e^{2t}} = -1\) et \(\mu^{\prime} = \frac{x_1 g}{W} = \frac{1}{t}\). On prend \(\lambda = -t\) et \(\mu = \ln t\). La solution particulière vaut \(-t e^{t} + t \ln(t) e^{t}\). Or \(-t e^{t}\) est une solution homogène. Par conséquent, les solutions sont \(x(t) = (C_1 + C_2 t + t \ln t) e^{t}\).
- On a \(x(1) = (C_1 + C_2) e\). Ensuite, \(x^{\prime}(t) = e^{t} (C_1 + C_2 t + t \ln t + C_2 + \ln t + 1)\), donc \(x^{\prime}(1) = e (C_1 + 2 C_2 + 1)\). Les conditions donnent \(C_1 = -C_2\) et \(C_2 + 1 = 0\). Ainsi, \(x(t) = (1 – t + t \ln t) e^{t}\).
Corrigé de l’exercice 7 : Équation de Legendre d’indice 1
- Sur \(I\), \(1 – t^2 > 0\). On peut donc normaliser, avec des coefficients continus. D’après le théorème de Cauchy linéaire, l’espace des solutions est de dimension 2. Pour \(x_1 = t\) : \(0 – 2t + 2t = 0\), donc \(x_1\) est solution.
- Sous forme résolue, \(a(t) = -\frac{2t}{1 – t^2}\). La formule de Liouville donne \(W^{\prime} = \frac{2t}{1 – t^2} W\). Or une primitive de \(\frac{2t}{1 – t^2}\) est \(-\ln(1 – t^2)\). Donc \(W(t) = \dfrac{C}{1 – t^2}\).
- Sur \(]0, 1[\), \(x_1\) ne s’annule pas et \(( \frac{x_2}{t} )^{\prime} = \frac{1}{t^2 (1 – t^2)}\). Or \(\frac{1}{t^2} + \frac{1}{1 – t^2} = \frac{1 – t^2 + t^2}{t^2 (1 – t^2)}\), ce qui est la fraction cherchée. Une primitive est \(-\frac{1}{t} + \frac{1}{2} \ln( \frac{1 + t}{1 – t} )\). En multipliant par \(t\), on obtient \(x_2(t) = \frac{t}{2} \ln( \frac{1 + t}{1 – t} ) – 1\).
- Posons \(L(t) = \frac{1}{2} \ln( \frac{1 + t}{1 – t} )\), définie sur \(I\), avec \(L^{\prime}(t) = \frac{1}{1 – t^2}\). Alors \(x_2 = t L – 1\), puis \(x_2^{\prime} = L + \frac{t}{1 – t^2}\). Ensuite, \[x_2^{\prime\prime} = \frac{1}{1 – t^2} + \frac{1 + t^2}{(1 – t^2)^2} = \frac{2}{(1 – t^2)^2}.\] Par conséquent, \[(1 – t^2) x_2^{\prime\prime} – 2t x_2^{\prime} + 2 x_2 = \frac{2}{1 – t^2} – 2tL – \frac{2t^2}{1 – t^2} + 2tL – 2 = 0.\] Ainsi, \(x_2\) est solution sur \(I\). De plus, \(W(0) = x_1(0) x_2^{\prime}(0) – x_2(0) x_1^{\prime}(0) = 0 – (-1) \cdot 1 = 1 \neq 0\). Donc les solutions sur \(I\) sont les \(\lambda t + \mu x_2(t)\).
- Quand \(t \to 1^-\), \(L(t) \to +\infty\), donc \(x_2 \to +\infty\). Quand \(t \to -1^+\), \(L(t) \to -\infty\) et \(t \to -1\), donc encore \(x_2 \to +\infty\). Si \(\mu \neq 0\), \(\lambda t\) reste borné et \(\mu x_2\) ne l’est pas. Par conséquent, les solutions bornées sont les \(\lambda t\).
Point de méthode : la formule de Liouville donne le wronskien sans connaître \(x_2\) ; une seule intégration suffit alors pour obtenir la seconde solution.
Corrigé de l’exercice 8 : Abaissement de l’ordre par changement de fonction
- Pour \(x_1 = t\) : \((1 + t^2) \cdot 0 – 2t + 2t = 0\). C’est donc une solution de \((H)\).
- Avec \(x = t z\), on a \(x^{\prime} = z + t z^{\prime}\) et \(x^{\prime\prime} = 2 z^{\prime} + t z^{\prime\prime}\). En reportant, \[(1 + t^2)(2 z^{\prime} + t z^{\prime\prime}) – 2t (z + t z^{\prime}) + 2 t z = t (1 + t^2) z^{\prime\prime} + 2 z^{\prime}.\] Les termes en \(z\) disparaissent, comme prévu. Ainsi, \(w = z^{\prime}\) vérifie \(t (1 + t^2) w^{\prime} + 2 w = 0\). Or \(\frac{2}{t(1 + t^2)} = \frac{2}{t} – \frac{2t}{1 + t^2}\). Donc \(w = K \exp\big( -2 \ln t + \ln(1 + t^2) \big) = K \frac{1 + t^2}{t^2} = K ( 1 + \frac{1}{t^2} )\). En intégrant, \(z = K ( t – \frac{1}{t} ) + D\), puis \(x = K (t^2 – 1) + D t\). On retient \(x_2(t) = t^2 – 1\).
- On vérifie \(x_2\) sur \(\mathbb{R}\) : \(2(1 + t^2) – 4t^2 + 2(t^2 – 1) = 0\). Le coefficient \(1 + t^2\) ne s’annule pas, donc l’espace des solutions sur \(\mathbb{R}\) est de dimension 2. Enfin, \(W = t \cdot 2t – (t^2 – 1) = t^2 + 1 \neq 0\). Par conséquent, \((x_1, x_2)\) est une base sur \(\mathbb{R}\).
- On normalise : \(g(t) = 1 + t^2\). Les formules donnent \(\lambda^{\prime} = -\frac{(t^2 – 1)(1 + t^2)}{1 + t^2} = 1 – t^2\) et \(\mu^{\prime} = \frac{t (1 + t^2)}{1 + t^2} = t\). On prend \(\lambda = t – \frac{t^3}{3}\) et \(\mu = \frac{t^2}{2}\). La solution particulière vaut \(t^2 – \frac{t^4}{3} + \frac{t^4}{2} – \frac{t^2}{2} = \frac{t^4}{6} + \frac{t^2}{2}\). Comme \(\frac{t^2}{2} = \frac{1}{2}(t^2 – 1) + \frac{1}{2}\), on peut aussi garder \(\frac{t^4}{6} + \frac{1}{2}\). Vérifions-la : \((1 + t^2) \cdot 2t^2 – 2t \cdot \frac{2t^3}{3} + \frac{t^4}{3} + 1 = t^4 + 2t^2 + 1\). Finalement, \(x(t) = \frac{t^4}{6} + \frac{1}{2} + \lambda t + \mu (t^2 – 1)\), \((\lambda, \mu) \in \mathbb{R}^2\).
Corrigé de l’exercice 9 : Variation des constantes et condition initiale
- Le système s’écrit \(\lambda^{\prime} \cos t + \mu^{\prime} \sin t = 0\) et \(-\lambda^{\prime} \sin t + \mu^{\prime} \cos t = \tan t\). Son déterminant est le wronskien \(\cos^2 t + \sin^2 t = 1\). Ainsi, \(\lambda^{\prime} = -\sin t \tan t = -\frac{\sin^2 t}{\cos t}\) et \(\mu^{\prime} = \cos t \tan t = \sin t\).
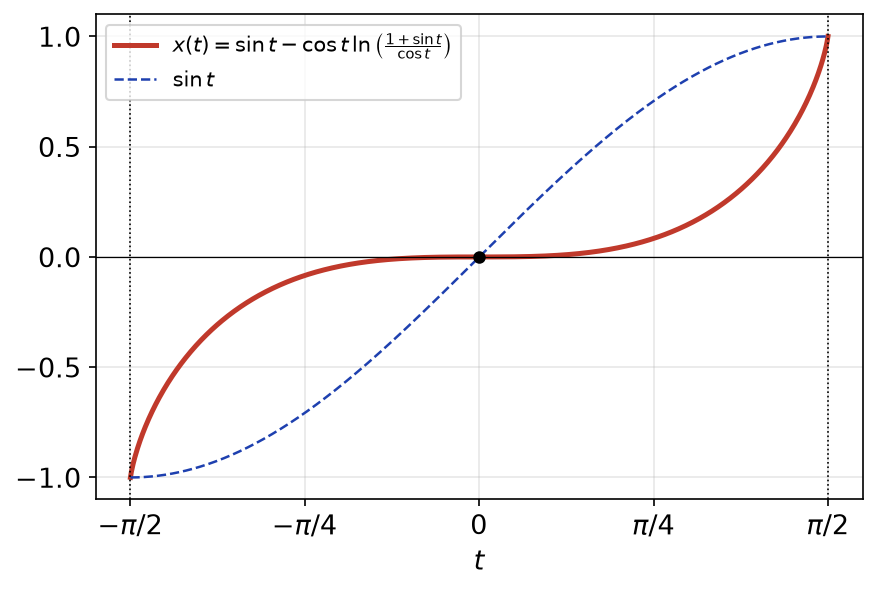
- Sur \(I\), \(1 + \sin t > 0\) et \(\cos t > 0\). La dérivée de \(\ln(1 + \sin t) – \ln(\cos t)\) vaut \[\frac{\cos t}{1 + \sin t} + \frac{\sin t}{\cos t} = \frac{\cos^2 t + \sin t + \sin^2 t}{(1 + \sin t) \cos t} = \frac{1}{\cos t}.\] Ensuite, \(\lambda^{\prime} = -\frac{1 – \cos^2 t}{\cos t} = \cos t – \frac{1}{\cos t}\). On prend donc \(\lambda = \sin t – \ln( \frac{1 + \sin t}{\cos t} )\) et \(\mu = -\cos t\). La solution particulière vaut \(\lambda \cos t + \mu \sin t = -\cos t \ln( \frac{1 + \sin t}{\cos t} )\). Par conséquent, \(x(t) = \alpha \cos t + \beta \sin t – \cos t \ln( \frac{1 + \sin t}{\cos t} )\).
- En \(0\), le logarithme est nul, donc \(x(0) = \alpha = 0\). Ensuite, la dérivée du dernier terme vaut \(\sin t \ln( \frac{1 + \sin t}{\cos t} ) – \cos t \cdot \frac{1}{\cos t}\), soit \(-1\) en \(0\). Donc \(x^{\prime}(0) = \beta – 1 = 0\). Ainsi, \(x(t) = \sin t – \cos t \ln( \frac{1 + \sin t}{\cos t} )\). Quand \(t \to \pi/2\), on écrit \(\cos t \ln( \frac{1 + \sin t}{\cos t} ) = \cos t \ln(1 + \sin t) – \cos t \ln(\cos t)\). Les deux termes tendent vers \(0\), car \(u \ln u \to 0\) en \(0^+\). Donc \(x(t) \to 1\).
La figure ci-dessous représente cette solution. Elle est très plate en \(0\) : en effet, \(x^{\prime\prime}(0) = \tan 0 – x(0) = 0\) et \(x^{\prime\prime\prime}(0) = 1\), donc \(x(t) \sim t^3 / 6\).

Corrigé de l’exercice 10 : Formule intégrale et résonance
- La base \((\cos, \sin)\) a pour wronskien \(1\). La variation des constantes donne \(\lambda^{\prime} = -\sin(t) f(t)\) et \(\mu^{\prime} = \cos(t) f(t)\). On choisit \(\lambda(t) = -\int_0^t \sin(s) f(s) \, \mathrm{d}s\) et \(\mu(t) = \int_0^t \cos(s) f(s) \, \mathrm{d}s\), de classe \(C^1\) car \(f\) est continue. Alors \[x(t) = \int_0^t \big( \sin t \cos s – \cos t \sin s \big) f(s) \, \mathrm{d}s = \int_0^t \sin(t – s) f(s) \, \mathrm{d}s.\] De plus, \(x(0) = 0\). Par construction, \(x^{\prime} = -\lambda \sin + \mu \cos\), donc \(x^{\prime}(0) = \mu(0) = 0\). Par unicité du théorème de Cauchy linéaire, c’est l’unique solution.
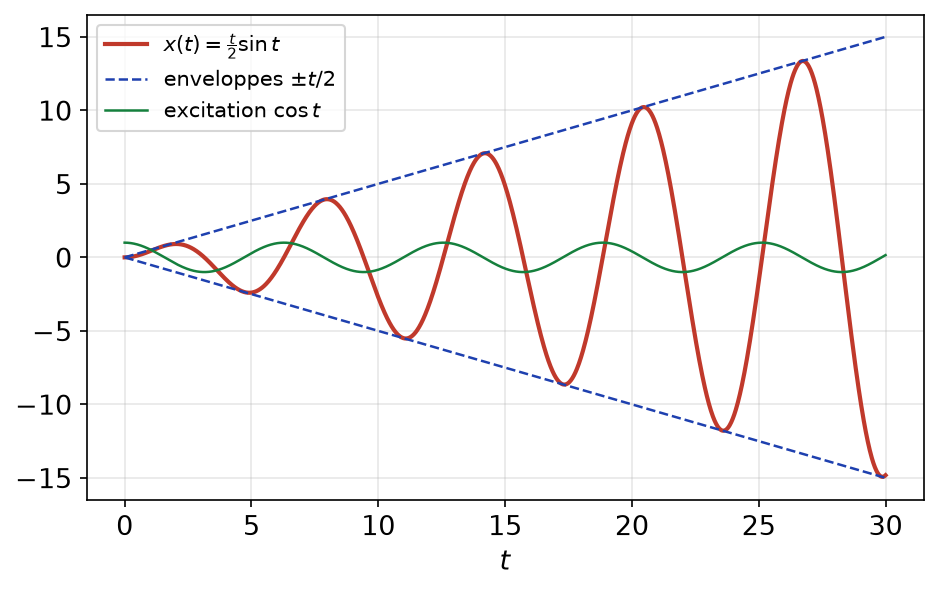
- Pour \(f = \cos\), on linéarise : \(\sin(t – s) \cos s = \frac{1}{2} \big( \sin t + \sin(t – 2s) \big)\). Ainsi, \[x(t) = \frac{t}{2} \sin t + \frac{1}{4} \big[ \cos(t – 2s) \big]_0^t = \frac{t}{2} \sin t + \frac{1}{4} \big( \cos t – \cos t \big).\] Donc \(x(t) = \frac{t}{2} \sin t\). En \(t_k = \frac{\pi}{2} + 2k\pi\), \(x(t_k) = \frac{t_k}{2} \to +\infty\). Par conséquent, la solution n’est pas bornée : c’est le phénomène de résonance, car la pulsation de l’excitation est celle de l’oscillateur.
Comme le montre la figure ci-dessous, l’amplitude croît linéairement entre les enveloppes \(\pm t/2\), alors que l’excitation reste bornée.

- Soit \(t \in [0, \pi]\). Pour \(s \in [0, t]\), on a \(0 \leq\, t – s \leq\, \pi\), donc \(\sin(t – s) \geq\, 0\). De plus, \(f(s) \geq\, 0\). L’intégrande est positive et les bornes sont dans l’ordre croissant. Donc \(x(t) \geq\, 0\) sur \([0, \pi]\).
Corrigé de l’exercice 11 : Solutions développables en série entière
- Sur \(]-R, R[\), on dérive terme à terme. Le coefficient de \(t^k\) dans \((1 + t^2) x^{\prime\prime}\) vaut \((k+2)(k+1) a_{k+2} + k(k-1) a_k\). Celui de \(4 t x^{\prime}\) vaut \(4k a_k\), et celui de \(2x\) vaut \(2 a_k\). Or \(k^2 – k + 4k + 2 = (k+1)(k+2)\). Par unicité du développement, on obtient \((k+1)(k+2)(a_{k+2} + a_k) = 0\), soit \(a_{k+2} = -a_k\).
- Ainsi, \(a_{2p} = (-1)^p a_0\) et \(a_{2p+1} = (-1)^p a_1\). Si \((a_0, a_1) \neq (0, 0)\), les coefficients sont bornés sans tendre vers \(0\) : le rayon vaut donc \(1\). Réciproquement, ces séries vérifient la récurrence, donc elles sont solutions sur \(]-1, 1[\). Leur somme vaut \(x(t) = \dfrac{a_0 + a_1 t}{1 + t^2}\), de rayon \(1\).
- Notons \(u(t) = \frac{1}{1 + t^2}\) et \(v(t) = \frac{t}{1 + t^2}\). Le membre de gauche de \((H)\), appliqué à \(u\), est une fraction rationnelle définie sur \(\mathbb{R}\). Elle est nulle sur \(]-1, 1[\), donc son numérateur a une infinité de racines. Par conséquent, elle est nulle sur \(\mathbb{R}\), et de même pour \(v\). Ensuite, \(u(0) = 1\), \(u^{\prime}(0) = 0\), \(v(0) = 0\) et \(v^{\prime}(0) = 1\), donc \(W(0) = 1\). Comme \(1 + t^2\) ne s’annule pas, l’espace des solutions sur \(\mathbb{R}\) est de dimension 2. Ainsi, \((u, v)\) est une base sur \(\mathbb{R}\).
- On a \(\big( (1 + t^2) x \big)^{\prime} = 2t x + (1 + t^2) x^{\prime}\), puis \(\big( (1 + t^2) x \big)^{\prime\prime} = 2x + 4t x^{\prime} + (1 + t^2) x^{\prime\prime}\). Donc \((H)\) équivaut à \(\big( (1 + t^2) x \big)^{\prime\prime} = 0\), c’est-à-dire \((1 + t^2) x = \alpha t + \beta\). On retrouve \(x = \dfrac{\alpha t + \beta}{1 + t^2}\). Le rayon fini s’explique par les pôles complexes \(\pm i\), alors que les solutions sont définies sur \(\mathbb{R}\).
Corrigé de l’exercice 12 : Série entière et raccordement en 0
- Soit \(x = \sum a_k t^k\) de rayon \(R > 0\). Le coefficient de \(t^k\) dans \(4 t x^{\prime\prime}\) vaut \(4 (k+1) k \, a_{k+1}\), et celui de \(2 x^{\prime}\) vaut \(2 (k+1) a_{k+1}\). L’équation donne donc \((k+1)(4k + 2) a_{k+1} = a_k\), soit \(a_{k+1} = \frac{a_k}{(2k+2)(2k+1)}\). Par récurrence, \(a_k = \dfrac{a_0}{(2k)!}\). Le rapport \(| \frac{a_{k+1} t^{k+1}}{a_k t^k} | = \frac{|t|}{(2k+2)(2k+1)}\) tend vers \(0\), donc le rayon est infini. Les solutions développables sont donc les \(a_0 f\), avec \(f(t) = \sum \frac{t^k}{(2k)!}\).
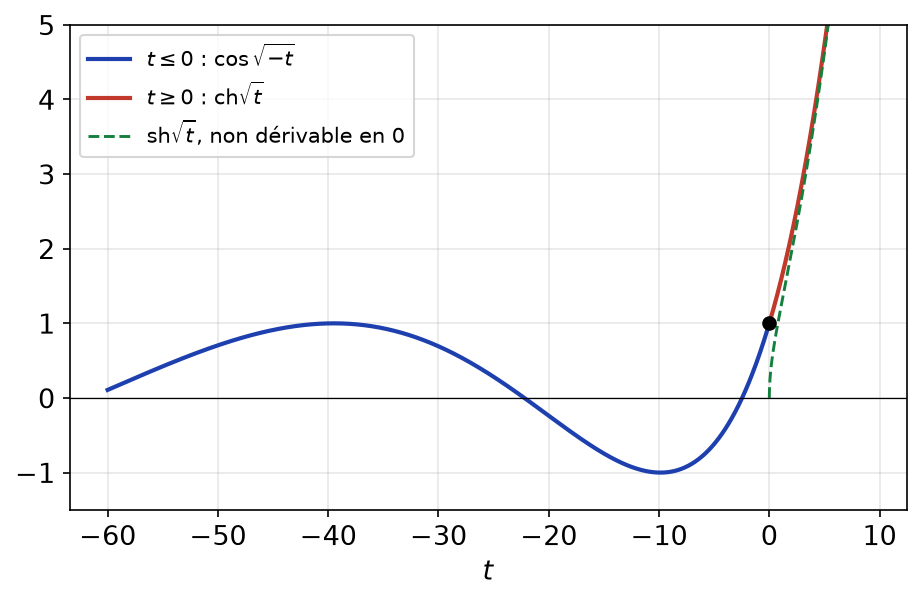
- Pour \(t > 0\), \(t^k = (\sqrt{t})^{2k}\), donc \(f(t) = \mathrm{ch}\sqrt{t}\). Pour \(t < 0\), \(t^k = (-1)^k (\sqrt{-t})^{2k}\), donc \(f(t) = \cos\sqrt{-t}\).
- Sur \(]0, +\infty[\), posons \(u = \sqrt{t}\), avec \(u^{\prime} = \frac{1}{2u}\). Pour \(x = \mathrm{sh}\, u\), on obtient \(x^{\prime} = \frac{\mathrm{ch}\, u}{2u}\) et \(x^{\prime\prime} = \frac{\mathrm{sh}\, u}{4u^2} – \frac{\mathrm{ch}\, u}{4u^3}\). Alors \(4 t x^{\prime\prime} + 2 x^{\prime} – x = \mathrm{sh}\, u – \frac{\mathrm{ch}\, u}{u} + \frac{\mathrm{ch}\, u}{u} – \mathrm{sh}\, u = 0\). Ensuite, le wronskien de \((\mathrm{ch}\, u, \mathrm{sh}\, u)\) vaut \(u^{\prime} (\mathrm{ch}^2 u – \mathrm{sh}^2 u) = \frac{1}{2\sqrt{t}} \neq 0\). Comme l’équation se normalise sur \(]0, +\infty[\), les solutions y sont les \(A \, \mathrm{ch}\sqrt{t} + B \, \mathrm{sh}\sqrt{t}\). Le même calcul avec \(u = \sqrt{-t}\) montre que \(\sin\sqrt{-t}\) est solution, et le wronskien de \((\cos u, \sin u)\) vaut \(u^{\prime} = -\frac{1}{2\sqrt{-t}} \neq 0\). Sur \(]-\infty, 0[\), les solutions sont les \(C \cos\sqrt{-t} + D \sin\sqrt{-t}\).
- Soit \(x\) une solution sur \(\mathbb{R}\). Par restriction, elle a les formes précédentes de chaque côté. La continuité en \(0\) donne \(x(0) = A = C\). Ensuite, \(g = x – A f\) est dérivable en \(0\), nulle en \(0\), et vaut \(B \, \mathrm{sh}\sqrt{t}\) pour \(t > 0\). Or \(\frac{\mathrm{sh}\sqrt{t}}{t} \sim \frac{1}{\sqrt{t}} \to +\infty\) quand \(t \to 0^+\). Donc \(B = 0\), et de même \(D = 0\). Réciproquement, \(A f\) est somme d’une série entière de rayon infini, donc de classe \(C^\infty\), et elle vérifie \((H)\) sur \(\mathbb{R}\). Par conséquent, les solutions sur \(\mathbb{R}\) sont les \(A f\), et leur ensemble est de dimension 1.
La figure ci-dessous montre \(f\), qui oscille pour \(t < 0\) et croît pour \(t > 0\). La solution \(\mathrm{sh}\sqrt{t}\) part au contraire de \(0\) avec une tangente verticale, ce qui interdit tout raccord.

Corrigé de l’exercice 13 : Raccordements à l’ordre 1
- Sur \(]0, +\infty[\), la forme résolue est \(x^{\prime} – \frac{x}{t} = t\). Les solutions homogènes sont les \(C t\), et \(t^2\) est solution particulière : \(t \cdot 2t – t^2 = t^2\). Donc \(x = t^2 + C_2 t\), et de même \(x = t^2 + C_1 t\) sur \(]-\infty, 0[\). Soit \(x\) une solution sur \(\mathbb{R}\). Par continuité, \(x(0) = 0\). Ensuite, \(\frac{x(t) – x(0)}{t} = t + C_i\) tend vers \(C_1\) à gauche et \(C_2\) à droite. La dérivabilité impose donc \(C_1 = C_2\). Enfin, l’équation en \(0\) s’écrit \(0 – 0 = 0\). Ainsi, les solutions sont les \(t^2 + C t\) : espace affine de dimension 1.
- Sur chaque demi-droite, les solutions homogènes sont les \(C t^2\), et \(t^3\) est solution : \(3t^3 – 2t^3 = t^3\). Donc \(x = t^3 + C_1 t^2\) pour \(t < 0\) et \(x = t^3 + C_2 t^2\) pour \(t > 0\), avec \(x(0) = 0\) par continuité. Le taux \(\frac{x(t)}{t} = t^2 + C_i t\) tend vers \(0\) des deux côtés : \(x\) est dérivable en \(0\), avec \(x^{\prime}(0) = 0\). De plus, l’équation est vérifiée en \(0\). Par conséquent, les solutions dépendent de deux constantes indépendantes : dimension 2.
- Les solutions homogènes sont les \(\frac{C}{t^2}\), et \(\frac{t^2}{4}\) est solution : \(\frac{t^2}{2} + \frac{t^2}{2} = t^2\). Donc \(x = \frac{t^2}{4} + \frac{C_i}{t^2}\) de chaque côté. Une limite finie en \(0\) impose \(C_1 = C_2 = 0\). Réciproquement, \(\frac{t^2}{4}\) vérifie l’équation sur \(\mathbb{R}\). Ainsi, il existe une unique solution, \(\frac{t^2}{4}\) : dimension 0.
Point de méthode : on écrit toujours deux constantes indépendantes, une par intervalle, avant d’étudier le recollement.
Corrigé de l’exercice 14 : Raccordements à l’ordre 2
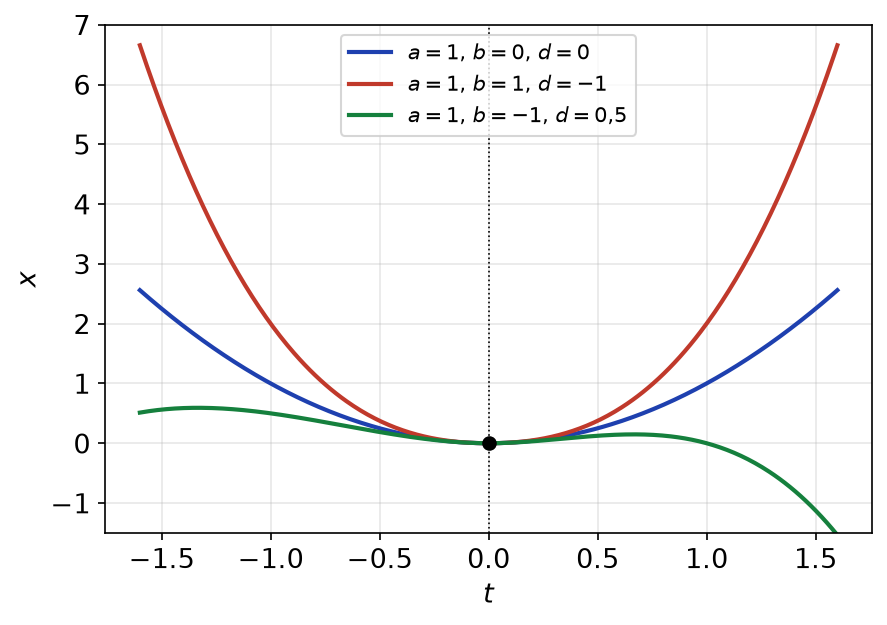
- Pour \(x = t^r\) avec \(t > 0\), on obtient \(\big( r(r-1) – 4r + 6 \big) t^r = (r – 2)(r – 3) t^r\). Donc \(t^2\) et \(t^3\) sont solutions. Leur wronskien vaut \(t^2 \cdot 3t^2 – t^3 \cdot 2t = t^4 \neq 0\). L’équation se normalise sur \(]0, +\infty[\), donc les solutions y sont les \(a t^2 + b t^3\). Les mêmes calculs, valables pour \(t < 0\), donnent \(c t^2 + d t^3\) sur \(]-\infty, 0[\).
- Soit \(x\) une solution sur \(\mathbb{R}\). Par continuité, \(x(0) = 0\). Ensuite, \(x^{\prime}(t)\) vaut \(2at + 3bt^2\) à droite et \(2ct + 3dt^2\) à gauche. Le taux \(\frac{x(t)}{t}\) tend vers \(0\), donc \(x^{\prime}(0) = 0\). Puis \(\frac{x^{\prime}(t) – x^{\prime}(0)}{t}\) tend vers \(2a\) à droite et \(2c\) à gauche. Ainsi, \(x\) est deux fois dérivable en \(0\) si et seulement si \(a = c\). Enfin, l’équation en \(0\) se réduit à \(6 x(0) = 0\), qui est vérifiée. Par conséquent, les solutions sur \(\mathbb{R}\) forment un espace de dimension 3, de paramètres \(a\), \(b\) et \(d\).
La figure ci-dessous montre trois solutions de même partie \(t^2\), mais de parties cubiques différentes à gauche et à droite. Elles ont toutes la même tangente horizontale et la même dérivée seconde en \(0\).

- Toute solution vérifie \(x(0) = x^{\prime}(0) = 0\). Si \((\alpha, \beta) \neq (0, 0)\), il n’y a aucune solution. Si \(\alpha = \beta = 0\), il y en a une infinité, formant un espace de dimension 3. Il n’y a aucune contradiction : le théorème de Cauchy linéaire exige une équation normalisée à coefficients continus. Or la division par \(t^2\) fait apparaître \(-\frac{4}{t}\) et \(\frac{6}{t^2}\), qui ne sont pas définis en \(0\).
Corrigé de l’exercice 15 : Équation d’Euler et changement de variable
- Comme \(\ln\) est une bijection \(C^\infty\) de \(]0, +\infty[\) sur \(\mathbb{R}\), \(x\) est deux fois dérivable si et seulement si \(y\) l’est, et \(x(t) = y(\ln t)\). On dérive : \(x^{\prime}(t) = \frac{y^{\prime}(\ln t)}{t}\), puis \(x^{\prime\prime}(t) = \frac{y^{\prime\prime}(\ln t) – y^{\prime}(\ln t)}{t^2}\). Donc \[t^2 x^{\prime\prime}(t) + t x^{\prime}(t) + x(t) = y^{\prime\prime}(\ln t) + y(\ln t).\] Par conséquent, \(x\) est solution de \((H)\) sur \(]0, +\infty[\) si et seulement si \(y^{\prime\prime} + y = 0\) sur \(\mathbb{R}\).
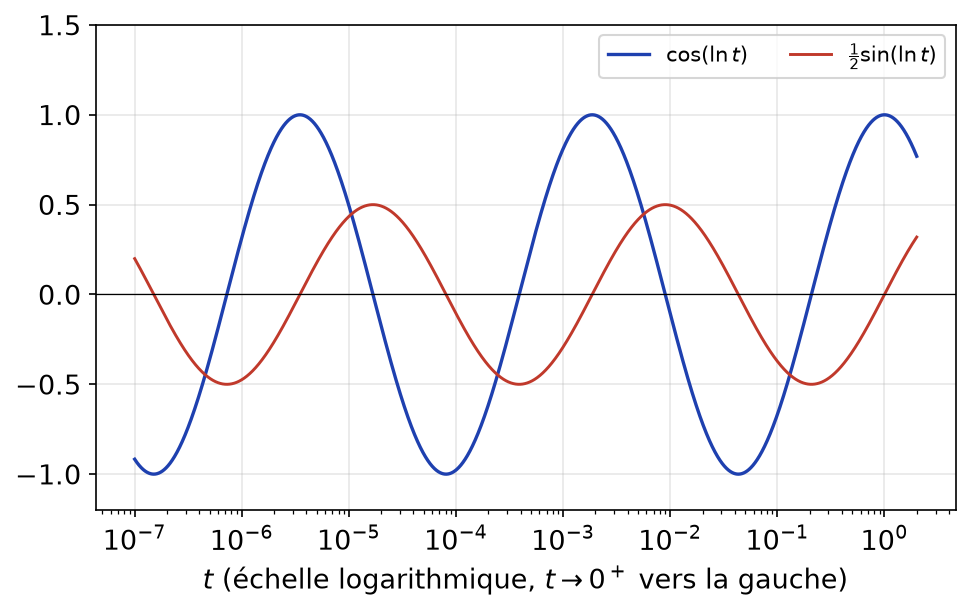
- On a \(y = A \cos + B \sin\). Donc, sur \(]0, +\infty[\), \(x(t) = A \cos(\ln t) + B \sin(\ln t)\). Pour \(t < 0\), \(x(t) = y(\ln(-t))\). La dérivée de \(\ln(-t)\) vaut \(\frac{1}{t}\), donc les mêmes calculs s’appliquent. Ainsi, sur \(]-\infty, 0[\), \(x(t) = C \cos(\ln |t|) + D \sin(\ln |t|)\).
- Soit \(x\) une solution sur \(\mathbb{R}\). Elle est continue en \(0\), donc \(x(t)\) a une limite quand \(t \to 0^+\). Autrement dit, \(y(u) = A \cos u + B \sin u\) a une limite quand \(u \to -\infty\). Or \(y\) est \(2\pi\)-périodique : elle est donc constante. Comme \(y^{\prime\prime} + y = 0\), cette constante est nulle, d’où \(A = B = 0\). De même, \(C = D = 0\). Enfin, la fonction nulle convient. Par conséquent, la seule solution sur \(\mathbb{R}\) est la fonction nulle.
La figure ci-dessous, en échelle logarithmique, montre pourquoi : les solutions oscillent indéfiniment quand \(t \to 0^+\), sans jamais se stabiliser.

Corrigé de l’exercice 16 : Système à matrice antisymétrique
- On a \(\|X\|^2 = X^{T} X\). En dérivant, \(\big( X^{T} X \big)^{\prime} = X^{T} A^{T} X + X^{T} A X = X^{T} (A^{T} + A) X = 0\), car \(A^{T} = -A\). Donc \(\|X(t)\|^2\) est constante.
- Le même calcul donne \(\big( X_i^{T} X_j \big)^{\prime} = X_i^{T} (A^{T} + A) X_j = 0\). Ainsi, \(X_i(t)^{T} X_j(t) = X_i(0)^{T} X_j(0) = \delta_{ij}\). Les colonnes de \(R(t)\) forment donc une famille orthonormée. Par conséquent, \(R(t) \in O(n)\).
- La fonction \(t \mapsto \det R(t)\) est continue, à valeurs dans \(\{-1, 1\}\), sur l’intervalle \(\mathbb{R}\). Elle est donc constante, et \(\det R(0) = \det I_n = 1\). Donc \(\det R(t) = 1\). Or \(\det R(t)\) est le wronskien de \((X_1, \ldots, X_n)\) dans la base canonique. Il ne s’annule pas, ce qui confirme que ces solutions forment une base.
- Posons \(Q(t) = \begin{pmatrix} \cos\theta & -\sin\theta \\ \sin\theta & \cos\theta \end{pmatrix}\), avec \(\theta = \theta(t)\). Alors \(Q^{\prime} = \omega(t) \begin{pmatrix} -\sin\theta & -\cos\theta \\ \cos\theta & -\sin\theta \end{pmatrix}\). Or ce produit est exactement \(A(t) Q(t)\). De plus, \(Q(0) = I_2\). Chaque colonne de \(Q\) résout donc le même problème de Cauchy que la colonne de \(R\) correspondante. Par unicité, \(R(t)\) est la rotation d’angle \(\theta(t)\).
Corrigé de l’exercice 17 : Équation d’Airy
- L’équation est normalisée, de coefficient \(t \mapsto -t\) continu. D’après le théorème de Cauchy linéaire, l’espace des solutions sur \(\mathbb{R}\) est de dimension 2.
- On a \(x^{\prime\prime} = \sum_{k \geq\, 0} (k+2)(k+1) a_{k+2} t^k\) et \(t x = \sum_{k \geq\, 1} a_{k-1} t^k\). Par unicité du développement, le coefficient constant donne \(2 a_2 = 0\). Ensuite, pour \(k \geq\, 1\), \((k+2)(k+1) a_{k+2} = a_{k-1}\). En remplaçant \(k\) par \(k + 1\), on obtient \(a_{k+3} = \dfrac{a_k}{(k+3)(k+2)}\). En particulier, tous les \(a_{3p+2}\) sont nuls.
- Pour \(y_0\), seuls les \(a_{3p}\) sont non nuls, et ils sont strictement positifs. Pour \(t \neq 0\), le rapport de deux termes consécutifs vaut \(\frac{|t|^3}{(3p+3)(3p+2)} \to 0\). La série converge donc pour tout \(t\) : le rayon est infini. Le même argument vaut pour \(y_1\). Une série entière se dérive terme à terme sur son disque de convergence. La récurrence garantit alors que \(y_0\) et \(y_1\) sont solutions sur \(\mathbb{R}\).
- On a \(y_0(0) = 1\), \(y_0^{\prime}(0) = 0\), \(y_1(0) = 0\) et \(y_1^{\prime}(0) = 1\), donc \(W(0) = 1\). L’équation ne contient pas de terme en \(x^{\prime}\), donc \(W\) est constant : \(W = 1\). Ainsi, \((y_0, y_1)\) est une base. Par conséquent, toute solution est développable en série entière de rayon infini.
- Pour \(t \geq\, 0\), tous les termes de \(y_0(t)\) sont positifs. On garde les deux premiers : \(a_0 = 1\) et \(a_3 = \frac{1}{3 \cdot 2} = \frac{1}{6}\). Donc \(y_0(t) \geq\, 1 + \frac{t^3}{6}\), et \(y_0(t) \to +\infty\) en \(+\infty\).
Corrigé de l’exercice 18 : Théorème de séparation de Sturm
- L’équation n’a pas de terme en \(x^{\prime}\). Par la formule de Liouville, \(W^{\prime} = 0\). De plus, \((x_1, x_2)\) est une base, donc \(W\) ne s’annule pas. Ainsi, \(W\) est une constante non nulle.
- Si \(x(t_0) = x^{\prime}(t_0) = 0\), l’unicité donne \(x = 0\). Donc \(x^{\prime}(t_0) \neq 0\). Ensuite, \(\frac{x(t)}{t – t_0} \to x^{\prime}(t_0) \neq 0\). Il existe donc \(\eta > 0\) tel que ce quotient soit non nul pour \(0 < |t – t_0| \leq\, \eta\). Par conséquent, \(x\) ne s’annule pas sur \([t_0 – \eta, t_0 + \eta]\) privé de \(t_0\).
- On a \(W = W(\alpha) = x_1(\alpha) x_2^{\prime}(\alpha) – x_2(\alpha) x_1^{\prime}(\alpha) = -x_2(\alpha) x_1^{\prime}(\alpha)\). Comme \(W \neq 0\), \(x_2(\alpha) \neq 0\). De même, \(x_2(\beta) \neq 0\).
- Supposons que \(x_2\) ne s’annule pas sur \(]\alpha, \beta[\). D’après la question précédente, \(x_2\) ne s’annule pas sur \([\alpha, \beta]\). La fonction \(h = x_1 / x_2\) y est donc de classe \(C^1\), avec \(h(\alpha) = h(\beta) = 0\). Le théorème de Rolle fournit \(c \in ]\alpha, \beta[\) tel que \(h^{\prime}(c) = 0\). Or \(h^{\prime} = \frac{x_1^{\prime} x_2 – x_1 x_2^{\prime}}{x_2^2} = -\frac{W}{x_2^2} \neq 0\). C’est absurde. Donc \(x_2\) s’annule sur \(]\alpha, \beta[\).
- D’abord, \(x_2\) n’a qu’un nombre fini de zéros dans \([\alpha, \beta]\). Sinon, par le théorème de Bolzano-Weierstrass, ils s’accumuleraient en un point \(t^{*}\), zéro de \(x_2\) par continuité, mais non isolé : cela contredit la question 2. Supposons alors que \(x_2\) ait deux zéros dans \(]\alpha, \beta[\), et prenons-en deux consécutifs \(\gamma < \delta\). La base \((x_2, x_1)\) a pour wronskien \(-W \neq 0\). Les questions 3 et 4, appliquées en échangeant les rôles, montrent que \(x_1\) s’annule sur \(]\gamma, \delta[ \subset ]\alpha, \beta[\). Cela contredit le fait que \(\alpha\) et \(\beta\) sont consécutifs. Ainsi, \(x_2\) s’annule exactement une fois entre deux zéros consécutifs de \(x_1\).
Point de méthode : le quotient \(x_1 / x_2\) a pour dérivée \(-W / x_2^2\), de signe constant ; c’est l’outil clé pour comparer les zéros de deux solutions.
Corrigé de l’exercice 19 : Équation à coefficient périodique
- Posons \(y(t) = x(t + T)\). Alors \(y^{\prime\prime}(t) = x^{\prime\prime}(t + T) = -q(t + T) x(t + T) = -q(t) y(t)\), par périodicité de \(q\). Donc \(y \in S\). L’application \(\Phi\) est clairement linéaire. Si \(\Phi(x) = 0\), alors \(x(t + T) = 0\) pour tout \(t\), donc \(x = 0\). Ainsi, \(\Phi\) est injective, et comme \(\dim S = 2\), \(\Phi\) est un automorphisme de \(S\).
- Toute \(y \in S\) s’écrit \(y = y(0) x_1 + y^{\prime}(0) x_2\). En effet, les deux membres résolvent le même problème de Cauchy en \(0\). Appliquons ceci à \(\Phi(x_1)\) : \(\Phi(x_1)(0) = x_1(T)\) et \(\Phi(x_1)^{\prime}(0) = x_1^{\prime}(T)\). Donc \(\Phi(x_1) = x_1(T) x_1 + x_1^{\prime}(T) x_2\), et de même pour \(x_2\). On obtient ainsi la matrice \(M\) annoncée. Son déterminant vaut \(W(T)\). Or l’équation n’a pas de terme en \(x^{\prime}\), donc \(W(T) = W(0) = 1\). Par conséquent, \(\det M = 1\).
- Notons \(\tau = x_1(T) + x_2^{\prime}(T) = \mathrm{tr}\, M\). Le polynôme caractéristique de \(M\) est \(\lambda^2 – \tau \lambda + 1\), de discriminant \(\tau^2 – 4 > 0\). Il a donc deux racines réelles distinctes de produit \(1\) : l’une vérifie \(|\lambda| > 1\). Soit \(x \in S\) un vecteur propre associé. Alors \(\Phi(x) = \lambda x\), c’est-à-dire \(x(t + T) = \lambda x(t)\). Prenons \(t_0\) tel que \(x(t_0) \neq 0\). Par récurrence, \(|x(t_0 + kT)| = |\lambda|^k |x(t_0)| \to +\infty\). Donc \(x\) n’est pas bornée sur \(\mathbb{R}_+\).
- Pour \(q = \frac{1}{4}\), on a \(x_1(t) = \cos\frac{t}{2}\) et \(x_2(t) = 2 \sin\frac{t}{2}\). En \(T = 2\pi\), on obtient \(x_1(2\pi) = -1\), \(x_1^{\prime}(2\pi) = -\frac{1}{2} \sin\pi = 0\), \(x_2(2\pi) = 0\) et \(x_2^{\prime}(2\pi) = \cos\pi = -1\). Donc \(M = -I_2\). Ainsi, toute solution vérifie \(x(t + 2\pi) = -x(t)\) : elle est antipériodique, donc \(4\pi\)-périodique. Ici \(\tau = -2\), cas limite où la question 3 ne s’applique pas.
Corrigé de l’exercice 20 : Problème, étude complète d’une équation singulière
Partie A.
- Soit \(x = \sum a_k t^k\) de rayon \(R > 0\). Le coefficient de \(t^k\) dans \(t x^{\prime\prime}\) vaut \((k+1) k \, a_{k+1}\), celui de \(2 x^{\prime}\) vaut \(2 (k+1) a_{k+1}\), et celui de \(t x\) vaut \(a_{k-1}\) pour \(k \geq\, 1\). Pour \(k = 0\), on obtient \(2 a_1 = 0\). Pour \(k \geq\, 1\), on obtient \((k+1)(k+2) a_{k+1} = a_{k-1}\). Donc les coefficients impairs sont nuls. De plus, \(a_{2p} = \frac{a_{2p-2}}{(2p)(2p+1)}\), d’où \(a_{2p} = \dfrac{a_0}{(2p+1)!}\). Le rapport \(\frac{|t|^2}{(2p+2)(2p+3)}\) tend vers \(0\), donc le rayon est infini. Enfin, pour \(t \neq 0\), \(t \varphi(t) = \sum \frac{t^{2p+1}}{(2p+1)!}\), donc \(\varphi(t) = \dfrac{\mathrm{sh}\, t}{t}\), avec \(\varphi(0) = 1\).
Partie B.
- Posons \(y = t x\). Alors \(y^{\prime} = x + t x^{\prime}\) et \(y^{\prime\prime} = 2 x^{\prime} + t x^{\prime\prime}\). Donc \(t x^{\prime\prime} + 2 x^{\prime} – t x = y^{\prime\prime} – y\). Par conséquent, \(x\) est solution de \((H)\) sur \(I\) si et seulement si \(y^{\prime\prime} = y\). Ainsi, \(y = A \, \mathrm{ch}\, t + B \, \mathrm{sh}\, t\), et \(x(t) = \dfrac{A \, \mathrm{ch}\, t + B \, \mathrm{sh}\, t}{t}\).
- Notons \(s = \mathrm{sh}\, t\) et \(c = \mathrm{ch}\, t\). On a \(x_1^{\prime} = \frac{c}{t} – \frac{s}{t^2}\) et \(x_2^{\prime} = \frac{s}{t} – \frac{c}{t^2}\). Ainsi, \[W = \frac{s}{t} ( \frac{s}{t} – \frac{c}{t^2} ) – \frac{c}{t} ( \frac{c}{t} – \frac{s}{t^2} ) = \frac{s^2 – c^2}{t^2} = -\frac{1}{t^2}.\] Sous forme résolue, \(a(t) = \frac{2}{t}\), et Liouville annonce \(W^{\prime} = -\frac{2}{t} W\). Or \(W^{\prime} = \frac{2}{t^3} = -\frac{2}{t} \cdot ( -\frac{1}{t^2} )\) : la formule est vérifiée.
Partie C.
- On normalise \((E)\) : le second membre devient \(g = 1\). Les formules donnent \(\lambda^{\prime} = -\frac{x_2 g}{W} = t \, \mathrm{ch}\, t\) et \(\mu^{\prime} = \frac{x_1 g}{W} = -t \, \mathrm{sh}\, t\). Par intégration par parties, on prend \(\lambda = t \, \mathrm{sh}\, t – \mathrm{ch}\, t\) et \(\mu = \mathrm{sh}\, t – t \, \mathrm{ch}\, t\). Alors \[\lambda x_1 + \mu x_2 = \mathrm{sh}^2 t – \frac{\mathrm{sh}\, t \, \mathrm{ch}\, t}{t} + \frac{\mathrm{ch}\, t \, \mathrm{sh}\, t}{t} – \mathrm{ch}^2 t = -1.\] On obtient donc la solution particulière constante \(-1\). On pouvait la deviner : pour \(x = -1\), \(t \cdot 0 + 0 – t \cdot (-1) = t\).
- Soit \(x\) une solution sur \(\mathbb{R}\). Sur \(]0, +\infty[\), \(x = -1 + \frac{A \, \mathrm{ch}\, t}{t} + B \varphi(t)\), et sur \(]-\infty, 0[\), \(x = -1 + \frac{C \, \mathrm{ch}\, t}{t} + D \varphi(t)\). La continuité en \(0\) exige une limite finie. Or \(\frac{\mathrm{ch}\, t}{t} \to \pm\infty\) et \(\varphi \to 1\). Donc \(A = C = 0\). Ensuite, les limites \(-1 + B\) et \(-1 + D\) coïncident, donc \(B = D\). Réciproquement, \(-1 + B \varphi\) est de classe \(C^\infty\) sur \(\mathbb{R}\), car \(\varphi\) est somme d’une série entière de rayon infini. Elle vérifie \((E)\) sur \(\mathbb{R}\), puisque \(\varphi\) vérifie \((H)\) par construction. Ainsi, les solutions sur \(\mathbb{R}\) sont les \(-1 + B \dfrac{\mathrm{sh}\, t}{t}\), \(B \in \mathbb{R}\).
La condition \(x(0) = 1\) donne \(B = 2\), d’où \(x(t) = -1 + \dfrac{2 \, \mathrm{sh}\, t}{t}\), prolongée par \(1\) en \(0\). En revanche, \(\varphi\) est paire, donc \(x^{\prime}(0) = B \varphi^{\prime}(0) = 0\) pour toute solution. Par conséquent, aucune solution sur \(\mathbb{R}\) ne vérifie \(x^{\prime}(0) = 1\). D’ailleurs, l’équation en \(t = 0\) se réduit à \(2 x^{\prime}(0) = 0\).
Point de méthode : reconnaître une dérivée exacte, ici \((t x)^{\prime\prime}\), ramène l’équation à coefficients variables à une équation à coefficients constants.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : équations différentielles linéaires, cours de maths spé
- Les énoncés : exercices de maths spé sur équations différentielles linéaires
- À maîtriser avant : Fonctions vectorielles d'une variable réelle, Séries entières
- Chapitre précédent : Endomorphismes autoadjoints et théorème spectral
- Chapitre suivant : Exponentielle de matrice et systèmes différentiels
- Le même thème en L1 : équations différentielles, exercices de maths en L1
- Le même thème en maths sup : équations différentielles linéaires, exercices de maths sup
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup