Ce corrigé compacité L3 rédige entièrement les vingt et un exercices, comme on l’attend dans une copie de partiel. Chaque solution cite le théorème utilisé : Borel-Lebesgue, Bolzano-Weierstrass, Heine, Riesz ou valeurs intermédiaires. Les hypothèses sont vérifiées une à une avant l’application.
Soyez vigilant sur trois points. D’abord, fermé et borné n’implique compact qu’en dimension finie. Ensuite, une sous-suite extraite doit converger dans la partie, et pas seulement dans l’espace ambiant. Enfin, pour la connexité, on raisonne sur des ouverts relatifs de la partie. Des figures illustrent les solutions : lignes de niveau pour un maximum, partie étoilée, point fixe sur la diagonale et polynômes du théorème de Dini. Des points de méthode résument les idées à retenir.
Les énoncés se trouvent sur la page exercices de maths en L3 sur compacité et connexité.
Corrigé de l’exercice 1 : Parties compactes du plan
L’espace \(\mathbb{R}^2\) est de dimension finie. Ainsi, quelle que soit la norme choisie, ses compacts sont exactement ses fermés bornés. Pour la bornitude, on travaille avec \(\|\cdot\|_\infty\), puisque toutes les normes sont équivalentes.
- L’application \(\psi : (x,y) \mapsto x^2 + 2y^2\) est polynomiale, donc continue. Par conséquent, \(A = \psi^{-1}(\{1\})\) est fermé. De plus, si \((x,y) \in A\), alors \(x^2 \leq\, 1\) et \(y^2 \leq\, \frac{1}{2}\), donc \(\|(x,y)\|_\infty \leq\, 1\). \(A\) est compacte.
- Pour tout \(n \in \mathbb{N}\), le point \((n,n^2)\) appartient à \(B\). Donc \(B\) n’est pas bornée. \(B\) n’est pas compacte.
- D’abord, \(C\) est l’image réciproque de \(]-\infty,1]\) par l’application continue \((x,y) \mapsto x^4 + y^4\) : elle est fermée. Ensuite, \(x^4 \leq\, 1\) et \(y^4 \leq\, 1\) donnent \(|x| \leq\, 1\) et \(|y| \leq\, 1\). \(C\) est compacte.
- Les points \((\frac{1}{n}, 0)\) appartiennent à \(D\) et convergent vers \((0,0)\), qui n’est pas dans \(D\). Ainsi \(D\) n’est pas fermée. \(D\) n’est pas compacte.
- Soit \((p_k)\) une suite de \(P\). Si elle prend une infinité de fois une même valeur, elle possède une sous-suite constante. Sinon, elle prend une infinité de valeurs \((\frac{1}{n_k},0)\) distinctes : on peut extraire une sous-suite avec \(n_k \to +\infty\), qui converge vers \((0,0) \in P\). Donc \(P\) est compacte. En revanche, \(P \setminus \{(0,0)\}\) contient la suite \((\frac{1}{n},0)\), de limite \((0,0)\) extérieure à cette partie. Elle n’est pas fermée, donc \(P \setminus \{(0,0)\}\) n’est pas compacte.
Corrigé de l’exercice 2 : Borel-Lebesgue à la main
- Soit \((U_i)_{i \in I}\) un recouvrement ouvert de \(K\). Le point \(0\) appartient à un ouvert \(U_{i_0}\). Il existe donc \(r > 0\) tel que \(]-r,r[ \subset U_{i_0}\). Posons \(N = \lfloor \frac{1}{r} \rfloor\). Pour \(n > N\), on a \(\frac{1}{n} < r\), donc \(\frac{1}{n} \in U_{i_0}\). Ensuite, chacun des points \(1, \frac{1}{2}, \ldots, \frac{1}{N}\) appartient à un ouvert \(U_{i_n}\). Finalement, la famille finie \(U_{i_0}, U_{i_1}, \ldots, U_{i_N}\) recouvre \(K\). \(K\) est compacte.
- Posons \(U_n = ]-1, n[\) pour \(n \geq\, 1\). Ces ouverts recouvrent \([0,+\infty[\), car tout réel positif est inférieur à un entier. Cependant, une sous-famille finie a pour réunion \(]-1,N[\), où \(N\) est le plus grand indice. Elle ne contient pas \(N\). \([0,+\infty[\) n’est pas compact.
- Posons \(r_n = \frac{1}{2n(n+1)}\) et \(U_n = ]\frac{1}{n} – r_n, \frac{1}{n} + r_n[\). Ces ouverts recouvrent \(L\). Montrons que \(U_n \cap L = \{\frac{1}{n}\}\). D’une part, si \(m > n\), alors \(\frac{1}{m} \leq\, \frac{1}{n+1} = \frac{1}{n} – 2r_n < \frac{1}{n} – r_n\). D’autre part, si \(m < n\), alors \(\frac{1}{m} \geq\, \frac{1}{n-1} = \frac{1}{n} + \frac{1}{n(n-1)} > \frac{1}{n} + r_n\). Par conséquent, une sous-famille finie ne recouvre qu’un nombre fini de points de \(L\), qui est infini. \(L\) n’est pas compacte.
Point de méthode : pour nier la compacité par les recouvrements, on cherche des ouverts qui « isolent » les points ou qui grandissent sans jamais tout couvrir.
Corrigé de l’exercice 3 : Opérations sur les compacts
- Soit \(K_1, \ldots, K_p\) compacts et \((U_i)\) un recouvrement ouvert de leur réunion. Il recouvre en particulier chaque \(K_j\). On extrait donc, pour chaque \(j\), une sous-famille finie \(J_j\) qui recouvre \(K_j\). Ainsi, la famille indexée par \(J_1 \cup \cdots \cup J_p\), finie, recouvre la réunion. Une réunion finie de compacts est compacte.
- Soit \((K_i)_{i \in I}\) une famille non vide de compacts. Chaque \(K_i\) est fermé, car un compact d’un espace métrique est fermé. Donc \(\bigcap_i K_i\) est fermé. De plus, il est contenu dans \(K_{i_0}\) pour un indice \(i_0\) fixé. Or un fermé contenu dans un compact est compact. L’intersection est compacte.
- L’application \(p\) est linéaire sur \(\mathbb{R}^2\), de dimension finie, donc continue. On peut aussi l’écrire \(|p(x,y) – p(x^{\prime},y^{\prime})| \leq\, \|(x,y) – (x^{\prime},y^{\prime})\|_\infty\). Par conséquent, \(p(K)\) est compact comme image continue d’un compact.
- L’application \((x,y) \mapsto xy\) est continue, donc \(H\), image réciproque de \(\{1\}\), est fermé. Ensuite, si \(xy = 1\), alors \(x \neq 0\). Réciproquement, tout \(x \neq 0\) est la projection de \((x, \frac{1}{x}) \in H\). Ainsi \(p(H) = \mathbb{R}^*\). Or \(\frac{1}{n} \to 0 \notin \mathbb{R}^*\) : \(p(H) = \mathbb{R}^*\) n’est pas fermé. Il n’y a pas de contradiction avec la question 3, car \(H\) n’est pas borné.
Corrigé de l’exercice 4 : Somme d’un compact et d’un fermé
- La partie \(K \times L\) est compacte dans \(E \times E\), comme produit de compacts. L’application \(s : (x,y) \mapsto x + y\) est continue, car \(\|s(x,y) – s(x^{\prime},y^{\prime})\| \leq\, \|x – x^{\prime}\| + \|y – y^{\prime}\|\). Or \(K + L = s(K \times L)\). Donc \(K + L\) est compact.
- Soit \((z_n)\) une suite de \(K + F\) qui converge vers \(z\). On écrit \(z_n = k_n + f_n\), avec \(k_n \in K\) et \(f_n \in F\). Par compacité de \(K\), une sous-suite \((k_{\varphi(n)})\) converge vers \(k \in K\). Alors \(f_{\varphi(n)} = z_{\varphi(n)} – k_{\varphi(n)} \to z – k\). Comme \(F\) est fermé, \(z – k \in F\). Ainsi \(z = k + (z – k) \in K + F\). \(K + F\) est fermé.
- D’abord, \(\mathbb{R} \setminus \mathbb{N} = ]-\infty,0[ \cup \bigcup_{n \geq\, 0} ]n,n+1[\) est ouvert, donc \(F\) est fermé. Ensuite, posons \(g_m = -m + \frac{1}{m+1}\). On a \(g_{m+1} – g_m = -1 + \frac{1}{m+2} – \frac{1}{m+1} < 0\) et \(g_m \to -\infty\). Soit \((g_{m_k})\) une suite de \(G\) convergeant vers \(\ell\). Elle est bornée, donc les indices \(m_k\) sont bornés. Elle ne prend donc qu’un nombre fini de valeurs, et l’une d’elles est prise une infinité de fois : \(\ell\) est égal à cette valeur, donc \(\ell \in G\). Ainsi \(G\) est fermé.
Supposons \(n + g_m = 0\) avec \(n, m \in \mathbb{N}\). Alors \(\frac{1}{m+1} = m – n\) est un entier appartenant à \(]0,1]\). Donc \(\frac{1}{m+1} = 1\), c’est-à-dire \(m = 0\), puis \(n = -1\) : c’est impossible. Ainsi \(0 \notin F + G\). En revanche, avec \(n = m\), on obtient \(m + g_m = \frac{1}{m+1} \in F + G\), qui tend vers \(0\). Donc \(F + G\) n’est pas fermé : la somme de deux fermés n’est pas toujours fermée. La compacité de \(K\) est donc indispensable à la question 2.
Corrigé de l’exercice 5 : Distance à un compact
- L’application \(y \mapsto \|x – y\|\) est \(1\)-lipschitzienne, donc continue. Sur le compact non vide \(K\), elle atteint son minimum en un point \(y_0\). Ainsi \(\|x – y_0\| = d(x,K)\).
- L’application \((x,y) \mapsto \|x – y\|\) est continue sur \(K \times L\), qui est compact et non vide. Elle atteint donc son minimum en \((x_0,y_0)\). Comme \(K \cap L = \emptyset\), on a \(x_0 \neq y_0\). Donc \(d(K,L) = \|x_0 – y_0\| > 0\).
- La fonction \(h : x \mapsto d(x,F)\) est \(1\)-lipschitzienne. Soit \(x \in K\). Si \(h(x) = 0\), alors \(x \in \overline{F} = F\), ce qui est exclu. Donc \(h > 0\) sur \(K\). Par compacité, \(h\) atteint sur \(K\) un minimum \(m > 0\). Or \(d(K,F) = \inf_{x \in K} d(x,F) = m\). Donc \(d(K,F) > 0\).
- D’abord, \(F_1\) est fermé, image réciproque de \(\{0\}\) par \((x,y) \mapsto y\). Ensuite, \(F_2 = \{(x,y) : xy = 1\} \cap \{(x,y) : x \geq\, 0\}\), car \(xy = 1\) interdit \(x = 0\). C’est une intersection de fermés. Les deux parties sont disjointes, puisque \(\frac{1}{x} \neq 0\). Enfin, \(d(F_1,F_2) \leq\, \|(n,0) – (n,\frac{1}{n})\| = \frac{1}{n} \|(0,1)\|\), qui tend vers \(0\). Donc \(d(F_1,F_2) = 0\) : aucun des deux fermés n’est compact.
Corrigé de l’exercice 6 : Maximum d’une fonction sur le plan
- On a \(|x| \leq\, r\) et \(e^{-(x^2+y^2)} = e^{-r^2}\). Donc \(|f(x,y)| \leq\, r e^{-r^2}\). Par croissances comparées, \(r e^{-r^2} \to 0\) quand \(r \to +\infty\). Ainsi \(f(x,y) \to 0\) à l’infini.
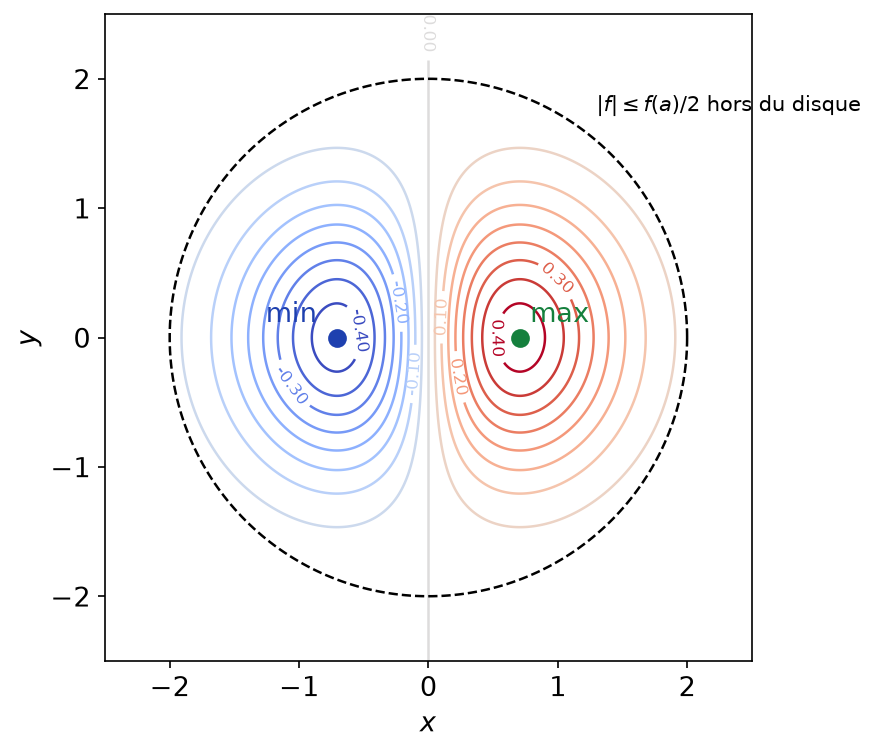
- Posons \(a = (1,0)\) : \(f(a) = e^{-1} > 0\). La fonction \(\rho : r \mapsto r e^{-r^2}\) a pour dérivée \((1 – 2r^2)e^{-r^2}\). Elle décroît donc sur \([\frac{1}{\sqrt{2}}, +\infty[\). Pour \(r \geq\, 2\), on obtient \(|f| \leq\, 2e^{-4} \approx 0{,}037\), qui est inférieur à \(\frac{f(a)}{2} \approx 0{,}184\). Ensuite, le disque euclidien fermé \(\overline{B}(0,2)\) est fermé et borné en dimension finie, donc compact. La fonction \(f\), continue, y atteint un maximum \(M\) en un point \(b\). Comme \(a\) est dans ce disque, \(M \geq\, e^{-1}\). Hors du disque, \(f \leq\, 2e^{-4} < M\). Par conséquent, \(M\) est le maximum global de \(f\) sur \(\mathbb{R}^2\). Enfin, \(f(-x,y) = -f(x,y)\), donc \(f\) admet aussi un minimum global, égal à \(-M\).
- En un extremum global \(b\), intérieur à \(\mathbb{R}^2\), chaque fonction partielle \(t \mapsto f(b + t e_k)\) admet un extremum en \(0\). Les dérivées partielles s’annulent donc en \(b\). Or :
\[\frac{\partial f}{\partial x} = (1 – 2x^2)\, e^{-(x^2+y^2)}, \qquad \frac{\partial f}{\partial y} = -2xy \, e^{-(x^2+y^2)}.\]
La première s’annule si et seulement si \(x^2 = \frac{1}{2}\). Alors \(x \neq 0\), et la seconde impose \(y = 0\). Les seuls candidats sont \((\pm\frac{1}{\sqrt{2}}, 0)\), où \(f\) vaut \(\pm \frac{1}{\sqrt{2}} e^{-1/2} = \pm \frac{1}{\sqrt{2e}}\). Le maximum vaut \(\frac{1}{\sqrt{2e}}\), atteint en \((\frac{1}{\sqrt{2}},0)\) ; le minimum vaut \(-\frac{1}{\sqrt{2e}}\), atteint en \((-\frac{1}{\sqrt{2}},0)\).
La figure ci-dessous montre les lignes de niveau de \(f\). Le cercle de rayon \(2\) délimite le compact utilisé ; au-delà, \(f\) reste très proche de \(0\).
Point de méthode : la compacité donne l’existence de l’extremum ; le calcul des points critiques ne sert qu’ensuite, pour le localiser.
Corrigé de l’exercice 7 : Équivalence des normes en dimension finie
- Notons \((e_1,\ldots,e_n)\) la base canonique. Pour \(x = \sum x_k e_k\), l’inégalité triangulaire donne \(N(x) \leq\, \sum |x_k| N(e_k) \leq\, \beta \|x\|_\infty\), avec \(\beta = \sum_k N(e_k) > 0\). Par conséquent, \(|N(x) – N(y)| \leq\, N(x – y) \leq\, \beta \|x – y\|_\infty\) : \(N\) est lipschitzienne, donc continue pour \(\|\cdot\|_\infty\). Ensuite, la sphère \(S_\infty = \{x : \|x\|_\infty = 1\}\) est fermée et bornée dans \((\mathbb{R}^n, \|\cdot\|_\infty)\). D’après le théorème de Bolzano-Weierstrass appliqué coordonnée par coordonnée, elle est compacte. Ainsi, \(N\) atteint sur \(S_\infty\) un minimum \(\alpha = N(x_0)\). Comme \(x_0 \neq 0\), on a \(\alpha > 0\). Enfin, pour \(x \neq 0\), \(N(x) = \|x\|_\infty N(\frac{x}{\|x\|_\infty}) \geq\, \alpha \|x\|_\infty\). Donc \(\alpha \|\cdot\|_\infty \leq\, N \leq\, \beta \|\cdot\|_\infty\).
- La borne supérieure est finie, car \(|P|\) est continue sur le compact \([0,1]\). L’homogénéité et l’inégalité triangulaire se vérifient point par point, puis on passe au sup. De plus, si \(N_\infty(P) = 0\), alors \(P\) s’annule sur \([0,1]\), ensemble infini : donc \(P = 0\). Ainsi \(N_\infty\) est une norme. Enfin, pour \(t \in [0,1]\), \(|P(t)| \leq\, \sum |a_k| t^k \leq\, \sum |a_k|\). Donc \(N_\infty \leq\, N_1\).
- L’espace \(\mathbb{R}_n[X]\) est de dimension finie \(n+1\). Les restrictions de \(N_1\) et \(N_\infty\) y sont des normes. Elles sont donc équivalentes, d’après le théorème d’équivalence des normes en dimension finie.
- Par la formule du binôme, \((X-1)^n = \sum_{k=0}^{n} \binom\,{n}{k} (-1)^{n-k} X^k\). Donc \(N_1((X-1)^n) = \sum_{k=0}^{n} \binom\,{n}{k} = 2^n\). Ensuite, \(|t – 1|^n = (1-t)^n\) décroît sur \([0,1]\) et vaut \(1\) en \(0\) : \(N_\infty((X-1)^n) = 1\). Supposons \(N_1 \leq\, \gamma N_\infty\) sur \(\mathbb{R}[X]\). On obtiendrait \(2^n \leq\, \gamma\) pour tout \(n\), ce qui est absurde. Donc \(N_1\) et \(N_\infty\) ne sont pas équivalentes sur \(\mathbb{R}[X]\). En particulier, la constante de la question 3 dépend de \(n\) et est au moins \(2^n\).
Corrigé de l’exercice 8 : Continuité uniforme et théorème de Heine
- La fonction racine carrée est continue sur le segment \([0,1]\), qui est compact. D’après le théorème de Heine, elle y est uniformément continue.
- Soit \(\varepsilon > 0\). Il existe \(A > 0\) tel que \(|f(x) – \ell| \leq\, \frac{\varepsilon}{2}\) pour \(x \geq\, A\). Ensuite, \(f\) est continue sur le compact \([0,A+1]\), donc uniformément continue : il existe \(\delta_0 > 0\) adapté à \(\varepsilon\). Posons \(\delta = \min(\delta_0, 1)\) et soit \(x, y \geq\, 0\) avec \(|x – y| < \delta\). Si \(x, y \geq\, A\), alors \(|f(x) – f(y)| \leq\, |f(x) – \ell| + |\ell – f(y)| \leq\, \varepsilon\). Sinon, l’un des deux est inférieur à \(A\), donc les deux sont dans \([0,A+1]\) : \(|f(x) – f(y)| < \varepsilon\). Ainsi \(f\) est uniformément continue.
- Soit \(\varepsilon > 0\). Par le théorème de Heine sur \([0,2T]\), il existe \(\delta_0\) adapté à \(\varepsilon\). Posons \(\delta = \min(\delta_0, T)\) et soit \(x \leq\, y\) avec \(y – x < \delta\). Notons \(k = \lfloor \frac{x}{T} \rfloor\), \(x^{\prime} = x – kT \in [0,T[\) et \(y^{\prime} = y – kT\). Alors \(y^{\prime} \in [x^{\prime}, x^{\prime} + T[ \subset [0,2T[\) et \(|x^{\prime} – y^{\prime}| < \delta_0\). Par périodicité, \(|f(x) – f(y)| = |f(x^{\prime}) – f(y^{\prime})| < \varepsilon\). Donc \(f\) est uniformément continue sur \(\mathbb{R}\).
- Posons \(x_n = n + \frac{1}{n}\) et \(y_n = n\). Alors \(|x_n – y_n| = \frac{1}{n} \to 0\), mais \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Ainsi, pour \(\varepsilon = 2\), aucun \(\delta\) ne convient. La fonction carré n’est pas uniformément continue sur \(\mathbb{R}\).
Corrigé de l’exercice 9 : Sphère unité de C([0,1]) non compacte
- La fonction \(f_n\) est continue, et \(0 \leq\, x^n \leq\, 1\) sur \([0,1]\), avec égalité à \(1\) en \(x = 1\). Donc \(\|f_n\|_\infty = 1\).
- Supposons que \(f_{\varphi(k)} \to g\) dans \((E,\|\cdot\|_\infty)\). La convergence uniforme entraîne la convergence simple. Or \(x^{\varphi(k)} \to 0\) pour \(x \in [0,1[\) et \(1^{\varphi(k)} = 1\). Donc \(g\) vaut \(0\) sur \([0,1[\) et \(1\) en \(1\). Cette fonction n’est pas continue, alors que \(g \in E\). Aucune sous-suite de \((f_n)\) ne converge.
- Posons \(u = x^n\). Quand \(x\) parcourt \([0,1]\), \(u\) parcourt \([0,1]\), et \(f_n(x) – f_{2n}(x) = u – u^2\). Cette fonction de \(u\) atteint son maximum \(\frac{1}{4}\) en \(u = \frac{1}{2}\) et reste positive. Donc \(\|f_n – f_{2n}\|_\infty = \frac{1}{4}\). En particulier, la sous-suite \((f_{2^k})\) n’est pas de Cauchy.
- La sphère unité contient la suite \((f_n)\), sans sous-suite convergente : elle n’est pas compacte. De plus, elle est fermée, image réciproque de \(\{1\}\) par la norme. Si la boule fermée était compacte, la sphère, fermée dans cette boule, le serait aussi. Donc ni la sphère ni la boule unité fermée ne sont compactes. On retrouve le théorème de Riesz : \(E\) est de dimension infinie, car les \(f_n\) sont linéairement indépendantes.
Corrigé de l’exercice 10 : Suite ayant une seule valeur d’adhérence
- Supposons que \((x_n)\) ne converge pas vers \(a\). Il existe alors \(\varepsilon > 0\) et une extraction \(\psi\) telle que \(d(x_{\psi(n)}, a) \geq\, \varepsilon\) pour tout \(n\). La suite \((x_{\psi(n)})\) vit dans \(K\), compact. Elle admet donc une sous-suite convergeant vers un point \(b\). Par passage à la limite, \(d(b,a) \geq\, \varepsilon\), donc \(b \neq a\). Or \(b\) est une valeur d’adhérence de \((x_n)\). C’est une contradiction. Donc \(x_n \to a\).
- Les termes pairs sont nuls : \(0\) est valeur d’adhérence. Soit \(\ell\) une valeur d’adhérence, limite de \((x_{\varphi(n)})\). Cette sous-suite est bornée, donc elle ne contient qu’un nombre fini d’indices impairs. À partir d’un certain rang, elle est nulle, donc \(\ell = 0\). Ainsi \(0\) est l’unique valeur d’adhérence. Pourtant, \((x_n)\) n’est pas bornée et ne converge pas. L’hypothèse de compacité est indispensable.
- Soit \(x_n \to x\) dans \([0,1]\). La suite \((f(x_n))\) est à valeurs dans le compact \([0,1]\). Soit \(b\) une de ses valeurs d’adhérence, limite de \(f(x_{\varphi(n)})\). Alors \((x_{\varphi(n)}, f(x_{\varphi(n)})) \to (x,b)\). Comme \(\Gamma\) est fermé, \((x,b) \in \Gamma\), donc \(b = f(x)\). Par la question 1, \(f(x_n) \to f(x)\). Par caractérisation séquentielle, \(f\) est continue.
Corrigé de l’exercice 11 : Point fixe d’une application contractante au sens large
- D’abord, \(f\) est \(1\)-lipschitzienne, donc continue. Ensuite, par inégalité triangulaire :
\[|g(x) – g(y)| \leq\, d(x,y) + d(f(x),f(y)) \leq\, 2\, d(x,y).\]
Ainsi \(g\) est continue sur \(K\), compact non vide. Elle atteint son minimum en un point \(c\). - Supposons \(f(c) \neq c\). Alors \(g(f(c)) = d(f(c), f(f(c))) < d(c, f(c)) = g(c)\), ce qui contredit la minimalité de \(g(c)\). Donc \(f(c) = c\). Ensuite, si \(c^{\prime} \neq c\) était un autre point fixe, on aurait \(d(c,c^{\prime}) = d(f(c),f(c^{\prime})) < d(c,c^{\prime})\). C’est absurde. Donc \(c\) est l’unique point fixe de \(f\).
- Posons \(u_n = d(x_n,c)\). Comme \(c = f(c)\), on a \(u_{n+1} = d(f(x_n),f(c)) \leq\, u_n\). La suite \((u_n)\) est décroissante et positive : elle converge vers \(\ell \geq\, 0\). Supposons \(\ell > 0\). Par compacité, une sous-suite \((x_{\varphi(n)})\) converge vers \(b\). Par continuité, \(d(b,c) = \ell\) et \(x_{\varphi(n)+1} = f(x_{\varphi(n)}) \to f(b)\). Donc \(d(f(b),c) = \lim u_{\varphi(n)+1} = \ell\). Or \(b \neq c\), donc \(d(f(b),c) = d(f(b),f(c)) < d(b,c) = \ell\). C’est une contradiction. Ainsi \(\ell = 0\) et \(x_n \to c\).
- D’abord, \(\sin([0,1]) = [0, \sin 1] \subset [0,1]\). Soit \(x \neq y\) dans \([0,1]\). Par l’égalité des accroissements finis, \(\sin x – \sin y = \cos\xi \,(x – y)\), avec \(\xi\) strictement compris entre \(x\) et \(y\). Donc \(\xi \in ]0,1[\) et \(0 < \cos \xi < 1\). Par conséquent, \(|\sin x – \sin y| < |x – y|\). En revanche, \(\frac{\sin x – \sin 0}{x – 0} \to 1\) quand \(x \to 0\). Aucune constante \(k < 1\) ne convient. Le point fixe est \(0\), puisque \(\sin x < x\) pour \(x > 0\). D’après la question 3, pour tout \(x_0 \in [0,1]\), la suite définie par \(x_{n+1} = \sin x_n\) converge vers \(0\).
Point de méthode : sans constante \(k < 1\), le théorème du point fixe de Banach ne s’applique pas ; la compacité le remplace.
Corrigé de l’exercice 12 : Isométries d’un compact
- Une isométrie est \(1\)-lipschitzienne, donc continue. Ainsi \(f(K)\) est compact, donc fermé. Comme \(a \notin f(K)\), on a \(d(a,f(K)) > 0\) : sinon \(a\) serait adhérent à \(f(K)\), donc dans \(f(K)\). Ainsi \(\delta > 0\).
- On a \(a_n = f^n(a)\), où \(f^n\) est la composée \(n\) fois de \(f\). C’est encore une isométrie. Donc \(d(a_n, a_{n+k}) = d(f^n(a), f^n(a_k)) = d(a, a_k)\). Or, pour \(k \geq\, 1\), \(a_k = f(a_{k-1}) \in f(K)\). Donc \(d(a_n, a_{n+k}) = d(a,a_k) \geq\, \delta\).
- La suite \((a_n)\) vit dans \(K\), compact. Elle admet une sous-suite convergente, donc de Cauchy. Il existe ainsi \(p < q\) tels que \(d(a_{\varphi(p)}, a_{\varphi(q)}) < \delta\). Cela contredit la question 2. Par conséquent, \(f\) est surjective. De plus, une isométrie est injective, car \(f(x) = f(y)\) impose \(d(x,y) = 0\). Donc \(f\) est bijective. Sa réciproque est aussi une isométrie, donc continue. Finalement, \(f\) est un homéomorphisme de \(K\) sur \(K\).
- L’application \(x \mapsto x + 1\) conserve les distances sur \([0,+\infty[\). Cependant, son image est \([1,+\infty[\) : elle n’est pas surjective. Le résultat tombe en défaut car \([0,+\infty[\) n’est pas compact.
Corrigé de l’exercice 13 : Parties connexes de R
On utilise le théorème : les connexes de \(\mathbb{R}\) sont les intervalles, c’est-à-dire les parties \(A\) telles que \(a, b \in A\) et \(a < c < b\) impliquent \(c \in A\).
- On a \(0, 2 \in \mathbb{Q}\) et \(0 < \sqrt{2} < 2\), mais \(\sqrt{2} \notin \mathbb{Q}\). Concrètement, \(\mathbb{Q} \cap ]-\infty,\sqrt{2}[\) et \(\mathbb{Q} \cap ]\sqrt{2},+\infty[\) partitionnent \(\mathbb{Q}\) en deux ouverts non vides. \(\mathbb{Q}\) n’est pas connexe.
- On a \(1 < \frac{3}{2} < 2\), avec \(1, 2\) dans la partie et \(\frac{3}{2}\) hors d’elle. \([0,1] \cup [2,3]\) n’est pas connexe.
- On a \(\frac{1}{2} < 1 < \frac{3}{2}\), avec \(1 \in \mathbb{Z}\). \(\mathbb{R} \setminus \mathbb{Z}\) n’est pas connexe.
- On a \(x^2 \leq\, 2 \Leftrightarrow -\sqrt{2} \leq\, x \leq\, \sqrt{2}\). La partie est l’intervalle \([-\sqrt{2},\sqrt{2}]\), donc elle est connexe.
- La fonction \(h\) est continue et impaire. Pour \(x \geq\, 0\), \(h(x) = \frac{x}{1+x} \in [0,1[\). Réciproquement, pour \(y \in [0,1[\), le réel \(x = \frac{y}{1-y} \geq\, 0\) vérifie \(h(x) = y\). Par imparité, \(h(\mathbb{R}) = ]-1,1[\). C’est un intervalle, donc un connexe, comme image continue du connexe \(\mathbb{R}\).
Corrigé de l’exercice 14 : Parties connexes par arcs du plan
- Soit \(x, y\) dans le disque et \(t \in [0,1]\). Alors \(\|(1-t)x + ty\| \leq\, (1-t)\|x\| + t\|y\| \leq\, 1\). Le chemin \(\gamma(t) = (1-t)x + ty\) est continu et reste dans le disque. Le disque fermé, convexe, est connexe par arcs.
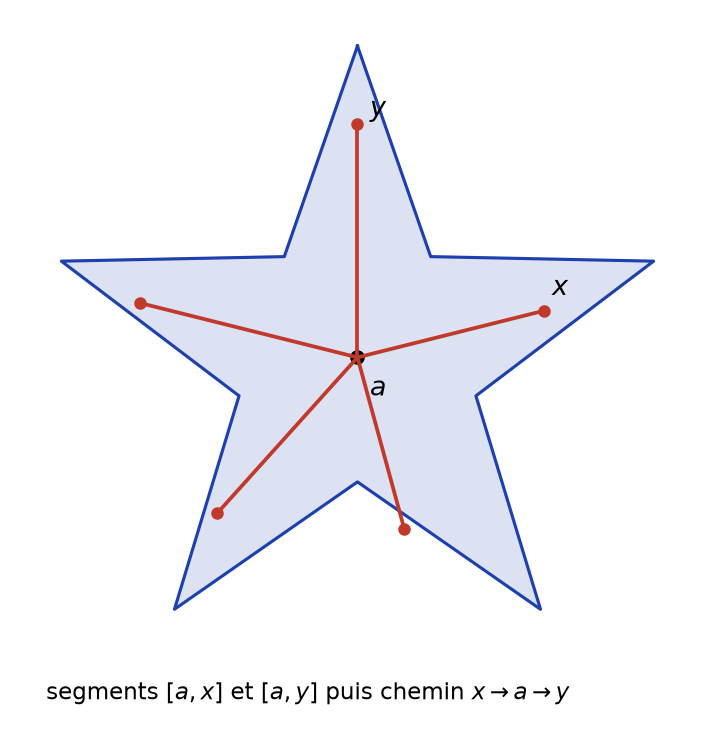
- Soit \(x, y \in A\). On définit \(\gamma(t) = (1-2t)x + 2ta\) pour \(t \in [0,\frac{1}{2}]\), puis \(\gamma(t) = (2-2t)a + (2t-1)y\) pour \(t \in [\frac{1}{2},1]\). Les deux formules donnent \(a\) en \(t = \frac{1}{2}\), donc \(\gamma\) est continue. De plus, \(\gamma\) parcourt \([x,a]\) puis \([a,y]\), segments inclus dans \(A\). Une partie étoilée est connexe par arcs.
La figure ci-dessous illustre la question 2 : dans une étoile, on relie deux points quelconques en passant par le centre \(a\).
- Soit \(x, y \in \mathbb{R}^n \setminus \{0\}\). Si \(0 \notin [x,y]\), le segment convient. Sinon, \(y = -\lambda x\) avec \(\lambda > 0\). Comme \(n \geq\, 2\), il existe \(z\) non colinéaire à \(x\). Alors \(0 \notin [x,z]\) et \(0 \notin [z,y]\), car \(z\) n’est colinéaire ni à \(x\) ni à \(y\). Le chemin \(x \to z \to y\) convient. Ainsi \(\mathbb{R}^n \setminus \{0\}\) est connexe par arcs. Ensuite, \(\nu : x \mapsto \frac{x}{\|x\|_2}\) est continue sur \(\mathbb{R}^n \setminus \{0\}\) et vaut l’identité sur \(S\) : \(\nu\) est surjective sur \(S\). Si \(\gamma\) relie \(x\) à \(y\), alors \(\nu \circ \gamma\) relie \(\nu(x)\) à \(\nu(y)\). La sphère \(S\) est connexe par arcs.
- La projection \(p : (x,y) \mapsto x\) est continue et \(p(H) = \mathbb{R}^*\) (exercice 3). Si \(H\) était connexe, \(\mathbb{R}^*\) le serait aussi. Or \(\mathbb{R}^*\) n’est pas un intervalle. \(H\) n’est pas connexe.
- Le graphe est l’image de \(I\) par \(x \mapsto (x,\varphi(x))\), qui est continue. Or \(I\) est convexe, donc connexe par arcs. En composant les chemins comme à la question 3, le graphe de \(\varphi\) est connexe par arcs.
Corrigé de l’exercice 15 : Espaces non homéomorphes
- Supposons qu’un homéomorphisme \(h : \mathbb{R}^2 \to \mathbb{R}\) existe. D’après l’exercice 14, \(\mathbb{R}^2 \setminus \{0\}\) est connexe par arcs, donc connexe. Sa restriction \(h : \mathbb{R}^2 \setminus \{0\} \to \mathbb{R} \setminus \{h(0)\}\) est continue et surjective. Donc \(\mathbb{R} \setminus \{h(0)\}\) serait connexe. Or ce n’est pas un intervalle. \(\mathbb{R}\) et \(\mathbb{R}^2\) ne sont pas homéomorphes.
- Supposons qu’un homéomorphisme \(h : S^1 \to [0,1]\) existe, et soit \(z_0 = e^{i\theta_0}\) l’antécédent de \(\frac{1}{2}\). Alors \(S^1 \setminus \{z_0\}\) est l’image de l’intervalle \(]\theta_0, \theta_0 + 2\pi[\) par \(\theta \mapsto e^{i\theta}\), continue : elle est connexe. Son image par \(h\) est \([0,1] \setminus \{\frac{1}{2}\}\), qui n’est pas connexe. Le segment et le cercle ne sont pas homéomorphes.
- Supposons qu’un homéomorphisme \(h : [0,1[ \to ]0,1[\) existe. Alors \([0,1[ \setminus \{0\} = ]0,1[\) est connexe. Son image \(]0,1[ \setminus \{h(0)\}\) serait connexe. Or \(h(0) \in ]0,1[\), et cette partie n’est pas un intervalle. \(]0,1[\) et \([0,1[\) ne sont pas homéomorphes.
Point de méthode : un homéomorphisme envoie une partie privée d’un point sur l’image privée de l’image de ce point ; la connexité est alors un invariant qui distingue les espaces.
Corrigé de l’exercice 16 : Fonctions continues à valeurs discrètes
- Vue comme fonction à valeurs réelles, \(f\) est continue. Donc \(f(A)\) est un connexe de \(\mathbb{R}\), c’est-à-dire un intervalle. Or cet intervalle est contenu dans \(\mathbb{Z}\). S’il contenait deux entiers \(m < n\), il contiendrait \(m + \frac{1}{2} \notin \mathbb{Z}\). Donc \(f(A)\) est un singleton : \(f\) est constante.
- On a \(f(\mathbb{R}) \subset \{-1,1\}\). Or \(f(\mathbb{R})\) est un intervalle, par le théorème des valeurs intermédiaires. C’est donc un singleton, et \(f\) est constante (égale à \(1\) ou à \(-1\)).
- L’image \(f(\mathbb{R})\) est un intervalle contenu dans \(\mathbb{Q}\). Un intervalle non réduit à un point contient des irrationnels. Donc \(f\) est constante.
- Fixons \(a \in U\) et posons \(C = \{x \in U : f(x) = f(a)\}\). D’abord, \(a \in C\). Ensuite, si \(x \in C\), \(f\) est constante égale à \(f(x) = f(a)\) sur un voisinage de \(x\) : ce voisinage est dans \(C\), donc \(C\) est ouvert. De même, si \(x \notin C\), \(f\) vaut \(f(x) \neq f(a)\) près de \(x\) : \(U \setminus C\) est ouvert. Ainsi \(C\) est ouvert et fermé dans \(U\), non vide. Par connexité de \(U\), \(C = U\) : \(f\) est constante.
- La fonction vaut \(-1\) sur \(]-\infty,0[\) et \(1\) sur \(]0,+\infty[\). Elle est bien localement constante. Cependant, \(\mathbb{R}^*\) n’est pas connexe : l’hypothèse de connexité de la question 4 n’est pas satisfaite.
Corrigé de l’exercice 17 : Connexité de GL_n(R) et GL_n(C)
- Le déterminant est polynomial en les coefficients, donc continu. De plus, \(\det(\mathrm{diag}(\lambda,1,\ldots,1)) = \lambda\), donc \(\det(GL_n(\mathbb{R})) = \mathbb{R}^*\). Si \(GL_n(\mathbb{R})\) était connexe, son image \(\mathbb{R}^*\) le serait. Ce n’est pas le cas : \(GL_n(\mathbb{R})\) n’est pas connexe.
- Les coefficients de \((1-z)A + zB\) sont des fonctions affines de \(z\). Le déterminant, polynomial en ces coefficients, est donc un polynôme en \(z\), de degré au plus \(n\). De plus, \(P(0) = \det A \neq 0\) et \(P(1) = \det B \neq 0\). Ainsi \(P\) est un polynôme non nul, qui ne s’annule ni en \(0\) ni en \(1\).
- Supposons \(\gamma_s(t) = \gamma_{s^{\prime}}(t^{\prime})\). En identifiant les parties réelles, \(t = t^{\prime}\). En identifiant les parties imaginaires, \((s – s^{\prime}) t(1-t) = 0\). Comme \(s \neq s^{\prime}\), on obtient \(t \in \{0,1\}\). Les deux chemins n’ont en commun que les points \(0\) et \(1\).
- Le polynôme \(P\) a un nombre fini de racines \(z_1, \ldots, z_m\), toutes distinctes de \(0\) et \(1\). D’après la question 3, chaque \(z_j\) appartient à au plus un chemin \(\gamma_s\). Il n’y a donc qu’un nombre fini de valeurs de \(s\) à exclure. On choisit un \(s\) restant. Le chemin \(\Gamma(t) = (1 – \gamma_s(t))A + \gamma_s(t) B\) est continu, avec \(\Gamma(0) = A\) et \(\Gamma(1) = B\). De plus, \(\det \Gamma(t) = P(\gamma_s(t)) \neq 0\). Donc \(GL_n(\mathbb{C})\) est connexe par arcs.
- On a \(O_n(\mathbb{R}) = \{M : M^{T} M = I_n\}\), image réciproque de \(\{I_n\}\) par l’application continue \(M \mapsto M^{T} M\) : c’est un fermé. Ensuite, les colonnes d’une matrice orthogonale sont unitaires, donc tous ses coefficients sont dans \([-1,1]\). Ainsi \(O_n(\mathbb{R})\) est borné. En dimension finie, il est donc compact. Enfin, \(\det M = \pm 1\) pour \(M\) orthogonale, et les deux valeurs sont atteintes par \(I_n\) et \(\mathrm{diag}(-1,1,\ldots,1)\). L’image par le déterminant, \(\{-1,1\}\), n’est pas un intervalle. Donc \(O_n(\mathbb{R})\) est compact mais pas connexe.
Corrigé de l’exercice 18 : Points fixes et injectivité sur un intervalle
- Posons \(g(x) = f(x) – x\), continue sur \([a,b]\). Comme \(f\) est à valeurs dans \([a,b]\), on a \(g(a) = f(a) – a \geq\, 0\) et \(g(b) = f(b) – b \leq\, 0\). D’après le théorème des valeurs intermédiaires, il existe \(c \in [a,b]\) tel que \(f(c) = c\).
La figure ci-dessous illustre cet argument. Le graphe de \(f\) part au-dessus de la diagonale et finit en dessous : il la coupe forcément.

- Posons \(g(x) = f(x + \frac{1}{2}) – f(x)\) pour \(x \in [0,\frac{1}{2}]\). La fonction \(g\) est continue. De plus :
\[g(0) + g(\tfrac{1}{2}) = f(\tfrac{1}{2}) – f(0) + f(1) – f(\tfrac{1}{2}) = f(1) – f(0) = 0.\]
Donc \(g(0)\) et \(g(\frac{1}{2})\) sont de signes opposés, ou nuls. Par le théorème des valeurs intermédiaires, il existe \(c \in [0,\frac{1}{2}]\) tel que \(f(c + \frac{1}{2}) = f(c)\). - On suppose \(I\) non réduit à un point. Alors \(\Delta\) est non vide et convexe. En effet, si \(x < y\) et \(x^{\prime} < y^{\prime}\), alors \((1-t)x + tx^{\prime} < (1-t)y + ty^{\prime}\), et ces réels restent dans l’intervalle \(I\). Donc \(\Delta\) est connexe par arcs, donc connexe. Ensuite, \(\varphi\) est continue et ne s’annule pas sur \(\Delta\), par injectivité de \(f\). Par conséquent, \(\varphi(\Delta)\) est un intervalle de \(\mathbb{R}\) ne contenant pas \(0\). Il est inclus dans \(]0,+\infty[\) ou dans \(]-\infty,0[\). Dans le premier cas, \(f\) est strictement croissante ; dans le second, strictement décroissante.
Corrigé de l’exercice 19 : Le sinus du topologue
- L’ensemble \(A\) est l’image de l’intervalle \(]0,1]\) par \(x \mapsto (x, \sin\frac{1}{x})\), continue. Un chemin de \(]0,1]\), composé par cette application, donne un chemin dans \(A\). Donc \(A\) est connexe par arcs.
- Montrons d’abord \(S \subset \overline{A}\). Soit \(y \in [-1,1]\) et \(\theta = \arcsin y \in [-\frac{\pi}{2},\frac{\pi}{2}]\). Posons \(x_n = \frac{1}{\theta + 2n\pi}\) pour \(n \geq\, 1\). Comme \(\theta + 2n\pi \geq\, 2\pi – \frac{\pi}{2} > 1\), on a \(x_n \in ]0,1[\). De plus, \(\sin\frac{1}{x_n} = \sin\theta = y\). Ainsi \((x_n, y) \in A\) tend vers \((0,y)\). Donc \(A \cup S \subset \overline{A}\).
Réciproquement, soit \((x_n, \sin\frac{1}{x_n}) \to (u,v)\), avec \(x_n \in ]0,1]\). Alors \(u \in [0,1]\) et \(v \in [-1,1]\). Si \(u > 0\), la continuité de \(x \mapsto \sin\frac{1}{x}\) en \(u\) donne \(v = \sin\frac{1}{u}\), donc \((u,v) \in A\). Si \(u = 0\), alors \((u,v) \in S\). Finalement, \(\overline{A} = A \cup S\). - On a \(A \subset \overline{A} \subset \overline{A}\), et \(A\) est connexe, car connexe par arcs. D’après la propriété d’adhérence du cours, \(\overline{A}\) est connexe.
- L’ensemble \(T = \{t : \gamma_1(t) = 0\}\) contient \(0\) et il est fermé, par continuité de \(\gamma_1\). Donc \(t_0 = \sup T \in T\), c’est-à-dire \(\gamma_1(t_0) = 0\). Comme \(\gamma_1(1) = 1\), on a \(t_0 < 1\). Pour \(t > t_0\), \(\gamma_1(t) \neq 0\), donc \(\gamma(t) \notin S\) : ainsi \(\gamma(t) \in A\) et \(\gamma_2(t) = \sin\frac{1}{\gamma_1(t)}\), avec \(\gamma_1(t) > 0\).
Soit \(\eta \in ]0, 1 – t_0]\) et \(u = \gamma_1(t_0 + \eta) > 0\). Par le théorème des valeurs intermédiaires, \(\gamma_1([t_0, t_0+\eta])\) contient \([0,u]\). Choisissons un entier \(k \geq\, 1\) tel que \(\frac{1}{\frac{\pi}{2} + 2k\pi} < u\). Il existe alors \(t, t^{\prime} \in ]t_0, t_0 + \eta]\) tels que \(\gamma_1(t) = \frac{1}{\frac{\pi}{2} + 2k\pi}\) et \(\gamma_1(t^{\prime}) = \frac{1}{\frac{3\pi}{2} + 2k\pi}\). Ces instants diffèrent de \(t_0\), puisque \(\gamma_1(t_0) = 0\). On obtient \(\gamma_2(t) = 1\) et \(\gamma_2(t^{\prime}) = -1\). - Par continuité de \(\gamma_2\) en \(t_0\), il existe \(\eta > 0\) tel que \(|\gamma_2(s) – \gamma_2(t_0)| < \frac{1}{2}\) pour \(s \in [t_0, t_0+\eta]\). Avec \(t\) et \(t^{\prime}\) de la question 4, on aurait :
\[2 = |\gamma_2(t) – \gamma_2(t^{\prime})| \leq\, |\gamma_2(t) – \gamma_2(t_0)| + |\gamma_2(t_0) – \gamma_2(t^{\prime})| < 1.\]
C’est absurde. Aucun chemin ne relie \((0,0)\) à \((1,\sin 1)\) dans \(\overline{A}\). Ainsi \(\overline{A}\) est connexe mais pas connexe par arcs.
Corrigé de l’exercice 20 : Problème : théorème de Dini et approximation de la racine carrée
Partie A.
- La fonction \(g_n\) est continue comme différence de fonctions continues. Pour \(x\) fixé, la suite \((f_n(x))\) est croissante et converge vers \(f(x)\). Elle est donc majorée par sa limite : \(f_n(x) \leq\, f(x)\), soit \(g_n \geq\, 0\). De plus, \(g_{n+1} = f – f_{n+1} \leq\, f – f_n = g_n\). Enfin, \(g_n(x) \to 0\) pour tout \(x\).
- On a \(K_n = g_n^{-1}([\varepsilon, +\infty[)\), fermé de \(K\) par continuité. Un fermé d’un compact est compact. Ensuite, si \(g_{n+1}(x) \geq\, \varepsilon\), alors \(g_n(x) \geq\, g_{n+1}(x) \geq\, \varepsilon\) : donc \(K_{n+1} \subset K_n\). Enfin, un point \(x\) de l’intersection vérifierait \(g_n(x) \geq\, \varepsilon\) pour tout \(n\), ce qui contredit \(g_n(x) \to 0\). Les \(K_n\) sont des compacts décroissants d’intersection vide.
- Supposons tous les \(K_n\) non vides. Choisissons \(x_n \in K_n\) ; une sous-suite \((x_{\varphi(n)})\) converge vers \(x \in K\). Pour \(m\) fixé et \(\varphi(n) \geq\, m\), on a \(x_{\varphi(n)} \in K_{\varphi(n)} \subset K_m\). Comme \(K_m\) est fermé, \(x \in K_m\). Ainsi \(x\) serait dans l’intersection, qui est vide. Donc il existe \(N\) tel que \(K_N = \emptyset\), puis \(K_n = \emptyset\) pour \(n \geq\, N\). Autrement dit, \(0 \leq\, f(x) – f_n(x) < \varepsilon\) pour tout \(x \in K\) et tout \(n \geq\, N\). Donc \(\sup_K |f – f_n| \leq\, \varepsilon\) pour \(n \geq\, N\) : la convergence est uniforme.
Partie B.
- Pour \(x \geq\, 0\), on écrit \(x – P_n^2 = (\sqrt{x} – P_n)(\sqrt{x} + P_n)\). Donc :
\[\sqrt{x} – P_{n+1} = (\sqrt{x} – P_n) – \frac{(\sqrt{x} – P_n)(\sqrt{x} + P_n)}{2} = (\sqrt{x} – P_n)(1 – \frac{\sqrt{x} + P_n}{2}).\]
C’est l’identité demandée. - Raisonnons par récurrence sur \(n\), pour \(x \in [0,1]\) fixé. Pour \(n = 0\), \(0 \leq\, 0 \leq\, \sqrt{x}\). Supposons \(0 \leq\, P_n(x) \leq\, \sqrt{x}\). Alors \(0 \leq\, \frac{\sqrt{x} + P_n(x)}{2} \leq\, \sqrt{x} \leq\, 1\), donc le second facteur est dans \([0,1]\). Par la question 1, \(0 \leq\, \sqrt{x} – P_{n+1}(x) \leq\, \sqrt{x} – P_n(x)\). Ainsi \(P_{n+1}(x) \leq\, \sqrt{x}\) et \(P_{n+1}(x) \geq\, P_n(x) \geq\, 0\). La propriété est héréditaire.
- On a \(P_{n+1}(x) – P_n(x) = \frac{x – P_n(x)^2}{2} \geq\, 0\), car \(0 \leq\, P_n(x) \leq\, \sqrt{x}\). La suite \((P_n(x))\) est croissante et majorée par \(\sqrt{x}\) : elle converge vers \(\ell \in [0, \sqrt{x}]\). En passant à la limite dans la relation de récurrence, \(\ell = \ell + \frac{x – \ell^2}{2}\), donc \(\ell^2 = x\). Comme \(\ell \geq\, 0\), \(P_n(x) \to \sqrt{x}\).
- Sur le compact \([0,1]\), les \(P_n\) sont continues, la suite est croissante et la limite simple \(\sqrt{\cdot}\) est continue. D’après le théorème de Dini, \(P_n\) converge uniformément vers \(\sqrt{\cdot}\) sur \([0,1]\). Posons ensuite \(Q_n(x) = P_n(x^2)\), qui est un polynôme. Pour \(x \in [-1,1]\), on a \(x^2 \in [0,1]\) et \(\sqrt{x^2} = |x|\). Donc \(\sup_{[-1,1]} \big||x| – Q_n(x)\big| \leq\, \sup_{[0,1]} |\sqrt{t} – P_n(t)| \to 0\). Ainsi \(x \mapsto |x|\) est limite uniforme de polynômes sur \([-1,1]\).
La figure ci-dessous montre \(P_1(x) = \frac{x}{2}\), \(P_2(x) = x – \frac{x^2}{8}\), puis \(P_4\) et \(P_8\). Les courbes montent vers celle de \(\sqrt{x}\), conformément à la croissance de la suite. La convergence est plus lente près de \(0\), où la pente de la racine est infinie.

Point de méthode : dans le théorème de Dini, la monotonie transforme la convergence simple en une suite décroissante de compacts, et la compacité fait le reste.
Corrigé de l’exercice 21 : Nombre de Lebesgue d’un recouvrement
- Par la propriété de Borel-Lebesgue, on extrait un sous-recouvrement fini \(U_1, \ldots, U_p\). Une boule incluse dans l’un des \(U_k\) est incluse dans l’un des \(U_i\). Il suffit donc de traiter ce recouvrement fini. Si l’un des \(U_k\) est égal à \(K\), toute boule de \(K\) y est incluse, et n’importe quel \(\varepsilon\) convient. On peut donc supposer \(U_k \neq K\) pour tout \(k\).
- Pour chaque \(k\), l’ensemble \(K \setminus U_k\) est non vide. La fonction \(x \mapsto d(x, K \setminus U_k)\) est donc bien définie et \(1\)-lipschitzienne. Un maximum d’un nombre fini de fonctions continues est continu. Ainsi \(\phi\) est continue. Ensuite, soit \(x \in K\) et \(k\) tel que \(x \in U_k\). Le fermé \(K \setminus U_k\) ne contient pas \(x\), donc \(d(x, K \setminus U_k) > 0\). Ainsi \(\phi(x) > 0\).
- La fonction \(\phi\) est continue sur le compact \(K\) : elle atteint son minimum \(\varepsilon > 0\). Soit \(x \in K\) et \(k\) tel que \(d(x, K \setminus U_k) = \phi(x) \geq\, \varepsilon\). Si un point \(y \in B(x,\varepsilon)\) n’était pas dans \(U_k\), on aurait \(d(x, K \setminus U_k) \leq\, d(x,y) < \varepsilon\). Donc \(B(x,\varepsilon) \subset U_k\).
- Soit \(f : K \to F\) continue et \(\varepsilon > 0\). Les ouverts \(V_x = f^{-1}(B(f(x), \frac{\varepsilon}{2}))\), \(x \in K\), recouvrent \(K\). Soit \(\delta\) un nombre de Lebesgue de ce recouvrement. Si \(d(y,z) < \delta\), alors \(y, z \in B(y,\delta) \subset V_x\) pour un certain \(x\). Donc \(d(f(y),f(z)) \leq\, d(f(y),f(x)) + d(f(x),f(z)) < \varepsilon\). On retrouve le théorème de Heine.
- On a \(K \setminus U_1 = [\frac{2}{3},1]\) et \(K \setminus U_2 = [0,\frac{1}{3}]\). Donc \(d(x, K \setminus U_1) = \max(\frac{2}{3} – x, 0)\) et \(d(x, K \setminus U_2) = \max(x – \frac{1}{3}, 0)\). Sur \([0,\frac{1}{2}]\), on obtient \(\phi(x) = \frac{2}{3} – x \geq\, \frac{1}{6}\). Sur \([\frac{1}{2},1]\), on obtient \(\phi(x) = x – \frac{1}{3} \geq\, \frac{1}{6}\). Ainsi \(\min_K \phi = \frac{1}{6}\), atteint en \(x = \frac{1}{2}\). On vérifie que \(B(\frac{1}{2},\frac{1}{6}) = ]\frac{1}{3},\frac{2}{3}[\) est bien incluse dans \(U_1\). En revanche, pour \(\varepsilon > \frac{1}{6}\), la boule \(B(\frac{1}{2},\varepsilon)\) contient \(\frac{1}{3}\) et \(\frac{2}{3}\) : elle n’est incluse ni dans \(U_1\) ni dans \(U_2\).
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : compacité et connexité, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur compacité et connexité
- À maîtriser avant : Espaces normés et applications linéaires continues
- Chapitre précédent : Espaces normés et applications linéaires continues
- Chapitre suivant : Complétude, espaces de Banach et point fixe
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3