Ce corrigé suites spé suit toujours le même ordre. On calcule d’abord la limite simple point par point. Ensuite, on étudie \(\sup |f_n – f|\), soit par une étude de variations, soit par une majoration indépendante de \(x\) qui tend vers 0.
Pour les passages à la limite, chaque hypothèse est vérifiée et le théorème est cité par son nom : continuité d’une limite uniforme, double limite, intégration sur un segment, dérivation. Soyez vigilant sur l’intervalle : une convergence uniforme sur tout segment ne donne pas l’interversion sur un intervalle non borné.
Enfin, les exercices d’approximation détaillent les majorations des polynômes de Bernstein et une preuve complète du théorème de Weierstrass. Les figures montrent les courbes étudiées et leurs écarts.
Les énoncés se trouvent sur la page exercices de maths spé sur suites de fonctions.
Corrigé de l’exercice 1 : Puissances de x sur [0,1]
- Pour \(0 \leq\, x < 1\), la suite géométrique \((x^n)\) tend vers 0. Pour \(x = 1\), on a \(f_n(1) = 1\). La limite simple est \(f\), nulle sur \([0,1[\) et telle que \(f(1) = 1\).
- Chaque \(f_n\) est continue sur \([0,1]\). Si la convergence était uniforme, le théorème de continuité d’une limite uniforme rendrait \(f\) continue. Or \(f\) est discontinue en 1. Donc la convergence n’est pas uniforme sur \([0,1]\).
- On a \(x_n = 2^{-1/n} \in [0,1[\), donc \(f(x_n) = 0\). De plus, \(f_n(x_n) = (2^{-1/n})^n = \frac{1}{2}\). Ainsi, \(\|f_n – f\|_\infty \geq\, |f_n(x_n) – f(x_n)| = \frac{1}{2}\). La norme infinie ne tend pas vers 0 : pas de convergence uniforme.
- Sur \([0,a]\), la fonction \(x \mapsto x^n\) est croissante et positive. Par conséquent, \(\sup_{[0,a]} |f_n – f| = a^n\), qui tend vers 0 car \(0 \leq\, a < 1\). La convergence est uniforme sur \([0,a]\).
- Sur \([0,1[\), on a \(\sup_{[0,1[} x^n = 1\), car \(x^n \to 1\) quand \(x \to 1^-\). La convergence n’est donc pas uniforme sur \([0,1[\), bien qu’elle le soit sur tout segment de \([0,1[\).
Corrigé de l’exercice 2 : Une bosse qui s’écrase
- On a \(f_n(0) = 0\). Pour \(x > 0\), \(f_n(x) \sim \dfrac{nx}{n^2 x^2} = \dfrac{1}{nx}\), qui tend vers 0. La limite simple est la fonction nulle.
- On calcule \(f_n(1/n) = \dfrac{1}{1 + 1} = \dfrac{1}{2}\). Donc \(\|f_n\|_\infty \geq\, \frac{1}{2}\) pour tout \(n\). La convergence n’est pas uniforme sur \([0,+\infty[\).
- La dérivée vaut :
\[f_n^{\prime}(x) = \frac{n(1 + n^2x^2) – nx \cdot 2n^2 x}{(1 + n^2x^2)^2} = \frac{n(1 – n^2 x^2)}{(1 + n^2 x^2)^2}.\]
Ainsi, \(f_n\) croît sur \([0, 1/n]\) et décroît sur \([1/n, +\infty[\). Soit \(a > 0\). Pour \(n \geq\, 1/a\), on a \(1/n \leq\, a\), donc \(f_n\) est décroissante sur \([a,+\infty[\). Par conséquent :
\[\sup_{[a,+\infty[} |f_n| = f_n(a) = \frac{na}{1 + n^2a^2} \leq\, \frac{na}{n^2 a^2} = \frac{1}{na}.\]
La convergence est uniforme sur \([a,+\infty[\) pour tout \(a > 0\). - Une primitive de \(f_n\) est \(x \mapsto \frac{1}{2n}\ln(1 + n^2x^2)\). Donc \(\int_0^1 f_n = \dfrac{\ln(1 + n^2)}{2n}\). Par croissance comparée, cette intégrale tend vers \(0 = \int_0^1 f\). Ici, l’interversion est vraie alors que la convergence n’est pas uniforme sur \([0,1]\) (puisque \(1/n \in [0,1]\)). La convergence uniforme est une condition suffisante, pas nécessaire.
Corrigé de l’exercice 3 : Calculs de normes infinies
- La limite simple est nulle : \(f_n(0) = 0\) et, pour \(x > 0\), \(e^{-nx} \to 0\). Ensuite, \(f_n^{\prime}(x) = (1 – nx)e^{-nx}\) : la fonction positive \(f_n\) croît sur \([0,1/n]\) puis décroît. Donc \(\|f_n\|_\infty = f_n(1/n) = \dfrac{1}{ne}\). La convergence est uniforme sur \([0,+\infty[\).
- Pour \(x = 0\), \(g_n(0) = 0\). Pour \(x > 0\), \(g_n(x) = \dfrac{x}{1 + 1/(nx)} \to x\). La limite simple est donc \(x \mapsto x\). De plus :
\[x – g_n(x) = \frac{x(1 + nx) – nx^2}{1 + nx} = \frac{x}{1 + nx}.\]
Cette fonction est croissante en \(x\), puisque sa dérivée vaut \(\frac{1}{(1+nx)^2} > 0\), et elle tend vers \(\frac{1}{n}\) en \(+\infty\). Ainsi, \(\|g_n – \mathrm{id}\|_\infty = \frac{1}{n}\) et la convergence est uniforme sur \([0,+\infty[\). - La limite simple est nulle. Cependant, \(\sup_{\mathbb{R}} |h_n| = +\infty\) : la fonction \(h_n\) n’est pas bornée. La convergence n’est pas uniforme sur \(\mathbb{R}\). En revanche, sur un segment \([a,b]\), \(\sup_{[a,b]} |h_n| = \frac{\max(|a|,|b|)}{n} \to 0\). La convergence est donc uniforme sur tout segment.
Point de méthode : une majoration du type \(|f_n(x) – f(x)| \leq\, \alpha_n\), avec \(\alpha_n\) indépendant de \(x\) et de limite nulle, suffit à conclure ; le calcul exact du supremum n’est pas obligatoire.
Corrigé de l’exercice 4 : Une bosse de hauteur presque constante
- On a \(f_n(0) = f_n(1) = 0\). Pour \(x \in ]0,1[\), posons \(q = 1 – x \in ]0,1[\). Par croissance comparée, \(n q^n \to 0\), donc \(f_n(x) \to 0\). La limite simple est nulle.
- On dérive :
\[f_n^{\prime}(x) = n(1-x)^n – n^2 x (1-x)^{n-1} = n(1-x)^{n-1}\bigl(1 – (n+1)x\bigr).\]
Donc \(f_n\) croît sur \([0, x_n]\) et décroît sur \([x_n, 1]\), avec \(x_n = \frac{1}{n+1}\). Ainsi :
\[\|f_n\|_\infty = f_n(x_n) = \frac{n}{n+1}(\frac{n}{n+1})^n = (1 – \frac{1}{n+1})^{n+1}.\]
Or \((n+1)\ln(1 – \frac{1}{n+1}) \to -1\). Donc \(\|f_n\|_\infty \to e^{-1} \neq 0\) : la convergence n’est pas uniforme sur \([0,1]\). - Avec \(u = 1 – x\), on obtient :
\[\int_0^1 f_n = n\int_0^1 (1 – u) u^n\, du = n(\frac{1}{n+1} – \frac{1}{n+2}) = \frac{n}{(n+1)(n+2)}.\]
Cette intégrale tend vers \(0 = \int_0^1 f\). L’interversion est donc vraie sans convergence uniforme : la convergence uniforme est suffisante, mais pas nécessaire. - Soit \(a \in ]0,1]\). Pour \(n + 1 \geq\, 1/a\), on a \(x_n \leq\, a\), donc \(f_n\) est décroissante sur \([a,1]\). Par conséquent, \(\sup_{[a,1]} |f_n| = f_n(a) = n a (1-a)^n\), qui tend vers 0 (il est nul si \(a = 1\)). La convergence est uniforme sur \([a,1]\).
Corrigé de l’exercice 5 : Sinus oscillants et dérivées
- Pour tout réel \(x\), \(|f_n(x)| \leq\, \frac{1}{n}\), avec égalité en \(x = \frac{\pi}{2n}\). Donc \(\|f_n\|_\infty = \frac{1}{n} \to 0\) : convergence uniforme vers 0 sur \(\mathbb{R}\).
- On a \(f_n^{\prime}(x) = \cos(nx)\). En \(x = 0\), la suite vaut constamment 1, donc elle converge. En \(x = \pi\), elle vaut \((-1)^n\) : elle diverge.
- Supposons \(\cos(nx) \to \ell\). La suite \((\cos(2nx))\) est extraite, donc elle tend aussi vers \(\ell\). Par ailleurs, elle vaut \(2\cos^2(nx) – 1\), qui tend vers \(2\ell^2 – 1\). Par unicité de la limite, \(2\ell^2 – \ell – 1 = 0\), soit \((2\ell + 1)(\ell – 1) = 0\). Ainsi, \(\ell \in \{1, -1/2\}\) ; en particulier \(\ell \neq 0\). Ensuite, en passant à la limite dans \(\cos((n+1)x) + \cos((n-1)x) = 2\cos(nx)\cos x\), on obtient \(2\ell = 2\ell \cos x\). Comme \(\ell \neq 0\), on conclut que \(\cos x = 1\).
- D’après la question précédente, la convergence de \((\cos(nx))\) impose \(x \in 2\pi\mathbb{Z}\). Réciproquement, si \(x = 2k\pi\), la suite est constante égale à 1. L’ensemble cherché est \(2\pi\mathbb{Z}\). Le théorème de dérivation demande la convergence uniforme sur tout segment de la suite des dérivées. Ici, cette suite ne converge même pas simplement. La convergence uniforme de \((f_n)\) ne dit donc rien sur les dérivées.
Corrigé de l’exercice 6 : Échec de l’interversion limite-intégrale
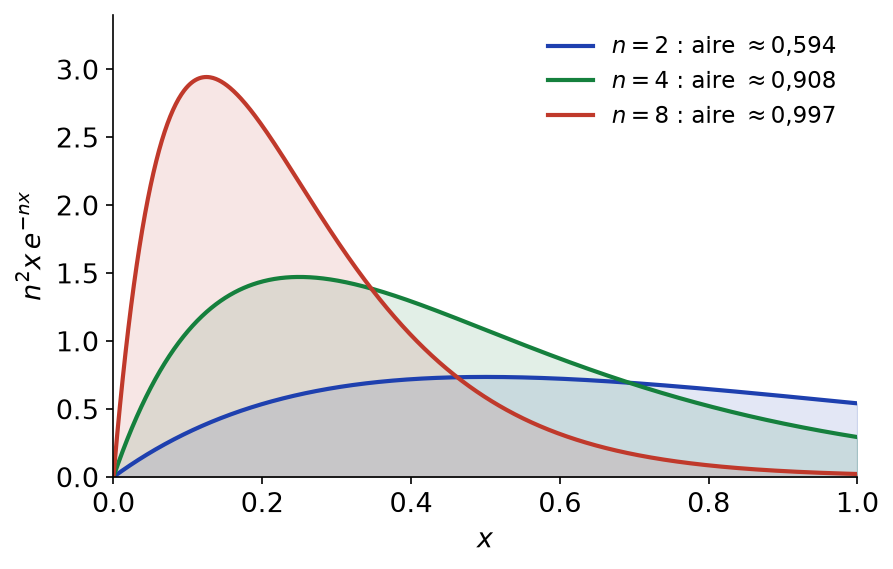
- On a \(f_n(0) = 0\). Pour \(x \in ]0,1]\), la croissance comparée donne \(n^2 e^{-nx} \to 0\), donc \(f_n(x) \to 0\). La limite simple est nulle.
- Le changement de variable \(t = nx\) donne :
\[I_n = \int_0^n t e^{-t}\, dt = \Bigl[-(t+1)e^{-t}\Bigr]_0^n = 1 – (n+1)e^{-n}.\]
Donc \(I_n \to 1\). - Si la convergence était uniforme sur le segment \([0,1]\), le théorème d’intégration donnerait \(I_n \to \int_0^1 0 = 0\). Or \(I_n \to 1\). La convergence n’est donc pas uniforme sur \([0,1]\). Directement, \(f_n(1/n) = n e^{-1} \to +\infty\), donc \(\|f_n\|_\infty \to +\infty\).
- On a \(f_n^{\prime}(x) = n^2(1 – nx)e^{-nx}\). Soit \(a \in ]0,1]\). Pour \(n \geq\, 1/a\), \(f_n\) est décroissante sur \([a,1]\), donc \(\sup_{[a,1]} |f_n| = n^2 a e^{-na}\). Ce majorant tend vers 0 : la convergence est uniforme sur \([a,1]\).
La figure ci-dessous montre que l’aire sous la courbe se rapproche de 1 tandis que la masse se concentre près de 0. C’est ce « pic » qui empêche l’interversion.
Corrigé de l’exercice 7 : Convergence vers l’exponentielle
- Pour \(x = 0\), \(f_n(0) = 1 = e^0\). Pour \(x > 0\), \(\ln f_n(x) = n\ln(1 + \frac{x}{n}) \sim n \cdot \frac{x}{n} = x\). Par continuité de l’exponentielle, \(f_n(x) \to e^x\).
- Posons \(u(t) = t – \ln(1+t)\) et \(v(t) = \ln(1+t) – t + \frac{t^2}{2}\) sur \([0,+\infty[\). On a \(u^{\prime}(t) = \frac{t}{1+t} \geq\, 0\) et \(v^{\prime}(t) = \frac{1}{1+t} – 1 + t = \frac{t^2}{1+t} \geq\, 0\). Comme \(u(0) = v(0) = 0\), les deux fonctions sont positives, d’où l’encadrement.
- Posons \(w = n\ln(1 + \frac{x}{n})\). Avec \(t = x/n\), la question 2 donne \(x – \frac{x^2}{2n} \leq\, w \leq\, x\). Ainsi, \(0 \leq\, x – w \leq\, \frac{x^2}{2n}\). Ensuite, en utilisant \(1 – e^{-s} \leq\, s\) pour \(s \geq\, 0\) :
\[e^x – f_n(x) = e^x(1 – e^{-(x – w)}) \in [0,\ e^x (x – w)].\]
Donc \(0 \leq\, e^x – f_n(x) \leq\, \dfrac{x^2 e^x}{2n}\). - Sur \([0,a]\), on en déduit \(\sup_{[0,a]} |e^x – f_n(x)| \leq\, \dfrac{a^2 e^a}{2n} \to 0\). La convergence est uniforme sur tout segment \([0,a]\).
- On a \(f_n(n) = 2^n\), donc \(\|\exp – f_n\|_\infty \geq\, e^n – 2^n = e^n(1 – (2/e)^n) \to +\infty\). La convergence n’est pas uniforme sur \([0,+\infty[\).
- Première méthode : la convergence est uniforme sur le segment \([0,1]\), donc l’intégrale tend vers \(\int_0^1 e^x\, dx = e – 1\). Deuxième méthode : un calcul direct donne
\[\int_0^1 (1 + \frac{x}{n})^n dx = \frac{n}{n+1}[(1 + \frac{1}{n})^{n+1} – 1].\]
Comme \((1 + \frac{1}{n})^{n+1} \to e\), la limite vaut \(e – 1\).
Corrigé de l’exercice 8 : Le logarithme comme limite
- On écrit \(x^{1/n} = e^{h}\) avec \(h = \frac{\ln x}{n} \to 0\). Si \(x = 1\), \(f_n(1) = 0 = \ln 1\). Sinon, \(f_n(x) = \ln x \cdot \dfrac{e^h – 1}{h}\), et \(\frac{e^h – 1}{h} \to 1\). Donc \(f_n(x) \to \ln x\).
- La formule de Taylor avec reste intégral à l’ordre 1 donne \(e^t – 1 – t = \int_0^t (t – s) e^s\, ds\). Sur l’intervalle d’intégration, \(e^s \leq\, e^{|t|}\) et \((t – s)\) garde un signe constant. Par conséquent :
\[|e^t – 1 – t| \leq\, e^{|t|} |\int_0^t (t – s)\, ds| = \frac{t^2}{2} e^{|t|}.\]
L’inégalité est démontrée. - Soit \(x \in [a,b]\) et \(t = \frac{\ln x}{n}\). Alors \(|\ln x| \leq\, M\) et \(f_n(x) – \ln x = n(e^t – 1 – t)\). D’après la question 2 :
\[|f_n(x) – \ln x| \leq\, n \cdot \frac{(\ln x)^2}{2n^2} e^{|\ln x|/n} \leq\, \frac{M^2 e^M}{2n}.\]
La convergence est uniforme sur tout segment de \(]0,+\infty[\). - On a \(f_n(x_n) = n(e^{-n} – 1)\) et \(\ln x_n = -n^2\). Donc \(f_n(x_n) – \ln x_n = n e^{-n} – n + n^2 \geq\, n^2 – n\), qui tend vers \(+\infty\). La convergence n’est pas uniforme sur \(]0,1]\).
- Le segment \([1,e]\) est inclus dans \(]0,+\infty[\), donc la convergence y est uniforme et les fonctions sont continues. Par le théorème d’intégration sur un segment :
\[\lim \int_1^e f_n = \int_1^e \ln x\, dx = \Bigl[x\ln x – x\Bigr]_1^e = 0 – (-1) = 1.\]
La limite vaut 1.
Corrigé de l’exercice 9 : Utiliser le théorème de la double limite
- Si \(0 \leq\, x < 1\), \(x^n \to 0\) donc \(f_n(x) \to 0\). Si \(x = 1\), \(f_n(1) = \frac{1}{2}\). Si \(x > 1\), \(f_n(x) = \frac{1}{1 + x^{-n}} \to 1\). La limite simple vaut 0 sur \([0,1[\), \(\frac{1}{2}\) en 1 et 1 sur \(]1,+\infty[\). Elle est discontinue en 1, alors que les \(f_n\) sont continues. La convergence n’est donc pas uniforme sur \([0,+\infty[\).
- Le point 1 est adhérent à \([0,1[\). Pour tout \(n\), \(f_n(x) \to \ell_n = \frac{1}{2}\) quand \(x \to 1^-\). Supposons la convergence uniforme sur \([0,1[\). Le théorème de la double limite donne alors \(\lim_{x \to 1^-} f(x) = \lim \ell_n = \frac{1}{2}\). Or \(f\) est nulle sur \([0,1[\). Cette contradiction prouve que la convergence n’est pas uniforme sur \([0,1[\).
- Pour \(n \geq\, 2\), \(x_n \in [0,1[\) et \(x_n^n = (1 – \frac{1}{n})^n \to e^{-1}\). Donc \(f_n(x_n) \to \dfrac{e^{-1}}{1 + e^{-1}} = \dfrac{1}{e+1}\). Ainsi, \(\|f_n – f\|_{\infty,[0,1[} \geq\, f_n(x_n)\) ne tend pas vers 0.
- Sur \([0,a]\), \(0 \leq\, f_n(x) \leq\, x^n \leq\, a^n\), qui tend vers 0. Sur \([b,+\infty[\), \(0 \leq\, 1 – f_n(x) = \frac{1}{1 + x^n} \leq\, \frac{1}{1 + b^n}\), qui tend vers 0. La convergence est uniforme sur \([0,a]\) et sur \([b,+\infty[\).
Point de méthode : le théorème de la double limite est l’outil adapté quand la limite est continue sur l’intervalle étudié, mais que les \(f_n\) ont un comportement différent au bord.
Corrigé de l’exercice 10 : Régularisation de la valeur absolue
- On a \(f_n(x) \geq\, \sqrt{x^2} = |x|\). Ensuite, par la quantité conjuguée :
\[f_n(x) – |x| = \frac{x^2 + \frac{1}{n^2} – x^2}{f_n(x) + |x|} = \frac{1/n^2}{f_n(x) + |x|} \leq\, \frac{1/n^2}{1/n} = \frac{1}{n},\]
car \(f_n(x) \geq\, \frac{1}{n}\). Donc \(\|f_n – |\cdot|\|_\infty \leq\, \frac{1}{n}\) : la convergence est uniforme sur \(\mathbb{R}\). - La fonction \(x \mapsto x^2 + \frac{1}{n^2}\) est de classe \(C^1\) et strictement positive, et la racine carrée est \(C^1\) sur \(]0,+\infty[\). Donc chaque \(f_n\) est de classe \(C^1\). Cependant, la limite \(|x|\) n’est pas dérivable en 0. À retenir : la convergence uniforme ne conserve pas la dérivabilité.
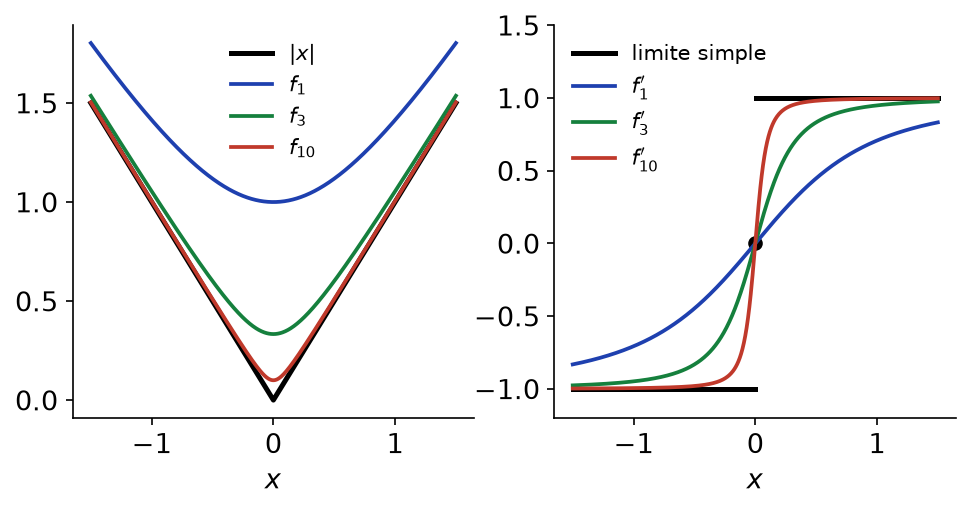
- On a \(f_n^{\prime}(x) = \dfrac{x}{\sqrt{x^2 + 1/n^2}}\). Ainsi, \(f_n^{\prime}(0) = 0\), et pour \(x \neq 0\), \(f_n^{\prime}(x) \to \frac{x}{|x|}\). La limite simple est la fonction signe (nulle en 0). Elle est discontinue en 0, alors que les \(f_n^{\prime}\) sont continues : la convergence n’est pas uniforme sur \(\mathbb{R}\).
- La fonction \(f_n^{\prime}\) est croissante, car \(f_n^{\prime\prime}(x) = \dfrac{1/n^2}{(x^2 + 1/n^2)^{3/2}} > 0\). Pour \(x \geq\, a\), on a donc \(0 \leq\, 1 – f_n^{\prime}(x) \leq\, 1 – \dfrac{a}{\sqrt{a^2 + 1/n^2}}\), et ce majorant tend vers 0. La convergence de \((f_n^{\prime})\) vers 1 est uniforme sur \([a,+\infty[\). On retrouve le théorème de dérivation : sur \(]0,+\infty[\), la limite \(x \mapsto x\) est \(C^1\) de dérivée 1.
La figure ci-dessous illustre les deux phénomènes. À gauche, les \(f_n\) se collent uniformément à \(|x|\). À droite, les dérivées convergent vers une fonction discontinue.
Corrigé de l’exercice 11 : Régularisation de la partie positive
- Si \(x \leq\, 0\), alors \(0 < e^{nx} \leq\, 1\), donc \(0 < f_n(x) – x^+ = \frac{1}{n}\ln(1 + e^{nx}) \leq\, \frac{\ln 2}{n}\), avec égalité en 0. Si \(x > 0\), on factorise \(e^{nx}\) :
\[f_n(x) = \frac{1}{n}\ln(e^{nx}(1 + e^{-nx})) = x + \frac{1}{n}\ln(1 + e^{-nx}).\]
Donc \(0 < f_n(x) – x^+ < \frac{\ln 2}{n}\). Finalement, \(\|f_n – x^+\|_\infty = \frac{\ln 2}{n}\), et la convergence est uniforme sur \(\mathbb{R}\). - On a \(f_n^{\prime}(x) = \dfrac{e^{nx}}{1 + e^{nx}} = \dfrac{1}{1 + e^{-nx}}\). Cette suite tend vers 0 si \(x < 0\), vers \(\frac{1}{2}\) si \(x = 0\) et vers 1 si \(x > 0\). La limite simple est discontinue en 0, donc la convergence n’est pas uniforme sur \(\mathbb{R}\).
- Pour \(x \geq\, a\), \(0 \leq\, 1 – f_n^{\prime}(x) = \dfrac{e^{-nx}}{1 + e^{-nx}} \leq\, e^{-na}\). Pour \(x \leq\, -a\), \(0 \leq\, f_n^{\prime}(x) = \dfrac{1}{1 + e^{-nx}} \leq\, \dfrac{1}{1 + e^{na}} \leq\, e^{-na}\). Dans les deux cas, la convergence est uniforme, avec un majorant \(e^{-na} \to 0\).
- Sur \(]0,+\infty[\), les \(f_n\) sont \(C^1\), convergent simplement, et leurs dérivées convergent uniformément sur tout segment. Le théorème de dérivation montre que \(x^+\) est \(C^1\) de dérivée 1 sur \(]0,+\infty[\), et de dérivée 0 sur \(]-\infty,0[\). Sur \(\mathbb{R}\), le théorème ne s’applique pas : la convergence uniforme des dérivées sur \([-1,1]\) rendrait leur limite continue, ce qui est faux. D’ailleurs, \(x^+\) n’est pas dérivable en 0.
Corrigé de l’exercice 12 : Dérivées successives d’une limite
- Soit \(n_0\) tel que \(\|u_n – u\|_\infty \leq\, 1\) pour \(n \geq\, n_0\). Alors \(\|u_n\|_\infty \leq\, \|u\|_\infty + 1\). Pour \(n \geq\, n_0\) et \(x \in [0,a]\) :
\[|u_n v_n – uv| \leq\, |u_n|\,|v_n – v| + |v|\,|u_n – u| \leq\, (\|u\|_\infty + 1)\|v_n – v\|_\infty + \|v\|_\infty \|u_n – u\|_\infty.\]
Le majorant tend vers 0 : \((u_n v_n)\) converge uniformément vers \(uv\). - Pour tout entier \(m\), la dérivée de \((1 + \frac{x}{n})^m\) est \(\frac{m}{n}(1 + \frac{x}{n})^{m-1}\). Par récurrence sur \(k \leq\, n\) :
\[f_n^{(k)}(x) = \frac{n(n-1)\cdots(n-k+1)}{n^k}(1 + \frac{x}{n})^{n-k} = c_{n,k}(1 + \frac{x}{n})^{n-k}.\]
La formule est établie. - On écrit \(f_n^{(k)} = c_{n,k} \cdot f_n \cdot w_n\) avec \(w_n(x) = (1 + \frac{x}{n})^{-k}\). D’abord, \(c_{n,k} \to 1\), car c’est un produit de \(k\) facteurs qui tendent vers 1. Ensuite, \(w_n\) est décroissante, donc \(0 \leq\, 1 – w_n(x) \leq\, 1 – (1 + \frac{a}{n})^{-k}\) sur \([0,a]\), qui tend vers 0 : \(w_n \to 1\) uniformément. Enfin, \(f_n \to \exp\) uniformément sur \([0,a]\). En appliquant deux fois la question 1, \((f_n^{(k)})\) converge uniformément vers \(\exp\) sur \([0,a]\).
- Les \(f_n\) sont de classe \(C^\infty\). Pour tout \(k\), les suites \((f_n^{(j)})\), \(j \leq\, k\), convergent (uniformément) vers \(\exp\) sur \([0,a]\). Le théorème de dérivation de classe \(C^k\) montre que la limite \(\exp\) est de classe \(C^k\) sur \([0,a]\) avec \(\exp^{(k)} = \exp\), pour tout \(k\) et tout \(a\).
Corrigé de l’exercice 13 : Composition et convergence uniforme
- Soit \(\varepsilon > 0\). Par uniforme continuité de \(g\), il existe \(\eta > 0\) tel que \(|y – z| \leq\, \eta\) entraîne \(|g(y) – g(z)| \leq\, \varepsilon\). Ensuite, il existe \(N\) tel que \(\|f_n – f\|_\infty \leq\, \eta\) pour \(n \geq\, N\). Pour ces \(n\) et tout \(x \in I\), \(|g(f_n(x)) – g(f(x))| \leq\, \varepsilon\). Donc \(g \circ f_n \to g \circ f\) uniformément sur \(I\).
- On a \((x + \frac{1}{n})^2 – x^2 = \frac{2x}{n} + \frac{1}{n^2}\), qui n’est pas bornée sur \(\mathbb{R}\). La convergence n’est pas uniforme sur \(\mathbb{R}\), alors que \(f_n \to \mathrm{id}\) uniformément. Sur \([a,b]\), l’écart est majoré par \(\frac{2\max(|a|,|b|)}{n} + \frac{1}{n^2}\). La convergence est donc uniforme sur tout segment. Ici, \(g\) n’est pas uniformément continue sur \(\mathbb{R}\).
- La fonction sinus est 1-lipschitzienne, donc uniformément continue. De plus, l’exercice 10 montre que \(\sqrt{x^2 + 1/n^2} \to |x|\) uniformément sur \(\mathbb{R}\). La question 1 donne la convergence uniforme de \(\sin\sqrt{x^2 + 1/n^2}\) vers \(\sin|x|\).
- La fonction \(f\) est continue sur un segment, donc bornée par un réel \(M\). Soit \(n_0\) tel que \(\|f_n – f\|_\infty \leq\, 1\) pour \(n \geq\, n_0\). Alors toutes les valeurs de \(f\) et des \(f_n\), \(n \geq\, n_0\), sont dans \(K = [-M-1, M+1]\). D’après le théorème de Heine, \(g\) est uniformément continue sur \(K\). On reprend alors l’argument de la question 1 avec \(g\) restreinte à \(K\).
Corrigé de l’exercice 14 : Limites d’intégrales sur un segment
- Posons \(k(u) = \frac{u^3}{6} – u + \sin u\). On a \(k^{\prime}(u) = \frac{u^2}{2} – 1 + \cos u \geq\, 0\), car \(\cos u \geq\, 1 – \frac{u^2}{2}\). Comme \(k(0) = 0\), on obtient \(u – \sin u \leq\, \frac{u^3}{6}\). De plus, \(u – \sin u \geq\, 0\) pour \(u \geq\, 0\). Avec \(u = x/n\) :
\[|n\sin\frac{x}{n} – x| \leq\, n \cdot \frac{x^3}{6n^3} \leq\, \frac{\pi^3}{6n^2} \quad \text{sur } [0,\pi].\]
La convergence est uniforme sur le segment \([0,\pi]\), donc l’intégrale tend vers \(\int_0^\pi x\, dx = \frac{\pi^2}{2}\). Directement, \(\int_0^\pi n\sin\frac{x}{n}\, dx = n^2(1 – \cos\frac{\pi}{n}) = 2n^2 \sin^2\frac{\pi}{2n} \sim 2n^2 \cdot \frac{\pi^2}{4n^2}\). Les deux méthodes donnent \(\frac{\pi^2}{2}\). - Sur \([0,1]\), \(0 \leq\, 1 – \frac{n}{n + x} = \frac{x}{n + x} \leq\, \frac{1}{n}\). La convergence vers 1 est uniforme. Par conséquent, \(|\int_0^1 \frac{n e^x}{n + x}\, dx – \int_0^1 e^x\, dx| \leq\, \frac{e}{n}\). La limite vaut \(e – 1\).
- La fonction \(x \mapsto \frac{1}{1 + x^n}\) tend vers 1 sur \([0,1[\) et vaut \(\frac{1}{2}\) en 1. La limite est discontinue, donc la convergence n’est pas uniforme sur \([0,1]\). Néanmoins, \(0 \leq\, 1 – \frac{1}{1 + x^n} = \frac{x^n}{1 + x^n} \leq\, x^n\). En intégrant, \(0 \leq\, 1 – J_n \leq\, \frac{1}{n+1}\). Donc \(J_n \to 1\).
Corrigé de l’exercice 15 : Approximation par des fonctions en escalier
- Soit \(x \in [\frac{k}{n}, \frac{k+1}{n}[\). Par croissance du carré sur \([0,1]\) :
\[0 \leq\, x^2 – \frac{k^2}{n^2} \leq\, \frac{(k+1)^2 – k^2}{n^2} = \frac{2k+1}{n^2} \leq\, \frac{2n – 1}{n^2} \leq\, \frac{2}{n}.\]
En \(x = 1\), l’écart est nul. Donc \(\|x^2 – \varphi_n\|_\infty \leq\, \frac{2}{n}\). - On a \(\int_0^1 \varphi_n = \sum_{k=0}^{n-1} \frac{1}{n}\cdot\frac{k^2}{n^2} = \frac{(n-1)n(2n-1)}{6n^3} = \frac{(n-1)(2n-1)}{6n^2}\). Cette quantité tend vers \(\frac{1}{3}\). Par ailleurs, \(|\int_0^1 x^2\, dx – \int_0^1 \varphi_n| \leq\, \frac{2}{n}\). Donc \(\int_0^1 x^2\, dx = \frac{1}{3}\).
- Par définition de la partie entière, \(\lfloor nx \rfloor \leq\, nx < \lfloor nx \rfloor + 1\). En divisant par \(n\), \(0 \leq\, x – \frac{\lfloor nx \rfloor}{n} < \frac{1}{n}\). La convergence est uniforme sur \(\mathbb{R}\), et chaque fonction est en escalier sur tout segment.
- Posons \(h = \frac{b-a}{n}\) et \(x_k = a + kh\). On définit \(\psi_n(x) = f(x_k)\) sur \([x_k, x_{k+1}[\), pour \(0 \leq\, k \leq\, n-1\), et \(\psi_n(b) = f(b)\). Pour \(x \in [x_k, x_{k+1}[\), on a \(|f(x) – \psi_n(x)| = |f(x) – f(x_k)| \leq\, L|x – x_k| \leq\, Lh\). Donc \(\|f – \psi_n\|_\infty \leq\, \frac{L(b-a)}{n}\).
Corrigé de l’exercice 16 : Polynômes de Bernstein
- La formule du binôme donne \(\sum_k b_{n,k}(x) = (x + 1 – x)^n = 1\). Ensuite, on utilise \(k\binom\,{n}{k} = n\binom\,{n-1}{k-1}\) pour \(k \geq\, 1\) :
\[\sum_{k=1}^n k\, b_{n,k}(x) = nx\sum_{j=0}^{n-1}\binom\,{n-1}{j}x^j(1-x)^{n-1-j} = nx.\]
De même, \(k(k-1)\binom\,{n}{k} = n(n-1)\binom\,{n-2}{k-2}\) pour \(k \geq\, 2\), d’où \(\sum_k k(k-1) b_{n,k}(x) = n(n-1)x^2\). - On obtient directement \(B_n(1) = 1\) et \(B_n(x) = \frac{1}{n}\cdot nx = x\). Ensuite, \(\sum_k k^2 b_{n,k} = n(n-1)x^2 + nx\), d’où :
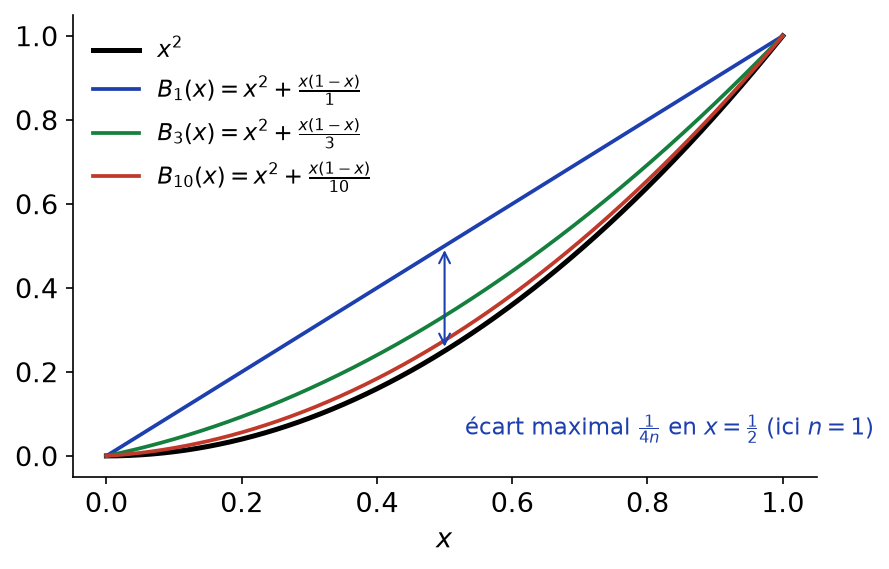
\[B_n(x^2) = \frac{n(n-1)x^2 + nx}{n^2} = x^2 + \frac{x(1-x)}{n}.\]
Le maximum de \(x(1-x)\) sur \([0,1]\) vaut \(\frac{1}{4}\), atteint en \(\frac{1}{2}\). Donc \(\|B_n(x^2) – x^2\|_\infty = \frac{1}{4n}\). - On développe le carré et on utilise la question 2 :
\[\sum_k (\frac{k}{n} – x)^2 b_{n,k} = (x^2 + \frac{x(1-x)}{n}) – 2x\cdot x + x^2 = \frac{x(1-x)}{n}.\]
L’identité est établie. - Notons \(A\) l’ensemble des \(k\) tels que \(|\frac{k}{n} – x| \geq\, \delta\). Pour \(k \in A\), on a \(1 \leq\, \frac{1}{\delta^2}(\frac{k}{n} – x)^2\). Les \(b_{n,k}(x)\) étant positifs :
\[\sum_{k \in A} b_{n,k}(x) \leq\, \frac{1}{\delta^2}\sum_{k=0}^n (\frac{k}{n} – x)^2 b_{n,k}(x) = \frac{x(1-x)}{n\delta^2} \leq\, \frac{1}{4n\delta^2}.\]
La majoration est démontrée. - D’après le théorème de Heine, il existe \(\delta > 0\) tel que \(|y – z| < \delta\) entraîne \(|f(y) – f(z)| \leq\, \varepsilon\). Comme \(\sum_k b_{n,k} = 1\), on a \(B_n(f)(x) – f(x) = \sum_k (f(\frac{k}{n}) – f(x)) b_{n,k}(x)\). Pour \(k \notin A\), chaque terme est majoré par \(\varepsilon\, b_{n,k}(x)\). Pour \(k \in A\), il est majoré par \(2\|f\|_\infty b_{n,k}(x)\). Donc :
\[|B_n(f)(x) – f(x)| \leq\, \varepsilon + 2\|f\|_\infty \cdot \frac{1}{4n\delta^2} = \varepsilon + \frac{\|f\|_\infty}{2n\delta^2}.\]
Pour \(n\) assez grand, le second terme est inférieur à \(\varepsilon\). Ainsi, \(\|B_n(f) – f\|_\infty \to 0\) : c’est le théorème de Weierstrass sur \([0,1]\).
La figure ci-dessous représente \(x^2\) et ses polynômes de Bernstein. L’écart \(\frac{x(1-x)}{n}\) est maximal au milieu de l’intervalle et décroît comme \(\frac{1}{n}\).
Corrigé de l’exercice 17 : Moments nuls et théorème de Weierstrass
- Par linéarité de l’intégrale, \(\int_0^1 fP = 0\) pour tout polynôme \(P\). D’après le théorème de Weierstrass, il existe des polynômes \(P_n\) convergeant uniformément vers \(f\) sur \([0,1]\). Alors \(\|fP_n – f^2\|_\infty \leq\, \|f\|_\infty\|P_n – f\|_\infty \to 0\). Par le théorème d’intégration sur un segment, \(\int_0^1 f^2 = \lim \int_0^1 fP_n = 0\). La fonction \(f^2\) est continue, positive et d’intégrale nulle. Donc \(f = 0\).
- Posons \(h(x) = x^2 f(x)\), continue sur \([0,1]\). Pour tout \(k \in \mathbb{N}\), \(\int_0^1 h(x)x^k\, dx = \int_0^1 f(x)x^{k+2}\, dx = 0\). D’après la question 1, \(h = 0\), donc \(f(x) = 0\) pour \(x \in ]0,1]\). Par continuité en 0, \(f(0) = 0\). Ainsi, \(f\) est nulle.
- On calcule \(\int_0^1 g = 2 – 3 + 1 = 0\) et \(\int_0^1 xg(x)\, dx = \frac{6}{4} – \frac{6}{3} + \frac{1}{2} = 0\). La fonction non nulle \(g\) a ses deux premiers moments nuls : un nombre fini de moments nuls ne suffit pas, et c’est bien l’infinité des conditions qui permet d’utiliser Weierstrass.
Corrigé de l’exercice 18 : Approximation simultanée d’une fonction et de sa dérivée
- La fonction \(f^{\prime}\) est continue sur \([a,b]\). D’après le théorème de Weierstrass, il existe des polynômes \(Q_n\) tels que \(\|Q_n – f^{\prime}\|_\infty \to 0\). On pose \(P_n(x) = f(a) + \int_a^x Q_n(t)\, dt\), qui est un polynôme. Alors \(P_n^{\prime} = Q_n\) et \(P_n(a) = f(a)\). De plus, \(f(x) = f(a) + \int_a^x f^{\prime}\), donc :
\[|P_n(x) – f(x)| = |\int_a^x (Q_n – f^{\prime})| \leq\, (b – a)\|Q_n – f^{\prime}\|_\infty.\]
Ainsi, \(P_n \to f\) et \(P_n^{\prime} \to f^{\prime}\) uniformément sur \([a,b]\). - On approche \(f^{\prime\prime}\) par des polynômes \(R_n\). On pose \(P_n(x) = f(a) + f^{\prime}(a)(x – a) + \int_a^x (x – t) R_n(t)\, dt\). Alors \(P_n^{\prime\prime} = R_n\) et \(P_n^{\prime}(x) = f^{\prime}(a) + \int_a^x R_n\). La formule de Taylor avec reste intégral donne les mêmes expressions pour \(f\) et \(f^{\prime}\) avec \(f^{\prime\prime}\). On obtient \(\|P_n^{\prime} – f^{\prime}\|_\infty \leq\, (b-a)\|R_n – f^{\prime\prime}\|_\infty\) et \(\|P_n – f\|_\infty \leq\, \frac{(b-a)^2}{2}\|R_n – f^{\prime\prime}\|_\infty\).
- Supposons que \((P_n^{\prime})\) converge uniformément sur \([-1,1]\). Les \(P_n\) sont \(C^1\) et convergent simplement vers \(|x|\). Le théorème de dérivation rendrait alors \(|x|\) de classe \(C^1\) sur \([-1,1]\). C’est faux en 0, donc \((P_n^{\prime})\) ne converge pas uniformément.
Corrigé de l’exercice 19 : Limites uniformes de polynômes sur R
- Si \(P\) est de degré \(d \geq\, 1\), de coefficient dominant \(a_d \neq 0\), alors \(|P(x)| \sim |a_d||x|^d \to +\infty\) en \(+\infty\). Un polynôme borné sur \(\mathbb{R}\) est donc constant.
- Soit \(N\) tel que \(\|P_n – f\|_\infty \leq\, \frac{1}{2}\) pour \(n \geq\, N\). Pour \(n \geq\, N\), l’inégalité triangulaire donne \(\|P_n – P_N\|_\infty \leq\, 1\). Le polynôme \(P_n – P_N\) est donc borné, donc constant, égal à \(c_n = P_n(0) – P_N(0)\). Comme \(P_n(0) \to f(0)\), la suite \((c_n)\) converge vers \(c = f(0) – P_N(0)\). En passant à la limite simple dans \(P_n = P_N + c_n\), on obtient \(f = P_N + c\), qui est polynomiale.
- La fonction \(\exp\) n’est pas polynomiale : sinon, ses dérivées successives s’annuleraient à partir d’un certain rang, alors que \(\exp^{(k)} = \exp\) ne s’annule pas. D’après la question 2, \(\exp\) n’est pas limite uniforme de polynômes sur \(\mathbb{R}\).
- L’inégalité de Taylor-Lagrange à l’ordre \(n\), appliquée entre 0 et \(x \in [-a,a]\), donne \(|e^x – T_n(x)| \leq\, \frac{|x|^{n+1}}{(n+1)!}\sup_{[-a,a]} \exp \leq\, \frac{a^{n+1}e^a}{(n+1)!}\). Ce majorant tend vers 0, car \(\frac{a^n}{n!} \to 0\). Sur tout segment, \(\exp\) est limite uniforme de polynômes, en accord avec le théorème de Weierstrass. C’est donc bien le caractère non borné de \(\mathbb{R}\) qui empêche la convergence uniforme.
Corrigé de l’exercice 20 : Méthode de Picard pour l’exponentielle
- La formule est vraie pour \(n = 0\). Si elle l’est au rang \(n\), alors \(f_{n+1}(x) = 1 + \sum_{k=0}^n \frac{x^{k+1}}{(k+1)!} = \sum_{k=0}^{n+1}\frac{x^k}{k!}\). La récurrence est établie.
- Pour \(x \in [0,a]\), la série \(\sum \frac{x^k}{k!}\) converge d’après la règle de d’Alembert. On note \(F(x)\) sa somme. Ensuite, pour tout \(x \in [0,a]\) :
\[0 \leq\, F(x) – f_n(x) = \sum_{k=n+1}^{+\infty}\frac{x^k}{k!} \leq\, \sum_{k=n+1}^{+\infty}\frac{a^k}{k!}.\]
Ce majorant est le reste d’une série convergente, donc il tend vers 0. La convergence est uniforme sur \([0,a]\). - Les \(f_n\) sont continues, donc \(F\) est continue comme limite uniforme. Pour \(x \in [0,a]\), on a \(|\int_0^x f_n – \int_0^x F| \leq\, a\|f_n – F\|_\infty \to 0\). En passant à la limite dans la relation de récurrence, on obtient \(F(x) = 1 + \int_0^x F(t)\, dt\).
- La fonction \(F\) étant continue, \(x \mapsto \int_0^x F\) est de classe \(C^1\) de dérivée \(F\). Donc \(F\) est \(C^1\), \(F^{\prime} = F\) et \(F(0) = 1\). Alors \((F e^{-x})^{\prime} = (F^{\prime} – F)e^{-x} = 0\), donc \(F e^{-x}\) est constante, égale à 1. Ainsi, \(F = \exp\) sur \([0,a]\).
- Pour \(n \geq\, 1\), \(f_n\) est \(C^1\) et \(f_n^{\prime} = f_{n-1}\). La suite \((f_n)\) converge simplement vers \(F\) et \((f_n^{\prime}) = (f_{n-1})\) converge uniformément vers \(F\) sur \([0,a]\). Le théorème de dérivation donne directement \(F\) de classe \(C^1\) et \(F^{\prime} = F\).
Corrigé de l’exercice 21 : Problème : approximation polynomiale de la racine carrée
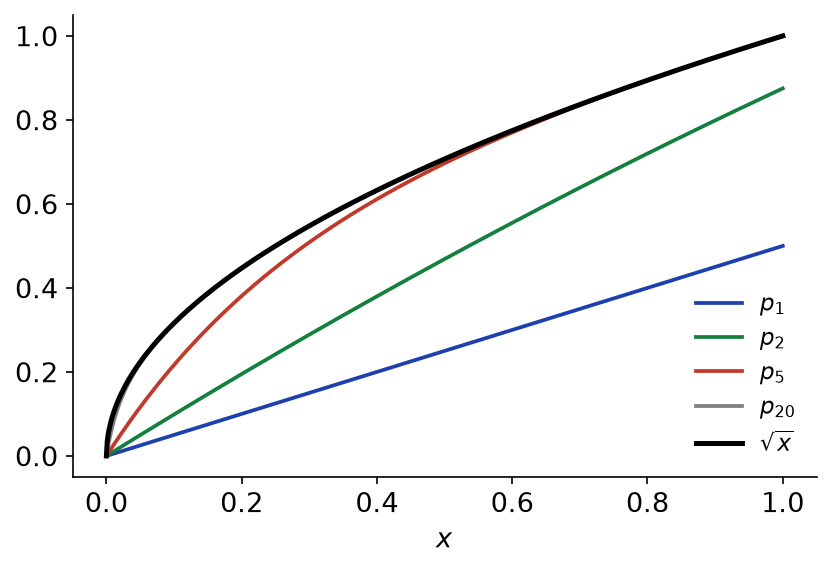
- On a \(p_1(x) = 0 + \frac{1}{2}(x – 0) = \frac{x}{2}\). Ensuite, \(p_2(x) = \frac{x}{2} + \frac{1}{2}(x – \frac{x^2}{4})\). Donc \(p_1(x) = \frac{x}{2}\) et \(p_2(x) = x – \frac{x^2}{8}\).
- Comme \(x = s^2\), on a \(e_{n+1} = s – p_n – \frac{1}{2}(s^2 – p_n^2) = (s – p_n)(1 – \frac{s + p_n}{2})\), en notant \(p_n = p_n(x)\). Montrons par récurrence que \(0 \leq\, p_n \leq\, s\). C’est vrai pour \(n = 0\). Si c’est vrai au rang \(n\), alors \(0 \leq\, s + p_n \leq\, 2s \leq\, 2\), donc le facteur \(1 – \frac{s + p_n}{2}\) est dans \([0,1]\). Par conséquent, \(0 \leq\, e_{n+1} \leq\, e_n\), c’est-à-dire \(p_n \leq\, p_{n+1} \leq\, s\). Ainsi, \(0 \leq\, p_n(x) \leq\, p_{n+1}(x) \leq\, \sqrt{x}\) pour tout \(n\).
- Comme \(p_n \geq\, 0\), le facteur vérifie \(1 – \frac{s + p_n}{2} \leq\, 1 – \frac{s}{2}\). Donc \(0 \leq\, e_{n+1} \leq\, e_n(1 – \frac{s}{2})\). Avec \(e_0 = s\), une récurrence immédiate donne \(0 \leq\, e_n \leq\, s(1 – \frac{s}{2})^n\).
- Pour \(n \geq\, 1\), on dérive :
\[\varphi_n^{\prime}(s) = (1 – \frac{s}{2})^{n-1}(1 – \frac{s}{2} – \frac{ns}{2}) = (1 – \frac{s}{2})^{n-1}(1 – \frac{(n+1)s}{2}).\]
Le maximum sur \([0,1]\) est atteint en \(s_n = \frac{2}{n+1} \in ]0,1]\). Il vaut \(\varphi_n(s_n) = \frac{2}{n+1}(\frac{n}{n+1})^n \leq\, \frac{2}{n+1}\). Pour \(n = 0\), l’inégalité \(e_0 = s \leq\, 2\) est aussi vraie. Donc \(\sup_{[0,1]} |\sqrt{x} – p_n(x)| \leq\, \frac{2}{n+1}\) : la convergence est uniforme. - Pour \(x \in [-1,1]\), \(x^2 \in [0,1]\) et \(\sqrt{x^2} = |x|\). Donc \(||x| – Q_n(x)| \leq\, \frac{2}{n+1}\). Comme \(p_n\) est un polynôme, \(Q_n\) aussi. Les \(Q_n\) convergent uniformément vers \(|x|\) sur \([-1,1]\).
- Pour \(x, c \in [-1,1]\), on a \(y = \frac{x – c}{2} \in [-1,1]\) et \(|x – c| = 2|y|\). Les polynômes \(x \mapsto 2Q_n(\frac{x – c}{2})\) vérifient donc \(||x – c| – 2Q_n(\frac{x-c}{2})| \leq\, \frac{4}{n+1}\). La fonction \(|x – c|\) est limite uniforme de polynômes sur \([-1,1]\).
- Soit \(\varepsilon > 0\). D’après le théorème de Heine, \(f\) est uniformément continue. On choisit une subdivision de pas \(h\) assez petit pour que \(|f(y) – f(z)| \leq\, \varepsilon\) dès que \(|y – z| \leq\, h\). Soit \(g\) la fonction affine par morceaux qui interpole \(f\) aux points de la subdivision. Sur chaque morceau \([x_k, x_{k+1}]\), \(g(x)\) est entre \(f(x_k)\) et \(f(x_{k+1})\), donc \(|f(x) – g(x)| \leq\, \varepsilon\). Ensuite, on écrit \(g(x) = \alpha x + \beta + \sum_{i=1}^m \lambda_i|x – c_i|\) et on remplace chaque \(|x – c_i|\) par un polynôme à moins de \(\frac{\varepsilon}{1 + \sum_i |\lambda_i|}\) près. On obtient un polynôme \(P\) avec \(\|g – P\|_\infty \leq\, \varepsilon\). Finalement, \(\|f – P\|_\infty \leq\, 2\varepsilon\) : c’est le théorème de Weierstrass sur \([-1,1]\).
La figure ci-dessous montre la montée des polynômes \(p_n\) vers \(\sqrt{x}\). La convergence est lente près de 0, là où la racine carrée a une tangente verticale ; c’est là que se situe le maximum de l’écart, en \(x = s_n^2\).
Point de méthode : ce problème fournit une démonstration complète et constructive du théorème de Weierstrass. On passe par trois étapes : la racine carrée, puis la valeur absolue, puis les fonctions affines par morceaux.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : suites de fonctions, cours de maths spé
- Les énoncés : exercices de maths spé sur suites de fonctions
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Séries numériques et vectorielles
- Chapitre suivant : Séries de fonctions
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup