Ce chapitre adopte le point de vue algébrique de la réduction. On y remplace l’indéterminée \(X\) par un endomorphisme \(u\) : c’est le morphisme d’algèbres \(P \mapsto P(u)\). Son noyau fournit l’idéal annulateur et le polynôme minimal, son image la sous-algèbre \(\mathbb{K}[u]\).
Ce cours sur les polynômes d’endomorphismes spé démontre ensuite les outils majeurs de l’année : le lemme de décomposition des noyaux, les critères de diagonalisabilité et de trigonalisabilité par un polynôme annulateur, le théorème de Cayley-Hamilton et la décomposition en sous-espaces caractéristiques. Il suit directement l’étude des éléments propres et de la diagonalisation.
Ces résultats servent partout ensuite : endomorphismes des espaces euclidiens, systèmes différentiels linéaires, exponentielle de matrice. Aux concours, ils constituent l’arme principale des exercices théoriques de réduction, bien plus que le calcul de déterminants.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur polynômes d'endomorphismes.
I. Polynômes d’endomorphismes : le morphisme d’algèbres
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(E\) est un \(\mathbb{K}\)-espace vectoriel. Sauf mention contraire, \(E\) est de dimension finie \(n \geq\, 1\). On fixe un endomorphisme \(u \in \mathcal{L}(E)\). L’idée directrice est simple : on remplace l’indéterminée \(X\) par \(u\), et le produit par la composition.
1. Définition et règles de calcul
Pour \(P = \sum_{k=0}^{d} a_k X^k \in \mathbb{K}[X]\), on pose \(P(u) = \sum_{k=0}^{d} a_k u^k\), avec la convention \(u^0 = \mathrm{id}_E\). De même, pour \(A \in \mathcal{M}_n(\mathbb{K})\), on pose \(P(A) = \sum_{k=0}^{d} a_k A^k\) avec \(A^0 = I_n\).
Ainsi, pour \(P = X^2 – 3X + 2\), on obtient \(P(u) = u^2 – 3u + 2\,\mathrm{id}_E\). Attention à ne jamais oublier l’identité devant le terme constant.
L’application \(\varphi_u : \mathbb{K}[X] \to \mathcal{L}(E)\), \(P \mapsto P(u)\), est un morphisme d’algèbres. Autrement dit, pour tous \(P, Q \in \mathbb{K}[X]\) et \(\lambda \in \mathbb{K}\) :
\[(\lambda P + Q)(u) = \lambda P(u) + Q(u), \quad (PQ)(u) = P(u) \circ Q(u), \quad 1(u) = \mathrm{id}_E.\]
La linéarité est immédiate. Pour le produit, il suffit par bilinéarité de traiter \(P = X^i\) et \(Q = X^j\). Or \((X^{i+j})(u) = u^{i+j} = u^i \circ u^j\). Le résultat s’étend donc à tous les polynômes.
Une conséquence est très utile : deux polynômes en \(u\) commutent. En effet, \(P(u) \circ Q(u) = (PQ)(u) = (QP)(u) = Q(u) \circ P(u)\). De plus, si \(v\) commute avec \(u\), alors \(v\) commute avec tout \(P(u)\). Par conséquent, \(\ker P(u)\) et \(\mathrm{Im}\, P(u)\) sont stables par \(u\).
Si \(A\) est la matrice de \(u\) dans une base \(\mathcal{B}\), alors \(P(A)\) est la matrice de \(P(u)\) dans \(\mathcal{B}\). Par ailleurs, si \(B = Q^{-1} A Q\), alors \(P(B) = Q^{-1} P(A) Q\). Tout ce qui suit vaut donc aussi pour les matrices.
2. Idéal annulateur et sous-algèbre K[u]
Le noyau d’un morphisme d’anneaux est un idéal. D’autre part, l’image d’un morphisme d’algèbres est une sous-algèbre. On obtient ainsi deux objets fondamentaux, résumés par la figure ci-dessous.
Un polynôme \(P\) est dit annulateur de \(u\) si \(P(u) = 0\). L’ensemble \(\ker \varphi_u\) des polynômes annulateurs est un idéal de \(\mathbb{K}[X]\), appelé idéal annulateur de \(u\). L’image \(\mathbb{K}[u] = \{P(u) ,\ P \in \mathbb{K}[X]\}\) est une sous-algèbre commutative de \(\mathcal{L}(E)\).

Soit \(p\) un projecteur de \(E\). Comme \(p^2 = p\), le polynôme \(X^2 – X\) annule \(p\). Ensuite, pour tout \(P\), la division euclidienne \(P = (X^2 – X)Q + aX + b\) donne \(P(p) = a p + b\,\mathrm{id}_E\). Ainsi, \(\mathbb{K}[p] = \mathrm{Vect}(\mathrm{id}_E, p)\).
II. Polynôme minimal d’un endomorphisme
1. Existence et définition
En dimension finie, l’espace \(\mathcal{L}(E)\) est de dimension \(n^2\). La famille \((\mathrm{id}_E, u, \ldots, u^{n^2})\) compte \(n^2 + 1\) éléments ; elle est donc liée. Par conséquent, \(u\) possède un polynôme annulateur non nul. L’idéal annulateur n’est donc pas réduit à \(\{0\}\).
Tout idéal de \(\mathbb{K}[X]\) est principal. Il existe donc un unique polynôme unitaire \(\pi_u\) tel que l’idéal annulateur de \(u\) soit \(\pi_u \mathbb{K}[X]\). On l’appelle polynôme minimal de \(u\). Pour une matrice \(A\), on note de même \(\pi_A\).
Concrètement, \(\pi_u\) est le polynôme annulateur unitaire de plus petit degré. De plus, un polynôme \(P\) annule \(u\) si et seulement si \(\pi_u\) divise \(P\). Enfin, deux matrices semblables ont le même polynôme minimal.
Pour une homothétie \(\lambda\,\mathrm{id}_E\), on a \(\pi = X – \lambda\). Pour un projecteur \(p\) différent de \(0\) et de \(\mathrm{id}_E\), aucun polynôme de degré 1 ne l’annule, donc \(\pi_p = X^2 – X\). Pour \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\), on trouve \(N \neq 0\) et \(N^2 = 0\), donc \(\pi_N = X^2\).
2. Une base de K[u]
Soit \(d = \deg \pi_u\). Alors la famille \((\mathrm{id}_E, u, \ldots, u^{d-1})\) est une base de \(\mathbb{K}[u]\). En particulier, \(\dim \mathbb{K}[u] = \deg \pi_u\).
D’abord, la famille est libre. En effet, une relation \(\sum_{k=0}^{d-1} c_k u^k = 0\) fournit un polynôme annulateur de degré au plus \(d – 1\). Il est donc nul par minimalité. Ensuite, elle est génératrice. Pour tout \(P\), on écrit \(P = \pi_u Q + R\) avec \(\deg R < d\). Alors \(P(u) = R(u)\), qui est combinaison de \(\mathrm{id}_E, \ldots, u^{d-1}\).
Pour déterminer le polynôme minimal d’une matrice \(A\) : 1) trouver un polynôme annulateur \(P\) (par un calcul de \(A^2\), par une relation évidente ou par Cayley-Hamilton) ; 2) factoriser \(P\) ; 3) tester les diviseurs unitaires de \(P\) par degré croissant. Le premier diviseur qui annule \(A\) est \(\pi_A\). On sait en outre que \(\pi_A\) contient toutes les valeurs propres comme racines, ce qui limite beaucoup les essais.
Soit \(J \in \mathcal{M}_n(\mathbb{K})\), avec \(n \geq\, 2\), la matrice dont tous les coefficients valent 1. Un calcul direct donne \(J^2 = nJ\). Ainsi, \(X^2 – nX = X(X – n)\) annule \(J\). Or \(J\) n’est ni nulle ni égale à \(n I_n\). Aucun diviseur de degré 1 ne convient, donc \(\pi_J = X(X – n)\) et \(\dim \mathbb{K}[J] = 2\).
III. Polynômes annulateurs et valeurs propres
Un polynôme annulateur renseigne immédiatement sur le spectre. C’est souvent la première chose à exploiter dans un exercice théorique.
Si \(u(x) = \lambda x\), alors \(P(u)(x) = P(\lambda) x\) pour tout \(P \in \mathbb{K}[X]\). Par conséquent, si \(P\) annule \(u\), toute valeur propre de \(u\) est racine de \(P\) : \(\mathrm{Sp}(u) \subset \{\text{racines de } P\}\).
Par récurrence, \(u^k(x) = \lambda^k x\) pour tout \(k\). Par linéarité, \(P(u)(x) = P(\lambda)x\). Si \(P(u) = 0\) et \(x \neq 0\), on obtient \(P(\lambda) x = 0\), donc \(P(\lambda) = 0\).
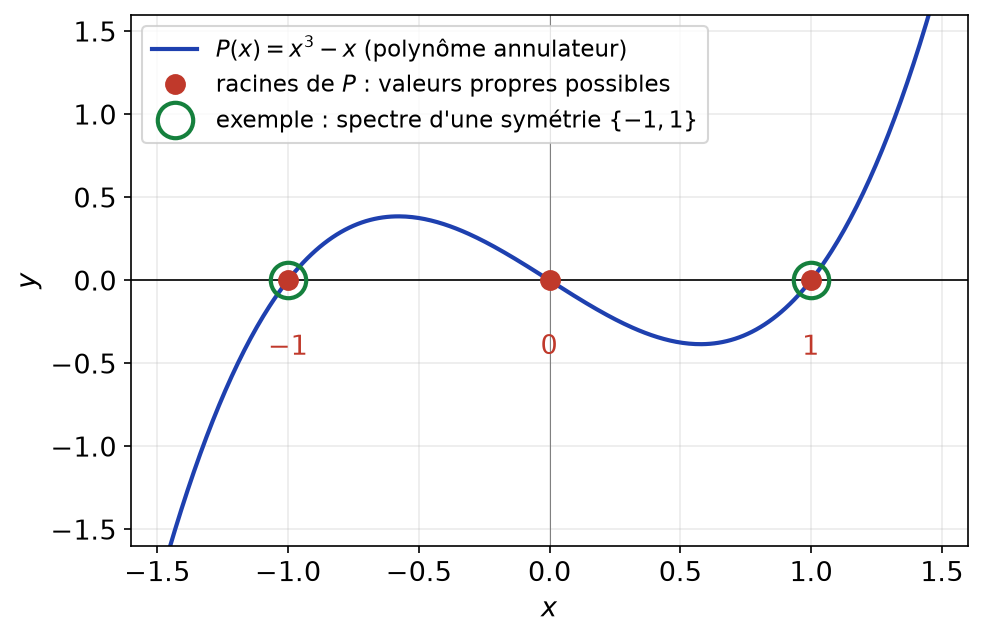
Attention, l’inclusion est en général stricte. Par exemple, \(X^3 – X\) annule toute symétrie \(s\), dont le spectre est inclus dans \(\{-1, 1\}\). Le réel 0 est racine du polynôme sans être valeur propre de \(s\). La figure ci-dessous illustre cette situation.
Les racines du polynôme minimal \(\pi_u\) dans \(\mathbb{K}\) sont exactement les valeurs propres de \(u\).
D’une part, les valeurs propres sont racines de \(\pi_u\), qui annule \(u\). D’autre part, soit \(\lambda\) une racine de \(\pi_u\). On écrit \(\pi_u = (X – \lambda) Q\) avec \(\deg Q < \deg \pi_u\). Alors \(Q(u) \neq 0\) par minimalité. Or \((u – \lambda\,\mathrm{id}_E) \circ Q(u) = 0\). Ainsi, \(u – \lambda\,\mathrm{id}_E\) s’annule sur \(\mathrm{Im}\, Q(u) \neq \{0\}\). Elle n’est donc pas injective, et \(\lambda\) est valeur propre.
Pour localiser le spectre à partir d’une relation comme \(A^3 = 2A^2 – A\) : on écrit le polynôme annulateur \(P = X^3 – 2X^2 + X = X(X – 1)^2\), puis on conclut \(\mathrm{Sp}(A) \subset \{0, 1\}\). Pour savoir quelles racines sont effectivement valeurs propres, on étudie les noyaux \(\ker(A – \lambda I_n)\).
L’endomorphisme \(u\) est inversible si et seulement si \(\pi_u(0) \neq 0\). Dans ce cas, \(u^{-1} \in \mathbb{K}[u]\). Précisément, si \(\pi_u = X Q + c\) avec \(c \neq 0\), alors \(u^{-1} = -\frac{1}{c} Q(u)\).
IV. Le lemme de décomposition des noyaux
Ce lemme est l’arme principale des exercices théoriques de réduction. Il transforme une factorisation de polynôme en une décomposition de l’espace en somme directe.
Soient \(P_1, \ldots, P_r\) des polynômes deux à deux premiers entre eux, et \(P = P_1 P_2 \cdots P_r\). Alors :
\[\ker P(u) = \ker P_1(u) \oplus \ker P_2(u) \oplus \cdots \oplus \ker P_r(u).\]
De plus, les projecteurs associés à cette décomposition sont des polynômes en \(u\).
Traitons \(r = 2\) ; une récurrence donne le cas général. Par le théorème de Bézout, il existe \(U, V\) tels que \(U P_1 + V P_2 = 1\). Évaluons en \(u\) : \(U(u) P_1(u) + V(u) P_2(u) = \mathrm{id}_E\). Soit \(x \in \ker P(u)\). Posons \(x_1 = V(u) P_2(u)(x)\) et \(x_2 = U(u) P_1(u)(x)\). D’abord, \(x = x_1 + x_2\). Ensuite, \(P_1(u)(x_1) = V(u) P(u)(x) = 0\), donc \(x_1 \in \ker P_1(u)\). De même, \(x_2 \in \ker P_2(u)\). Enfin, si \(x \in \ker P_1(u) \cap \ker P_2(u)\), la relation de Bézout donne \(x = 0\). La somme est donc directe.
Dans le cas le plus fréquent, \(P\) annule \(u\), donc \(\ker P(u) = E\). On obtient alors \(E = \ker P_1(u) \oplus \cdots \oplus \ker P_r(u)\), avec des facteurs stables par \(u\). Comme le montre la figure ci-dessous, on décompose chaque vecteur en morceaux sur lesquels \(u\) agit simplement.
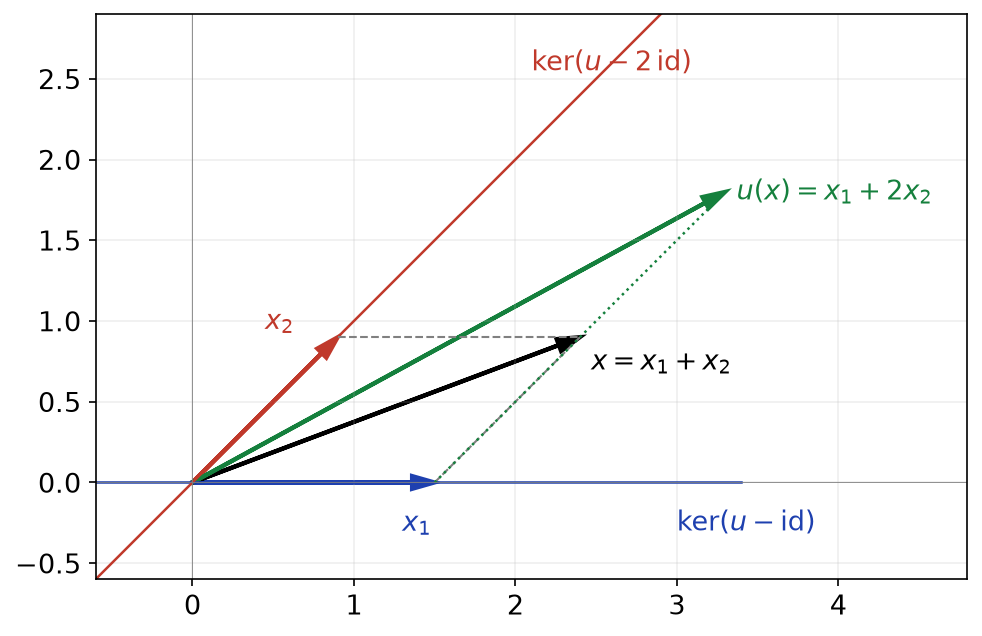
Soit \(u\) tel que \(u^2 – 3u + 2\,\mathrm{id}_E = 0\). Les facteurs \(X – 1\) et \(X – 2\) sont premiers entre eux. Ainsi, \(E = \ker(u – \mathrm{id}_E) \oplus \ker(u – 2\,\mathrm{id}_E)\). La relation \(1 = (X – 1) – (X – 2)\) fournit les projecteurs : \(p_2 = u – \mathrm{id}_E\) projette sur \(\ker(u – 2\,\mathrm{id}_E)\), et \(p_1 = 2\,\mathrm{id}_E – u\) projette sur \(\ker(u – \mathrm{id}_E)\).
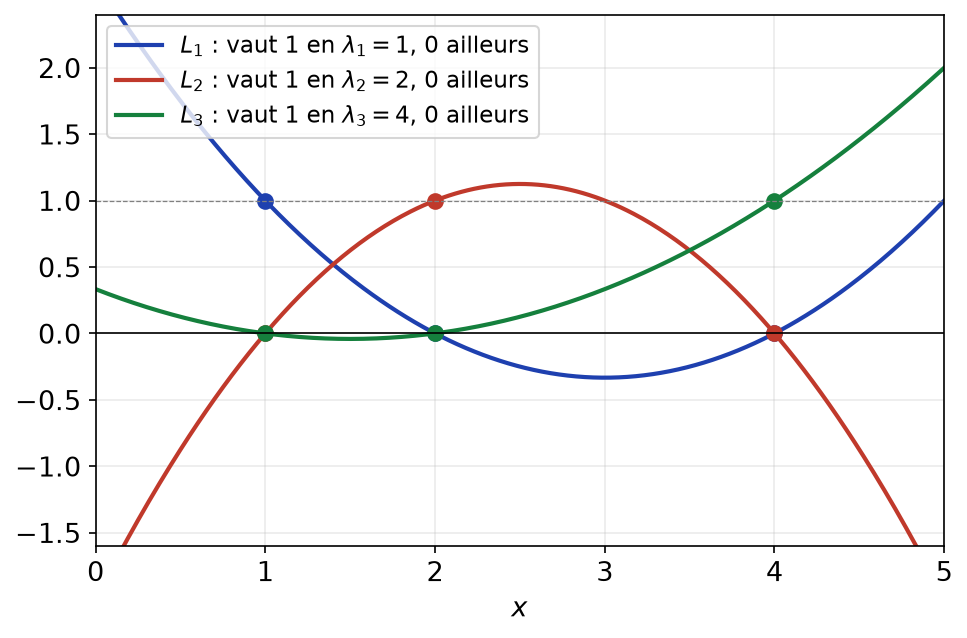
Pour appliquer le lemme des noyaux : 1) exhiber un polynôme annulateur ; 2) le factoriser en facteurs premiers entre eux ; 3) écrire \(E\) comme somme directe des noyaux ; 4) si besoin, obtenir les projecteurs par une relation de Bézout. Quand les racines \(\lambda_1, \ldots, \lambda_r\) sont simples, les polynômes d’interpolation de Lagrange \(L_i\) donnent directement les projecteurs \(p_i = L_i(u)\).
La figure suivante montre ces polynômes de Lagrange pour \(\lambda_1 = 1\), \(\lambda_2 = 2\) et \(\lambda_3 = 4\). Chacun vaut 1 en une valeur propre et 0 aux autres ; c’est pourquoi \(L_i(u)\) agit comme l’identité sur \(\ker(u – \lambda_i\,\mathrm{id}_E)\) et comme zéro sur les autres noyaux.
V. Diagonalisabilité, trigonalisabilité et polynômes annulateurs
1. Critère de diagonalisabilité
On dit qu’un polynôme est simplement scindé sur \(\mathbb{K}\) s’il est scindé sur \(\mathbb{K}\) à racines simples.
Les propriétés suivantes sont équivalentes : (i) \(u\) est diagonalisable ; (ii) \(u\) annule un polynôme simplement scindé ; (iii) \(\pi_u\) est simplement scindé. Dans ce cas, \(\pi_u = \prod_{\lambda \in \mathrm{Sp}(u)} (X – \lambda)\).
(i) implique (ii) : dans une base de vecteurs propres, \(\prod_{\lambda \in \mathrm{Sp}(u)} (X – \lambda)\) annule chaque vecteur de base. (ii) implique (i) : si \(P = \prod_{i=1}^{r} (X – \lambda_i)\) annule \(u\) avec les \(\lambda_i\) distincts, le lemme des noyaux donne \(E = \bigoplus_i \ker(u – \lambda_i\,\mathrm{id}_E)\). C’est une somme de sous-espaces propres (éventuellement nuls). Donc \(u\) est diagonalisable. Enfin, (ii) équivaut à (iii) car \(\pi_u\) divise tout polynôme annulateur, et un diviseur d’un polynôme simplement scindé l’est aussi.
Si \(A \in \mathcal{M}_n(\mathbb{C})\) vérifie \(A^m = I_n\), alors \(X^m – 1\) annule \(A\). Ce polynôme a \(m\) racines distinctes dans \(\mathbb{C}\), donc \(A\) est diagonalisable. En revanche, sur \(\mathbb{R}\), la conclusion peut échouer : une rotation d’angle \(2\pi/3\) vérifie \(R^3 = I_2\) sans être diagonalisable dans \(\mathcal{M}_2(\mathbb{R})\).
2. Critère de trigonalisabilité
L’endomorphisme \(u\) est trigonalisable si et seulement s’il annule un polynôme scindé sur \(\mathbb{K}\), si et seulement si \(\pi_u\) est scindé. En particulier, tout endomorphisme d’un \(\mathbb{C}\)-espace vectoriel de dimension finie est trigonalisable.
Le sens direct découle du théorème de Cayley-Hamilton (partie VI) : si \(u\) est trigonalisable, \(\chi_u\) est scindé et annule \(u\). Pour la réciproque, on applique le lemme des noyaux au polynôme scindé \(\prod (X – \lambda_i)^{m_i}\). Sur chaque facteur \(\ker(u – \lambda_i\,\mathrm{id}_E)^{m_i}\), l’endomorphisme \(u – \lambda_i\,\mathrm{id}\) est nilpotent. Or un nilpotent se trigonalise dans une base adaptée à la suite croissante de ses noyaux itérés. On recolle enfin les bases obtenues.
3. Endomorphisme induit
Soit \(F\) un sous-espace stable par \(u\), et \(u_F\) l’endomorphisme induit. Pour tout \(P\), on a \(P(u_F) = P(u)_F\). Par conséquent, \(\pi_{u_F}\) divise \(\pi_u\). En particulier, si \(u\) est diagonalisable (resp. trigonalisable), alors \(u_F\) l’est aussi.
Comme \(\pi_u(u) = 0\), sa restriction à \(F\) est nulle, donc \(\pi_u\) annule \(u_F\). Ainsi \(\pi_{u_F}\) divise \(\pi_u\). Si \(\pi_u\) est simplement scindé, son diviseur \(\pi_{u_F}\) l’est aussi, et \(u_F\) est diagonalisable. Le cas trigonalisable est identique.
Ce résultat est la clé de la codiagonalisation. Si \(u\) et \(v\) sont diagonalisables et commutent, chaque sous-espace propre de \(u\) est stable par \(v\). L’endomorphisme induit par \(v\) y est diagonalisable, ce qui fournit une base commune de vecteurs propres.
VI. Le théorème de Cayley-Hamilton
Le polynôme caractéristique annule l’endomorphisme : \(\chi_u(u) = 0\). De même, \(\chi_A(A) = 0\) pour toute matrice \(A \in \mathcal{M}_n(\mathbb{K})\). Par conséquent, \(\pi_u\) divise \(\chi_u\) et \(\deg \pi_u \leq\, n\).
Soit \(x \neq 0\). Notons \(p\) le plus grand entier tel que \((x, u(x), \ldots, u^{p-1}(x))\) soit libre. Le sous-espace \(F\) qu’elle engendre est stable par \(u\), car \(u^p(x) = -\sum_{k=0}^{p-1} a_k u^k(x)\). Dans cette base, \(u_F\) a pour matrice la matrice compagnon de \(Q = X^p + \sum_{k=0}^{p-1} a_k X^k\). Un développement du déterminant selon la dernière colonne donne \(\chi_{u_F} = Q\). Or \(\chi_{u_F}\) divise \(\chi_u\), car la matrice de \(u\) dans une base adaptée à \(F\) est triangulaire par blocs. Enfin, \(Q(u)(x) = 0\) par construction. Donc \(\chi_u(u)(x) = 0\) pour tout \(x\).
En dimension 2, on a \(\chi_A = X^2 – \mathrm{tr}(A) X + \det(A)\). Ainsi, \(A^2 – \mathrm{tr}(A) A + \det(A) I_2 = 0\) pour toute \(A \in \mathcal{M}_2(\mathbb{K})\). Si \(\det A \neq 0\), on en déduit \(A^{-1} = \frac{1}{\det A}(\mathrm{tr}(A) I_2 – A)\).
Pour calculer \(A^{-1}\) : on écrit \(\chi_A = X^n + c_{n-1}X^{n-1} + \cdots + c_1 X + c_0\), avec \(c_0 = (-1)^n \det A \neq 0\). Alors \(A^{-1} = -\frac{1}{c_0}(A^{n-1} + c_{n-1} A^{n-2} + \cdots + c_1 I_n)\). Pour calculer \(A^k\) : on effectue la division euclidienne \(X^k = P Q_k + R_k\) par un polynôme annulateur \(P\) de degré \(d\). Il vient \(A^k = R_k(A)\), avec \(\deg R_k < d\). On trouve les coefficients de \(R_k\) en évaluant aux racines de \(P\), et en dérivant aux racines multiples.
Soit \(A = \begin{pmatrix} 3 -1 \\ 1 1 \end{pmatrix}\). On a \(\chi_A = X^2 – 4X + 4 = (X – 2)^2\). Écrivons \(X^k = (X – 2)^2 Q_k + a_k X + b_k\). En évaluant en 2, puis en dérivant et en évaluant en 2, on obtient \(2a_k + b_k = 2^k\) et \(a_k = k 2^{k-1}\). Donc \(A^k = k 2^{k-1} A + (1 – k) 2^k I_2\).
VII. Sous-espaces caractéristiques et réduction en blocs
On suppose désormais \(\chi_u\) scindé : \(\chi_u = \prod_{i=1}^{r} (X – \lambda_i)^{m_i}\), où les \(\lambda_i\) sont distincts et \(m_i\) est la multiplicité de \(\lambda_i\).
Le sous-espace caractéristique de \(u\) associé à \(\lambda_i\) est \(F_{\lambda_i} = \ker(u – \lambda_i\,\mathrm{id}_E)^{m_i}\). Il contient le sous-espace propre \(E_{\lambda_i}(u)\) et il est stable par \(u\).
Si \(\chi_u\) est scindé, alors \(E = F_{\lambda_1} \oplus \cdots \oplus F_{\lambda_r}\) et \(\dim F_{\lambda_i} = m_i\). De plus, l’endomorphisme induit par \(u\) sur \(F_{\lambda_i}\) s’écrit \(\lambda_i\,\mathrm{id} + n_i\), avec \(n_i\) nilpotent.
Les facteurs \((X – \lambda_i)^{m_i}\) sont premiers entre eux, et leur produit \(\chi_u\) annule \(u\) par Cayley-Hamilton. Le lemme des noyaux donne la somme directe. Ensuite, sur \(F_{\lambda_i}\), \(u – \lambda_i\,\mathrm{id}\) est nilpotent, donc l’induit \(u_i\) a pour seule valeur propre \(\lambda_i\). Ainsi, \(\chi_{u_i} = (X – \lambda_i)^{d_i}\) avec \(d_i = \dim F_{\lambda_i}\). Or \(\chi_u = \prod_i \chi_{u_i}\), puisque la matrice de \(u\) est diagonale par blocs. Par unicité de la factorisation, \(d_i = m_i\).
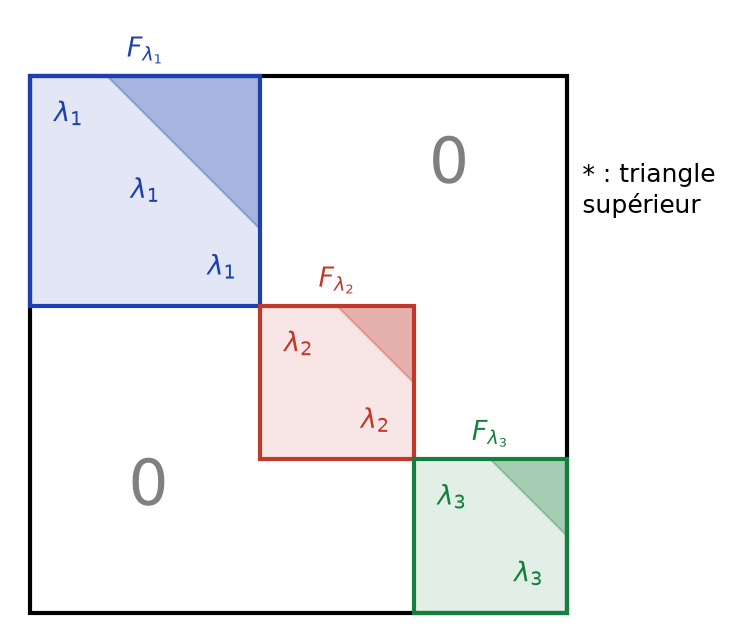
En choisissant dans chaque \(F_{\lambda_i}\) une base qui trigonalise \(u_i\), on obtient une matrice diagonale par blocs. Chaque bloc est triangulaire supérieur, de taille \(m_i\), avec \(\lambda_i\) sur la diagonale. La figure ci-dessous représente cette forme réduite.
Si \(\chi_u\) est scindé, \(u\) est diagonalisable si et seulement si \(F_{\lambda_i} = E_{\lambda_i}(u)\) pour tout \(i\), c’est-à-dire si et seulement si \(\dim E_{\lambda_i}(u) = m_i\) pour tout \(i\).
Soit \(A = \begin{pmatrix} 1 1 0 \\ 0 1 0 \\ 0 0 2 \end{pmatrix}\). On a \(\chi_A = (X – 1)^2 (X – 2)\). Le sous-espace caractéristique \(F_1 = \ker(A – I_3)^2\) est le plan \(\mathrm{Vect}(e_1, e_2)\). En revanche, \(E_1 = \mathrm{Vect}(e_1)\) est seulement une droite. Par conséquent, \(A\) n’est pas diagonalisable, et \(\pi_A = (X – 1)^2 (X – 2)\).
La multiplicité de \(\lambda\) dans \(\pi_u\) n’est pas la dimension de \(F_\lambda\). C’est le plus petit entier \(k\) tel que \(\ker(u – \lambda\,\mathrm{id}_E)^k = F_\lambda\), autrement dit l’indice de nilpotence de \(u – \lambda\,\mathrm{id}\) sur \(F_\lambda\).
Ce qu’il faut retenir
- \(P \mapsto P(u)\) est un morphisme d’algèbres : les polynômes en \(u\) commutent entre eux, et leurs noyaux et images sont stables par \(u\).
- L’idéal annulateur est engendré par le polynôme minimal \(\pi_u\) ; \(P(u) = 0\) équivaut à \(\pi_u \mid P\).
- \(\dim \mathbb{K}[u] = \deg \pi_u\), avec la base \((\mathrm{id}_E, u, \ldots, u^{d-1})\).
- Les valeurs propres sont racines de tout polynôme annulateur, et exactement les racines de \(\pi_u\).
- Lemme des noyaux : si \(P_1, \ldots, P_r\) sont premiers entre eux deux à deux, \(\ker (P_1 \cdots P_r)(u) = \bigoplus \ker P_i(u)\), avec des projecteurs polynomiaux en \(u\).
- \(u\) diagonalisable si et seulement si \(u\) annule un polynôme simplement scindé ; trigonalisable si et seulement si \(u\) annule un polynôme scindé.
- Un endomorphisme induit par un diagonalisable sur un sous-espace stable est diagonalisable.
- Cayley-Hamilton : \(\chi_u(u) = 0\), donc \(\pi_u \mid \chi_u\) ; on en tire inverses et puissances par division euclidienne.
- Si \(\chi_u\) est scindé, \(E\) est somme directe des sous-espaces caractéristiques, de dimensions égales aux multiplicités, d’où une réduction en blocs triangulaires.
Questions fréquentes sur polynômes d'endomorphismes
Quelle différence entre polynôme minimal et polynôme caractéristique ?
Le polynôme minimal \(\pi_u\) est le polynôme unitaire annulateur de plus petit degré, tandis que \(\chi_u\) se calcule par un déterminant. Par Cayley-Hamilton, \(\pi_u\) divise \(\chi_u\), et les deux ont les mêmes racines, les valeurs propres. Seules les multiplicités diffèrent : celle dans \(\chi_u\) est la dimension du sous-espace caractéristique.
Comment prouver qu'une matrice est diagonalisable sans calculer ses sous-espaces propres ?
Il suffit de trouver un polynôme annulateur scindé à racines simples. Par exemple, si \(A^2 = A\) ou \(A^p = I_n\) sur \(\mathbb{C}\), la matrice est diagonalisable. Ce critère est souvent le plus rapide dans les exercices théoriques.
Quand utiliser le lemme des noyaux ?
Dès qu’un polynôme annulateur se factorise en facteurs premiers entre eux. On obtient alors une décomposition de l’espace en somme directe de sous-espaces stables. Les projecteurs associés sont des polynômes en \(u\), obtenus par une relation de Bézout.
Peut-on démontrer Cayley-Hamilton en remplaçant X par A dans det(XI – A) ?
Non, cet argument est faux : on ne peut pas substituer une matrice à un scalaire à l’intérieur d’un déterminant. La démonstration du programme passe par les sous-espaces cycliques et les matrices compagnons. Aux oraux, cette fausse preuve est régulièrement sanctionnée.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur polynômes d'endomorphismes
- À maîtriser avant : Diagonalisation, trigonalisation et nilpotence, Anneaux, idéaux, Z/nZ et algèbres
- Chapitre précédent : Diagonalisation, trigonalisation et nilpotence
- Chapitre suivant : Normes, espaces vectoriels normés et suites
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup