Ce cours sur les séries numériques vous donne les outils pour étudier une somme infinie. Il définit les sommes partielles, la convergence et le reste, puis présente les séries de référence : géométriques, exponentielle et séries de Riemann. Ce chapitre des séries numériques sup se place au second semestre, juste après l’intégration sur un segment et les relations de comparaison.
Vous y apprendrez à trouver la nature d’une série à termes positifs par comparaison ou par équivalent, à encadrer une somme par une comparaison série-intégrale, et à exploiter la convergence absolue. Le théorème des séries alternées complète l’étude des termes de signe variable, avec la majoration du reste.
Ces méthodes servent ensuite partout : familles sommables, probabilités, séries entières et séries de fonctions en deuxième année. Elles reviennent aussi très souvent en colle et aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur séries numériques.
I. Définition des séries numériques
Une série est une façon d’étudier une somme infinie. On ne peut pas additionner une infinité de nombres d’un seul coup. Ainsi, on additionne les premiers termes, puis on regarde si ces sommes finies ont une limite. Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \((u_n)_{n \geq\, 0}\) est une suite d’éléments de \(\mathbb{K}\).
1. Sommes partielles et convergence
On appelle somme partielle d’indice \(n\) le nombre \(S_n = \displaystyle\sum_{k=0}^{n} u_k\). La série de terme général \(u_n\), notée \(\sum u_n\), est la suite \((S_n)_{n \geq\, 0}\).
On dit que la série \(\sum u_n\) converge si la suite \((S_n)\) a une limite finie \(S\). Ce nombre s’appelle la somme de la série et se note \(\displaystyle S = \sum_{n=0}^{+\infty} u_n\). Dans le cas contraire, la série diverge. La nature d’une série, c’est le fait qu’elle converge ou qu’elle diverge.
Le symbole \(\sum u_n\) désigne un objet (la suite des sommes partielles) qui existe toujours. En revanche, le symbole \(\sum_{n=0}^{+\infty} u_n\) désigne un nombre. Vous n’avez le droit de l’écrire qu’après avoir justifié la convergence.
Modifier un nombre fini de termes ne change pas la nature d’une série. En effet, cela ajoute une constante aux sommes partielles à partir d’un certain rang. En revanche, la somme change. C’est pourquoi on étudie souvent des séries définies seulement à partir d’un rang \(n_0\), comme \(\sum_{n \geq\, 1} \frac{1}{n^2}\).
L’ensemble des séries convergentes est un espace vectoriel. Si \(\sum u_n\) et \(\sum v_n\) convergent et si \(\lambda \in \mathbb{K}\), alors \(\sum (u_n + \lambda v_n)\) converge et
\[\sum_{n=0}^{+\infty} (u_n + \lambda v_n) = \sum_{n=0}^{+\infty} u_n + \lambda \sum_{n=0}^{+\infty} v_n.\]
De plus, la somme d’une série convergente et d’une série divergente est une série divergente.
La somme de deux séries divergentes peut converger. Par exemple, \(\sum 1\) et \(\sum (-1)\) divergent, mais leur somme est la série nulle. Ainsi, on ne découpe jamais une série en deux sans savoir que les deux morceaux convergent.
2. Reste d’une série convergente
Si \(\sum u_n\) converge, de somme \(S\), le reste d’indice \(n\) est \(\displaystyle R_n = S – S_n = \sum_{k=n+1}^{+\infty} u_k\). La suite \((R_n)\) tend vers \(0\).
Le reste mesure l’erreur commise quand on remplace la somme par une somme partielle. Par conséquent, majorer \(|R_n|\) permet de calculer une valeur approchée de \(S\) avec une précision garantie.
3. Divergence grossière
Si la série \(\sum u_n\) converge, alors \(u_n \to 0\). Par contraposée, si \((u_n)\) ne tend pas vers \(0\), la série diverge : on dit qu’elle diverge grossièrement.
Pour \(n \geq\, 1\), on a \(u_n = S_n – S_{n-1}\). Or \((S_n)\) et \((S_{n-1})\) tendent toutes deux vers \(S\). Donc \(u_n \to S – S = 0\).
La réciproque est fausse. Le terme général de la série harmonique \(\sum_{n \geq\, 1} \frac{1}{n}\) tend vers \(0\), et pourtant cette série diverge (voir la partie IV).
La série \(\sum n \sin\frac{1}{n}\) diverge grossièrement. En effet, \(\sin\frac{1}{n} \sim \frac{1}{n}\), donc \(n \sin\frac{1}{n} \to 1 \neq 0\). De même, \(\sum (-1)^n\) diverge grossièrement, car son terme général n’a pas de limite.
4. Lien suite-série et séries télescopiques
Toute suite peut s’écrire comme une série. En effet, pour une suite \((a_n)\), on a \(a_n = a_0 + \sum_{k=0}^{n-1} (a_{k+1} – a_k)\).
La suite \((a_n)\) converge si et seulement si la série \(\sum (a_{n+1} – a_n)\) converge. Dans ce cas,
\[\sum_{n=0}^{+\infty} (a_{n+1} – a_n) = \lim_{n \to +\infty} a_n – a_0.\]
Une telle série s’appelle une série télescopique.
Pour \(n \geq\, 1\), on décompose \(\frac{1}{n(n+1)} = \frac{1}{n} – \frac{1}{n+1}\). Les termes se simplifient deux à deux :
\[\sum_{k=1}^{n} \frac{1}{k(k+1)} = 1 – \frac{1}{n+1} \xrightarrow[n \to +\infty]{ 1.\]
Donc la série converge et \(\sum_{n=1}^{+\infty} \frac{1}{n(n+1)} = 1\).
Pour calculer la somme d’une série, cherchez à écrire \(u_n = a_{n+1} – a_n\). Les outils usuels sont la décomposition en éléments simples d’une fraction rationnelle et les propriétés du logarithme, qui transforment un produit en somme. Écrivez ensuite la somme partielle, simplifiez, puis passez à la limite.
Réciproquement, le lien suite-série sert aussi à prouver qu’une suite converge. On étudie alors la série des différences \(a_{n+1} – a_n\), souvent à l’aide d’un développement asymptotique.
II. Séries de référence : géométriques et exponentielle
1. Séries géométriques
Soit \(q \in \mathbb{K}\). La série géométrique \(\sum q^n\) converge si et seulement si \(|q| < 1\). Dans ce cas,
\[\sum_{n=0}^{+\infty} q^n = \frac{1}{1-q} \qquad \text{et} \qquad R_n = \sum_{k=n+1}^{+\infty} q^k = \frac{q^{n+1}}{1-q}.\]
Si \(|q| \geq\, 1\), alors \(|q^n| \geq\, 1\), donc la série diverge grossièrement. Si \(|q| < 1\), alors \(q \neq 1\) et \(S_n = \frac{1 – q^{n+1}}{1 – q}\). Or \(|q^{n+1}| = |q|^{n+1} \to 0\), donc \(S_n \to \frac{1}{1-q}\). Enfin, \(R_n = \frac{1}{1-q} – S_n = \frac{q^{n+1}}{1-q}\).
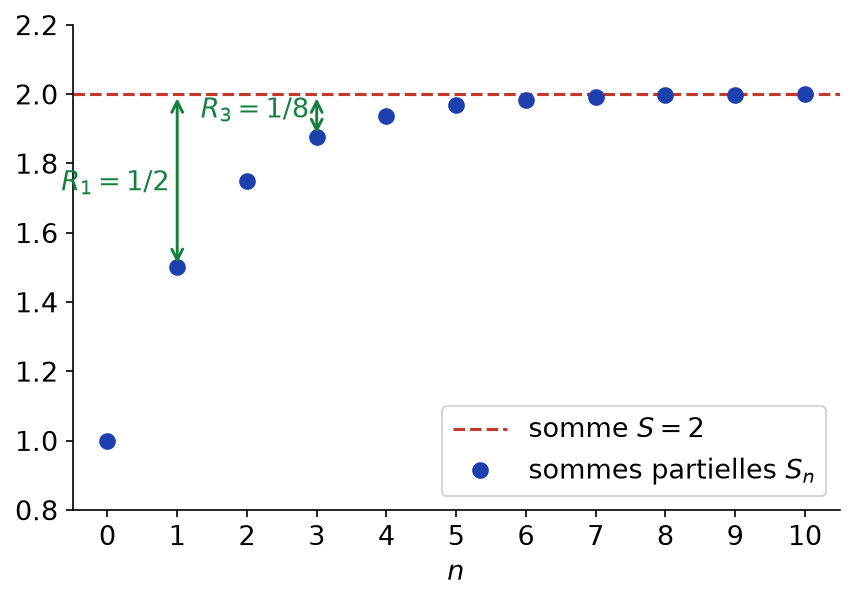
La figure ci-dessous montre les sommes partielles de la série géométrique de raison \(\frac{1}{2}\). Elles croissent vers la somme \(2\), et l’écart au rang \(n\) vaut exactement \(R_n = \frac{1}{2^n}\).
On a \(\sum_{n=2}^{+\infty} \frac{1}{3^n} = \frac{1}{9} \cdot \frac{1}{1 – \frac{1}{3}} = \frac{1}{6}\). Par ailleurs, pour \(\theta \in \mathbb{R}\), la série \(\sum (\frac{e^{i\theta}}{2})^n\) converge, car \(|\frac{e^{i\theta}}{2}| = \frac{1}{2} < 1\).
2. Série exponentielle
Pour tout \(z \in \mathbb{C}\), la série \(\sum \frac{z^n}{n!}\) converge, et
\[\sum_{n=0}^{+\infty} \frac{z^n}{n!} = e^{z}.\]
Traitons le cas où \(z = x\) est réel. La fonction exponentielle est de classe \(\mathcal{C}^{\infty}\) sur \(\mathbb{R}\), et toutes ses dérivées sont égales à \(\exp\). L’inégalité de Taylor-Lagrange entre \(0\) et \(x\) donne donc
\[| e^{x} – \sum_{k=0}^{n} \frac{x^k}{k!} | \leq\, \frac{|x|^{n+1}}{(n+1)!} \, e^{|x|}.\]
Or \(\frac{|x|^{n+1}}{(n+1)!} \to 0\) par croissances comparées. Ainsi, les sommes partielles tendent vers \(e^{x}\). Le cas complexe se traite de la même façon avec la fonction \(t \mapsto e^{tz}\) sur \([0, 1]\).
Avec \(z = 1\), on obtient \(e = \sum_{n=0}^{+\infty} \frac{1}{n!}\). De même, \(\sum_{n=0}^{+\infty} \frac{(-1)^n}{n!} = e^{-1}\). Pour \(\theta\) réel, on obtient aussi \(\sum_{n=0}^{+\infty} \frac{e^{in\theta}}{n!} = e^{e^{i\theta}}\).
III. Séries à termes positifs
Dans cette partie, \((u_n)\) et \((v_n)\) sont des suites réelles positives. Ce cadre est le plus confortable. En effet, la suite des sommes partielles est alors croissante.
1. Le théorème fondamental
Une série à termes positifs converge si et seulement si la suite de ses sommes partielles est majorée. Sinon, \(S_n \to +\infty\).
Comme \(S_{n+1} – S_n = u_{n+1} \geq\, 0\), la suite \((S_n)\) est croissante. D’après le théorème de la limite monotone, elle converge si elle est majorée, et elle tend vers \(+\infty\) sinon.
Pour une série à termes positifs divergente, on écrit parfois \(\sum_{n=0}^{+\infty} u_n = +\infty\). Cette notation est tolérée dans ce seul cadre.
2. Comparaison, domination et équivalents
Soient \((u_n)\) et \((v_n)\) positives.
- Comparaison : si \(0 \leq\, u_n \leq\, v_n\) à partir d’un certain rang et si \(\sum v_n\) converge, alors \(\sum u_n\) converge. Par contraposée, si \(\sum u_n\) diverge, alors \(\sum v_n\) diverge.
- Domination : si \(u_n = O(v_n)\) et si \(\sum v_n\) converge, alors \(\sum u_n\) converge. C’est le cas en particulier si \(u_n = o(v_n)\).
- Équivalents : si \(u_n \sim v_n\), alors les séries \(\sum u_n\) et \(\sum v_n\) sont de même nature.
Pour la comparaison, supposons \(u_n \leq\, v_n\) pour \(n \geq\, n_0\). Alors, pour \(n \geq\, n_0\),
\[\sum_{k=n_0}^{n} u_k \leq\, \sum_{k=n_0}^{n} v_k \leq\, \sum_{k=n_0}^{+\infty} v_k.\]
Les sommes partielles de \(\sum u_n\) sont donc majorées. Ensuite, si \(u_n = O(v_n)\), il existe \(M > 0\) tel que \(u_n \leq\, M v_n\) à partir d’un certain rang. On applique alors la comparaison à \(\sum M v_n\). Enfin, si \(u_n \sim v_n\), on a \(\frac{1}{2} v_n \leq\, u_n \leq\, 2 v_n\) à partir d’un certain rang. Par conséquent, chaque série est dominée par l’autre.
Le critère des équivalents exige un signe constant (au moins à partir d’un certain rang). Il est faux pour des termes de signe quelconque, comme le montre l’exemple de la partie VI.
Pour trouver la nature de \(\sum u_n\) avec \(u_n \geq\, 0\) :
- vérifiez d’abord que \(u_n \to 0\), sinon la série diverge grossièrement ;
- cherchez un équivalent simple de \(u_n\) grâce aux équivalents usuels ou à un développement limité ;
- comparez cet équivalent à une série de référence (géométrique ou de Riemann) ;
- concluez en citant le critère des équivalents pour les séries à termes positifs.
Étudions \(\sum (1 – \cos\frac{1}{n})\). Le terme général est positif. De plus, \(1 – \cos\frac{1}{n} \sim \frac{1}{2n^2}\). Or la série \(\sum \frac{1}{n^2}\) converge (partie IV). Donc la série étudiée converge.
IV. Comparaison série-intégrale et séries de Riemann
1. Encadrer une somme par des intégrales
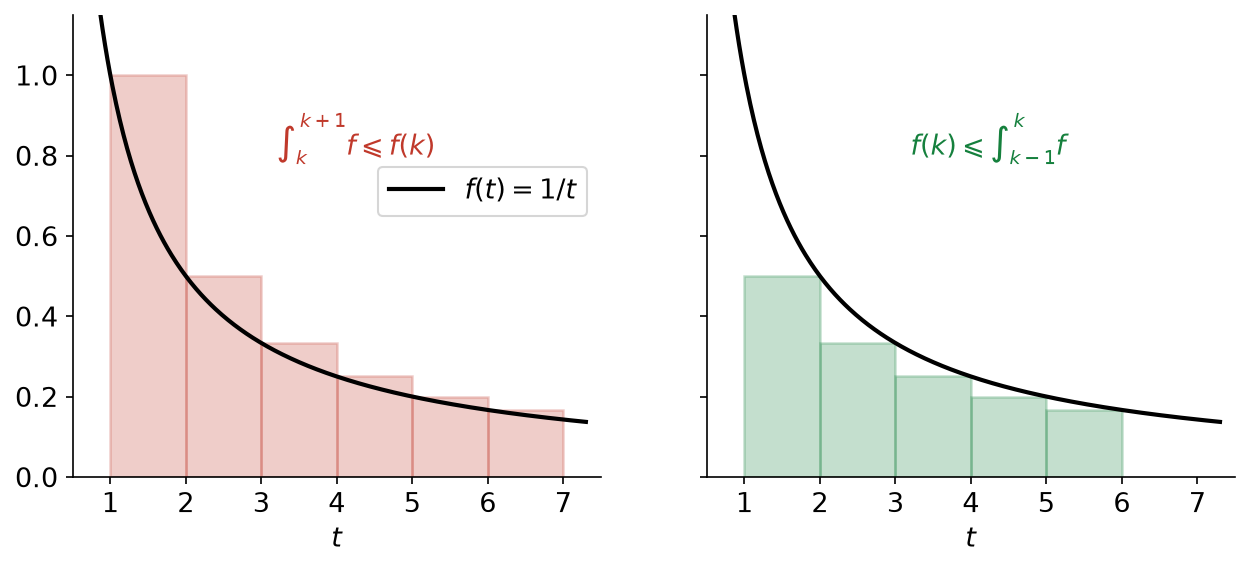
Quand le terme général s’écrit \(u_n = f(n)\) avec \(f\) monotone, on compare la somme à une intégrale. L’idée est simple : sur \([k, k+1]\), une fonction décroissante reste entre \(f(k+1)\) et \(f(k)\).
Soit \(f\) continue et décroissante sur \([n_0, +\infty[\). Pour tout entier \(k \geq\, n_0 + 1\),
\[\int_{k}^{k+1} f(t)\,dt \leq\, f(k) \leq\, \int_{k-1}^{k} f(t)\,dt.\]
Par sommation, pour \(n \geq\, n_0 + 1\), on obtient l’encadrement
\[\int_{n_0+1}^{n+1} f(t)\,dt \leq\, \sum_{k=n_0+1}^{n} f(k) \leq\, \int_{n_0}^{n} f(t)\,dt.\]
Pour \(t \in [k, k+1]\), la décroissance donne \(f(k+1) \leq\, f(t) \leq\, f(k)\). On intègre sur un segment de longueur \(1\) par croissance de l’intégrale : \(\int_{k}^{k+1} f \leq\, f(k)\). De même, sur \([k-1, k]\), on a \(f(t) \geq\, f(k)\), d’où \(f(k) \leq\, \int_{k-1}^{k} f\). Enfin, on somme ces inégalités et on applique la relation de Chasles.
La figure ci-dessous illustre cet encadrement pour \(f(t) = \frac{1}{t}\). Les rectangles rouges, de hauteur \(f(k)\) posés sur \([k, k+1]\), débordent au-dessus de la courbe. En revanche, les rectangles verts, posés sur \([k-1, k]\), restent sous la courbe.
Pour encadrer une somme partielle ou un reste :
- écrivez \(u_k = f(k)\) et justifiez la monotonie de \(f\) sur un intervalle \([n_0, +\infty[\) ;
- écrivez l’encadrement élémentaire sur \([k, k+1]\) ou \([k-1, k]\) ;
- sommez entre les bons indices, en surveillant les bornes ;
- calculez les intégrales, puis déduisez-en un équivalent ou une majoration.
Si \(f\) est croissante, les inégalités sont simplement renversées.
Avec \(f(t) = \frac{1}{t}\), décroissante sur \([1, +\infty[\), on obtient pour \(n \geq\, 1\)
\[\ln(n+1) \leq\, \sum_{k=1}^{n} \frac{1}{k} \leq\, 1 + \ln n.\]
Donc la série harmonique diverge, et sa somme partielle \(H_n\) vérifie \(H_n \sim \ln n\).
2. Séries de Riemann
Soit \(\alpha \in \mathbb{R}\). La série de Riemann \(\sum_{n \geq\, 1} \frac{1}{n^{\alpha}}\) converge si et seulement si \(\alpha > 1\).
Si \(\alpha \leq\, 0\), le terme général ne tend pas vers \(0\) : divergence grossière. Si \(0 < \alpha \leq\, 1\), on a \(\frac{1}{n^{\alpha}} \geq\, \frac{1}{n}\), et la série harmonique diverge. Donc la série diverge par comparaison.
Supposons enfin \(\alpha > 1\). La fonction \(t \mapsto t^{-\alpha}\) est décroissante sur \([1, +\infty[\). D’après l’encadrement précédent,
\[\sum_{k=2}^{n} \frac{1}{k^{\alpha}} \leq\, \int_{1}^{n} \frac{dt}{t^{\alpha}} = \frac{1 – n^{1-\alpha}}{\alpha – 1} \leq\, \frac{1}{\alpha – 1}.\]
Les sommes partielles sont majorées, donc la série converge.
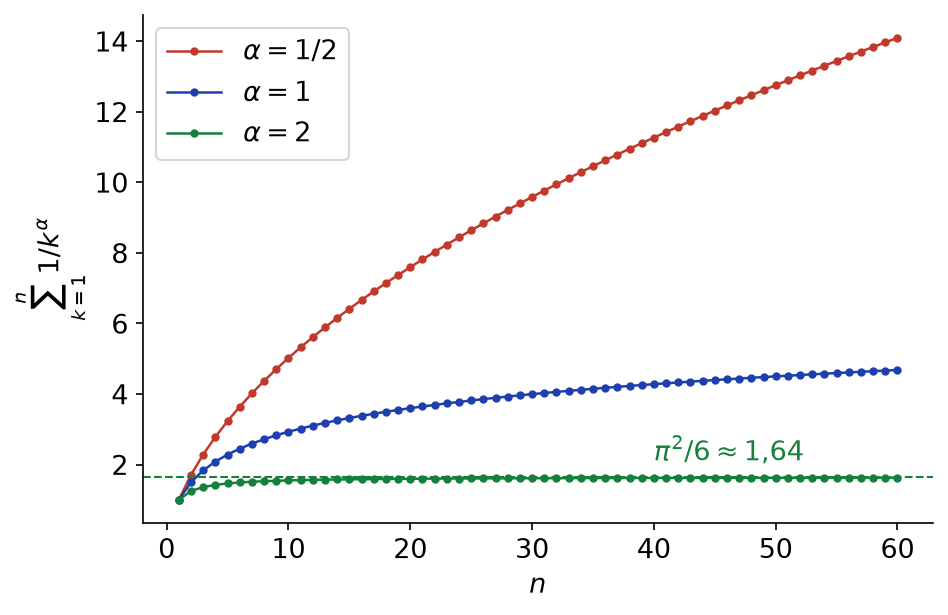
La figure suivante compare les sommes partielles pour trois valeurs de \(\alpha\). Pour \(\alpha = 2\), elles se stabilisent. En revanche, pour \(\alpha = 1\) et \(\alpha = \frac{1}{2}\), elles augmentent sans limite, lentement dans le cas harmonique.
Soit \((u_n)\) positive. S’il existe \(\alpha > 1\) tel que \(n^{\alpha} u_n \to 0\) (ou reste borné), alors \(\sum u_n\) converge. Si \(n u_n \to +\infty\) (ou \(n u_n\) est minoré par un réel \(c > 0\)), alors \(\sum u_n\) diverge.
La série \(\sum \frac{\ln n}{n^2}\) converge. En effet, \(n^{3/2} \cdot \frac{\ln n}{n^2} = \frac{\ln n}{\sqrt{n}} \to 0\), donc \(\frac{\ln n}{n^2} = o(\frac{1}{n^{3/2}})\), et \(\frac{3}{2} > 1\). De même, \(\sum e^{-\sqrt{n}}\) converge, car \(n^2 e^{-\sqrt{n}} \to 0\).
V. Séries absolument convergentes
Pour une série de signe quelconque, ou complexe, on se ramène souvent à une série à termes positifs. On étudie alors la série des modules.
La série \(\sum u_n\) est absolument convergente si la série \(\sum |u_n|\) converge.
Toute série absolument convergente est convergente, et
\[| \sum_{n=0}^{+\infty} u_n | \leq\, \sum_{n=0}^{+\infty} |u_n|.\]
Traitons d’abord le cas réel. Posons \(u_n^{+} = \max(u_n, 0)\) et \(u_n^{-} = \max(-u_n, 0)\). Ces deux suites sont positives, majorées par \(|u_n|\), et \(u_n = u_n^{+} – u_n^{-}\). Par comparaison, \(\sum u_n^{+}\) et \(\sum u_n^{-}\) convergent. Donc \(\sum u_n\) converge, comme différence de deux séries convergentes. Dans le cas complexe, on applique ce résultat aux parties réelle et imaginaire, majorées en module par \(|u_n|\). Enfin, l’inégalité triangulaire sur les sommes partielles passe à la limite.
Soient \((u_n)\) une suite complexe et \((v_n)\) une suite positive. Si \(u_n = O(v_n)\) et si \(\sum v_n\) converge, alors \(\sum u_n\) est absolument convergente, donc convergente.
Pour tout réel \(\theta\), la série \(\sum \frac{\cos(n\theta)}{n^2}\) converge absolument. En effet, \(|\frac{\cos(n\theta)}{n^2}| \leq\, \frac{1}{n^2}\), et la série de Riemann \(\sum \frac{1}{n^2}\) converge.
La réciproque est fausse : une série peut converger sans converger absolument. On dit alors qu’elle est semi-convergente. L’exemple type est la série harmonique alternée \(\sum \frac{(-1)^n}{n}\), étudiée ci-dessous.
VI. Séries alternées
1. Le critère spécial
Une série réelle \(\sum u_n\) est alternée si \(u_n = (-1)^n a_n\) avec \(a_n \geq\, 0\) pour tout \(n\) (ou \(u_n = (-1)^{n+1} a_n\)).
Théorème des séries alternées. Soit \((a_n)\) une suite positive, décroissante et de limite nulle. Alors la série \(\sum (-1)^n a_n\) converge. De plus, son reste \(R_n\) vérifie :
- \(R_n\) est du signe de son premier terme \((-1)^{n+1} a_{n+1}\) ;
- \(|R_n| \leq\, a_{n+1}\).
Enfin, la somme \(S\) est comprise entre deux sommes partielles consécutives.
On a \(S_{2n+2} – S_{2n} = a_{2n+2} – a_{2n+1} \leq\, 0\) et \(S_{2n+3} – S_{2n+1} = a_{2n+2} – a_{2n+3} \geq\, 0\). De plus, \(S_{2n} – S_{2n+1} = a_{2n+1} \to 0\). Les suites \((S_{2n})\) et \((S_{2n+1})\) sont donc adjacentes. Elles convergent vers une même limite \(S\), et ainsi \((S_n)\) converge vers \(S\).
Ensuite, pour tout \(n\), \(S_{2n+1} \leq\, S \leq\, S_{2n}\). Autrement dit, \(S\) est toujours entre \(S_n\) et \(S_{n+1}\). Par conséquent, \(|R_n| = |S – S_n| \leq\, |S_{n+1} – S_n| = a_{n+1}\), et \(R_n\) a le signe de \(S_{n+1} – S_n\).
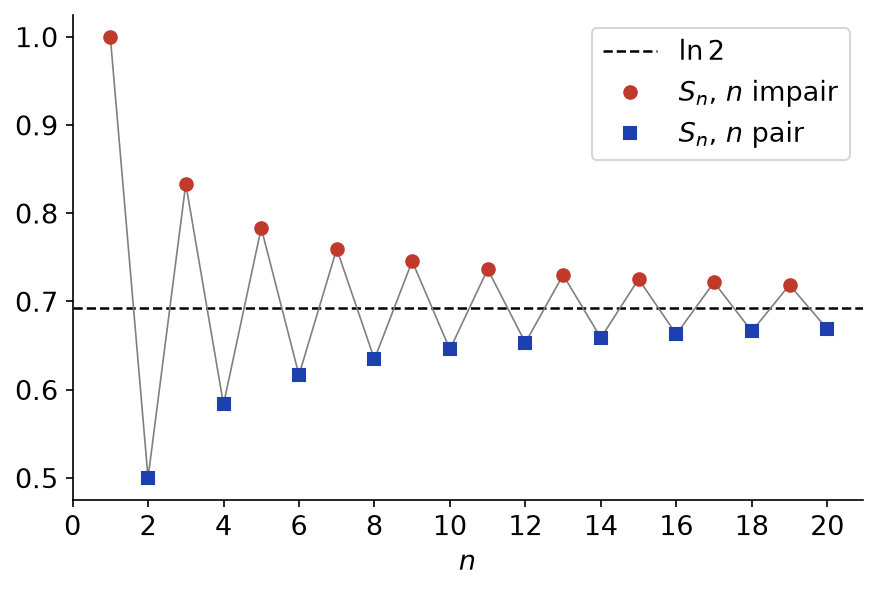
La figure ci-dessous montre les sommes partielles de \(\sum_{n \geq\, 1} \frac{(-1)^{n+1}}{n}\). Elles oscillent autour de la somme \(\ln 2\) avec des écarts qui diminuent. Les sommes d’indice pair montent, et celles d’indice impair descendent.
Pour \(\alpha > 0\), la suite \((\frac{1}{n^{\alpha}})\) est positive, décroissante et tend vers \(0\). Donc \(\sum \frac{(-1)^n}{n^{\alpha}}\) converge. Pour \(0 < \alpha \leq\, 1\), cette convergence n’est pas absolue.
Pour obtenir une valeur approchée de \(S\) à \(\varepsilon\) près avec une série alternée, cherchez le premier rang \(n\) tel que \(a_{n+1} \leq\, \varepsilon\). Alors \(S_n\) convient. En outre, le signe du reste indique si \(S_n\) est une valeur approchée par défaut ou par excès.
2. Développement asymptotique du terme général
Quand le terme général n’est ni de signe constant ni d’une forme alternée simple, on écrit un développement asymptotique. On sépare ainsi une partie alternée, qui relève du critère spécial, d’un reste de signe constant ou absolument convergent.
Étudions \(\sum_{n \geq\, 2} u_n\) avec \(u_n = \frac{(-1)^n}{\sqrt{n} + (-1)^n}\). On factorise par \(\sqrt{n}\), puis on utilise \(\frac{1}{1+x} = 1 – x + O(x^2)\) avec \(x = \frac{(-1)^n}{\sqrt{n}}\) :
\[u_n = \frac{(-1)^n}{\sqrt{n}} \cdot \frac{1}{1 + \frac{(-1)^n}{\sqrt{n}}} = \frac{(-1)^n}{\sqrt{n}} – \frac{1}{n} + O(\frac{1}{n^{3/2}}).\]
La série \(\sum \frac{(-1)^n}{\sqrt{n}}\) converge d’après le théorème des séries alternées. De plus, la série des \(O(n^{-3/2})\) converge absolument. En revanche, \(\sum \frac{1}{n}\) diverge. Donc \(\sum u_n\) diverge. Pourtant, \(u_n \sim \frac{(-1)^n}{\sqrt{n}}\), terme général d’une série convergente : les équivalents ne s’appliquent pas aux séries de signe variable.
Pour un terme général de signe variable, poussez le développement asymptotique jusqu’à obtenir un reste \(O(v_n)\) avec \(\sum v_n\) convergente et \(v_n \geq\, 0\). Étudiez ensuite chaque terme séparément : terme alterné (critère spécial), terme de signe constant (comparaison) et reste (convergence absolue). Enfin, concluez par linéarité.
Ce qu’il faut retenir
- Une série converge si la suite de ses sommes partielles a une limite finie ; on n’écrit \(\sum_{n=0}^{+\infty} u_n\) qu’après avoir justifié la convergence.
- Si \(u_n\) ne tend pas vers \(0\), la série diverge grossièrement ; la réciproque est fausse (série harmonique).
- Une suite \((a_n)\) converge si et seulement si la série télescopique \(\sum (a_{n+1} – a_n)\) converge.
- Séries de référence : \(\sum q^n\) converge si et seulement si \(|q| < 1\), de somme \(\frac{1}{1-q}\) ; \(\sum \frac{z^n}{n!} = e^{z}\) pour tout complexe \(z\).
- Pour des termes positifs, la convergence équivaut à la majoration des sommes partielles ; comparaison, domination et équivalents permettent de conclure.
- La série de Riemann \(\sum \frac{1}{n^{\alpha}}\) converge si et seulement si \(\alpha > 1\).
- Pour \(f\) monotone, la comparaison série-intégrale encadre les sommes partielles et les restes.
- La convergence absolue entraîne la convergence ; le critère \(u_n = O(v_n)\) avec \(v_n \geq\, 0\) s’applique aux séries complexes.
- Théorème des séries alternées : si \((a_n)\) décroît vers \(0\), \(\sum (-1)^n a_n\) converge, le reste a le signe de son premier terme et \(|R_n| \leq\, a_{n+1}\).
- Pour un terme de signe variable, un développement asymptotique remplace les équivalents, qui sont alors interdits.
Questions fréquentes sur séries numériques
Peut-on utiliser les équivalents pour une série dont le terme change de signe ?
Non. Le critère des équivalents exige un terme général de signe constant à partir d’un certain rang. Par exemple, \(\frac{(-1)^n}{\sqrt{n} + (-1)^n} \sim \frac{(-1)^n}{\sqrt{n}}\), et pourtant la première série diverge alors que la seconde converge. Pour un signe variable, on écrit un développement asymptotique.
Quelle est la différence entre convergence et convergence absolue ?
Une série converge si ses sommes partielles ont une limite finie. Elle converge absolument si la série des valeurs absolues converge. La convergence absolue entraîne la convergence, mais la réciproque est fausse : la série \(\sum \frac{(-1)^n}{n}\) converge sans converger absolument.
Quand faut-il faire une comparaison série-intégrale ?
Quand le terme général s’écrit \(f(n)\) avec \(f\) monotone et qu’aucun équivalent simple ne permet de conclure. C’est le cas des séries de Bertrand comme \(\sum \frac{1}{n \ln n}\). Elle sert aussi à obtenir un équivalent d’une somme partielle divergente ou d’un reste.
Que garantit le théorème des séries alternées sur le reste ?
Si \((a_n)\) décroît vers \(0\), le reste \(R_n\) de \(\sum (-1)^n a_n\) a le signe de son premier terme et vérifie \(|R_n| \leq\, a_{n+1}\). On en déduit une valeur approchée de la somme avec une précision garantie, et on sait si elle est par défaut ou par excès.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur séries numériques
- À maîtriser avant : Relations de comparaison : domination, équivalents, Intégration sur un segment
- Chapitre précédent : Intégration sur un segment
- Chapitre suivant : Familles sommables
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé