Ce chapitre de dérivabilité sup reprend la dérivée vue au lycée et la fonde rigoureusement. Il part du taux d’accroissement et de la tangente, puis traite la dérivée d’une réciproque et les points critiques. Viennent ensuite les grands théorèmes de l’analyse réelle : le théorème de Rolle, l’égalité et l’inégalité des accroissements finis, les fonctions lipschitziennes et le théorème de la limite de la dérivée.
La seconde moitié installe la classe \(C^k\), la formule de Leibniz, le cas des fonctions complexes et surtout les fonctions convexes. Pentes croissantes, cordes, tangentes et inégalité de Jensen y deviennent une machine à produire des inégalités.
Ce chapitre du premier semestre prépare l’analyse asymptotique, l’intégration et les séries. Il sert aussi dans toutes les épreuves de concours, où les suites récurrentes et les inégalités de convexité reviennent chaque année.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur dérivabilité et convexité.
I. Dérivabilité en un point
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) non réduit à un point. Les fonctions sont d’abord à valeurs réelles. Le cas complexe est traité dans la partie V.
1. Taux d’accroissement et nombre dérivé
Soient \(f : I \to \mathbb{R}\) et \(a \in I\). Le taux d’accroissement de \(f\) en \(a\) est la fonction \(\tau_a : x \mapsto \dfrac{f(x)-f(a)}{x-a}\), définie sur \(I \setminus \{a\}\). On dit que \(f\) est dérivable en \(a\) si \(\tau_a\) admet une limite finie en \(a\). Cette limite est le nombre dérivé \(f^{\prime}(a)\).
De façon équivalente, \(f\) est dérivable en \(a\) si et seulement s’il existe un réel \(\ell\) et une fonction \(\varepsilon\) de limite nulle en \(0\) tels que \(f(a+h) = f(a) + \ell h + h\,\varepsilon(h)\). Autrement dit, \(f\) admet un développement limité à l’ordre 1 en \(a\). On en déduit aussitôt qu’une fonction dérivable en \(a\) est continue en \(a\). En revanche, la réciproque est fausse : la valeur absolue est continue en \(0\) sans y être dérivable.
2. Interprétation géométrique : la tangente
Le taux \(\tau_a(x)\) est la pente de la sécante qui joint \(A(a, f(a))\) au point \(M(x, f(x))\). Quand \(x\) tend vers \(a\), ces sécantes pivotent autour de \(A\). Si leur pente converge, elles se rapprochent de la tangente, comme le montre la figure ci-dessous.
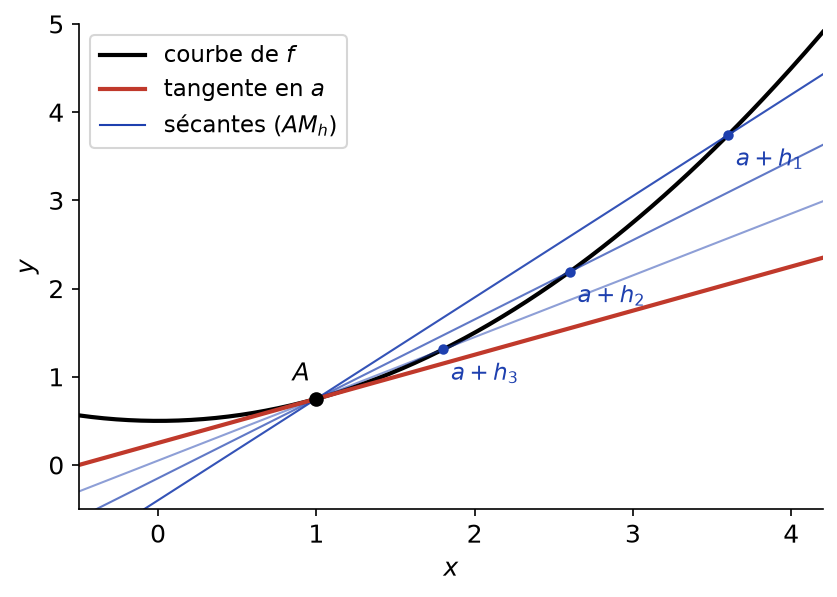
Si \(f\) est dérivable en \(a\), la tangente à la courbe de \(f\) au point d’abscisse \(a\) est la droite d’équation \(y = f(a) + f^{\prime}(a)(x-a)\). Si \(\tau_a\) tend vers \(\pm\infty\), la courbe admet une tangente verticale en ce point.
On définit de même la dérivabilité à gauche et à droite en \(a\) avec les limites de \(\tau_a\) à gauche et à droite. Ainsi, \(f\) est dérivable en un point intérieur \(a\) si et seulement si elle y est dérivable à gauche et à droite avec \(f^{\prime}_g(a) = f^{\prime}_d(a)\).
Soit \(f(x) = \sqrt{x}\) sur \([0,+\infty[\). Pour \(x > 0\), on a \(\tau_0(x) = \dfrac{\sqrt{x}}{x} = \dfrac{1}{\sqrt{x}}\), qui tend vers \(+\infty\). Donc \(f\) n’est pas dérivable en \(0\). Cependant, sa courbe y admet une tangente verticale.
Pour étudier la dérivabilité en un point délicat \(a\) (valeur absolue, racine carrée, raccord de deux formules, fonction prolongée) :
- on revient à la définition et l’on écrit le taux d’accroissement \(\tau_a(x)\) ;
- on simplifie, puis on cherche sa limite, séparément à gauche et à droite si nécessaire ;
- on conclut : limite finie commune, dérivabilité ; limites différentes, point anguleux ; limite infinie, tangente verticale.
Si \(f\) est continue en \(a\) et dérivable autour, le théorème de la limite de la dérivée (partie IV) est souvent plus rapide.
II. Opérations et dérivée d’une réciproque
1. Opérations usuelles
Soient \(f, g\) dérivables en \(a\) et \(\lambda \in \mathbb{R}\). Alors \(f+g\), \(\lambda f\) et \(fg\) sont dérivables en \(a\), avec \((fg)^{\prime}(a) = f^{\prime}(a)g(a) + f(a)g^{\prime}(a)\). Si de plus \(g(a) \neq 0\), alors \(\dfrac{f}{g}\) est dérivable en \(a\) et \((\dfrac{f}{g})^{\prime}(a) = \dfrac{f^{\prime}(a)g(a) – f(a)g^{\prime}(a)}{g(a)^2}\). Enfin, si \(f\) est dérivable en \(a\) et \(g\) dérivable en \(f(a)\), alors \((g \circ f)^{\prime}(a) = f^{\prime}(a)\, g^{\prime}(f(a))\).
Ces règles se démontrent en écrivant les taux d’accroissement. Par exemple, pour le produit, on écrit \(f(x)g(x) – f(a)g(a) = (f(x)-f(a))g(x) + f(a)(g(x)-g(a))\). Ensuite, on divise par \(x-a\) et l’on utilise la continuité de \(g\) en \(a\).
2. Dérivée d’une bijection réciproque
Soit \(f : I \to \mathbb{R}\) continue et strictement monotone, et \(J = f(I)\). Soit \(b = f(a)\) avec \(a \in I\). Si \(f\) est dérivable en \(a\) avec \(f^{\prime}(a) \neq 0\), alors \(f^{-1}\) est dérivable en \(b\) et
\[(f^{-1})^{\prime}(b) = \frac{1}{f^{\prime}(f^{-1}(b))}.\]
Si \(f^{\prime}(a) = 0\), la courbe de \(f^{-1}\) admet une tangente verticale en \(b\).
D’abord, \(f^{-1}\) est continue sur \(J\) par le théorème de la bijection. Pour \(y \in J \setminus \{b\}\), posons \(x = f^{-1}(y)\). Alors \(x \neq a\) par injectivité, et
\[\frac{f^{-1}(y) – f^{-1}(b)}{y – b} = \frac{x – a}{f(x) – f(a)} = \frac{1}{\tau_a(x)}.\]
Quand \(y \to b\), la continuité de \(f^{-1}\) donne \(x \to a\). Donc \(\tau_a(x) \to f^{\prime}(a)\). Par conséquent, si \(f^{\prime}(a) \neq 0\), le quotient tend vers \(\dfrac{1}{f^{\prime}(a)}\). Si \(f^{\prime}(a) = 0\), sa valeur absolue tend vers \(+\infty\).
La fonction tangente réalise une bijection de \(]-\frac{\pi}{2}, \frac{\pi}{2}[\) sur \(\mathbb{R}\), de dérivée \(1 + \tan^2\) qui ne s’annule pas. Ainsi, \(\arctan\) est dérivable sur \(\mathbb{R}\) et \(\arctan^{\prime}(y) = \dfrac{1}{1 + \tan^2(\arctan y)} = \dfrac{1}{1+y^2}\). De même, \(\arcsin\) est dérivable sur \(]-1,1[\) avec \(\arcsin^{\prime}(y) = \dfrac{1}{\sqrt{1-y^2}}\). En revanche, elle ne l’est pas en \(\pm 1\), car \(\sin^{\prime}\) s’annule en \(\pm\frac{\pi}{2}\).
III. Théorème de Rolle et accroissements finis
1. Extremum local et point critique
La fonction \(f\) admet un maximum local en \(a\) s’il existe \(\eta > 0\) tel que \(f(x) \leq\, f(a)\) pour tout \(x \in I \cap [a-\eta, a+\eta]\). On définit de même un minimum local. Un point critique de \(f\) est un point où \(f\) est dérivable de dérivée nulle.
Si \(f\) admet un extremum local en un point \(a\) intérieur à \(I\) et si \(f\) est dérivable en \(a\), alors \(f^{\prime}(a) = 0\).
Supposons un maximum local en \(a\). Pour \(x\) proche de \(a\) avec \(x > a\), on a \(\tau_a(x) \leq\, 0\). À la limite, on obtient \(f^{\prime}(a) \leq\, 0\). De même, pour \(x < a\), on a \(\tau_a(x) \geq\, 0\), donc \(f^{\prime}(a) \geq\, 0\). Finalement, \(f^{\prime}(a) = 0\).
La réciproque est fausse : \(x \mapsto x^3\) a un point critique en \(0\) sans extremum. De plus, l’hypothèse « intérieur » est essentielle. Par exemple, sur \([0,1]\), la fonction \(x \mapsto x\) atteint son maximum en \(1\), où sa dérivée vaut \(1\).
2. Le théorème de Rolle
(Rolle) Soient \(a < b\) et \(f : [a,b] \to \mathbb{R}\) continue sur \([a,b]\), dérivable sur \(]a,b[\), avec \(f(a) = f(b)\). Alors il existe \(c \in ]a,b[\) tel que \(f^{\prime}(c) = 0\).
Le segment \([a,b]\) est compact et \(f\) y est continue. Donc \(f\) est bornée et atteint ses bornes \(m\) et \(M\). Si \(m = M\), \(f\) est constante et tout \(c\) convient. Sinon, l’une des deux bornes diffère de \(f(a) = f(b)\). Elle est donc atteinte en un point \(c\) de \(]a,b[\). Ce point est intérieur et réalise un extremum, donc \(f^{\prime}(c) = 0\).
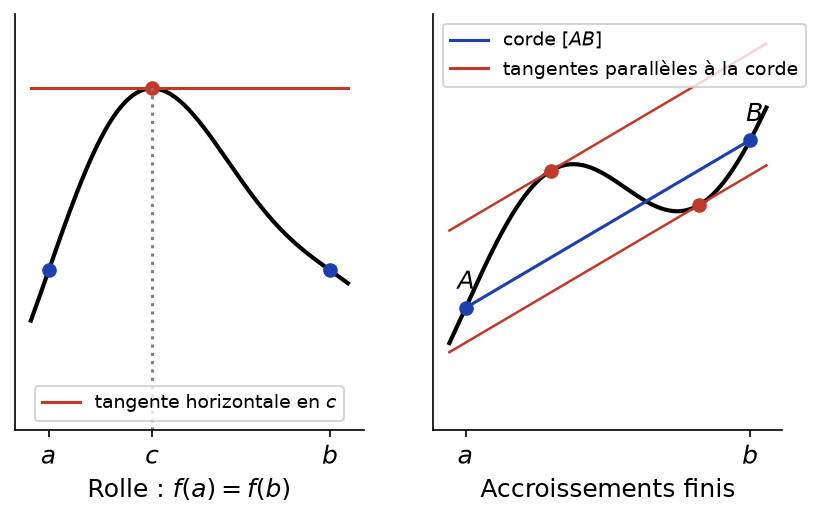
La figure ci-dessous illustre, à gauche, ce théorème : la courbe possède une tangente horizontale entre \(a\) et \(b\). À droite, elle illustre sa version « inclinée », l’égalité des accroissements finis.
Pour localiser ou compter des zéros avec le théorème de Rolle :
- si \(f\) s’annule en \(n\) points distincts, alors \(f^{\prime}\) s’annule au moins \(n-1\) fois, une fois entre deux zéros consécutifs ;
- par contraposée, si \(f^{\prime}\) a au plus \(p\) zéros, alors \(f\) en a au plus \(p+1\) ;
- en itérant, si \(f\) de classe \(C^n\) s’annule en \(n+1\) points, \(f^{(n)}\) s’annule au moins une fois.
3. Égalité et inégalité des accroissements finis
(Égalité des accroissements finis) Si \(f\) est continue sur \([a,b]\) et dérivable sur \(]a,b[\), il existe \(c \in ]a,b[\) tel que \(f(b) – f(a) = f^{\prime}(c)(b-a)\).
On applique le théorème de Rolle à \(g(x) = f(x) – \dfrac{f(b)-f(a)}{b-a}(x-a)\). En effet, \(g\) est continue sur \([a,b]\), dérivable sur \(]a,b[\), et \(g(a) = g(b) = f(a)\). Il existe donc \(c\) tel que \(g^{\prime}(c) = 0\), ce qui est exactement l’égalité voulue.
(Inégalité des accroissements finis) Si \(f\) est dérivable sur \(I\) et si \(|f^{\prime}| \leq\, K\) sur \(I\), alors pour tous \(x, y \in I\) :
\[|f(x) – f(y)| \leq\, K\,|x – y|.\]
De même, si \(m \leq\, f^{\prime} \leq\, M\) sur \(I\), alors \(m(y-x) \leq\, f(y) – f(x) \leq\, M(y-x)\) pour \(x \leq\, y\).
On en déduit la caractérisation des fonctions monotones dérivables : \(f\) est croissante sur \(I\) si et seulement si \(f^{\prime} \geq\, 0\) sur \(I\). De plus, \(f\) est constante si et seulement si \(f^{\prime} = 0\) sur l’intervalle \(I\).
4. Fonctions lipschitziennes
Soit \(K \geq\, 0\). La fonction \(f\) est \(K\)-lipschitzienne sur \(I\) si \(|f(x) – f(y)| \leq\, K|x-y|\) pour tous \(x, y \in I\). Une fonction lipschitzienne est continue. Si \(K < 1\), on dit que \(f\) est contractante.
L’inégalité des accroissements finis dit donc ceci : une fonction dérivable de dérivée bornée par \(K\) est \(K\)-lipschitzienne. En particulier, une fonction de classe \(C^1\) sur un segment est lipschitzienne, car \(f^{\prime}\) y est bornée. Par exemple, \(\sin\) est 1-lipschitzienne sur \(\mathbb{R}\).
Pour étudier une suite définie par \(u_{n+1} = f(u_n)\) avec l’inégalité des accroissements finis :
- on trouve un intervalle \(I\) stable par \(f\) qui contient \(u_0\) ;
- on montre que \(f\) a un unique point fixe \(\ell\) dans \(I\) ;
- on majore \(|f^{\prime}|\) sur \(I\) par une constante \(k < 1\) ;
- on écrit \(|u_{n+1} – \ell| = |f(u_n) – f(\ell)| \leq\, k|u_n – \ell|\), d’où \(|u_n – \ell| \leq\, k^n |u_0 – \ell|\).
La suite converge alors vers \(\ell\), avec une vitesse géométrique explicite.
IV. Limite de la dérivée et fonctions de classe \(C^k\)
1. Le théorème de la limite de la dérivée
Soient \(a \in I\) et \(f\) continue sur \(I\), dérivable sur \(I \setminus \{a\}\). Si \(f^{\prime}(x)\) tend vers \(\ell \in \mathbb{R}\) quand \(x \to a\), alors \(f\) est dérivable en \(a\), \(f^{\prime}(a) = \ell\), et \(f^{\prime}\) est continue en \(a\). Si \(f^{\prime}(x) \to \pm\infty\), alors \(\tau_a(x) \to \pm\infty\) et \(f\) n’est pas dérivable en \(a\).
Soit \(x \in I\), \(x \neq a\). On applique l’égalité des accroissements finis à \(f\) entre \(a\) et \(x\). Elle fournit \(c_x\) strictement compris entre \(a\) et \(x\) tel que \(\tau_a(x) = f^{\prime}(c_x)\). Quand \(x \to a\), on a aussi \(c_x \to a\), avec \(c_x \neq a\). Par composition des limites, \(\tau_a(x) \to \ell\). Ainsi, \(f^{\prime}(a) = \ell = \lim_a f^{\prime}\).
Soit \(f(x) = x^2 \ln|x|\) pour \(x \neq 0\), prolongée par \(f(0) = 0\). Elle est continue en \(0\) par croissances comparées. Pour \(x \neq 0\), on a \(f^{\prime}(x) = 2x\ln|x| + x\), qui tend vers \(0\). Donc \(f\) est dérivable en \(0\), avec \(f^{\prime}(0) = 0\), et \(f\) est de classe \(C^1\) sur \(\mathbb{R}\).
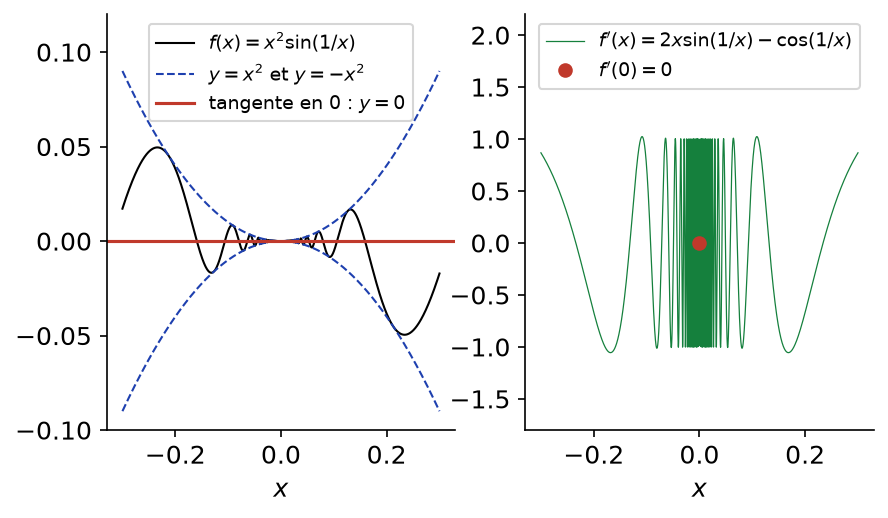
Le théorème donne une condition suffisante, pas nécessaire. La fonction \(f(x) = x^2\sin(1/x)\), prolongée par \(f(0) = 0\), est dérivable en \(0\) car \(|\tau_0(x)| = |x \sin(1/x)| \leq\, |x|\). Pourtant, \(f^{\prime}(x) = 2x\sin(1/x) – \cos(1/x)\) n’a pas de limite en \(0\).
La figure ci-dessous montre ce phénomène. À gauche, la courbe est coincée entre les paraboles \(y = x^2\) et \(y = -x^2\), d’où la tangente horizontale. À droite, la dérivée oscille entre \(-1\) et \(1\) sans se stabiliser.
2. Fonctions de classe \(C^k\)
On définit par récurrence la dérivée \(k\)-ième \(f^{(k)}\), quand elle existe. La fonction \(f\) est de classe \(C^k\) sur \(I\) si elle est \(k\) fois dérivable et si \(f^{(k)}\) est continue sur \(I\). Elle est de classe \(C^\infty\) si elle est de classe \(C^k\) pour tout \(k\).
Les sommes, produits, quotients (à dénominateur non nul) et composées de fonctions de classe \(C^k\) sont de classe \(C^k\). De même, la réciproque d’une bijection de classe \(C^k\) dont la dérivée ne s’annule pas est de classe \(C^k\).
(Formule de Leibniz) Si \(f\) et \(g\) sont \(n\) fois dérivables sur \(I\), alors \(fg\) l’est aussi et
\[(fg)^{(n)} = \sum_{k=0}^{n} \binom\,{n}{k} f^{(k)} g^{(n-k)}.\]
On raisonne par récurrence sur \(n\). Le cas \(n = 0\) est clair. Supposons la formule vraie au rang \(n\), avec \(f\) et \(g\) dérivables \(n+1\) fois. On dérive chaque terme de la somme, ce qui donne \(\sum_{k} \binom\,{n}{k}(f^{(k+1)}g^{(n-k)} + f^{(k)}g^{(n+1-k)})\). Ensuite, on réindexe la première somme. Enfin, la relation de Pascal \(\binom\,{n}{k-1} + \binom\,{n}{k} = \binom\,{n+1}{k}\) donne la formule au rang \(n+1\).
Calculons la dérivée \(n\)-ième de \(h(x) = x^2 \mathrm{e}^{x}\). On prend \(f(x) = x^2\), dont les dérivées sont nulles au-delà de l’ordre 2. Il ne reste donc que trois termes :
\[h^{(n)}(x) = \mathrm{e}^{x}(x^2 + 2nx + n(n-1)).\]
En pratique, la formule de Leibniz est efficace quand l’un des deux facteurs est un polynôme de petit degré. Elle sert aussi à dériver \(n\) fois une relation comme \((1+x^2)f^{\prime}(x) = 1\), pour obtenir une récurrence sur les \(f^{(n)}(0)\).
V. Extension aux fonctions à valeurs complexes
Soit \(f : I \to \mathbb{C}\). On note \(f = u + \mathrm{i}v\), avec \(u = \mathrm{Re}\, f\) et \(v = \mathrm{Im}\, f\).
La fonction \(f\) est dérivable en \(a\) si son taux d’accroissement admet une limite finie dans \(\mathbb{C}\). C’est le cas si et seulement si \(u\) et \(v\) sont dérivables en \(a\). On a alors \(f^{\prime}(a) = u^{\prime}(a) + \mathrm{i}\,v^{\prime}(a)\).
Les règles de calcul (somme, produit, quotient, formule de Leibniz, classe \(C^k\)) restent valables. Par exemple, pour \(\lambda \in \mathbb{C}\), la dérivée de \(t \mapsto \mathrm{e}^{\lambda t}\) est \(t \mapsto \lambda\mathrm{e}^{\lambda t}\).
Le théorème de Rolle et l’égalité des accroissements finis sont faux pour les fonctions complexes. En effet, \(f(t) = \mathrm{e}^{\mathrm{i}t}\) vérifie \(f(0) = f(2\pi)\), mais \(|f^{\prime}(t)| = 1\) ne s’annule jamais. En revanche, l’inégalité des accroissements finis reste vraie : si \(|f^{\prime}| \leq\, K\) sur \(I\), alors \(f\) est \(K\)-lipschitzienne. Sa preuve utilise l’intégration et sera faite dans le chapitre correspondant.
Pour dériver \(n\) fois \(g(x) = \mathrm{e}^{x}\cos x\), on écrit \(g = \mathrm{Re}(h)\) avec \(h(x) = \mathrm{e}^{(1+\mathrm{i})x}\). Or \(h^{(n)}(x) = (1+\mathrm{i})^n h(x)\) et \(1 + \mathrm{i} = \sqrt{2}\,\mathrm{e}^{\mathrm{i}\pi/4}\). Par conséquent, \(g^{(n)}(x) = 2^{n/2}\mathrm{e}^{x}\cos(x + \dfrac{n\pi}{4})\).
VI. Fonctions convexes
1. Définition et inégalité de Jensen
Une fonction \(f : I \to \mathbb{R}\) est convexe si pour tous \(x, y \in I\) et tout \(t \in [0,1]\) :
\[f\big((1-t)x + ty\big) \leq\, (1-t)f(x) + tf(y).\]
Elle est concave si \(-f\) est convexe.
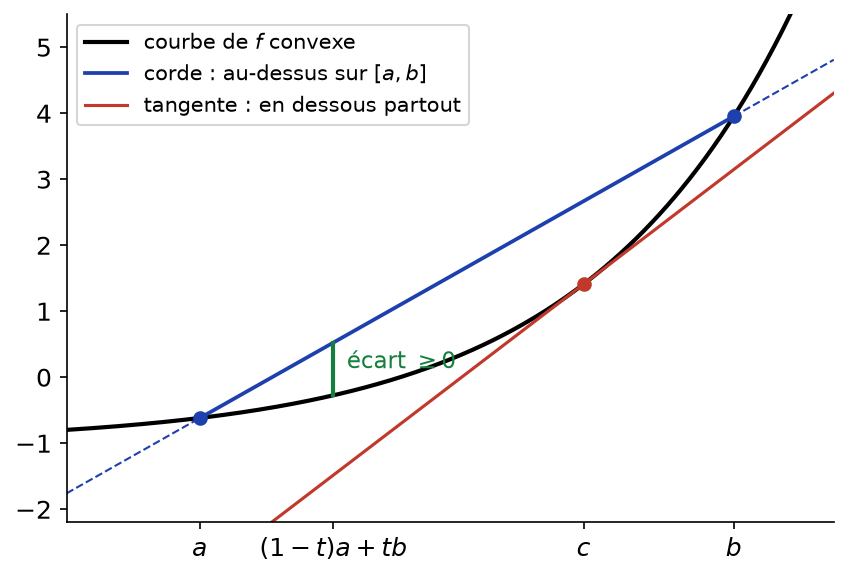
Géométriquement, la courbe d’une fonction convexe est située sous chacune de ses cordes, entre les deux points qui la définissent. Ensuite, elle est au-dessus de ces cordes prolongées à l’extérieur. La figure ci-dessous représente cette situation ; elle montre aussi une tangente, située sous la courbe.
(Inégalité de Jensen) Soit \(f\) convexe sur \(I\). Pour tous \(x_1, \ldots, x_n \in I\) et tous réels \(\lambda_1, \ldots, \lambda_n \geq\, 0\) de somme \(1\) :
\[f(\sum_{i=1}^{n} \lambda_i x_i) \leq\, \sum_{i=1}^{n} \lambda_i f(x_i).\]
On procède par récurrence sur \(n\). Le cas \(n = 1\) est trivial et le cas \(n = 2\) est la définition. Supposons le résultat vrai au rang \(n\). Si \(\lambda_{n+1} = 1\), les autres poids sont nuls et c’est évident. Sinon, on pose \(s = 1 – \lambda_{n+1} > 0\) et \(y = \sum_{i=1}^{n} \frac{\lambda_i}{s} x_i\), qui appartient à \(I\). Alors \(\sum_{i=1}^{n+1} \lambda_i x_i = s\,y + \lambda_{n+1}x_{n+1}\). La convexité donne \(f(s y + \lambda_{n+1}x_{n+1}) \leq\, s f(y) + \lambda_{n+1}f(x_{n+1})\). Enfin, l’hypothèse de récurrence majore \(f(y)\) par \(\sum_{i=1}^{n} \frac{\lambda_i}{s} f(x_i)\).
2. Croissance des pentes
(Lemme des trois pentes) La fonction \(f\) est convexe sur \(I\) si et seulement si, pour tous \(x < y < z\) dans \(I\) :
\[\frac{f(y)-f(x)}{y-x} \leq\, \frac{f(z)-f(x)}{z-x} \leq\, \frac{f(z)-f(y)}{z-y}.\]
De façon équivalente, pour tout \(a \in I\), le taux d’accroissement \(\tau_a\) est croissant sur \(I \setminus \{a\}\).
Écrivons \(y = (1-t)x + tz\) avec \(t = \dfrac{y-x}{z-x} \in ]0,1[\). La convexité donne \(f(y) \leq\, (1-t)f(x) + tf(z)\). Donc \(f(y) – f(x) \leq\, t\big(f(z) – f(x)\big)\). En divisant par \(y – x = t(z-x)\), on obtient la première inégalité. La seconde s’obtient de même en partant de \(f(z) – f(y) \geq\, (1-t)\big(f(z)-f(x)\big)\). La réciproque se lit sur les mêmes calculs.
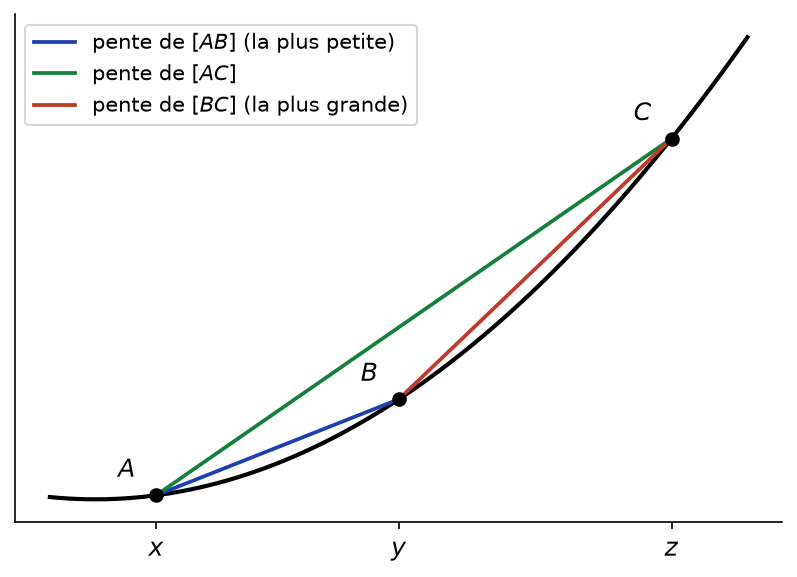
La figure ci-dessous visualise ce lemme : la pente de la corde \([AB]\) est la plus faible et celle de \([BC]\) la plus forte.
3. Caractérisation des fonctions convexes dérivables
Soit \(f\) dérivable sur \(I\). Les propriétés suivantes sont équivalentes :
- \(f\) est convexe sur \(I\) ;
- \(f^{\prime}\) est croissante sur \(I\) ;
- la courbe de \(f\) est au-dessus de chacune de ses tangentes : \(f(x) \geq\, f(a) + f^{\prime}(a)(x-a)\) pour tous \(a, x \in I\).
Si \(f\) est deux fois dérivable, \(f\) est convexe sur \(I\) si et seulement si \(f^{\prime\prime} \geq\, 0\) sur \(I\).
Supposons \(f\) convexe et \(x < y\). Pour \(x < u < v < y\), le lemme des trois pentes donne \(\tau_x(u) \leq\, \tau_x(y) = \tau_y(x) \leq\, \tau_y(v)\). En faisant tendre \(u\) vers \(x\) et \(v\) vers \(y\), on obtient \(f^{\prime}(x) \leq\, f^{\prime}(y)\). Ensuite, si \(f^{\prime}\) est croissante, l’égalité des accroissements finis donne \(f(x) – f(a) = f^{\prime}(c)(x-a)\) avec \(c\) entre \(a\) et \(x\). Or \(f^{\prime}(c) – f^{\prime}(a)\) a le signe de \(x – a\), donc \(f(x) – f(a) \geq\, f^{\prime}(a)(x-a)\). Enfin, si \(f\) est au-dessus de ses tangentes, on pose \(m = (1-t)x + ty\). On écrit les inégalités de tangente en \(m\) aux points \(x\) et \(y\), puis on les combine avec les poids \(1-t\) et \(t\). Le terme en \(f^{\prime}(m)\) disparaît et l’on retrouve la convexité.
La fonction \(\exp\) est convexe sur \(\mathbb{R}\), car \(\exp^{\prime\prime} = \exp > 0\). Sa tangente en \(0\) donne \(\mathrm{e}^x \geq\, 1 + x\) pour tout réel \(x\). De même, \(\ln\) est concave sur \(]0,+\infty[\), car \(\ln^{\prime\prime}(x) = -1/x^2\). Par conséquent, \(\ln x \leq\, x – 1\) pour tout \(x > 0\).
Un point où la courbe traverse sa tangente, en changeant de concavité, est appelé point d’inflexion. Pour une fonction de classe \(C^2\), la dérivée seconde s’y annule en changeant de signe.
Pour démontrer une inégalité par convexité :
- on repère une fonction convexe ou concave cachée (\(\exp\), \(\ln\), \(x \mapsto x^p\), \(\sin\) sur \([0,\pi]\)) et on justifie sa convexité, souvent par le signe de \(f^{\prime\prime}\) ;
- « tangente » : on écrit que la courbe est au-dessus (convexe) ou au-dessous (concave) d’une tangente bien choisie ;
- « corde » : on écrit que la courbe est sous sa corde sur un segment (convexe) ;
- « Jensen » : pour une moyenne de \(n\) termes, on applique Jensen avec des poids \(\lambda_i = \frac{1}{n}\).
Montrons l’inégalité arithmético-géométrique pour \(x_1, \ldots, x_n > 0\). La fonction \(\ln\) est concave, donc Jensen donne
\[\frac{1}{n}\sum_{i=1}^{n} \ln x_i \leq\, \ln(\frac{1}{n}\sum_{i=1}^{n} x_i).\]
En appliquant l’exponentielle, croissante, on obtient \(\sqrt[n]{x_1 \cdots x_n} \leq\, \dfrac{x_1 + \cdots + x_n}{n}\).
Ce qu’il faut retenir
- La dérivabilité en \(a\) est l’existence d’une limite finie du taux d’accroissement. En un point délicat, on revient à cette définition, à gauche et à droite.
- La réciproque d’une bijection continue strictement monotone est dérivable en \(f(a)\) dès que \(f^{\prime}(a) \neq 0\), avec \((f^{-1})^{\prime} = 1/(f^{\prime} \circ f^{-1})\).
- Un extremum local en un point intérieur est un point critique, mais la réciproque est fausse.
- Le théorème de Rolle sert à localiser et à compter des zéros ; il donne l’égalité des accroissements finis.
- L’inégalité des accroissements finis transforme une borne sur \(f^{\prime}\) en un caractère lipschitzien. C’est l’outil de base pour les suites \(u_{n+1} = f(u_n)\).
- Le théorème de la limite de la dérivée permet de prolonger une fonction en une fonction de classe \(C^1\). C’est une condition suffisante seulement.
- La formule de Leibniz calcule \((fg)^{(n)}\) ; elle est rapide quand un facteur est polynomial.
- Pour les fonctions complexes, Rolle et l’égalité des accroissements finis tombent, mais l’inégalité des accroissements finis reste vraie.
- Une fonction convexe est sous ses cordes, au-dessus de ses tangentes, et ses pentes sont croissantes. Pour une fonction deux fois dérivable, la convexité équivaut à \(f^{\prime\prime} \geq\, 0\).
- L’inégalité de Jensen, les tangentes et les cordes produisent la plupart des inégalités classiques.
Questions fréquentes sur dérivabilité et convexité
Quelle différence entre le théorème de Rolle et les accroissements finis ?
Le théorème de Rolle suppose f(a) = f(b) et donne un point où la dérivée s’annule. L’égalité des accroissements finis retire cette hypothèse : elle donne un point c où f'(c) vaut la pente de la corde. Elle se démontre justement en appliquant Rolle à f moins une fonction affine.
Une fonction dérivable a-t-elle toujours une dérivée continue ?
Non. La fonction x² sin(1/x), prolongée par 0 en 0, est dérivable partout, mais sa dérivée n’a pas de limite en 0. C’est pourquoi on distingue les fonctions dérivables des fonctions de classe C¹.
Comment montrer qu'une fonction est convexe en pratique ?
Si la fonction est deux fois dérivable, on étudie le signe de sa dérivée seconde : la fonction est convexe si et seulement si f » ≥ 0. Sinon, on montre que f’ est croissante, ou l’on revient à la définition avec les cordes.
Le théorème de Rolle est-il vrai pour une fonction à valeurs complexes ?
Non. La fonction t ↦ exp(it) prend la même valeur en 0 et en 2π, mais sa dérivée a toujours un module égal à 1. En revanche, l’inégalité des accroissements finis reste vraie pour les fonctions complexes.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur dérivabilité et convexité
- À maîtriser avant : Limites et continuité des fonctions, Suites particulières et suites récurrentes
- Chapitre précédent : Limites et continuité des fonctions
- Chapitre suivant : Arithmétique dans l'ensemble des entiers relatifs
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé