Ce corrigé holomorphes L3 rédige entièrement les vingt exercices, comme on l’attend en partiel. Chaque solution cite le théorème utilisé, vérifie ses hypothèses et détaille les calculs intermédiaires. Les résultats finaux sont mis en évidence.
Soyez attentif à trois points. D’abord, avant d’appliquer la formule de Cauchy, vérifiez que la fonction est holomorphe sur un disque ou un ouvert étoilé contenant le chemin, et repérez les points intérieurs. Ensuite, le principe des zéros isolés exige un ouvert connexe et un point d’accumulation situé dans l’ouvert. Enfin, pour le théorème de Liouville, il faut souvent composer la fonction avec une exponentielle ou un inverse pour obtenir une borne.
Des figures accompagnent les solutions : disques de convergence, contours d’intégration, module sur le cercle unité. Comparez vos propres résultats avant de lire chaque rédaction.
Les énoncés se trouvent sur la page exercices de maths en L3 sur fonctions holomorphes.
Corrigé de l’exercice 1 : Conditions de Cauchy-Riemann
- On lit directement : pour \(f_1\), \(P = x^2 – y^2\) et \(Q = 2xy\) ; pour \(f_2\), \(P = x\) et \(Q = -y\) ; pour \(f_3\), \(P = x^2 + y^2\) et \(Q = 0\) ; pour \(f_4\), \(P = x^2\) et \(Q = y^2\). Les quatre fonctions sont polynomiales en \((x,y)\), donc de classe \(C^1\) et différentiables partout.
- Pour \(f_1\) : \(P_x = 2x = Q_y\) et \(P_y = -2y = -Q_x\). Les conditions sont vraies partout. Pour \(f_2\) : \(P_x = 1\) et \(Q_y = -1\), donc la première condition n’est jamais vraie. Pour \(f_3\) : \(P_x = 2x\), \(Q_y = 0\), \(P_y = 2y\), \(Q_x = 0\). Les conditions donnent \(x = 0\) et \(y = 0\). Enfin, pour \(f_4\) : \(P_x = 2x\), \(Q_y = 2y\), \(P_y = 0 = -Q_x\). La seule condition est \(x = y\). Ensembles : \(\mathbb{C}\) pour \(f_1\), \(\emptyset\) pour \(f_2\), \(\{0\}\) pour \(f_3\), la droite \(y = x\) pour \(f_4\).
- Les fonctions sont différentiables. D’après le théorème de Cauchy-Riemann, elles sont donc \(\mathbb{C}\)-dérivables exactement aux points trouvés, avec \(f^{\prime} = P_x + iQ_x\). Ainsi \(f_1^{\prime}(z) = 2x + 2iy = 2z\) : en fait \(f_1(z) = z^2\). Ensuite, \(f_3^{\prime}(0) = 0\). Enfin, en \(a = x_0(1+i)\), \(f_4^{\prime}(a) = 2x_0\). \(f_1^{\prime}(z) = 2z\) sur \(\mathbb{C}\) ; \(f_3^{\prime}(0) = 0\) ; \(f_4^{\prime}(x_0 + ix_0) = 2x_0\) ; \(f_2\) n’est dérivable nulle part.
- Être holomorphe sur un ouvert \(V\) exige la \(\mathbb{C}\)-dérivabilité en tout point de \(V\). Or \(\{0\}\) et la droite \(y = x\) sont d’intérieur vide. Seule \(f_1\) est holomorphe sur un ouvert non vide (sur \(\mathbb{C}\) tout entier).
Point de méthode : la \(\mathbb{C}\)-dérivabilité en un point isolé, ou le long d’une droite, ne suffit jamais pour être holomorphe. Il faut un ouvert.
Corrigé de l’exercice 2 : Fonction harmonique conjuguée
- On a \(u_x = 3x^2 – 3y^2 + 2\), donc \(u_{xx} = 6x\). De plus, \(u_y = -6xy\), donc \(u_{yy} = -6x\). Ainsi \(\Delta u = 6x – 6x = 0\) : \(u\) est harmonique.
- On cherche \(v\) avec \(v_y = u_x\) et \(v_x = -u_y\). La première condition donne \(v_y = 3x^2 – 3y^2 + 2\). En intégrant en \(y\), on obtient \(v(x,y) = 3x^2 y – y^3 + 2y + \varphi(x)\). Ensuite, \(v_x = 6xy + \varphi^{\prime}(x)\) doit valoir \(-u_y = 6xy\). Donc \(\varphi^{\prime} = 0\) et \(\varphi\) est constante. Enfin, \(v(0,0) = 0\) impose \(\varphi = 0\). Réciproquement, \(u + iv\) est de classe \(C^1\) et vérifie Cauchy-Riemann, donc elle est holomorphe. \(v(x,y) = 3x^2 y – y^3 + 2y\).
- Développons \(z^3 = (x+iy)^3 = x^3 + 3ix^2y – 3xy^2 – iy^3\). Ainsi \(\mathrm{Re}(z^3) = x^3 – 3xy^2\) et \(\mathrm{Im}(z^3) = 3x^2y – y^3\). Par conséquent, \(u + iv = z^3 + 2z\). \(f(z) = z^3 + 2z\).
- Supposons que \(x^2 + y^2 = \mathrm{Re}\, g\) sur un ouvert \(V\), avec \(g\) holomorphe. D’après le cours, \(g\) est de classe \(C^\infty\) et sa partie réelle est harmonique. Or \(\Delta(x^2 + y^2) = 2 + 2 = 4 \neq 0\). C’est absurde : \(x^2 + y^2\) n’est partie réelle d’aucune fonction holomorphe.
Corrigé de l’exercice 3 : Séries entières et fonctions analytiques
- Pour \(\sum n^2 z^n\), le rapport \(\frac{(n+1)^2}{n^2}\) tend vers \(1\). D’après la règle de d’Alembert, le rayon vaut \(1\). Ensuite, \(\sum 2^n z^{2n} = \sum (2z^2)^n\) est géométrique. Elle converge si et seulement si \(|2z^2| < 1\), c’est-à-dire \(|z| < 1/\sqrt{2}\). Rayons : \(1\) et \(1/\sqrt{2}\).
- On écrit \(1 – z = (1-a) – (z-a) = (1-a)(1 – \frac{z-a}{1-a})\). Pour \(|z – a| < |1 – a|\), la série géométrique donne
\[\frac{1}{1-z} = \frac{1}{1-a}\sum_{n \geq\, 0}(\frac{z-a}{1-a})^n = \sum_{n \geq\, 0} \frac{(z-a)^n}{(1-a)^{n+1}}.\]
Le rayon est exactement \(|1 – a|\), car la série géométrique diverge dès que sa raison est de module au moins \(1\). Ainsi, autour de chaque point \(a \neq 1\), la fonction est somme d’une série entière sur \(D(a, |1-a|) \subset \mathbb{C} \setminus \{1\}\). La fonction \(z \mapsto \frac{1}{1-z}\) est analytique sur \(\mathbb{C} \setminus \{1\}\), avec un rayon \(|1 – a|\) en \(a\). - Pour \(|z| < 1\), on a \(|-z^2| < 1\), donc \(\frac{1}{1+z^2} = \sum_{n \geq\, 0} (-1)^n z^{2n}\). Cette série diverge pour \(|z| \geq\, 1\), car son terme général ne tend pas vers \(0\). Rayon : \(1\).
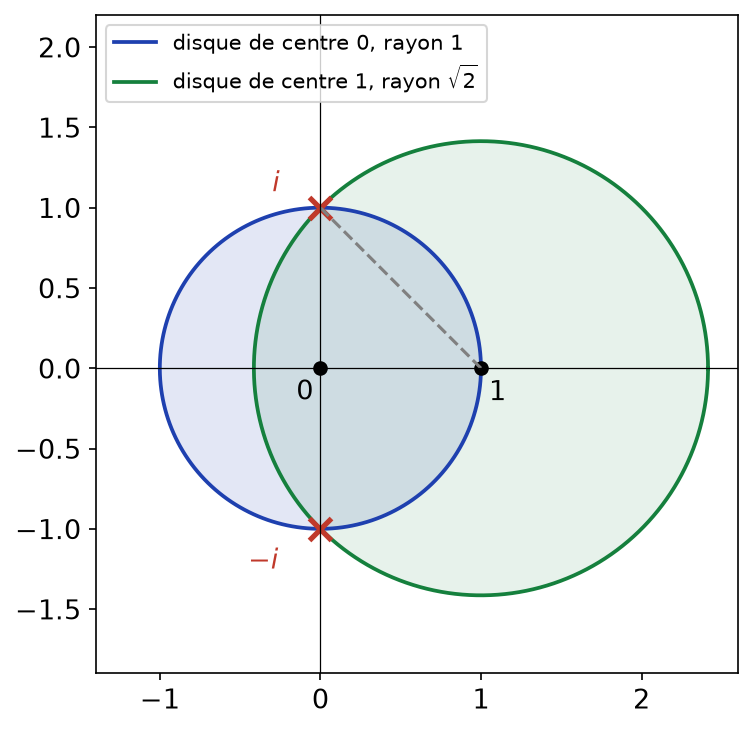
- La fonction \(g\) est holomorphe sur \(\mathbb{C} \setminus \{i, -i\}\). La distance de \(1\) à \(\pm i\) vaut \(\sqrt{2}\). Donc \(D(1, \sqrt{2})\) est inclus dans l’ouvert d’holomorphie, et le rayon \(\rho\) de la série de Taylor en \(1\) vérifie \(\rho \geq\, \sqrt{2}\). Supposons \(\rho > \sqrt{2}\). La somme \(S\) serait holomorphe, donc continue, sur \(D(1, \rho)\), qui contient \(i\). De plus, \(S = g\) sur \(D(1, \sqrt{2})\). Or \(|g(z)| \to +\infty\) quand \(z \to i\) dans ce disque, ce qui contredit la continuité de \(S\) en \(i\). Le rayon en \(1\) vaut \(\sqrt{2}\).
- La série de Taylor réelle en \(0\) est la restriction à \(\mathbb{R}\) de la série complexe de la question 3. Son rayon est donc \(1\). L’obstruction ne se voit pas sur \(\mathbb{R}\) : elle vient des pôles complexes \(\pm i\), situés à distance \(1\) de l’origine. La divergence pour \(|x| > 1\) s’explique par les singularités \(\pm i\) du prolongement complexe.
La figure ci-dessous représente les deux disques de convergence. Chacun est le plus grand disque centré au point considéré qui évite les pôles \(\pm i\).
Corrigé de l’exercice 4 : Logarithme complexe et puissances
- On écrit chaque nombre sous la forme \(re^{i\theta}\) avec \(\theta \in \,]-\pi, \pi[\). D’abord, \(i = e^{i\pi/2}\). Ensuite, \(-1 + i = \sqrt{2}\, e^{3i\pi/4}\). Enfin, \(-\sqrt{3} – i = 2e^{-5i\pi/6}\), car \(\cos(-5\pi/6) = -\frac{\sqrt{3}}{2}\) et \(\sin(-5\pi/6) = -\frac{1}{2}\). \(\mathrm{Log}(i) = \frac{i\pi}{2}\), \(\mathrm{Log}(-1+i) = \frac{1}{2}\ln 2 + \frac{3i\pi}{4}\), \(\mathrm{Log}(-\sqrt{3} – i) = \ln 2 – \frac{5i\pi}{6}\).
- On calcule \(z_1 z_2 = (-1+i)^2 = 1 – 2i – 1 = -2i = 2e^{-i\pi/2}\). Donc \(\mathrm{Log}(z_1 z_2) = \ln 2 – \frac{i\pi}{2}\). En revanche, \(\mathrm{Log}\, z_1 + \mathrm{Log}\, z_2 = \ln 2 + \frac{3i\pi}{2}\). Les deux valeurs diffèrent de \(2i\pi\) : \(\mathrm{Log}\) ne transforme pas les produits en sommes.
- On a \(i^i = \exp(i \cdot \frac{i\pi}{2}) = \exp(-\frac{\pi}{2})\). \(i^i = e^{-\pi/2} \approx 0{,}208\), qui est réel.
- Comme \(-1 + i = e^{\mathrm{Log}(-1+i)}\), l’équation s’écrit \(e^z = e^{\mathrm{Log}(-1+i)}\). Le noyau de l’exponentielle est \(2i\pi\mathbb{Z}\). Les solutions sont \(z = \frac{1}{2}\ln 2 + i(\frac{3\pi}{4} + 2k\pi)\), \(k \in \mathbb{Z}\).
- On pose \(w = e^{iz} \neq 0\). L’équation \(\cos z = 2\) équivaut à \(w + w^{-1} = 4\), soit \(w^2 – 4w + 1 = 0\). Donc \(w = 2 \pm \sqrt{3}\), deux réels strictement positifs. Ensuite, \(iz = \ln(2 \pm \sqrt{3}) + 2ik\pi\), d’où \(z = 2k\pi – i\ln(2 \pm \sqrt{3})\). Or \((2 – \sqrt{3})(2 + \sqrt{3}) = 1\), donc \(\ln(2 – \sqrt{3}) = -\ln(2 + \sqrt{3})\). Les solutions sont \(z = 2k\pi \pm i\ln(2 + \sqrt{3})\), \(k \in \mathbb{Z}\). Le cosinus complexe n’est donc pas borné par \(1\) ; en fait, il n’est pas borné du tout, comme l’impose le théorème de Liouville.
Corrigé de l’exercice 5 : Intégrales le long de deux chemins
- On paramètre \(\gamma_1(t) = (1+i)t\), \(t \in [0,1]\), avec \(\gamma_1^{\prime}(t) = 1 + i\). Ainsi \(\int_{\gamma_1} z^2\,dz = (1+i)^3 \int_0^1 t^2\,dt = \frac{(1+i)^3}{3}\). Or \((1+i)^2 = 2i\), donc \((1+i)^3 = 2i(1+i) = -2 + 2i\). Pour \(\gamma_2\), le premier segment \(t \mapsto t\) donne \(\int_0^1 t^2\,dt = \frac{1}{3}\). Le second, \(t \mapsto 1 + it\), donne
\[\int_0^1 (1+it)^2\, i\,dt = [\frac{(1+it)^3}{3}]_0^1 = \frac{(1+i)^3 – 1}{3} = \frac{-3+2i}{3}.\]
La somme vaut \(\frac{1 – 3 + 2i}{3} = \frac{-2+2i}{3}\). Par ailleurs, \(z^3/3\) est une primitive holomorphe de \(z^2\) sur \(\mathbb{C}\). Donc l’intégrale vaut \(\frac{(1+i)^3}{3} – 0\) sur tout chemin de \(0\) à \(1 + i\). Les deux intégrales valent \(\frac{-2 + 2i}{3}\). - Sur \(\gamma_1\), \(\overline{\gamma_1(t)}\,\gamma_1^{\prime}(t) = (1-i)t(1+i) = 2t\), d’où \(\int_{\gamma_1} \overline{z}\,dz = 1\). Sur \(\gamma_2\), le premier segment donne \(\int_0^1 t\,dt = \frac{1}{2}\). Le second donne \(\int_0^1 (1 – it)\, i\,dt = \int_0^1 (i + t)\,dt = i + \frac{1}{2}\). \(\int_{\gamma_1} \overline{z}\,dz = 1\) et \(\int_{\gamma_2} \overline{z}\,dz = 1 + i\).
- La fonction \(z^2\) possède une primitive holomorphe : son intégrale ne dépend que des extrémités. En revanche, \(\overline{z}\) n’est pas holomorphe (exercice 1). Elle n’a donc pas de primitive, et son intégrale dépend du chemin. Le résultat dépend du chemin pour \(\overline{z}\), et pas pour \(z^2\).
- Le bord direct du triangle est \(\gamma_2\) suivi de \(\gamma_1\) parcouru en sens inverse. Son intégrale vaut donc \((1 + i) – 1 = i\). L’aire du triangle vaut \(\frac{1}{2}\). L’intégrale vaut \(i = 2i \times \text{Aire}\). Cette relation est générale : elle découle de la formule de Green-Riemann.
Corrigé de l’exercice 6 : Intégrales sur un cercle et primitives
- Avec \(z = re^{it}\), on a \(dz = ire^{it}\,dt\), donc \(\int_{C(0,r)} z^n\,dz = ir^{n+1}\int_0^{2\pi} e^{i(n+1)t}\,dt\). Si \(n \neq -1\), l’intégrale d’une exponentielle \(e^{ikt}\) avec \(k \neq 0\) sur une période est nulle. Si \(n = -1\), l’intégrande vaut \(1\). L’intégrale vaut \(0\) pour \(n \neq -1\), et \(2i\pi\) pour \(n = -1\).
- Si \(F\) était une primitive holomorphe de \(1/z\) sur \(\mathbb{C}^*\), l’intégrale de \(1/z\) sur le chemin fermé \(C(0,1)\) serait nulle. Or elle vaut \(2i\pi\). Il n’existe pas de primitive de \(1/z\) sur \(\mathbb{C}^*\).
- On développe : \(\frac{(z^2+1)^2}{z^3} = \frac{z^4 + 2z^2 + 1}{z^3} = z + \frac{2}{z} + \frac{1}{z^3}\). D’après la question 1, seul le terme en \(1/z\) contribue. L’intégrale vaut \(2 \times 2i\pi = 4i\pi\).
- Le disque fermé \(\overline{D}(2,1)\) est contenu dans le demi-plan \(\mathrm{Re}\, z \geq\, 1\), donc dans \(\mathbb{C} \setminus \mathbb{R}_-\). Sur cet ouvert, \(\mathrm{Log}\) est une primitive holomorphe de \(1/z\). Comme \(C(2,1)\) est un chemin fermé de cet ouvert, \(\int_{C(2,1)} \frac{dz}{z} = 0\).
Corrigé de l’exercice 7 : Majoration d’une intégrale curviligne
- Pour \(|z| = R\), l’inégalité triangulaire donne \(|z^2 + 4| \geq\, |z|^2 – 4 = R^2 – 4 > 0\). Donc \(|\frac{1}{z^2+4}| \leq\, \frac{1}{R^2 – 4}\) sur le cercle, dont la longueur vaut \(2\pi R\). L’inégalité de la longueur donne la majoration annoncée. Enfin, \(\frac{2\pi R}{R^2 – 4} \sim \frac{2\pi}{R}\). L’intégrale est majorée par \(\frac{2\pi R}{R^2-4}\) et tend vers \(0\).
- On a \(z^2 + 4 = (z – 2i)(z + 2i)\). On vérifie que \(\frac{1}{z-2i} – \frac{1}{z+2i} = \frac{4i}{z^2+4}\). Donc \(\frac{1}{z^2+4} = \frac{1}{4i}(\frac{1}{z-2i} – \frac{1}{z+2i})\). Pour \(R > 2\), les points \(\pm 2i\) sont intérieurs au cercle, et \(\int_{C(0,R)} \frac{dz}{z – a} = 2i\pi\) pour \(|a| < R\) (formule de Cauchy avec \(f = 1\)). Ainsi l’intégrale vaut \(\frac{1}{4i}(2i\pi – 2i\pi)\). Elle est nulle pour tout \(R > 2\), ce qui est cohérent avec la question 1.
- Pour \(z = Re^{it}\), \(t \in [0, \pi]\), on a \(|e^{iz}| = e^{-\mathrm{Im}\, z} = e^{-R\sin t} \leq\, 1\), car \(\sin t \geq\, 0\). De plus, \(|z^2 + 1| \geq\, R^2 – 1\). La longueur du demi-cercle vaut \(\pi R\). Donc \(|\int_{\Gamma_R} \frac{e^{iz}}{z^2+1}\,dz| \leq\, \frac{\pi R}{R^2 – 1}\). Ce majorant tend vers \(0\), donc l’intégrale aussi.
Point de méthode : sur un grand cercle, minorez le dénominateur par l’inégalité triangulaire renversée \(|z^2 + c| \geq\, |z|^2 – |c|\).
Corrigé de l’exercice 8 : Applications de la formule de Cauchy
Dans chaque cas, on isole un facteur \(\frac{1}{z-a}\) et on vérifie que le reste est holomorphe sur un disque ouvert contenant le cercle d’intégration. Un point intérieur au cercle a pour indice \(1\). La figure suit la question 3.
- La fonction \(\exp\) est entière, et \(|1| < 2\). La formule de Cauchy sur \(C(0,2)\) donne \(I_1 = 2i\pi e^1\). \(I_1 = 2i\pi e\).
- Les points \(0\) et \(2\) sont intérieurs à \(C(0,3)\). On décompose : \(\frac{1}{z(z-2)} = \frac{1}{2}(\frac{1}{z-2} – \frac{1}{z})\). Ainsi \(I_2 = \frac{1}{2}\int_{C(0,3)} \frac{e^z}{z-2}\,dz – \frac{1}{2}\int_{C(0,3)} \frac{e^z}{z}\,dz\). La formule de Cauchy donne \(2i\pi e^2\) et \(2i\pi e^0\). Donc \(I_2 = i\pi e^2 – i\pi\). \(I_2 = i\pi(e^2 – 1)\).
- Seul \(0\) est intérieur à \(C(0,1)\). La fonction \(g(z) = \frac{e^z}{z-2}\) est holomorphe sur le disque \(D(0,2)\), qui est étoilé et contient \(C(0,1)\). La formule de Cauchy donne \(I_3 = 2i\pi g(0) = 2i\pi \cdot \frac{1}{-2}\). \(I_3 = -i\pi\).
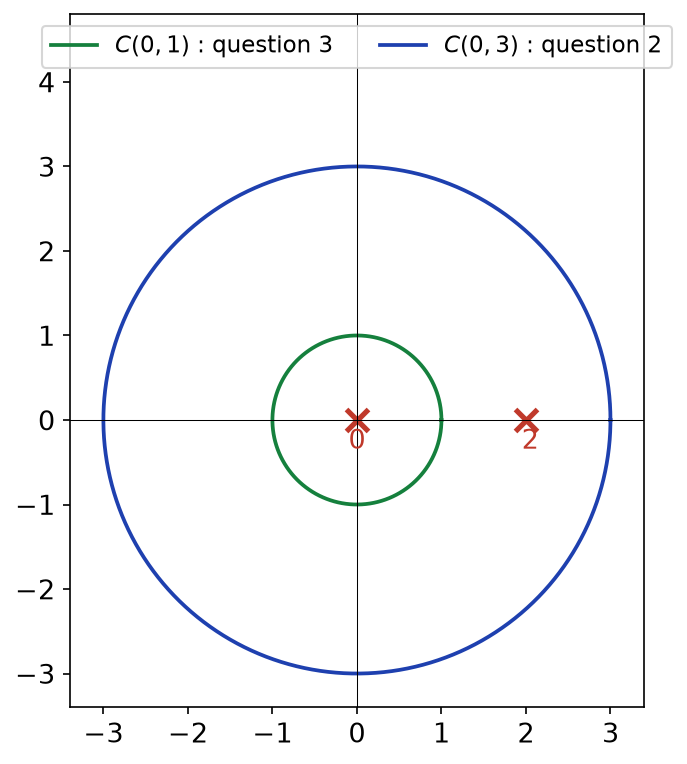
- On écrit \(\frac{1}{z^2+1} = \frac{g(z)}{z – i}\) avec \(g(z) = \frac{1}{z+i}\). Le point \(-i\) est à distance \(2\) de \(i\). Donc \(g\) est holomorphe sur \(D(i, 2)\), qui contient \(C(i,1)\), et \(i\) est intérieur à ce cercle. Ainsi \(I_4 = 2i\pi g(i) = \frac{2i\pi}{2i}\). \(I_4 = \pi\).
Corrigé de l’exercice 9 : Formule de Cauchy pour les dérivées
On utilise \(\int_{C(z_0,r)} \frac{f(z)}{(z-a)^{n+1}}\,dz = \frac{2i\pi}{n!} f^{(n)}(a)\), valable pour \(f\) holomorphe sur un ouvert contenant \(\overline{D}(z_0, r)\) et \(|a – z_0| < r\).
- On prend \(f(z) = e^{2z}\), entière, \(a = 0\) et \(n = 3\). Alors \(f^{(3)}(0) = 8\). Donc l’intégrale vaut \(\frac{2i\pi}{3!} \cdot 8 = \frac{16i\pi}{6}\). \(\int_{C(0,1)} \frac{e^{2z}}{z^4}\,dz = \frac{8i\pi}{3}\).
- On prend \(f = \sin\), \(a = 0\) et \(n = 1\). Donc l’intégrale vaut \(2i\pi \sin^{\prime}(0) = 2i\pi \cos 0\). \(\int_{C(0,1)} \frac{\sin z}{z^2}\,dz = 2i\pi\).
- On prend \(f(z) = z^3\), \(a = 1\), \(n = 1\) ; le point \(1\) est intérieur à \(C(0,2)\). Comme \(f^{\prime}(1) = 3\), l’intégrale vaut \(2i\pi \cdot 3\). \(\int_{C(0,2)} \frac{z^3}{(z-1)^2}\,dz = 6i\pi\).
- Avec \(f = \exp\), on a \(f^{(n)}(0) = 1\), donc \(\int_{C(0,1)} \frac{e^z}{z^{n+1}}\,dz = \frac{2i\pi}{n!}\). Paramétrons ensuite par \(z = e^{it}\) : \(dz = ie^{it}\,dt\) et \(z^{-(n+1)} = e^{-i(n+1)t}\). L’intégrale devient \(i\int_0^{2\pi} e^{e^{it}} e^{-int}\,dt\). Or \(e^{e^{it}} = e^{\cos t}e^{i\sin t}\). Donc
\[\int_0^{2\pi} e^{\cos t}\, e^{i(\sin t – nt)}\,dt = \frac{2\pi}{n!}.\]
En prenant la partie réelle, \(\int_0^{2\pi} e^{\cos t}\cos(\sin t – nt)\,dt = \frac{2\pi}{n!}\), et la partie imaginaire donne une intégrale nulle.
Corrigé de l’exercice 10 : Intégrales trigonométriques par la formule de Cauchy
- Posons \(z = e^{it}\), \(t \in [0, 2\pi]\). Alors \(dz = iz\,dt\) et \(\cos t = \frac{1}{2}(z + \frac{1}{z})\). Ainsi \(5 + 4\cos t = 5 + 2z + \frac{2}{z} = \frac{2z^2 + 5z + 2}{z}\). Par conséquent,
\[\frac{dt}{5 + 4\cos t} = \frac{z}{2z^2 + 5z + 2} \cdot \frac{dz}{iz} = \frac{dz}{i(2z^2 + 5z + 2)}.\]
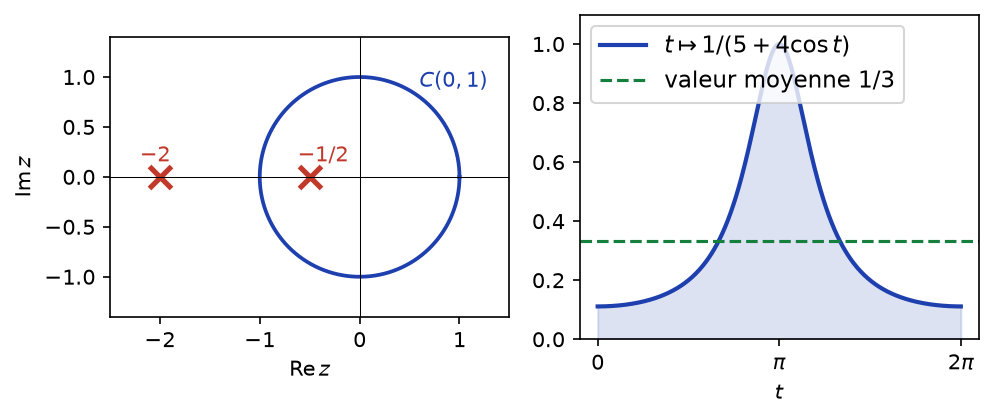
Par définition de l’intégrale le long de \(C(0,1)\), on obtient l’égalité demandée. - On factorise \(2z^2 + 5z + 2 = 2(z + \frac{1}{2})(z + 2)\). Seule la racine \(-\frac{1}{2}\) est intérieure au cercle unité. On écrit l’intégrande sous la forme \(\frac{g(z)}{z + 1/2}\), avec \(g(z) = \frac{1}{2i(z+2)}\). Cette fonction est holomorphe sur le disque \(D(0,2)\), qui contient \(C(0,1)\). La formule de Cauchy donne donc \(2i\pi g(-\frac{1}{2}) = 2i\pi \cdot \frac{1}{2i \cdot \frac{3}{2}} = \frac{2i\pi}{3i}\). \(\int_0^{2\pi} \frac{dt}{5 + 4\cos t} = \frac{2\pi}{3}\).
- De même, \(a + b\cos t = \frac{bz^2 + 2az + b}{2z}\), donc l’intégrale vaut \(\int_{C(0,1)} \frac{2\,dz}{i(bz^2 + 2az + b)}\). Le trinôme a pour racines réelles \(z_1 = \frac{-a + \sqrt{a^2 – b^2}}{b}\) et \(z_2 = \frac{-a – \sqrt{a^2 – b^2}}{b}\). Leur produit vaut \(1\) et \(z_2 < -\frac{a}{b} < -1\). Donc \(|z_1| < 1 < |z_2|\). La formule de Cauchy appliquée en \(z_1\) à \(g(z) = \frac{2}{ib(z – z_2)}\), holomorphe sur \(D(0, |z_2|)\), donne
\[2i\pi \cdot \frac{2}{ib(z_1 – z_2)} = \frac{4\pi}{b} \cdot \frac{b}{2\sqrt{a^2 – b^2}}.\]
\(\int_0^{2\pi} \frac{dt}{a + b\cos t} = \frac{2\pi}{\sqrt{a^2 – b^2}}\), ce qui redonne \(\frac{2\pi}{3}\) pour \(a = 5\), \(b = 4\). - La formule de la moyenne pour \(\exp\) en \(0\), avec \(r = 1\), donne \(1 = e^0 = \frac{1}{2\pi}\int_0^{2\pi} e^{e^{it}}\,dt\). Or \(e^{e^{it}} = e^{\cos t}(\cos(\sin t) + i\sin(\sin t))\). En séparant parties réelle et imaginaire : \(\int_0^{2\pi} e^{\cos t}\cos(\sin t)\,dt = 2\pi\) et \(\int_0^{2\pi} e^{\cos t}\sin(\sin t)\,dt = 0\).
La figure montre, à gauche, les deux racines du trinôme par rapport au cercle unité. À droite, elle montre la fonction intégrée : sa valeur moyenne sur \([0, 2\pi]\) vaut bien \(\frac{1}{2\pi} \cdot \frac{2\pi}{3} = \frac{1}{3}\).
Corrigé de l’exercice 11 : Module constant et rigidité
- Si \(Q\) est constante, alors \(Q_x = Q_y = 0\). Par Cauchy-Riemann, \(P_x = Q_y = 0\) et \(P_y = -Q_x = 0\). Donc \(f^{\prime} = P_x + iQ_x = 0\) sur \(U\). Comme \(U\) est connexe, \(f\) est constante.
- Si \(f(U) \subset \mathbb{R}\), alors \(Q = 0\) est constante. D’après la question 1, \(f\) est constante.
- Supposons \(P^2 + Q^2 = c\). Si \(c = 0\), alors \(f = 0\). Sinon, en dérivant, on obtient \(PP_x + QQ_x = 0\) et \(PP_y + QQ_y = 0\). On remplace \(Q_x = -P_y\) et \(Q_y = P_x\) : cela donne \(PP_x – QP_y = 0\) et \(QP_x + PP_y = 0\). Ce système en \((P_x, P_y)\) a pour déterminant \(P^2 + Q^2 = c \neq 0\). Donc \(P_x = P_y = 0\), puis \(Q_x = Q_y = 0\) et \(f^{\prime} = 0\). Ainsi \(f\) est constante.
- Si \(f\) et \(\overline{f}\) sont holomorphes, alors \(f + \overline{f} = 2P\) est holomorphe et à valeurs réelles. D’après la question 2, \(P\) est constante. Ensuite, le cours (partie réelle constante) donne la conclusion. La fonction \(f\) est constante.
- La fonction \(\varphi(x,y) = (\cos x, \sin x)\) est \(C^\infty\), non constante, et de norme \(1\). Pour les applications de \(\mathbb{R}^2\) dans \(\mathbb{R}^2\), un module constant n’impose rien ; seule l’holomorphie, via Cauchy-Riemann, crée cette rigidité. On vérifie d’ailleurs que \(\varphi\) ne satisfait pas Cauchy-Riemann : \(P_x = -\sin x\) alors que \(Q_y = 0\).
Corrigé de l’exercice 12 : Déterminations du logarithme
- Posons \(w = -iz\). Si \(z = re^{i\theta}\) avec \(\theta \in \,]-\pi/2, 3\pi/2[\), alors \(w = re^{i(\theta – \pi/2)}\) avec \(\theta – \pi/2 \in \,]-\pi, \pi[\). De plus, \(z \in i\mathbb{R}_-\) si et seulement si \(w \in \mathbb{R}_-\). Par conséquent, pour \(z \in U\), \(L(z) = \mathrm{Log}(-iz) + \frac{i\pi}{2}\). Cette expression est continue (et même holomorphe), comme composée. Enfin, \(\exp(L(z)) = (-iz) \cdot e^{i\pi/2} = (-iz) \cdot i = z\). Pour les valeurs : \(-1 = e^{i\pi}\) avec \(\pi \in \,]-\pi/2, 3\pi/2[\), et \(-1 – i = \sqrt{2}\, e^{5i\pi/4}\). \(L\) est une détermination continue ; \(L(-1) = i\pi\) et \(L(-1-i) = \frac{1}{2}\ln 2 + \frac{5i\pi}{4}\).
- L’ouvert \(U \setminus \mathbb{R}_-\) est formé de deux morceaux. Le premier correspond à \(\theta \in \,]-\pi/2, \pi[\) ; là, les deux arguments coïncident et \(L = \mathrm{Log}\). Le second est le quart de plan ouvert \(\mathrm{Re}\, z < 0\), \(\mathrm{Im}\, z < 0\), où \(\theta \in \,]\pi, 3\pi/2[\) : l’argument principal vaut alors \(\theta – 2\pi\). Donc \(L = \mathrm{Log}\) hors du troisième quadrant, et \(L = \mathrm{Log} + 2i\pi\) dans le troisième quadrant ouvert. Cela illustre la différence d’une constante \(2ik\pi\) sur chaque composante connexe.
- Supposons que \(L\) soit une détermination continue sur \(\mathbb{C}^*\). La fonction \(\psi(t) = \frac{1}{2i\pi}(L(e^{it}) – it)\) est continue sur \(\mathbb{R}\). Elle est à valeurs entières, car \(\exp(L(e^{it})) = e^{it}\). Par le théorème des valeurs intermédiaires, elle est constante. Or \(\psi(2\pi) = \frac{L(1) – 2i\pi}{2i\pi} = \psi(0) – 1\). C’est une contradiction : aucune détermination continue n’existe sur \(\mathbb{C}^*\).
- La fonction \(f^{\prime}/f\) est holomorphe sur \(V\), car \(f\) ne s’annule pas. D’après le théorème de Cauchy dans un ouvert étoilé, elle admet une primitive \(G\). Alors \((fe^{-G})^{\prime} = f^{\prime}e^{-G} – fG^{\prime}e^{-G} = 0\). Un ouvert étoilé est connexe par arcs, donc \(fe^{-G}\) est une constante \(c\), non nulle car \(f\) ne s’annule pas. On choisit \(\beta\) tel que \(e^\beta = c\) (surjectivité de \(\exp\) sur \(\mathbb{C}^*\)). La fonction \(g = G + \beta\) est holomorphe et vérifie \(e^g = e^G c = f\).
- On pose \(h = e^{g/2}\), holomorphe sur \(V\). Alors \(h^2 = e^g = f\).
Point de méthode : pour construire un logarithme de \(f\), intégrez la dérivée logarithmique \(f^{\prime}/f\) ; c’est ici que sert l’hypothèse « ouvert étoilé ».
Corrigé de l’exercice 13 : Zéros isolés et suites de valeurs
- La fonction \(z \mapsto z^2\) convient. Si \(f\) convient, alors \(f – z^2\) est entière et s’annule en tous les \(1/n\). Cette suite converge vers \(0 \in \mathbb{C}\), et \(\mathbb{C}\) est connexe. D’après le principe des zéros isolés, \(f – z^2 = 0\). La seule solution est \(f(z) = z^2\).
- Supposons qu’une telle \(f\) existe. Pour \(n = 2k\), on a \(f(1/(2k)) = 1/(2k)\). Donc \(f\) et l’identité coïncident sur une suite qui tend vers \(0 \in D(0,1)\). Ainsi \(f(z) = z\) sur le disque, qui est connexe. Or, pour \(n = 2k + 1\), on obtient \(f(1/(2k+1)) = -1/(2k+1) \neq 1/(2k+1)\). C’est impossible : une telle \(f\) n’existe pas.
- On remarque que \(\frac{1}{n+1} = \frac{1/n}{1 + 1/n}\). La fonction \(g(z) = \frac{z}{1+z}\) est holomorphe sur \(D(0,1)\), car son pôle \(-1\) n’est pas dans ce disque, et elle vérifie \(g(1/n) = \frac{1}{n+1}\). Enfin, deux solutions coïncident sur la suite \((1/n)\), qui s’accumule en \(0 \in D(0,1)\). Oui : \(f(z) = \frac{z}{1+z}\), et c’est l’unique solution.
- Les zéros \(1/n\) de \(f\) s’accumulent en \(0\), qui appartient à l’ouvert connexe \(\mathbb{C}\). Ce zéro ne serait pas isolé. Donc \(f\) est identiquement nulle. En revanche, \(\sin(\pi/z)\) est holomorphe sur \(\mathbb{C}^*\), et le point d’accumulation \(0\) n’appartient pas à \(\mathbb{C}^*\). Le principe exige un point d’accumulation dans l’ouvert ; pour \(\sin(\pi/z)\) sur \(\mathbb{C}^*\), il ne s’applique pas.
- Pour tout \(z\), \(\sin z – z = \sum_{k \geq\, 1} \frac{(-1)^k z^{2k+1}}{(2k+1)!} = -\frac{z^3}{6} + \frac{z^5}{120} – \cdots\). Le premier coefficient non nul est celui de \(z^3\). Le zéro \(0\) est d’ordre \(3\), et \(g(z) = \sum_{k \geq\, 1} \frac{(-1)^k z^{2k-2}}{(2k+1)!}\), avec \(g(0) = -\frac{1}{6} \neq 0\).
Corrigé de l’exercice 14 : Prolongement analytique d’identités
- Les fonctions \(z \mapsto \sin^2 z + \cos^2 z – 1\) et \(z \mapsto \cos(2z) – 1 + 2\sin^2 z\) sont entières. Elles sont nulles sur \(\mathbb{R}\), par les formules réelles. Or \(\mathbb{R}\) admet des points d’accumulation dans \(\mathbb{C}\), qui est connexe. Par prolongement analytique, les deux identités sont vraies sur \(\mathbb{C}\).
- Fixons \(y \in \mathbb{R}\). La fonction \(z \mapsto \exp(z + y) – \exp(z)\exp(y)\) est entière et nulle sur \(\mathbb{R}\), donc nulle sur \(\mathbb{C}\). Fixons ensuite \(z \in \mathbb{C}\). La fonction \(w \mapsto \exp(z + w) – \exp(z)\exp(w)\) est entière. D’après l’étape précédente, elle est nulle sur \(\mathbb{R}\), donc sur \(\mathbb{C}\). Ainsi \(\exp(z+w) = \exp(z)\exp(w)\) pour tous \(z, w \in \mathbb{C}\).
- L’ensemble \([0,1]\) est infini et tous ses points sont des points d’accumulation, situés dans \(U\). Comme \(U\) est connexe, le principe des zéros isolés s’applique. Donc \(f = 0\) sur \(U\).
- La fonction \(\varphi\) est \(C^\infty\) sur \(\mathbb{R}\) et nulle sur \([-1, 0]\). Pourtant, elle n’est pas nulle, puisque \(\varphi(1) = e^{-1}\). Une fonction \(C^\infty\) réelle n’est pas déterminée par ses valeurs sur un segment : c’est la rigidité propre aux fonctions holomorphes. En effet, toutes les dérivées de \(\varphi\) en \(0\) sont nulles, mais \(\varphi\) n’est pas somme de sa série de Taylor.
- L’ouvert \(\mathbb{C} \setminus \mathbb{R}_-\) est connexe (il est étoilé par rapport à \(1\)). Deux prolongements holomorphes de \(\ln\) coïncident sur \(]0, +\infty[\), qui s’accumule dans l’ouvert. Ils sont donc égaux. De plus, \(\mathrm{Log}(x) = \ln x\) pour \(x > 0\). Le seul prolongement est la détermination principale \(\mathrm{Log}\).
Corrigé de l’exercice 15 : Fonctions entières à croissance polynomiale
- La fonction \(f\) est entière, donc \(f(z) = \sum a_n z^n\) sur \(\mathbb{C}\). Sur \(C(0,r)\), on a \(|f| \leq\, A + Br^k\). Les inégalités de Cauchy donnent \(|a_n| \leq\, \frac{A + Br^k}{r^n}\) pour tout \(r > 0\). Si \(n > k\), ce majorant tend vers \(0\) quand \(r \to +\infty\). Donc \(a_n = 0\) pour \(n > k\). Ainsi \(f\) est un polynôme de degré au plus \(k\).
- D’après la question 1 (avec \(A = 0\), \(B = 1\), \(k = 2\)), \(f(z) = a_0 + a_1 z + a_2 z^2\). D’abord, \(|f(0)| \leq\, 0\), donc \(a_0 = 0\). Ensuite, pour \(z \neq 0\), \(|a_1 + a_2 z| \leq\, |z|\) ; en faisant tendre \(z\) vers \(0\), on obtient \(a_1 = 0\). Enfin, \(|a_2 z^2| \leq\, |z|^2\) impose \(|a_2| \leq\, 1\). Réciproquement, ces fonctions conviennent. Les solutions sont les \(f(z) = az^2\) avec \(|a| \leq\, 1\).
- La fonction \(f\) est continue sur le carré compact \(K = [0,1] + i[0,1]\), donc bornée par un réel \(M\). Tout \(z \in \mathbb{C}\) s’écrit \(z = z_0 + m + ni\) avec \(z_0 \in K\) et \(m, n \in \mathbb{Z}\) (prendre les parties entières). Par périodicité, \(f(z) = f(z_0)\), donc \(|f(z)| \leq\, M\). D’après le théorème de Liouville, \(f\) est constante.
Corrigé de l’exercice 16 : Variantes du théorème de Liouville
- La fonction \(e^f\) est entière et \(|e^f| = e^{\mathrm{Re}\, f} \leq\, 1\). D’après Liouville, \(e^f\) est constante. En dérivant, \(f^{\prime}e^f = 0\). Comme l’exponentielle ne s’annule pas, \(f^{\prime} = 0\). Donc \(f\) est constante.
- On a \(|e^{if}| = e^{\mathrm{Re}(if)} = e^{-\mathrm{Im}\, f} \leq\, 1\). La fonction \(e^{if}\) est donc entière et bornée, puis constante. On en déduit \(if^{\prime}e^{if} = 0\), puis \(f^{\prime} = 0\). La fonction \(f\) est constante.
- La fonction \(f – 1\) ne s’annule pas, donc \(g = \frac{1}{f – 1}\) est entière. De plus, \(|g| \leq\, 2\). D’après Liouville, \(g\) est une constante non nulle \(c\). Ainsi \(f = 1 + \frac{1}{c}\) est constante.
- La fonction \(g(z) = f(z)e^{-z}\) est entière, et \(|g(z)| = \frac{|f(z)|}{|e^z|} \leq\, 1\). D’après Liouville, \(g\) est une constante \(c\), avec \(|c| \leq\, 1\). Donc \(f(z) = c\,e^z\) avec \(|c| \leq\, 1\).
Point de méthode : pour appliquer Liouville à une fonction qui n’est pas bornée, composez-la avec une fonction qui transforme l’hypothèse en borne : \(e^f\), \(e^{if}\), \(\frac{1}{f – a}\), ou divisez par une fonction de référence.
Corrigé de l’exercice 17 : Théorème de d’Alembert-Gauss par Liouville
- Soit \(|z| \geq\, R\). Comme \(|z| \geq\, 1\), on a \(|z|^k \leq\, |z|^{n-1}\) pour \(0 \leq\, k \leq\, n – 1\). Par conséquent,
\[|a_{n-1}z^{n-1} + \cdots + a_0| \leq\, \sum_{k=0}^{n-1} |a_k|\,|z|^k \leq\, S|z|^{n-1} \leq\, \frac{|z|}{2}|z|^{n-1},\]
car \(|z| \geq\, 2S\). L’inégalité triangulaire donne alors \(|P(z)| \geq\, |z|^n – \frac{|z|^n}{2}\). Ainsi \(|P(z)| \geq\, \frac{|z|^n}{2}\) pour \(|z| \geq\, R\). - Si \(P\) ne s’annule pas, \(1/P\) est un quotient de fonctions entières sans pôle, donc entière. Sur le disque compact \(\overline{D}(0,R)\), elle est continue, donc bornée. En dehors, \(|\frac{1}{P(z)}| \leq\, \frac{2}{|z|^n} \leq\, \frac{2}{R^n}\). La fonction \(1/P\) est entière et bornée sur \(\mathbb{C}\).
- D’après Liouville, \(1/P\) est constante, donc \(P\) aussi. Or \(P\) est de degré \(n \geq\, 1\). C’est absurde : \(P\) admet une racine dans \(\mathbb{C}\).
- On raisonne par récurrence sur \(n\). Pour \(n = 1\), \(P(z) = z – (-a_0)\). Supposons le résultat vrai au rang \(n – 1\). Soit \(z_1\) une racine de \(P\). La division euclidienne par \(z – z_1\) donne \(P(z) = (z – z_1)Q(z)\), avec \(Q\) unitaire de degré \(n – 1\). On applique l’hypothèse à \(Q\). Donc \(P(z) = \prod_{k=1}^{n}(z – z_k)\).
- Si les \(a_k\) sont réels, alors \(\overline{P(w)} = P(\overline{w})\). Donc \(P(w) = 0\) entraîne \(P(\overline{w}) = 0\). Plus précisément, \(\prod(z – z_k) = P(z) = \overline{P(\overline{z})} = \prod(z – \overline{z_k})\). Par unicité de la factorisation, les racines non réelles vont par paires conjuguées, avec la même multiplicité. Elles sont donc en nombre pair. Si \(n\) est impair, il reste au moins une racine réelle.
Corrigé de l’exercice 18 : Principe du maximum
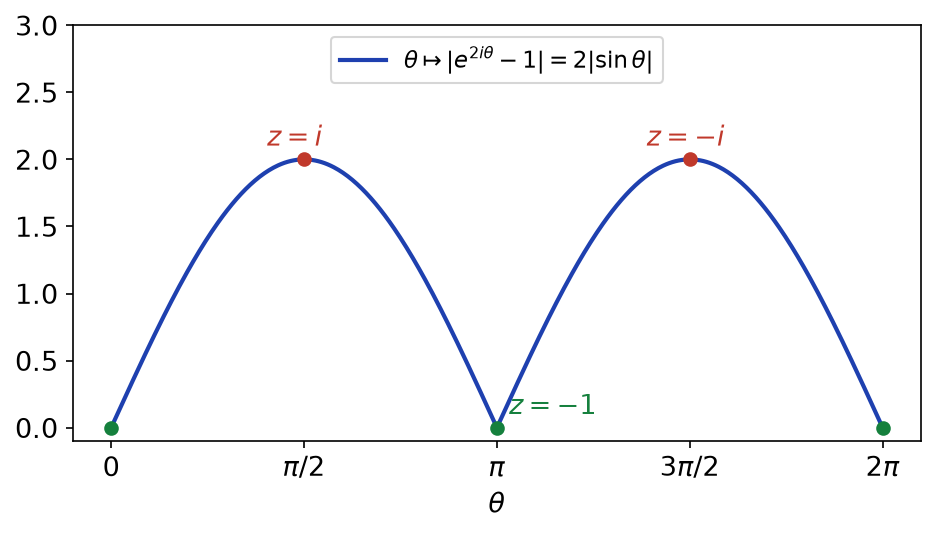
- La fonction \(z^2 – 1\) est un polynôme non constant. D’après le principe du maximum, le maximum de son module sur le disque fermé est atteint sur le cercle. Pour \(z = e^{i\theta}\), on a \(e^{2i\theta} – 1 = e^{i\theta}(e^{i\theta} – e^{-i\theta}) = 2ie^{i\theta}\sin\theta\). Donc \(|z^2 – 1| = 2|\sin\theta|\), maximal pour \(\theta = \pm\frac{\pi}{2}\). Le maximum vaut \(2\), atteint en \(z = i\) et \(z = -i\) uniquement.
- La fonction \(|z^2 – \frac{1}{4}|\) s’annule en \(z = \pm\frac{1}{2}\), intérieurs au disque : son minimum sur \(\overline{D}(0,1)\) vaut \(0\). Sur le cercle, \(w = z^2\) décrit le cercle unité, et \(|w – \frac{1}{4}| \geq\, 1 – \frac{1}{4}\), avec égalité pour \(w = 1\). Le minimum vaut \(0\) sur le disque, \(\frac{3}{4}\) sur le cercle (en \(z = \pm 1\)). Le principe du minimum exige que la fonction ne s’annule pas : il ne s’applique pas ici.
- On a \(|e^z| = e^{\mathrm{Re}\, z}\), et \(\mathrm{Re}\, z\) varie dans \([-1, 1]\) sur le disque fermé. Le maximum vaut \(e\), atteint en \(z = 1\) ; le minimum vaut \(e^{-1}\), atteint en \(z = -1\). Les deux sont atteints sur le bord, car \(\exp\) ne s’annule pas.
- D’abord, \(f\) ne s’annule pas sur le compact \(\overline{D}(0,1)\). Par continuité, elle ne s’annule pas sur un ouvert \(V\) contenant ce disque. Le principe du maximum appliqué à \(f\) donne \(|f| \leq\, 1\) sur \(\overline{D}(0,1)\). Ensuite, \(1/f\) est holomorphe sur \(V\) et de module \(1\) sur le cercle. Donc \(|1/f| \leq\, 1\), soit \(|f| \geq\, 1\). Ainsi \(|f| = 1\) sur le disque ouvert, qui est connexe. D’après l’exercice 11, \(f\) est constante sur \(D(0,1)\), puis sur le disque fermé par continuité.
- La fonction \(f(z) = z\) est holomorphe, de module \(1\) sur le cercle, et non constante. Elle s’annule en \(0\), ce qui empêche d’appliquer le principe à \(1/f\).
La figure ci-dessous trace \(|z^2 – 1|\) sur le cercle unité en fonction de l’angle \(\theta\). On y lit le maximum \(2\) en \(\pm i\) et les zéros en \(\pm 1\).
Corrigé de l’exercice 19 : Lemme de Schwarz
- La fonction \(f\) est somme de sa série de Taylor \(\sum_{n \geq\, 1} a_n z^n\) sur \(\mathbb{D}\), car \(a_0 = f(0) = 0\). Donc \(g(z) = \sum_{n \geq\, 1} a_n z^{n-1}\) pour \(z \in \mathbb{D}\), y compris en \(0\), où l’on trouve \(a_1 = f^{\prime}(0)\). Cette série a le même rayon, au moins \(1\). La fonction \(g\) est holomorphe sur \(\mathbb{D}\).
- Soit \(r \in \,]0,1[\). Pour \(|z| = r\), on a \(|g(z)| = \frac{|f(z)|}{r} < \frac{1}{r}\). La fonction \(g\) est holomorphe sur un voisinage du disque fermé \(\overline{D}(0,r)\). D’après le principe du maximum, \(|g(z)| \leq\, \frac{1}{r}\) pour \(|z| \leq\, r\). Fixons alors \(z \in \mathbb{D}\). Pour tout \(r \in \,]|z|, 1[\), on a \(|g(z)| \leq\, 1/r\). En faisant tendre \(r\) vers \(1\), on obtient \(|g(z)| \leq\, 1\) sur \(\mathbb{D}\).
- Pour \(z \neq 0\), \(|f(z)| = |z|\,|g(z)| \leq\, |z|\), et l’inégalité est triviale en \(0\). De plus, \(|f^{\prime}(0)| = |g(0)| \leq\, 1\). Donc \(|f(z)| \leq\, |z|\) sur \(\mathbb{D}\) et \(|f^{\prime}(0)| \leq\, 1\).
- Dans les deux cas, \(|g|\) atteint la valeur \(1\) en un point de \(\mathbb{D}\) (en \(z_0\), ou en \(0\)). Comme \(|g| \leq\, 1\), c’est un maximum intérieur. D’après le principe du maximum sur \(\mathbb{D}\) connexe, \(g\) est une constante \(\lambda\), et \(|\lambda| = 1\). Ainsi \(f(z) = \lambda z\) avec \(|\lambda| = 1\).
- Si \(f(1/2) = 1/2\), alors \(|f(z_0)| = |z_0|\) pour \(z_0 = 1/2\). D’après la question 4, \(f(z) = \lambda z\), puis \(\lambda/2 = 1/2\), donc \(\lambda = 1\). Réciproquement, l’identité convient. La seule solution est \(f(z) = z\).
Corrigé de l’exercice 20 : Problème : intégrale de Gauss par le théorème de Cauchy
- La fonction \(f\) est entière, et \(\mathbb{C}\) est un ouvert étoilé. D’après le théorème de Cauchy, l’intégrale de \(f\) sur tout chemin fermé est nulle. Donc \(\int_{\Gamma_R} f(z)\,dz = 0\).
- On a \((R + it)^2 = R^2 – t^2 + 2iRt\), donc \(|f(R + it)| = e^{-(R^2 – t^2)} \leq\, e^{b^2 – R^2}\) pour \(t \in [0, b]\). De même, \((-R + it)^2 = R^2 – t^2 – 2iRt\) donne la même majoration sur \(\gamma_4\). Chaque côté vertical est de longueur \(b\). L’inégalité de la longueur donne \(|\int_{\gamma_2} f| \leq\, b\,e^{b^2 – R^2}\), et de même pour \(\gamma_4\). Ces deux intégrales tendent vers \(0\) quand \(R \to +\infty\).
- Le côté \(\gamma_3\) va de \(R + ib\) à \(-R + ib\). On le parcourt en sens inverse avec \(x \mapsto x + ib\), \(x \in [-R, R]\). Or \((x + ib)^2 = x^2 – b^2 + 2ibx\). Ainsi
\[\int_{\gamma_3} f(z)\,dz = -\int_{-R}^{R} e^{-(x+ib)^2}\,dx = -e^{b^2}\int_{-R}^{R} e^{-x^2}e^{-2ibx}\,dx.\]
C’est l’expression demandée. - La question 1 donne \(\int_{-R}^{R} e^{-x^2}\,dx + \int_{\gamma_2} f – e^{b^2}\int_{-R}^{R} e^{-x^2}e^{-2ibx}\,dx + \int_{\gamma_4} f = 0\). Quand \(R \to +\infty\), la première intégrale tend vers \(\sqrt{\pi}\), et les deux intégrales verticales tendent vers \(0\). La troisième converge, car \(|e^{-x^2}e^{-2ibx}| = e^{-x^2}\) est intégrable. Donc \(\int_{-\infty}^{+\infty} e^{-x^2}(\cos(2bx) – i\sin(2bx))dx = \sqrt{\pi}\,e^{-b^2}\). En identifiant parties réelle et imaginaire, \(\int_{-\infty}^{+\infty} e^{-x^2}\cos(2bx)\,dx = \sqrt{\pi}\,e^{-b^2}\) et \(\int_{-\infty}^{+\infty} e^{-x^2}\sin(2bx)\,dx = 0\). La seconde égalité se voit aussi par imparité.
- Le changement de variable \(x = \sqrt{2}\,u\) donne \(\int_{-\infty}^{+\infty} e^{-x^2/2}\cos(\xi x)\,dx = \sqrt{2}\int_{-\infty}^{+\infty} e^{-u^2}\cos(\sqrt{2}\,\xi u)\,du\). Si \(\xi \neq 0\), on applique la question 4 avec \(b = |\xi|/\sqrt{2}\), car le cosinus est pair. On obtient \(\sqrt{2}\sqrt{\pi}\,e^{-\xi^2/2}\). Si \(\xi = 0\), le calcul direct donne \(\sqrt{2\pi}\), ce qui est la même formule. \(\int_{-\infty}^{+\infty} e^{-x^2/2}\cos(\xi x)\,dx = \sqrt{2\pi}\,e^{-\xi^2/2}\).
Point de méthode : pour déplacer une intégrale réelle vers une droite parallèle, fermez le contour par un rectangle et montrez que les côtés verticaux sont négligeables.
Revenir aux énoncés des exercices
Pour aller plus loin en L3
- Le cours : fonctions holomorphes, cours de maths en L3
- Les énoncés : exercices de maths en L3 sur fonctions holomorphes
- À maîtriser avant : Compacité et connexité
- Chapitre précédent : Équations différentielles et théorème de Cauchy-Lipschitz
- Chapitre suivant : Singularités et théorème des résidus
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3