Ce corrigé diagonalisation spé détaille les solutions des 22 exercices, dans la rédaction attendue en devoir surveillé. Chaque diagonalisation suit le même plan : calcul factorisé de \(\chi_A\), puis sous-espaces propres, comparaison des dimensions et multiplicités, et enfin vérification de \(AP = PD\).
Soyez attentif à quelques pièges classiques. D’abord, le corps de travail change la réponse. Ensuite, une valeur propre double demande toujours un calcul de rang. De plus, pour une suite récurrente, décomposer le vecteur initial sur la base propre est plus rapide qu’inverser \(P\). Enfin, pour la trigonalisation, on choisit le deuxième vecteur par \((A – \lambda I)V_2 = V_1\).
Des figures illustrent les droites propres, l’évolution des suites et l’effet d’une valeur propre double. Les résultats sont contrôlés sur de petites valeurs de \(n\), habitude à reprendre à l’oral.
Les énoncés se trouvent sur la page exercices de maths spé sur diagonalisation et trigonalisation.
Corrigé de l’exercice 1 : Diagonalisation d’une matrice 2×2
- Pour une matrice de taille 2, on a \(\chi_A = X^2 – (\operatorname{tr} A) X + \det A\). Ici \(\operatorname{tr} A = 2\) et \(\det A = 1 – 4 = -3\). Donc \(\chi_A = X^2 – 2X – 3 = (X – 3)(X + 1)\). Ainsi \(\operatorname{Sp}(A) = \{3, -1\}\).
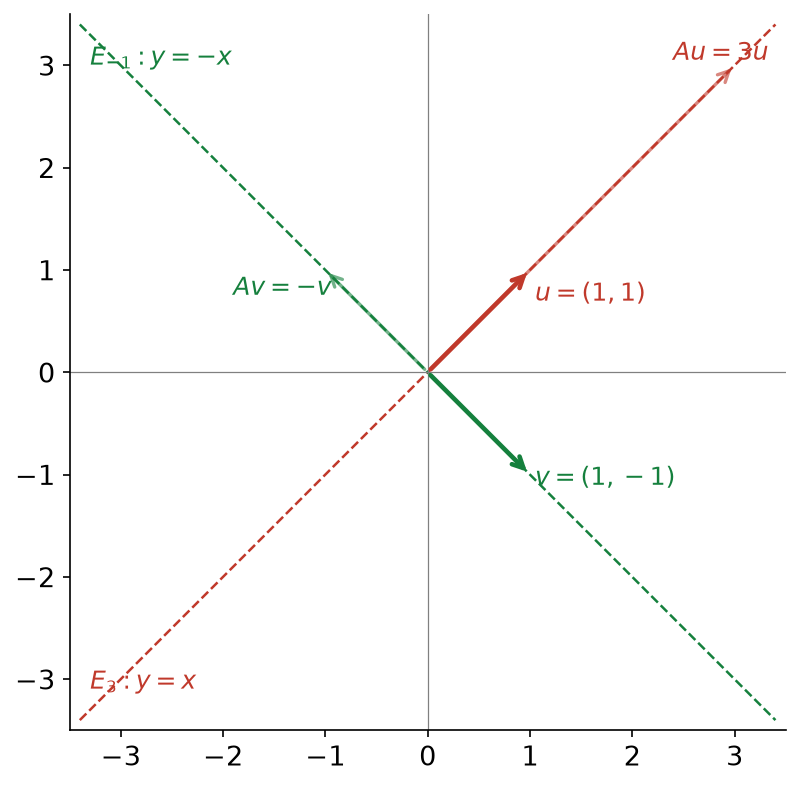
- Pour \(\lambda = 3\), on résout \((A – 3I_2)X = 0\), soit \(-2x + 2y = 0\). Donc \(E_3 = \mathrm{Vect}\big((1, 1)\big)\). Pour \(\lambda = -1\), on résout \(2x + 2y = 0\). Donc \(E_{-1} = \mathrm{Vect}\big((1, -1)\big)\). Les deux sous-espaces propres sont les droites \(y = x\) et \(y = -x\).
- La matrice a deux valeurs propres distinctes en dimension 2, donc elle est diagonalisable. On pose :
\[P = \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}, \qquad D = \begin{pmatrix} 3 0 \\ 0 -1 \end{pmatrix}.\]
Vérifions : \(AP = \begin{pmatrix} 3 -1 \\ 3 1 \end{pmatrix}\) et \(PD = \begin{pmatrix} 3 -1 \\ 3 1 \end{pmatrix}\). Comme \(\det P = -2 \neq 0\), on a bien \(A = P D P^{-1}\).
La figure ci-dessous montre les deux droites propres : \(A\) triple les vecteurs de \(E_3\) et retourne ceux de \(E_{-1}\).
Point de méthode : vérifier \(AP = PD\) plutôt que \(A = PDP^{-1}\) évite d’inverser \(P\).
Corrigé de l’exercice 2 : Trois valeurs propres distinctes
- On a \(\chi_A = \begin{vmatrix} X – 2 -1 1 \\ 1 X – 2 -1 \\ 1 -1 X – 2 \end{vmatrix}\). On effectue \(C_1 arrow C_1 + C_3\) : la première colonne devient \((X – 1, 0, X – 1)\). On factorise \(X – 1\), puis on effectue \(L_3 arrow L_3 – L_1\) :
\[\chi_A = (X – 1)\begin{vmatrix} 1 -1 1 \\ 0 X – 2 -1 \\ 0 0 X – 3 \end{vmatrix} = (X – 1)(X – 2)(X – 3).\]
Donc \(\chi_A = (X – 1)(X – 2)(X – 3)\). - La matrice possède trois valeurs propres distinctes en dimension 3. D’après le cours, \(A\) est diagonalisable et ses sous-espaces propres sont des droites.
- Pour \(\lambda = 1\), le système \((A – I_3)X = 0\) s’écrit \(x + y – z = 0\), \(-x + y + z = 0\), \(-x + y + z = 0\). En additionnant les deux premières, \(y = 0\), puis \(z = x\). Donc \(E_1 = \mathrm{Vect}\big((1, 0, 1)\big)\).
Pour \(\lambda = 2\), on obtient \(y – z = 0\), \(-x + z = 0\) et \(-x + y = 0\). Donc \(E_2 = \mathrm{Vect}\big((1, 1, 1)\big)\).
Pour \(\lambda = 3\), on obtient \(-x + y – z = 0\), \(-x – y + z = 0\). En additionnant, \(x = 0\), puis \(y = z\). Donc \(E_3 = \mathrm{Vect}\big((0, 1, 1)\big)\).
Ainsi : \(P = \begin{pmatrix} 1 1 0 \\ 0 1 1 \\ 1 1 1 \end{pmatrix}\) et \(D = \mathrm{diag}(1, 2, 3)\). Contrôle : \(A(0, 1, 1) = (0, 3, 3)\), ce qui convient.
Corrigé de l’exercice 3 : Matrices non diagonalisables
- On a \(\operatorname{tr} A = 2\) et \(\det A = 1\), donc \(\chi_A = X^2 – 2X + 1 = (X – 1)^2\). La seule valeur propre est 1. Si \(A\) était diagonalisable, on aurait \(A = P I_2 P^{-1} = I_2\), ce qui est faux. Donc \(A\) n’est pas diagonalisable.
- On a \(\chi_B = X^2 – 2X + 2\), de discriminant \(-4\). Ses racines sont \(1 + i\) et \(1 – i\), qui ne sont pas réelles. Par conséquent \(\chi_B\) n’est pas scindé sur \(\mathbb{R}\) et \(B\) n’est pas diagonalisable dans \(\mathcal{M}_2(\mathbb{R})\). En revanche, ces deux racines sont distinctes, donc \(B\) est diagonalisable dans \(\mathcal{M}_2(\mathbb{C})\).
- Dans \(\det(X I_3 – C)\), la troisième colonne vaut \((0, 0, X – 3)\). En développant selon cette colonne, on obtient \(\chi_C = (X – 3)\begin{vmatrix} X – 2 -1 \\ 0 X – 2 \end{vmatrix} = (X – 3)(X – 2)^2\). Ensuite, \(C – 2I_3 = \begin{pmatrix} 0 1 0 \\ 0 0 0 \\ 1 0 1 \end{pmatrix}\) est de rang 2. Le théorème du rang donne \(\dim E_2 = 1 < 2 = m_2\). Donc \(C\) n’est pas diagonalisable.
Corrigé de l’exercice 4 : Matrice de rotation sur R et sur C
- Si \(\theta \in 2\pi\mathbb{Z}\), alors \(R_\theta = I_2\). Si \(\theta \in \pi + 2\pi\mathbb{Z}\), alors \(R_\theta = -I_2\). Dans les deux cas, \(R_\theta\) est diagonale, donc diagonalisable.
- Un vecteur propre réel \(X\) vérifierait \(R_\theta X \in \mathbb{R} X\). Or, comme sur la figure de l’énoncé, \(R_\theta X\) fait un angle \(\theta\) avec \(X\), et cet angle n’est pas un multiple de \(\pi\). Donc \(R_\theta X\) n’est jamais colinéaire à \(X \neq 0\). Par le calcul, \(\chi_{R_\theta} = X^2 – 2\cos\theta\, X + 1\), de discriminant \(4\cos^2\theta – 4 = -4\sin^2\theta < 0\). Ainsi \(R_\theta\) n’a aucune valeur propre réelle.
- Les racines complexes sont \(\cos\theta \pm i \sin\theta = e^{\pm i\theta}\). Elles sont distinctes car \(\sin\theta \neq 0\), donc \(R_\theta\) est diagonalisable dans \(\mathcal{M}_2(\mathbb{C})\). Pour \(\lambda = e^{i\theta}\), on a \(R_\theta – \lambda I_2 = \sin\theta \begin{pmatrix} -i -1 \\ 1 -i \end{pmatrix}\), dont le noyau contient \((1, -i)\). De même, \((1, i)\) est propre pour \(e^{-i\theta}\). Une base propre est \(\big((1, -i), (1, i)\big)\), associée à \((e^{i\theta}, e^{-i\theta})\).
- Une matrice est trigonalisable dans \(\mathcal{M}_2(\mathbb{R})\) si et seulement si son polynôme caractéristique est scindé sur \(\mathbb{R}\). Ce n’est pas le cas ici. Donc \(R_\theta\) n’est pas trigonalisable dans \(\mathcal{M}_2(\mathbb{R})\).
Corrigé de l’exercice 5 : Valeur propre double et matrice de passage
- Dans \(X I_3 – A = \begin{pmatrix} X + 1 3 -3 \\ 3 X + 1 -3 \\ 3 3 X – 5 \end{pmatrix}\), la somme de chaque ligne vaut \(X + 1\). On effectue donc \(C_1 arrow C_1 + C_2 + C_3\) et on factorise \(X + 1\). Ensuite, \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – L_1\) donnent :
\[\chi_A = (X + 1)\begin{vmatrix} 1 3 -3 \\ 0 X – 2 0 \\ 0 0 X – 2 \end{vmatrix} = (X + 1)(X – 2)^2.\]
Les valeurs propres sont \(-1\) (simple) et \(2\) (double). - On a \(A – 2I_3 = \begin{pmatrix} -3 -3 3 \\ -3 -3 3 \\ -3 -3 3 \end{pmatrix}\), de rang 1. Ainsi \(E_2\) est le plan \(x + y – z = 0\), de base \((1, 0, 1)\) et \((0, 1, 1)\). Par ailleurs, la somme des coefficients de chaque ligne de \(A\) vaut \(-1\), donc \(A(1, 1, 1) = -(1, 1, 1)\). Ainsi \(E_2\) est un plan et \(E_{-1} = \mathrm{Vect}\big((1, 1, 1)\big)\) est une droite.
- Le polynôme caractéristique est scindé, et \(\dim E_2 = 2 = m_2\), \(\dim E_{-1} = 1 = m_{-1}\). Par le critère du cours, \(A\) est diagonalisable. On prend \(P = \begin{pmatrix} 1 0 1 \\ 0 1 1 \\ 1 1 1 \end{pmatrix}\) et \(D = \mathrm{diag}(2, 2, -1)\).
- Par la méthode de Gauss, ou en résolvant \(PY = X\), on trouve \(P^{-1} = \begin{pmatrix} 0 -1 1 \\ -1 0 1 \\ 1 1 -1 \end{pmatrix}\). On vérifie que \(P P^{-1} = I_3\) : par exemple, la première ligne de \(P\) fois la première colonne de \(P^{-1}\) donne \(0 + 0 + 1 = 1\). Ensuite, \(D^n = 2^n I_3 + \big((-1)^n – 2^n\big)\,\mathrm{diag}(0, 0, 1)\). Donc :
\[A^n = 2^n I_3 + \big((-1)^n – 2^n\big)\, \Pi, \qquad \Pi = P\,\mathrm{diag}(0, 0, 1)\,P^{-1}.\]
Or \(\Pi\) est le produit de la troisième colonne \((1, 1, 1)\) de \(P\) par la troisième ligne \((1, 1, -1)\) de \(P^{-1}\). Ainsi \(A^n = 2^n I_3 + \big((-1)^n – 2^n\big)\begin{pmatrix} 1 1 -1 \\ 1 1 -1 \\ 1 1 -1 \end{pmatrix}\). Pour \(n = 1\), on retrouve bien \(2I_3 – 3\Pi = A\).
Point de méthode : repérer que les lignes ont une somme constante donne immédiatement un vecteur propre et une factorisation du déterminant.
Corrigé de l’exercice 6 : Diagonalisabilité selon un paramètre
- La matrice est triangulaire supérieure, donc \(\chi_{A_{a,b}} = (X – 1)^2 (X – 2)\). Le spectre est \(\{1, 2\}\), avec 1 double et 2 simple.
- On a \(A_{a,b} – I_3 = \begin{pmatrix} 0 a 1 \\ 0 0 b \\ 0 0 1 \end{pmatrix}\). Si \(a \neq 0\), les lignes \((0, a, 1)\) et \((0, 0, 1)\) sont libres, et la deuxième ligne est proportionnelle à la troisième : le rang vaut 2. Si \(a = 0\), toutes les lignes sont colinéaires à \((0, 0, 1)\) : le rang vaut 1. Donc \(\operatorname{rg}(A_{a,b} – I_3) = 2\) si \(a \neq 0\), et 1 si \(a = 0\).
- La valeur propre 2 est simple, donc \(\dim E_2 = 1\) dans tous les cas. Le polynôme caractéristique est scindé. Ainsi, \(A_{a,b}\) est diagonalisable si et seulement si \(\dim E_1 = 2\), soit \(\operatorname{rg}(A_{a,b} – I_3) = 1\). La condition cherchée est \(a = 0\), quel que soit \(b\).
- Pour \(a = 0\), \(E_1\) est le plan \(z = 0\), de base \(e_1, e_2\). Ensuite, \(A_{0,b} – 2I_3 = \begin{pmatrix} -1 0 1 \\ 0 -1 b \\ 0 0 0 \end{pmatrix}\) donne \(x = z\) et \(y = bz\). Donc \(E_2 = \mathrm{Vect}\big((1, b, 1)\big)\). On peut prendre \(P = \begin{pmatrix} 1 0 1 \\ 0 1 b \\ 0 0 1 \end{pmatrix}\), avec \(D = \mathrm{diag}(1, 1, 2)\).
Corrigé de l’exercice 7 : Puissances d’une matrice diagonalisable
- On a \(\operatorname{tr} A = 5\) et \(\det A = 4 + 2 = 6\), donc \(\chi_A = X^2 – 5X + 6 = (X – 2)(X – 3)\). Pour 2, l’équation \(2x – 2y = 0\) donne \((1, 1)\). Pour 3, l’équation \(x – 2y = 0\) donne \((2, 1)\). Ainsi \(A = P D P^{-1}\) avec \(P = \begin{pmatrix} 1 2 \\ 1 1 \end{pmatrix}\) et \(D = \mathrm{diag}(2, 3)\).
- On a \(\det P = -1\), donc \(P^{-1} = \begin{pmatrix} -1 2 \\ 1 -1 \end{pmatrix}\). Ensuite :
\[A^n = \begin{pmatrix} 1 2 \\ 1 1 \end{pmatrix}\begin{pmatrix} 2^n 0 \\ 0 3^n \end{pmatrix}\begin{pmatrix} -1 2 \\ 1 -1 \end{pmatrix} = \begin{pmatrix} 2^n 2 \cdot 3^n \\ 2^n 3^n \end{pmatrix}\begin{pmatrix} -1 2 \\ 1 -1 \end{pmatrix}.\]
Donc \(A^n = \begin{pmatrix} 2 \cdot 3^n – 2^n 2^{n+1} – 2 \cdot 3^n \\ 3^n – 2^n 2^{n+1} – 3^n \end{pmatrix}\). Pour \(n = 0\), on obtient \(\begin{pmatrix} 1 0 \\ 0 1 \end{pmatrix}\). Pour \(n = 1\), on obtient \(\begin{pmatrix} 4 -2 \\ 1 1 \end{pmatrix} = A\). - La matrice \(A\) est inversible car \(0 \notin \operatorname{Sp}(A)\). De plus, \(A^{-1} = P D^{-1} P^{-1}\), donc la formule vaut pour \(n = -1\). Elle donne \(\begin{pmatrix} 2/3 – 1/2 1 – 2/3 \\ 1/3 – 1/2 1 – 1/3 \end{pmatrix} = \begin{pmatrix} 1/6 1/3 \\ -1/6 2/3 \end{pmatrix}\). Directement, \(A^{-1} = \frac{1}{6}\begin{pmatrix} 1 2 \\ -1 4 \end{pmatrix}\). Les deux calculs concordent.
Corrigé de l’exercice 8 : Évolution de deux populations
- La ville \(\mathcal{A}\) garde \(80\,\%\) de ses habitants et reçoit \(30\,\%\) de ceux de \(\mathcal{B}\). De même pour \(\mathcal{B}\). Donc \(M = \begin{pmatrix} 0{,}8 0{,}3 \\ 0{,}2 0{,}7 \end{pmatrix}\).
- On a \(\operatorname{tr} M = 1{,}5\) et \(\det M = 0{,}56 – 0{,}06 = 0{,}5\). Donc \(\chi_M = X^2 – 1{,}5X + 0{,}5 = (X – 1)(X – 0{,}5)\). Pour 1, l’équation \(-0{,}2x + 0{,}3y = 0\) donne \((3, 2)\). Pour \(0{,}5\), l’équation \(0{,}3x + 0{,}3y = 0\) donne \((1, -1)\). Ainsi \(M = P\,\mathrm{diag}(1, 0{,}5)\,P^{-1}\) avec \(P = \begin{pmatrix} 3 1 \\ 2 -1 \end{pmatrix}\).
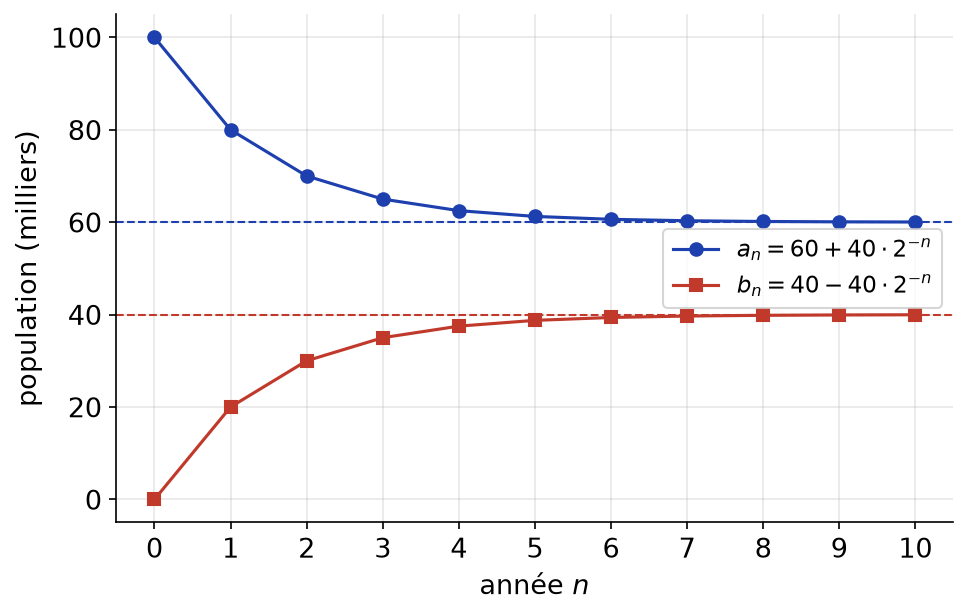
- On décompose \(X_0 = \alpha(3, 2) + \beta(1, -1)\). Le système \(3\alpha + \beta = 100\), \(2\alpha – \beta = 0\) donne \(\alpha = 20\) et \(\beta = 40\). Par conséquent, \(X_n = M^n X_0 = 20(3, 2) + 40 \cdot 0{,}5^n (1, -1)\). Donc \(a_n = 60 + \dfrac{40}{2^n}\) et \(b_n = 40 – \dfrac{40}{2^n}\), de limites 60 et 40. Contrôle : \(a_1 = 80\) et \(b_1 = 20\).
- Dans le cas général, la somme des coordonnées de \((1, -1)\) est nulle, donc \(a_0 + b_0 = 5\alpha\). Ainsi \(\alpha = \frac{a_0 + b_0}{5}\) et \(X_n \to \alpha(3, 2)\). La limite vaut \(\big(\tfrac{3}{5}S, \tfrac{2}{5}S\big)\) avec \(S = a_0 + b_0\).
La figure ci-dessous représente les deux suites : l’écart à la limite est divisé par 2 chaque année.
Corrigé de l’exercice 9 : Suite récurrente d’ordre 2
- On a \(X_{n+1} = (u_{n+1}, u_{n+2}) = (u_{n+1}, 2u_n + u_{n+1})\). Donc \(C = \begin{pmatrix} 0 1 \\ 2 1 \end{pmatrix}\).
- On a \(\chi_C = X^2 – X – 2 = (X – 2)(X + 1)\). Pour une valeur propre \(\lambda\), la première ligne de \(C – \lambda I_2\) donne \(y = \lambda x\). Ainsi \((1, 2)\) est propre pour 2 et \((1, -1)\) pour \(-1\). Donc \(C = P\,\mathrm{diag}(2, -1)\,P^{-1}\) avec \(P = \begin{pmatrix} 1 1 \\ 2 -1 \end{pmatrix}\).
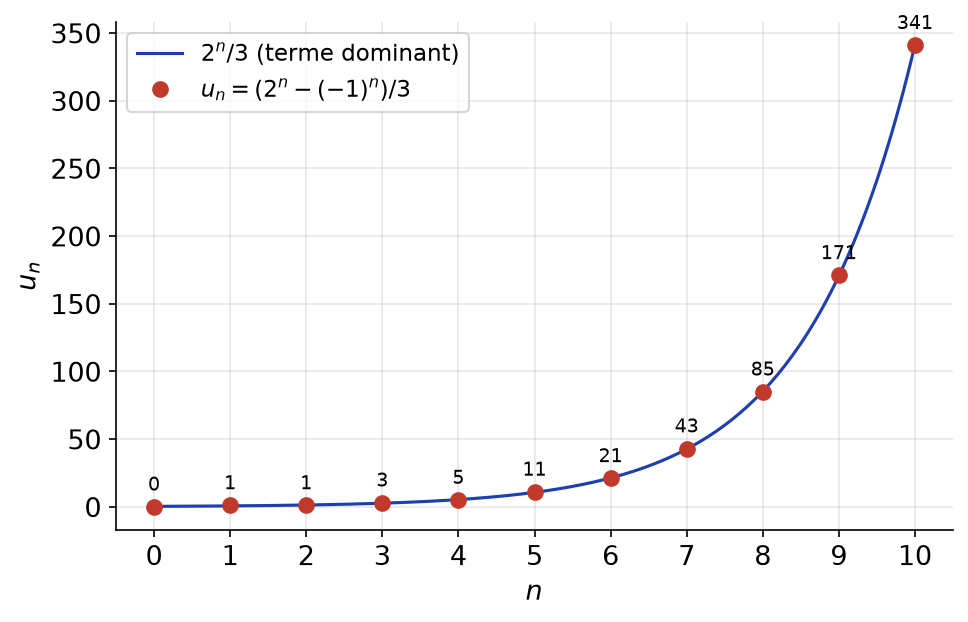
- On décompose \(X_0 = (0, 1) = a(1, 2) + b(1, -1)\). On obtient \(a + b = 0\) et \(2a – b = 1\), donc \(a = \frac{1}{3}\) et \(b = -\frac{1}{3}\). Ensuite, \(X_n = \frac{2^n}{3}(1, 2) – \frac{(-1)^n}{3}(1, -1)\). En lisant la première coordonnée : \(u_n = \dfrac{2^n – (-1)^n}{3}\), et \(u_n \sim \dfrac{2^n}{3}\). Contrôle : \(u_2 = 1\) et \(u_3 = 3\), ce que donne aussi la récurrence.
Comme le montre la figure ci-dessous, le terme \((-1)^n/3\) devient vite négligeable devant \(2^n/3\).
Corrigé de l’exercice 10 : Trigonalisation d’une matrice 2×2
- On a \(\operatorname{tr} A = 4\) et \(\det A = 3 + 1 = 4\), donc \(\chi_A = (X – 2)^2\). La seule valeur propre est 2 et \(A \neq 2I_2\). Donc \(A\) n’est pas diagonalisable.
- On a \(A – 2I_2 = \begin{pmatrix} 1 1 \\ -1 -1 \end{pmatrix}\), donc \(V_1 = (1, -1)\) est propre. On cherche \(V_2\) tel que \((A – 2I_2)V_2 = V_1\), soit \(x + y = 1\). Le choix \(V_2 = (1, 0)\) convient. Alors \(AV_1 = 2V_1\) et \(AV_2 = V_1 + 2V_2\). Donc \(P = \begin{pmatrix} 1 1 \\ -1 0 \end{pmatrix}\) convient.
- On écrit \(T = 2I_2 + N\) avec \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) et \(N^2 = 0\). Comme \(2I_2\) et \(N\) commutent, la formule du binôme donne \(T^n = 2^n I_2 + n 2^{n-1} N\). Ensuite, \(P^{-1} = \begin{pmatrix} 0 -1 \\ 1 1 \end{pmatrix}\) et \(A^n = P T^n P^{-1}\). Le calcul donne :
\[A^n = 2^{n-1}\begin{pmatrix} n + 2 n \\ -n 2 – n \end{pmatrix}.\]
Pour \(n = 2\), la formule donne \(\begin{pmatrix} 8 4 \\ -4 0 \end{pmatrix}\), et le calcul direct de \(A^2\) donne le même résultat.
Corrigé de l’exercice 11 : Trigonalisation d’une matrice 3×3
- On développe \(\det(X I_3 – A)\) selon la dernière ligne \((0, 0, X – 2)\) :
\[\chi_A = (X – 2)\begin{vmatrix} X – 2 1 \\ -1 X \end{vmatrix} = (X – 2)(X^2 – 2X + 1).\]
Donc \(\chi_A = (X – 1)^2 (X – 2)\). - On a \(A – I_3 = \begin{pmatrix} 1 -1 1 \\ 1 -1 2 \\ 0 0 1 \end{pmatrix}\). La troisième équation donne \(z = 0\), puis \(x = y\). Donc \(E_1 = \mathrm{Vect}\big((1, 1, 0)\big)\). Ensuite, \(A – 2I_3\) donne \(-y + z = 0\) et \(x – 2y + 2z = 0\), donc \(y = z\) et \(x = 0\). Ainsi \(E_2 = \mathrm{Vect}\big((0, 1, 1)\big)\). Comme \(\dim E_1 = 1 < 2 = m_1\), la matrice \(A\) n’est pas diagonalisable. Elle est cependant trigonalisable, car \(\chi_A\) est scindé.
- On prend \(V_1 = (1, 1, 0)\) et \(V_3 = (0, 1, 1)\). On résout \((A – I_3)V_2 = V_1\) : on obtient \(z = 0\) et \(x – y = 1\). Le choix \(V_2 = (1, 0, 0)\) convient. Vérification : \(AV_2 = (2, 1, 0) = V_1 + V_2\). La famille est une base, car \(\det\begin{pmatrix} 1 1 0 \\ 1 0 1 \\ 0 0 1 \end{pmatrix} = -1 \neq 0\). Dans la base \(\big((1, 1, 0), (1, 0, 0), (0, 1, 1)\big)\), la matrice est bien \(T\).
- La matrice \(T\) est diagonale par blocs. Le bloc \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix} = I_2 + N\), avec \(N^2 = 0\), a pour puissance \(n\)-ième \(I_2 + nN\). Donc \(T^n = \begin{pmatrix} 1 n 0 \\ 0 1 0 \\ 0 0 2^n \end{pmatrix}\).
Corrigé de l’exercice 12 : Matrices nilpotentes explicites
- Pour \(N_1\), on calcule \(N_1^2 = \begin{pmatrix} 0 0 1 \\ 0 0 0 \\ 0 0 0 \end{pmatrix} \neq 0\), puis \(N_1^3 = 0\). Pour \(N_2\), on remarque que \(N_2 = U V^T\) avec \(U = (1, 2, 1)\) et \(V = (1, 0, -1)\). Ainsi \(N_2^2 = U (V^T U) V^T\), et \(V^T U = 1 – 1 = 0\). Donc \(N_2^2 = 0\) alors que \(N_2 \neq 0\). Les indices valent 3 pour \(N_1\) et 2 pour \(N_2\).
- Une matrice nilpotente de taille 3 a pour seule valeur propre complexe 0. Donc \(\chi_{N_1} = \chi_{N_2} = X^3\).
- On a \((I_3 + N_2)(I_3 – N_2) = I_3 – N_2^2 = I_3\). Donc \((I_3 + N_2)^{-1} = I_3 – N_2 = \begin{pmatrix} 0 0 1 \\ -2 1 2 \\ -1 0 2 \end{pmatrix}\). De même, \((I_3 + N_1)(I_3 – N_1 + N_1^2) = I_3 + N_1^3 = I_3\). Donc \((I_3 + N_1)^{-1} = \begin{pmatrix} 1 -1 0 \\ 0 1 -1 \\ 0 0 1 \end{pmatrix}\).
- Une matrice nilpotente diagonalisable est nulle, car sa seule valeur propre est 0. Comme \(N_1 \neq 0\) et \(N_2 \neq 0\), aucune des deux n’est diagonalisable.
Corrigé de l’exercice 13 : Caractérisation des matrices nilpotentes
- Soit \(p\) tel que \(A^p = 0\), et \(AX = \lambda X\) avec \(X \neq 0\). Par récurrence, \(A^p X = \lambda^p X\). Donc \(\lambda^p X = 0\), puis \(\lambda = 0\). De plus, \(\chi_A\) est scindé sur \(\mathbb{C}\) et toutes ses racines sont des valeurs propres. Ainsi \(\operatorname{Sp}(A) = \{0\}\) et \(\chi_A = X^n\).
- Le polynôme \(X^n\) est scindé, donc \(A\) est trigonalisable. La diagonale de la matrice triangulaire obtenue contient les racines de \(\chi_A\), qui sont toutes nulles. Donc \(A\) est semblable à une matrice triangulaire supérieure stricte \(T\).
- Pour \(k = 1\), la \(j\)-ième colonne de \(T\) n’a de coefficients non nuls qu’au-dessus de la diagonale. Ainsi \(Te_j \in \mathrm{Vect}(e_1, \ldots, e_{j-1})\) et \(Te_1 = 0\). Supposons la propriété vraie au rang \(k\). Si \(j \leq\, k + 1\), alors \(T^k e_j\) est nul ou colinéaire à \(e_1\), donc \(T^{k+1} e_j = 0\). Si \(j > k + 1\), alors \(T^{k+1} e_j = T(T^k e_j)\) est une combinaison des \(Te_i\) pour \(i \leq\, j – k\), qui sont dans \(\mathrm{Vect}(e_1, \ldots, e_{j-k-1})\). La propriété est donc héréditaire. Pour \(k = n\), tous les \(T^n e_j\) sont nuls, donc \(T^n = 0\). Par similitude, \(A^n = P T^n P^{-1} = 0\).
- Si \(N\) est nilpotente et \(N = PDP^{-1}\) avec \(D\) diagonale, les coefficients de \(D\) sont des valeurs propres, donc nuls. Ainsi \(D = 0\) et \(N = 0\).
- Toutes les valeurs propres complexes de \(N\) sont nulles, donc \(\operatorname{tr} N = 0\). Ensuite, \(I_n + N\) est semblable à \(I_n + T\), triangulaire de diagonale \((1, \ldots, 1)\). Donc \(\operatorname{tr} N = 0\) et \(\det(I_n + N) = 1\).
Corrigé de l’exercice 14 : Traces des puissances et nilpotence
- La matrice \(A\) est trigonalisable dans \(\mathcal{M}_3(\mathbb{C})\) : \(A = PTP^{-1}\), avec \(T\) triangulaire de diagonale \((\lambda_1, \lambda_2, \lambda_3)\). Alors \(A^k = PT^kP^{-1}\). Or le produit de matrices triangulaires supérieures est triangulaire supérieur, et sa diagonale est le produit des diagonales. Donc \(T^k\) a pour diagonale \((\lambda_1^k, \lambda_2^k, \lambda_3^k)\). Par invariance de la trace, \(p_k = \lambda_1^k + \lambda_2^k + \lambda_3^k\).
- En développant \(\sigma_1^2\), on obtient \(\sum \lambda_i^2 + 2\sigma_2\), d’où \(p_2 = \sigma_1^2 – 2\sigma_2\). Ensuite, \(\sigma_1 p_2 = p_3 + \sum_{i \neq j} \lambda_i^2 \lambda_j\) et \(\sigma_1\sigma_2 = \sum_{i \neq j} \lambda_i^2\lambda_j + 3\sigma_3\). Donc \(p_3 = \sigma_1 p_2 – \sigma_1\sigma_2 + 3\sigma_3\). En remplaçant \(p_2\) : \(p_3 = \sigma_1^3 – 3\sigma_1\sigma_2 + 3\sigma_3\).
- Si \(p_1 = 0\), alors \(\sigma_1 = 0\). Ensuite, \(p_2 = 0\) donne \(\sigma_2 = 0\), puis \(p_3 = 0\) donne \(\sigma_3 = 0\). Or \(\chi_A = X^3 – \sigma_1 X^2 + \sigma_2 X – \sigma_3\). Donc \(\chi_A = X^3\). D’après l’exercice précédent, \(A\) est nilpotente et \(A^3 = 0\).
- Soit \(j = e^{2i\pi/3}\) et \(A = \mathrm{diag}(1, j, j^2)\). On a \(p_1 = 1 + j + j^2 = 0\) et \(p_2 = 1 + j^2 + j^4 = 1 + j^2 + j = 0\). Pourtant, \(p_3 = 3\) et \(A\) est inversible. Les conditions \(p_1 = p_2 = 0\) ne suffisent donc pas.
Corrigé de l’exercice 15 : La matrice J et ses voisines
- Toutes les colonnes de \(J\) sont égales et non nulles. Donc \(\operatorname{rg} J = 1\) et, par le théorème du rang, \(\dim \ker J = n – 1\).
- Chaque coefficient de \(JU\) vaut \(1 + \cdots + 1 = n\), donc \(JU = nU\). Ainsi, 0 est valeur propre avec \(\dim E_0 = n – 1\), et \(n\) est valeur propre avec \(\dim E_n \geq\, 1\). La somme des dimensions atteint \(n\). Donc \(\operatorname{Sp}(J) = \{0, n\}\) et \(J\) est diagonalisable.
- Soit \(P\) telle que \(J = P\,\mathrm{diag}(n, 0, \ldots, 0)\,P^{-1}\). Alors \(M = P\,\mathrm{diag}(a + nb, a, \ldots, a)\,P^{-1}\). Donc \(M\) est diagonalisable, de valeurs propres \(a + nb\) (au moins simple) et \(a\) (répétée \(n – 1\) fois). Ainsi \(\det M = a^{n-1}(a + nb)\).
- La matrice proposée vaut \(I_3 + J\), avec \(n = 3\), \(a = 1\) et \(b = 1\). Son déterminant vaut \(1^2 \times (1 + 3) = 4\).
Corrigé de l’exercice 16 : Matrices de rang 1
- L’image de \(A\) est une droite \(\mathrm{Vect}(U)\). Chaque colonne \(C_j\) de \(A\) s’écrit donc \(v_j U\). En posant \(V = (v_1, \ldots, v_n)\), on obtient \(A = UV^T\). Enfin, \(V \neq 0\) car \(A \neq 0\). Ainsi \(A = UV^T\) avec \(U, V\) non nulles.
- Le coefficient diagonal \((i, i)\) de \(UV^T\) vaut \(u_i v_i\), donc \(\operatorname{tr} A = \sum u_i v_i = V^T U\). Par associativité, \(A^2 = U(V^TU)V^T\). Donc \(A^2 = (\operatorname{tr} A)\,A\).
- Par le théorème du rang, \(\dim \ker A = n – 1 \geq\, 1\), donc 0 est valeur propre avec \(\dim E_0 = n – 1\). Ensuite, \(AU = U(V^TU) = (\operatorname{tr} A)\,U\). Dans \(\mathbb{C}\), la multiplicité de 0 est au moins \(n – 1\). La somme des \(n\) valeurs propres vaut \(\operatorname{tr} A\), donc la dernière vaut \(\operatorname{tr} A\). Ainsi \(\chi_A = X^{n-1}(X – \operatorname{tr} A)\).
- Si \(\operatorname{tr} A \neq 0\), alors \(\dim E_0 + \dim E_{\operatorname{tr} A} \geq\, (n – 1) + 1 = n\), donc \(A\) est diagonalisable. Si \(\operatorname{tr} A = 0\), alors \(A^2 = 0\), donc \(A\) est nilpotente et non nulle : elle n’est pas diagonalisable. Donc \(A\) est diagonalisable si et seulement si \(\operatorname{tr} A \neq 0\).
- La première matrice est de rang 1, de trace \(1 + 4 + 9 = 14 \neq 0\) : elle est diagonalisable. La seconde est de rang 1, de trace \(1 – 1 + 0 = 0\) : elle ne l’est pas. Réponses : oui pour la première, non pour la seconde.
Point de méthode : une matrice de rang 1 se traite toujours avec l’écriture \(UV^T\) et la relation \(A^2 = (\operatorname{tr} A)A\).
Corrigé de l’exercice 17 : Transposition dans M_n(R)
- La transposition est linéaire : \((\lambda M + N)^T = \lambda M^T + N^T\). De plus, \((M^T)^T = M\). Donc \(\tau\) est un endomorphisme et \(\tau \circ \tau = \mathrm{id}\).
- Si \(\tau(M) = \lambda M\) avec \(M \neq 0\), alors \(M = \tau^2(M) = \lambda^2 M\), donc \(\lambda^2 = 1\). Ensuite, \(E_1 = \mathcal{S}_n(\mathbb{R})\) et \(E_{-1} = \mathcal{A}_n(\mathbb{R})\), tous deux non nuls car \(n \geq\, 2\). Donc \(\operatorname{Sp}(\tau) = \{-1, 1\}\), avec les matrices symétriques et antisymétriques comme sous-espaces propres.
- Toute matrice s’écrit \(M = \frac{M + M^T}{2} + \frac{M – M^T}{2}\), somme d’une symétrique et d’une antisymétrique. Donc \(\mathcal{S}_n + \mathcal{A}_n = \mathcal{M}_n(\mathbb{R})\), et la somme est directe. Ainsi \(\tau\) est diagonalisable.
- On a \(\dim \mathcal{S}_n = \frac{n(n+1)}{2}\) et \(\dim \mathcal{A}_n = \frac{n(n-1)}{2}\). Avec les valeurs propres, \(\operatorname{tr}\tau = \frac{n(n+1)}{2} – \frac{n(n-1)}{2} = n\). Avec la base canonique, \(\tau(E_{ij}) = E_{ji}\) : la coordonnée de \(\tau(E_{ij})\) sur \(E_{ij}\) vaut 1 si \(i = j\) et 0 sinon, donc la trace vaut aussi \(n\). Enfin, \(\det\tau = 1^{n(n+1)/2}(-1)^{n(n-1)/2}\). Donc \(\operatorname{tr}\tau = n\) et \(\det\tau = (-1)^{n(n-1)/2}\).
Corrigé de l’exercice 18 : Vrai ou faux sur la diagonalisation
- Faux. La matrice \(\begin{pmatrix} 1 1 \\ 0 0 \end{pmatrix}\) a deux valeurs propres distinctes, 1 et 0, donc elle est diagonalisable. La matrice \(\begin{pmatrix} -1 0 \\ 0 0 \end{pmatrix}\) est diagonale. Pourtant leur somme \(\begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) est nilpotente non nulle, donc non diagonalisable.
- Faux. Les matrices \(I_2\) et \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) ont le même polynôme caractéristique \((X – 1)^2\). Cependant, la seule matrice semblable à \(I_2\) est \(I_2\) elle-même.
- Vrai. Si \(A = PDP^{-1}\) est inversible, les coefficients de \(D\) sont non nuls. Alors \(A^{-1} = PD^{-1}P^{-1}\), et \(D^{-1}\) est diagonale.
- Faux. La matrice \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) vérifie \(N^2 = 0\), qui est diagonale. Pourtant \(N\) n’est pas diagonalisable.
- Vrai. Si \(A = PDP^{-1}\), alors \(A^T = (P^{-1})^T D P^T = Q D Q^{-1}\) avec \(Q = (P^T)^{-1}\). La réciproque s’obtient en appliquant ce résultat à \(A^T\).
- Faux. La matrice \(R_{\pi/2} = \begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\) a pour polynôme caractéristique \(X^2 + 1\), qui n’est pas scindé sur \(\mathbb{R}\). Elle n’est donc pas trigonalisable dans \(\mathcal{M}_2(\mathbb{R})\).
Corrigé de l’exercice 19 : Un endomorphisme de R_n[X]
- La linéarité découle de celle de la dérivation et de la multiplication par un polynôme fixé. Soit \(P = \sum_{k=0}^{n} a_k X^k\). Les deux termes sont de degré au plus \(n + 1\). Le coefficient de \(X^{n+1}\) vaut \(n a_n – n a_n = 0\). Donc \(\varphi(P) \in \mathbb{R}_n[X]\) et \(\varphi\) est un endomorphisme de \(\mathbb{R}_n[X]\).
- Par la dérivée d’un produit, \(P_k^{\prime} = k(X – 1)^{k-1}(X + 1)^{n-k} + (n – k)(X – 1)^k (X + 1)^{n-k-1}\), les termes d’exposant négatif étant absents. En multipliant par \((X – 1)(X + 1)\), on obtient :
\[(X^2 – 1)P_k^{\prime} = P_k\big(k(X + 1) + (n – k)(X – 1)\big) = P_k\big(nX + 2k – n\big).\]
Par conséquent, \(\varphi(P_k) = (2k – n)P_k\). - Les \(n + 1\) réels \(2k – n\), pour \(0 \leq\, k \leq\, n\), sont deux à deux distincts. Les \(P_k\) sont non nuls, donc ce sont des vecteurs propres associés à \(n + 1\) valeurs propres distinctes. Or \(\dim \mathbb{R}_n[X] = n + 1\). Donc \(\varphi\) est diagonalisable, de spectre \(\{-n, -n + 2, \ldots, n – 2, n\}\), et \((P_0, \ldots, P_n)\) est une base propre.
- Pour \(n = 2\), on a \(\varphi(1) = -2X\), \(\varphi(X) = (X^2 – 1) – 2X^2 = -1 – X^2\) et \(\varphi(X^2) = 2X(X^2 – 1) – 2X^3 = -2X\). La matrice est donc \(M = \begin{pmatrix} 0 -1 0 \\ -2 0 -2 \\ 0 -1 0 \end{pmatrix}\). Pour \(P_0 = (X + 1)^2\), de coordonnées \((1, 2, 1)\), on trouve \(M(1, 2, 1) = (-2, -4, -2)\). Pour \(P_1 = X^2 – 1\), on trouve \(M(-1, 0, 1) = 0\). Pour \(P_2 = (X – 1)^2\), on trouve \(M(1, -2, 1) = (2, -4, 2)\). On retrouve les valeurs propres \(-2\), 0 et 2, dont la somme vaut bien \(\operatorname{tr} M = 0\).
Corrigé de l’exercice 20 : Commutant d’une matrice à valeurs propres distinctes
- Le coefficient \((i, j)\) de \(BD\) vaut \(b_{ij}\lambda_j\), et celui de \(DB\) vaut \(\lambda_i b_{ij}\). Donc \(BD = DB\) équivaut à \(b_{ij}(\lambda_j – \lambda_i) = 0\) pour tous \(i, j\). Pour \(i \neq j\), on a \(\lambda_i \neq \lambda_j\), donc \(b_{ij} = 0\). Ainsi \(B\) commute avec \(D\) si et seulement si \(B\) est diagonale.
- On a \(AB = BA\) si et seulement si \(D(P^{-1}BP) = (P^{-1}BP)D\). D’après la question 1, cela équivaut à \(P^{-1}BP\) diagonale. Donc \(\mathcal{C}(A) = \{P\Delta P^{-1},\ \Delta \text{ diagonale}\}\), sous-espace de dimension \(n\).
- Toute \(B \in \mathcal{C}(A)\) s’écrit \(P\Delta P^{-1}\) : elle est diagonalisable dans la même base que \(A\). Chaque sous-espace propre de \(A\) est une droite \(\mathbb{K}V_i\), où \(V_i\) est la \(i\)-ième colonne de \(P\). Or \(BV_i = \delta_i V_i\). Tout vecteur propre de \(A\) est donc vecteur propre de \(B\).
- Avec l’exercice 1, \(P = \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\) et \(P^{-1} = \frac{1}{2}\begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\). Alors \(P\,\mathrm{diag}(\alpha, \beta)\,P^{-1} = \frac{1}{2}\begin{pmatrix} \alpha + \beta \alpha – \beta \\ \alpha – \beta \alpha + \beta \end{pmatrix}\). Le commutant est l’ensemble des matrices \(\begin{pmatrix} a b \\ b a \end{pmatrix}\), avec \((a, b) \in \mathbb{R}^2\).
Corrigé de l’exercice 21 : Racines carrées d’une matrice
- On a \(\operatorname{tr} A = 5\) et \(\det A = 4\), donc \(\chi_A = (X – 1)(X – 4)\). Pour 1, l’équation \(x + y = 0\) donne \((1, -1)\). Pour 4, l’équation \(-2x + y = 0\) donne \((1, 2)\). Ainsi \(A = P\,\mathrm{diag}(1, 4)\,P^{-1}\), avec \(P = \begin{pmatrix} 1 1 \\ -1 2 \end{pmatrix}\) et \(P^{-1} = \frac{1}{3}\begin{pmatrix} 2 -1 \\ 1 1 \end{pmatrix}\).
- Si \(B^2 = A\), alors \(AB = B^3 = BA\). Soit \(V \in E_\lambda(A)\). Alors \(A(BV) = B(AV) = \lambda BV\), donc \(BV \in E_\lambda(A)\). Ainsi \(B\) laisse stables les deux droites propres de \(A\).
- Comme \(BV_1 \in \mathbb{R}V_1\) et \(BV_2 \in \mathbb{R}V_2\), la matrice \(P^{-1}BP\) est diagonale, égale à \(\mathrm{diag}(\mu_1, \mu_2)\). La relation \(B^2 = A\) donne \(\mu_1^2 = 1\) et \(\mu_2^2 = 4\). Réciproquement, ces quatre choix conviennent. Le calcul donne \(P\,\mathrm{diag}(1, 2)\,P^{-1} = \frac{1}{3}\begin{pmatrix} 4 1 \\ 2 5 \end{pmatrix}\) et \(P\,\mathrm{diag}(-1, 2)\,P^{-1} = \begin{pmatrix} 0 1 \\ 2 1 \end{pmatrix}\). Les solutions sont \(\pm\frac{1}{3}\begin{pmatrix} 4 1 \\ 2 5 \end{pmatrix}\) et \(\pm\begin{pmatrix} 0 1 \\ 2 1 \end{pmatrix}\). Contrôle : \(\begin{pmatrix} 0 1 \\ 2 1 \end{pmatrix}^2 = \begin{pmatrix} 2 1 \\ 2 3 \end{pmatrix}\).
- Supposons \(B^2 = N\). Alors \(B^4 = N^2 = 0\), donc \(B\) est nilpotente dans \(\mathcal{M}_2(\mathbb{C})\). Son indice est au plus 2, donc \(B^2 = 0\). Or \(N \neq 0\), ce qui est contradictoire. Donc \(N\) n’a pas de racine carrée.
Corrigé de l’exercice 22 : Problème : matrices compagnons et récurrences d’ordre 3
Partie A.
- On développe \(\det(XI_3 – C) = \begin{vmatrix} X -1 0 \\ 0 X -1 \\ -c_0 -c_1 X – c_2 \end{vmatrix}\) selon la première colonne. Le premier terme vaut \(X\big(X(X – c_2) – c_1\big)\). Le second vaut \(-c_0 \begin{vmatrix} -1 0 \\ X -1 \end{vmatrix} = -c_0\). Donc \(\chi_C = X^3 – c_2X^2 – c_1X – c_0\).
- Le système \((C – \lambda I_3)X = 0\) donne \(y = \lambda x\) et \(z = \lambda y = \lambda^2 x\). La troisième équation s’écrit alors \(x(c_0 + c_1\lambda + c_2\lambda^2 – \lambda^3) = -x\,\chi_C(\lambda) = 0\) : elle est automatiquement vérifiée. Donc \(E_\lambda(C) = \mathrm{Vect}\big((1, \lambda, \lambda^2)\big)\), de dimension 1.
- Chaque sous-espace propre réel est une droite. Donc \(\sum \dim E_\lambda\) est égal au nombre de valeurs propres réelles distinctes. Ainsi \(C\) est diagonalisable si et seulement si \(\chi_C\) a trois racines réelles distinctes.
Partie B.
- Ici \(\chi_C = X^3 – 2X^2 – X + 2 = X^2(X – 2) – (X – 2) = (X – 1)(X + 1)(X – 2)\). D’après la partie A, \(C = V\,\mathrm{diag}(1, -1, 2)\,V^{-1}\) avec \(V = \begin{pmatrix} 1 1 1 \\ 1 -1 2 \\ 1 1 4 \end{pmatrix}\).
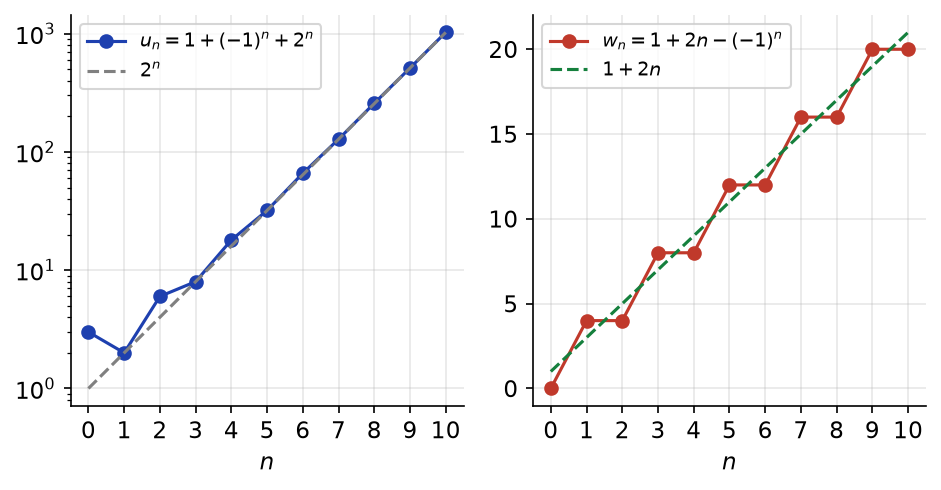
- On cherche \(X_0 = (3, 2, 6) = a(1, 1, 1) + b(1, -1, 1) + c(1, 2, 4)\). La première et la troisième équation donnent \(3c = 3\), donc \(c = 1\). Ensuite \(a + b = 2\) et \(a – b = 0\), donc \(a = b = 1\). Comme \(X_n = C^nX_0\), on obtient \(X_n = (1, 1, 1) + (-1)^n(1, -1, 1) + 2^n(1, 2, 4)\). Donc \(u_n = 1 + (-1)^n + 2^n\). Contrôle : la récurrence donne \(u_3 = 12 + 2 – 6 = 8\), et la formule aussi.
Partie C.
- Ici \(\chi_C = X^3 – X^2 – X + 1 = X^2(X – 1) – (X – 1) = (X – 1)^2(X + 1)\). La valeur propre 1 est double, mais \(\dim E_1 = 1\) d’après la partie A. Donc \(C\) n’est pas diagonalisable.
- On a \(C – I_3 = \begin{pmatrix} -1 1 0 \\ 0 -1 1 \\ -1 1 0 \end{pmatrix}\), donc \((C – I_3)(0, y, z) = (y, z – y, y)\). L’égalité avec \((1, 1, 1)\) donne \(y = 1\) et \(z = 2\). Ainsi \(V_2 = (0, 1, 2)\) et \(CV_2 = V_1 + V_2\). Par la partie A, \(V_1\) est propre pour 1 et \(V_3\) pour \(-1\). Donc \(T = \begin{pmatrix} 1 1 0 \\ 0 1 0 \\ 0 0 -1 \end{pmatrix}\).
- Le résultat est vrai pour \(n = 0\). S’il est vrai au rang \(n\), alors \(C^{n+1}V_2 = C V_2 + n\,CV_1 = V_1 + V_2 + nV_1\). Donc \(C^nV_2 = V_2 + nV_1\) pour tout \(n\).
- On résout \((0, 4, 4) = \alpha V_1 + \beta V_2 + \gamma V_3\). La première coordonnée donne \(\alpha + \gamma = 0\). Les deux autres donnent \(\alpha + \beta – \gamma = 4\) et \(\alpha + 2\beta + \gamma = 4\), soit \(\beta = 2\) puis \(\alpha = 1\) et \(\gamma = -1\). Ensuite, \(Y_n = C^nY_0 = V_1 + 2(V_2 + nV_1) – (-1)^nV_3\). Donc \(w_n = 1 + 2n – (-1)^n\). Contrôle : \(w_3 = 4 + 4 – 0 = 8\), et la formule donne \(1 + 6 + 1 = 8\).
La figure ci-dessous compare les deux situations. À gauche, la valeur propre dominante 2 impose une croissance géométrique. À droite, le bloc triangulaire associé à la valeur propre double 1 produit un terme linéaire en \(n\).
Point de méthode : une valeur propre double non diagonalisable produit un facteur \(n\) dans le terme général, comme dans les équations différentielles linéaires.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : diagonalisation et trigonalisation, cours de maths spé
- Les énoncés : exercices de maths spé sur diagonalisation et trigonalisation
- À maîtriser avant : Éléments propres et polynôme caractéristique
- Chapitre précédent : Éléments propres et polynôme caractéristique
- Chapitre suivant : Polynômes d'endomorphismes et Cayley-Hamilton
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup