Ce cours de probabilités sup pose le cadre rigoureux des probabilités sur un univers fini. Il arrive au second semestre, juste après le dénombrement, dont il réutilise tous les outils. Vous y trouverez les événements, les variables aléatoires vues comme des applications, puis la construction d’une probabilité à partir d’une distribution.
Ensuite, le chapitre traite les probabilités conditionnelles et les trois formules fondamentales : probabilités composées, probabilités totales et formule de Bayes. Il présente les lois uniforme, de Bernoulli et binomiale, puis les couples, leur loi conjointe et leurs lois marginales. Enfin, il étudie l’indépendance d’événements et de variables, avec le lemme des coalitions.
L’angle est celui de la modélisation : on raisonne sur des variables plutôt que sur l’univers. Ces notions servent directement en maths spé, où l’on passe aux univers dénombrables, à l’espérance et aux fonctions génératrices.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur probabilités sur un univers fini.
I. Univers, événements et variables aléatoires
Une expérience aléatoire est une expérience dont on ne peut pas prévoir l’issue. Le lancer d’un dé, un tirage dans une urne ou le résultat d’un test médical en sont des exemples. Dans ce chapitre, l’ensemble des issues possibles est toujours fini. Ce cadre suffit déjà pour poser tout le vocabulaire des probabilités.
1. Univers et événements
Un univers est un ensemble fini non vide \(\Omega\), dont les éléments sont appelés issues ou éventualités. Un événement est une partie de \(\Omega\). L’ensemble des événements est donc \(\mathcal{P}(\Omega)\).
- \(\Omega\) est l’événement certain et \(\varnothing\) l’événement impossible ;
- un singleton \(\{\omega\}\) est un événement élémentaire ;
- l’événement contraire de \(A\) est \(\overline{A} = \Omega \setminus A\) ;
- « \(A\) et \(B\) » correspond à \(A \cap B\), « \(A\) ou \(B\) » correspond à \(A \cup B\) ;
- \(A\) et \(B\) sont incompatibles lorsque \(A \cap B = \varnothing\).
Le dictionnaire entre la langue et les ensembles est donc direct. Ainsi, « \(A\) implique \(B\) » se traduit par l’inclusion \(A \subset B\). De plus, les lois de De Morgan donnent \(\overline{A \cup B} = \overline{A} \cap \overline{B}\).
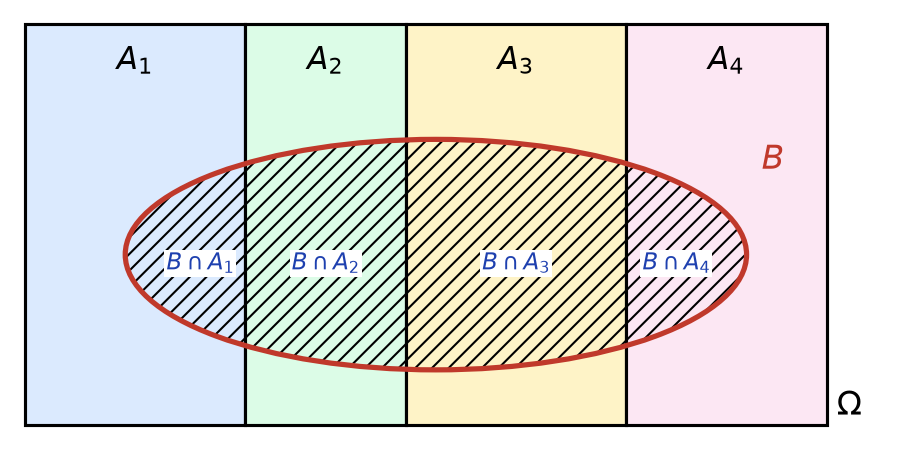
Une famille finie \((A_1, \ldots, A_n)\) d’événements est un système complet d’événements lorsque les \(A_i\) sont deux à deux incompatibles et que leur réunion vaut \(\Omega\). Autrement dit, toute issue appartient à un et un seul des \(A_i\).
Un système complet découpe l’univers en morceaux disjoints. Par exemple, \((A, \overline{A})\) est toujours un système complet. La figure ci-dessous montre un système complet \((A_1, A_2, A_3, A_4)\) et la trace d’un événement \(B\) sur chacun de ses morceaux.
On autorise parfois des \(A_i\) vides dans un système complet. Cela ne change aucun des résultats qui suivent, car un événement vide a une probabilité nulle.
2. Variables aléatoires
En pratique, on s’intéresse rarement à l’issue elle-même. On s’intéresse plutôt à une grandeur qui en dépend : une somme, un nombre de succès, un rang. C’est le rôle des variables aléatoires.
Une variable aléatoire sur \(\Omega\) est une application \(X : \Omega \to E\), où \(E\) est un ensemble quelconque. Lorsque \(E \subset \mathbb{R}\), on parle de variable aléatoire réelle. Pour \(A \subset E\), on note
\[\{X \in A\} = X^{-1}(A) = \{\omega \in \Omega \mid X(\omega) \in A\}.\]
En particulier, \(\{X = x\} = X^{-1}(\{x\})\) et, pour \(X\) réelle, \(\{X \leq\, x\} = X^{-1}(\,]-\infty, x]\,)\).
Malgré son nom, une variable aléatoire n’est ni une variable ni aléatoire : c’est une fonction parfaitement déterminée. Le hasard porte sur l’issue \(\omega\). Ensuite, \(X(\omega)\) s’en déduit. Comme \(\Omega\) est fini, l’ensemble image \(X(\Omega)\) est fini lui aussi.
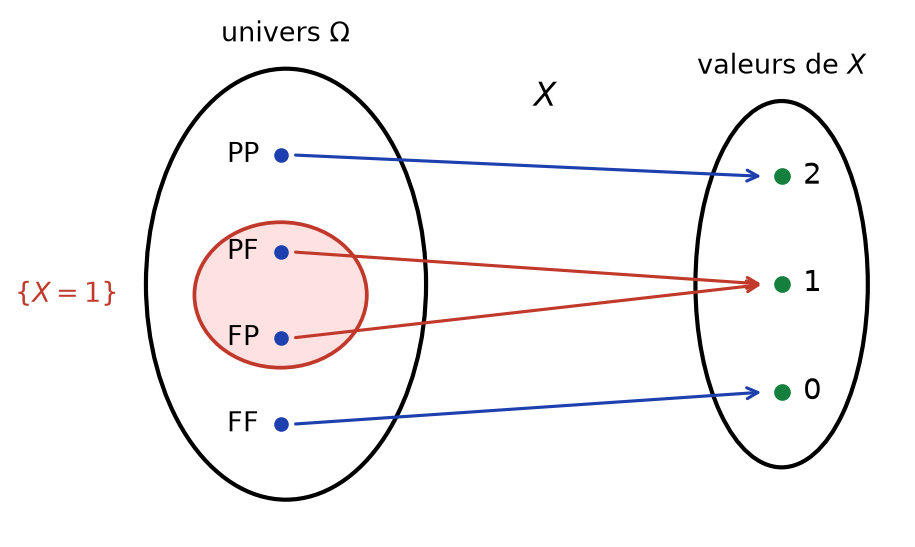
On lance deux fois une pièce. On prend \(\Omega = \{P, F\}^2\), de cardinal \(4\). Soit \(X\) le nombre de « pile » obtenus. Alors \(X(\Omega) = \{0, 1, 2\}\) et \(\{X = 1\} = \{PF, FP\}\). La figure suivante représente \(X\) comme une application de \(\Omega\) vers ses valeurs.
Soit \(X : \Omega \to E\) une variable aléatoire. Les événements \(\{X = x\}\), pour \(x \in X(\Omega)\), forment un système complet d’événements. De plus, pour toutes parties \(A\) et \(B\) de \(E\) :
\[\{X \in A \cup B\} = \{X \in A\} \cup \{X \in B\}, \quad \{X \in A \cap B\} = \{X \in A\} \cap \{X \in B\}, \quad \{X \in \overline{A}\} = \overline{\{X \in A\}}.\]
En effet, ces égalités sont les propriétés classiques de l’image réciproque. Elles permettent de traduire une question sur \(X\) en une question sur des événements.
II. Probabilités sur un univers fini
1. Définition et premières propriétés
Une probabilité sur \(\Omega\) est une application \(P : \mathcal{P}(\Omega) \to [0, 1]\) telle que :
- \(P(\Omega) = 1\) ;
- pour tous événements incompatibles \(A\) et \(B\), \(P(A \cup B) = P(A) + P(B)\) (additivité).
Le couple \((\Omega, P)\) est appelé espace probabilisé fini.
Pour tous événements \(A\), \(B\) et tout système complet \((A_1, \ldots, A_n)\) :
- \(P(\overline{A}) = 1 – P(A)\) et \(P(\varnothing) = 0\) ;
- si \(A \subset B\), alors \(P(B \setminus A) = P(B) – P(A)\), donc \(P(A) \leq\, P(B)\) (croissance) ;
- \(P(A \cup B) = P(A) + P(B) – P(A \cap B)\) ;
- \(P(A_1 \cup \cdots \cup A_n) \leq\, P(A_1) + \cdots + P(A_n)\) pour des événements quelconques ;
- \(\sum_{i=1}^{n} P(A_i) = 1\) pour un système complet.
D’abord, \(A\) et \(\overline{A}\) sont incompatibles et de réunion \(\Omega\). Donc \(P(A) + P(\overline{A}) = 1\). Ensuite, si \(A \subset B\), on écrit \(B = A \cup (B \setminus A)\), réunion disjointe. Ainsi \(P(B) = P(A) + P(B \setminus A) \geq\, P(A)\). Enfin, \(A \cup B\) est la réunion disjointe de \(A\) et de \(B \setminus (A \cap B)\). Par conséquent, \(P(A \cup B) = P(A) + P(B) – P(A \cap B)\). Les deux derniers points s’obtiennent par récurrence sur \(n\).
2. Distribution de probabilités
Sur un univers fini, une probabilité est entièrement déterminée par ses valeurs sur les singletons. C’est le résultat central de cette partie.
Une distribution de probabilités sur un ensemble fini \(E\) est une famille \((p_x)_{x \in E}\) de réels positifs de somme égale à \(1\).
Soit \((p_\omega)_{\omega \in \Omega}\) une distribution de probabilités sur \(\Omega\). Il existe une unique probabilité \(P\) sur \(\Omega\) telle que \(P(\{\omega\}) = p_\omega\) pour tout \(\omega\). Elle est donnée par
\[\forall A \subset \Omega, \quad P(A) = \sum_{\omega \in A} p_\omega.\]
Unicité : tout événement \(A\) est la réunion disjointe finie des singletons \(\{\omega\}\), \(\omega \in A\). Par additivité, \(P(A) = \sum_{\omega \in A} P(\{\omega\})\) : la valeur de \(P(A)\) est donc imposée. Existence : la formule proposée définit une application à valeurs dans \([0,1]\), car les \(p_\omega\) sont positifs de somme \(1\). De plus, \(P(\Omega) = 1\). Enfin, si \(A \cap B = \varnothing\), la somme sur \(A \cup B\) se coupe en une somme sur \(A\) et une somme sur \(B\).
La probabilité uniforme sur \(\Omega\) est celle qui donne le même poids \(\frac{1}{|\Omega|}\) à chaque issue. Pour tout événement \(A\), on a alors
\[P(A) = \frac{|A|}{|\Omega|} = \frac{\text{nombre de cas favorables}}{\text{nombre de cas possibles}}.\]
Pour un calcul par dénombrement : d’abord, choisir un univers où les issues sont équiprobables (tirages ordonnés ou non, avec ou sans remise). Ensuite, vérifier que l’énoncé justifie l’hypothèse d’uniformité (« au hasard », « dé équilibré »). Enfin, compter \(|A|\) et \(|\Omega|\) avec le même modèle, par exemple avec des combinaisons \(\binom\,{n}{k}\) pour des tirages simultanés.
On tire simultanément \(2\) cartes dans un jeu de \(32\) cartes. L’univers est l’ensemble des parties à \(2\) éléments, de cardinal \(\binom\,{32}{2} = 496\). Il y a \(\binom\,{4}{2} = 6\) paires d’as. La probabilité d’obtenir deux as vaut donc \(\frac{6}{496} = \frac{3}{248}\).
III. Probabilités conditionnelles
1. Définition
Une information partielle sur l’issue modifie les chances des autres événements. La probabilité conditionnelle formalise cette mise à jour.
Soit \(B\) un événement tel que \(P(B) > 0\). Pour tout événement \(A\), la probabilité de \(A\) sachant \(B\) est
\[P_B(A) = P(A \mid B) = \frac{P(A \cap B)}{P(B)}.\]
Si \(P(B) > 0\), l’application \(P_B : A \mapsto P_B(A)\) est une probabilité sur \(\Omega\). Toutes les règles de calcul de la partie II s’appliquent donc à \(P_B\), par exemple \(P_B(\overline{A}) = 1 – P_B(A)\).
En effet, \(P_B(\Omega) = \frac{P(B)}{P(B)} = 1\). De plus, si \(A\) et \(A^{\prime}\) sont incompatibles, \(A \cap B\) et \(A^{\prime} \cap B\) le sont aussi, d’où l’additivité.
2. Les trois formules fondamentales
Formule des probabilités composées. Soient \(A_1, \ldots, A_n\) des événements tels que \(P(A_1 \cap \cdots \cap A_{n-1}) > 0\). Alors
\[P(A_1 \cap \cdots \cap A_n) = P(A_1)\, P_{A_1}(A_2)\, P_{A_1 \cap A_2}(A_3) \cdots P_{A_1 \cap \cdots \cap A_{n-1}}(A_n).\]
Les événements \(A_1 \cap \cdots \cap A_k\) sont décroissants pour l’inclusion. Ils ont donc tous une probabilité positive. Le produit du membre de droite est alors télescopique : chaque facteur vaut \(\frac{P(A_1 \cap \cdots \cap A_{k+1})}{P(A_1 \cap \cdots \cap A_k)}\). Après simplification, il reste \(P(A_1 \cap \cdots \cap A_n)\).
Formule des probabilités totales. Soit \((A_1, \ldots, A_n)\) un système complet d’événements de probabilités non nulles. Pour tout événement \(B\) :
\[P(B) = \sum_{i=1}^{n} P(B \cap A_i) = \sum_{i=1}^{n} P(A_i)\, P_{A_i}(B).\]
Les événements \(B \cap A_i\) sont deux à deux incompatibles, et leur réunion vaut \(B \cap \Omega = B\). L’additivité donne la première égalité. Ensuite, la définition de \(P_{A_i}(B)\) donne la seconde.
La figure du I illustre exactement cette formule : \(B\) est coupé en morceaux disjoints \(B \cap A_i\). On calcule donc chaque morceau, puis on additionne.
Formule de Bayes. Soient \(A\) et \(B\) deux événements de probabilités non nulles. Alors \(P_B(A) = \dfrac{P(A)\, P_A(B)}{P(B)}\). Plus généralement, si \((A_1, \ldots, A_n)\) est un système complet d’événements de probabilités non nulles, pour tout \(j\) :
\[P_B(A_j) = \frac{P(A_j)\, P_{A_j}(B)}{\sum_{i=1}^{n} P(A_i)\, P_{A_i}(B)}.\]
La formule de Bayes « renverse » le conditionnement. On connaît souvent les effets d’une cause (\(P_{A_j}(B)\)). Au contraire, on cherche la probabilité d’une cause connaissant l’effet (\(P_B(A_j)\)). C’est pourquoi on parle aussi de formule de probabilité des causes.
3. Arbres pondérés
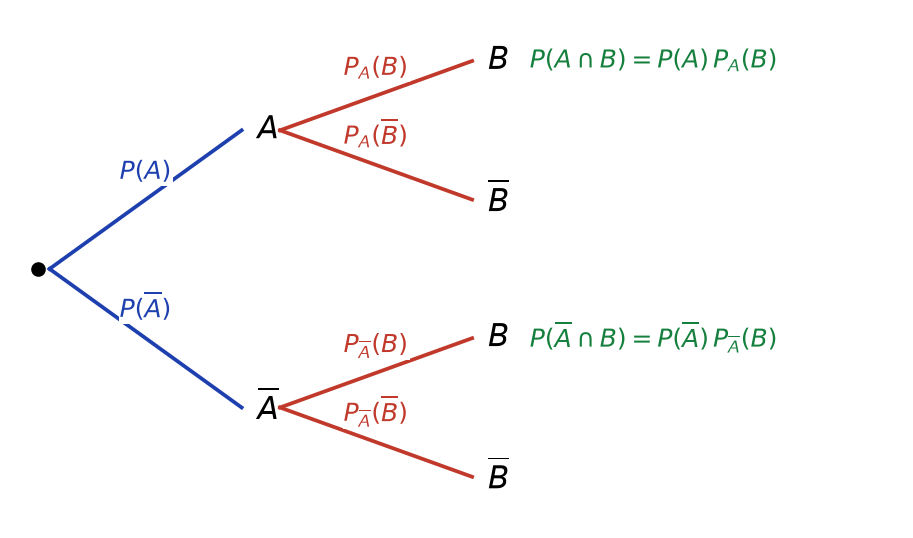
Un arbre pondéré résume une expérience en plusieurs étapes. Chaque branche porte une probabilité conditionnelle. Comme le montre la figure ci-dessous, la probabilité d’un chemin est le produit des poids rencontrés : c’est la formule des probabilités composées. Ensuite, la probabilité de \(B\) est la somme sur tous les chemins qui mènent à \(B\) : c’est la formule des probabilités totales.
Pour appliquer la formule des probabilités totales ou celle de Bayes :
- nommer les événements et identifier un système complet naturel (l’urne choisie, l’état du patient, le résultat de la première étape) ;
- traduire chaque donnée de l’énoncé en \(P(A_i)\) ou en \(P_{A_i}(B)\), sans confondre \(P_{A}(B)\) et \(P_{B}(A)\) ;
- calculer \(P(B)\) par la formule des probabilités totales ;
- conclure par Bayes si l’on cherche une probabilité « a posteriori ».
Une usine a deux machines. La machine \(M_1\) fabrique \(60\,\%\) des pièces, dont \(2\,\%\) sont défectueuses. La machine \(M_2\) fabrique le reste, avec \(5\,\%\) de pièces défectueuses. Soit \(D\) l’événement « la pièce est défectueuse ». D’après la formule des probabilités totales, \(P(D) = 0{,}6 \times 0{,}02 + 0{,}4 \times 0{,}05 = 0{,}032\). Ensuite, la formule de Bayes donne \(P_D(M_1) = \frac{0{,}012}{0{,}032} = \frac{3}{8}\).
IV. Loi d’une variable aléatoire et lois usuelles
1. Loi d’une variable aléatoire
Soit \(X : \Omega \to E\) une variable aléatoire sur \((\Omega, P)\). La loi de \(X\) est l’application
\[P_X : \mathcal{P}(X(\Omega)) \to [0,1], \quad A \mapsto P(X \in A).\]
C’est une probabilité sur l’ensemble fini \(X(\Omega)\). Elle est entièrement déterminée par la distribution \(\big(P(X = x)\big)_{x \in X(\Omega)}\).
En pratique, « donner la loi de \(X\) » signifie donc : préciser \(X(\Omega)\), puis calculer \(P(X = x)\) pour chaque valeur \(x\). On vérifie enfin que la somme vaut \(1\), ce qui détecte bien des erreurs. Deux variables peuvent avoir la même loi sans être égales : on note alors \(X \sim Y\).
Loi de \(f(X)\). Soit \(f : E \to F\) une application. Alors \(f(X) = f \circ X\) est une variable aléatoire et, pour tout \(y \in f(X(\Omega))\),
\[P\big(f(X) = y\big) = \sum_{x \in X(\Omega),\ f(x) = y} P(X = x).\]
En effet, \(\{f(X) = y\}\) est la réunion disjointe des \(\{X = x\}\) pour les \(x\) tels que \(f(x) = y\). Par exemple, si \(X\) suit la loi uniforme sur \(\{-1, 0, 1\}\), alors \(P(X^2 = 1) = P(X = -1) + P(X = 1) = \frac{2}{3}\).
2. Lois uniforme, de Bernoulli et binomiale
- \(X\) suit la loi uniforme sur un ensemble fini non vide \(E\), noté \(X \sim \mathcal{U}(E)\), si \(P(X = x) = \frac{1}{|E|}\) pour tout \(x \in E\).
- \(X\) suit la loi de Bernoulli de paramètre \(p \in [0,1]\), noté \(X \sim \mathcal{B}(p)\), si \(X(\Omega) \subset \{0, 1\}\), \(P(X = 1) = p\) et \(P(X = 0) = 1 – p\).
- \(X\) suit la loi binomiale de paramètres \(n \in \mathbb{N}^*\) et \(p \in [0,1]\), noté \(X \sim \mathcal{B}(n, p)\), si \(X(\Omega) \subset [\![0, n]\!]\) et
\[\forall k \in [\![0, n]\!], \quad P(X = k) = \binom\,{n}{k} p^k (1-p)^{n-k}.\]
La formule du binôme montre que ces nombres sont positifs et de somme \((p + 1 – p)^n = 1\). Une variable de Bernoulli modélise un succès ou un échec. Par exemple, l’indicatrice \(\mathbf{1}_A\) d’un événement \(A\) suit la loi \(\mathcal{B}(P(A))\). La loi binomiale, quant à elle, compte les succès dans \(n\) épreuves identiques et indépendantes (voir le VI). La figure ci-dessous compare trois lois binomiales de même \(n = 10\).
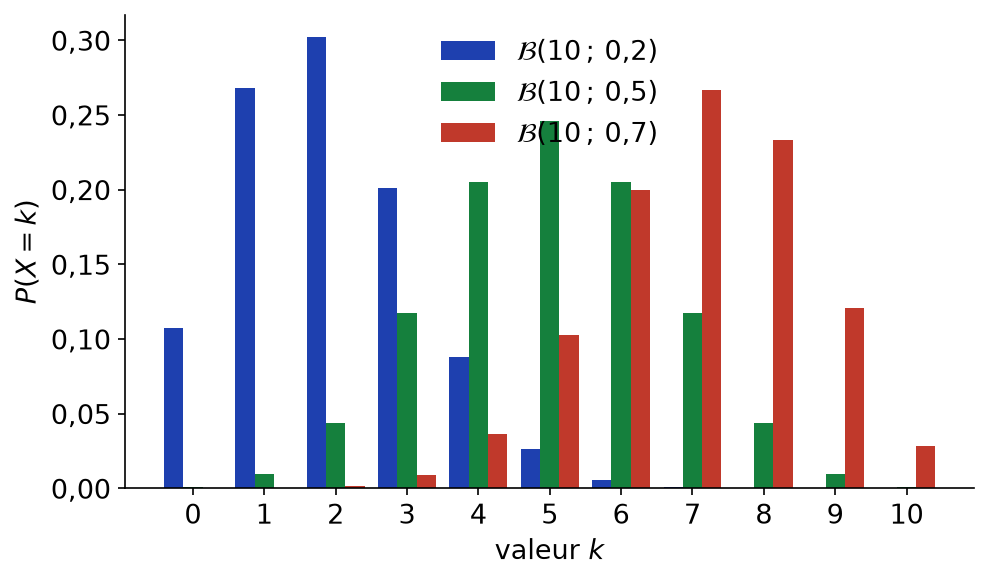
On constate que la loi se décale vers la droite quand \(p\) augmente. De plus, pour \(p = \frac{1}{2}\), elle est symétrique autour de \(\frac{n}{2}\), car \(\binom\,{n}{k} = \binom\,{n}{n-k}\).
V. Couples de variables aléatoires
1. Loi conjointe et lois marginales
Soient \(X\) et \(Y\) deux variables aléatoires sur \(\Omega\). Le couple \((X, Y)\) est la variable aléatoire \(\omega \mapsto (X(\omega), Y(\omega))\). Sa loi est appelée loi conjointe de \(X\) et \(Y\). Elle est déterminée par les nombres
\[P(X = x, Y = y) = P\big(\{X = x\} \cap \{Y = y\}\big), \quad x \in X(\Omega),\ y \in Y(\Omega).\]
Les lois de \(X\) et de \(Y\) sont appelées lois marginales du couple.
La loi conjointe détermine les lois marginales :
\[\forall x \in X(\Omega), \quad P(X = x) = \sum_{y \in Y(\Omega)} P(X = x, Y = y).\]
Les événements \(\{Y = y\}\), pour \(y \in Y(\Omega)\), forment un système complet. La formule des probabilités totales, sous sa forme \(P(B) = \sum P(B \cap A_i)\), s’applique à \(B = \{X = x\}\).
Une urne contient trois boules numérotées \(1\), \(2\), \(3\). On en tire deux, successivement et sans remise. Soient \(X\) le premier numéro et \(Y\) le second. Les \(6\) tirages ordonnés sont équiprobables. Ainsi, \(P(X = x, Y = y) = \frac{1}{6}\) si \(x \neq y\), et \(0\) sinon. En sommant les colonnes et les lignes du tableau, on trouve que \(X\) et \(Y\) suivent toutes deux la loi uniforme sur \(\{1, 2, 3\}\), comme le montre la figure suivante.
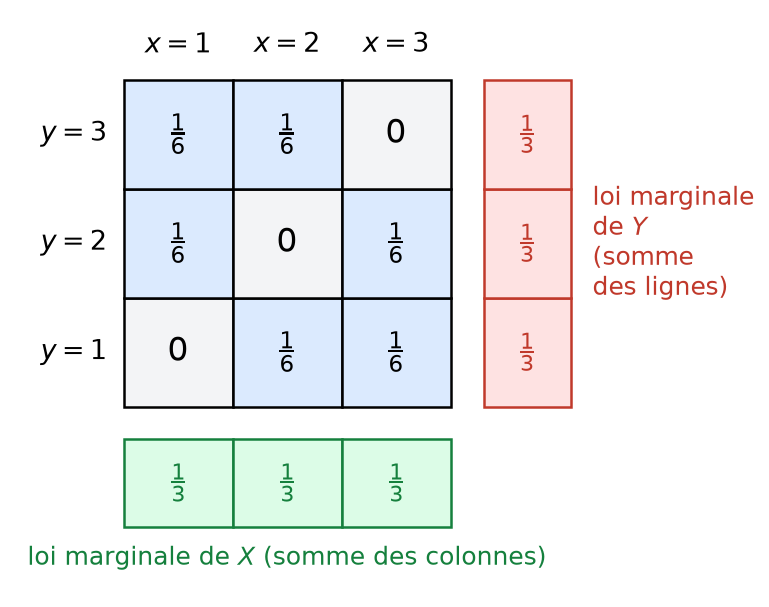
Les lois marginales ne déterminent pas la loi conjointe. Par exemple, si \(X^{\prime}\) et \(Y^{\prime}\) désignent deux tirages avec remise dans la même urne, les marginales sont les mêmes uniformes. Pourtant, \(P(X^{\prime} = Y^{\prime}) = \frac{1}{3}\) alors que \(P(X = Y) = 0\).
2. Loi conditionnelle et fonction d’un couple
Soit \(y\) tel que \(P(Y = y) > 0\). La loi conditionnelle de \(X\) sachant \(\{Y = y\}\) est la loi de \(X\) pour la probabilité \(P_{\{Y = y\}}\). Elle est donnée par \(x \mapsto \frac{P(X = x, Y = y)}{P(Y = y)}\). De même, pour \(g\) définie sur les couples, la loi de \(Z = g(X, Y)\) se calcule en regroupant les cases du tableau :
\[P(Z = z) = \sum_{(x, y) :\ g(x, y) = z} P(X = x, Y = y).\]
Par exemple, dans l’exemple de l’urne, \(P(X + Y = 4) = P(X = 1, Y = 3) + P(X = 3, Y = 1) = \frac{1}{3}\). Cette méthode se généralise aux \(n\)-uplets \((X_1, \ldots, X_n)\) de variables aléatoires.
VI. Indépendance
1. Événements indépendants
Deux événements \(A\) et \(B\) sont indépendants si \(P(A \cap B) = P(A)\, P(B)\). Lorsque \(P(B) > 0\), cela équivaut à \(P_B(A) = P(A)\).
Des événements \(A_1, \ldots, A_n\) sont mutuellement indépendants si, pour toute partie \(I \subset [\![1, n]\!]\),
\[P\Big(\bigcap_{i \in I} A_i\Big) = \prod_{i \in I} P(A_i).\]
L’indépendance mutuelle est plus forte que l’indépendance deux à deux. Par exemple, lançons deux pièces équilibrées. Soient \(A\) « la première donne pile », \(B\) « la seconde donne pile » et \(C\) « les deux résultats sont égaux ». Ces événements sont deux à deux indépendants. Cependant, \(P(A \cap B \cap C) = \frac{1}{4} \neq \frac{1}{8}\). De même, l’indépendance n’a rien à voir avec l’incompatibilité : deux événements incompatibles de probabilités non nulles ne sont jamais indépendants.
Si \(A_1, \ldots, A_n\) sont mutuellement indépendants, on peut remplacer n’importe lesquels d’entre eux par leurs contraires : la famille obtenue reste mutuellement indépendante. En particulier,
\[P(A_1 \cup \cdots \cup A_n) = 1 – \prod_{i=1}^{n} \big(1 – P(A_i)\big).\]
Il suffit de remplacer un seul événement, disons \(A_1\), puis d’itérer. Soit \(I\) une partie contenant \(1\), et \(J = I \setminus \{1\}\). Notons \(C = \bigcap_{i \in J} A_i\). Alors \(\overline{A_1} \cap C = C \setminus (A_1 \cap C)\). Donc
\[P(\overline{A_1} \cap C) = P(C) – P(A_1)P(C) = \big(1 – P(A_1)\big) \prod_{i \in J} P(A_i).\]
La dernière formule vient du passage au contraire : \(\overline{A_1 \cup \cdots \cup A_n} = \overline{A_1} \cap \cdots \cap \overline{A_n}\).
2. Variables aléatoires indépendantes
Deux variables aléatoires \(X\) et \(Y\) sont indépendantes si, pour tous \(x \in X(\Omega)\) et \(y \in Y(\Omega)\),
\[P(X = x, Y = y) = P(X = x)\, P(Y = y).\]
Plus généralement, \(X_1, \ldots, X_n\) sont mutuellement indépendantes si, pour tous \(x_1, \ldots, x_n\), \(P(X_1 = x_1, \ldots, X_n = x_n) = \prod_{i} P(X_i = x_i)\).
Autrement dit, pour des variables indépendantes, la loi conjointe est le produit des marginales. Dans ce cas, et seulement dans ce cas, les marginales déterminent la loi conjointe. On montre aussi que \(X\) et \(Y\) sont indépendantes si et seulement si \(P(X \in A, Y \in B) = P(X \in A)\,P(Y \in B)\) pour toutes parties \(A\) et \(B\).
Lemme des coalitions. Soient \(X_1, \ldots, X_n\) des variables aléatoires mutuellement indépendantes et \(m \in [\![1, n-1]\!]\). Pour toutes fonctions \(f\) et \(g\), les variables \(f(X_1, \ldots, X_m)\) et \(g(X_{m+1}, \ldots, X_n)\) sont indépendantes. Le résultat s’étend à plus de deux paquets disjoints de variables.
Par exemple, si \(X_1, X_2, X_3, X_4\) sont indépendantes, alors \(X_1 + X_2\) et \(X_3 X_4\) sont indépendantes. De même, \(f(X)\) et \(g(Y)\) sont indépendantes dès que \(X\) et \(Y\) le sont.
3. Loi binomiale et somme de variables de Bernoulli
Soient \(X_1, \ldots, X_n\) des variables mutuellement indépendantes de même loi \(\mathcal{B}(p)\). Alors \(S = X_1 + \cdots + X_n\) suit la loi binomiale \(\mathcal{B}(n, p)\).
Soit \(k \in [\![0, n]\!]\). L’événement \(\{S = k\}\) est la réunion disjointe, sur les parties \(I \subset [\![1, n]\!]\) à \(k\) éléments, des événements \(E_I\) : « \(X_i = 1\) pour \(i \in I\) et \(X_i = 0\) sinon ». Par indépendance, \(P(E_I) = p^k (1-p)^{n-k}\). Or il y a \(\binom\,{n}{k}\) parties \(I\). Donc \(P(S = k) = \binom\,{n}{k} p^k (1-p)^{n-k}\).
Ce théorème justifie la modélisation habituelle : le nombre de succès dans \(n\) épreuves de Bernoulli indépendantes de même paramètre suit une loi binomiale. C’est pourquoi on cherche toujours à écrire un compteur comme une somme d’indicatrices.
Pour prouver l’indépendance de deux variables, on vérifie \(P(X = x, Y = y) = P(X = x)P(Y = y)\) pour tous les couples, ou bien on invoque le lemme des coalitions. Pour la réfuter, un seul couple suffit. Le plus rapide est souvent de trouver \((x, y)\) avec \(P(X = x, Y = y) = 0\) alors que \(P(X = x)\) et \(P(Y = y)\) sont non nulles.
Dans l’exemple des tirages sans remise du V, \(P(X = 1, Y = 1) = 0\). Pourtant, \(P(X = 1)P(Y = 1) = \frac{1}{9}\). Par conséquent, \(X\) et \(Y\) ne sont pas indépendantes. En revanche, pour des tirages avec remise, chaque case vaut \(\frac{1}{9}\) : les deux tirages sont alors indépendants.
4. Modéliser par des variables aléatoires
En pratique, on décrit rarement \(\Omega\) en détail. On pose plutôt des variables qui traduisent l’énoncé : \(X_i\) le résultat du \(i\)-ième lancer, \(T\) le rang du premier succès, \(S\) le nombre de succès. Ensuite, on exprime les événements voulus à l’aide de ces variables. Par exemple, \(\{T = k\} = \{X_1 = 0\} \cap \cdots \cap \{X_{k-1} = 0\} \cap \{X_k = 1\}\). Enfin, les hypothèses d’indépendance de l’énoncé permettent de calculer. On admet qu’un tel modèle existe toujours dans le cadre fini : il suffit de munir un produit d’ensembles de la probabilité produit.
Ce qu’il faut retenir
- Un événement est une partie de \(\Omega\) ; un système complet est une partition de \(\Omega\).
- Une variable aléatoire est une application \(X\) ; les événements \(\{X \in A\}\) sont des images réciproques.
- Sur un univers fini, une probabilité est déterminée par une distribution \((p_\omega)\) ; pour la probabilité uniforme, \(P(A) = \frac{|A|}{|\Omega|}\).
- \(P_B(A) = \frac{P(A \cap B)}{P(B)}\) définit une nouvelle probabilité.
- Probabilités composées pour une intersection, probabilités totales pour un événement découpé selon un système complet, Bayes pour renverser un conditionnement.
- La loi de \(X\) est la donnée des \(P(X = x)\) ; celle de \(f(X)\) s’obtient en regroupant les valeurs.
- La loi conjointe donne les lois marginales en sommant lignes et colonnes, mais la réciproque est fausse.
- L’indépendance mutuelle exige la formule produit pour toute sous-famille ; l’indépendance deux à deux ne suffit pas.
- Lemme des coalitions : des fonctions de paquets disjoints de variables indépendantes sont indépendantes.
- Une somme de \(n\) variables de Bernoulli indépendantes de paramètre \(p\) suit la loi \(\mathcal{B}(n, p)\).
Questions fréquentes sur probabilités sur un univers fini
Quelle différence entre événements incompatibles et événements indépendants ?
Deux événements sont incompatibles si \(A \cap B = \varnothing\), donc si \(P(A \cap B) = 0\). Ils sont indépendants si \(P(A \cap B) = P(A)P(B)\). Deux événements incompatibles de probabilités non nulles ne sont donc jamais indépendants : savoir que l’un est réalisé exclut l’autre.
Quand utiliser la formule des probabilités totales plutôt que celle de Bayes ?
La formule des probabilités totales calcule la probabilité d’un effet \(B\) en le découpant selon un système complet de causes. La formule de Bayes fait le chemin inverse : elle donne la probabilité d’une cause sachant l’effet observé. En pratique, on calcule d’abord \(P(B)\) par les probabilités totales, puis on l’utilise au dénominateur de Bayes.
L'indépendance deux à deux suffit-elle pour l'indépendance mutuelle ?
Non. L’indépendance mutuelle exige la formule produit pour toute sous-famille d’événements. Avec deux pièces équilibrées, les événements « pile au premier lancer », « pile au second » et « mêmes résultats » sont deux à deux indépendants, mais la probabilité de leur intersection vaut \(\frac{1}{4}\) et non \(\frac{1}{8}\).
Comment reconnaître une loi binomiale ?
On cherche à écrire la variable comme le nombre de succès dans \(n\) épreuves, c’est-à-dire comme une somme \(X_1 + \cdots + X_n\) d’indicatrices. Si ces variables de Bernoulli sont mutuellement indépendantes et de même paramètre \(p\), la somme suit la loi \(\mathcal{B}(n, p)\). Des tirages sans remise, en revanche, ne donnent pas une loi binomiale.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur probabilités sur un univers fini
- À maîtriser avant : Dénombrement
- Chapitre précédent : Dénombrement
- Chapitre suivant : Espérance, variance et inégalités probabilistes
- Le même thème en L1 : probabilités finies, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé