Ce cours de Fubini L3 donne un cadre rigoureux aux intégrales multiples calculées en L2. Il s’appuie sur la théorie de la mesure du chapitre précédent. Vous y construirez d’abord la tribu produit et la mesure produit de deux mesures σ-finies. Ensuite viennent les deux théorèmes centraux : Fubini-Tonelli pour les fonctions positives et Fubini pour les fonctions intégrables.
Le chapitre étudie aussi la mesure de Lebesgue sur R^n : invariance par translation et effet d’une application linéaire. Il en déduit le théorème de changement de variables, les coordonnées polaires et sphériques, l’intégrale de Gauss et le volume de la boule unité. Enfin, il introduit le produit de convolution.
Ces outils servent ensuite partout. En effet, les probabilités utilisent les densités jointes et la convolution des lois. De plus, l’analyse de Fourier et les équations aux dérivées partielles reposent sur la convolution et la régularisation.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur fubini et changement de variables.
I. Tribu produit et sections
Dans tout le chapitre, \((X, \mathcal{A}, \mu)\) et \((Y, \mathcal{B}, \nu)\) sont deux espaces mesurés. On veut mesurer des parties de \(X \times Y\) et intégrer des fonctions de deux variables. Il faut d’abord choisir une tribu sur le produit. Le choix naturel consiste à rendre mesurables les « rectangles » \(A \times B\).
On appelle rectangle mesurable toute partie \(A \times B\) avec \(A \in \mathcal{A}\) et \(B \in \mathcal{B}\). La tribu produit \(\mathcal{A} \otimes \mathcal{B}\) est la tribu sur \(X \times Y\) engendrée par les rectangles mesurables.
Les rectangles mesurables forment une classe stable par intersection finie, car \((A \times B) \cap (A^{\prime} \times B^{\prime}) = (A \cap A^{\prime}) \times (B \cap B^{\prime})\). Cette stabilité servira pour l’unicité de la mesure produit. Par ailleurs, les deux projections \(p_X\) et \(p_Y\) sont mesurables, et \(\mathcal{A} \otimes \mathcal{B}\) est la plus petite tribu qui les rend mesurables.
Pour tous entiers \(p, q \geq\, 1\), on a \(\mathcal{B}(\mathbb{R}^p) \otimes \mathcal{B}(\mathbb{R}^q) = \mathcal{B}(\mathbb{R}^{p+q})\). En particulier, \(\mathcal{B}(\mathbb{R}^n)\) est la tribu produit de \(n\) copies de \(\mathcal{B}(\mathbb{R})\).
En effet, un pavé ouvert est un rectangle mesurable, et tout ouvert de \(\mathbb{R}^{p+q}\) est réunion dénombrable de pavés ouverts à sommets rationnels. Réciproquement, \(A \mapsto A \times \mathbb{R}^q\) envoie les boréliens sur des boréliens, car la projection est continue.
1. Sections d’une partie et d’une fonction
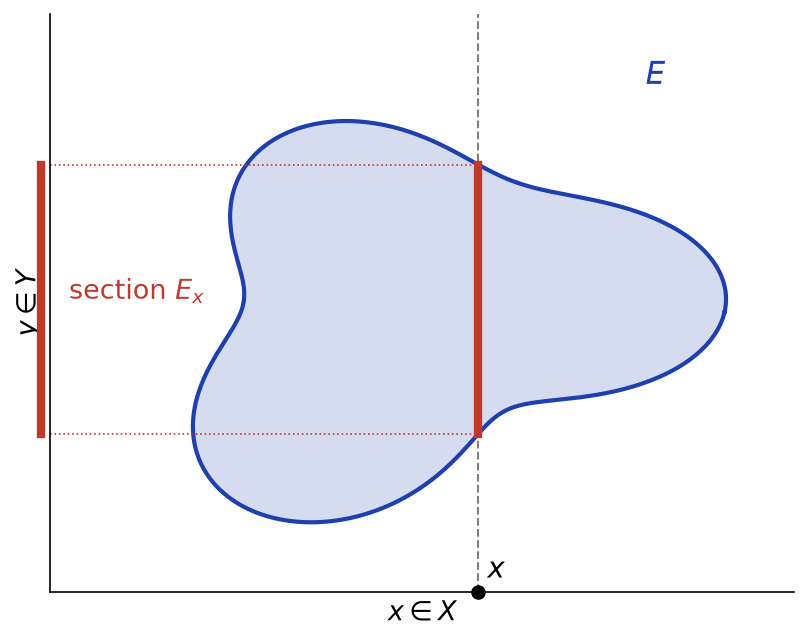
Soit \(E \subset X \times Y\) et \(x \in X\). La section de \(E\) en \(x\) est \(E_x = \{ y \in Y : (x, y) \in E \}\). De même, pour \(y \in Y\), on pose \(E^y = \{ x \in X : (x, y) \in E \}\). Pour une fonction \(f\) sur \(X \times Y\), on note \(f_x : y \mapsto f(x, y)\) et \(f^y : x \mapsto f(x, y)\).
Géométriquement, la section \(E_x\) est la trace de \(E\) sur la droite verticale d’abscisse \(x\), comme le montre la figure ci-dessous.
Si \(E \in \mathcal{A} \otimes \mathcal{B}\), alors \(E_x \in \mathcal{B}\) pour tout \(x \in X\) et \(E^y \in \mathcal{A}\) pour tout \(y \in Y\). Si \(f : X \times Y \to \overline{\mathbb{R}}\) est \(\mathcal{A} \otimes \mathcal{B}\)-mesurable, alors chaque \(f_x\) est \(\mathcal{B}\)-mesurable et chaque \(f^y\) est \(\mathcal{A}\)-mesurable.
Fixons \(x\) et notons \(\mathcal{C}\) l’ensemble des \(E \in \mathcal{A} \otimes \mathcal{B}\) tels que \(E_x \in \mathcal{B}\). D’abord, \(\mathcal{C}\) contient les rectangles : \((A \times B)_x\) vaut \(B\) si \(x \in A\), et \(\varnothing\) sinon. Ensuite, les sections commutent avec les opérations ensemblistes : \((E^c)_x = (E_x)^c\) et \((\bigcup_n E_n)_x = \bigcup_n (E_n)_x\). Donc \(\mathcal{C}\) est une tribu contenant les rectangles, et ainsi \(\mathcal{C} = \mathcal{A} \otimes \mathcal{B}\). Enfin, pour une fonction, on écrit \(f_x^{-1}(I) = (f^{-1}(I))_x\) pour tout intervalle \(I\).
La réciproque est fausse : une partie dont toutes les sections sont mesurables n’est pas forcément dans la tribu produit. De plus, la tribu de Lebesgue de \(\mathbb{R}^2\) est strictement plus grosse que le produit des tribus de Lebesgue de \(\mathbb{R}\). Dans ce chapitre, on travaille donc avec des fonctions boréliennes, ce qui suffit en pratique.
II. Mesure produit
On cherche maintenant une mesure sur \(\mathcal{A} \otimes \mathcal{B}\) qui donne à un rectangle la mesure « longueur fois largeur ». L’idée naturelle consiste à intégrer la mesure des sections. Pour que cela fonctionne, on suppose les deux mesures σ-finies : \(X\) est réunion dénombrable de parties de mesure finie, et de même pour \(Y\).
Soit \(\mu\) et \(\nu\) deux mesures σ-finies. Pour tout \(E \in \mathcal{A} \otimes \mathcal{B}\), les fonctions \(x \mapsto \nu(E_x)\) et \(y \mapsto \mu(E^y)\) sont mesurables, et
\[\int_X \nu(E_x)\, d\mu(x) = \int_Y \mu(E^y)\, d\nu(y).\]
Cette valeur commune définit une mesure \(\mu \otimes \nu\) sur \(\mathcal{A} \otimes \mathcal{B}\). C’est l’unique mesure vérifiant \((\mu \otimes \nu)(A \times B) = \mu(A)\, \nu(B)\) pour tous \(A \in \mathcal{A}\), \(B \in \mathcal{B}\).
Supposons d’abord \(\mu\) et \(\nu\) finies. Soit \(\mathcal{M}\) la classe des \(E\) pour lesquels l’énoncé sur les deux intégrales est vrai. Elle contient les rectangles, car les deux intégrales valent \(\mu(A) \nu(B)\). Ensuite, elle est stable par différence \(F \setminus E\) avec \(E \subset F\), puisque les mesures sont finies. Elle est aussi stable par réunion croissante, grâce au théorème de convergence monotone. Par conséquent, \(\mathcal{M}\) est une classe monotone contenant un π-système, donc elle contient la tribu engendrée. L’additivité dénombrable de \(E \mapsto \int \nu(E_x)\, d\mu(x)\) découle, elle aussi, de la convergence monotone. Pour l’unicité, deux mesures qui coïncident sur le π-système des rectangles et qui sont finies coïncident sur la tribu engendrée : c’est le lemme d’unicité des mesures. Enfin, le cas σ-fini s’obtient en découpant \(X \times Y\) en une suite croissante de rectangles \(X_n \times Y_n\) de mesure finie.
La diagonale \(\Delta = \{(x, x) : x \in \mathbb{R}\}\) est un fermé, donc un borélien de \(\mathbb{R}^2\). Pour la mesure de Lebesgue \(\lambda\), chaque section \(\Delta_x = \{x\}\) est de mesure nulle. Par conséquent, \((\lambda \otimes \lambda)(\Delta) = \int_{\mathbb{R}} \lambda(\{x\})\, dx = 0\). Le même argument montre que le graphe d’une fonction borélienne est négligeable dans le plan.
III. Théorèmes de Fubini-Tonelli et de Fubini
Le théorème précédent traite les indicatrices. Par linéarité, on passe aux fonctions étagées positives, puis, par convergence monotone, à toutes les fonctions mesurables positives. On obtient ainsi le premier grand théorème du chapitre.
Théorème de Fubini-Tonelli. Soit \(\mu\), \(\nu\) σ-finies et \(f : X \times Y \to [0, +\infty]\) mesurable pour \(\mathcal{A} \otimes \mathcal{B}\). Alors \(x \mapsto \int_Y f(x, y)\, d\nu(y)\) et \(y \mapsto \int_X f(x, y)\, d\mu(x)\) sont mesurables, et
\[\int_{X \times Y} f\, d(\mu \otimes \nu) = \int_X ( \int_Y f(x, y)\, d\nu(y) ) d\mu(x) = \int_Y ( \int_X f(x, y)\, d\mu(x) ) d\nu(y).\]
Ces égalités ont lieu dans \([0, +\infty]\), sans aucune hypothèse de finitude.
Pour une fonction de signe quelconque, il faut en revanche une hypothèse d’intégrabilité. Celle-ci se vérifie justement grâce à Tonelli appliqué à \(|f|\).
Théorème de Fubini. Soit \(\mu\), \(\nu\) σ-finies et \(f \in L^1(\mu \otimes \nu)\). Alors :
- pour \(\mu\)-presque tout \(x\), la fonction \(f_x\) est \(\nu\)-intégrable ;
- la fonction \(x \mapsto \int_Y f(x, y)\, d\nu(y)\), définie presque partout, est \(\mu\)-intégrable ;
- les deux intégrales itérées existent et sont égales à \(\int_{X \times Y} f\, d(\mu \otimes \nu)\).
On écrit \(f = f^{+} – f^{-}\). Par Tonelli, \(\int_X ( \int_Y f^{\pm}(x, y)\, d\nu(y) ) d\mu(x) = \int f^{\pm} \, d(\mu \otimes \nu) < +\infty\). Une fonction positive d’intégrale finie est finie presque partout. Donc, pour presque tout \(x\), les intégrales de \(f_x^{+}\) et \(f_x^{-}\) sont finies, et \(f_x\) est intégrable. On soustrait ensuite les deux égalités de Tonelli, ce qui est licite car tous les termes sont finis. Enfin, le rôle de \(x\) et de \(y\) est symétrique.
Pour justifier une interversion d’intégrales :
- vérifier que les mesures sont σ-finies (Lebesgue, mesure de comptage sur un ensemble dénombrable) et que la fonction est mesurable sur le produit ;
- si \(f \geq\, 0\), invoquer directement Fubini-Tonelli : aucune autre vérification n’est nécessaire ;
- sinon, calculer d’abord \(\iint |f|\) par intégrales itérées (Tonelli), montrer que c’est fini, puis appliquer Fubini.
Calculons \(I = \int_0^1 \frac{x – 1}{\ln x}\, dx\). Pour \(x \in ]0, 1[\), on a \(\frac{x – 1}{\ln x} = \int_0^1 x^t\, dt\), car \(\frac{d}{dt} x^t = x^t \ln x\). La fonction \((x, t) \mapsto x^t\) est continue et positive sur \(]0, 1[ \times [0, 1]\). Ainsi, Tonelli donne
\[I = \int_0^1 ( \int_0^1 x^t\, dx ) dt = \int_0^1 \frac{dt}{t + 1} = \ln 2.\]
Sans intégrabilité, les intégrales itérées peuvent différer. Pour \(f(x, y) = \frac{x^2 – y^2}{(x^2 + y^2)^2}\) sur \(]0, 1]^2\), on trouve \(\frac{\pi}{4}\) dans un ordre et \(-\frac{\pi}{4}\) dans l’autre : la fonction n’est pas intégrable. De même, l’hypothèse de σ-finitude est indispensable : avec la mesure de comptage sur \([0, 1]\), qui n’est pas σ-finie, l’indicatrice de la diagonale donne deux intégrales itérées égales à \(0\) et à \(1\).
Avec la mesure de comptage sur \(\mathbb{N}\), Tonelli dit que pour une suite double \((a_{m,n})\) de réels positifs, \(\sum_m \sum_n a_{m,n} = \sum_n \sum_m a_{m,n}\) dans \([0, +\infty]\). Fubini dit que, si \(\sum_{m,n} |a_{m,n}| < +\infty\), les deux sommes itérées convergent et sont égales. On retrouve le théorème d’interversion des séries doubles.
IV. Mesure de Lebesgue sur R^n
La mesure de Lebesgue \(\lambda_n\) sur \(\mathcal{B}(\mathbb{R}^n)\) est la mesure produit \(\lambda \otimes \cdots \otimes \lambda\) de \(n\) copies de la mesure de Lebesgue de \(\mathbb{R}\). C’est l’unique mesure borélienne telle que \(\lambda_n(\prod_{i=1}^n [a_i, b_i]) = \prod_{i=1}^n (b_i – a_i)\).
La mesure \(\lambda_n\) est invariante par translation : \(\lambda_n(a + E) = \lambda_n(E)\) pour tout \(a \in \mathbb{R}^n\). Réciproquement, toute mesure borélienne invariante par translation et finie sur les compacts est de la forme \(c\, \lambda_n\) avec \(c = \mu([0, 1]^n)\).
En effet, les deux mesures \(E \mapsto \lambda_n(a + E)\) et \(\lambda_n\) coïncident sur les pavés, qui forment un π-système. Le lemme d’unicité conclut. La réciproque s’obtient en découpant \([0, 1]^n\) en \(k^n\) petits cubes translatés les uns des autres. On en déduit la valeur de \(\mu\) sur tous les pavés à sommets rationnels, puis sur tous les boréliens.
1. Effet d’une application linéaire
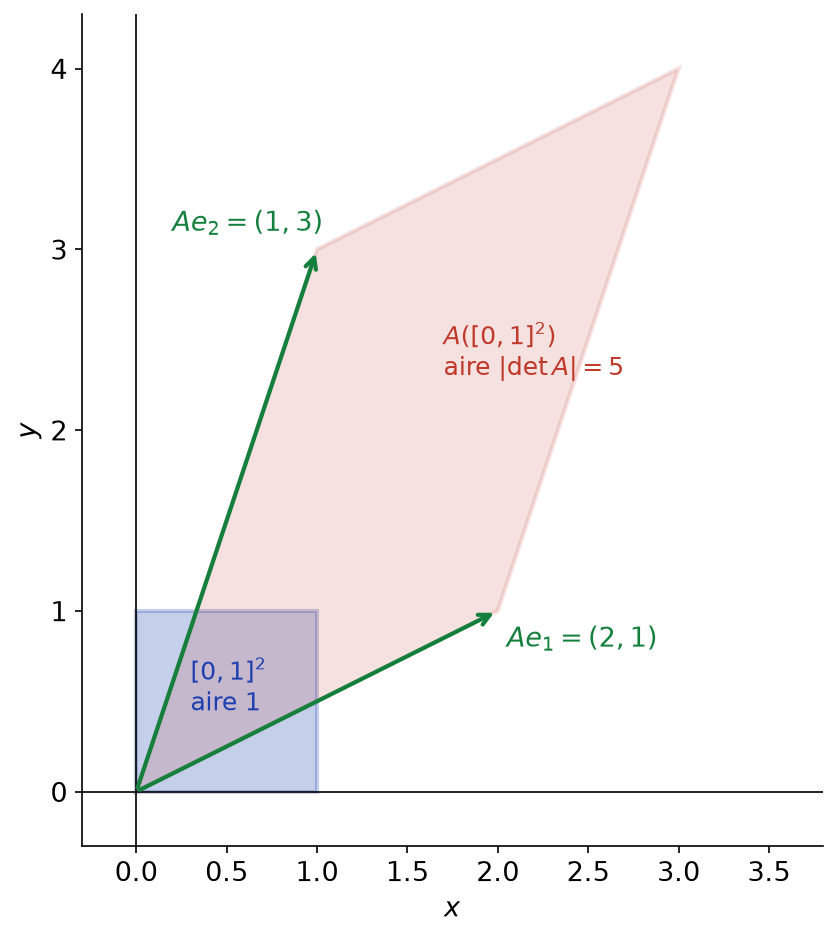
Pour tout \(T \in \mathcal{L}(\mathbb{R}^n)\) et tout borélien \(E\), on a \(\lambda_n(T(E)) = |\det T|\, \lambda_n(E)\). En particulier, une isométrie conserve la mesure et une homothétie de rapport \(r\) la multiplie par \(|r|^n\).
Si \(T\) n’est pas inversible, \(T(E)\) est contenu dans un hyperplan. Or un hyperplan est négligeable, par Tonelli, après une rotation qui l’envoie sur \(\{x_n = 0\}\). Supposons donc \(T\) inversible. La mesure \(E \mapsto \lambda_n(T(E))\) est invariante par translation, car \(T(a + E) = T(a) + T(E)\). De plus, elle est finie sur les compacts. Il existe donc \(c(T) > 0\) tel que \(\lambda_n(T(E)) = c(T)\, \lambda_n(E)\). Ensuite, \(c(ST) = c(S)\, c(T)\). Il suffit donc de traiter les matrices élémentaires, qui engendrent le groupe linéaire. Pour une dilatation d’un axe par \(a\), l’image de \([0, 1]^n\) est un pavé de volume \(|a|\). Pour une permutation des coordonnées, Tonelli donne \(c = 1\). Pour une transvection \((x_1, x_2, \ldots) \mapsto (x_1 + a x_2, x_2, \ldots)\), chaque section à \(x_2, \ldots, x_n\) fixés est translatée de \(a x_2\) : sa mesure ne change pas, d’où \(c = 1\). Enfin, \(c\) et \(|\det|\) sont deux morphismes qui coïncident sur les générateurs.
La figure ci-dessous illustre ce théorème pour \(T = \begin{pmatrix} 2 1 \\ 1 3 \end{pmatrix}\). Le carré unité devient un parallélogramme d’aire \(|\det T| = 6 – 1 = 5\).
L’ellipse pleine \(\mathcal{E} = \{ \frac{x^2}{a^2} + \frac{y^2}{b^2} \leq\, 1 \}\), avec \(a, b > 0\), est l’image du disque unité par \((u, v) \mapsto (a u, b v)\). Son aire vaut donc \(a b \times \pi = \pi a b\).
V. Théorème de changement de variables
Le théorème linéaire se généralise aux transformations non linéaires. Localement, un difféomorphisme ressemble à sa différentielle. Ainsi, il multiplie les petits volumes par la valeur absolue de son jacobien.
Soit \(U\), \(V\) deux ouverts de \(\mathbb{R}^n\). Un \(C^1\)-difféomorphisme \(\varphi : U \to V\) est une bijection de classe \(C^1\) dont la réciproque est de classe \(C^1\). Son jacobien est \(J_\varphi(x) = \det d\varphi(x)\), le déterminant de la matrice des dérivées partielles.
Théorème de changement de variables. Soit \(\varphi : U \to V\) un \(C^1\)-difféomorphisme entre ouverts de \(\mathbb{R}^n\). Pour toute fonction borélienne \(f : V \to [0, +\infty]\),
\[\int_V f(y)\, dy = \int_U f(\varphi(x))\, |J_\varphi(x)|\, dx.\]
De plus, \(f\) est intégrable sur \(V\) si et seulement si \((f \circ \varphi) |J_\varphi|\) est intégrable sur \(U\), et l’égalité vaut alors encore.
La démonstration, admise ici, découpe \(U\) en petits cubes. Sur chacun, \(\varphi\) est proche de sa différentielle, et le théorème linéaire donne le volume de l’image. En pratique, on retient la règle formelle \(dy = |J_\varphi(x)|\, dx\). Par ailleurs, on peut retirer de \(U\) et de \(V\) des parties négligeables : cela ne change aucune intégrale et permet souvent d’obtenir une bijection.
Pour calculer une intégrale multiple par changement de variables :
- choisir de nouvelles variables qui simplifient le domaine (bornes constantes) ou l’intégrande ;
- vérifier que \(\varphi\) est une bijection \(C^1\) d’un ouvert sur un ouvert, de réciproque \(C^1\), quitte à retirer une partie négligeable ;
- calculer le jacobien, en valeur absolue, et décrire précisément le nouveau domaine ;
- conclure par Fubini-Tonelli sur le nouveau domaine, souvent un pavé.
Soit \(Q = \{ (x, y) : |x| + |y| < 1 \}\). Posons \(u = x + y\) et \(v = x – y\). Alors \(Q\) correspond au carré \(]-1, 1[^2\) et \(|\det \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}| = 2\), donc \(du\, dv = 2\, dx\, dy\). Par conséquent,
\[\iint_Q (x + y)^2\, dx\, dy = \frac{1}{2} \int_{-1}^{1} \int_{-1}^{1} u^2\, du\, dv = \frac{1}{2} \times \frac{2}{3} \times 2 = \frac{2}{3}.\]
VI. Coordonnées polaires et sphériques, intégrale de Gauss et volume de la boule
1. Coordonnées polaires
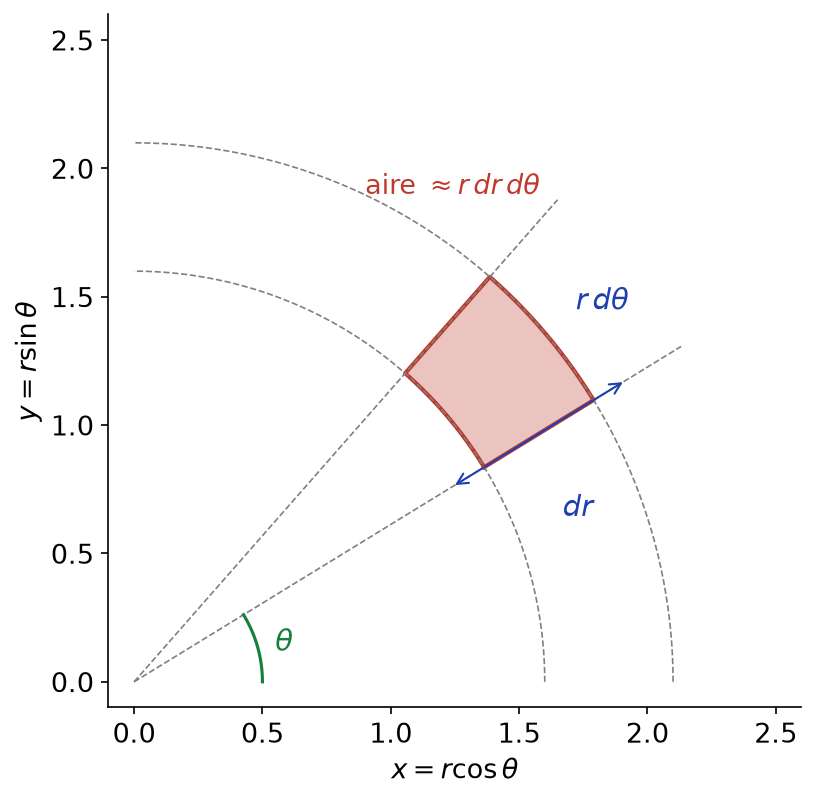
L’application \(\varphi(r, \theta) = (r \cos\theta, r \sin\theta)\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[ \times ]-\pi, \pi[\) sur \(\mathbb{R}^2\) privé de la demi-droite \(\mathbb{R}_{-} \times \{0\}\), qui est négligeable. Son jacobien vaut \(r\). Ainsi, pour \(f \geq\, 0\) borélienne,
\[\iint_{\mathbb{R}^2} f(x, y)\, dx\, dy = \int_{-\pi}^{\pi} \int_0^{+\infty} f(r \cos\theta, r \sin\theta)\, r\, dr\, d\theta.\]
Le facteur \(r\) s’interprète simplement. Un petit « rectangle polaire » a pour côtés \(dr\) et \(r\, d\theta\), comme le montre la figure ci-dessous.
Intégrale de Gauss. On a \(\displaystyle \int_{-\infty}^{+\infty} e^{-x^2}\, dx = \sqrt{\pi}\).
Notons \(G = \int_{\mathbb{R}} e^{-x^2}\, dx\), finie par comparaison. D’abord, Tonelli appliqué à la fonction positive \(e^{-x^2 – y^2} = e^{-x^2} e^{-y^2}\) donne \(\iint_{\mathbb{R}^2} e^{-(x^2 + y^2)}\, dx\, dy = G^2\). Ensuite, en coordonnées polaires,
\[G^2 = \int_{-\pi}^{\pi} \int_0^{+\infty} e^{-r^2} r\, dr\, d\theta = 2\pi [ -\frac{e^{-r^2}}{2} ]_0^{+\infty} = \pi.\]
Comme \(G > 0\), on conclut \(G = \sqrt{\pi}\).
Par Tonelli sur \(n\) variables, \(\int_{\mathbb{R}^n} e^{-\|x\|^2}\, dx = \pi^{n/2}\). Par ailleurs, le changement de variable \(x = \sqrt{t}\) donne \(\Gamma(\frac{1}{2}) = \sqrt{\pi}\), où \(\Gamma(s) = \int_0^{+\infty} t^{s-1} e^{-t}\, dt\).
2. Coordonnées sphériques
Posons \(\Phi(r, \theta, \phi) = (r \sin\phi \cos\theta, r \sin\phi \sin\theta, r \cos\phi)\), où \(\phi\) est l’angle avec l’axe vertical. Sur \(]0, +\infty[ \times ]-\pi, \pi[ \times ]0, \pi[\), c’est un \(C^1\)-difféomorphisme sur \(\mathbb{R}^3\) privé d’un demi-plan négligeable. Son jacobien vaut \(r^2 \sin\phi\), d’où la règle \(dx\, dy\, dz = r^2 \sin\phi\, dr\, d\theta\, d\phi\).
Le volume de la boule unité de \(\mathbb{R}^3\) vaut
\[\int_{-\pi}^{\pi} \int_0^{\pi} \int_0^1 r^2 \sin\phi\, dr\, d\phi\, d\theta = 2\pi \times 2 \times \frac{1}{3} = \frac{4\pi}{3}.\]
3. Volume de la boule unité en dimension n
Notons \(V_n = \lambda_n(B_n)\), où \(B_n\) est la boule unité euclidienne fermée de \(\mathbb{R}^n\). Alors \(V_n = \frac{2\pi}{n} V_{n-2}\) pour \(n \geq\, 3\), et
\[V_n = \frac{\pi^{n/2}}{\Gamma(\frac{n}{2} + 1)}.\]
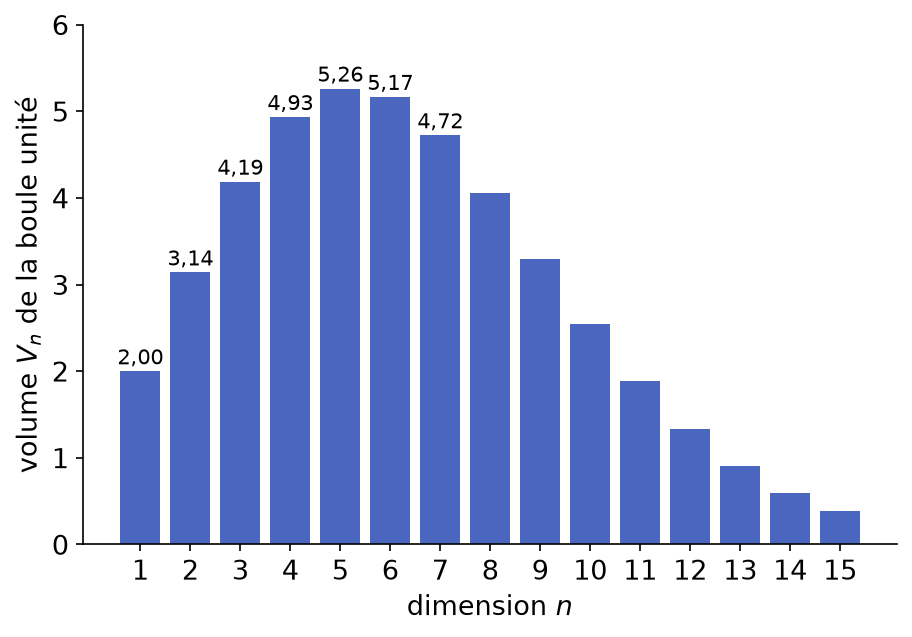
En particulier, \(V_1 = 2\), \(V_2 = \pi\), \(V_3 = \frac{4\pi}{3}\), \(V_4 = \frac{\pi^2}{2}\).
Écrivons un point de \(\mathbb{R}^n\) sous la forme \((x, y, z)\) avec \((x, y) \in \mathbb{R}^2\) et \(z \in \mathbb{R}^{n-2}\). Le point est dans \(B_n\) si et seulement si \(x^2 + y^2 \leq\, 1\) et \(\|z\|^2 \leq\, 1 – x^2 – y^2\). La section correspondante est une boule de rayon \(\sqrt{1 – x^2 – y^2}\) dans \(\mathbb{R}^{n-2}\). Son volume vaut donc \(V_{n-2} (1 – x^2 – y^2)^{(n-2)/2}\), par l’effet d’une homothétie. Par Tonelli, puis en coordonnées polaires,
\[V_n = V_{n-2} \int_{-\pi}^{\pi} \int_0^1 (1 – r^2)^{\frac{n-2}{2}} r\, dr\, d\theta = 2\pi V_{n-2} [ -\frac{(1 – r^2)^{n/2}}{n} ]_0^1 = \frac{2\pi}{n} V_{n-2}.\]
Enfin, la formule avec \(\Gamma\) est vraie pour \(n = 1\) et \(n = 2\), et elle vérifie la même récurrence, car \(\Gamma(\frac{n}{2} + 1) = \frac{n}{2}\, \Gamma(\frac{n}{2})\).
Le diagramme ci-dessous montre un fait surprenant. Le volume de la boule unité croît jusqu’à la dimension \(5\), puis tend vers \(0\).
VII. Produit de convolution
Soit \(f, g : \mathbb{R}^n \to \mathbb{C}\) boréliennes. Le produit de convolution de \(f\) et \(g\) est, lorsque l’intégrale converge absolument,
\[(f * g)(x) = \int_{\mathbb{R}^n} f(x – y)\, g(y)\, dy.\]
Si \(f, g \in L^1(\mathbb{R}^n)\), alors \((f * g)(x)\) est défini pour presque tout \(x\), la fonction \(f * g\) est intégrable, et
\[\|f * g\|_1 \leq\, \|f\|_1 \|g\|_1, \qquad \int f * g = \int f \int g.\]
De plus, \(f * g = g * f\) et \((f * g) * h = f * (g * h)\).
La fonction \(F(x, y) = f(x – y) g(y)\) est borélienne sur \(\mathbb{R}^{2n}\), car \((x, y) \mapsto x – y\) est continue. Par Tonelli, puis par invariance de \(\lambda_n\) par translation,
\[\iint |F(x, y)|\, dx\, dy = \int |g(y)| ( \int |f(x – y)|\, dx ) dy = \|f\|_1 \|g\|_1 < +\infty.\]
Ainsi \(F\) est intégrable. Le théorème de Fubini montre alors que \(x \mapsto \int F(x, y)\, dy\) est définie presque partout et intégrable, avec la majoration annoncée. On obtient \(\int f * g\) de la même manière, sans les valeurs absolues. Enfin, le changement de variable \(y \mapsto x – y\), de jacobien \(\pm 1\), donne la commutativité.
Pour \(f = \mathbf{1}_{[0,1]}\), on a \((f * f)(x) = \lambda([0, 1] \cap [x – 1, x])\). Ainsi, \(f * f(x) = x\) sur \([0, 1]\), \(f * f(x) = 2 – x\) sur \([1, 2]\), et \(0\) ailleurs : c’est la fonction « triangle ».
La figure ci-dessous montre ce calcul. La convolution de deux créneaux discontinus est déjà continue : la convolution régularise.

Soit \(f \in L^1(\mathbb{R}^n)\) et \(g\) bornée. Alors \(f * g\) est définie partout, bornée par \(\|f\|_1 \|g\|_\infty\), et uniformément continue. Si de plus \(g\) est de classe \(C^1\) avec \(g\) et \(\nabla g\) bornés, alors \(f * g\) est \(C^1\) et \(\partial_i (f * g) = f * \partial_i g\).
La continuité uniforme repose sur la continuité des translations dans \(L^1\) : \(\|f(\cdot + h) – f\|_1 \to 0\) quand \(h \to 0\), conséquence de la densité des fonctions continues à support compact. La dérivabilité découle du théorème de dérivation sous l’intégrale, avec la domination \(|f(y)|\, \|\nabla g\|_\infty\) après avoir écrit \(f * g = \int f(y) g(x – y)\, dy\).
Pour étudier un produit de convolution :
- justifier l’existence par Tonelli sur \(|f(x – y) g(y)|\), ou par une majoration directe si l’une des fonctions est bornée ;
- pour un calcul explicite, décrire le support de \(y \mapsto f(x – y) g(y)\) selon la position de \(x\) ;
- pour la régularité, faire porter les dérivées sur le facteur le plus régulier.
Ce qu’il faut retenir
- La tribu produit \(\mathcal{A} \otimes \mathcal{B}\) est engendrée par les rectangles ; les sections d’une partie ou d’une fonction mesurable sont mesurables.
- Pour des mesures σ-finies, la mesure produit est l’unique mesure telle que \((\mu \otimes \nu)(A \times B) = \mu(A) \nu(B)\).
- Fubini-Tonelli : pour \(f \geq\, 0\) mesurable, on intervertit toujours les intégrales, dans \([0, +\infty]\).
- Fubini : pour \(f\) de signe quelconque, on vérifie d’abord \(\iint |f| < +\infty\) par Tonelli.
- La mesure de Lebesgue sur \(\mathbb{R}^n\) est invariante par translation et \(\lambda_n(T(E)) = |\det T| \lambda_n(E)\).
- Changement de variables : \(dy = |J_\varphi(x)|\, dx\) pour un \(C^1\)-difféomorphisme entre ouverts.
- Polaires : \(dx\, dy = r\, dr\, d\theta\) ; sphériques : \(dx\, dy\, dz = r^2 \sin\phi\, dr\, d\theta\, d\phi\).
- \(\int_{\mathbb{R}} e^{-x^2}\, dx = \sqrt{\pi}\) et \(V_n = \pi^{n/2} / \Gamma(\frac{n}{2} + 1)\).
- Le produit de convolution de deux fonctions intégrables est intégrable, commutatif, et régularise.
Questions fréquentes sur fubini et changement de variables
Quand peut-on intervertir deux intégrales sans rien vérifier ?
Lorsque la fonction est mesurable et positive, et que les deux mesures sont σ-finies : c’est le théorème de Fubini-Tonelli. L’égalité a alors lieu dans \([0, +\infty]\), même si les intégrales sont infinies. Pour une fonction de signe quelconque, il faut d’abord montrer \(\iint |f| < +\infty\), en calculant cette intégrale par Tonelli.
Pourquoi met-on une valeur absolue sur le jacobien ?
Le jacobien mesure le facteur de dilatation des volumes, qui est toujours positif. Son signe indique seulement si l’orientation est conservée. En dimension 1, la formule \(\int_a^b f(\varphi(t)) \varphi^{\prime}(t)\, dt\) utilise des bornes orientées ; avec des intégrales sur des ensembles, il faut donc \(|\varphi^{\prime}|\).
Comment calculer l'intégrale de Gauss rapidement ?
On élève au carré : par Tonelli, \(G^2 = \iint_{\mathbb{R}^2} e^{-(x^2 + y^2)}\, dx\, dy\). En coordonnées polaires, avec \(dx\, dy = r\, dr\, d\theta\), on obtient \(2\pi \int_0^{+\infty} r e^{-r^2}\, dr = \pi\). Donc \(G = \sqrt{\pi}\).
À quoi sert le produit de convolution ?
Il combine deux fonctions en une fonction qui hérite de la régularité de la plus lisse des deux. On l’utilise pour approcher une fonction intégrable par des fonctions de classe \(C^\infty\). En probabilités, la densité de la somme de deux variables indépendantes à densité est la convolée de leurs densités.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur fubini et changement de variables
- À maîtriser avant : Intégrale de Lebesgue et théorèmes de convergence
- Chapitre précédent : Intégrale de Lebesgue et théorèmes de convergence
- Chapitre suivant : Espaces L^p
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3