Ce corrigé matriciel sup rédige entièrement les 22 exercices, comme on l’attend en devoir surveillé. Chaque opération élémentaire est indiquée, chaque inverse est vérifié par un produit, et les résultats finaux sont mis en gras.
La méthode reste la même d’un exercice à l’autre. D’abord, on écrit le système sous la forme \(AX = B\) et on l’échelonne par le pivot de Gauss. Ensuite, pour une puissance, on cherche une décomposition \(\lambda I_n + N\) avec \(N\) nilpotente avant d’appliquer la formule du binôme. Enfin, les calculs sur les \(E_{ij}\) utilisent toujours la règle \(E_{ij}E_{kl} = \delta_{jk}E_{il}\).
Restez vigilant sur trois points. Le binôme exige des matrices qui commutent. L’ordre des facteurs compte dans \((AB)^{T}\) et \((AB)^{-1}\). Enfin, un diviseur de zéro n’est jamais inversible. Des figures illustrent les solutions géométriques.
Les énoncés se trouvent sur la page exercices de maths sup sur calcul matriciel.
Corrigé de l’exercice 1 : Produits de matrices et non-commutativité
- La matrice \(A\) est de format \(2 \times 3\) et \(B\) de format \(3 \times 2\). Donc \(AB\) existe et est de format \(2 \times 2\), tandis que \(BA\) existe et est de format \(3 \times 3\). Ligne par colonne, on obtient d’abord \((AB)_{11} = 2 \times 1 + 0 \times (-1) + (-1) \times 4 = -2\) et \((AB)_{12} = 4 + 0 – 1 = 3\). Ensuite, \((AB)_{21} = 1 – 3 + 4 = 2\) et \((AB)_{22} = 2 + 0 + 1 = 3\). Pour \(BA\), chaque ligne de \(BA\) est une combinaison des lignes de \(A\) : la ligne 1 vaut \(1 \times (2, 0, -1) + 2 \times (1, 3, 1) = (4, 6, 1)\), la ligne 2 vaut \(-(2, 0, -1) = (-2, 0, 1)\), et la ligne 3 vaut \(4(2, 0, -1) + (1, 3, 1) = (9, 3, -3)\). Ainsi \(AB = \begin{pmatrix} -2 3 \\ 2 3 \end{pmatrix}\) et \(BA = \begin{pmatrix} 4 6 1 \\ -2 0 1 \\ 9 3 -3 \end{pmatrix}\).
- On a \(BX = (1 + 2, -1 + 0, 4 + 1)^{T} = (3, -1, 5)^{T}\). Puis \(A(BX) = (6 + 0 – 5, 3 – 3 + 5)^{T} = (1, 5)^{T}\). D’autre part, \((AB)X = (-2 + 3, 2 + 3)^{T} = (1, 5)^{T}\). Les deux résultats coïncident : c’est l’associativité \(A(BX) = (AB)X\).
- On calcule \(DE = \begin{pmatrix} 1 + 1 0 + 1 \\ 0 + 1 0 + 1 \end{pmatrix} = \begin{pmatrix} 2 1 \\ 1 1 \end{pmatrix}\). De même, \(ED = \begin{pmatrix} 1 1 \\ 1 2 \end{pmatrix}\). Donc \(DE \neq ED\) : même entre matrices carrées de même taille, le produit n’est pas commutatif.
Point de méthode : pour un produit \(BA\), calculer chaque ligne comme combinaison des lignes de \(A\) évite beaucoup d’erreurs de placement.
Corrigé de l’exercice 2 : Produits de matrices élémentaires
- Le coefficient d’indice \((r, t)\) de \(E_{ij}\) vaut \(\delta_{ri}\delta_{tj}\). Par définition du produit, on a donc
\[(E_{ij}E_{kl})_{rs} = \sum_{t=1}^{n} \delta_{ri}\delta_{tj}\delta_{tk}\delta_{sl} = \delta_{ri}\delta_{sl}\sum_{t=1}^{n}\delta_{tj}\delta_{tk} = \delta_{jk}\,\delta_{ri}\delta_{sl}.\]
En effet, la dernière somme vaut \(1\) si \(j = k\) et \(0\) sinon. Or \(\delta_{ri}\delta_{sl}\) est le coefficient \((r, s)\) de \(E_{il}\). Donc \(E_{ij}E_{kl} = \delta_{jk}E_{il}\). - On applique la règle : \(E_{12}E_{23} = \delta_{22}E_{13} = E_{13}\). Ensuite, \(E_{23}E_{12} = \delta_{31}E_{22} = 0\). De plus, \(E_{12}^2 = \delta_{21}E_{12} = 0\). Enfin, \(E_{21}E_{12} = \delta_{11}E_{22} = E_{22}\). Bilan : \(E_{13}\), \(0\), \(0\) et \(E_{22}\).
- Par bilinéarité, \(N^2 = E_{12}^2 + E_{12}E_{23} + E_{23}E_{12} + E_{23}^2 = 0 + E_{13} + 0 + 0 = E_{13}\). Puis \(N^3 = E_{13}E_{12} + E_{13}E_{23} = 0\), car \(3 \neq 1\) et \(3 \neq 2\). Ainsi \(N = \begin{pmatrix} 0 1 0 \\ 0 0 1 \\ 0 0 0 \end{pmatrix}\), \(N^2 = \begin{pmatrix} 0 0 1 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}\) et \(N^3 = 0\).
- Comme \(E_{12}E_{23} = E_{13} \neq 0 = E_{23}E_{12}\), les matrices \(E_{12}\) et \(E_{23}\) ne commutent pas. Par ailleurs, \(E_{12}\) est non nulle et vérifie \(E_{12}^2 = 0\).
Corrigé de l’exercice 3 : Transposée d’un produit
- Les lignes de \(A\) sont \(\ell_1 = (1, 2, 0)\) et \(\ell_2 = (-1, 1, 3)\). Le coefficient \((i, j)\) de \(AA^{T}\) est le produit « ligne par ligne » de \(\ell_i\) et \(\ell_j\). On trouve \(1 + 4 = 5\), puis \(-1 + 2 + 0 = 1\), puis \(1 + 1 + 9 = 11\). De même, \(A^{T}A\) combine les colonnes \(c_1 = (1, -1)\), \(c_2 = (2, 1)\), \(c_3 = (0, 3)\). On obtient \(AA^{T} = \begin{pmatrix} 5 1 \\ 1 11 \end{pmatrix}\) et \(A^{T}A = \begin{pmatrix} 2 1 -3 \\ 1 5 3 \\ -3 3 9 \end{pmatrix}\) : ces deux matrices sont symétriques.
- Pour tous \(i\) et \(j\), on a \(\big((MN)^{T}\big)_{ij} = (MN)_{ji} = \sum_k m_{jk}n_{ki}\). D’autre part, \((N^{T}M^{T})_{ij} = \sum_k (N^{T})_{ik}(M^{T})_{kj} = \sum_k n_{ki}m_{jk}\). Les deux sommes sont égales, donc \((MN)^{T} = N^{T}M^{T}\).
- D’après la question précédente, \((MM^{T})^{T} = (M^{T})^{T}M^{T} = MM^{T}\). De même, \((M^{T}M)^{T} = M^{T}(M^{T})^{T} = M^{T}M\). Ces deux matrices carrées sont donc symétriques.
- On a \((M^{T}M)_{jj} = \sum_{i=1}^{n} (M^{T})_{ji}m_{ij} = \sum_{i=1}^{n} m_{ij}^2\). Si \(M^{T}M = 0\), chacune de ces sommes de carrés réels est nulle. Par conséquent, tous les \(m_{ij}\) sont nuls. Donc \(M^{T}M = 0 \Rightarrow M = 0\) pour une matrice réelle.
Point de méthode : le dernier argument utilise la positivité des carrés réels. Il tombe en défaut sur \(\mathbb{C}\), par exemple avec la colonne \(M = (1, \mathrm{i})^{T}\), pour laquelle \(M^{T}M = 1 + \mathrm{i}^2 = 0\).
Corrigé de l’exercice 4 : Système de Cramer par le pivot de Gauss
- Le système s’écrit \(AX = B\) avec
\[A = \begin{pmatrix} 1 1 2 \\ 2 3 1 \\ -1 1 4 \end{pmatrix}, \quad X = \begin{pmatrix} x \\ y \\ z \end{pmatrix}, \quad B = \begin{pmatrix} 3 \\ 2 \\ 1 \end{pmatrix}.\] - Le pivot est le coefficient \(1\) de \(x\) dans \(L_1\). D’abord, \(L_2 arrow L_2 – 2L_1\) donne \(y – 3z = -4\). Ensuite, \(L_3 arrow L_3 + L_1\) donne \(2y + 6z = 4\). Enfin, \(L_3 arrow L_3 – 2L_2\) donne \(12z = 12\). Le système échelonné est \(x + y + 2z = 3\), \(y – 3z = -4\), \(12z = 12\).
- On remonte : \(z = 1\), puis \(y = -4 + 3z = -1\), puis \(x = 3 – y – 2z = 3 + 1 – 2 = 2\). Vérification : \(2 – 1 + 2 = 3\), \(4 – 3 + 1 = 2\) et \(-2 – 1 + 4 = 1\). L’unique solution est \((x, y, z) = (2, -1, 1)\).
Corrigé de l’exercice 5 : Système homogène associé et compatibilité
- On a \(AX = B\) avec \(A = \begin{pmatrix} 1 -1 2 1 \\ 2 -2 5 4 \\ 3 -3 7 5 \end{pmatrix}\), \(X = (x, y, z, t)^{T}\) et \(B = (2, 7, 9)^{T}\). La matrice \(A\) est de format \(3 \times 4\).
- Pour le système homogène, \(L_2 arrow L_2 – 2L_1\) donne \(z + 2t = 0\), et \(L_3 arrow L_3 – 3L_1\) donne aussi \(z + 2t = 0\). Ensuite, \(L_3 arrow L_3 – L_2\) donne \(0 = 0\). Il reste donc \(z = -2t\) et \(x = y – 2z – t = y + 3t\). Les inconnues secondaires sont \(y\) et \(t\). Les solutions homogènes sont les \(y(1, 1, 0, 0) + t(3, 0, -2, 1)\), avec \(y, t \in \mathbb{R}\).
- Les mêmes opérations sur le système complet donnent \(z + 2t = 7 – 4 = 3\), puis \(z + 2t = 9 – 6 = 3\), et enfin \(0 = 0\). Avec \(y = t = 0\), on trouve \(z = 3\) et \(x = 2 – 6 = -4\). On vérifie que \((-4, 0, 3, 0)\) satisfait les trois équations : \(-4 + 6 = 2\), \(-8 + 15 = 7\) et \(-12 + 21 = 9\). D’après le théorème de structure, les solutions sont les \((-4, 0, 3, 0) + y(1, 1, 0, 0) + t(3, 0, -2, 1)\), avec \(y, t \in \mathbb{R}\).
- Avec un second membre \((a, b, c)\), les opérations donnent \(z + 2t = b – 2a\) et \(z + 2t = c – 3a\). La dernière opération produit alors \(0 = c – 3a – (b – 2a) = c – a – b\). Si \(c \neq a + b\), le système est incompatible. Sinon, on résout comme ci-dessus. Le système est compatible si et seulement si \(c = a + b\). On retrouve que \(L_3 = L_1 + L_2\) dans la matrice \(A\).
Corrigé de l’exercice 6 : Système linéaire à paramètre
- On garde \(L_1\) comme ligne de pivot, puisque le coefficient de \(x\) vaut \(1\). D’abord, \(L_2 arrow L_2 – L_1\) donne \(y + (\lambda – 1)z = 1\). Ensuite, \(L_3 arrow L_3 – L_1\) donne \(3y + (\lambda^2 – 1)z = 4\). Enfin, \(L_3 arrow L_3 – 3L_2\) donne \((\lambda^2 – 3\lambda + 2)z = 1\). Or \(\lambda^2 – 3\lambda + 2 = (\lambda – 1)(\lambda – 2)\). Le système échelonné est \(x + y + z = 1\), \(y + (\lambda – 1)z = 1\), \((\lambda – 1)(\lambda – 2)z = 1\).
- Si \(\lambda \notin \{1, 2\}\), le troisième pivot est non nul. Donc \(z = \frac{1}{(\lambda – 1)(\lambda – 2)}\). Ensuite, \(y = 1 – (\lambda – 1)z = 1 – \frac{1}{\lambda – 2} = \frac{\lambda – 3}{\lambda – 2}\). Enfin,
\[x = 1 – y – z = \frac{(\lambda – 1)(\lambda – 2) – (\lambda – 3)(\lambda – 1) – 1}{(\lambda – 1)(\lambda – 2)} = \frac{(\lambda – 1) – 1}{(\lambda – 1)(\lambda – 2)} = \frac{1}{\lambda – 1}.\]
Par exemple, pour \(\lambda = 0\), on trouve \((-1, 3/2, 1/2)\), qui vérifie bien \(-1 + 3 = 2\) et \(-1 + 6 = 5\). Pour \(\lambda \neq 1, 2\), l’unique solution est \((\frac{1}{\lambda – 1}, \frac{\lambda – 3}{\lambda – 2}, \frac{1}{(\lambda – 1)(\lambda – 2)})\). - Si \(\lambda = 1\) ou \(\lambda = 2\), la dernière ligne devient \(0 = 1\). Le système n’a alors aucune solution. Remarquons qu’il n’a jamais une infinité de solutions avec ce second membre.
- Pour \(\lambda = 1\) et le second membre \((1, 2, 4)\), les opérations donnent \(y = 1\), puis \(3y = 3\), puis \(0 = 0\). Il reste \(x + z = 1 – y = 0\). En posant \(z = t\), on obtient \(x = -t\). Les solutions sont les \((-t, 1, t)\), \(t \in \mathbb{R}\) : une droite de solutions. Ainsi, pour une même matrice non inversible, le second membre décide entre « aucune solution » et « une infinité ».
Corrigé de l’exercice 7 : Cercle passant par trois points
- Un point \((x_0, y_0)\) est sur le cercle si \(x_0^2 + y_0^2 + ax_0 + by_0 + c = 0\). Avec \(A\), on obtient \(c = 0\). Avec \(B\), on obtient \(16 + 4a + c = 0\). Avec \(C\), on obtient \(9 + 9 + 3a + 3b + c = 0\). Le système est \(4a + c = -16\), \(3a + 3b + c = -18\), \(c = 0\).
- On prend \(L_1 : 4a + c = -16\) comme ligne de pivot. L’opération \(L_2 arrow 4L_2 – 3L_1\) donne \(12b + c = -72 + 48 = -24\). Le système est alors échelonné, avec \(L_3 : c = 0\). En remontant, \(c = 0\), puis \(b = -2\), puis \(a = -4\). Donc \((a, b, c) = (-4, -2, 0)\), et le cercle a pour équation \(x^2 + y^2 – 4x – 2y = 0\).
- On complète les carrés : \(x^2 – 4x + y^2 – 2y = (x – 2)^2 – 4 + (y – 1)^2 – 1\). L’équation devient donc \((x – 2)^2 + (y – 1)^2 = 5\). Le centre est \(\Omega(2\,;\,1)\) et le rayon vaut \(\sqrt{5}\). Pour \(D\), on calcule \(1 + 9 – 4 – 6 = 0\). Le point \(D\) est donc sur le cercle. La figure ci-dessous montre ce cercle et les trois points de départ.
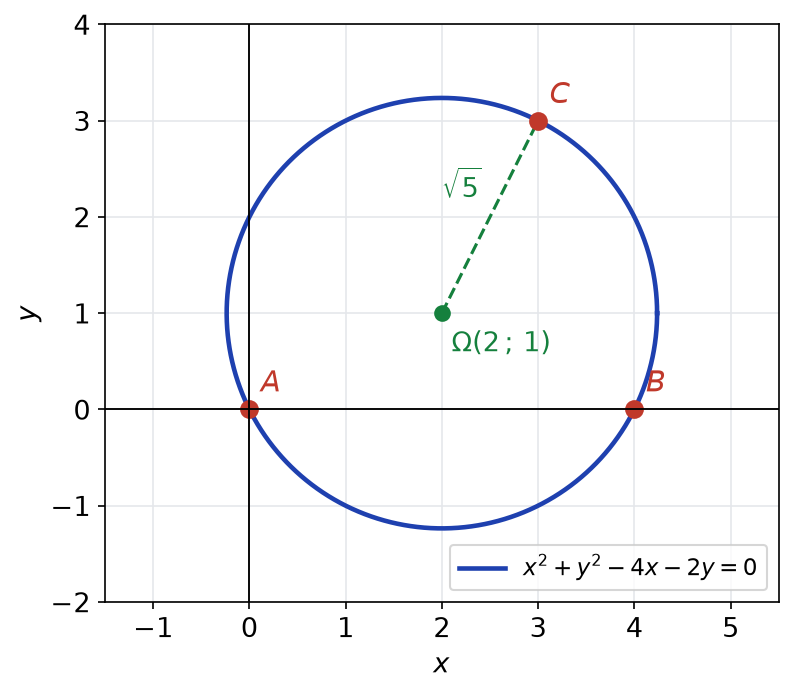
- Pour \(A\), \(B\), \(F\), les équations sont \(c = 0\), \(16 + 4a + c = 0\) et \(4 + 2a + c = 0\). Les deux premières donnent \(a = -4\), et la troisième donne \(a = -2\). Le système est donc incompatible. Aucun cercle ne passe par \(A\), \(B\) et \(F\). En effet, ces trois points sont alignés sur l’axe des abscisses, et une droite coupe un cercle en au plus deux points.
Corrigé de l’exercice 8 : Opérations élémentaires et matrices de transvection
- On a \(T_{21}(-4) = I_3 – 4E_{21} = \begin{pmatrix} 1 0 0 \\ -4 1 0 \\ 0 0 1 \end{pmatrix}\). Multiplier à gauche par cette matrice remplace la ligne 2 par \(L_2 – 4L_1\). Ainsi \(T_{21}(-4)A = \begin{pmatrix} 1 2 3 \\ 0 -3 -6 \\ 7 8 10 \end{pmatrix}\) : c’est l’opération \(L_2 arrow L_2 – 4L_1\).
- L’opération \(L_3 arrow L_3 – 7L_1\) donne la ligne \((0, -6, -11)\). Puis \(L_3 arrow L_3 – 2L_2\) donne \((0, -6 + 6, -11 + 12) = (0, 0, 1)\). Ces opérations correspondent à \(T_{31}(-7)\) et \(T_{32}(-2)\). On obtient \(U = \begin{pmatrix} 1 2 3 \\ 0 -3 -6 \\ 0 0 1 \end{pmatrix}\).
- D’abord, \(T_{31}(-7)T_{21}(-4) = I_3 – 4E_{21} – 7E_{31} + 28E_{31}E_{21}\), et \(E_{31}E_{21} = 0\) car \(1 \neq 2\). Ensuite, on multiplie à gauche par \(I_3 – 2E_{32}\). Les produits utiles sont \(E_{32}E_{21} = E_{31}\) et \(E_{32}E_{31} = 0\). Donc
\[G = I_3 – 4E_{21} – 7E_{31} – 2E_{32} + 8E_{31} = I_3 – 4E_{21} + E_{31} – 2E_{32}.\]
Ainsi \(G = \begin{pmatrix} 1 0 0 \\ -4 1 0 \\ 1 -2 1 \end{pmatrix}\). Vérifions la dernière ligne de \(GA\) : \(L_1 – 2L_2 + L_3 = (1 – 8 + 7, 2 – 10 + 8, 3 – 12 + 10) = (0, 0, 1)\). La deuxième ligne vaut \((0, -3, -6)\). On a bien \(GA = U\). - On calcule \((I_3 + 4E_{21})(I_3 + 7E_{31}) = I_3 + 4E_{21} + 7E_{31}\), puisque \(E_{21}E_{31} = 0\). Puis on multiplie à droite par \(I_3 + 2E_{32}\). Or \(E_{21}E_{32} = 0\) et \(E_{31}E_{32} = 0\), car \(1 \neq 3\). Donc \(L = I_3 + 4E_{21} + 7E_{31} + 2E_{32} = \begin{pmatrix} 1 0 0 \\ 4 1 0 \\ 7 2 1 \end{pmatrix}\). Par ailleurs, \(G^{-1} = T_{21}(-4)^{-1}T_{31}(-7)^{-1}T_{32}(-2)^{-1} = T_{21}(4)T_{31}(7)T_{32}(2) = L\), car l’inverse d’un produit renverse l’ordre. Enfin, \(GA = U\) donne \(A = LU\). Vérification : la ligne 3 de \(LU\) vaut \(7(1, 2, 3) + 2(0, -3, -6) + (0, 0, 1) = (7, 8, 10)\).
- La matrice \(U\) est triangulaire, de diagonale \((1, -3, 1)\) sans zéro : elle est donc inversible. De plus, \(L\) est inversible, comme produit de transvections. Par conséquent, \(A = LU\) est inversible, comme produit de deux matrices inversibles.
- Multiplier à droite par \(P_{13}\) agit sur les colonnes. On obtient \(AP_{13} = \begin{pmatrix} 3 2 1 \\ 6 5 4 \\ 10 8 7 \end{pmatrix}\) : c’est l’échange des colonnes 1 et 3.
Corrigé de l’exercice 9 : Inverse par opérations élémentaires
- On part du tableau \((A \mid I_3)\). D’abord, \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – 4L_1\) donnent
\[(\begin{array}{ccc|ccc} 1 0 2 1 0 0 \\ 0 -1 -1 -2 1 0 \\ 0 1 0 -4 0 1 \end{array}).\]
Ensuite, \(L_3 arrow L_3 + L_2\) donne la ligne \((0, 0, -1 \mid -6, 1, 1)\). On a trois pivots non nuls, donc \(A\) est inversible. On normalise : \(L_3 arrow -L_3\) donne \((0, 0, 1 \mid 6, -1, -1)\), et \(L_2 arrow -L_2\) donne \((0, 1, 1 \mid 2, -1, 0)\). Puis \(L_2 arrow L_2 – L_3\) donne \((0, 1, 0 \mid -4, 0, 1)\). Enfin, \(L_1 arrow L_1 – 2L_3\) donne \((1, 0, 0 \mid -11, 2, 2)\). Donc \(A^{-1} = \begin{pmatrix} -11 2 2 \\ -4 0 1 \\ 6 -1 -1 \end{pmatrix}\). - On calcule \(AA^{-1}\). La ligne 1 donne \((-11 + 12, 2 – 2, 2 – 2) = (1, 0, 0)\). La ligne 2 donne \((-22 + 4 + 18, 4 – 3, 4 – 1 – 3) = (0, 1, 0)\). La ligne 3 donne \((-44 – 4 + 48, 8 – 8, 8 + 1 – 8) = (0, 0, 1)\). On a bien \(AA^{-1} = I_3\).
- Le système s’écrit \(AX = (1, 0, 2)^{T}\). Comme \(A\) est inversible, \(X = A^{-1}(1, 0, 2)^{T} = (-11 + 4, -4 + 2, 6 – 2)^{T}\). Vérification : \(-7 + 8 = 1\), \(-14 + 2 + 12 = 0\) et \(-28 – 2 + 32 = 2\). La solution est \((x, y, z) = (-7, -2, 4)\).
Corrigé de l’exercice 10 : Inverse par résolution de AX = Y
- Le système s’écrit \(x + y = a\), \(x + z = b\), \(y + z = c\). En additionnant, \(2(x + y + z) = a + b + c\). On en déduit d’abord \(z = (x + y + z) – (x + y) = \frac{-a + b + c}{2}\). De même, \(y = \frac{a – b + c}{2}\) et \(x = \frac{a + b – c}{2}\). Le système a une unique solution pour tout \(Y\), donc \(A\) est inversible. On lit \(A^{-1} = \dfrac{1}{2}\begin{pmatrix} 1 1 -1 \\ 1 -1 1 \\ -1 1 1 \end{pmatrix}\). Vérification sur la première ligne de \(AA^{-1}\) : \(\frac{1}{2}(1 + 1, 1 – 1, -1 + 1) = (1, 0, 0)\).
- Le système \(x + \lambda y = a\), \(\lambda x + y = b\) donne, par \(L_2 arrow L_2 – \lambda L_1\), l’équation \((1 – \lambda^2)y = b – \lambda a\). Si \(\lambda \neq \pm 1\), on obtient \(y = \frac{b – \lambda a}{1 – \lambda^2}\), puis \(x = a – \lambda y = \frac{a – \lambda b}{1 – \lambda^2}\). Si \(\lambda = 1\), la colonne \((1, -1)^{T}\) est une solution non nulle de \(B_1X = 0\). Si \(\lambda = -1\), la colonne \((1, 1)^{T}\) convient pour \(B_{-1}\). Ainsi \(B_\lambda\) est inversible si et seulement si \(\lambda \neq \pm 1\), et alors \(B_\lambda^{-1} = \dfrac{1}{1 – \lambda^2}\begin{pmatrix} 1 -\lambda \\ -\lambda 1 \end{pmatrix}\).
- Le système \(CX = 0\) se réduit à \(x + 2y + 3z = 0\) et \(x + z = 0\), car la ligne 2 est le double de la ligne 1. Donc \(x = -z\), puis \(2y = -3z + z = -2z\), soit \(y = -z\). La colonne \(X = (1, 1, -1)^{T}\) vérifie \(CX = 0\). Si \(C\) était inversible, on aurait \(X = C^{-1}CX = 0\), ce qui est faux. Donc \(C\) n’est pas inversible.
Corrigé de l’exercice 11 : Matrices triangulaires inversibles
- Soient \(A\) et \(B\) triangulaires supérieures. On a \((AB)_{ij} = \sum_k a_{ik}b_{kj}\). Or \(a_{ik} = 0\) si \(k < i\) et \(b_{kj} = 0\) si \(k > j\). Un terme non nul exige donc \(i \leq\, k \leq\, j\). Si \(i > j\), il n’y en a aucun. Si \(i = j\), seul le terme \(k = i\) subsiste. Ainsi \(AB\) est triangulaire supérieure et \((AB)_{ii} = a_{ii}b_{ii}\).
- La matrice \(T\) est triangulaire, de diagonale \((1, 2, -1)\) sans zéro : elle est inversible. Résolvons \(TX = Y\) avec \(Y = (a, b, c)^{T}\). La dernière ligne donne \(x_3 = -c\). La deuxième donne \(2x_2 = b – 4x_3 = b + 4c\), soit \(x_2 = \frac{b}{2} + 2c\). La première donne \(x_1 = a – 2x_2 + x_3 = a – b – 4c – c = a – b – 5c\). Donc \(T^{-1} = \begin{pmatrix} 1 -1 -5 \\ 0 1/2 2 \\ 0 0 -1 \end{pmatrix}\), triangulaire supérieure de diagonale \((1, 1/2, -1)\), comme prévu. Vérification de la première ligne de \(TT^{-1}\) : \((1, -1 + 1, -5 + 4 + 1) = (1, 0, 0)\).
- Ici \(u_{22} = 0\). On cherche \(X\) avec \(x_3 = 0\) et \(x_2 = 1\). Les lignes 2 et 3 donnent \(x_3 = 0\) et \(7x_3 = 0\) : elles sont vérifiées. La ligne 1 donne \(2x_1 + 1 = 0\), donc \(x_1 = -1/2\). En multipliant par \(2\), la colonne \(X = (-1, 2, 0)^{T}\) vérifie \(UX = 0\) : en effet, \(-2 + 2 – 0 = 0\).
- Soit \(k\) le plus petit indice tel que \(t_{kk} = 0\). On cherche \(X\) avec \(x_k = 1\) et \(x_j = 0\) pour \(j > k\). Pour \(i > k\), la ligne \(i\) de \(TX\) ne fait intervenir que les \(x_j\) avec \(j \geq\, i > k\) : elle est nulle. La ligne \(k\) vaut \(t_{kk}x_k = 0\). Ensuite, pour \(i = k – 1, \ldots, 1\), on résout successivement \(t_{ii}x_i = -\sum_{i < j \leq\, k} t_{ij}x_j\), ce qui est possible car \(t_{ii} \neq 0\) par minimalité de \(k\). On obtient ainsi \(X \neq 0\) avec \(TX = 0\). Donc \(T\) n’est pas inversible, car sinon \(X = T^{-1}TX = 0\).
Point de méthode : l’exemple de la question 3 est exactement l’algorithme de la question 4, avec \(k = 2\).
Corrigé de l’exercice 12 : Symétriques et antisymétriques
- Analyse : si \(M = S + A\), alors \(M^{T} = S^{T} + A^{T} = S – A\). En additionnant et en soustrayant, \(S = \frac{1}{2}(M + M^{T})\) et \(A = \frac{1}{2}(M – M^{T})\). D’où l’unicité. Synthèse : ces deux matrices conviennent, car \(\big(\frac{1}{2}(M + M^{T})\big)^{T} = \frac{1}{2}(M^{T} + M)\), \(\big(\frac{1}{2}(M – M^{T})\big)^{T} = -\frac{1}{2}(M – M^{T})\), et leur somme vaut \(M\). La décomposition existe et est unique.
- On a \(M^{T} = \begin{pmatrix} 2 5 -1 \\ -1 0 7 \\ 3 1 4 \end{pmatrix}\). Donc \(M + M^{T} = \begin{pmatrix} 4 4 2 \\ 4 0 8 \\ 2 8 8 \end{pmatrix}\) et \(M – M^{T} = \begin{pmatrix} 0 -6 4 \\ 6 0 -6 \\ -4 6 0 \end{pmatrix}\). Ainsi \(S = \begin{pmatrix} 2 2 1 \\ 2 0 4 \\ 1 4 4 \end{pmatrix}\) et \(A = \begin{pmatrix} 0 -3 2 \\ 3 0 -3 \\ -2 3 0 \end{pmatrix}\). On vérifie que \(S + A = M\).
- Si \(A^{T} = -A\), alors \(a_{ii} = -a_{ii}\), donc \(2a_{ii} = 0\) et \(a_{ii} = 0\). De plus, \((A^2)^{T} = (A^{T})^2 = (-A)^2 = A^2\). La diagonale d’une antisymétrique est nulle, et son carré est symétrique.
- On a \((SS^{\prime})^{T} = S^{\prime T}S^{T} = S^{\prime}S\). Donc \(SS^{\prime}\) est symétrique si et seulement si \(SS^{\prime} = S^{\prime}S\). Par exemple, \(S = E_{11}\) et \(S^{\prime} = E_{12} + E_{21}\) sont symétriques. Cependant, \(SS^{\prime} = E_{11}E_{12} + E_{11}E_{21} = E_{12}\) n’est pas symétrique. Le produit de deux symétriques est symétrique exactement quand elles commutent.
Corrigé de l’exercice 13 : Commutant d’une matrice diagonale
- Comme \(d_{ik} = 0\) pour \(k \neq i\), on a \((DM)_{ij} = \sum_k d_{ik}m_{kj} = d_i m_{ij}\). De même, \((MD)_{ij} = m_{ij}d_j\). Multiplier par \(D\) à gauche multiplie les lignes par les \(d_i\) ; à droite, cela multiplie les colonnes par les \(d_j\).
- D’après la question 1, \(DM = MD\) équivaut à \((d_i – d_j)m_{ij} = 0\) pour tous \(i, j\). Si \(i \neq j\), on a \(d_i \neq d_j\), donc \(m_{ij} = 0\). En revanche, pour \(i = j\), aucune condition n’apparaît. Donc \(M\) commute avec \(D\) si et seulement si \(M\) est diagonale.
- Ici \(d_1 = d_2 = 1\) et \(d_3 = 2\). La condition \((d_i – d_j)m_{ij} = 0\) impose \(m_{ij} = 0\) exactement quand l’un des indices vaut \(3\) et l’autre non. Les matrices qui commutent avec \(\Delta\) sont les \(\begin{pmatrix} a b 0 \\ c d 0 \\ 0 0 e \end{pmatrix}\), avec \(a, b, c, d, e \in \mathbb{K}\).
- Le produit de matrices diagonales se fait terme à terme, donc \(\Delta^m = \mathrm{diag}(1, 1, 2^m)\). On veut \(\alpha_m + \beta_m = 1\) et \(\alpha_m + 2\beta_m = 2^m\). Par soustraction, \(\beta_m = 2^m – 1\), puis \(\alpha_m = 2 – 2^m\). Ainsi \(\Delta^m = (2 – 2^m)I_3 + (2^m – 1)\Delta\). Pour \(m = 0\), on retrouve bien \(I_3\).
Corrigé de l’exercice 14 : Puissance d’une matrice triangulaire par le binôme
- On a \(N = A + I_3 = 2E_{12} + 3E_{23}\). Donc \(N^2 = 6E_{12}E_{23} = 6E_{13}\), les autres produits étant nuls. Puis \(N^3 = 6E_{13}(2E_{12} + 3E_{23}) = 0\). Ainsi \(N = \begin{pmatrix} 0 2 0 \\ 0 0 3 \\ 0 0 0 \end{pmatrix}\), \(N^2 = 6E_{13}\) et \(N^3 = 0\).
- La matrice \(-I_3\) commute avec toute matrice, en particulier avec \(N\). La formule du binôme s’applique donc à \((-I_3 + N)^m\).
- Comme \(N^k = 0\) pour \(k \geq\, 3\), il vient
\[A^m = (-1)^m I_3 + m(-1)^{m-1}N + \binom\,{m}{2}(-1)^{m-2}N^2 = (-1)^m\Big(I_3 – mN + \binom\,{m}{2}N^2\Big).\]
Pour \(m \in \{0, 1\}\), cette formule reste juste car \(\binom\,{m}{2} = 0\). Or \(6\binom\,{m}{2} = 3m(m-1)\). Donc \(A^m = (-1)^m\begin{pmatrix} 1 -2m 3m(m-1) \\ 0 1 -3m \\ 0 0 1 \end{pmatrix}\) pour tout \(m \in \mathbb{N}\). - Directement, la ligne 1 de \(A^2\) vaut \(-1 \times (-1, 2, 0) + 2 \times (0, -1, 3) = (1, -4, 6)\). La ligne 2 vaut \(-(0, -1, 3) + 3(0, 0, -1) = (0, 1, -6)\). La ligne 3 vaut \((0, 0, 1)\). La formule donne, pour \(m = 2\), les coefficients \(-4\), \(6\) et \(-6\). Les deux calculs concordent.
Corrigé de l’exercice 15 : Puissances de 2I + J et inverse
- Chaque coefficient de \(J^2\) vaut \(1 + 1 + 1 = 3\), donc \(J^2 = 3J\). Par récurrence, si \(J^k = 3^{k-1}J\), alors \(J^{k+1} = 3^{k-1}J^2 = 3^kJ\). Ainsi \(J^k = 3^{k-1}J\) pour tout \(k \geq\, 1\).
- On a \(M = 2I_3 + J\), et ces deux matrices commutent. Par la formule du binôme,
\[M^p = 2^pI_3 + \sum_{k=1}^{p}\binom\,{p}{k}2^{p-k}3^{k-1}J = 2^pI_3 + \frac{1}{3}\Big(\sum_{k=0}^{p}\binom\,{p}{k}2^{p-k}3^{k} – 2^p\Big)J.\]
La somme vaut \((2 + 3)^p = 5^p\). Donc \(M^p = 2^pI_3 + \dfrac{5^p – 2^p}{3}J\), formule qui reste vraie pour \(p = 0\). - Pour \(p = 2\), la formule donne \(M^2 = 4I_3 + 7J\). Or \(7M – 10I_3 = 14I_3 + 7J – 10I_3 = 4I_3 + 7J\). Donc \(M^2 = 7M – 10I_3\), c’est-à-dire \(M(7I_3 – M) = 10I_3\). Ainsi \(M \times \frac{1}{10}(7I_3 – M) = I_3\), et un inverse d’un côté suffit. \(M\) est inversible et \(M^{-1} = \dfrac{1}{10}\begin{pmatrix} 4 -1 -1 \\ -1 4 -1 \\ -1 -1 4 \end{pmatrix}\). Vérification : \(3 \times 4 – 1 – 1 = 10\) et \(-3 + 4 – 1 = 0\).
- Pour \(p = -1\), la formule donne \(\frac{1}{2}I_3 + \frac{1/5 – 1/2}{3}J = \frac{1}{2}I_3 – \frac{1}{10}J\). Ses coefficients diagonaux valent \(\frac{1}{2} – \frac{1}{10} = \frac{4}{10}\), et les autres \(-\frac{1}{10}\). C’est exactement \(M^{-1}\) : la formule reste vraie pour \(p = -1\).
Corrigé de l’exercice 16 : Diviseurs de zéro et nilpotents
- Prenons \(A = E_{11}\) et \(B = E_{21}\). La règle des matrices élémentaires donne \(AB = E_{11}E_{21} = \delta_{12}E_{11} = 0\). En revanche, \(BA = E_{21}E_{11} = \delta_{11}E_{21} = E_{21} \neq 0\). Le couple \((E_{11}, E_{21})\) convient.
- Supposons \(A\) inversible avec \(AB = 0\). En multipliant à gauche par \(A^{-1}\), on obtient \(B = A^{-1}AB = A^{-1}0 = 0\). Cela contredit \(B \neq 0\). Donc \(A\) n’est pas inversible.
- On trouve \(A^2 = \begin{pmatrix} 2 2 \\ 2 2 \end{pmatrix} = 2A\). Ainsi \(A(A – 2I_2) = 0\), avec \(A – 2I_2 = \begin{pmatrix} -1 1 \\ 1 -1 \end{pmatrix} \neq 0\). La matrice \(B = \begin{pmatrix} -1 1 \\ 1 -1 \end{pmatrix}\) vérifie \(AB = 0\), ce qu’un calcul direct confirme.
- On a \(N = E_{12} + 2E_{13} + 3E_{23}\). Le seul produit non nul dans \(N^2\) est \(E_{12} \times 3E_{23} = 3E_{13}\). Puis \(N^3 = 3E_{13}N = 0\), car \(E_{13}\) ne se combine qu’avec \(E_{3l}\). Comme \(N^3 = 0\), on a \((I_3 – N)(I_3 + N + N^2) = I_3 – N^3 = I_3\). Donc \(N^2 = 3E_{13}\), \(N^3 = 0\), et \((I_3 – N)^{-1} = I_3 + N + N^2 = \begin{pmatrix} 1 1 5 \\ 0 1 3 \\ 0 0 1 \end{pmatrix}\). Vérification sur la ligne 1 : \((1, -1, -2)\) contre les colonnes donne \((1, 1 – 1, 5 – 3 – 2) = (1, 0, 0)\).
Corrigé de l’exercice 17 : Matrices nilpotentes de taille 2
- On calcule \(M^2 = \begin{pmatrix} a^2 + bc ab + bd \\ ca + dc cb + d^2 \end{pmatrix}\). Ensuite, \((a + d)M = \begin{pmatrix} a^2 + ad ab + bd \\ ac + dc ad + d^2 \end{pmatrix}\). La différence vaut \(\begin{pmatrix} bc – ad 0 \\ 0 bc – ad \end{pmatrix} = -(ad – bc)I_2\). Donc \(M^2 – (a + d)M + (ad – bc)I_2 = 0\).
- Supposons \(ad – bc \neq 0\). La relation s’écrit \(M\big((a + d)I_2 – M\big) = (ad – bc)I_2\), donc \(M\) est inversible. Or une matrice nilpotente n’est jamais inversible, puisque \(M^q = 0\) le serait aussi. C’est absurde, donc \(ad – bc = 0\). La relation devient alors \(M^2 = (a + d)M\). Par récurrence, si \(M^k = (a + d)^{k-1}M\), alors \(M^{k+1} = (a + d)^{k-1}M^2 = (a + d)^kM\). Ainsi \(ad – bc = 0\) et \(M^k = (a + d)^{k-1}M\) pour tout \(k \geq\, 1\).
- Soit \(M\) nilpotente et non nulle, avec \(M^q = 0\) et \(q \geq\, 2\). Alors \((a + d)^{q-1}M = 0\), donc \((a + d)^{q-1} = 0\), soit \(a + d = 0\). Si \(M = 0\), les deux conditions sont évidentes. Réciproquement, si \(a + d = 0\) et \(ad – bc = 0\), la question 1 donne directement \(M^2 = 0\). Donc \(M\) est nilpotente si et seulement si \(a + d = 0\) et \(ad – bc = 0\), et dans ce cas \(M^2 = 0\).
- Pour \(N\), on a \(a + d = 2 – 2 = 0\) et \(ad – bc = -4 + 4 = 0\). Donc \(N^2 = 0\). Comme \(I_2\) et \(N\) commutent, le binôme donne \((I_2 + N)^m = I_2 + mN\). Ainsi \((I_2 + N)^m = \begin{pmatrix} 1 + 2m 4m \\ -m 1 – 2m \end{pmatrix}\).
Point de méthode : une relation polynomiale \(M^2 = \alpha M + \beta I_2\) permet de tester l’inversibilité et de réduire toutes les puissances.
Corrigé de l’exercice 18 : Chemins dans un graphe orienté
- En lisant les flèches ligne par ligne, on obtient
\[A = \begin{pmatrix} 0 1 1 0 \\ 0 0 1 0 \\ 1 0 0 1 \\ 0 1 0 0 \end{pmatrix}.\] - Pour \(k = 1\), un chemin de longueur 1 est une flèche : c’est la définition de \(A\). Supposons la propriété vraie au rang \(k\). Un chemin de longueur \(k + 1\) de \(i\) vers \(j\) se décompose de façon unique en un chemin de longueur \(k\) de \(i\) vers un sommet \(l\), suivi d’une flèche de \(l\) vers \(j\). Leur nombre vaut donc \(\sum_l (A^k)_{il}a_{lj} = (A^{k+1})_{ij}\). La propriété est héréditaire, donc vraie pour tout \(k \geq\, 1\).
- La ligne \(i\) de \(A^2\) est la somme des lignes \(l\) de \(A\) pour les flèches \(i \to l\). Par exemple, la ligne 1 vaut \(\text{ligne } 2 + \text{ligne } 3 = (1, 0, 1, 1)\). De même, on multiplie \(A^2\) par \(A\).
\[A^2 = \begin{pmatrix} 1 0 1 1 \\ 1 0 0 1 \\ 0 2 1 0 \\ 0 0 1 0 \end{pmatrix}, \qquad A^3 = \begin{pmatrix} 1 2 1 1 \\ 0 2 1 0 \\ 1 0 2 1 \\ 1 0 0 1 \end{pmatrix}.\]
Ce sont les deux matrices demandées. Par exemple, la ligne 3 de \(A^3\) vaut \(2 \times \text{ligne } 2 + \text{ligne } 3\) de \(A\), soit \((1, 0, 2, 1)\). - On lit \((A^3)_{12} = 2\). Les prédécesseurs de 2 sont 1 et 4, et le seul prédécesseur de 4 est 3, tout comme celui de 1. Les deux chemins sont donc \(1 \to 3 \to 4 \to 2\) et \(1 \to 3 \to 1 \to 2\). La figure ci-dessous les met en évidence. De plus, \((A^3)_{33} = 2\) : ce sont \(3 \to 1 \to 2 \to 3\) et \(3 \to 4 \to 2 \to 3\). Il y a 2 chemins de longueur 3 de 1 vers 2, et 2 circuits de longueur 3 issus de 3.
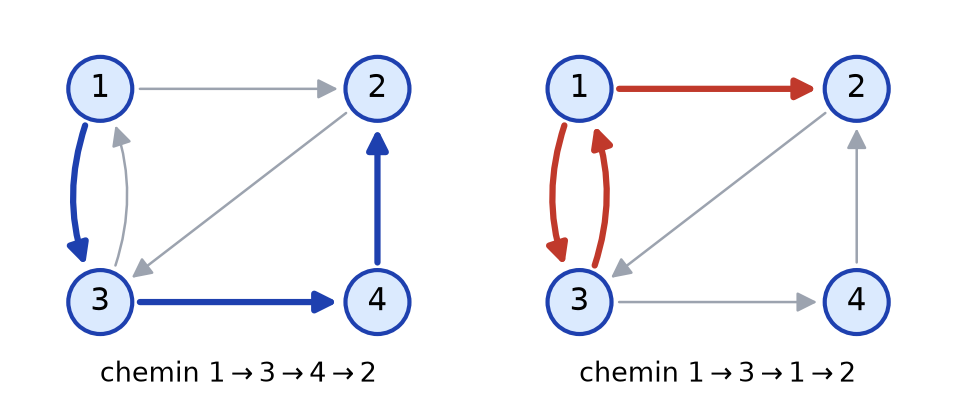
- Le nombre total est la somme des coefficients de \(A^2\) : \(3 + 2 + 3 + 1 = 9\). Le graphe possède 9 chemins de longueur 2.
Corrigé de l’exercice 19 : Suites récurrentes couplées
- La relation s’écrit \(X_{n+1} = AX_n\) avec \(A = \begin{pmatrix} 3 1 \\ -1 1 \end{pmatrix}\). Par une récurrence immédiate, \(X_n = A^nX_0\) pour tout \(n \in \mathbb{N}\).
- On a \(N = \begin{pmatrix} 1 1 \\ -1 -1 \end{pmatrix}\). Le calcul donne \(N^2 = \begin{pmatrix} 1 – 1 1 – 1 \\ -1 + 1 -1 + 1 \end{pmatrix}\). Donc \(N^2 = 0\).
- Comme \(2I_2\) et \(N\) commutent et que \(N^2 = 0\), le binôme donne \(A^n = 2^nI_2 + n2^{n-1}N\). Ainsi \(A^n = 2^{n-1}\begin{pmatrix} n + 2 n \\ -n 2 – n \end{pmatrix}\), formule valable aussi pour \(n = 0\).
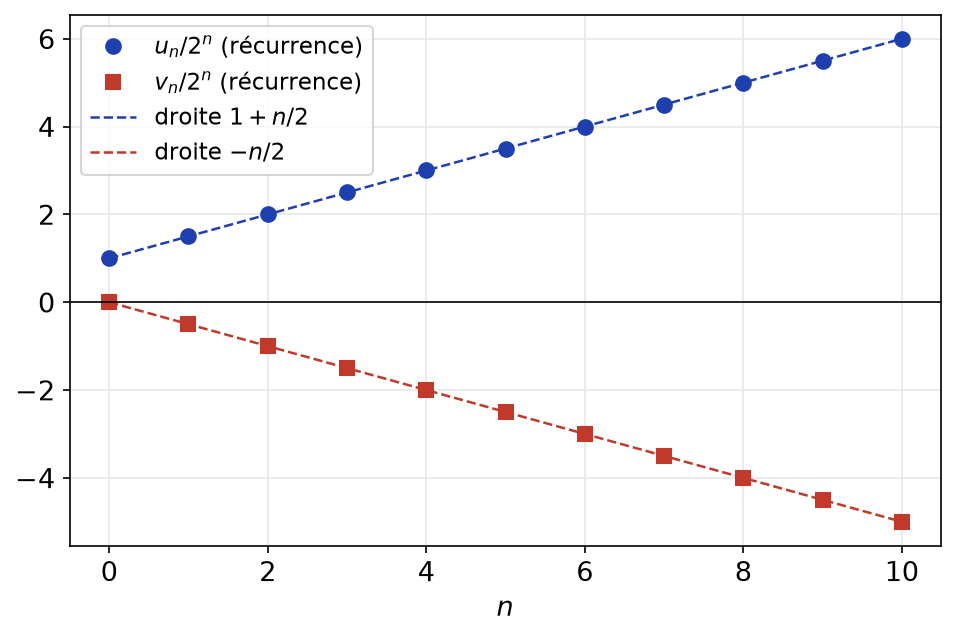
- Avec \(X_0 = (1, 0)^{T}\), \(X_n\) est la première colonne de \(A^n\). Donc \(u_n = (n + 2)2^{n-1}\) et \(v_n = -n2^{n-1}\). Pour \(n = 2\), la récurrence donne \(u_1 = 3\), \(v_1 = -1\), puis \(u_2 = 9 – 1 = 8\) et \(v_2 = -3 – 1 = -4\). La formule donne \(4 \times 2 = 8\) et \(-2 \times 2 = -4\). Enfin, la figure ci-dessous montre que \(u_n/2^n\) et \(v_n/2^n\) sont alignés sur des droites : la partie nilpotente produit la croissance linéaire en \(n\).
Corrigé de l’exercice 20 : Matrices de rotation du plan
- En notant \(c_\alpha = \cos\alpha\) et \(s_\alpha = \sin\alpha\), on calcule
\[R(\alpha)R(\beta) = \begin{pmatrix} c_\alpha c_\beta – s_\alpha s_\beta -c_\alpha s_\beta – s_\alpha c_\beta \\ s_\alpha c_\beta + c_\alpha s_\beta -s_\alpha s_\beta + c_\alpha c_\beta \end{pmatrix}.\]
Les formules d’addition donnent \(\cos(\alpha + \beta)\) et \(\sin(\alpha + \beta)\). Donc \(R(\alpha)R(\beta) = R(\alpha + \beta)\). Comme \(\alpha + \beta = \beta + \alpha\), on a aussi \(R(\alpha)R(\beta) = R(\beta)R(\alpha)\) : deux rotations commutent. - Par récurrence, \(R(\theta)^{m+1} = R(m\theta)R(\theta) = R((m + 1)\theta)\), donc \(R(\theta)^m = R(m\theta)\). Ensuite, \(R(\theta)R(-\theta) = R(0) = I_2\), et de même dans l’autre sens. Enfin, \(R(-\theta) = \begin{pmatrix} \cos\theta \sin\theta \\ -\sin\theta \cos\theta \end{pmatrix}\), qui est la transposée de \(R(\theta)\). Ainsi \(R(\theta)^{-1} = R(-\theta) = R(\theta)^{T}\).
- On a \(A = 2\begin{pmatrix} 1/2 -\sqrt{3}/2 \\ \sqrt{3}/2 1/2 \end{pmatrix} = 2R(\pi/3)\). Comme \(2I_2\) commute avec tout, \(A^m = 2^mR(m\pi/3)\). En particulier, \(A^6 = 64R(2\pi) = 64I_2\). Ensuite, \(2026 = 6 \times 337 + 4\), donc \(R(2026\pi/3) = R(4\pi/3)\). Ainsi \(A^6 = 64I_2\) et \(A^{2026} = 2^{2026}\begin{pmatrix} -1/2 \sqrt{3}/2 \\ -\sqrt{3}/2 -1/2 \end{pmatrix}\).
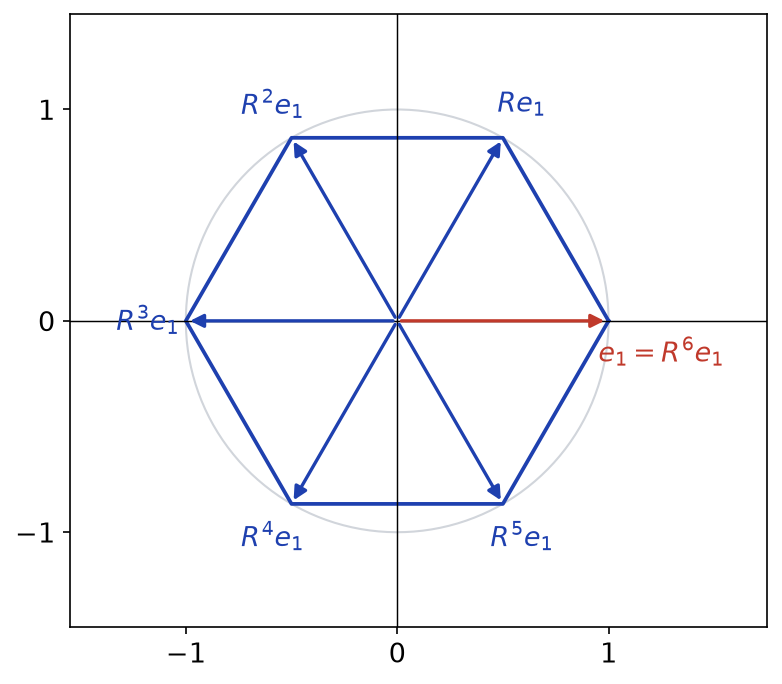
- On a \(R(\pi/3)^ke_1 = R(k\pi/3)e_1 = (\cos(k\pi/3), \sin(k\pi/3))^{T}\). Ces points sont sur le cercle unité, espacés d’un angle \(\pi/3\). Ce sont les six sommets d’un hexagone régulier, et \(R(\pi/3)^6e_1 = e_1\), comme le montre la figure suivante.
Corrigé de l’exercice 21 : Centre de l’anneau des matrices carrées
- Soit \(M = \begin{pmatrix} a b \\ c d \end{pmatrix}\). On a \(ME_{12} = \begin{pmatrix} 0 a \\ 0 c \end{pmatrix}\) et \(E_{12}M = \begin{pmatrix} c d \\ 0 0 \end{pmatrix}\). L’égalité impose \(c = 0\) et \(a = d\). De même, \(ME_{21} = \begin{pmatrix} b 0 \\ d 0 \end{pmatrix}\) et \(E_{21}M = \begin{pmatrix} 0 0 \\ a b \end{pmatrix}\), ce qui impose \(b = 0\) et \(a = d\). Les matrices qui commutent avec \(E_{12}\) sont les \(\begin{pmatrix} a b \\ 0 a \end{pmatrix}\) ; celles qui commutent aussi avec \(E_{21}\) sont les \(aI_2\).
- Par bilinéarité et par la règle des matrices élémentaires,
\[AE_{ij} = \sum_{k,l} a_{kl}E_{kl}E_{ij} = \sum_{k=1}^{n} a_{ki}E_{kj}, \qquad E_{ij}A = \sum_{k,l} a_{kl}E_{ij}E_{kl} = \sum_{l=1}^{n} a_{jl}E_{il}.\]
Autrement dit, \(AE_{ij}\) place la colonne \(i\) de \(A\) en colonne \(j\), et \(E_{ij}A\) place la ligne \(j\) de \(A\) en ligne \(i\). - Supposons que \(A\) commute avec toutes les matrices, en particulier avec chaque \(E_{ij}\). On compare les coefficients des deux expressions. En position \((k, j)\) avec \(k \neq i\), seul le membre de gauche intervient : \(a_{ki} = 0\). En position \((i, j)\), on obtient \(a_{ii} = a_{jj}\). Comme \(i\) et \(j\) sont quelconques, les coefficients hors diagonale sont nuls et les coefficients diagonaux sont égaux. Réciproquement, \(\lambda I_n\) commute avec toute matrice. Le centre de \(\mathcal{M}_n(\mathbb{K})\) est formé des matrices scalaires \(\lambda I_n\).
- Pour \(i \neq j\), on a \(E_{ij} = (I_n + E_{ij}) – I_n\), où \(I_n + E_{ij}\) est une transvection, donc inversible. De plus, \(E_{ii} = D_i(2) – I_n\), où \(D_i(2)\) est une dilatation inversible. Soit \(A\) commutant avec toute matrice inversible. Par bilinéarité, \(A\) commute avec chaque \(E_{ij}\), donc avec toute matrice. Les matrices qui commutent avec tout \(GL_n(\mathbb{K})\) sont donc encore les \(\lambda I_n\).
Corrigé de l’exercice 22 : Problème : la matrice de Pascal
- Avec \(p_{ij} = \binom\,{i}{j}\), on trouve
\[P = \begin{pmatrix} 1 0 0 0 \\ 1 1 0 0 \\ 1 2 1 0 \\ 1 3 3 1 \end{pmatrix}.\]
Elle est triangulaire inférieure, de diagonale formée de \(1\), donc inversible. - Le système \(PX = Y\) s’écrit \(x_0 = y_0\), \(x_0 + x_1 = y_1\), \(x_0 + 2x_1 + x_2 = y_2\) et \(x_0 + 3x_1 + 3x_2 + x_3 = y_3\). On le résout de haut en bas. D’abord, \(x_1 = y_1 – y_0\). Ensuite, \(x_2 = y_2 – y_0 – 2(y_1 – y_0) = y_0 – 2y_1 + y_2\). Enfin, \(x_3 = y_3 – y_0 – 3(y_1 – y_0) – 3(y_0 – 2y_1 + y_2) = -y_0 + 3y_1 – 3y_2 + y_3\). Donc \(P^{-1} = \begin{pmatrix} 1 0 0 0 \\ -1 1 0 0 \\ 1 -2 1 0 \\ -1 3 -3 1 \end{pmatrix}\), qui semble avoir pour coefficients \((-1)^{i-j}\binom\,{i}{j}\).
- La matrice \(N\) est triangulaire inférieure stricte, de lignes \((0, 0, 0, 0)\), \((1, 0, 0, 0)\), \((1, 2, 0, 0)\) et \((1, 3, 3, 0)\). La ligne \(i\) de \(N^2\) est \(\sum_k n_{ik} \times (\text{ligne } k \text{ de } N)\). Ainsi, la ligne 2 de \(N^2\) vaut \(2 \times (1, 0, 0, 0)\), et la ligne 3 vaut \(3(1, 0, 0, 0) + 3(1, 2, 0, 0) = (6, 6, 0, 0)\). De même, \(N^3\) n’a qu’un coefficient non nul, \((N^3)_{30} = 6\). Enfin, \(N^4 = 0\).
\[N^2 = \begin{pmatrix} 0 0 0 0 \\ 0 0 0 0 \\ 2 0 0 0 \\ 6 6 0 0 \end{pmatrix}, \qquad N^3 = 6E_{30}, \qquad N^4 = 0.\]
Comme \(N^4 = 0\), on a \((I_4 + N)(I_4 – N + N^2 – N^3) = I_4 + N^4 = I_4\). Calculons les coefficients sous la diagonale : \((1, 0) : -1\) ; \((2, 0) : -1 + 2 = 1\) ; \((2, 1) : -2\) ; \((3, 0) : -1 + 6 – 6 = -1\) ; \((3, 1) : -3 + 6 = 3\) ; \((3, 2) : -3\). On retrouve exactement la matrice \(P^{-1}\) de la question 2. - La ligne \(i\) de \(P^2\) est \(\sum_k \binom\,{i}{k} \times (\text{ligne } k \text{ de } P)\). On obtient les lignes \((1, 0, 0, 0)\), \((2, 1, 0, 0)\), \((4, 4, 1, 0)\) et \((8, 12, 6, 1)\). Par exemple, la ligne 3 vaut \((1, 0, 0, 0) + 3(1, 1, 0, 0) + 3(1, 2, 1, 0) + (1, 3, 3, 1) = (8, 12, 6, 1)\). Or \(2^{3-1}\binom\,{3}{1} = 12\) et \(2^{3-2}\binom\,{3}{2} = 6\). Les coefficients de \(P^2\) sont bien les \(2^{i-j}\binom\,{i}{j}\).
- Pour \(j \leq\, k \leq\, i\), on écrit les factorielles :
\[\binom\,{i}{k}\binom\,{k}{j} = \frac{i!}{k!\,(i-k)!} \cdot \frac{k!}{j!\,(k-j)!} = \frac{i!}{j!\,(i-j)!} \cdot \frac{(i-j)!}{(k-j)!\,(i-k)!} = \binom\,{i}{j}\binom\,{i-j}{k-j}.\]
Pour \(i \geq\, j\), on en déduit, en posant \(m = k – j\) et avec la formule du binôme,
\[(P^2)_{ij} = \sum_{k=j}^{i}\binom\,{i}{k}\binom\,{k}{j} = \binom\,{i}{j}\sum_{m=0}^{i-j}\binom\,{i-j}{m} = 2^{i-j}\binom\,{i}{j}.\]
Pour \(i < j\), le coefficient est nul, car \(P^2\) est triangulaire inférieure. Soit maintenant \(Q\) de coefficients \(q_{kj} = (-1)^{k-j}\binom\,{k}{j}\). Le même calcul donne, pour \(i \geq\, j\), \((PQ)_{ij} = \binom\,{i}{j}\sum_{m=0}^{i-j}(-1)^m\binom\,{i-j}{m} = \binom\,{i}{j}(1 – 1)^{i-j}\). Ce nombre vaut \(1\) si \(i = j\) et \(0\) sinon. Donc \(PQ = I_{n+1}\), et un inverse d’un côté suffit pour une matrice carrée. Ainsi \(P^{-1} = \big((-1)^{i-j}\binom\,{i}{j}\big)_{0 \leq\, i, j \leq\, n}\), et \(P^2 = \big(2^{i-j}\binom\,{i}{j}\big)\).
Point de méthode : pour vérifier une formule d’inverse conjecturée, il suffit de calculer un seul produit \(PQ\) : en taille finie, un inverse à droite est un inverse.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : calcul matriciel, cours de maths sup
- Les énoncés : exercices de maths sup sur calcul matriciel
- À maîtriser avant : Calculs algébriques : sommes, produits, inégalités, Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre précédent : Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre suivant : Polynômes : division euclidienne, racines, interpolation
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé